
心臓クルイオアブルアションデバイス市場:シェア・成長・予測 2034
心臓凍結アブレーション装置市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(システム、カテーテル、その他)、用途別(心房細動、心室頻拍、その他)、エンドユーザー別(病院、専門センター、外来手術センター、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00029936
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
4億8061 万米ドル
基準年値
2034年の予測
11億4709 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.15 %
成長率
対象市場
72億3439 万米ドル
(2026年~2034年)
心臓凍結アブレーション装置市場は、2025年には4億8061万米ドルと評価され、 2034年までに11億4790万米ドルに達すると予測されています。この市場は、 2026年から2034年にかけて年平均成長率(CAGR)10.15%を記録すると予測されており、これは、電気生理学検査室、心臓外科部門、および専門的な不整脈治療施設全体で、温度制御型心臓組織アブレーション技術が継続的に採用されていることを反映しています。
北米全域において、心臓凍結アブレーション機器市場は、2026年から2034年にかけて年平均成長率(CAGR)9.5~10.5%で拡大すると予測されています。確立された電気生理学ネットワーク、訓練を受けた専門医の幅広い利用可能性、そして早期のリズムコントロールオプションとしてのカテーテルアブレーションの普及拡大が需要を支えています。2026年1月から外来手術センターにおける心臓カテーテルアブレーションがメディケアの適用対象となることで、この処置へのアクセスが徐々に拡大する可能性があります。
心臓凍結アブレーション装置市場の評価と洞察
- 北米:この地域は、2025年には心臓凍結アブレーション装置市場の推定42~44%のシェアを占め、確立された電気生理学インフラと有利な処置償還制度に支えられ、2026~2034年の間に9.5~10.5%のCAGRを記録すると予想されています。
- 米国: 2025年には北米全体の収益の約83~85%を占め、2026年から2034年にかけて年平均成長率(CAGR)9.3~10.3%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には推定27~29%のシェアを占め、2026~2034年には年平均成長率(CAGR)9.0~10.0%を記録すると予測されている。ドイツ、英国、フランス、イタリア、スペインは引き続き重要な導入市場である。
- アジア太平洋地域:アジア太平洋地域は2025年には全体の約21~23%を占め、2026年から2034年にかけて年平均成長率(CAGR)11.5~12.5%で拡大すると予測されている。中国、日本、韓国、インド、オーストラリアが地域投資を牽引している。
- 最大のセグメント:カテーテルは、2025年には推定61~64%の市場シェアを占め、2026~2034年には10.5~11.5%のCAGRを記録すると予想されており、これは繰り返し行われる処置における消費を反映している。
- 高成長分野:外来手術センターは2025年に市場シェアの約8~10%を占め、外来アブレーション治療の普及に伴い、2026~2034年の間に年平均成長率(CAGR)12.5~13.5%で成長すると予測されています。
- 詳細に分析された主要企業: Boston Scientific Corporation、Medtronic plc、MicroPort EP MedTech Co., Ltd.、AtriCure, Inc.、CPSI Biotech、Premier Health、Galil Medical Inc.、Metrum Cryoflex Sp. z oo、IceCure Medical Ltd.、およびSanarus Technologies, LLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術の進歩により、心臓凍結アブレーション装置市場は、局所凍結のための単純な装置から、コンソール、操縦可能なカテーテル、クライオバルーン、温度センシング、マップ対応システムへと変化しました。メドトロニックの技術開発プラットフォームは、制御された冷媒コンソールと使い捨てバルーンおよび局所カテーテルの組み合わせを含んでおり、この点において機器基盤と消耗品の重要性を示しています。製造の経済性には、カテーテルに使用されるポリマー、バルーンの均一性、冷媒制御、滅菌、精密部品のサプライチェーンなどが含まれます。
今後は、ワークフローの最適化、病変の永続性、冷媒使用量の削減、および特定の心室アプリケーションに重点が置かれるでしょう。アジア太平洋地域の企業は、現地で製造された機器を通じて、こうしたシステムへのアクセスを向上させることができます。一方、発展途上国の病院は、三次心臓医療施設内に電気生理学検査室を設置しています。リズムコントロールと個別再評価に関するヨーロッパのガイダンスは、処置の評価に役立ちます。同時に、米国における償還範囲の拡大は、特定の低リスク患者にとっての解決策となっています。
心臓凍結アブレーション装置市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 4億8061万米ドル |
| 2034年までの市場規模 | 11億4709万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.15% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
心臓凍結アブレーション装置市場分析
心臓凍結アブレーション装置市場の成長要因としては、不整脈の診断症例数の増加、早期のリズムコントロール処置、および一貫した肺静脈隔離の必要性などが挙げられます。世界の心房細動患者数は2010年の3,350万人から2019年には5,900万人に増加し、評価対象となる患者数も増加しています。この市場では、電気生理学者がエネルギーモダリティとカテーテル設計を選択し、病院がコンソールに投資し、販売業者が使い捨て製品の滅菌状態を確保しています。
供給性能は、コンソール、カテーテル、シース、マッピングシステム、冷媒シリンダー、およびサービスメンテナンスの互換性に依存します。メドトロニックは、同社のArctic Front製品ラインが17年以上の臨床経験を持ち、100万件以上の処置を実施してきたと主張しています。これにより、設置ベースが構築されますが、パルスフィールドアブレーションや心房細動手術の手技の簡便性といった競合に直面しています。
心臓凍結アブレーション機器市場の分析によると、心臓特有の凍結療法において競争が集中している市場であり、凍結手術の専門家も存在していることが示唆されています。メドトロニック社は電気生理学製品ポートフォリオに依拠しており、アトリキュア社はクライオICEプローブを用いた外科的アブレーションとその他の技術を提供しています。メトラム・クライオフレックス社とCPSIバイオテック社は凍結手術機能を提供しており、マイクロポートEPメドテック社はアジアの電気生理学市場へのアクセスを活用しています。
戦略的なポジショニングには、エビデンス開発、医師のトレーニング、マッピング統合、サービス対応力などが含まれることが増えています。ボストン・サイエンティフィック社は、電気生理学戦略としてパルスフィールドアブレーションを選択しましたが、これは従来の凍結療法に代わる脅威を示しています。IceCure Medical Ltd.、Galil Medical Inc.、およびSanarus Technologies, LLCは、主に心臓電気生理学の手順以外で利用されている凍結技術のノウハウを提供しています。Premier Healthは、プロバイダーの視点と、購入時の考慮事項を提供します。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
心臓凍結アブレーション装置市場:戦略的洞察
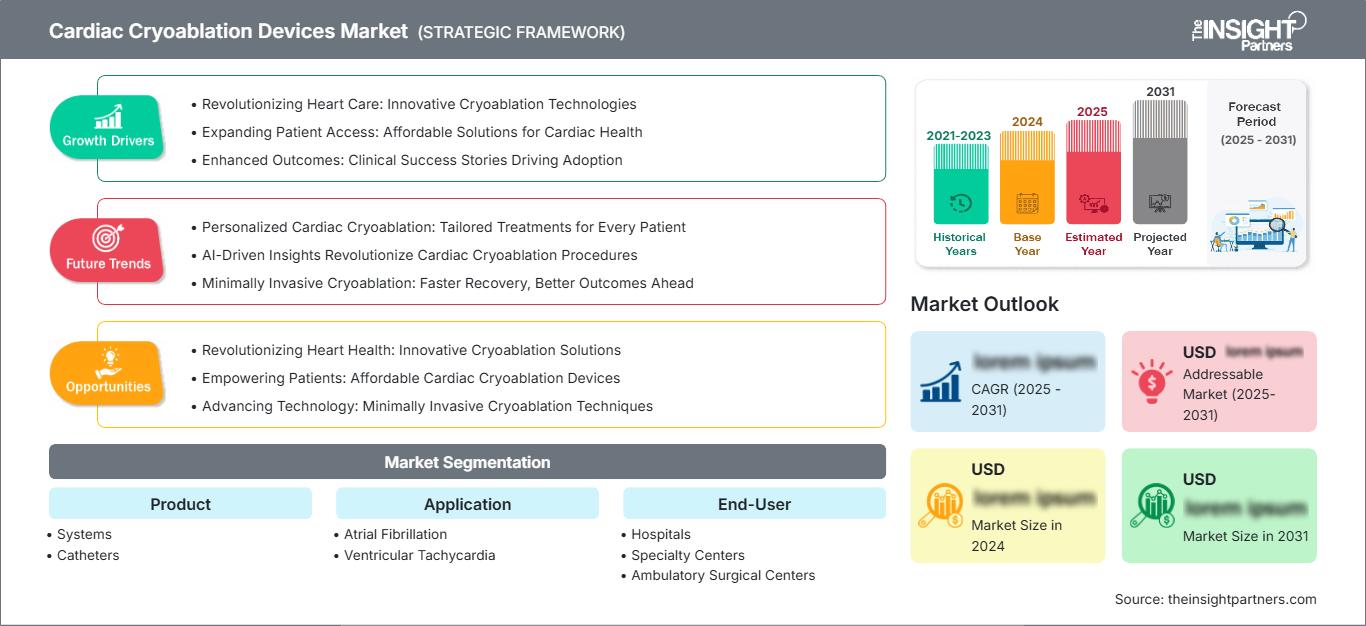
地域別分析
北米心臓凍結アブレーション装置市場
北米は2025年に推定42~44%の市場シェアを獲得し、2034年まで年平均成長率(CAGR)9.5~10.5%で拡大すると予測されています。心臓凍結アブレーション装置の市場シェアは、電気生理学検査室の密度の高さ、既存のクライオバルーンの使用、医療従事者のトレーニング、高度なマッピング技術の利用可能性、互換性のあるコンソールと消耗品契約を持つ病院間での切り替えの摩擦の軽減によって決まります。
今後の成長は、病院以外の処置場所の多様化によって促進されるでしょう。心臓カテーテルアブレーションの保険適用は、2026年1月1日付けでCMSによりASCで最終決定され、適切なメディケア患者はこの処置の費用を払い戻されるようになりました。カナダは州立心臓センターで付加価値を提供しており、メキシコは大都市圏にある私立病院で可能性を秘めています。PFAの競争により、クライオベンダーは信頼性の高いワークフローと既存施設の経済性へと向かうでしょう。
米国心臓凍結アブレーション装置市場
米国は2025年には北米市場の収益の約83~85%を占め、2026~2034年には年平均成長率(CAGR)9.3~10.3%を記録すると予測されています。これらの機器の需要は、経中隔手術、麻酔、画像診断、術後モニタリング、急性心臓ケア施設が利用可能な三次医療施設および専門的な電気生理学施設に集中し続けるでしょう。高齢化の傾向とリズムコントロール評価の増加が相まって、実施される手術件数の増加につながります。
メドトロニック社は、アークティックフロント製品群、クライオコンソール、焦点フリーザーカテーテルを含むクライオバルーン製品で強力な市場地位を占めています。デバイスの用途需要は主に心房細動用途によって牽引されており、焦点デバイスは特定の心室上性用途に使用されています。2026年から、ASCの償還は、資格認定の問題、州の規制、人員ニーズ、資本制約にもかかわらず、外来手術を優先するようになります。従来の凍結アブレーション手順は、米国で実施されているパルスフィールド非熱アブレーションの状況において、その経済的メリットを確立する必要があります。
欧州心臓凍結アブレーション装置市場
欧州は2025年には推定27~29%のシェアを占め、2026~2034年には年平均成長率(CAGR)9.0~10.0%を記録すると予測されている。ドイツは、発達した心臓専門病院、熟練した電気生理学チーム、そして償還制度のおかげで、依然として主導的な地位を占めている。欧州の治療に関する推奨事項には、心房細動管理への統合的アプローチ、症状の軽減、リズムコントロールの達成と維持、そして定期的な患者の再評価が含まれており、これによりアブレーション手術の対象となる患者の紹介が促進される。
英国では、国民保健サービス(NHS)の専門センターと民間の心臓専門病院が連携しているが、検査能力と待ち時間が治療スケジュールに影響を与えている。そのため、英国における技術調達は、ばらつきが少なく、患者の処理速度が速い処置に重点を置いている。
フランス、イタリア、スペインは、それぞれの地域にある大学病院や心血管センターを通じて貢献している。フランスは中央集権的な技術評価を活用し、イタリアは北部地域で高度に発達した電気生理学の実践を有し、スペインは不整脈治療のためのサービスをさらに発展させている。技術導入は、各国の調達計画、経済的な論拠、高周波およびパルス磁場技術との競争状況によって左右される。
アジア太平洋地域の心臓凍結アブレーション装置市場
アジア太平洋地域は2025年には推定21~23%のシェアを占め、2034年まで年平均成長率(CAGR)11.5~12.5%で成長すると予測されており、最も急速に拡大する地域となる。中国は病院への投資、国内製造業、そして未治療の不整脈患者数の多さによって、この分野を牽引している。
日本は成熟した電気生理学の実践に貢献しており、韓国とオーストラリアは高度なアブレーション治療の導入を支援している。インドは、民間の心臓専門医療機関が新たな検査施設を設立することで、長期的な症例数の増加が見込まれる。地域における医療機器の現地生産、専門医の育成、病院の収容能力に関する政策上の優先事項は、医療へのアクセスを改善するだろうが、診療報酬のばらつきや都市部への集中は依然として制約となっている。
中東・アフリカの心臓凍結アブレーション装置市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)8.0~9.0%で拡大すると予測されている。サウジアラビアは、病院の近代化と専門的な心血管インフラへの投資に支えられ、最大の市場となっている。それに続くのが、先進的な民間病院と公立病院を有するアラブ首長国連邦である。
南アフリカは、三次心臓センターを通じてサハラ以南地域における導入を牽引している。中東・アフリカのその他の地域では、電気生理学者の不足、資金制約、保険適用範囲の不均一性により、需要が依然として限定的である。湾岸諸国では石油収入で整備された医療インフラが機器の導入を支えている一方、より広範な地域における普及は、研修提携、紹介ネットワーク、そして安定したカテーテル供給体制に依存している。
セグメンテーション分析
製品
製品セグメントは、2026年から2034年の間に年平均成長率(CAGR)10.0~11.0%を記録すると予測されています。心臓凍結アブレーション装置市場の範囲には、冷媒供給を制御する設備システムと、制御された病変を作成する使い捨てカテーテルが含まれます。購入決定は、コンソールの互換性、処置ごとのカテーテルコスト、温度安定性、サービス範囲、マッピングの相互運用性、および耐久性のある電気的絶縁を裏付ける証拠のバランスを考慮して行われます。
- システム:システムは、冷却療法の実施における基盤となるもので、冷媒流量、カテーテル温度、処置データ、および蒸気回収を制御します。病院は、信頼性、保守契約、スタッフの習熟度、および既存の電気生理学インフラとの互換性を重視します。
- カテーテル:カテーテルは一般的に処置に特化した消耗品であるため、最大の製品カテゴリーを占めています。需要は、繰り返し使用されること、バルーンを用いた肺静脈隔離術、局所病変の治療、そしてカテーテルの操縦性や組織接触性能の継続的な向上によって支えられています。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)9.8~10.8%を記録すると予測されています。成長を牽引するのは心房細動治療ですが、心室頻拍は技術的に高度な開発が求められる分野です。アプリケーションの拡大は、病変の深さ、解剖学的アクセス性、不整脈のメカニズム、マッピング精度、および高周波エネルギーやパルス電場エネルギーとの比較エビデンスに依存します。
- 心房細動:クライオバルーンシステムは肺静脈隔離のための標準化された解剖学的アプローチを提供するため、心房細動が主な適用対象となっています。早期のリズムコントロール戦略と診断件数の増加により、高容量の電気生理学センターへの紹介件数が増加しています。
- 心室頻拍:心室頻拍は、深部や到達困難な基質に対して高度な凍結療法が有効な場合があるという特殊な機会を提供する。その導入には、説得力のある安全性のエビデンス、マッピングの統合、そして経験豊富な多職種チームが必要となる。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)10.2~11.2%で拡大すると予測されています。心臓アブレーションには画像診断、麻酔、電気生理学システム、訓練を受けた人員、および緊急対応が必要となるため、現在、病院が市場を支配しています。専門センターは処置の集中度を高める一方、外来手術センターは、診療報酬制度、患者選択プロトコル、および当日実施のワークフローが整備されるにつれて、最も大きな成長の可能性を秘めています。
- 病院:病院は、その設備投資能力、心臓外科手術体制、集中的なモニタリング、そして多職種チームといった強みから、依然として最大のユーザー層となっています。また、学術機関も臨床試験、研修、ガイドラインの実施などを通じて、医療機器の普及に影響を与えています。
- 専門センター:専門センターは電気生理学の専門知識を集約しており、高い処置処理能力を実現できます。これらのセンターにおける購買上の優先事項には、ワークフローの標準化、迅速な手術室の回転率、予測可能な消耗品の供給、および差別化された不整脈治療経路が含まれます。
- 外来手術センター:心臓アブレーションに対する診療報酬の拡大に伴い、外来手術センターは急成長が見込まれる分野です。導入が進むためには、厳選された患者、効率的な技術、万全な緊急搬送プロトコル、そして豊富な手術経験を持つ術者が不可欠です。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
病院 |
高い |
EP拡張 |
成熟した |
|
専門センター |
中くらい |
ワークフローに焦点を当てる |
スケーリング |
|
外来手術センター |
低い |
外来アブレーション |
新興 |
心臓凍結アブレーション装置市場の成長要因と影響分析
心房細動の診断と早期リズムコントロールの拡大
心房細動と診断される患者数の増加に伴い、リズムコントロール手術の対象となる患者数も増加しています。発表された疫学データによると、心房細動の世界的な有病率は2010年の3350万人から2019年には5900万人に増加しており、45歳以上の人の生涯有病率は3~5人に1人程度です。心電図、ホルター心電図、ウェアラブルデバイスを用いた早期診断は、専門医の診察を迅速化するのに役立つ可能性があります。電気生理学的処置に信頼性の高い肺静脈隔離とプロトコルの標準化が必要な場合、凍結アブレーションを提供する側が有利になります。商業的な影響はカテーテルだけでなく、コンソール、シース、マッピングとの互換性、メンテナンス、医師のトレーニング、市販後のエビデンス生成にも及びます。とはいえ、切り替えは症状、併存疾患、患者の好み、支払い、エネルギー源間の競争によって左右されます。
再現性の高い単回投与ワークフローに対する臨床医の嗜好
クライオバルーンアブレーションは、肺静脈周囲に円周状の病変を形成するように設計された、解剖学に基づいた単回照射アプローチです。このワークフローにより、ポイントごとの病変形成への依存度を低減し、熟練した術者間で一貫性を確保できます。メドトロニック社は、クライオバルーン技術を用いた患者数が100万人を超えていることを挙げており、これは広く普及していることと、互換性のあるデバイスの確立されたポートフォリオが存在することを示しています。この技術の予測可能性により、病院はスケジューリング、スタッフ研修、在庫管理、および手順の標準化に関して計画を立てることができます。バルーンのコンプライアンス、カテーテルの操作、温度管理、およびマッピングにおけるメーカーによる改善は、パルスフィールドアブレーションの競合製品に直面しても、普及を維持することができます。市場における最大の効果は、肺静脈隔離における予測可能性を優先し、クライオコンソールデバイスを所有する施設で見られるでしょう。
外来診療報酬と医療提供体制の多様化
2026年1月1日から外来手術センターにおける心臓カテーテルアブレーションに対する米国メディケアの適用範囲が拡大されることで、外来手術の増加に向けた構造的な道筋が生まれる。対象となる外来センターは、病院の電気生理検査室の負担を軽減しつつ、必要な患者に対してより費用対効果の高い治療法を採用できるようになる。医療機器メーカーは、より小型の機器構成、消耗品の信頼できるサプライチェーン、スタッフ研修、緊急時対応計画などを設計することで、このアプローチに適応する必要がある。州ごとの基準の違い、術者の資格、麻酔の利用可能性、患者の移送、その他の要因により、導入には時間がかかるだろう。しかし、この政策によって外来手術センターの戦略的重要性は高まり、医療機器業界は有効性とコスト削減効果を証明するよう促されることになる。
心臓凍結アブレーション装置市場の将来動向
マルチモダリティ電気生理学プラットフォーム
心臓凍結アブレーション機器市場の動向は、単独のエネルギー決定ではなく、複数のモダリティを組み合わせた購入をますます反映するようになるでしょう。パルスフィールドアブレーションは、すでに高周波と凍結療法を利用できる電気生理学ラボで導入されており、それぞれ異なる解剖学的適用、異なる適応症、およびオペレーターの個人的な好みに応じて使用されています。将来のコンソールでは、共通のマッピングインターフェース、共通の手順記録、およびエネルギーオプションに重点を置く必要があります。凍結療法企業は、凍結の適用によって、作成される独自の病変、手順の予測可能性、または手順の安全性に関してどのような違いが生じるかを示す必要があります。相互運用性とエビデンスに基づいた患者選択が、既存の設備ベースに対する競争優位性を高めるでしょう。
データに基づいた凍結投与と予測ワークフローのサポート
将来のシステムには、より詳細な温度曲線、隔離までの時間測定、圧力情報、解剖学的信号、および自動化された手順文書化機能が組み込まれることが期待されます。アルゴリズムは、医師が凍結時間を選択し、不十分な組織接触を特定し、臨床判断を維持しながら不要な適用を減らすのに役立つ可能性があります。これらの機能は、拡大する電気生理学チーム全体で一貫性を向上させ、施設間の品質ベンチマークをサポートする可能性があります。予測機能が治療提供に影響を与える前に、製造業者は、前向き検証、サイバーセキュリティ管理、透明性のある意思決定ロジック、および規制当局の承認を必要とします。データに基づいた差別化は、デバイスのパフォーマンスを手順時間、再発、再介入、およびリソース利用と関連付けることで、価値に基づく契約をサポートする可能性もあります。
心臓凍結アブレーション装置市場の機会
アジア太平洋地域における地域密着型の製造・研修ネットワーク
カテーテル組立、コンソール保守、電気生理学教育の地域密着型サービスへの投資は、中国、インド、東南アジア全域へのアクセス拡大につながる可能性がある。輸入システムは、主要都市の病院以外では、価格、保守、調達、供給継続性の面で障壁に直面する。メーカーは、地域ごとの部品調達、認定修理能力、体系的な医師研修、三次心臓医療機関との提携を通じて、これらの制約に対処できる。商業プログラムは、十分なマッピングインフラと持続的な患者紹介量を有するセンターを優先すべきである。医療経路や解剖学的診療パターンは地域によって異なるため、地域の臨床エビデンスが重要となる。ハブ・アンド・スポーク型の研修モデルは、オペレーターの自信を高めると同時に、サプライヤーが小規模な地方市場に参入する前にリファレンスサイトを確立することを可能にする。
複雑な心室基質に対する専門的な凍結療法
心室頻拍は、従来の心内膜アプローチでは深部、心筋内、または解剖学的にアクセス困難な不整脈原性組織によって制限される可能性があるため、投資機会となります。開発者は、複雑な心室基質向けに設計された特殊なカテーテル、より深い冷却プロファイル、および統合されたマッピングワークフローを追求することができます。臨床プログラムは、まず経験豊富な施設で治療を受ける明確に定義された患者に焦点を当て、エンドポイントとして急性不整脈の停止、病変の持続性、安全性、および再介入を網羅する必要があります。電気生理学研究者とのパートナーシップは、プロトコルの開発と規制当局との連携を加速させることができます。差別化に成功すれば、肺静脈隔離術以外の収益源を多様化できますが、技術的なリスク、対象となる患者数の少なさ、および厳しいエビデンス要件のため、規律ある適応選択が不可欠です。
最近の動向
- 2025年12月: AtriCure社は、パルスフィールドアブレーションと高度な高周波エネルギーを組み合わせたデュアルエネルギープラットフォームと、同社のEnCompassクランプを用いた初の患者治療に成功したと発表した。最初の2件の手術では、60秒未満でボックス病変が形成された。この製品は凍結療法ではないものの、外科的心臓アブレーションにおけるマルチモダリティ競争の激化を示している。
- 2025年11月:メディケア・メディケイドサービスセンターは、外来手術センターにおける心臓カテーテルアブレーション手術の保険適用を最終決定し、2026年1月1日から施行することになった。この方針により、メドトロニック社やボストン・サイエンティフィック社などの製造業者にとって新たな治療機会が生まれる一方、施設側は適切な電気生理学的インフラ、人員配置、患者選択基準、および緊急時対応プロトコルを確立する必要がある。
- 2024年4月: AtriCure社は、FDAの510(k)承認取得後、米国でcryoSPHERE+プローブを発売しました。このデバイスは、従来のcryoSPHEREプローブと比較して、強化された断熱材を使用することで凍結時間を25%短縮しています。本製品は、心臓リズムの矯正ではなく、術後疼痛に対する一時的な末梢神経アブレーションを目的としていますが、制御された極低温送達への継続的な投資を示しています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -