
Markt für Kardial Pacing: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Herzschrittmacher (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (implantierbare Herzschrittmacher, externe Herzschrittmacher); Endnutzer (Krankenhäuser, ambulante Operationszentren) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00027677
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


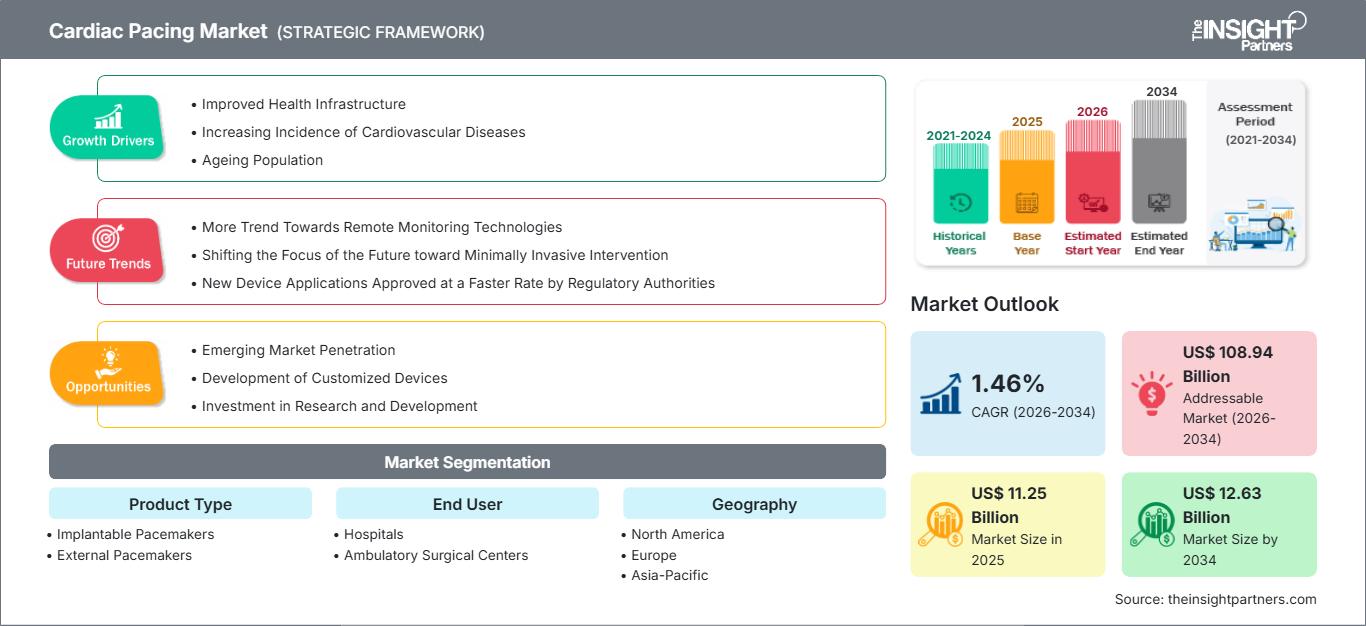
Marktgröße 2025
11,25 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
12,63 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
1,46 %
Wachstumsrate
Adressierbarer Markt
108,94 Mrd. US-Dollar
(2026–2034)
Der Markt für Herzschrittmacher wurde 2025 auf 11,25 Milliarden US-Dollar geschätzt und soll bis 2034 auf 12,63 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,46 % im Zeitraum 2026–2034 entspricht. Die Nachfrage konzentriert sich weiterhin auf die klinische Behandlung von Bradyarrhythmien, AV-Block, Sinusknotenfunktionsstörungen und ausgewählten Fällen von Herzinsuffizienz. Das Marktwachstum verläuft moderat, da Austauschverfahren, Preiskontrollen und etablierte Implantationsraten die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen und den technologischen Fortschritt ausgleichen.
Nordamerika bleibt das wichtigste Handelszentrum mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,2–1,6 % bis 2034. Das Marktwachstum im Bereich der Herzschrittmacher in dieser Region wird durch eine etablierte elektrophysiologische Infrastruktur, die umfassende Kostenerstattung für medizinisch notwendige Implantationen und die rasche Verbreitung von kabellosen und Reizleitungs-basierten Schrittmachern gestützt. Die Verfügbarkeit spezialisierter Implantationszentren und vernetzter Nachsorgeplattformen generiert zudem wiederkehrende Einnahmen aus Ersatzgeräten, Programmiergeräten, Elektroden und Überwachungsdiensten.
Marktanalyse und Einblicke für Herzschrittmacher
- Nordamerika: Die Region hatte 2025 einen Anteil von 42–44 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 1,2 und 1,6 % verzeichnen, unterstützt durch spezialisierte Kapazitäten, Kostenerstattung, Ersatzbedarf und die frühzeitige Einführung neuer Technologien.
- USA: Das Land repräsentierte 2025 82–84 % des nordamerikanischen Umsatzes und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 1,1 und 1,5 % wachsen, was auf einen hohen Zugang zu den Verfahren und den Austausch installierter Geräte zurückzuführen ist.
- Europa: Europa hielt 2025 einen Anteil von 30–32 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 1,0 und 1,4 % wachsen. Deutschland ist führend in der regionalen Nachfrage, während Großbritannien, Frankreich, Italien und Spanien weiterhin ein beträchtliches Implantationsvolumen aufweisen.
- Asien-Pazifik: Die Region repräsentierte 2025 19–21 % des Umsatzes und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2,2 und 2,8 % verzeichnen. China ist mengenmäßig führend, während Japan, Indien, Südkorea und Australien den Zugang zu fortschrittlichen Herzschrittmachern erweitern.
- Größtes Segment: Implantierbare Herzschrittmacher hatten im Jahr 2025 einen geschätzten Marktanteil von 89–91 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 1,3 und 1,7 % wachsen, was den Bedarf an permanentem Rhythmusmanagement widerspiegelt.
- Wachstumsstarkes Segment: Externe Herzschrittmacher erreichten im Jahr 2025 einen geschätzten Marktanteil von 9–11 % und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2,0 und 2,6 % verzeichnen, was auf Notfall- und temporäre Schrittmacheranwendungen zurückzuführen ist.
- Die wichtigsten analysierten Unternehmen: BIOTRONIK SE & Co. KG, Boston Scientific Corporation, Medtronic plc, Abbott Laboratories, LivaNova PLC, Lepu Medical Technology (Beijing) Co., Ltd., Osypka Medical GmbH, Shree Pacetronix Ltd., Medicoweb und MicroPort CardioFlow Medtech Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Herzschrittmachertechnologie hat sich von der Impulsgebung mit fester Frequenz zu hochentwickelten, programmierbaren Systemen mit Diagnose-, MRT- und Telemetriefunktionen sowie Software zur Reduzierung unnötiger ventrikulärer Stimulation weiterentwickelt. Entsprechend hat sich auch der Herstellungsprozess weiterentwickelt – von größeren Schaltkreisen über hermetisch abgedichtete Systeme bis hin zu Batterien, Elektrodenmaterialien und Softwareentwicklung. Kabellose Schrittmacher und Reizleitungsstimulatoren treiben die Produktinnovation voran, doch traditionelle transvenöse Schrittmacher bleiben aufgrund der hohen Vertrautheit der Ärzte mit ihnen, der erweiterten Indikationen, der vorhandenen Infrastruktur und der bewährten Verfahren in führenden Herzzentren weiterhin unverzichtbar.
Die Marktprognose für Herzschrittmacher zeigt, dass sich die zukünftigen Wachstumschancen im asiatisch-pazifischen Raum, in ausgewählten Ländern des Nahen Ostens und in unterversorgten städtischen Gebieten mit zunehmender Expertise in der Elektrophysiologie weiterentwickeln werden. Investitionen werden sich weiterhin auf katheterbasierte Systeme, physiologische Stimulation, langlebige Batterien und interoperables Monitoring konzentrieren. Die bedingte MRT-Zulassung und die erweiterte Zulassung von Schrittmachersonden können die Akzeptanzrate steigern, während die öffentliche Förderung von Kliniken der Maximalversorgung das Potenzial für zusätzliche Eingriffe erhöht. Der Erfolg der Anbieter hängt jedoch maßgeblich von Schulungen, der Generierung von Evidenz, der Marktbeobachtung und nachhaltigen Preisstrategien ab.
Berichtsumfang zum Markt für Herzschrittmacher
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 11,25 Milliarden US-Dollar |
| Marktgröße bis 2034 | 12,63 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 1,46 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Herzschrittmacher
Zu den Wachstumstreibern des Marktes für Herzschrittmacher zählen die alternde Bevölkerung, die verbesserte Erkennung von Herzrhythmusstörungen und der steigende Bedarf an Ersatzgeräten bei Patienten, die bereits einen Herzschrittmacher getragen haben. Herz-Kreislauf-Erkrankungen waren im Jahr 2022 weltweit für schätzungsweise 19,8 Millionen Todesfälle verantwortlich, was etwa 32 % aller Todesfälle weltweit entspricht.
Die Wertschöpfungskette umfasst Krankenhäuser, Elektrophysiologen, Gerätehersteller, Komponentenlieferanten, Distributoren und Anbieter von Fernüberwachungssystemen. Die Fertigung erfordert den Zugang zu Spezialbatterien, Halbleitern, Leitungen, Elektroden, Sterilisationsverfahren und validierter Software. Lange Qualifizierungszeiten verhindern einen schnellen Lieferantenwechsel, während die Anforderungen an Dokumentation und Rückverfolgbarkeit Herstellern, die über die gesamte Lebensdauer des Geräts hinweg eine hohe Qualität gewährleisten können, einen Wettbewerbsvorteil verschaffen.
Der Wettbewerb basiert auf der Zuverlässigkeit der Produkte, der Batterielebensdauer, der MRT-Kompatibilität, den physiologischen Schrittmacherfunktionen und der Vernetzung für die Nachsorge. Medtronic plc, Abbott Laboratories, Boston Scientific Corporation und BIOTRONIK SE & Co. KG sichern ihre Marktpositionen im Krankenhaussektor durch ihre Produktportfolios im Bereich Herzrhythmusgeräte und ihre klinischen Netzwerke. Spezialisten konkurrieren über Preisstrategien, lokale Präsenz oder Herzschrittmacherkomponenten.
Darüber hinaus unterstreicht die Marktanalyse für Herzschrittmacher die wachsende Bedeutung von Unternehmen wie MicroPort CardioFlow Medtech Corporation, Lepu Medical Technology (Beijing) Co., Ltd., Shree Pacetronix Ltd., Osypka Medical GmbH, Medicoweb und LivaNova PLC in bestimmten Regionen. Zu den Entwicklungsschwerpunkten dieser Unternehmen zählen kabellose Systeme, die Stimulation des linken Tawara-Schenkels, die Fernübertragung von Daten und Partnerschaften für die Fertigung in Schwellenländern. Abbott prognostizierte für das zweite Quartal 2025 ein Wachstum von 10 % im Segment Herzrhythmusmanagement.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Herzschrittmacher: Strategische Einblicke
Regionale Einblicke
Markt für Herzschrittmacher in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 42–44 % im Bereich Herzschrittmacher und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,2–1,6 % wachsen. Hochentwickelte elektrophysiologische Systeme, eine strukturierte Kostenerstattung, hochintensive Diagnostik und häufige Generatorwechsel sorgen für einen stetigen Umsatzstrom. Krankenhäuser implementieren zudem MRT-kompatible Systeme, Fernüberwachung, Schrittmachersonden mit Reizleitungssystem und kabellose Designs früher als viele andere neu gegründete Gesundheitseinrichtungen.
Das Wachstum ist aufgrund der bereits etablierten Implantationsverfahren und des Preisdrucks seitens der Käufer weiterhin moderat. Es besteht jedoch noch Potenzial für Wertsteigerungen durch längere Akkulaufzeiten, weniger Komplikationen, Nachsorge mittels Software und klinische Schulungen. Abbott prognostiziert, dass bis 2030 in den USA 12,1 Millionen Patienten an Herzrhythmusstörungen leiden werden. Daher ist die langfristige Sicherstellung einer effektiven Rhythmuskontrolle unerlässlich.
US-Markt für Herzschrittmacher
Die USA trugen 2025 zu 82–84 % zum nordamerikanischen Umsatz bei und werden voraussichtlich bis 2034 ein jährliches Wachstum von 1,1–1,5 % verzeichnen. Hohe Implantationsraten, ein gut ausgebautes Überweisungsnetzwerk, die Kostenübernahme durch Medicare und die schnelle Übernahme neuer Techniken durch Spezialisten treiben die Nachfrage an. Austausche führen zu einer stabilen installierten Basis; kabellose Herzschrittmacher bieten Patienten mit einem Risiko für Komplikationen an der Implantattasche oder der Elektrode neue Optionen.
Medtronic plc, Abbott Laboratories, Boston Scientific Corporation und BIOTRONIK SE & Co. KG sind sowohl im klinischen als auch im kommerziellen Bereich vertreten. Der Anwendungstrend geht zunehmend in Richtung Zweikammer-Herzschrittmacher ohne Elektroden und Stimulation des linken Tawara-Schenkels, sofern dies anatomisch und indikationsbedingt geeignet ist. Laut Abbott benötigen etwa 80 % der Patienten mit Herzschrittmachern eine Zweikammerstimulation. Die Zulassung des INGEVITY+ von Boston Scientific in den USA basierte auf Daten von 400 Patienten.
Europäischer Markt für Herzschrittmacher
Europa repräsentierte 2025 30–32 % des Umsatzes und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 1,0–1,4 % verzeichnen. Deutschland zeichnet sich durch seine Kompetenz in der Durchführung von Eingriffen, seine spezialisierten Zentren und seine strukturierten Erstattungsprozesse aus. Großbritannien nutzt zentralisierte Beschaffung und legt einen zunehmenden Fokus auf physiologische Stimulation, wobei aufgrund von Budgetbeschränkungen die Lebenszyklusanalyse im Vordergrund steht. Frankreich fördert die Akzeptanz durch etablierte Netzwerke in der kardiologischen Versorgung und die Generierung klinischer Evidenz. Italien und Spanien weisen ein hohes Eingriffsvolumen auf, jedoch sind regionale Beschaffungsrichtlinien und Krankenhausbudgets die Treiber der Technologieakzeptanz. Boston Scientific erhielt im September 2025 die europäische Zulassung zur Erweiterung der Indikationen für INGEVITY+ zur Stimulation des linken Tawara-Schenkels bei über 1.100 Patienten.
In all diesen Ländern sorgt der Bedarf an Ersatzimplantaten für eine stabile Nachfrage, während vernetzte Implantate die Anzahl unnötiger Arztbesuche reduzieren. MRT-Fähigkeit, Fernüberwachung und Reizleitungssystem-Stimulation gewinnen bei Ausschreibungen an Bedeutung. Die Anbieter müssen die europäische Medizinprodukteverordnung, die unterschiedlichen Erstattungsbedingungen in den einzelnen Ländern sowie die Anforderungen an die Evidenz nach der Markteinführung erfüllen und gleichzeitig die Weiterbildung von Ärzten fördern.
APAC-Markt für Herzschrittmacher
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 19–21 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 2,2–2,8 % verzeichnen. China ist aufgrund des Krankenhausausbaus und der heimischen Produktion führend in der Region, während Japan ein hochentwickelter, aber alternder Markt bleibt. Indien bietet ein erhebliches ungenutztes Marktpotenzial, da die spezialisierten kardiologischen Leistungen auch außerhalb der großen Metropolen verfügbar sind.
Südkorea und Australien fördern die Einführung vernetzter und MRT-kompatibler Geräte durch ausgereifte klinische Systeme. Gezielte Investitionen in Krankenhäuser, lokale Produktion und die Weiterbildung von Ärzten verbessern den Zugang. MicroPort vermarktet Bluetooth-fähige Herzschrittmacher mit Fernüberwachung und physiologischer Stimulationsfunktion und demonstriert damit die zunehmende Produktqualität in der Region.
Markt für Herzschrittmacher im Nahen Osten und Afrika
Der Nahe Osten und Afrika hatten 2025 einen geschätzten Anteil von 4–6 % und werden voraussichtlich bis 2034 ein jährliches Wachstum von 1,8–2,4 % verzeichnen. Saudi-Arabien führt die regionalen Ausgaben an, da die Modernisierung von Krankenhäusern und der Ausbau der spezialisierten kardiologischen Infrastruktur die Behandlungskapazität erhöhen. Die VAE fördern die Einführung von Premium-Geräten durch konzentrierte tertiäre Versorgung und Medizintourismus.
Südafrika bleibt der wichtigste Markt in Subsahara-Afrika, während der Rest des Nahen Ostens und Afrikas mit Kostenproblemen und einem Mangel an Elektrophysiologen zu kämpfen hat. Investitionen in die Krankenhausinfrastruktur, eine zuverlässige Stromversorgung, Katheterisierungseinrichtungen, sterile Lieferketten und digitale Patientenakten sind notwendig, um sichere Implantationen und Nachsorge auch außerhalb der Großstädte zu ermöglichen.
Segmentierungsanalyse
Produkttyp
Für den Produktbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 1,4–1,8 % prognostiziert. Der Markt für Herzschrittmacher umfasst in diesem Segment implantierbare und externe Herzschrittmacher, wobei deren jeweilige klinische Rolle unverändert bleibt. Implantierbare Systeme generieren den Großteil der wiederkehrenden Umsätze durch dauerhafte Therapien, Austausch und zugehörige Elektroden, während externe Geräte weiterhin strategisch wichtig für die temporäre Stabilisierung, die postoperative Versorgung, die Notfallbehandlung und die Überbrückung bis zur definitiven Therapie sind.
- Implantierbare Herzschrittmacher: Diese Geräte sind führend, da sie eine langfristige Rhythmuskorrektur bei klinisch relevanter Bradykardie und Reizleitungsstörungen ermöglichen. Innovationen konzentrieren sich auf die kabellose Implantation, die physiologische Stimulation, die Ferndiagnostik, die MRT-Kompatibilität und die verlängerte Batterielebensdauer.
- Externe Herzschrittmacher: Die Nachfrage konzentriert sich auf Notaufnahmen, Intensivstationen, Herzchirurgie und temporäre Schrittmachertherapien. Tragbarer Betrieb, schnelle Einrichtung, zuverlässige Impulsabgabe und Kompatibilität mit den Überwachungssystemen der Klinik bestimmen die Kaufpräferenzen.
Endbenutzer
Die Endkundennachfrage wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 1,3–1,7 % verzeichnen. Krankenhäuser behalten ihre Hauptrolle, da Implantationen Bildgebung, sterile Eingriffsräume, elektrophysiologische Expertise, Programmiersysteme und Kapazitäten für das Komplikationsmanagement erfordern. Ambulante Operationszentren stellen einen selektiven Wachstumskanal dar, in dem Kostenerstattung, Patientenrisiko, Anästhesieprotokolle und Verlegungsregelungen geeignete Eingriffe unterstützen. Die Servicemodelle der Anbieter müssen daher sowohl komplexe institutionelle Kunden als auch effizienzorientierte ambulante Einrichtungen berücksichtigen.
- Krankenhäuser: Krankenhäuser dominieren den Einkauf, da sie die Diagnose, Implantation, akute Komplikationen, Geräteprogrammierung und die Langzeitnachsorge übernehmen. Universitätskliniken sind zudem führend bei der Einführung von kabellosen und Reizleitungs-Schrittmachern durch spezialisierte Teams und die Beteiligung an klinischen Studien.
- Ambulante Operationszentren: Diese Einrichtungen bieten kostengünstigere Behandlungswege für sorgfältig ausgewählte Patienten. Ihre strategische Bedeutung nimmt dort zu, wo die Vorschriften Eingriffe an Herzimplantaten zulassen und die Zentren über geeignete Kapazitäten für Bildgebung, Anästhesie, Infektionskontrolle, Notfalltransport und Nachsorge verfügen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Krankenhäuser |
Hoch |
Physiologische Schrittmacherfunktion |
Reifen |
|
Ambulante Operationszentren |
Medium |
Ambulante Implantation |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Herzschrittmacher
Alternde Bevölkerungen erweitern die Basis behandelbarer Rhythmusstörungen
Der natürliche Alterungsprozess, der zu degenerativen Veränderungen im Reizleitungssystem des Herzens führt, trägt zu einer erhöhten Prävalenz von Sinusknotenfunktionsstörungen und AV-Blöcken bei und sichert somit den anhaltenden Bedarf an Herzschrittmachern in Industrie- und Entwicklungsländern. Ältere Patienten erhalten zudem häufiger die Diagnose einer klinisch relevanten Bradyarrhythmie im Rahmen von diagnostischen Tests. Laut WHO-Statistiken starben im Jahr 2022 etwa 19,8 Millionen Menschen an Herz-Kreislauf-Erkrankungen, fast 75 % davon in Ländern mit niedrigem und mittlerem Einkommen. Die wirtschaftlichen Folgen dieser Entwicklung betreffen nicht nur den Bedarf an Erstimplantationen, sondern auch die steigende Lebenserwartung, die Batteriewechsel und telemedizinische Nachsorgeuntersuchungen erforderlich macht.
Kabellose und physiologische Schrittmacher verbessern die klinische Differenzierung
Kabellose Herzschrittmacher eliminieren die subkutane Tasche des Generators und transvenöse Elektroden und lösen so Probleme wie Elektrodenbruch, Infektionen, Dislokation und Einklemmung. Dank der Zweikammerkommunikation und der Möglichkeit zur Entfernung des Generators können kabellose Herzschrittmacher für mehr Patientengruppen in Betracht gezogen werden. Abbott gibt an, dass die AVEIR-Geräte des Unternehmens direkt über einen Katheter ins Herz eingeführt werden und keine Herzelektroden benötigen. Boston Scientific hingegen hat die Indikationen für Schrittmacherelektroden auf den Bereich des linken Tawara-Schenkels erweitert. Wettbewerbsfähigkeit hängt daher nicht nur von der einfachen Impulsabgabe ab, sondern auch vom Verfahren, der Synchronisation, der Batterieleistung und den Behandlungsergebnissen. Dies hat insbesondere in spezialisierten Kliniken mit Schulungsmöglichkeiten für das Personal in neuen Verfahren Auswirkungen. Die Akzeptanz wird von den Behandlungskosten, der Evidenz, der Entfernung des Generators und einem Gesamtkostenvergleich abhängen.
Fernüberwachung stärkt das lebenslange Gerätemanagement
Die Möglichkeit der Nachsorge unterstützt das medizinische Personal bei der Beurteilung des Gerätezustands, der Batterielebensdauer, von Rhythmusstörungen und ausgewählten Warnmeldungen, ohne dass ein persönlicher Besuch erforderlich ist. Die Fernüberwachung ist besonders nützlich für ältere Menschen, ländliche Gebiete und große Kliniken mit vielen implantierten Geräten. BIOTRONIK bietet bereits seit 2000 die Heimüberwachung von Herzimplantaten an, während MicroPort die Fernüberwachung für seine Herzschrittmacher per Bluetooth-Technologie bereitstellt. Die Marktvorteile ergeben sich durch Wettbewerbsvorteile, effizientere Arbeitsabläufe für Ärzte und die frühzeitige Erkennung von Geräteproblemen. Eine erfolgreiche Implementierung erfordert interoperable Datensysteme, sichere Datenübertragung, eine zuverlässige Patientenintegration und klar definierte Verfahren für das Warnmeldungsmanagement.
Zukunftstrends auf dem Markt für Herzschrittmacher
Modulare kabellose Systeme werden die personalisierte Therapie erweitern
Die Trends im Markt für Herzschrittmacher zeigen, dass modulare intrakardiale Geräte, die je nach Rhythmusbedarf eine Stimulation des Vorhofs, der Kammer oder beider Kammern ermöglichen, zunehmend an Bedeutung gewinnen. Zukünftige Plattformen werden sich auf die Kommunikation zwischen den Geräten, die Rückholbarkeit, die Aufrüstbarkeit und die Energieoptimierung konzentrieren. Im Mai 2026 begann BIOTRONIK mit den ersten europäischen Implantationen des experimentellen kabellosen LivIQ-Systems, um die atrioventrikuläre Synchronisation in Ruhe und unter körperlicher Belastung zu untersuchen. Mit zunehmender Datenlage wird sich der Entscheidungsprozess für die Beschaffung über den Implantationserfolg hinaus auf die chronische Synchronisation, die Vorgehensweise bei einem Austausch, die Rückholbarkeit und die Gesamtbetriebskosten ausweiten. Der Wettbewerb wird Unternehmen belohnen, die eine zuverlässige Kommunikation der intrakardialen Geräte und ein adäquates Schulungsprogramm für Ärzte gewährleisten.
Die Stimulation des Reizleitungssystems wird die Portfoliogestaltung beeinflussen
Die Stimulation der natürlichen Reizleitungsbahnen des Herzens dürfte sich als Alternative zur konventionellen rechtsventrikulären Stimulation etablieren. Die Stimulation des linken Tawara-Schenkels kann bei ausgewählten Patienten die ventrikuläre Synchronität verbessern und lenkt die Investitionen in kompatible Elektroden, Implantationssysteme, Programmiergeräte und die klinische Ausbildung. Boston Scientific erhielt im September 2025 die europäische Zulassung für eine erweiterte Indikation von INGEVITY+, die die Reizleitungsstimulation und -erkennung im Bereich des linken Tawara-Schenkels umfasst. Zukünftige Produktportfolios werden zunehmend traditionelle, elektrodenlose und physiologische Ansätze kombinieren, anstatt eine einheitliche Architektur zu fördern. Die Akzeptanz hängt von standardisierten Implantationstechniken, vergleichbaren Ergebnissen, der Haltbarkeit der Elektroden, Extraktionsaspekten und der Kostenerstattung durch die nationalen Gesundheitssysteme ab.
Marktchancen für Herzschrittmacher
Lokale Fertigung und Ausbildung in unterversorgten Märkten
Die Expansion in Indien, China, Südostasien, dem Nahen Osten und Afrika bietet die Chance, lokale Montage, Vertriebspartnerentwicklung, Schulungen für medizinisches Fachpersonal und gestaffelte Produktportfolios zu kombinieren. Der Bedarf ist erheblich, da mehr als drei Viertel aller kardiovaskulären Todesfälle in Ländern mit niedrigem und mittlerem Einkommen auftreten, obwohl Infrastruktur und Kosten den Zugang zu Behandlungen einschränken. Hersteller sollten neben fortschrittlichen Angeboten auch zuverlässige konventionelle Systeme priorisieren, anstatt von einer einheitlichen Akzeptanz von Premium-Geräten auszugehen. Zu den sinnvollen Investitionsbereichen gehören regulatorische Kompetenz, regionale Servicezentren, Generator- und Leitungsbestände, Programmiergeräte und Weiterbildungen im Bereich Elektrophysiologie. Partnerschaften mit Universitätskliniken können Referenzzentren etablieren, die Schulungen, die Generierung von Evidenz, die Überweisung von Patienten und eine sichere geografische Expansion unterstützen.
Lebenszyklus-Servicemodelle können wiederkehrende Einnahmen schützen
Anbieter können differenzierte Geschäftsmodelle rund um Geräteauswahl, Implantationsunterstützung, Monitoring-Registrierung, Alarmpriorisierung, Software-Updates, Ersatzplanung und dokumentierte Leistung entwickeln. Vernetzte Plattformen machen Lebenszyklusverträge zunehmend realisierbar, da Anbieter während der gesamten Implantationsphase zuverlässigen Datenzugriff und operative Unterstützung benötigen. Der Marktbericht für Herzschrittmacher sollte daher anhand des Gesamtwerts des Kundenkontos und nicht allein anhand des Preises des Generators bewertet werden. Investitionen in Cybersicherheit, mehrsprachige Patienten-Apps, automatisierte Klinikabläufe und einen schnellen Außendienst können die Kundenbindung verbessern. Anbieter sollten zudem transparente Protokolle für Produktwarnungen und Firmware-Bereitstellungen erstellen, da Gerätekorrekturen das Vertrauen in die Kaufentscheidung, die klinische Arbeitsbelastung und langfristige Lieferantenbeziehungen erheblich beeinflussen können.
Aktuelle Entwicklungen
- Mai 2026: BIOTRONIK SE & Co. KG gab die ersten europäischen Implantationen ihres kabellosen Herzschrittmachersystems LivIQ im Rahmen der klinischen Studie BIO-LivIQ bekannt. Die Studie untersucht Sicherheit, klinische Wirksamkeit und atrioventrikuläre Synchronstimulation in Ruhe und bei körperlicher Aktivität mit dem Ziel, die kabellose Therapie auf ein breiteres Patientenspektrum, einschließlich jüngerer und aktiverer Menschen, auszuweiten.
- September 2025: Die Boston Scientific Corporation erhielt die CE-Kennzeichnung für die Erweiterung der Indikation ihrer INGEVITY+ Schrittmachersonden um die Reizleitungsstimulation und -erkennung im Bereich des linken Tawara-Schenkels. Die Zulassung basiert auf Daten von über 1.100 Patienten sowie auf Labortests und Daten aus Programmiersystemen. Dies stärkt das Angebot des Unternehmens im Bereich der physiologischen Schrittmachertherapie in Europa.
- September 2025: Medtronic plc startete eine globale Zulassungsstudie zur Bewertung der Herzschrittmachertherapie bei Patienten mit Herzinsuffizienz mit erhaltener Ejektionsfraktion. Das Programm untersucht, ob ein neuer Stimulationsansatz die Behandlungsergebnisse für Patienten mit begrenzten Therapieoptionen verbessern und potenziell die Anwendungsgebiete der Stimulation über die etablierten Behandlungswege von Bradykardie und Reizleitungsstörungen hinaus erweitern kann.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -