
Mercato dell’estimulazione cardiaca: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei pacemaker cardiaci (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (pacemaker impiantabili, pacemaker esterni); utente finale (ospedali, centri chirurgici ambulatoriali) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00027677
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


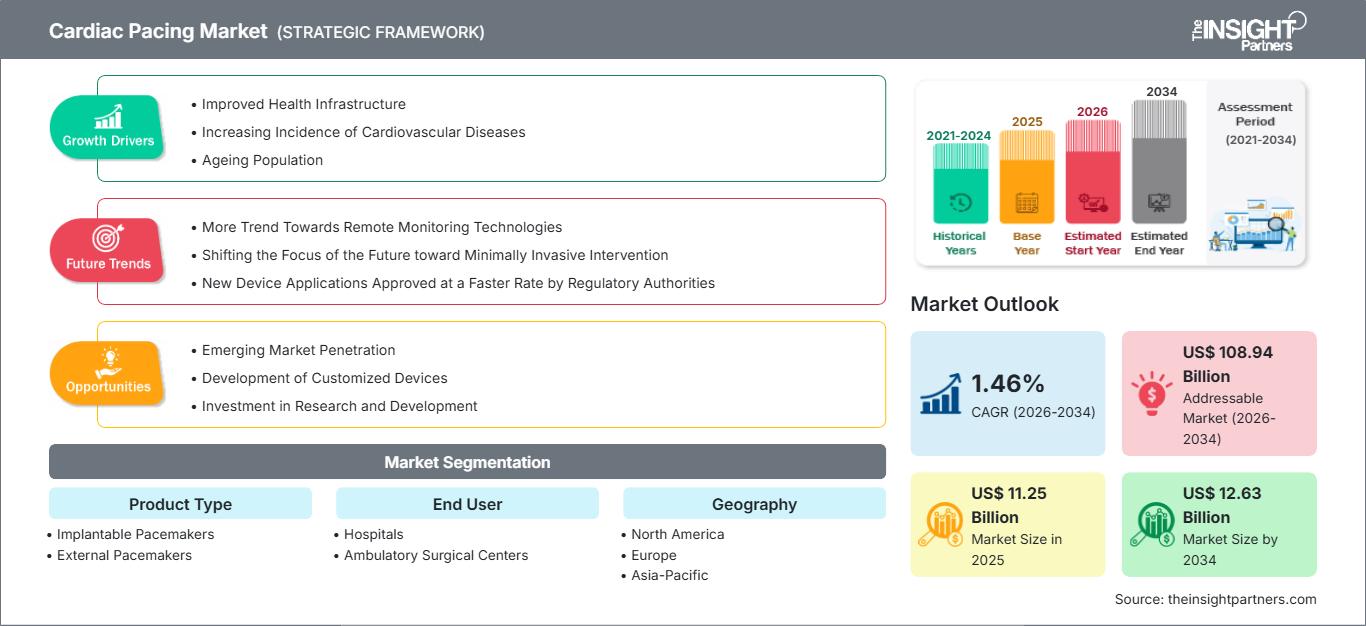
Dimensioni del mercato nel 2025
11,25 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
12,63 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
1,46 %
Tasso di crescita
Mercato di riferimento
108,94 miliardi di dollari USA
(2026-2034)
Il mercato dei pacemaker cardiaci aveva un valore di 11,25 miliardi di dollari nel 2025 e si prevede che raggiungerà i 12,63 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'1,46% nel periodo 2026-2034. La domanda rimane focalizzata sulla gestione clinica delle bradiaritmie, del blocco atrioventricolare, della disfunzione del nodo del seno e di alcuni casi di insufficienza cardiaca. L'espansione del mercato è moderata perché le procedure di sostituzione, il controllo dei prezzi e i tassi di impianto consolidati bilanciano la crescente prevalenza delle malattie cardiovascolari e il progresso tecnologico.
Il Nord America continua a rappresentare il principale centro commerciale, con un tasso di crescita annuo composto (CAGR) stimato tra l'1,2% e l'1,6% fino al 2034. Le dimensioni del mercato dei pacemaker nella regione sono sostenute da una consolidata infrastruttura di elettrofisiologia, da un ampio sistema di rimborso per gli impianti medicalmente necessari e dalla rapida adozione di pacemaker senza fili e a conduzione. La disponibilità di centri specializzati per gli impianti e di piattaforme di follow-up connesse contribuisce inoltre a generare entrate ricorrenti dalla sostituzione di dispositivi, programmatori, elettrocateteri e servizi di monitoraggio.
Analisi e approfondimenti sul mercato dei dispositivi di stimolazione cardiaca
- Nord America: La regione ha rappresentato una quota del 42-44% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) compreso tra l'1,2% e l'1,6% nel periodo 2026-2034, grazie alla capacità specialistica, alla copertura dei rimborsi, alla domanda di sostituzione e all'adozione precoce delle nuove tecnologie.
- USA: Nel 2025, il Paese ha rappresentato l'82-84% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra l'1,1% e l'1,5% nel periodo 2026-2034, grazie all'elevato accesso alle procedure e alla sostituzione dei dispositivi impiantati.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato del 30-32% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra l'1,0% e l'1,4% nel periodo 2026-2034. La Germania è leader nella domanda regionale, mentre Regno Unito, Francia, Italia e Spagna mantengono volumi di impianto consistenti.
- Asia-Pacifico: la regione ha rappresentato il 19-21% del fatturato nel 2025 e si prevede che registrerà un CAGR (tasso di crescita annuale composto) tra il 2,2% e il 2,8% nel periodo 2026-2034. La Cina è leader in termini di volume, mentre Giappone, India, Corea del Sud e Australia stanno ampliando l'accesso alla stimolazione cardiaca avanzata.
- Segmento più ampio: i pacemaker impiantabili detenevano una quota di mercato stimata tra l'89% e il 91% nel 2025 e si prevede che cresceranno a un tasso di crescita annuo composto (CAGR) compreso tra l'1,3% e l'1,7% nel periodo 2026-2034, a causa della crescente necessità di gestione permanente del ritmo cardiaco.
- Segmento ad alta crescita: i pacemaker esterni rappresentavano una quota di mercato stimata tra il 9% e l'11% nel 2025 e si prevede che registreranno un CAGR (tasso di crescita annuale composto) tra il 2,0% e il 2,6% nel periodo 2026-2034, grazie alle applicazioni di stimolazione cardiaca temporanea e di emergenza.
- Aziende chiave analizzate nel dettaglio: BIOTRONIK SE & Co. KG, Boston Scientific Corporation, Medtronic plc, Abbott Laboratories, LivaNova PLC, Lepu Medical Technology (Beijing) Co., Ltd., Osypka Medical GmbH, Shree Pacetronix Ltd., Medicoweb e MicroPort CardioFlow Medtech Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia di stimolazione cardiaca si è evoluta dalla stimolazione a frequenza fissa a sistemi sofisticati e programmabili che offrono funzionalità diagnostiche, compatibili con la risonanza magnetica, dotate di telemetria e software che riducono la stimolazione ventricolare non necessaria. Di conseguenza, anche il processo produttivo si è sviluppato, passando da circuiti più complessi a sistemi ermeticamente sigillati, batterie, materiali per gli elettrodi e sviluppo software. I dispositivi di stimolazione senza fili e gli strumenti di stimolazione del sistema di conduzione stanno guidando l'innovazione di prodotto, tuttavia i tradizionali dispositivi di stimolazione transvenosa continuano a essere fondamentali grazie alla familiarità dei medici con la chirurgia, all'ampliamento delle indicazioni, alle infrastrutture esistenti e alle procedure consolidate nei principali centri cardiologici.
Le previsioni del mercato dei dispositivi di stimolazione cardiaca indicano che le future opportunità di crescita continueranno a svilupparsi nella regione Asia-Pacifico, in alcuni paesi del Medio Oriente e in contesti urbani svantaggiati dove la competenza in elettrofisiologia è in aumento. Gli investimenti continueranno a concentrarsi su sistemi basati su catetere, stimolazione fisiologica, batterie a lunga durata e monitoraggio interoperabile. L'approvazione condizionata per la risonanza magnetica e l'approvazione estesa per gli elettrocateteri di stimolazione possono favorire i tassi di adozione, ma i finanziamenti pubblici per gli ospedali di terzo livello ampliano le opportunità in termini di volume di procedure. Ciononostante, il successo dei fornitori dipende da formazione, sviluppo di evidenze scientifiche, sorveglianza post-vendita e strategie di prezzo sostenibili.
Ambito del rapporto sul mercato della stimolazione cardiaca
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 11,25 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 12,63 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 1,46% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei dispositivi di stimolazione cardiaca
I fattori trainanti della crescita del mercato dei pacemaker cardiaci includono l'invecchiamento della popolazione, una migliore individuazione delle aritmie e il crescente bisogno di sostituzione dei pacemaker nei pazienti che ne hanno già avuti in passato. Nel 2022, le malattie cardiovascolari sono state responsabili di circa 19,8 milioni di decessi in tutto il mondo, pari a circa il 32% del totale globale.
La catena del valore comprende ospedali, elettrofisiologi, produttori di dispositivi, fornitori di componenti, distributori e aziende di monitoraggio remoto. La produzione richiede l'accesso a batterie speciali, semiconduttori, cavi, elettrodi, processi di sterilizzazione e software validati. I lunghi periodi di qualificazione non consentono un rapido cambio di fornitore, mentre i requisiti di documentazione e tracciabilità creano un vantaggio per quei produttori in grado di garantire un'elevata qualità per l'intero ciclo di vita del dispositivo.
La rivalità competitiva si basa sull'affidabilità dei prodotti, sulla durata delle batterie, sulla compatibilità con la risonanza magnetica, sulle capacità di stimolazione fisiologica e sulla connettività per il follow-up. Medtronic plc, Abbott Laboratories, Boston Scientific Corporation e BIOTRONIK SE & Co. KG proteggono le proprie posizioni nei mercati ospedalieri grazie a portafogli di dispositivi per la gestione del ritmo cardiaco e a reti cliniche. Gli specialisti competono sul posizionamento dei costi, sulla presenza locale o sui componenti dei pacemaker.
Inoltre, l'analisi del mercato della stimolazione cardiaca evidenzia la crescente importanza di attori quali MicroPort CardioFlow Medtech Corporation, Lepu Medical Technology (Beijing) Co., Ltd., Shree Pacetronix Ltd., Osypka Medical GmbH, Medicoweb e LivaNova PLC in determinate regioni. Le priorità di sviluppo delle aziende includono sistemi senza fili, stimolazione dell'area del fascio di His sinistro, trasferimento dati remoto e partnership per la produzione nei mercati emergenti. Abbott ha riportato una crescita del 10% nel secondo trimestre del 2025 per il suo segmento di gestione del ritmo cardiaco.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi di stimolazione cardiaca: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei dispositivi di stimolazione cardiaca
Nel 2025, il Nord America deteneva una quota di mercato del 42-44% nel settore dei pacemaker cardiaci e si prevede che crescerà a un tasso annuo composto (CAGR) dell'1,2-1,6% nel periodo 2026-2034. Sistemi di elettrofisiologia ben sviluppati, una struttura di rimborso adeguata, diagnostica ad alta intensità e frequenti sostituzioni dei generatori garantiscono un flusso di entrate costante. Gli ospedali implementano inoltre sistemi compatibili con la risonanza magnetica, il monitoraggio remoto, gli elettrocateteri per la stimolazione del sistema di conduzione e i dispositivi senza fili prima di molte altre organizzazioni sanitarie di nuova costituzione.
La crescita rimane moderata a causa delle procedure di impianto già consolidate e della pressione sui prezzi esercitata dagli acquirenti. Tuttavia, vi è ancora margine per incrementare il valore offrendo una maggiore durata della batteria, minori complicazioni, monitoraggio tramite software e formazione clinica. Abbott ha stimato che entro il 2030 negli Stati Uniti ci saranno 12,1 milioni di pazienti affetti da aritmie, pertanto garantire una capacità di gestione del ritmo a lungo termine è essenziale.
Mercato statunitense dei dispositivi di stimolazione cardiaca
Nel 2025 gli Stati Uniti hanno rappresentato l'82-84% del fatturato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) dell'1,1-1,5% fino al 2034. L'elevato tasso di impianto, la rete di riferimento, la copertura Medicare e la rapida adozione delle tecniche da parte degli specialisti guidano la domanda. Le sostituzioni creano un effetto di base installata stabile; i pacemaker senza fili offrono opzioni per i pazienti a rischio di complicanze legate alla tasca o agli elettrocateteri.
Medtronic plc, Abbott Laboratories, Boston Scientific Corporation e BIOTRONIK SE & Co. KG sono presenti sia in ambito clinico che commerciale. La tendenza applicativa è sempre più orientata verso i pacemaker bicamerali senza fili e la stimolazione dell'area del fascio di His sinistro nei casi in cui l'anatomia e le indicazioni lo consentano. Abbott afferma che circa l'80% dei pazienti con pacemaker necessita di stimolazione bicamerale e che il dispositivo INGEVITY+ di Boston Scientific negli Stati Uniti è stato indicato sulla base dei dati di 400 pazienti.
Mercato europeo dei dispositivi di stimolazione cardiaca
L'Europa ha rappresentato il 30-32% del fatturato nel 2025 e si prevede che registrerà un CAGR (tasso di crescita annuale composto) dell'1,0-1,4% nel periodo 2026-2034. La Germania vanta punti di forza nelle capacità procedurali, nei centri specializzati e nei processi di rimborso strutturati. Il Regno Unito si avvale di acquisti centralizzati e di una crescente attenzione alla stimolazione fisiologica, ma vi è una forte enfasi sull'analisi del valore del ciclo di vita a causa dei vincoli di bilancio. La Francia promuove l'adozione grazie a reti consolidate per la cura cardiaca e alla produzione di evidenze cliniche. Italia e Spagna presentano volumi di procedure significativi, ma le politiche di acquisto regionali e i budget ospedalieri sono i fattori trainanti dell'adozione tecnologica. Boston Scientific ha ottenuto l'approvazione europea nel settembre 2025 per estendere le indicazioni di INGEVITY+ per la stimolazione dell'area del fascio di His sinistro in oltre 1.100 pazienti.
In tutti questi paesi, la necessità di sostituzione crea stabilità della domanda, mentre gli impianti connessi riducono il numero di visite cliniche non necessarie. La capacità di risonanza magnetica, il monitoraggio remoto e la stimolazione del sistema di conduzione diventano fattori importanti per le gare d'appalto. I fornitori devono conformarsi al regolamento europeo sui dispositivi medici, alle diverse condizioni di rimborso in ciascun paese e ai requisiti di evidenza post-commercializzazione, promuovendo al contempo la formazione dei medici.
Mercato dei dispositivi di stimolazione cardiaca nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava una quota di mercato compresa tra il 19% e il 21%, con una previsione di crescita annua composta (CAGR) del 2,2-2,8% nel periodo 2026-2034. La Cina è leader a livello regionale per volume di interventi grazie all'espansione degli ospedali e alla produzione interna, mentre il Giappone rimane un mercato avanzato ma con una popolazione in fase di invecchiamento. L'India offre un notevole potenziale di crescita, in quanto i servizi cardiologici di terzo livello si estendono oltre i principali centri metropolitani.
Corea del Sud e Australia supportano l'adozione di dispositivi connessi e compatibili con la risonanza magnetica attraverso sistemi clinici sviluppati. Investimenti ospedalieri guidati da politiche specifiche, produzione locale e formazione dei medici migliorano l'accesso. MicroPort commercializza pacemaker con tecnologia Bluetooth, monitoraggio remoto e funzionalità di stimolazione fisiologica, a dimostrazione della crescente sofisticazione dei prodotti a livello regionale.
Mercato dei pacemaker cardiaci in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentavano una quota stimata tra il 4% e il 6% nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) dell'1,8-2,4% fino al 2034. L'Arabia Saudita è leader nella spesa regionale grazie alla modernizzazione degli ospedali e alle infrastrutture cardiologiche specializzate che aumentano la capacità di eseguire interventi. Gli Emirati Arabi Uniti favoriscono l'adozione di dispositivi di alta gamma attraverso la concentrazione di cure terziarie e il turismo medico.
Il Sudafrica rimane il principale mercato sub-sahariano, mentre il resto del Medio Oriente e dell'Africa deve affrontare problemi di accessibilità economica e carenza di elettrofisiologi. Investire in infrastrutture ospedaliere, fornitura affidabile di energia elettrica, strutture per la cateterizzazione, catene di approvvigionamento sterili e cartelle cliniche digitali è necessario per estendere l'impianto e il follow-up in sicurezza anche al di fuori delle principali città.
Analisi di segmentazione
Tipo di prodotto
Si prevede che la tipologia di prodotto crescerà a un CAGR dell'1,4-1,8% nel periodo 2026-2034. Il mercato dei pacemaker cardiaci, in questo segmento, comprende sia i pacemaker impiantabili che quelli esterni, senza alterarne i ruoli clinici distinti. I sistemi impiantabili dominano i ricavi ricorrenti grazie alla terapia permanente, alle sostituzioni e ai relativi elettrocateteri, mentre i dispositivi esterni rimangono strategicamente importanti per la stabilizzazione temporanea, la gestione post-operatoria, l'assistenza di emergenza e il supporto ai pazienti in attesa di un trattamento definitivo.
- Pacemaker impiantabili: questi dispositivi occupano una posizione dominante perché offrono una correzione del ritmo a lungo termine per bradicardia e disturbi della conduzione clinicamente significativi. L'innovazione si concentra sull'impianto senza fili, sulla stimolazione fisiologica, sulla diagnostica a distanza, sulla compatibilità con la risonanza magnetica e sulla maggiore durata della batteria.
- Pacemaker esterni: la domanda si concentra nei reparti di emergenza, nelle unità di terapia intensiva, nella cardiochirurgia e nei percorsi di stimolazione temporanea. La portabilità, la rapidità di installazione, l'erogazione affidabile degli impulsi e la compatibilità con i sistemi di monitoraggio istituzionali determinano le preferenze di acquisto.
Utente finale
Si prevede che la domanda degli utenti finali registrerà un tasso di crescita annuo composto (CAGR) dell'1,3-1,7% nel periodo 2026-2034. Gli ospedali mantengono il ruolo primario poiché l'impianto richiede diagnostica per immagini, sale operatorie sterili, competenze in elettrofisiologia, sistemi di programmazione e capacità di gestione delle complicanze. I centri di chirurgia ambulatoriale rappresentano un canale di crescita selettivo in cui i rimborsi, il rischio per il paziente, i protocolli di anestesia e le modalità di trasferimento supportano procedure appropriate. I modelli di servizio dei fornitori devono quindi essere in grado di soddisfare sia le esigenze di clienti istituzionali complessi sia quelle di strutture ambulatoriali orientate all'efficienza.
- Ospedali: Gli ospedali dominano il mercato degli acquisti perché gestiscono la diagnosi, l'impianto, le complicanze acute, la programmazione dei dispositivi e il follow-up a lungo termine. I centri di terzo livello sono inoltre all'avanguardia nell'adozione della stimolazione cardiaca senza fili e del sistema di conduzione grazie a team di specialisti e alla partecipazione alla ricerca clinica.
- Centri di chirurgia ambulatoriale: queste strutture offrono percorsi procedurali con costi generali ridotti per pazienti accuratamente selezionati. La loro importanza strategica è in aumento laddove le normative consentono interventi con dispositivi cardiaci e i centri dispongono di adeguate capacità di diagnostica per immagini, anestesia, controllo delle infezioni, trasferimento d'urgenza e monitoraggio post-operatorio.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Ospedali |
Alto |
Ritmo fisiologico |
Maturo |
|
Centri chirurgici ambulatoriali |
Mezzo |
Impianto ambulatoriale |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei dispositivi di stimolazione cardiaca
L'invecchiamento della popolazione amplia la base di pazienti con disturbi del ritmo cardiaco trattabili.
Il naturale processo di invecchiamento, che porta a cambiamenti degenerativi nel sistema di conduzione del cuore, contribuisce a una maggiore prevalenza di disfunzione del nodo del seno e blocco atrioventricolare, garantendo così una continua necessità di pacemaker sia nei paesi sviluppati che in quelli in via di sviluppo. I pazienti anziani sono inoltre più inclini a ricevere una diagnosi di bradiaritmia clinicamente significativa tramite esami diagnostici. Secondo le statistiche dell'OMS, circa 19,8 milioni di persone sono morte per malattie cardiovascolari nel 2022, e quasi il 75% di questi decessi si è verificato nei paesi a basso e medio reddito. Le implicazioni commerciali di questa tendenza non riguardano solo la necessità di impianti iniziali, ma anche la maggiore aspettativa di vita, che si traduce in sostituzioni di batterie e visite di controllo a distanza.
La stimolazione cardiaca senza fili e la stimolazione fisiologica migliorano la differenziazione clinica.
I pacemaker senza fili eliminano la tasca sottocutanea del generatore e gli elettrocateteri transvenosi, risolvendo problemi come rottura, infezione, dislocazione e ritenzione degli elettrocateteri. Grazie alla comunicazione bicamerale e alla possibilità di recupero, un maggior numero di pazienti può essere preso in considerazione per le soluzioni di pacemaker senza fili. Abbott afferma che i dispositivi AVEIR dell'azienda vengono inseriti direttamente nel cuore tramite un catetere e non necessitano di elettrocateteri cardiaci. Boston Scientific, d'altro canto, ha ampliato le indicazioni per gli elettrocateteri di stimolazione includendo l'area del fascio di His sinistro. La competitività, quindi, non si basa sulla semplice erogazione di un impulso, ma sulla procedura, la sincronizzazione, le prestazioni della batteria e i risultati. Questo ha un impatto maggiore negli ospedali specializzati, che hanno la possibilità di formare il personale sui nuovi processi. L'adozione dipenderà dal costo del servizio, dalle evidenze scientifiche, dalla possibilità di recupero e dal confronto dei costi totali.
Il monitoraggio remoto rafforza la gestione del ciclo di vita del dispositivo.
La possibilità di effettuare il monitoraggio a distanza consente al personale medico di valutare le condizioni del dispositivo, la durata della batteria, gli episodi di aritmia e gli avvisi selezionati, senza dover necessariamente attendere una visita in presenza. L'utilizzo del monitoraggio a distanza si rivela particolarmente utile per le persone anziane, le aree rurali e le grandi cliniche che gestiscono un numero elevato di dispositivi impiantati. BIOTRONIK si occupa del monitoraggio domiciliare degli impianti cardiaci dal 2000, mentre MicroPort offre il monitoraggio a distanza per i suoi pacemaker tramite tecnologia Bluetooth. I vantaggi per il mercato si concretizzano nella creazione di un vantaggio competitivo, nell'ottimizzazione del flusso di lavoro del personale clinico e nell'individuazione precoce di eventuali problemi con i dispositivi. Un'implementazione di successo richiede sistemi di dati interoperabili, un trasferimento dati sicuro, un processo di onboarding affidabile per i pazienti e procedure ben definite per la gestione degli avvisi.
Mercato dei dispositivi di stimolazione cardiaca: tendenze future
I sistemi modulari senza fili amplieranno la terapia personalizzata
Le tendenze del mercato dei dispositivi di stimolazione cardiaca indicano che i dispositivi intracardiaci modulari, che consentono la stimolazione atriale, ventricolare o bicamerale a seconda delle esigenze ritmiche, stanno guadagnando popolarità. Le piattaforme del futuro si concentreranno sulla comunicazione tra dispositivi, sul recupero, sull'aggiornabilità e sull'ottimizzazione energetica. Nel maggio 2026, BIOTRONIK ha avviato i primi impianti europei del sistema sperimentale senza fili LivIQ per esaminare la sincronia atrioventricolare a riposo e durante l'attività fisica. Con l'accumularsi di ulteriori evidenze, il processo decisionale di acquisto si sposterà dal successo dell'impianto alla sincronizzazione cronica, all'approccio alla sostituzione, al recupero e al costo totale di proprietà. La concorrenza premierà le aziende che garantiranno una comunicazione affidabile dei dispositivi intracardiaci e un adeguato programma di formazione per i medici.
La frequenza cardiaca del sistema di conduzione influenzerà la progettazione del portafoglio
Si prevede che la stimolazione cardiaca che coinvolge le vie di conduzione naturali del cuore diventerà un'alternativa sempre più importante alla stimolazione ventricolare destra convenzionale. La stimolazione dell'area di branca sinistra del fascio di His può migliorare la sincronia ventricolare in pazienti selezionati, indirizzando gli investimenti verso elettrocateteri compatibili, strumenti di rilascio, programmatori e formazione clinica. Boston Scientific ha ottenuto l'approvazione europea nel settembre 2025 per un'indicazione ampliata di INGEVITY+ che comprende la stimolazione e il rilevamento del sistema di conduzione nell'area di branca sinistra del fascio di His. I futuri portfolio combineranno sempre più approcci tradizionali, senza elettrocateteri e fisiologici, anziché promuovere una singola architettura. L'adozione dipenderà da tecniche di impianto standardizzate, risultati comparativi, durata degli elettrocateteri, considerazioni sull'estrazione e riconoscimento del rimborso da parte dei sistemi sanitari nazionali.
Opportunità di mercato per la stimolazione cardiaca
Produzione e formazione localizzate nei mercati meno serviti.
L'espansione in India, Cina, Sud-est asiatico, Medio Oriente e Africa offre l'opportunità di combinare l'assemblaggio localizzato, lo sviluppo della rete di distribuzione, la formazione del personale clinico e portafogli di prodotti differenziati. Il fabbisogno potenziale è considerevole, poiché oltre tre quarti dei decessi per malattie cardiovascolari si verificano nei paesi a basso e medio reddito, sebbene infrastrutture e costi limitati ne compromettano l'accesso alle cure. I produttori dovrebbero dare priorità a sistemi convenzionali affidabili, affiancandoli a offerte avanzate, piuttosto che presumere un'adozione uniforme di dispositivi di fascia alta. Le aree di investimento concrete includono la capacità di regolamentazione, i centri di assistenza regionali, le scorte di generatori e elettrocateteri, le apparecchiature di programmazione e i programmi di specializzazione in elettrofisiologia. Le partnership con ospedali di terzo livello possono consentire la creazione di centri di riferimento a supporto della formazione, della generazione di evidenze scientifiche, del trasferimento di pazienti e di un'espansione geografica sicura.
I modelli di servizio del ciclo di vita possono proteggere i ricavi ricorrenti
I fornitori possono sviluppare modelli commerciali differenziati basati sulla selezione dei dispositivi, il supporto all'impianto, l'iscrizione al monitoraggio, la gestione degli avvisi, gli aggiornamenti software, la pianificazione della sostituzione e la documentazione delle prestazioni. Le piattaforme connesse rendono i contratti a ciclo di vita sempre più fattibili, poiché i fornitori necessitano di un accesso affidabile ai dati e di un supporto operativo per tutta la durata dell'impianto. Il rapporto sul mercato dei pacemaker cardiaci dovrebbe quindi essere valutato in base al valore totale del cliente, piuttosto che basandosi unicamente sul prezzo iniziale del generatore. Investire nella sicurezza informatica, nelle applicazioni multilingue per i pazienti, nei flussi di lavoro clinici automatizzati e nella reattività dell'assistenza sul campo può migliorare la fidelizzazione. I fornitori dovrebbero inoltre creare protocolli trasparenti per gli avvisi sui prodotti e la distribuzione del firmware, poiché le correzioni dei dispositivi possono influire significativamente sulla fiducia degli acquirenti, sui carichi di lavoro clinici e sulle relazioni a lungo termine con i fornitori.
Sviluppi recenti
- Maggio 2026: BIOTRONIK SE & Co. KG ha annunciato i primi impianti europei del suo sistema di pacemaker senza fili LivIQ nell'ambito dello studio clinico BIO-LivIQ. La ricerca sta valutando la sicurezza, l'efficacia clinica e la stimolazione atrioventricolare sincrona a riposo e durante l'attività fisica, con l'obiettivo di estendere la terapia senza fili a profili di pazienti più ampi, compresi individui più giovani e attivi.
- Settembre 2025: Boston Scientific Corporation ha ottenuto la marcatura CE per estendere l'indicazione degli elettrocateteri per stimolazione cardiaca INGEVITY+ alla stimolazione del sistema di conduzione e al rilevamento nell'area del fascio di His sinistro. Le evidenze a supporto includevano informazioni provenienti da oltre 1.100 pazienti, insieme a test di laboratorio e dati del sistema di programmazione, rafforzando l'offerta di stimolazione cardiaca fisiologica dell'azienda in Europa.
- Settembre 2025: Medtronic plc ha avviato uno studio clinico globale di fase cruciale per valutare la stimolazione cardiaca in pazienti con insufficienza cardiaca a frazione di eiezione preservata. Il programma esamina se un nuovo approccio alla stimolazione cardiaca possa migliorare gli esiti per una popolazione di pazienti con opzioni terapeutiche limitate, estendendo potenzialmente le applicazioni della stimolazione cardiaca oltre le consolidate vie di segnalazione della bradicardia e dei disturbi della conduzione.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -