
Marché de la stimulation cardiaque : taille, part de marché et prévisions 2034
Taille et prévisions du marché de la stimulation cardiaque (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type de produit (stimulateurs cardiaques implantables, stimulateurs cardiaques externes), par utilisateur final (hôpitaux, centres de chirurgie ambulatoire) et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00027677
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


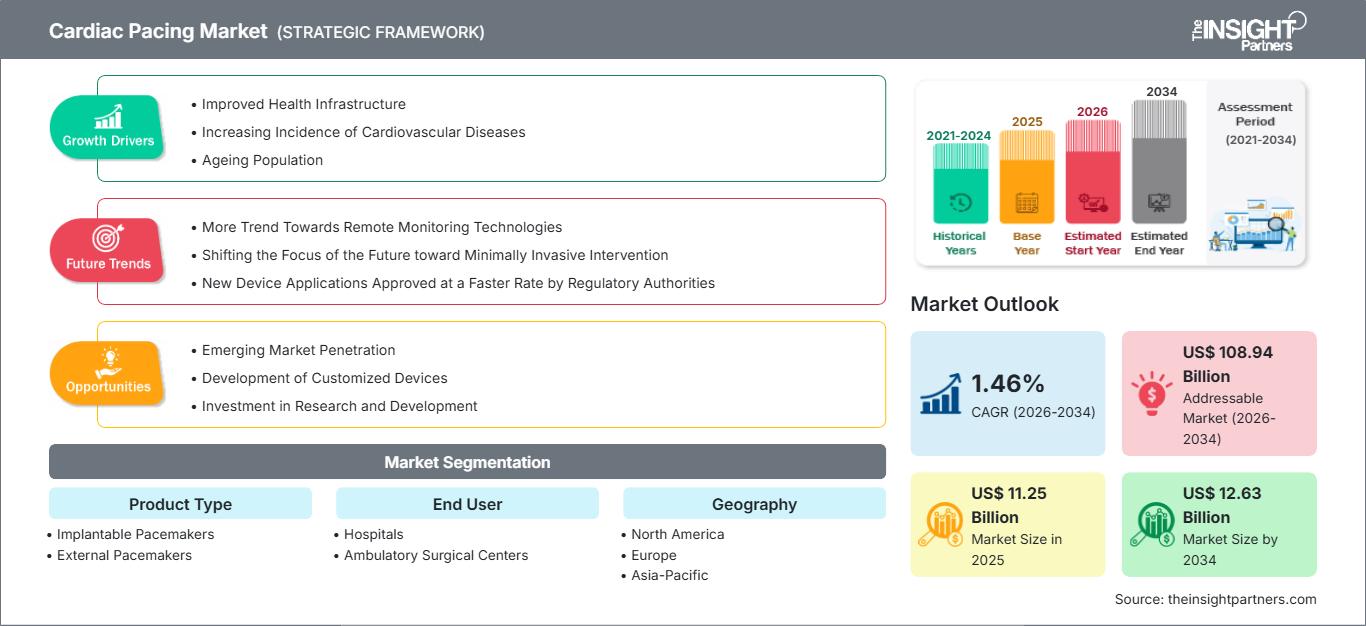
Taille du marché en 2025
11,25 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
12,63 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
1,46 %
taux de croissance
Marché adressable
108,94 milliards de dollars américains
(2026-2034)
Le marché de la stimulation cardiaque était évalué à 11,25 milliards de dollars américains en 2025 et devrait atteindre 12,63 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 1,46 % sur la période 2026-2034. La demande reste principalement liée à la prise en charge clinique des bradyarythmies, des blocs auriculo-ventriculaires, des dysfonctionnements sinusaux et de certains cas d'insuffisance cardiaque. La croissance du marché est modérée car les procédures de remplacement, la maîtrise des prix et la maturité des taux d'implantation contrebalancent la prévalence croissante des maladies cardiovasculaires et les progrès technologiques.
L'Amérique du Nord demeure le principal centre commercial, avec un TCAC estimé entre 1,2 % et 1,6 % jusqu'en 2034. La taille du marché de la stimulation cardiaque dans la région est soutenue par une infrastructure d'électrophysiologie bien établie, un large remboursement des implantations médicalement nécessaires et une adoption rapide des techniques de stimulation sans sonde et par système de conduction. La présence de centres d'implantation spécialisés et de plateformes de suivi connectées contribue également aux revenus récurrents générés par les dispositifs de remplacement, les programmateurs, les sondes et les services de surveillance.
Analyse et perspectives du marché de la stimulation cardiaque
- Amérique du Nord : La région représentait une part de 42 à 44 % en 2025 et devrait enregistrer un TCAC entre 1,2 et 1,6 % entre 2026 et 2034, grâce à la capacité des spécialistes, à la couverture des remboursements, à la demande de remplacement et à l'adoption précoce des technologies.
- États-Unis : Le pays représentait 82 à 84 % des revenus nord-américains en 2025 et devrait connaître une croissance annuelle composée de 1,1 à 1,5 % entre 2026 et 2034, reflétant un accès procédural élevé et un nombre important de remplacements d'appareils installés.
- Europe : L'Europe détenait une part de marché de 30 à 32 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 1,0 à 1,4 % entre 2026 et 2034. L'Allemagne est en tête de la demande régionale, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne maintiennent des volumes d'implantation substantiels.
- Asie-Pacifique : La région représentait 19 à 21 % des revenus en 2025 et devrait enregistrer un TCAC compris entre 2,2 et 2,8 % entre 2026 et 2034. La Chine est en tête en termes de volume, tandis que le Japon, l’Inde, la Corée du Sud et l’Australie élargissent l’accès aux techniques de stimulation cardiaque avancées.
- Segment le plus important : les stimulateurs cardiaques implantables détenaient une part de marché estimée entre 89 et 91 % en 2025 et devraient connaître une croissance annuelle composée (TCAC) comprise entre 1,3 et 1,7 % entre 2026 et 2034, reflétant les besoins permanents en matière de gestion du rythme cardiaque.
- Segment à forte croissance : Les stimulateurs cardiaques externes représentaient une part de marché estimée entre 9 et 11 % en 2025 et devraient enregistrer un TCAC entre 2,0 et 2,6 % entre 2026 et 2034, soutenus par les applications de stimulation d'urgence et temporaires.
- Principales sociétés analysées en détail : BIOTRONIK SE & Co. KG, Boston Scientific Corporation, Medtronic plc, Abbott Laboratories, LivaNova PLC, Lepu Medical Technology (Beijing) Co., Ltd., Osypka Medical GmbH, Shree Pacetronix Ltd., Medicoweb et MicroPort CardioFlow Medtech Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La technologie de stimulation cardiaque a évolué, passant de la stimulation à fréquence fixe à des systèmes sophistiqués et programmables dotés de capacités de diagnostic, d'imagerie par résonance magnétique (IRM), de télémétrie et d'un logiciel réduisant la stimulation ventriculaire inutile. Le processus de fabrication a lui aussi évolué, avec des circuits plus complexes, des systèmes hermétiques, des batteries, des matériaux d'électrodes et des logiciels de pointe. Les stimulateurs sans sonde et les stimulateurs du système de conduction stimulent l'innovation, mais les stimulateurs transveineux traditionnels restent essentiels en raison de leur fiabilité pour les médecins, de l'élargissement des indications, des infrastructures existantes et des procédures éprouvées dans les principaux centres de cardiologie.
Les prévisions du marché de la stimulation cardiaque indiquent que les perspectives de croissance continueront de se développer dans la région Asie-Pacifique, certains pays du Moyen-Orient et les zones urbaines sous-dotées où l'expertise en électrophysiologie est en plein essor. Les investissements resteront axés sur les systèmes à cathéter, la stimulation physiologique, les batteries longue durée et la surveillance interopérable. L'homologation conditionnelle pour l'IRM et l'élargissement de la gamme de sondes de stimulation peuvent favoriser l'adoption de ces dispositifs, tandis que le financement public des centres hospitaliers universitaires accroît le volume d'interventions potentielles. Toutefois, la réussite des fournisseurs repose sur la formation, le développement de données probantes, la surveillance post-commercialisation et des stratégies de prix durables.
Portée du rapport sur le marché de la stimulation cardiaque
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 11,25 milliards de dollars américains |
| Taille du marché d'ici 2034 | 12,63 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 1,46% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la stimulation cardiaque
La croissance du marché des stimulateurs cardiaques est notamment due au vieillissement de la population, à une meilleure détection des troubles du rythme et aux besoins cumulatifs de remplacement chez les patients porteurs de stimulateurs cardiaques. En 2022, les maladies cardiovasculaires ont été responsables d'environ 19,8 millions de décès dans le monde, soit près de 32 % de la mortalité mondiale.
La chaîne de valeur comprend les hôpitaux, les électrophysiologistes, les fabricants de dispositifs, les fournisseurs de composants, les distributeurs et les sociétés de télésurveillance. La fabrication requiert l'accès à des batteries, des semi-conducteurs, des câbles, des électrodes, des procédés de stérilisation et des logiciels validés spécifiques. Les longs délais de qualification ne permettent pas un changement rapide de fournisseur, tandis que les exigences en matière de documentation et de traçabilité avantagent les fabricants capables de garantir une qualité élevée tout au long du cycle de vie du dispositif.
La concurrence s'appuie sur la fiabilité des produits, la durée de vie des batteries, la compatibilité avec l'IRM, les capacités de stimulation physiologique et la connectivité pour le suivi. Medtronic plc, Abbott Laboratories, Boston Scientific Corporation et BIOTRONIK SE & Co. KG consolident leurs positions sur le marché hospitalier grâce à leurs gammes de dispositifs de stimulation cardiaque et à leurs réseaux cliniques. Les spécialistes, quant à eux, misent sur le positionnement tarifaire, la présence locale ou les composants des stimulateurs cardiaques.
Par ailleurs, l'analyse du marché de la stimulation cardiaque met en évidence l'importance croissante d'acteurs tels que MicroPort CardioFlow Medtech Corporation, Lepu Medical Technology (Beijing) Co., Ltd., Shree Pacetronix Ltd., Osypka Medical GmbH, Medicoweb et LivaNova PLC dans certaines régions. Les priorités de développement de ces entreprises incluent les systèmes sans sonde, la stimulation de la branche gauche du faisceau de His, le transfert de données à distance et les partenariats de fabrication sur les marchés émergents. Abbott a enregistré une croissance de 10 % au deuxième trimestre 2025 pour son segment de gestion du rythme cardiaque.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la stimulation cardiaque : Perspectives stratégiques
Perspectives régionales
Marché de la stimulation cardiaque en Amérique du Nord
L'Amérique du Nord détenait 42 à 44 % du marché de la stimulation cardiaque en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 1,2 à 1,6 % entre 2026 et 2034. Des systèmes d'électrophysiologie performants, une structuration des remboursements, des diagnostics de pointe et des changements fréquents de générateurs assurent un flux de revenus stable. Les hôpitaux mettent également en œuvre des systèmes compatibles avec l'IRM, la télésurveillance, des sondes de stimulation du système de conduction et des dispositifs sans sonde plus tôt que de nombreux autres établissements de santé.
La croissance reste modérée en raison des procédures d'implantation déjà bien établies et de la pression exercée par les acheteurs sur les prix. Toutefois, il est possible d'accroître la valeur ajoutée en proposant une autonomie accrue des batteries, une réduction des complications, un suivi par logiciel et une formation clinique. Abbott a constaté que 12,1 millions de patients aux États-Unis souffriront d'arythmie d'ici 2030 ; il est donc essentiel de garantir une capacité de gestion du rythme cardiaque à long terme.
Marché américain de la stimulation cardiaque
Les États-Unis représentaient 82 à 84 % des revenus nord-américains en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 1,1 à 1,5 % jusqu'en 2034. Le taux d'implantation élevé, le réseau de prescripteurs, la couverture par Medicare et l'adoption rapide des techniques par les spécialistes stimulent la demande. Les remplacements assurent une base installée stable ; les stimulateurs cardiaques sans sonde offrent des options aux patients présentant un risque de complications liées à la poche ou à la sonde.
Medtronic plc, Abbott Laboratories, Boston Scientific Corporation et BIOTRONIK SE & Co. KG sont présents sur les marchés cliniques et commerciaux. La tendance est à l'utilisation croissante des stimulateurs cardiaques double chambre sans sonde et de la stimulation de la branche gauche du faisceau de His lorsque l'anatomie et les indications le permettent. Abbott indique qu'environ 80 % des patients porteurs d'un stimulateur cardiaque nécessitent une stimulation double chambre, et l'indication du stimulateur INGEVITY+ de Boston Scientific aux États-Unis repose sur les données de 400 patients.
Marché européen de la stimulation cardiaque
L'Europe représentait 30 à 32 % du chiffre d'affaires de 2025 et devrait enregistrer un TCAC de 1,0 à 1,4 % entre 2026 et 2034. L'Allemagne se distingue par ses capacités procédurales, ses centres spécialisés et ses processus de remboursement structurés. Le Royaume-Uni privilégie les achats centralisés et un intérêt croissant pour la stimulation physiologique, mais l'analyse de la valeur sur le cycle de vie y est privilégiée en raison des contraintes budgétaires. La France favorise l'adoption de cette technologie grâce à ses réseaux de soins cardiaques bien établis et à la production de données cliniques probantes. L'Italie et l'Espagne enregistrent un volume important d'interventions, mais ce sont les politiques d'achat régionales et les budgets hospitaliers qui freinent l'adoption de cette technologie. Boston Scientific a obtenu l'autorisation européenne en septembre 2025 pour étendre les indications d'INGEVITY+ à la stimulation de la branche gauche du faisceau de His chez plus de 1 100 patients.
Dans tous ces pays, le besoin de remplacement assure la stabilité de la demande, tandis que les implants connectés réduisent le nombre de consultations médicales inutiles. La compatibilité IRM, la télésurveillance et la stimulation du système de conduction deviennent des critères importants pour les appels d'offres. Les fournisseurs doivent se conformer à la réglementation européenne relative aux dispositifs médicaux, aux différentes conditions de remboursement en vigueur dans chaque pays et aux exigences en matière de données post-commercialisation, tout en contribuant à la formation continue des cliniciens.
Marché de la stimulation cardiaque en Asie-Pacifique
La région Asie-Pacifique représentait 19 à 21 % du marché en 2025 et devrait enregistrer un TCAC de 2,2 à 2,8 % entre 2026 et 2034. La Chine domine le volume régional grâce à l'expansion de ses hôpitaux et à sa production nationale, tandis que le Japon demeure un marché avancé et vieillissant. L'Inde présente un important potentiel de croissance, les services de cardiologie spécialisés étant désormais disponibles au-delà des grandes métropoles.
La Corée du Sud et l'Australie favorisent l'adoption de dispositifs connectés et compatibles avec l'IRM grâce à des systèmes cliniques développés. Des investissements hospitaliers ciblés, la production locale et la formation des médecins améliorent l'accès à ces dispositifs. MicroPort commercialise des stimulateurs cardiaques compatibles Bluetooth avec suivi à distance et fonctions de stimulation physiologique, témoignant d'une sophistication croissante des produits dans la région.
Marché de la stimulation cardiaque au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentaient une part estimée entre 4 et 6 % en 2025 et devraient enregistrer un TCAC de 1,8 à 2,4 % jusqu'en 2034. L'Arabie saoudite domine les dépenses régionales grâce à la modernisation de ses hôpitaux et au développement d'infrastructures spécialisées en cardiologie, ce qui accroît sa capacité d'intervention. Les Émirats arabes unis favorisent l'adoption de dispositifs haut de gamme grâce à des soins tertiaires concentrés et au tourisme médical.
L’Afrique du Sud demeure le principal marché subsaharien, tandis que le reste du Moyen-Orient et de l’Afrique est confronté à des problèmes d’accessibilité financière et à une pénurie d’électrophysiologistes. Des investissements dans les infrastructures hospitalières, l’accès à une électricité fiable, les services de cathétérisme, les chaînes d’approvisionnement en matériel stérile et les dossiers patients numériques sont indispensables pour étendre la sécurité des implantations et le suivi au-delà des grandes villes.
Analyse de segmentation
Type de produit
Le segment des stimulateurs cardiaques devrait connaître une croissance annuelle composée (TCAC) de 1,4 % à 1,8 % entre 2026 et 2034. Ce segment englobe les stimulateurs implantables et externes, dont les rôles cliniques respectifs restent distincts. Les systèmes implantables génèrent la majeure partie des revenus récurrents grâce aux traitements permanents, aux remplacements et aux sondes associées, tandis que les dispositifs externes demeurent essentiels pour la stabilisation temporaire, la prise en charge postopératoire, les soins d'urgence et le passage à un traitement définitif.
- Stimulateurs cardiaques implantables : ces dispositifs occupent une place prépondérante car ils permettent une correction du rythme cardiaque à long terme en cas de bradycardie et de troubles de la conduction cliniquement significatifs. L’innovation se concentre sur la pose sans sonde, la stimulation physiologique, le diagnostic à distance, la compatibilité avec l’IRM et l’allongement de la durée de vie de la batterie.
- Stimulateurs cardiaques externes : La demande se concentre aux urgences, en soins intensifs, en chirurgie cardiaque et pour les stimulations cardiaques temporaires. La portabilité, la rapidité d’installation, la fiabilité de la stimulation et la compatibilité avec les systèmes de surveillance institutionnels déterminent les préférences d’achat.
Utilisateur final
La demande des utilisateurs finaux devrait enregistrer un TCAC de 1,3 à 1,7 % entre 2026 et 2034. Les hôpitaux conservent un rôle prépondérant, car l'implantation nécessite l'imagerie, des salles d'intervention stériles, une expertise en électrophysiologie, des systèmes de programmation et une capacité de gestion des complications. Les centres de chirurgie ambulatoire représentent un canal de croissance ciblé où le remboursement, la gestion des risques pour le patient, les protocoles d'anesthésie et les modalités de transfert permettent la réalisation des interventions appropriées. Les modèles de service des fournisseurs doivent donc s'adapter à la fois aux besoins complexes des établissements institutionnels et aux exigences d'efficacité des structures ambulatoires.
- Les hôpitaux dominent les achats car ils gèrent le diagnostic, l'implantation, les complications aiguës, la programmation des dispositifs et le suivi à long terme. Les centres de référence jouent également un rôle moteur dans l'adoption de la stimulation cardiaque sans sonde et par système de conduction grâce à leurs équipes spécialisées et à leur participation à la recherche clinique.
- Centres de chirurgie ambulatoire : Ces établissements proposent des parcours de soins moins onéreux pour des patients soigneusement sélectionnés. Leur importance stratégique s’accroît là où la réglementation autorise les interventions sur dispositifs cardiaques et où les centres disposent des capacités adéquates en imagerie, anesthésie, contrôle des infections, transfert d’urgence et surveillance post-opératoire.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Hôpitaux |
Haut |
Stimulation physiologique |
Mature |
|
Centres de chirurgie ambulatoire |
Moyen |
Implantation ambulatoire |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la stimulation cardiaque
Le vieillissement de la population élargit le nombre de personnes atteintes de troubles du rythme cardiaque traitables.
Le processus naturel du vieillissement, à l'origine de modifications dégénératives du système de conduction cardiaque, contribue à une prévalence accrue de dysfonctionnement sinusal et de bloc auriculo-ventriculaire, assurant ainsi un besoin continu de stimulateurs cardiaques dans les pays développés et en développement. Les patients plus âgés sont également plus susceptibles de se voir diagnostiquer une bradyarythmie cliniquement significative grâce à des examens complémentaires. Selon les statistiques de l'OMS, environ 19,8 millions de personnes sont décédées de maladies cardiovasculaires en 2022, dont près de 75 % dans les pays à revenu faible ou intermédiaire. Les implications commerciales de cette tendance concernent non seulement le besoin d'implantation initiale, mais aussi l'allongement de l'espérance de vie, qui se traduit par des changements de batterie et des consultations de suivi à distance.
La stimulation sans sonde et la stimulation physiologique améliorent la différenciation clinique.
Les stimulateurs cardiaques sans sonde éliminent la loge sous-cutanée du générateur et les sondes transveineuses, résolvant ainsi des problèmes tels que la rupture, l'infection, le déplacement et l'encombrement des sondes. Grâce à la communication bicamérale et à la possibilité de retrait, un plus grand nombre de patients peuvent bénéficier de ces solutions. Abbott affirme que ses dispositifs AVEIR sont insérés directement dans le cœur par cathéter et ne nécessitent aucune sonde cardiaque. Boston Scientific, quant à elle, a étendu les indications de ses sondes de stimulation à la région de la branche gauche du faisceau de His. La compétitivité ne se limite donc pas à la simple délivrance d'une impulsion, mais englobe la procédure, la synchronisation, les performances de la batterie et les résultats. Cet aspect a un impact plus important dans les hôpitaux spécialisés capables de former leur personnel aux nouvelles procédures. L'adoption de ces dispositifs dépendra du coût du service, des données probantes, de la possibilité de retrait et d'une comparaison du coût total.
La surveillance à distance renforce la gestion du cycle de vie des appareils
La possibilité d'un suivi à distance permet au personnel médical d'évaluer l'état du dispositif, l'autonomie de la batterie, les épisodes de rythme et les alertes sélectionnées, sans attendre une consultation physique. Ce suivi s'avère particulièrement utile pour les personnes âgées, les zones rurales et les grands centres de soins prenant en charge un grand nombre de dispositifs implantés. BIOTRONIK assure la surveillance à domicile des implants cardiaques depuis 2000, tandis que MicroPort propose un suivi à distance pour ses stimulateurs cardiaques grâce à la technologie Bluetooth. Les avantages commerciaux résident dans la création d'un avantage concurrentiel, l'optimisation du flux de travail des cliniciens et la détection précoce des problèmes liés aux dispositifs. Une mise en œuvre réussie requiert des systèmes de données interopérables, un transfert de données sécurisé, une intégration fiable des patients et des procédures de gestion des alertes clairement définies.
Tendances futures du marché de la stimulation cardiaque
Les systèmes modulaires sans fil élargiront la thérapie personnalisée
Les tendances du marché de la stimulation cardiaque indiquent une popularité croissante des dispositifs intracardiaques modulaires, permettant une stimulation auriculaire, ventriculaire ou double chambre selon les besoins rythmiques. Les plateformes de demain privilégieront la communication entre dispositifs, leur récupération, leur évolutivité et l'optimisation énergétique. En mai 2026, BIOTRONIK a réalisé les premières implantations européennes du système expérimental sans sonde LivIQ afin d'étudier la synchronisation auriculo-ventriculaire au repos et à l'effort. À mesure que les données s'accumulent, les décisions d'achat s'orienteront au-delà du simple succès de l'implantation pour prendre en compte la synchronisation à long terme, les modalités de remplacement, la possibilité de récupération et le coût total de possession. La concurrence favorisera les entreprises qui garantiront une communication fiable entre les dispositifs intracardiaques et un programme de formation médicale adapté.
La stimulation du système de conduction influencera la conception du portefeuille
La stimulation cardiaque activant les voies de conduction naturelles devrait devenir une alternative plus courante à la stimulation ventriculaire droite conventionnelle. La stimulation de la zone de branche gauche pourrait améliorer la synchronisation ventriculaire chez certains patients, orientant les investissements vers des sondes compatibles, des outils d'implantation, des programmateurs et la formation clinique. Boston Scientific a obtenu en septembre 2025 l'approbation européenne pour une indication étendue d'INGEVITY+ couvrant la stimulation et la détection du système de conduction dans la zone de branche gauche. Les futurs portefeuilles combineront de plus en plus les approches traditionnelles, sans sonde et physiologiques, plutôt que de promouvoir une architecture unique. L'adoption dépendra de la standardisation des techniques d'implantation, des résultats comparatifs, de la durabilité des sondes, des modalités d'extraction et de la prise en charge par les systèmes de santé nationaux.
Opportunités du marché de la stimulation cardiaque
Production et formation localisées sur les marchés mal desservis
L'expansion en Inde, en Chine, en Asie du Sud-Est, au Moyen-Orient et en Afrique offre l'opportunité de combiner assemblage local, développement de la distribution, formation des cliniciens et gammes de produits à plusieurs niveaux. Le besoin est considérable, car plus des trois quarts des décès cardiovasculaires surviennent dans les pays à revenu faible ou intermédiaire, où l'accès aux traitements est limité par les infrastructures et l'accessibilité financière. Les fabricants devraient privilégier les systèmes conventionnels fiables, parallèlement aux solutions avancées, plutôt que de présumer d'une adoption uniforme des dispositifs haut de gamme. Les investissements prioritaires concernent notamment les capacités réglementaires, les centres de service régionaux, les stocks de générateurs et de sondes, les équipements de programmation et les formations en électrophysiologie. Les partenariats avec les centres hospitaliers universitaires peuvent permettre de créer des sites de référence pour la formation, la production de données probantes, l'orientation des patients et une expansion géographique sécurisée.
Les modèles de services de cycle de vie peuvent protéger les revenus récurrents
Les fournisseurs peuvent élaborer des modèles commerciaux différenciés autour de la sélection des dispositifs, de l'assistance à l'implantation, du suivi des inscriptions, du tri des alertes, des mises à jour logicielles, de la planification du remplacement et du suivi des performances. Les plateformes connectées rendent les contrats de cycle de vie de plus en plus accessibles, car les prestataires ont besoin d'un accès fiable aux données et d'un soutien opérationnel tout au long de la période d'implantation. Le rapport sur le marché de la stimulation cardiaque doit donc être évalué en fonction de la valeur totale du compte plutôt que du seul prix initial du générateur. Investir dans la cybersécurité, les applications multilingues pour les patients, l'automatisation des flux de travail en clinique et la réactivité du service après-vente peut améliorer la fidélisation. Les fournisseurs doivent également mettre en place des protocoles transparents pour les avis sur les produits et le déploiement des micrologiciels, car les corrections apportées aux dispositifs peuvent avoir un impact significatif sur la confiance des acheteurs, la charge de travail clinique et les relations à long terme avec les fournisseurs.
Développements récents
- Mai 2026 : BIOTRONIK SE & Co. KG a annoncé les premières implantations européennes de son stimulateur cardiaque sans sonde LivIQ dans le cadre de l’étude clinique BIO-LivIQ. Cette étude évalue la sécurité, l’efficacité clinique et la stimulation auriculo-ventriculaire synchrone au repos et à l’effort, avec pour objectif d’étendre la thérapie sans sonde à un plus large éventail de patients, notamment les personnes plus jeunes et plus actives.
- Septembre 2025 : Boston Scientific Corporation a obtenu le marquage CE pour étendre l’indication des sondes de stimulation INGEVITY+ à la stimulation et à la détection du système de conduction dans la région de la branche gauche du faisceau de His. Les données probantes à l’appui comprennent des informations provenant de plus de 1 100 patients, ainsi que des données d’essais en laboratoire et de systèmes de programmation, renforçant ainsi l’offre de stimulation physiologique de l’entreprise en Europe.
- Septembre 2025 : Medtronic plc a lancé une étude pivot mondiale évaluant la stimulation cardiaque chez les patients atteints d’insuffisance cardiaque à fraction d’éjection préservée. Ce programme vise à déterminer si une nouvelle approche de stimulation peut améliorer le pronostic de cette population de patients aux options thérapeutiques limitées, et potentiellement étendre les applications de la stimulation au-delà des voies d’accès connues pour la bradycardie et les troubles de la conduction.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -