
Markt für Katheter: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Katheter (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Produkttyp (kardiovaskuläre Katheter, urologische Katheter, intravenöse Katheter, neurovaskuläre Katheter, Spezialkatheter); Vertriebskanal (Krankenhausgeschäfte, Einzelhandelsgeschäfte, Sonstige); Endnutzer (Krankenhäuser, Langzeitpflegeeinrichtungen, diagnostische Bildgebungszentren, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00026350
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


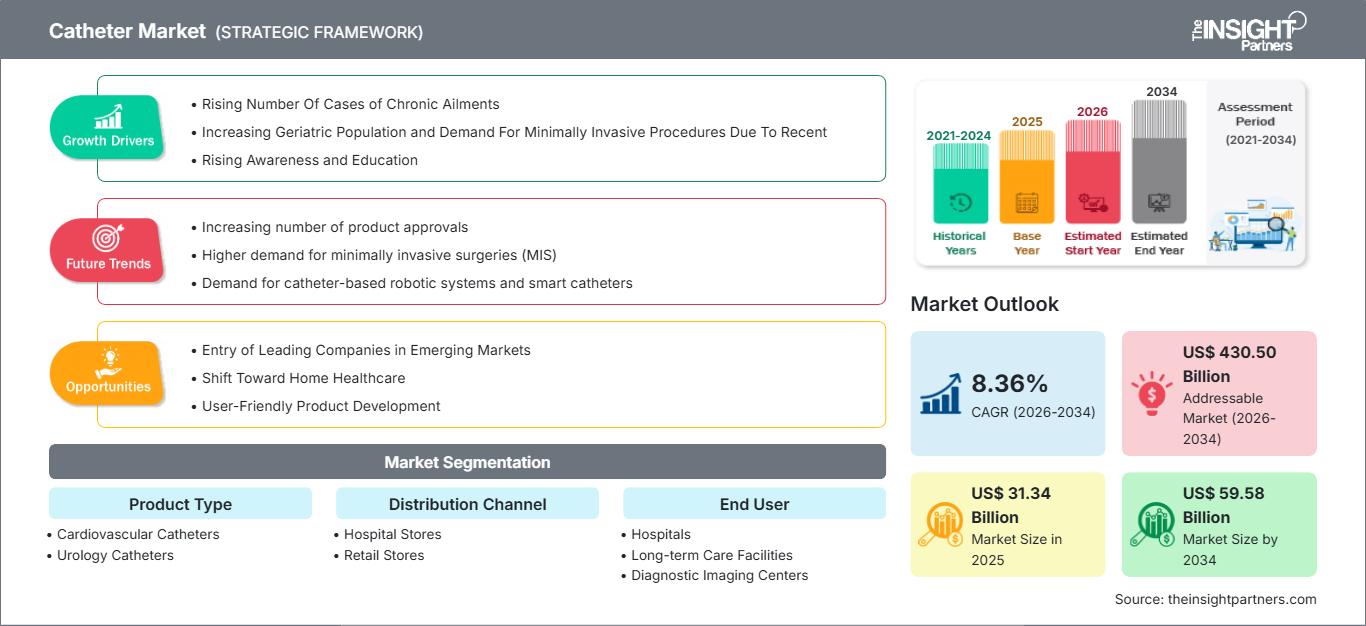
Marktgröße 2025
31,34 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
59,58 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,36 %
Wachstumsrate
Adressierbarer Markt
430,5 Mrd. US-Dollar
(2026–2034)
Der Markt für Herzkatheter wurde im Jahr 2025 auf 31,34 Milliarden US-Dollar geschätzt und wird voraussichtlich bis 2034 auf 59,58 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,36 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch die zunehmende Anwendung minimalinvasiver kardiovaskulärer Eingriffe, den steigenden Bedarf an Harnableitung und die verstärkte Verwendung fortschrittlicherer Katheter zur Diagnose von Erkrankungen, zur Therapie, zur Blutdruckmessung, zur Gewebeablation, zum Gefäßzugang und zur Patientenversorgung angetrieben.
In Nordamerika wird für den Kathetermarkt im Zeitraum von 2026 bis 2034 ein jährliches Wachstum von 7,6 % bis 8,4 % erwartet. Steigende Eingriffszahlen, verbesserte Erstattungspolitiken, die zunehmende Verfügbarkeit von Katheterisierungseinrichtungen und die rasche Einführung elektrophysiologischer Technologien schaffen günstige Rahmenbedingungen in der Region. Laut der American Heart Association litten zwischen 2017 und 2020 rund 127,9 Millionen Erwachsene in den USA an einer oder mehreren Herz-Kreislauf-Erkrankungen.
Marktanalyse und Einblicke für Katheter
- Nordamerika: Die Region hielt 2025 einen Marktanteil von 34–36 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,4 % wachsen, unterstützt durch eine fortschrittliche kardiovaskuläre Versorgung, eine Kostenerstattung und eine hohe Akzeptanz von Premium-Kathetertechnologien.
- USA: Das Land repräsentierte im Jahr 2025 83–85 % des nordamerikanischen Umsatzes und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,6 % wachsen.
- Europa: Europa hatte im Jahr 2025 einen Anteil von 27–29 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,4–8,2 % verzeichnen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 25–27 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,2–10,2 % verzeichnen, wobei China, Japan, Indien und Südkorea die prozessuale Expansion vorantreiben.
- Größtes Segment: Kardiovaskuläre Katheter hielten 2025 einen Marktanteil von 40–44 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,0 % wachsen.
- Wachstumsstarkes Segment: Diagnostische Bildgebungszentren hatten 2025 einen Marktanteil von 10–12 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,6 % wachsen.
- Die wichtigsten analysierten Unternehmen: Medtronic plc, Teleflex Incorporated, Abbott Laboratories, B. Braun Melsungen AG, Edwards Lifesciences Corporation, Coloplast A/S, Terumo Corporation, Becton, Dickinson and Company, Boston Scientific Corporation und ConvaTec Group Plc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Technologische Entwicklungen haben die Konstruktion von Kathetern von traditionellen Schläuchen hin zu verfahrensspezifischen Geräten mit hydrophilen Beschichtungen, antimikrobiellen Eigenschaften, Kontaktkraftmessung, Mehrlumenkonstruktion, verbesserter Manövrierbarkeit und Bildgebungsfähigkeit weiterentwickelt. Unternehmen arbeiten an der Entwicklung von Extrusions-, Flecht-, Klebe- und Beschichtungstechnologien, um die Drehmomentleistung zu steigern und die Abmessungen zu reduzieren. Der Produktionsansatz konzentriert sich zunehmend auf die Kombination von in Serie gefertigten Basisteilen mit kundenspezifischen distalen Segmenten. Dadurch können Unternehmen ein Gleichgewicht zwischen dem Preisdruck der Krankenhäuser und dem Bedarf an klinisch differenzierten Produkten finden.
Investitionen werden in die Elektrophysiologie, strukturelle Herzinterventionen, infektionsresistente Gefäßzugänge, intermittierende Harnkatheter und die lokale Fertigung in Asien fließen. Ein regulatorischer Rahmen, der die Einreichung klinischer Daten fördert, ist vorteilhaft für Unternehmen, die multizentrische Studien durchführen und ihre Produkte nach Markteinführung überwachen können. Neue Gesundheitssysteme eröffnen Katheterlabore, Einrichtungen für diagnostische Bildgebung und Universitätskliniken und schaffen damit Chancen für regionale Händler und Hersteller mit erschwinglichen und zuverlässigen Produkten.
Umfang des Katheter-Marktberichts
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 31,34 Milliarden US-Dollar |
| Marktgröße bis 2034 | 59,58 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,36 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Kathetermarktanalyse
Das Wachstum des Kathetermarktes wird durch das Zusammenspiel chronischer Erkrankungen, der alternden Bevölkerung, kürzerer Krankenhausaufenthalte und des zunehmenden Trends zu minimalinvasiven Verfahren beeinflusst. Im Jahr 2022 führten Herz-Kreislauf-Erkrankungen zu 19,8 Millionen Todesfällen, was den klinischen Bedarf und damit den Bedarf im interventionellen Bereich verdeutlicht. Krankenhäuser spielen weiterhin eine zentrale Rolle in der Wertschöpfungskette, da die Beschaffungskommission Leistung, Infektionsrisiko, Schulungsbedarf und Kosten des Eingriffs bewertet.
Die vorgelagerten Zulieferer bieten medizinische Polymere, Nitinol, Edelstahlgeflecht, Ballons, Beschichtungen, Sensoren, Naben und sterilisierte Verpackungen an. Die Hersteller der fertigen Medizinprodukte verwenden all diese Materialien als Ausgangsmaterial und fertigen die Produkte durch Extrusion. Der Vertrieb erfolgt anschließend über Direktvertrieb oder spezialisierte Distributoren. Die Verfügbarkeit von Sterilisations- und Beschichtungsverfahren, Harzen und regulatorischen Dokumenten kann das Angebot einschränken, insbesondere bei komplexeren kardiovaskulären Systemen.
Der Marktbericht für Katheter zeigt einen starken Wettbewerb auf, in dem neben spezialisierten Unternehmen auch diverse Firmen aktiv sind. Im Bereich der kardiovaskulären Interventionen konkurrieren Medtronic plc, Abbott Laboratories, Boston Scientific Corporation, Terumo Corporation und Edwards Lifesciences Corporation, während Coloplast A/S und ConvaTec Group Plc im Bereich der Kontinenzversorgung tätig sind. Anbieter von Gefäßzugangs- und medizinischen Verbrauchsmaterialien sind unter anderem Teleflex Incorporated, B. Braun Melsungen AG und Becton, Dickinson and Company.
Die aktuellen Investitionen konzentrieren sich auf Dual-Energy-Ablation, Pulsfeldablation, antimikrobielle Materialien, neurovaskuläre Zugänge und Plattformen mit Investitionsgütern sowie wiederkehrenden Katheterumsätzen. Abbott erhielt die europäische Zulassung für die Markteinführung seines TactiFlex Duo-Katheters mit Dual-Energy-Ablation im Januar 2026. Klinische Evidenz, Schulung von Ärzten, Kompatibilität mit bestehenden Systemen, Vertragsfähigkeit und die Fähigkeit, Innovationen in verschiedenen regulatorischen Regionen zu vermarkten, sind die Schlüsselelemente für eine wettbewerbsfähige Positionierung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Kathetermarkt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Kathetermarkt
Nordamerika wird 2025 34–36 % des weltweiten Umsatzes ausmachen und voraussichtlich von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 7,6–8,4 % verzeichnen. Der Marktanteil von Kathetern wird durch eine hohe Kapazität an Herzkatheterlaboren, eine gut ausgestattete Intensivstation und die rasche Einführung von Technologien wie Elektrophysiologie, struktureller Kardiologie, neurovaskulärer Diagnostik und Gefäßzugangstechnik getrieben. In den USA starben im Jahr 2022 941.652 Menschen an Herz-Kreislauf-Erkrankungen.
Der Bedarf wird zusätzlich durch den Einsatz von Harnwegskathetern in Krankenhäusern, Reha-Zentren und anderen Einrichtungen der Langzeitpflege verstärkt. Katheter werden zunehmend von Unternehmen beschafft, die antimikrobielle Eigenschaften, geschlossene Systeme, Navigationsfunktionen und nachgewiesene klinische Wirksamkeit bieten. Kanada leistet seinen Beitrag durch die Beschaffung von Produkten für die allgemeine Gesundheitsversorgung und den Ausbau der spezialisierten Behandlungskapazitäten, während Mexiko Produktions- und Verfahrensmöglichkeiten bietet.
US-Kathetermarkt
Die USA trugen 2025 zu 83–85 % des nordamerikanischen Umsatzes bei und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,6 % wachsen. Die Nachfrage wird durch die hohe Prävalenz von Herz-Kreislauf-Erkrankungen, eine gut ausgebaute Erstattungsinfrastruktur und die breite Verfügbarkeit interventioneller kardiologischer und elektrophysiologischer Leistungen gestützt. Rund 48,6 % der Erwachsenen in den USA litten im Zeitraum 2017–2020 an einer Form von Herz-Kreislauf-Erkrankung.
Medtronic plc, Abbott Laboratories, Boston Scientific Corporation, Teleflex Incorporated und Becton, Dickinson and Company betreiben in den USA umfangreiche Geschäfts-, Schulungs- und Produktionsaktivitäten. Die Anwendungstrends gehen hin zu gepulster Feldablation, komplexen Koronarinterventionen, strukturellen Herzimplantationen, bildgestützten Gefäßprozeduren und zentraler Punktion zur Infektionserkennung. Große Netzwerkanbieter schließen zunehmend Portfolio-Vereinbarungen ab, bei denen neben klinischen Alleinstellungsmerkmalen auch Produktpalette und -verfügbarkeit entscheidende Faktoren sind. Die intermittierende Katheterisierung zu Hause stellt eine weitere Quelle wiederkehrender Geschäftsmöglichkeiten dar.
Europäischer Kathetermarkt
Für 2025 wurde der Marktanteil Europas auf 27–29 % geschätzt, mit einem prognostizierten jährlichen Wachstum von 7,4–8,2 % im Zeitraum 2026–2034. Deutschland wird den Markt dank spezialisierter Krankenhäuser, Erfahrung in der Medizintechnik und der weiten Verbreitung interventioneller Kardiologie anführen. Frankreich, Italien und Spanien werden durch die alternde Bevölkerung, das Vorhandensein öffentlicher Krankenhaussysteme und die Entwicklung minimalinvasiver Verfahren treiben.
Großbritannien wird von einer zentralisierten Technologiebewertung und Bemühungen zur Reduzierung von Wartezeiten profitieren. Der Beschaffungsdruck wird jedoch Produkte mit nachgewiesenem klinischem und operativem Nutzen in den Vordergrund rücken. Krankenhausreformen und die Einrichtung spezialisierter Zentren in Deutschland werden den Einsatz hochwertiger Katheter begünstigen. Frankreich wird ambulante Kliniken ausbauen, während Italien und Spanien die Möglichkeit bieten, regionale Krankenhäuser und Einrichtungen für Elektrophysiologie, Kontinenzmanagement und diagnostische Bildgebung zu entwickeln.
Die europäischen Regulierungen führen zu mehr Nachweis- und Überwachungsanforderungen, was die Implementierungskosten erhöht und höhere Anforderungen an die nachgewiesene Leistung stellt. Unternehmen mit regionaler klinischer Expertise und einem soliden Qualitätssicherungssystem werden einen Wettbewerbsvorteil beim Marktzugang haben. Die Entwicklung von Dual-Energy- und Pulsfeldablationssystemen wird den Markt für höherwertige kardiovaskuläre Eingriffe fördern. Programme zur Infektionsprävention und zum Kontinenzmanagement werden die wiederkehrende Nachfrage decken.
APAC-Kathetermarkt
Im asiatisch-pazifischen Raum wird der Marktanteil im Jahr 2025 auf 25–27 % geschätzt, die prognostizierte durchschnittliche jährliche Wachstumsrate (CAGR) für den Zeitraum 2026–2034 auf 9,2–10,2 %. China ist aufgrund großer Krankenhäuser und lokaler Produktion führend; Japan treibt die Entwicklung von Indikationen im Bereich der Herz-Kreislauf- und Urologie voran. Indien investiert in Universitätskliniken und Herzkatheterlabore; und Südkorea ermöglicht den Einsatz fortschrittlicher Technologien.
Australien verfügt über einen hohen Reifegrad im klinischen Bereich und eine gute Verfügbarkeit von Kostenerstattungen. In der gesamten Region verbessern die Versicherungsdichte, lokale Produktionsinitiativen, die alternde Bevölkerung und Investitionen in städtische Krankenhäuser die Zugänglichkeit. Die Preissensibilität begünstigt gestaffelte Produktportfolios, Auftragsfertigung und lokal entwickelte, klinisch prozessorientierte Produkte.
Kathetermarkt im Nahen Osten und Afrika
In der Region Naher Osten und Afrika wird ein Wachstum zwischen 7,0 % und 8,0 % prognostiziert. Saudi-Arabien dominiert diese Region durch Investitionen in Krankenhäuser, Lokalisierungsmaßnahmen und den Ausbau spezialisierter Versorgungsangebote. Die Vereinigten Arabischen Emirate hingegen setzen auf Premium-Einkaufsprogramme und Initiativen im Bereich Medizintourismus. Südafrika ist aufgrund seines privaten Krankenhaussektors der wichtigste Markt in Subsahara-Afrika.
In anderen Ländern hängt die Nachfrage vom Budget der Gesundheitsinfrastruktur, der Vertriebsabdeckung, der Anzahl der Ärzte und der Verfügbarkeit steriler Produkte ab. Kardiologische Zentren, Intensivstationen und bildgebende Verfahren bieten trotz uneinheitlicher Vergütung und Produktimporte potenzielles Wachstumspotenzial.
Segmentierungsanalyse
Produkttyp
Für das Produktsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,0–8,8 % erwartet. Der Markt für Katheter umfasst Produkte für die Kardiologie und Urologie, die therapeutische, diagnostische, drainierende, Monitoring- und Zugangsanforderungen erfüllen. Die Innovationsintensität ist dort am höchsten, wo Navigation, Energiezufuhr, Sensorik oder Infektionsschutz die Ergebnisse maßgeblich beeinflussen. Die Produktauswahl hängt daher von der Anatomie, der Komplexität des Eingriffs, der Verweildauer, den Präferenzen des behandelnden Arztes, der Kostenerstattung und der Kompatibilität mit bereits installierten Geräten ab.
- Kardiovaskuläre Katheter: Kardiovaskuläre Produkte nehmen eine führende Position ein, da sie die Koronarintervention, Elektrophysiologie, strukturelle Herzoperationen, hämodynamische Überwachung und periphere Gefäßbehandlung in spezialisierten Krankenhäusern und bildgebungsgestützten Behandlungspfaden unterstützen.
- Urologiekatheter: Urologieprodukte erzeugen einen wiederkehrenden Bedarf durch akute Harnverhaltung, perioperative Drainage, neurogene Blasenbehandlung, Kontinenzversorgung und Langzeitanwendung, wodurch die Qualität der Beschichtung, der Komfort und die Infektionsminderung von strategischer Bedeutung sind.
Vertriebskanal
Es wird erwartet, dass die Vertriebskanäle im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,9–8,7 % wachsen werden. Das Kaufverhalten variiert je nach klinischer Komplexität und Versorgungseinrichtung. Krankenhausapotheken legen Wert auf Ausschreibungen, Standardisierung, klinische Evidenz, Notfallverfügbarkeit und kontinuierliche Lagerhaltung. Einzelhandelsgeschäfte richten sich an Patienten mit wiederholten Harnkathetern und deren Pflegekräfte. Komfort, Kostenabrechnung, Produktaufklärung, diskrete Auftragsabwicklung und ständige Verfügbarkeit beeinflussen die Leistungsfähigkeit der Vertriebskanäle.
- Krankenhauslager: Krankenhauslager nehmen die stärkste Stellung ein, da kardiovaskuläre Eingriffe, die Harnableitung bei stationären Patienten, der Zugang zur Intensivstation und bildgesteuerte Verfahren eine kontrollierte Lagerhaltung, Rückverfolgbarkeit, klinische Führung und eine zuverlässige Versorgung mit sterilen Materialien erfordern.
- Einzelhandelsgeschäfte: Einzelhandelsgeschäfte bedienen sowohl Privatpersonen als auch Nutzer, die gelegentlich oder langfristig Harnwegsprodukte benötigen. Dadurch ergeben sich Möglichkeiten für wiederkehrende Käufe, individuelle Beratung, Koordination mit Versicherungen und digital unterstützte Nachschubprogramme.
Endbenutzer
Für das Endkundensegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 8,1–8,9 % erwartet. Krankenhäuser behalten ihre strategische Bedeutung, da sie komplexe Eingriffe durchführen und Patienten mit hohem Pflegebedarf betreuen. Langzeitpflegeeinrichtungen generieren einen kontinuierlichen Bedarf an Harnkathetern, während diagnostische Bildgebungszentren von der Dezentralisierung ausgewählter bildgestützter Verfahren profitieren. Anbieter müssen Verpackung, Schulung, Vertragsgestaltung und Servicemodelle an die jeweiligen klinischen Kapazitäten und Nutzungsprofile der einzelnen Einrichtungen anpassen.
- Krankenhäuser: Krankenhäuser stellen das primäre Nachfragezentrum dar, da sie Operationssäle, Herzkatheterlabore, Elektrophysiologie-Einheiten, Notaufnahmen, Intensivstationen und urologische Abteilungen umfassen, die ein breites Warenlager und die sofortige Verfügbarkeit von Produkten erfordern.
- Langzeitpflegeeinrichtungen: Diese Einrichtungen benötigen zuverlässige Produkte zur Harnableitung und Kontinenzversorgung. Bei den Kaufentscheidungen stehen die Infektionsprävention, der Komfort der Bewohner, die Effizienz der Pflegekräfte, die planbare Wiederauffüllung und die Kompatibilität mit den Langzeitpflegeprotokollen im Vordergrund.
- Diagnostische Bildgebungszentren: Bildgebungszentren gewinnen an strategischer Bedeutung, da ausgewählte vaskuläre Diagnostik und Interventionen zunehmend in spezialisierte ambulante Umgebungen verlagert werden, die Wert auf Bildkompatibilität, effizienten Durchsatz, kompakte Lagerbestände und eine vorhersehbare Terminplanung legen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
PFA-Erweiterung |
Reifen |
|
Langzeitpflegeeinrichtungen |
Medium |
Kontinenzversorgung |
Skalierung |
|
Zentren für diagnostische Bildgebung |
Medium |
Geführte Intervention |
Skalierung |
|
Andere Endnutzer |
Niedrig |
Ambulanter Zugang |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Kathetermarktes
Zunehmende Belastung durch Herz-Kreislauf- und urologische Erkrankungen
Die zunehmende Verbreitung von Herz-Kreislauf-Erkrankungen, Herzrhythmusstörungen, Harnverhalt, Inkontinenz und anderen chronischen Erkrankungen vergrößert den Patientenstamm, der auf katheterbasierte Diagnostik, Intervention, Drainage oder Langzeitbehandlung angewiesen ist. Schätzungen der WHO zufolge verursachten Herz-Kreislauf-Erkrankungen im Jahr 2022 19,8 Millionen Todesfälle und machten damit etwa 32 % aller Todesfälle weltweit aus. Mit zunehmendem Alter steigt zudem das Risiko für koronare Herzkrankheit, Vorhofflimmern, prostatabedingte Obstruktion und Blasenfunktionsstörungen. Diese Belastung führt zu einer Nachfrage nach zwei unterschiedlichen Umsatzmodellen: hochwertigen Eingriffskathetern für spezialisierte Interventionen und Verbrauchsmaterialien für die Harn- und Gefäßversorgung. Hersteller können diese Nachfrage decken, indem sie klinisch fortschrittliche Systeme mit standardisierten Produkten kombinieren, die sich für ressourcenarme Umgebungen eignen.
Ausweitung minimalinvasiver klinischer Verfahren
Krankenhäuser bevorzugen zunehmend katheterbasierte Verfahren, da diese das Operationstrauma reduzieren, die Genesungszeit verkürzen oder den Zugang zu anatomisch schwer zugänglichen Behandlungsbereichen ermöglichen. Interventionelle Kardiologie, Elektrophysiologie, strukturelle Herzbehandlungen, neurovaskuläre Interventionen und bildgestützte Therapien erfordern daher Katheter mit präziser Drehmomentübertragung, Nachführbarkeit, Energieabgabe und Visualisierung. Die praktischen Auswirkungen reichen über den zusätzlichen Bedarf an Kathetern hinaus, da komplexe Eingriffe oft Einführbesteck, Führungskatheter, diagnostische Katheter, Ballons und therapeutische Geräte in einem einzigen Eingriff benötigen. Gesundheitssysteme erhalten zudem Anreize, spezialisierte Labore auszubauen, wenn minimalinvasive Arbeitsabläufe die Bettenauslastung verbessern. Anbieter, die integrierte Produktportfolios, Fortbildungen für Ärzte und Unterstützung bei Eingriffen anbieten, können daher stärkere Kundenbeziehungen aufbauen als Anbieter, die ausschließlich mit Einzelprodukten konkurrieren.
Stärkerer Fokus auf Infektionsprävention und Patientensicherheit
Katheterassoziierte Infektionen, Thrombosen, Gewebetrauma und Platzierungsfehler beeinflussen Beschaffungsrichtlinien und klinische Protokolle. Krankenhäuser reagieren darauf mit standardisierten Maßnahmenpaketen, geschulten Zugangsteams, antimikrobiellen Technologien, geschlossenen Drainagesystemen und engmaschiger Überwachung der Verweildauer. Eine multinationale Teleflex-Studie mit über 6.670 Patienten berichtete von einer Reduktion der zentralvenösen Katheter-assoziierten Blutstrominfektionen um 70,5 % bei Patienten mit Chlorhexidin-imprägnierten Kathetern im Vergleich zu unbeschichteten Kathetern. Allerdings beeinflussen institutionelle Faktoren die Ergebnisse im klinischen Alltag. Dieser Fokus lenkt die Beschaffung hin zu Produkten, die durch vergleichende Studien belegt sind, anstatt sich nur am Kaufpreis zu orientieren. Hersteller müssen Sicherheitsaussagen belegen, Schulungen anbieten und aufzeigen, wie das Produktdesign die klinische Praxis ergänzt, anstatt Technologie als Ersatz für die Infektionskontrolle darzustellen.
Zukunftstrends auf dem Kathetermarkt
Konvergenz von Kartierung, Sensorik und Dual-Energie-Therapie
Die Trends im Kathetermarkt deuten zunehmend auf multifunktionale kardiovaskuläre Plattformen hin, die Mapping, Kontaktbewertung und Energieabgabe in weniger Geräten vereinen. Dual-Energy-Systeme ermöglichen es Ärzten, je nach Anatomie und Behandlungszielen zwischen Radiofrequenz- und Pulsfeldablation zu wählen. Abbott Laboratories erhielt im Januar 2026 die CE-Kennzeichnung für den TactiFlex Duo-Katheter, was den Trend zu verfahrensspezifischer Flexibilität unterstreicht. Der zukünftige Wettbewerb wird sich auf Workflow-Effizienz, Läsionskonsistenz, Mapping-Integration und den Nachweis dauerhafter Ergebnisse konzentrieren. Anbieter, die Katheterwechsel reduzieren, können ihre Wertschöpfung durch kürzere Eingriffe, vereinfachte Lagerhaltung und die Vermeidung unnötiger Gefäßmanipulationen steigern.
Digital vernetzte und datengestützte Katheter-Workflows
Systeme der nächsten Generation werden voraussichtlich durch integrierte Sensoren, Navigationsplattformen, Bildgebungsintegration und automatisierte Dokumentation mehr Verfahrensdaten generieren. Zu den Entwicklungsschwerpunkten gehören Druckmessung, Positionsverfolgung, Kontaktbewertung, Temperaturmessung und Entscheidungsunterstützungsfunktionen, die Klinikern helfen, Verfahrensendpunkte zu reproduzieren. Die Vernetzung wird auch das Anlagenmanagement beeinflussen, indem sie die Chargenrückverfolgbarkeit, die Nutzungsüberwachung und die Bestandsplanung verbessert. Die Akzeptanz wird dort am größten sein, wo Krankenhäuser Gerätedaten in bestehende Infrastrukturen integrieren können, ohne zusätzliche Belastungen hinsichtlich Cybersicherheit oder Interoperabilität zu verursachen. Mit zunehmendem Einfluss der Software wird die regulatorische Aufsicht zunehmen und Hersteller verpflichten, Hardwarevalidierung, Algorithmen-Governance, Datenschutz und die Überwachung nach der Markteinführung über den gesamten Produktlebenszyklus hinweg zu koordinieren.
Marktchancen für Katheter
Lokalisierte Wertanalyse für wachstumsstarke asiatische Märkte
Prognosen für den Kathetermarkt deuten auf ein attraktives Wachstumspotenzial hin, insbesondere dort, wo sich die Krankenhausinfrastruktur und der Zugang zu Krankenversicherungen schneller entwickeln als die Bezahlbarkeit von Premium-Geräten. Hersteller können durch lokale Extrusion, Montage, Verpackung und Sterilisation die Gesamtkosten senken und die Lieferkontinuität in China, Indien und Südostasien verbessern. Investitionen sollten sich auf gestaffelte Produktportfolios anstatt auf pauschale Preissenkungen konzentrieren, um Hochleistungsprodukte für komplexe Eingriffe zu erhalten und gleichzeitig standardisierte Optionen für den Routineeinsatz anzubieten. Partnerschaften mit lokalen Distributoren, Universitätskliniken und Auftragsfertigern können die Zulassung und die klinische Ausbildung beschleunigen. Eine erfolgreiche Lokalisierung erfordert durchgängige Qualitätskontrollen, den Schutz geistigen Eigentums, eine zuverlässige Rohstoffversorgung und Produkte, die auf die regionale Anatomie, die Einkaufspraktiken und die Arbeitsabläufe abgestimmt sind.
Integrierte Kontinenzversorgung jenseits von Akutkrankenhäusern
Langzeitpflegeeinrichtungen und die häusliche Pflege bieten Potenzial für eine besser koordinierte Versorgung mit Harnkathetern, einschließlich Bedarfsanalyse, Produktauswahl, regelmäßiger Nachbestellung, Schulung von Pflegekräften und digitaler Unterstützung. Investitionen können sich auf hydrophile Produkte für die intermittierende Anwendung, diskrete Verpackungen, Reiseformate und Systeme konzentrieren, die die Handhabung vereinfachen. Hersteller sollten mit Apotheken, ambulanten Pflegediensten, Kostenträgern und Pflegeorganisationen zusammenarbeiten, um die Kontinuität der Versorgung nach der Entlassung zu verbessern. Das kommerzielle Potenzial geht über den reinen Geräteverkauf hinaus, da Unterstützung bei der Therapietreue und Bedarfsplanung Notfallwechsel und verpasste Nachbestellungen reduzieren können. Unternehmen mit einem breiten Produktsortiment und Erfahrung im Abrechnungswesen sind gut positioniert, um langfristige Kundenbeziehungen aufzubauen und gleichzeitig Daten aus der Praxis zu Komfort, Benutzerfreundlichkeit und Effizienz der Behandlungspfade zu sammeln.
Aktuelle Entwicklungen
- Juni 2026: Medtronic plc schloss die Übernahme von Scientia Vascular für 550 Millionen US-Dollar ab, vorbehaltlich üblicher Anpassungen und potenzieller Meilensteinzahlungen. Die Führungsdraht- und Kathetertechnologien von Scientia ergänzen das neurovaskuläre Portfolio von Medtronic und sollen den Zugang bei komplexen Schlaganfall- und Aneurysma-Eingriffen erleichtern.
- Januar 2026: Abbott Laboratories erhielt die CE-Kennzeichnung für den sensorgestützten Ablationskatheter TactiFlex Duo. Das Produkt appliziert Radiofrequenz- und Pulsfeldablationsenergie über einen fokalen Katheter und ermöglicht Ärzten so die gezielte Läsionserzeugung bei Patienten mit Vorhofflimmern und komplexer Anatomie. Im Anschluss an die Zulassung erfolgten die ersten kommerziellen Schritte in Europa.
- Juni 2025: Teleflex Incorporated veröffentlichte die Ergebnisse einer multinationalen Kohortenstudie mit über 6.670 Patienten auf 12 Intensivstationen. Die Analyse zeigte, dass mit Chlorhexidin imprägnierte Arrow-Zentralvenenkatheter die Inzidenz von Katheter-assoziierten Blutstrominfektionen im Vergleich zu nicht imprägnierten Kathetern um 70,5 % reduzierten.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -