
Marché des cathéters : taille, part de marché et prévisions 2034
Taille et prévisions du marché des cathéters (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type de produit (cathéters cardiovasculaires, cathéters urologiques, cathéters intraveineux, cathéters neurovasculaires, cathéters spécialisés) ; canal de distribution (magasins hospitaliers, magasins de détail, autres) ; utilisateur final (hôpitaux, établissements de soins de longue durée, centres d’imagerie diagnostique, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00026350
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


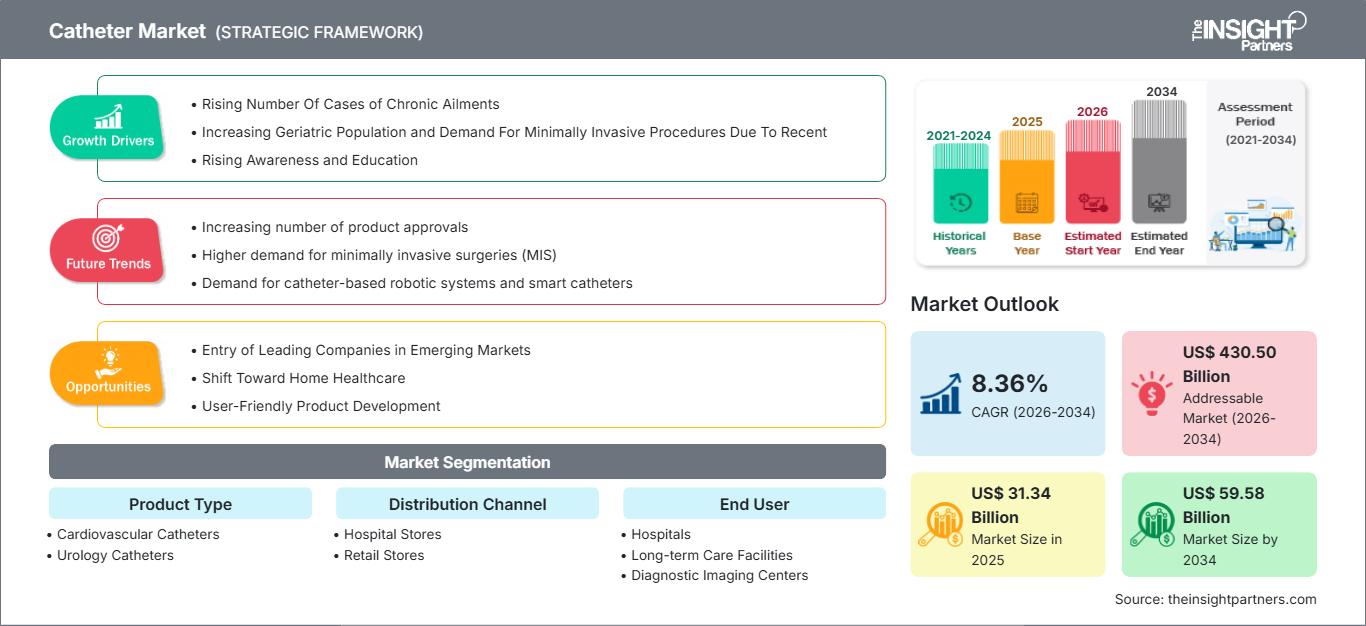
Taille du marché en 2025
31,34 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
59,58 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,36 %
taux de croissance
Marché adressable
430,50 milliards de dollars américains
(2026-2034)
Le marché des cathéters était évalué à 31,34 milliards de dollars américains en 2025 et devrait atteindre 59,58 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 8,36 % entre 2026 et 2034. Cette expansion sera alimentée par le développement des applications des procédures cardiovasculaires mini-invasives, la demande croissante de drainage urinaire et l'adoption croissante de cathéters plus performants pour le diagnostic, l'administration de traitements, la surveillance de la pression, l'ablation de tissus, l'accès aux vaisseaux et la prise en charge des patients.
En Amérique du Nord, la part de marché des cathéters devrait croître à un TCAC de 7,6 % à 8,4 % entre 2026 et 2034. L'augmentation du nombre d'interventions, les politiques de remboursement, le développement des infrastructures de cathétérisme et l'adoption rapide des technologies d'électrophysiologie rendent le contexte régional favorable. Selon l'American Heart Association, environ 127,9 millions d'adultes américains ont souffert d'une ou plusieurs maladies cardiovasculaires entre 2017 et 2020.
Analyse et perspectives du marché des cathéters
- Amérique du Nord : La région détenait une part de marché de 34 à 36 % en 2025 et devrait connaître une croissance annuelle composée de 7,6 à 8,4 % entre 2026 et 2034, grâce à des soins cardiovasculaires de pointe, à la couverture des remboursements et à une forte adoption des technologies de cathéters haut de gamme.
- États-Unis : Le pays représentait 83 à 85 % des revenus nord-américains en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,6 % entre 2026 et 2034.
- Europe : L'Europe représentait une part de 27 à 29 % en 2025 et devrait enregistrer un TCAC de 7,4 à 8,2 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : L'Asie-Pacifique a capté une part de marché de 25 à 27 % en 2025 et devrait enregistrer un TCAC de 9,2 à 10,2 % entre 2026 et 2034, la Chine, le Japon, l'Inde et la Corée du Sud étant les principaux moteurs de l'expansion procédurale.
- Segment le plus important : Les cathéters cardiovasculaires détenaient une part de marché de 40 à 44 % en 2025 et devraient connaître une croissance annuelle composée de 8,2 à 9,0 % entre 2026 et 2034.
- Segment à forte croissance : Les centres d'imagerie diagnostique représentaient 10 à 12 % de la part de marché en 2025 et devraient connaître une croissance annuelle composée de 9,4 à 10,6 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Medtronic plc, Teleflex Incorporated, Abbott Laboratories, B. Braun Melsungen AG, Edwards Lifesciences Corporation, Coloplast A/S, Terumo Corporation, Becton, Dickinson and Company, Boston Scientific Corporation et ConvaTec Group Plc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès technologiques ont transformé la conception des cathéters, passant des tubes traditionnels à des dispositifs spécifiques à chaque procédure. Ces dispositifs intègrent des revêtements hydrophiles, des propriétés antimicrobiennes, la mesure de la force de contact, une structure multilumen, une maniabilité accrue et des capacités d'imagerie. Les entreprises développent des technologies d'extrusion, de tressage, de collage et de revêtement afin d'améliorer le couple et de réduire l'encombrement. La production s'oriente de plus en plus vers l'association de composants de base produits en série avec des segments distaux personnalisés, permettant ainsi aux entreprises de concilier les contraintes budgétaires des hôpitaux et le besoin de produits cliniquement différenciés.
Les investissements seront orientés vers l'électrophysiologie, les interventions cardiaques structurelles, les accès vasculaires résistants aux infections, les cathéters urinaires intermittents et la production locale en Asie. Un cadre réglementaire incitant à la soumission de données cliniques sera favorable aux entreprises capables de mener des essais multicentriques et de suivre leurs produits après leur mise sur le marché. L'ouverture de nouveaux systèmes de santé, avec des laboratoires de cathétérisme, des centres d'imagerie diagnostique et des hôpitaux de référence, offre des opportunités aux distributeurs et fabricants régionaux proposant des produits fiables et abordables.
Portée du rapport sur le marché des cathéters
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 31,34 milliards de dollars américains |
| Taille du marché d'ici 2034 | 59,58 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,36% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des cathéters
La croissance du marché des cathéters est influencée par l'interaction entre les maladies chroniques, le vieillissement de la population, la réduction de la durée d'hospitalisation et la tendance croissante aux interventions mini-invasives. En 2022, les maladies cardiovasculaires ont causé 19,8 millions de décès, ce qui témoigne du besoin clinique qui stimule le segment interventionnel. Les hôpitaux demeurent les principaux acteurs de la chaîne de valeur, car leur comité d'achat évalue la performance, le risque infectieux, les besoins en formation et le coût de la procédure.
Les fournisseurs en amont proposent des polymères de qualité médicale, du nitinol, des tresses en acier inoxydable, des ballons, des revêtements, des capteurs, des moyeux et des emballages stérilisés. Les fabricants de dispositifs finis utilisent tous ces matériaux comme matières premières et assemblent les produits par extrusion, puis les distribuent par vente directe ou via des distributeurs spécialisés. La disponibilité des procédés de stérilisation et de revêtement, des résines et des documents réglementaires peut limiter l'offre, notamment pour les systèmes cardiovasculaires les plus complexes.
Le rapport sur le marché des cathéters révèle une forte concurrence entre entreprises diversifiées et spécialistes. Dans le secteur des interventions cardiovasculaires, Medtronic plc, Abbott Laboratories, Boston Scientific Corporation, Terumo Corporation et Edwards Lifesciences Corporation se livrent une concurrence acharnée, tandis que Coloplast A/S et ConvaTec Group Plc sont présents sur le marché des soins de l'incontinence. Parmi les fournisseurs de solutions d'accès vasculaire et de consommables cliniques figurent Teleflex Incorporated, B. Braun Melsungen AG et Becton, Dickinson and Company.
Les investissements actuels sont axés sur l'ablation à double énergie, l'ablation par champ pulsé, les matériaux antimicrobiens, l'accès neurovasculaire et les plateformes impliquant des équipements lourds ainsi que les revenus récurrents liés aux cathéters. Abbott a obtenu l'autorisation européenne de commercialiser son cathéter TactiFlex Duo avec ablation à double énergie en janvier 2026. Les données cliniques, la formation des médecins, la compatibilité avec les systèmes installés, la contractualisation et la capacité à commercialiser l'innovation dans plusieurs régions réglementaires constituent les éléments clés de son positionnement concurrentiel.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des cathéters : Perspectives stratégiques
Perspectives régionales
Marché des cathéters en Amérique du Nord
L'Amérique du Nord représentera 34 à 36 % du chiffre d'affaires mondial en 2025 et devrait enregistrer un TCAC de 7,6 à 8,4 % entre 2026 et 2034. La part de marché des cathéters est portée par d'importantes capacités en laboratoire de cathétérisme, des services de soins intensifs et l'adoption rapide de technologies telles que l'électrophysiologie, la cardiologie structurelle, la neurovasculaire et l'accès vasculaire. Aux États-Unis, en 2022, 941 652 décès étaient dus aux maladies cardiovasculaires.
Cette demande est d'autant plus forte que l'utilisation de cathéters urinaires est répandue dans les hôpitaux, les centres de réadaptation et autres établissements de soins de longue durée. L'achat de ces cathéters est de plus en plus souvent confié à des entreprises qui proposent des modèles aux propriétés antimicrobiennes, à système clos, dotés de capacités de navigation et dont l'efficacité clinique est avérée. Le Canada contribue à cet effort par le biais de son système d'approvisionnement universel en soins de santé et du développement de ses capacités en soins spécialisés, tandis que le Mexique offre des opportunités en matière de fabrication et de procédures.
Marché américain des cathéters
Les États-Unis représentaient 83 à 85 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 7,8 à 8,6 % entre 2026 et 2034. Cette demande est soutenue par une forte prévalence des maladies cardiovasculaires, un système de remboursement performant et une large disponibilité des services de cardiologie interventionnelle et d'électrophysiologie. Environ 48,6 % des adultes américains souffraient d'une forme ou une autre de maladie cardiovasculaire entre 2017 et 2020.
Medtronic plc, Abbott Laboratories, Boston Scientific Corporation, Teleflex Incorporated et Becton, Dickinson and Company exercent d'importantes activités commerciales, de formation ou de production dans le pays. Les tendances en matière d'applications s'orientent vers l'ablation par champ pulsé, les interventions coronaires complexes, les accouchements de cœurs artificiels, les procédures vasculaires guidées par l'image et l'accès central avec prise en charge des infections. Les grands réseaux de soins concluent de plus en plus d'accords de portefeuille de produits, faisant de la gamme et de la disponibilité des produits des facteurs clés, au-delà des différenciations cliniques. Le cathétérisme intermittent à domicile représente une autre source d'opportunités commerciales récurrentes.
Marché européen des cathéters
En 2025, la part de marché de l'Europe était estimée entre 27 et 29 %, avec une croissance annuelle composée (TCAC) prévue de 7,4 à 8,2 % entre 2026 et 2034. L'Allemagne dominera le marché grâce à ses hôpitaux spécialisés, son expertise dans la fabrication de dispositifs médicaux et le développement de la cardiologie interventionnelle. La France, l'Italie et l'Espagne seront les principaux moteurs de ce marché, grâce au vieillissement de leur population, à la présence de systèmes hospitaliers publics et au développement des techniques mini-invasives.
Le Royaume-Uni bénéficiera d'une évaluation technologique centralisée et des efforts déployés pour réduire les délais d'attente. Cependant, les contraintes d'approvisionnement favoriseront les produits dont l'efficacité clinique et opérationnelle est démontrée. En Allemagne, la réforme hospitalière et la création de centres spécialisés encourageront l'utilisation de cathéters de haute qualité. La France développera des consultations externes, tandis que l'Italie et l'Espagne offrent des perspectives pour la création d'hôpitaux régionaux et de structures dédiées à l'électrophysiologie, à la prise en charge de l'incontinence et à l'imagerie diagnostique.
La réglementation européenne engendre des exigences accrues en matière de preuves et de surveillance, ce qui augmente les coûts de mise en œuvre et renforce les exigences relatives aux performances démontrées. Les entreprises disposant d'une expertise clinique régionale et d'un système qualité performant seront avantagées pour une meilleure gestion de l'accès au marché. Le développement de systèmes d'ablation à double énergie et à champ pulsé facilitera l'accès au marché des interventions cardiovasculaires haut de gamme. Les programmes communautaires de prévention des infections et de prise en charge de l'incontinence contribueront à répondre à la demande récurrente.
Marché des cathéters de la région Asie-Pacifique
En Asie-Pacifique, la part de marché en 2025 est estimée entre 25 et 27 %, et le taux de croissance annuel composé (TCAC) prévu pour la période 2026-2034 se situe entre 9,2 et 10,2 %. La Chine domine le marché grâce à ses grands hôpitaux et à sa production locale ; le Japon tire parti des indications cardiovasculaires et urologiques de pointe. L’Inde investit dans les hôpitaux de référence et les laboratoires de cathétérisme ; et la Corée du Sud autorise les procédures technologiques avancées.
L'Australie bénéficie d'un niveau élevé de maturité clinique et d'un système de remboursement performant. Dans toute la région, la pénétration de l'assurance, les initiatives de production locale, le vieillissement de la population et les investissements dans les hôpitaux urbains améliorent l'accessibilité aux soins. La sensibilité aux prix favorise la diversification des offres, la fabrication à façon et le développement de produits adaptés aux processus cliniques locaux.
Marché des cathéters au Moyen-Orient et en Afrique
Au Moyen-Orient et en Afrique, le taux de croissance prévu se situe entre 7 et 8 %. Cette région est dominée par l'Arabie saoudite, grâce à ses investissements hospitaliers, ses mesures de localisation et le développement des soins spécialisés. Les Émirats arabes unis, quant à eux, privilégient les achats de soins haut de gamme et le tourisme médical. L'Afrique du Sud constitue le principal marché subsaharien, notamment grâce à son secteur hospitalier privé.
Dans d'autres pays, la demande dépend du budget alloué aux infrastructures de santé, de la couverture du réseau de distribution, de la présence de médecins et de la disponibilité de produits stériles. Les centres de cardiologie, les unités de soins intensifs et les technologies d'imagerie présentent des perspectives de croissance malgré l'hétérogénéité des paiements et les importations de produits.
Analyse de segmentation
Type de produit
Le segment des types de produits devrait connaître une croissance annuelle composée (TCAC) de 8,0 à 8,8 % entre 2026 et 2034. Le marché des cathéters couvre les produits cardiovasculaires et urologiques répondant aux besoins thérapeutiques, diagnostiques, de drainage, de surveillance et d'accès. L'innovation est la plus intense lorsque la navigation, l'administration d'énergie, la détection ou la protection contre les infections ont un impact significatif sur les résultats. Le choix du produit dépend donc de l'anatomie, de la complexité de la procédure, du temps de maintien en place, des préférences du clinicien, du remboursement et de la compatibilité avec l'équipement installé.
- Cathéters cardiovasculaires : Les produits cardiovasculaires occupent une position de premier plan car ils prennent en charge les interventions coronaires, l’électrophysiologie, les interventions cardiaques structurelles, la surveillance hémodynamique et le traitement vasculaire périphérique dans les hôpitaux spécialisés et les parcours de soins guidés par l’imagerie.
- Cathéters urologiques : Les produits urologiques génèrent une demande récurrente en raison de la rétention urinaire aiguë, du drainage périopératoire, de la prise en charge de la vessie neurogène, des soins de continence et de l’utilisation à long terme, ce qui rend la qualité du revêtement, le confort et la prévention des infections stratégiquement importants.
Canal de distribution
Les canaux de distribution devraient connaître une croissance annuelle composée de 7,9 % à 8,7 % entre 2026 et 2034. Les habitudes d'achat varient selon la complexité clinique et le contexte de soins. Les approvisionnements hospitaliers privilégient les appels d'offres, la standardisation, les données cliniques, la disponibilité en urgence et la continuité des stocks. Les points de vente au détail s'adressent aux utilisateurs réguliers de cathéters urinaires et à leurs aidants ; la facilité d'accès, la gestion des remboursements, la formation sur les produits, la discrétion de la livraison et la disponibilité constante sont des facteurs déterminants de la performance de ces canaux.
- Magasins hospitaliers : Les magasins hospitaliers occupent une position dominante car les interventions cardiovasculaires, le drainage urinaire des patients hospitalisés, l’accès aux soins intensifs et les procédures guidées par l’image nécessitent un contrôle des stocks, une traçabilité, une gouvernance clinique et un approvisionnement stérile fiable.
- Points de vente au détail : Les points de vente au détail desservent les utilisateurs communautaires et à domicile ayant besoin de produits urinaires de façon intermittente ou à long terme, créant ainsi des opportunités d’achats récurrents, de conseils personnalisés, de coordination des assurances et de programmes de réapprovisionnement assistés par voie numérique.
Utilisateur final
Le segment des utilisateurs finaux devrait enregistrer un TCAC de 8,1 % à 8,9 % entre 2026 et 2034. Les hôpitaux conservent une importance stratégique car ils prennent en charge des interventions complexes et des patients nécessitant des soins intensifs. Les établissements de soins de longue durée génèrent une demande soutenue de sondes urinaires, tandis que les centres d'imagerie diagnostique bénéficient de la décentralisation de certaines procédures guidées par l'image. Les fournisseurs doivent adapter leurs offres de conditionnement, de formation, de contractualisation et de service aux capacités cliniques et au profil d'utilisation de chaque établissement.
- Hôpitaux : Les hôpitaux représentent le principal centre de demande, avec leurs blocs opératoires, leurs laboratoires de cathétérisme, leurs salles d’électrophysiologie, leurs services d’urgence, leurs unités de soins intensifs et leurs services d’urologie qui nécessitent des stocks importants et une disponibilité immédiate des produits.
- Établissements de soins de longue durée : Ces établissements nécessitent des fournitures fiables pour le drainage urinaire et la gestion de la continence, les décisions d’achat privilégiant la prévention des infections, le confort des résidents, l’efficacité des soignants, le réapprovisionnement prévisible et la compatibilité avec les protocoles de soins prolongés.
- Centres d'imagerie diagnostique : Les centres d'imagerie acquièrent une importance stratégique croissante à mesure que certains diagnostics et interventions vasculaires évoluent vers des environnements ambulatoires spécialisés qui privilégient la compatibilité des images, la rotation efficace des patients, des stocks compacts et une planification prévisible des interventions.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|
Hôpitaux |
Haut |
Expansion de la PFA |
Mature |
|
Établissements de soins de longue durée |
Moyen |
Soins de continence |
Mise à l'échelle |
|
Centres d'imagerie diagnostique |
Moyen |
Intervention guidée |
Mise à l'échelle |
|
Autres utilisateurs finaux |
Faible |
Accès aux soins ambulatoires |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des cathéters
Augmentation de la charge des affections cardiovasculaires et urologiques
La prévalence croissante des maladies cardiovasculaires, des arythmies, de la rétention urinaire, de l'incontinence et d'autres affections chroniques augmente le nombre de patients nécessitant un diagnostic, une intervention, un drainage ou une prise en charge à long terme par cathétérisme. Selon les estimations de l'OMS, les maladies cardiovasculaires ont causé 19,8 millions de décès en 2022, soit environ 32 % de la mortalité mondiale. Le vieillissement de la population accroît encore l'exposition aux maladies coronariennes, à la fibrillation auriculaire, aux obstructions prostatiques et aux troubles vésicaux. Cette charge de morbidité génère une demande répartie selon deux modèles de revenus distincts : les cathéters de procédure de haute valeur utilisés lors d'interventions spécialisées et les consommables récurrents utilisés pour la prise en charge urinaire ou vasculaire. Les fabricants peuvent répondre à cette demande en combinant des systèmes cliniquement avancés avec des produits standardisés adaptés aux environnements aux ressources limitées.
Expansion des procédures cliniques mini-invasives
Les hôpitaux privilégient de plus en plus les interventions par cathéter lorsqu'elles permettent de réduire le traumatisme chirurgical, d'accélérer la convalescence ou d'accéder à des sites de traitement anatomiquement complexes. La cardiologie interventionnelle, l'électrophysiologie, le traitement des cardiopathies structurelles, les interventions neurovasculaires et la thérapie guidée par l'image nécessitent ainsi des cathéters offrant une transmission de couple précise, une bonne traçabilité, une délivrance d'énergie optimale et une visualisation précise. L'impact pratique dépasse la simple augmentation de la demande d'unités, car les interventions complexes requièrent souvent, au cours d'une même séance, des introducteurs, des cathéters guides, des cathéters diagnostiques, des ballonnets et des dispositifs thérapeutiques. Les établissements de santé sont également incités à développer leurs laboratoires spécialisés lorsque les protocoles mini-invasifs améliorent l'utilisation des lits. Les fournisseurs proposant des solutions intégrées, la formation des médecins et un soutien aux procédures peuvent ainsi nouer des relations plus solides avec les clients que les fournisseurs ne proposant que des produits individuels.
Accent accru sur la prévention des infections et la sécurité des patients
Les infections associées aux cathéters, les thromboses, les traumatismes tissulaires et les erreurs de pose influencent les politiques d'approvisionnement et les protocoles cliniques. Les hôpitaux réagissent en mettant en place des protocoles d'insertion, des équipes d'accès formées, des technologies antimicrobiennes, des systèmes de drainage fermés et une surveillance plus étroite de la durée de maintien en place. Une étude multinationale Teleflex, portant sur plus de 6 670 patients, a rapporté une réduction de 70,5 % de l'incidence des infections du sang associées aux cathéters veineux centraux chez les patients recevant des cathéters imprégnés de chlorhexidine par rapport aux cathéters simples, même si les facteurs institutionnels influent sur les résultats en pratique clinique. Cette tendance oriente les achats vers des produits étayés par des données comparatives plutôt que vers le simple prix d'acquisition. Les fabricants doivent justifier les allégations de sécurité, dispenser des formations et démontrer comment la conception du produit complète la pratique clinique, au lieu de présenter la technologie comme un substitut aux mesures de prévention des infections.
Tendances futures du marché des cathéters
Convergence de la cartographie, de la détection et de la thérapie à double énergie
Les tendances du marché des cathéters s'orientent de plus en plus vers des plateformes cardiovasculaires multifonctionnelles combinant cartographie, évaluation du contact et délivrance d'énergie au sein d'un nombre réduit de dispositifs. Les systèmes à double énergie permettent aux médecins de choisir entre l'ablation par radiofréquence et l'ablation par champ pulsé en fonction de l'anatomie et des objectifs du traitement. Abbott Laboratories a obtenu le marquage CE pour le cathéter TactiFlex Duo en janvier 2026, témoignant d'une évolution vers une flexibilité adaptée aux procédures. La concurrence future portera sur l'efficacité des flux de travail, la reproductibilité des lésions, l'intégration de la cartographie et la démonstration de résultats durables. Les fournisseurs qui réduisent les échanges de cathéters peuvent renforcer leur proposition de valeur en raccourcissant les procédures, en simplifiant la gestion des stocks et en limitant les manipulations vasculaires inutiles.
Flux de travail des cathéters connectés numériquement et basés sur les données
Les systèmes de nouvelle génération devraient générer davantage de données procédurales grâce à des capteurs intégrés, des plateformes de navigation, l'intégration de l'imagerie et la documentation automatisée. Les priorités de développement incluront la mesure de la pression, le suivi de la position, l'évaluation des contacts, la détection de la température et les fonctions d'aide à la décision permettant aux cliniciens de reproduire les résultats des procédures. La connectivité influencera également la gestion des actifs en améliorant la traçabilité des lots, le suivi de l'utilisation et la prévision des stocks. L'adoption sera optimale lorsque les hôpitaux pourront intégrer les données des dispositifs à leurs plateformes existantes sans engendrer de problèmes de cybersécurité ou d'interopérabilité. Le contrôle réglementaire s'intensifiera à mesure que les logiciels gagneront en importance, obligeant les fabricants à coordonner la validation du matériel, la gouvernance des algorithmes, la protection des données et le suivi post-commercialisation tout au long du cycle de vie du produit.
Opportunités du marché des cathéters
Ingénierie de la valeur localisée pour les marchés asiatiques à forte croissance
Les prévisions du marché des cathéters indiquent un fort potentiel de croissance là où l'infrastructure hospitalière et l'accès à l'assurance maladie se développent plus rapidement que l'accessibilité financière des dispositifs haut de gamme. Les fabricants peuvent privilégier l'extrusion, l'assemblage, le conditionnement et la stérilisation localisés afin de réduire les coûts d'acquisition et d'améliorer la continuité de l'approvisionnement en Chine, en Inde et en Asie du Sud-Est. Les investissements devraient se concentrer sur des gammes de produits diversifiées plutôt que sur une réduction de prix généralisée, en préservant les produits haute performance pour les interventions complexes tout en proposant des options standardisées pour une utilisation courante. Les partenariats avec les distributeurs locaux, les centres hospitaliers universitaires et les sous-traitants peuvent accélérer l'homologation et la formation clinique. Une localisation réussie nécessitera des contrôles qualité rigoureux, la protection de la propriété intellectuelle, un approvisionnement fiable en matières premières et des produits adaptés à l'anatomie régionale, aux pratiques d'achat et aux protocoles opératoires.
Soins intégrés de l'incontinence en dehors des hôpitaux de soins aigus
Les établissements de soins de longue durée et les patients à domicile offrent des opportunités pour une meilleure coordination des services de cathétérisme urinaire, incluant l'évaluation, le choix du produit, le réapprovisionnement programmé, la formation des aidants et l'assistance numérique. Les investissements peuvent cibler les produits hydrophiles intermittents, les emballages discrets, les formats de voyage et les systèmes simplifiant la manipulation. Les fabricants devraient collaborer avec les pharmacies, les prestataires de soins de proximité, les organismes payeurs et les établissements de soins infirmiers afin d'améliorer la continuité des soins après la sortie de l'hôpital. L'opportunité commerciale dépasse la simple vente de dispositifs, car l'aide à l'observance et la prévision des approvisionnements peuvent réduire les substitutions d'urgence et les retards de réapprovisionnement. Les entreprises disposant d'une large gamme de produits et d'une expertise en matière de remboursement sont bien placées pour développer des relations durables tout en recueillant des données concrètes sur le confort, la facilité d'utilisation et l'efficacité du parcours de soins.
Développements récents
- Juin 2026 : Medtronic plc a finalisé l’acquisition de Scientia Vascular pour 550 millions de dollars américains, sous réserve des ajustements habituels et d’éventuels paiements d’étape. Les technologies de cathéters et de guides de Scientia complètent le portefeuille neurovasculaire de Medtronic et sont destinées à faciliter l’accès vasculaire lors d’interventions complexes pour AVC et anévrisme.
- Janvier 2026 : Abbott Laboratories obtient le marquage CE pour le cathéter d’ablation TactiFlex Duo, équipé d’un capteur. Ce produit délivre de l’énergie d’ablation par radiofréquence et par champ pulsé grâce à un cathéter focal, permettant aux médecins d’adapter la création de la lésion aux patients atteints de fibrillation auriculaire présentant une anatomie complexe. Les premières procédures de commercialisation en Europe ont suivi cette approbation.
- Juin 2025 : Teleflex Incorporated a publié les résultats d’une étude de cohorte multinationale portant sur plus de 6 670 patients dans 12 unités de soins intensifs. L’analyse a établi un lien entre les cathéters veineux centraux Arrow imprégnés de chlorhexidine et une réduction de 70,5 % de l’incidence des infections du sang liées aux cathéters centraux, comparativement aux cathéters non imprégnés.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -