
Mercato dei cateteri: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei cateteri (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (cateteri cardiovascolari, cateteri urologici, cateteri endovenosi, cateteri neurovascolari, cateteri speciali); canale di distribuzione (negozi ospedalieri, negozi al dettaglio, altri); utente finale (ospedali, strutture di assistenza a lungo termine, centri di diagnostica per immagini, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00026350
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


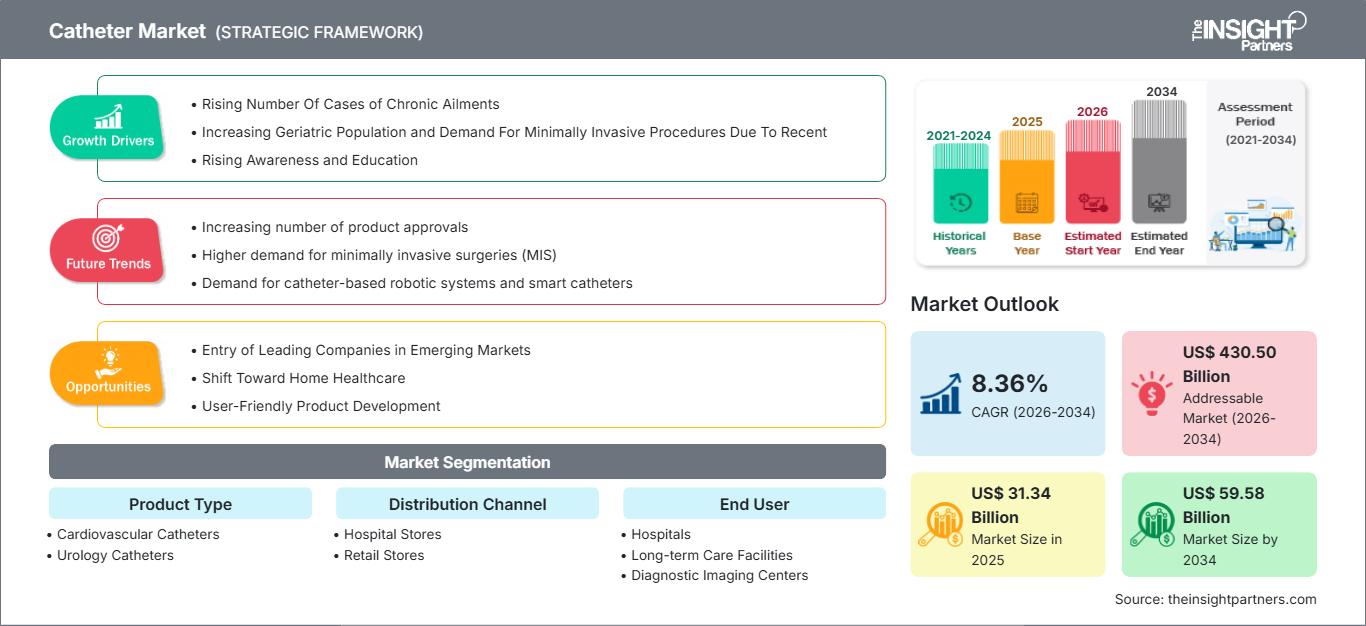
Dimensioni del mercato nel 2025
31,34 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
59,58 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,36 %
Tasso di crescita
Mercato di riferimento
430,50 miliardi di dollari USA
(2026-2034)
Il mercato dei cateteri valeva 31,34 miliardi di dollari nel 2025 e si prevede che raggiungerà i 59,58 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,36% nel periodo 2026-2034. L'espansione sarà trainata dalla crescente applicazione di procedure cardiovascolari minimamente invasive, dalle crescenti esigenze di drenaggio urinario e dalla maggiore adozione di cateteri più avanzati per la diagnosi di patologie, la somministrazione di terapie, il monitoraggio della pressione, l'ablazione dei tessuti, l'accesso ai vasi sanguigni e la gestione dei pazienti.
In Nord America, si prevede che la quota di mercato dei cateteri crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 7,6% e l'8,4% nel periodo 2026-2034. L'aumento del volume delle procedure, le politiche di rimborso, la disponibilità di strutture per la cateterizzazione e la rapida adozione delle tecnologie di elettrofisiologia rendono lo scenario regionale favorevole. Secondo l'American Heart Association, circa 127,9 milioni di adulti statunitensi hanno sofferto di una o più patologie cardiovascolari tra il 2017 e il 2020.
Analisi e approfondimenti sul mercato dei cateteri
- Nord America: Nel 2025 la regione deteneva una quota di mercato del 34-36% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,4% nel periodo 2026-2034, grazie all'assistenza cardiovascolare avanzata, alla copertura dei rimborsi e all'elevata adozione di tecnologie di cateteri di alta qualità.
- USA: Nel 2025 il Paese ha rappresentato l'83-85% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,6% nel periodo 2026-2034.
- Europa: Nel 2025 l'Europa rappresentava una quota di mercato del 27-29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,4-8,2% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia Pacifico: la regione Asia-Pacifico ha conquistato una quota di mercato del 25-27% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,2-10,2% nel periodo 2026-2034, con Cina, Giappone, India e Corea del Sud a trainare l'espansione procedurale.
- Segmento più ampio: i cateteri cardiovascolari detenevano una quota di mercato del 40-44% nel 2025 e si prevede che cresceranno a un CAGR dell'8,2-9,0% nel periodo 2026-2034.
- Segmento ad alta crescita: i centri di diagnostica per immagini rappresentavano una quota di mercato del 10-12% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,4-10,6% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Medtronic plc, Teleflex Incorporated, Abbott Laboratories, B. Braun Melsungen AG, Edwards Lifesciences Corporation, Coloplast A/S, Terumo Corporation, Becton, Dickinson and Company, Boston Scientific Corporation e ConvaTec Group Plc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I progressi tecnologici hanno portato all'evoluzione del design dei cateteri, dai tradizionali tubi a dispositivi specifici per determinate procedure, caratterizzati da rivestimenti idrofili, proprietà antimicrobiche, misurazione della forza di contatto, struttura multilume, maggiore manovrabilità e capacità di imaging. Le aziende stanno lavorando allo sviluppo di tecnologie di estrusione, intreccio, incollaggio e rivestimento al fine di aumentare le prestazioni di coppia e ridurre le dimensioni. L'approccio produttivo si sta concentrando sempre più sulla combinazione di componenti di base prodotti in serie con segmenti distali personalizzati, consentendo così alle aziende di trovare un equilibrio tra le pressioni ospedaliere sui prezzi e la necessità di prodotti clinicamente differenziati.
Gli investimenti saranno indirizzati verso l'elettrofisiologia, gli interventi cardiaci strutturali, l'accesso vascolare resistente alle infezioni, i cateteri urinari intermittenti e la produzione locale in Asia. Il quadro normativo che incentiva la presentazione dei dati clinici sarà favorevole alle aziende in grado di condurre studi multicentrici e monitorare i propri prodotti dopo l'immissione sul mercato. I nuovi sistemi sanitari stanno aprendo laboratori di cateterizzazione, strutture di diagnostica per immagini e ospedali di terzo livello, creando un'opportunità per i distributori e i produttori regionali con prodotti affidabili e a prezzi accessibili.
Ambito del rapporto sul mercato dei cateteri
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 31,34 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 59,58 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,36% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei cateteri
La crescita del mercato dei cateteri è influenzata dall'interazione tra malattie croniche, invecchiamento della popolazione, riduzione della durata della degenza ospedaliera e crescente tendenza verso la minima invasività. Nel 2022, le malattie cardiovascolari hanno causato 19,8 milioni di decessi, a dimostrazione della necessità clinica che guida il segmento interventistico. Gli ospedali rimangono i principali attori della catena del valore, poiché il comitato acquisti valuta le prestazioni, il rischio di infezione, le esigenze di formazione e il costo della procedura.
I fornitori a monte offrono polimeri di grado medicale, nitinolo, trecce in acciaio inossidabile, palloncini, rivestimenti, sensori, connettori e imballaggi sterilizzati. Le aziende produttrici di dispositivi finiti utilizzano tutti questi materiali come materie prime e assemblano i prodotti tramite estrusione, distribuendoli attraverso la vendita diretta o distributori specializzati. La disponibilità di processi di sterilizzazione e rivestimento, resine e documentazione normativa può limitare l'offerta, soprattutto per i sistemi cardiovascolari più complessi.
Il rapporto sul mercato dei cateteri indica l'esistenza di una forte concorrenza tra aziende diversificate e specializzate. Nel segmento degli interventi cardiovascolari operano Medtronic plc, Abbott Laboratories, Boston Scientific Corporation, Terumo Corporation ed Edwards Lifesciences Corporation, mentre Coloplast A/S e ConvaTec Group Plc competono nel segmento della cura dell'incontinenza. Tra i fornitori di soluzioni per l'accesso vascolare e i materiali di consumo clinici si annoverano Teleflex Incorporated, B. Braun Melsungen AG e Becton, Dickinson and Company.
Gli investimenti attuali si concentrano sull'ablazione a doppia energia, sull'ablazione a campo pulsato, sui materiali antimicrobici, sull'accesso neurovascolare e sulle piattaforme che includono apparecchiature capitali, oltre ai ricavi ricorrenti derivanti dai cateteri. Abbott ha ottenuto l'approvazione europea per il lancio del suo catetere TactiFlex Duo con ablazione a doppia energia nel gennaio 2026. Le evidenze cliniche, la formazione dei medici, la compatibilità con i sistemi installati, la contrattualistica e la capacità di commercializzare l'innovazione in diverse regioni regolatorie diventano gli elementi chiave del posizionamento competitivo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei cateteri: approfondimenti strategici
Approfondimenti regionali
Mercato dei cateteri in Nord America
Il Nord America rappresenta il 34-36% del fatturato globale nel 2025 e si stima che registrerà un tasso di crescita annuo composto (CAGR) del 7,6-8,4% dal 2026 al 2034. La quota di mercato dei cateteri è trainata da un'ampia disponibilità di laboratori di cateterizzazione, strutture di terapia intensiva e dalla rapida adozione di tecnologie quali elettrofisiologia, cardiologia strutturale, neurovascolare e accesso vascolare. Negli Stati Uniti, nel 2022, si sono registrati 941.652 decessi per malattie cardiovascolari.
La crescente domanda è ulteriormente alimentata dall'utilizzo di cateteri nel tratto urinario in ospedali, centri di riabilitazione e altre strutture che necessitano di assistenza a lungo termine. L'acquisto di cateteri viene sempre più spesso effettuato da aziende che offrono dispositivi con caratteristiche antimicrobiche, sistemi chiusi, funzionalità di navigazione e comprovata efficacia clinica. Il Canada contribuisce in termini di approvvigionamento di servizi sanitari universali e di ampliamento della capacità di assistenza specialistica, mentre il Messico offre opportunità di produzione e di implementazione di procedure.
Mercato statunitense dei cateteri
Nel 2025, gli Stati Uniti hanno rappresentato l'83-85% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 7,8-8,6% nel periodo 2026-2034. La domanda è sostenuta dall'elevata prevalenza di malattie cardiovascolari, da un'infrastruttura di rimborso sofisticata e dall'ampia disponibilità di servizi di cardiologia interventistica ed elettrofisiologia. Circa il 48,6% degli adulti statunitensi ha sofferto di una qualche forma di malattia cardiovascolare nel periodo 2017-2020.
Medtronic plc, Abbott Laboratories, Boston Scientific Corporation, Teleflex Incorporated e Becton, Dickinson and Company svolgono importanti attività commerciali, di formazione o di produzione nel paese. Le tendenze applicative si stanno orientando verso l'ablazione a campo pulsato, gli interventi coronarici complessi, la somministrazione di dispositivi cardiaci strutturali, le procedure vascolari guidate da immagini e l'accesso centralizzato per la prevenzione delle infezioni. I grandi fornitori di rete stipulano sempre più spesso accordi a livello di portafoglio, in cui la gamma di prodotti e la loro disponibilità sono fattori chiave, oltre ai fattori di differenziazione clinica. Il cateterismo intermittente domiciliare rappresenta un'ulteriore fonte di opportunità commerciali ricorrenti.
Mercato europeo dei cateteri
Nel 2025, la quota di mercato europea era stimata tra il 27% e il 29%, con una crescita annua composta (CAGR) prevista tra il 7,4% e l'8,2% nel periodo 2026-2034. La Germania guiderà il mercato grazie a ospedali specializzati, esperienza nella produzione di dispositivi medici e un'ampia diffusione della cardiologia interventistica. Francia, Italia e Spagna saranno trainate dall'invecchiamento della popolazione, dalla presenza di sistemi ospedalieri pubblici e dallo sviluppo di tecniche minimamente invasive.
Il Regno Unito trarrà vantaggio dalla valutazione centralizzata delle tecnologie e dai tentativi di ridurre i tempi di attesa; tuttavia, le pressioni sugli acquisti spingeranno verso prodotti che dimostrino un valore clinico e operativo comprovato. La riforma ospedaliera e la creazione di centri specializzati in Germania favoriranno l'utilizzo di cateteri di alta qualità. La Francia svilupperà ambulatori, mentre Italia e Spagna offrono l'opportunità di sviluppare ospedali e strutture regionali per l'elettrofisiologia, la gestione dell'incontinenza e la diagnostica per immagini.
Le normative europee impongono maggiori requisiti in termini di evidenza e sorveglianza, aumentando i costi di implementazione e creando maggiori esigenze in termini di prestazioni dimostrate. Le aziende con competenze cliniche regionali e un solido sistema di qualità avranno un vantaggio nella gestione dell'accesso al mercato. Lo sviluppo di sistemi di ablazione a doppia energia e a campo pulsato faciliterà il mercato cardiovascolare di fascia alta. I programmi comunitari di prevenzione delle infezioni e gestione dell'incontinenza sosterranno la domanda ricorrente.
Mercato dei cateteri nella regione Asia-Pacifico
Nella regione Asia-Pacifico, la quota di mercato nel 2025 è stimata tra il 25% e il 27%, con un tasso di crescita annuo composto (CAGR) previsto tra il 9,2% e il 10,2% nel periodo 2026-2034. La Cina è leader grazie alla presenza di grandi ospedali e alla produzione locale; il Giappone promuove le indicazioni cardiovascolari e urologiche di fascia alta. L'India sta investendo in ospedali di terzo livello e laboratori di cateterizzazione; e la Corea del Sud consente procedure tecnologicamente avanzate.
L'Australia vanta un elevato livello di maturità clinica e un'ampia disponibilità di rimborsi. In tutta la regione, la diffusione delle assicurazioni, le iniziative di produzione locale, l'invecchiamento della popolazione e gli investimenti negli ospedali urbani migliorano l'accessibilità. La sensibilità al prezzo favorisce portafogli a più livelli, la produzione su contratto e prodotti orientati ai processi clinici locali.
Mercato dei cateteri in Medio Oriente e Africa
Nella regione del Medio Oriente e dell'Africa, il tasso di crescita previsto si attesterà tra il 7,0% e l'8,0%. Questa regione è dominata dall'Arabia Saudita grazie agli investimenti nel settore ospedaliero, alle misure di localizzazione e allo sviluppo di cure specialistiche; gli Emirati Arabi Uniti, invece, privilegiano gli acquisti di alta gamma e le iniziative di turismo medico. Il Sudafrica rappresenta il principale mercato sub-sahariano grazie al suo segmento di ospedali privati.
Per altri paesi, la domanda dipende dal budget destinato alle infrastrutture sanitarie, dalla copertura della rete di distribuzione, dalla presenza di medici e dalla disponibilità di prodotti sterili. I centri cardiologici, le unità di terapia intensiva e le tecnologie di diagnostica per immagini rappresentano potenziali opportunità di crescita, nonostante i sistemi di pagamento non uniformi e le importazioni di prodotti.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento di tipologia di prodotto si espanderà a un CAGR dell'8,0-8,8% nel periodo 2026-2034. Il mercato dei cateteri comprende prodotti cardiovascolari e urologici che soddisfano esigenze terapeutiche, diagnostiche, di drenaggio, di monitoraggio e di accesso. L'intensità dell'innovazione è massima laddove la navigazione, l'erogazione di energia, il rilevamento o la protezione dalle infezioni influenzano significativamente i risultati. La scelta del prodotto dipende quindi dall'anatomia, dalla complessità della procedura, dal tempo di permanenza, dalle preferenze del medico, dal rimborso e dalla compatibilità con le apparecchiature installate.
- Cateteri cardiovascolari: i prodotti cardiovascolari occupano una posizione di leadership perché supportano interventi coronarici, elettrofisiologia, procedure cardiache strutturali, monitoraggio emodinamico e trattamento vascolare periferico in ospedali specializzati e percorsi di cura guidati da immagini.
- Cateteri urologici: i prodotti urologici generano una domanda ricorrente per il trattamento della ritenzione urinaria acuta, il drenaggio perioperatorio, la gestione della vescica neurogena, la cura dell'incontinenza e l'uso a lungo termine, rendendo la qualità del rivestimento, il comfort e la prevenzione delle infezioni di fondamentale importanza strategica.
Canale di distribuzione
Si prevede che i canali di distribuzione si svilupperanno a un tasso di crescita annuo composto (CAGR) del 7,9-8,7% nel periodo 2026-2034. Le modalità di acquisto variano in base alla complessità clinica e al contesto assistenziale. I magazzini ospedalieri privilegiano le gare d'appalto, la standardizzazione, le evidenze cliniche, la disponibilità in caso di emergenza e la continuità delle scorte. I negozi al dettaglio si rivolgono agli utilizzatori abituali di cateteri urinari e ai loro assistenti, con fattori quali la comodità, la gestione dei rimborsi, la formazione sui prodotti, la discrezione nella consegna e la disponibilità costante che influenzano le prestazioni del canale.
- Magazzini ospedalieri: I magazzini ospedalieri occupano la posizione più forte perché gli interventi cardiovascolari, il drenaggio urinario dei pazienti ricoverati, l'accesso alla terapia intensiva e le procedure guidate da immagini richiedono un inventario controllato, la tracciabilità, la governance clinica e una fornitura sterile affidabile.
- Negozi al dettaglio: i punti vendita al dettaglio servono utenti della comunità e domiciliari che necessitano di prodotti per l'igiene urinaria in modo intermittente o a lungo termine, creando opportunità per acquisti ricorrenti, consulenza personalizzata, coordinamento con le assicurazioni e programmi di rifornimento supportati digitalmente.
Utente finale
Si prevede che il segmento degli utenti finali registrerà un CAGR (tasso di crescita annuale composto) dell'8,1-8,9% nel periodo 2026-2034. Gli ospedali mantengono un'importanza strategica in quanto gestiscono interventi complessi e pazienti in condizioni critiche. Le strutture di assistenza a lungo termine generano una domanda costante di cateteri urinari, mentre i centri di diagnostica per immagini beneficiano della decentralizzazione di determinate procedure guidate dalle immagini. I fornitori devono adattare il packaging, la formazione, la contrattualistica e i modelli di servizio alle capacità cliniche e al profilo di utilizzo di ciascun contesto.
- Ospedali: Gli ospedali rappresentano il principale centro di domanda, grazie a sale operatorie, laboratori di cateterizzazione, sale di elettrofisiologia, pronto soccorso, unità di terapia intensiva e servizi di urologia che richiedono ampie scorte e disponibilità immediata dei prodotti.
- Strutture di assistenza a lungo termine: queste strutture necessitano di forniture affidabili per il drenaggio urinario e la gestione dell'incontinenza, con decisioni di acquisto che privilegiano la prevenzione delle infezioni, il comfort dei residenti, l'efficienza del personale sanitario, la prevedibilità del rifornimento e la compatibilità con i protocolli di assistenza prolungata.
- Centri di diagnostica per immagini: i centri di diagnostica per immagini stanno acquisendo rilevanza strategica poiché alcune procedure diagnostiche e interventistiche vascolari si stanno spostando verso ambienti ambulatoriali specializzati che valorizzano la compatibilità delle immagini, l'efficienza dei tempi di esecuzione, la compattezza delle apparecchiature e la prevedibilità della programmazione delle procedure.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
Espansione PFA |
Maturo |
|
Strutture di assistenza a lungo termine |
Mezzo |
Assistenza per l'incontinenza |
Scalatura |
|
Centri di diagnostica per immagini |
Mezzo |
Intervento guidato |
Scalatura |
|
Altri utenti finali |
Basso |
Accesso ambulatoriale |
Emergenti |
Fattori trainanti della crescita del mercato dei cateteri e analisi del loro impatto
Aumento del carico di patologie cardiovascolari e urologiche
La crescente prevalenza di malattie cardiovascolari, aritmie, ritenzione urinaria, incontinenza e altre patologie croniche aumenta il numero di pazienti che necessitano di diagnosi, interventi, drenaggio o gestione a lungo termine tramite catetere. Le stime dell'OMS indicano che le malattie cardiovascolari hanno causato 19,8 milioni di decessi nel 2022, rappresentando circa il 32% dei decessi a livello globale. L'invecchiamento aumenta ulteriormente il rischio di coronaropatie, fibrillazione atriale, ostruzioni prostatiche e disfunzioni vescicali. Questo onere genera una domanda che si articola in due distinti modelli di ricavo: cateteri procedurali di alto valore utilizzati durante interventi specialistici e materiali di consumo ricorrenti per la gestione delle patologie urinarie o vascolari. I produttori possono rispondere a questa domanda combinando sistemi clinicamente avanzati con prodotti standardizzati adatti ad ambienti con risorse limitate.
Espansione delle procedure cliniche minimamente invasive
Gli ospedali prediligono sempre più le procedure basate su cateteri laddove queste possano ridurre il trauma chirurgico, abbreviare i tempi di recupero o consentire l'accesso a siti di trattamento anatomicamente difficili. La cardiologia interventistica, l'elettrofisiologia, il trattamento delle cardiopatie strutturali, gli interventi neurovascolari e la terapia guidata dalle immagini richiedono pertanto cateteri con trasmissione precisa della coppia, tracciabilità, erogazione di energia e visualizzazione. L'impatto pratico va oltre l'aumento della domanda di posti letto, poiché le procedure complesse spesso richiedono introduttori, cateteri guida, cateteri diagnostici, palloncini e dispositivi terapeutici durante un singolo episodio. I sistemi sanitari sono inoltre incentivati ad ampliare i laboratori specializzati quando i flussi di lavoro minimamente invasivi migliorano l'utilizzo dei posti letto. I fornitori che offrono portafogli integrati, formazione per i medici e supporto procedurale possono quindi instaurare relazioni più solide con i clienti rispetto ai fornitori che competono solo con singoli prodotti.
Maggiore enfasi sulla prevenzione delle infezioni e sulla sicurezza del paziente.
Le infezioni associate ai cateteri, la trombosi, i traumi tissutali e gli errori di posizionamento influenzano le politiche di approvvigionamento e i protocolli clinici. Gli ospedali stanno rispondendo attraverso kit di inserimento, team di accesso specializzati, tecnologie antimicrobiche, sistemi di drenaggio chiusi e un monitoraggio più attento del tempo di permanenza del catetere. Uno studio multinazionale di Teleflex, condotto su oltre 6.670 pazienti, ha riportato una riduzione del 70,5% dell'incidenza di infezioni del flusso sanguigno associate al catetere venoso centrale nei pazienti trattati con cateteri impregnati di clorexidina rispetto a quelli trattati con cateteri non trattati, sebbene i fattori istituzionali influenzino i risultati nella pratica clinica reale. Questa attenzione riorienta gli acquisti verso prodotti supportati da evidenze comparative piuttosto che dal semplice prezzo di acquisto. I produttori devono comprovare le affermazioni sulla sicurezza, fornire formazione e dimostrare come la progettazione del prodotto integri la pratica clinica, anziché presentare la tecnologia come un sostituto della disciplina del controllo delle infezioni.
Tendenze future del mercato dei cateteri
Convergenza di mappatura, rilevamento e terapia a doppia energia.
Le tendenze del mercato dei cateteri indicano sempre più una propensione verso piattaforme cardiovascolari multifunzionali che combinano mappatura, valutazione del contatto e erogazione di energia in un numero ridotto di dispositivi. I sistemi a doppia energia consentono ai medici di selezionare l'ablazione a radiofrequenza o a campo pulsato in base all'anatomia e agli obiettivi del trattamento. Abbott Laboratories ha ottenuto la marcatura CE per il catetere TactiFlex Duo nel gennaio 2026, a testimonianza della crescente flessibilità specifica per la procedura. La competizione futura si concentrerà sull'efficienza del flusso di lavoro, la coerenza delle lesioni, l'integrazione della mappatura e la dimostrazione di risultati duraturi. I fornitori che riducono la sostituzione dei cateteri possono rafforzare la propria proposta di valore abbreviando le procedure, semplificando la gestione delle scorte e limitando le manipolazioni vascolari non necessarie.
Flussi di lavoro per cateteri connessi digitalmente e abilitati ai dati
Si prevede che i sistemi di nuova generazione produrranno una maggiore quantità di dati procedurali grazie a sensori integrati, piattaforme di navigazione, integrazione di immagini e documentazione automatizzata. Le priorità di sviluppo includeranno la misurazione della pressione, il tracciamento della posizione, la valutazione del contatto, il rilevamento della temperatura e le funzioni di supporto decisionale che aiutano i medici a riprodurre i risultati procedurali. La connettività influenzerà anche la gestione delle risorse, migliorando la tracciabilità dei lotti, il monitoraggio dell'utilizzo e la previsione delle scorte. L'adozione sarà più forte laddove gli ospedali saranno in grado di integrare i dati dei dispositivi nelle piattaforme esistenti senza creare problemi di sicurezza informatica o di interoperabilità. Il controllo normativo aumenterà con l'aumentare dell'influenza del software, richiedendo ai produttori di coordinare la convalida dell'hardware, la governance degli algoritmi, la protezione dei dati e il monitoraggio post-vendita durante l'intero ciclo di vita del prodotto.
Opportunità di mercato per i cateteri
Ingegneria del valore localizzata per i mercati asiatici in forte crescita
Le previsioni di mercato sui cateteri indicano un interessante potenziale di espansione laddove le infrastrutture ospedaliere e l'accesso all'assicurazione sanitaria si sviluppano più rapidamente rispetto all'accessibilità economica dei dispositivi di fascia alta. I produttori possono puntare sulla localizzazione di processi di estrusione, assemblaggio, confezionamento e sterilizzazione per ridurre i costi di importazione e migliorare la continuità delle forniture in Cina, India e Sud-est asiatico. Gli investimenti dovrebbero concentrarsi su portafogli di prodotti differenziati piuttosto che su riduzioni di prezzo indiscriminate, preservando i prodotti ad alte prestazioni per le procedure complesse e offrendo al contempo opzioni standardizzate per l'uso di routine. Le partnership con distributori nazionali, ospedali universitari e produttori a contratto possono accelerare la registrazione e la formazione clinica. Una localizzazione efficace richiederà controlli di qualità costanti, tutela della proprietà intellettuale, approvvigionamento affidabile di materie prime e prodotti progettati in base all'anatomia regionale, alle pratiche di acquisto e ai flussi di lavoro procedurali.
Assistenza integrata per l'incontinenza al di fuori degli ospedali per acuti
Le strutture di assistenza a lungo termine e gli utenti domiciliari creano opportunità per servizi di gestione dei cateteri urinari più coordinati, che includono valutazione, selezione del prodotto, rifornimento programmato, formazione degli operatori sanitari e supporto digitale. Gli investimenti possono essere mirati a prodotti idrofili per uso intermittente, confezioni discrete, formati da viaggio e sistemi che semplificano la gestione. I produttori dovrebbero collaborare con farmacie, fornitori di servizi territoriali, enti pagatori e organizzazioni infermieristiche per migliorare la continuità assistenziale dopo la dimissione. L'opportunità commerciale va oltre la vendita dei dispositivi, poiché l'assistenza all'aderenza terapeutica e la previsione delle forniture possono ridurre le sostituzioni di emergenza e i mancati rifornimenti. Le aziende con un'ampia gamma di prodotti e competenza in materia di rimborsi sono nella posizione ideale per sviluppare relazioni durature, raccogliendo al contempo dati concreti su comfort, usabilità ed efficienza del percorso assistenziale.
Sviluppi recenti
- Giugno 2026: Medtronic plc ha completato l'acquisizione di Scientia Vascular per 550 milioni di dollari, soggetto ai consueti aggiustamenti e a potenziali pagamenti al raggiungimento di obiettivi prefissati. Le tecnologie di Scientia per fili guida e cateteri integrano il portafoglio neurovascolare di Medtronic e sono destinate a facilitare l'accesso durante procedure complesse per ictus e aneurismi.
- Gennaio 2026: Abbott Laboratories ha ottenuto la marcatura CE per il catetere di ablazione TactiFlex Duo con sensore integrato. Il prodotto eroga energia di ablazione a radiofrequenza e a campo pulsato attraverso un catetere focale, consentendo ai medici di personalizzare la creazione delle lesioni per i pazienti con fibrillazione atriale e anatomia complessa. Dopo l'approvazione, sono state avviate le prime procedure di commercializzazione in Europa.
- Giugno 2025: Teleflex Incorporated ha pubblicato i risultati di uno studio di coorte multinazionale condotto su oltre 6.670 pazienti in 12 unità di terapia intensiva. L'analisi ha associato i cateteri venosi centrali Arrow impregnati di clorexidina a una riduzione del 70,5% dell'incidenza di infezioni del flusso sanguigno correlate al catetere venoso centrale rispetto ai cateteri non impregnati.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -