
Mercado de catéteres: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de catéteres y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (catéteres cardiovasculares, catéteres urológicos, catéteres intravenosos, catéteres neurovasculares, catéteres especializados); canal de distribución (tiendas hospitalarias, tiendas minoristas, otros); usuario final (hospitales, centros de atención a largo plazo, centros de diagnóstico por imágenes, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00026350
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


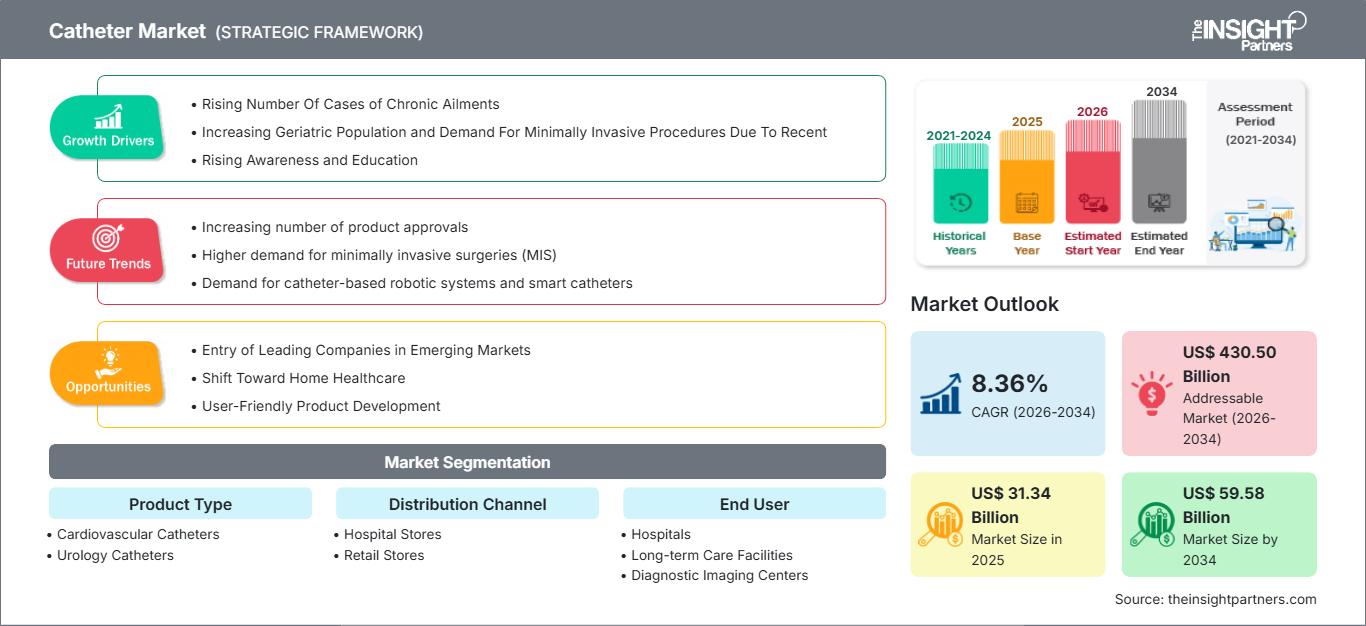
Tamaño del mercado en 2025
31.340 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
59.580 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,36 %
Índice de crecimiento
Mercado potencial
430.500 millones de dólares estadounidenses
(2026-2034)
El mercado de catéteres alcanzó un valor de 31.340 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 59.580 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 8,36 % durante el período 2026-2034. Esta expansión estará impulsada por el creciente uso de procedimientos cardiovasculares mínimamente invasivos, la mayor demanda de drenaje urinario y la creciente adopción de catéteres más avanzados para el diagnóstico de afecciones, la administración de terapias, la monitorización de la presión, la ablación de tejidos, el acceso a vasos sanguíneos y el manejo de pacientes.
En Norteamérica, se prevé que la cuota de mercado de los catéteres crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,4 % entre 2026 y 2034. El creciente volumen de procedimientos, las políticas de reembolso, la disponibilidad de centros de cateterismo y la rápida adopción de tecnologías de electrofisiología crean un panorama regional favorable. Según la Asociación Americana del Corazón, entre 2017 y 2020, aproximadamente 127,9 millones de adultos estadounidenses padecieron uno o más tipos de enfermedades cardiovasculares.
Análisis y perspectivas del mercado de catéteres
- América del Norte: La región representó entre el 34 % y el 36 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,4 % durante el período 2026-2034, gracias a la atención cardiovascular avanzada, la cobertura de reembolso y la alta adopción de tecnologías de catéteres de alta gama.
- EE. UU.: El país representó entre el 83 % y el 85 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,6 % durante el período 2026-2034.
- Europa: Europa representó entre el 27 % y el 29 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,2 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: La región de Asia Pacífico capturó entre el 25 % y el 27 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 9,2 % al 10,2 % durante el período 2026-2034, con China, Japón, India y Corea del Sur impulsando la expansión de los procedimientos.
- Segmento más importante: Los catéteres cardiovasculares representaron entre el 40 % y el 44 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 9,0 % durante el período 2026-2034.
- Segmento de alto crecimiento: Los centros de diagnóstico por imagen representaron entre el 10 % y el 12 % de la cuota de mercado en 2025 y se espera que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 9,4 % al 10,6 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Medtronic plc, Teleflex Incorporated, Abbott Laboratories, B. Braun Melsungen AG, Edwards Lifesciences Corporation, Coloplast A/S, Terumo Corporation, Becton, Dickinson and Company, Boston Scientific Corporation y ConvaTec Group Plc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los avances tecnológicos han propiciado la evolución del diseño de los catéteres, pasando de los tubos tradicionales a dispositivos específicos para cada procedimiento, que incorporan recubrimientos hidrofílicos, propiedades antimicrobianas, medición de la fuerza de contacto, construcción multilumen, mayor maniobrabilidad y capacidad de imagen. Las empresas trabajan en el desarrollo de tecnologías de extrusión, trenzado, unión y recubrimiento para aumentar el par de torsión y reducir las dimensiones. El enfoque de producción se centra cada vez más en combinar componentes básicos fabricados en serie con segmentos distales personalizados, lo que permite a las empresas encontrar un equilibrio entre la presión de los hospitales sobre los precios y la necesidad de productos con características clínicas diferenciadoras.
Las inversiones se dirigirán a la electrofisiología, las intervenciones cardíacas estructurales, el acceso vascular resistente a infecciones, los catéteres urinarios intermitentes y la fabricación local en Asia. El marco regulatorio, que incentiva la presentación de datos clínicos, será favorable para las empresas capaces de realizar ensayos multicéntricos y monitorizar sus productos tras su comercialización. Los nuevos sistemas sanitarios están inaugurando laboratorios de cateterismo, centros de diagnóstico por imagen y hospitales de tercer nivel, lo que crea una oportunidad para los distribuidores y fabricantes regionales con productos asequibles y fiables.
Alcance del informe del mercado de catéteres
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 31.340 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 59.580 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,36% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de catéteres
El crecimiento del mercado de catéteres se ve influenciado por la interacción entre las enfermedades crónicas, el envejecimiento de la población, la disminución de la duración de las estancias hospitalarias y la creciente tendencia hacia procedimientos mínimamente invasivos. En 2022, las enfermedades cardiovasculares causaron 19,8 millones de muertes, lo que demuestra la necesidad clínica que impulsa el segmento de intervenciones. Los hospitales siguen siendo los principales responsables de la cadena de valor, ya que el comité de adquisiciones evalúa el desempeño, el riesgo de infección, las necesidades de capacitación y el costo del procedimiento.
Los proveedores de la cadena de suministro ofrecen polímeros de grado médico, nitinol, trenzado de acero inoxidable, balones, recubrimientos, sensores, conectores y embalajes esterilizados. Las empresas fabricantes de dispositivos utilizan todos estos materiales como materia prima y ensamblan los productos mediante extrusión y distribución, ya sea a través de venta directa o distribuidores especializados. La disponibilidad de esterilización, procesos de recubrimiento, resinas y documentación regulatoria puede limitar el suministro, especialmente para los sistemas cardiovasculares más complejos.
El informe del mercado de catéteres indica la existencia de una fuerte competencia entre diversas empresas y especialistas. En el segmento de intervención cardiovascular, compiten agresivamente Medtronic plc, Abbott Laboratories, Boston Scientific Corporation, Terumo Corporation y Edwards Lifesciences Corporation, mientras que Coloplast A/S y ConvaTec Group Plc compiten en el segmento de cuidado de la incontinencia. Entre los proveedores de soluciones de acceso vascular y consumibles clínicos se encuentran Teleflex Incorporated, B. Braun Melsungen AG y Becton, Dickinson and Company.
Las inversiones actuales se centran en la ablación de doble energía, la ablación por campo pulsado, los materiales antimicrobianos, el acceso neurovascular y las plataformas que incluyen equipos de capital, junto con los ingresos recurrentes por catéteres. Abbott obtuvo la aprobación de Europa para lanzar su catéter TactiFlex Duo con ablación de doble energía en enero de 2026. La evidencia clínica, la capacitación de los médicos, la compatibilidad con los sistemas instalados, la capacidad de negociación de contratos y la habilidad para comercializar la innovación en múltiples regiones regulatorias se convierten en elementos clave para el posicionamiento competitivo.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de catéteres: Perspectivas estratégicas
Perspectivas regionales
Mercado de catéteres de Norteamérica
América del Norte representa entre el 34 % y el 36 % de los ingresos mundiales en 2025 y se estima que registrará una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,4 % entre 2026 y 2034. La cuota de mercado de los catéteres se ve impulsada por la amplia capacidad de los laboratorios de cateterismo, la infraestructura de cuidados intensivos y la rápida adopción de tecnologías como la electrofisiología, la cardiología estructural, la neurovascular y el acceso vascular. En Estados Unidos, las muertes por enfermedades cardiovasculares ascendieron a 941 652 en 2022.
Esta necesidad se ve impulsada, además, por el uso de catéteres en el tracto urinario en hospitales, centros de rehabilitación y otras instituciones que requieren cuidados a largo plazo. La compra de catéteres se realiza cada vez más a empresas que ofrecen características antimicrobianas, sistemas cerrados, capacidad de navegación y eficacia clínica comprobada. Canadá contribuye mediante la adquisición de equipos de salud universales y la ampliación de la capacidad de atención especializada, mientras que México ofrece oportunidades de fabricación y realización de procedimientos.
Mercado de catéteres de EE. UU.
En 2025, Estados Unidos representó entre el 83 % y el 85 % de los ingresos de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,6 % entre 2026 y 2034. La demanda se sustenta en la alta prevalencia de enfermedades cardiovasculares, una infraestructura de reembolso sofisticada y la amplia disponibilidad de servicios de cardiología intervencionista y electrofisiología. Aproximadamente el 48,6 % de los adultos estadounidenses padecieron algún tipo de enfermedad cardiovascular entre 2017 y 2020.
Medtronic plc, Abbott Laboratories, Boston Scientific Corporation, Teleflex Incorporated y Becton, Dickinson and Company desarrollan importantes actividades comerciales, de capacitación o de fabricación en el país. Las tendencias de aplicación apuntan hacia la ablación por campo pulsado, las intervenciones coronarias complejas, los implantes cardíacos estructurales, los procedimientos vasculares guiados por imágenes y el acceso central con detección de infecciones. Los grandes proveedores de redes están firmando cada vez más acuerdos de cartera que convierten la gama y la disponibilidad de productos en factores clave, además de los diferenciadores clínicos. El cateterismo intermitente domiciliario es otra fuente de oportunidades comerciales recurrentes.
Mercado europeo de catéteres
En 2025, se estimaba que Europa representaría entre el 27 % y el 29 % del mercado, con un crecimiento anual compuesto del 7,4 % al 8,2 % entre 2026 y 2034. Alemania liderará el mercado gracias a sus hospitales especializados, su experiencia en la fabricación de dispositivos médicos y la amplia difusión de la cardiología intervencionista. Francia, Italia y España impulsarán el mercado gracias al envejecimiento de su población, la presencia de sistemas hospitalarios públicos y el desarrollo de técnicas mínimamente invasivas.
El Reino Unido se beneficiará de la evaluación centralizada de tecnologías y de los esfuerzos por reducir los tiempos de espera; sin embargo, las presiones en materia de adquisiciones impulsarán la adopción de productos que demuestren evidencia clínica y operativa de su valor. La reforma hospitalaria y la creación de centros especializados en Alemania favorecerán el uso de catéteres de alta calidad. Francia desarrollará clínicas ambulatorias, mientras que Italia y España ofrecen la oportunidad de desarrollar hospitales regionales e instalaciones para electrofisiología, control de la incontinencia e imagenología diagnóstica.
Las regulaciones europeas generan mayores requisitos de evidencia y vigilancia, lo que incrementa los costos de implementación y exige un desempeño más sólido. Las empresas con experiencia clínica regional y un sistema de calidad robusto tendrán ventaja para gestionar mejor el acceso al mercado. El desarrollo de sistemas de ablación de doble energía y de campo pulsado facilitará el acceso al mercado cardiovascular de alta gama. Los programas comunitarios de prevención de infecciones y control de la incontinencia respaldarán la demanda recurrente.
Mercado de catéteres en la región Asia-Pacífico
En Asia Pacífico, se estima que la participación en 2025 será del 25-27%, y la tasa de crecimiento anual compuesta (TCAC) prevista para el período 2026-2034 se estima entre el 9,2% y el 10,2%. China lidera el mercado gracias a sus grandes hospitales y la producción local; Japón impulsa las indicaciones cardiovasculares y urológicas de alta complejidad. India cuenta con inversiones en hospitales terciarios y laboratorios de cateterismo; y Corea del Sur permite la realización de procedimientos tecnológicos avanzados.
Australia cuenta con un alto grado de madurez clínica y una amplia disponibilidad de reembolsos. En toda la región, la penetración de los seguros, las iniciativas de producción local, el envejecimiento de la población y las inversiones en hospitales urbanos mejoran la accesibilidad. La sensibilidad al precio fomenta la creación de carteras de productos escalonadas, la fabricación por contrato y productos locales orientados a procesos clínicos.
Mercado de catéteres de Oriente Medio y África
En la región de Oriente Medio y África, se prevé que la tasa de crecimiento oscile entre el 7,0 % y el 8,0 %. Arabia Saudita domina esta región gracias a sus inversiones en hospitales, medidas de localización y el desarrollo de atención especializada; mientras tanto, los Emiratos Árabes Unidos favorecen la compra de servicios de alta gama y las iniciativas de turismo médico. Sudáfrica constituye el principal mercado subsahariano debido a su sector de hospitales privados.
En otros países, la demanda depende del presupuesto para infraestructura sanitaria, la cobertura de la red de distribuidores, la presencia de médicos y la disponibilidad de productos estériles. Los centros cardíacos, las unidades de cuidados intensivos y las tecnologías de diagnóstico por imagen presentan oportunidades potenciales de crecimiento a pesar de la falta de uniformidad en los pagos y las importaciones de productos.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de tipos de producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,8 % durante el período 2026-2034. El mercado de catéteres abarca productos cardiovasculares y urológicos que satisfacen necesidades terapéuticas, diagnósticas, de drenaje, de monitorización y de acceso. La intensidad de la innovación es mayor donde la navegación, la administración de energía, la detección o la protección contra infecciones influyen significativamente en los resultados. Por lo tanto, la selección del producto depende de la anatomía, la complejidad del procedimiento, el tiempo de permanencia, las preferencias del médico, el reembolso y la compatibilidad con el equipo instalado.
- Catéteres cardiovasculares: Los productos cardiovasculares ocupan una posición de liderazgo porque brindan soporte a la intervención coronaria, la electrofisiología, los procedimientos cardíacos estructurales, la monitorización hemodinámica y el tratamiento vascular periférico en hospitales especializados y en vías de atención basadas en imágenes.
- Catéteres urológicos: Los productos urológicos generan una demanda recurrente debido a la retención urinaria aguda, el drenaje perioperatorio, el tratamiento de la vejiga neurógena, el cuidado de la continencia y el uso a largo plazo, lo que hace que la calidad del recubrimiento, la comodidad y la mitigación de infecciones sean estratégicamente importantes.
Canal de distribución
Se prevé que los canales de distribución crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,7 % durante el periodo 2026-2034. Los patrones de compra varían según la complejidad clínica y el entorno asistencial. Los almacenes hospitalarios priorizan las licitaciones, la estandarización, la evidencia clínica, la disponibilidad de emergencia y la continuidad del inventario. Las tiendas minoristas se dirigen a los usuarios habituales de catéteres urinarios y a sus cuidadores, donde la comodidad, la gestión de reembolsos, la formación sobre el producto, la entrega discreta y la disponibilidad constante influyen en el rendimiento del canal.
- Almacenes hospitalarios: Los almacenes hospitalarios ocupan la posición más sólida porque las intervenciones cardiovasculares, el drenaje urinario de pacientes hospitalizados, el acceso a cuidados intensivos y los procedimientos guiados por imágenes requieren un inventario controlado, trazabilidad, gobernanza clínica y un suministro estéril fiable.
- Tiendas minoristas: Los puntos de venta minoristas atienden a usuarios comunitarios y domiciliarios que requieren productos urinarios de forma intermitente o a largo plazo, creando oportunidades para compras recurrentes, orientación personalizada, coordinación de seguros y programas de reposición con soporte digital.
Usuario final
Se prevé que el segmento de usuarios finales registre una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 8,9 % durante el periodo 2026-2034. Los hospitales conservan una importancia estratégica debido a que gestionan intervenciones complejas y pacientes de alta gravedad. Los centros de cuidados a largo plazo generan una demanda constante de catéteres urinarios, mientras que los centros de diagnóstico por imagen se benefician de la descentralización de determinados procedimientos guiados por imagen. Los proveedores deben adaptar los paquetes, la formación, la contratación y los modelos de servicio a las capacidades clínicas y al perfil de utilización de cada entorno.
- Hospitales: Los hospitales representan el principal centro de demanda a través de quirófanos, laboratorios de cateterismo, salas de electrofisiología, servicios de urgencias, unidades de cuidados intensivos y servicios de urología, que requieren amplios inventarios y disponibilidad inmediata de productos.
- Centros de atención a largo plazo: Estos centros requieren suministros fiables para el drenaje urinario y el control de la incontinencia, y las decisiones de compra deben priorizar la prevención de infecciones, la comodidad de los residentes, la eficiencia de los cuidadores, el reabastecimiento predecible y la compatibilidad con los protocolos de atención prolongada.
- Centros de diagnóstico por imagen: Los centros de diagnóstico por imagen están adquiriendo relevancia estratégica a medida que determinados diagnósticos e intervenciones vasculares se desplazan hacia entornos ambulatorios especializados que valoran la compatibilidad de las imágenes, la rotación eficiente, los inventarios compactos y la programación predecible de los procedimientos.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Alto |
Expansión de la PFA |
Maduro |
|
Centros de atención a largo plazo |
Medio |
Cuidado de la incontinencia |
Escalada |
|
Centros de diagnóstico por imágenes |
Medio |
Intervención guiada |
Escalada |
|
Otros usuarios finales |
Bajo |
Acceso ambulatorio |
Emergente |
Factores que impulsan el crecimiento del mercado de catéteres y análisis de su impacto
Aumento de la carga de enfermedades cardiovasculares y urológicas
La creciente prevalencia de enfermedades cardiovasculares, arritmias, retención urinaria, incontinencia y otras afecciones crónicas aumenta el número de pacientes que requieren diagnóstico, intervención, drenaje o tratamiento a largo plazo mediante catéter. Las estimaciones de la OMS indican que las enfermedades cardiovasculares causaron 19,8 millones de muertes en 2022 y representaron aproximadamente el 32 % de las muertes a nivel mundial. El envejecimiento incrementa aún más la exposición a enfermedades coronarias, fibrilación auricular, obstrucción relacionada con la próstata y disfunción vesical. Esta carga genera demanda en dos modelos de ingresos distintos: catéteres de alto valor utilizados en procedimientos especializados y consumibles recurrentes para el tratamiento urinario o vascular. Los fabricantes pueden satisfacer esta demanda combinando sistemas clínicamente avanzados con productos estandarizados adecuados para entornos con recursos limitados.
Expansión de los procedimientos clínicos mínimamente invasivos
Los hospitales favorecen cada vez más los procedimientos cateterísticos, ya que reducen el trauma quirúrgico, acortan la recuperación y facilitan el acceso a zonas de tratamiento anatómicamente complejas. En consecuencia, la cardiología intervencionista, la electrofisiología, el tratamiento de cardiopatías estructurales, la intervención neurovascular y la terapia guiada por imágenes requieren catéteres con transmisión de torque precisa, capacidad de seguimiento, suministro de energía y visualización. El impacto práctico va más allá de la demanda adicional de unidades, puesto que los procedimientos complejos suelen requerir introductores, catéteres guía, catéteres de diagnóstico, balones y dispositivos terapéuticos en un mismo episodio. Los sistemas sanitarios también se ven incentivados a ampliar los laboratorios especializados cuando los flujos de trabajo mínimamente invasivos mejoran la utilización de camas. Por lo tanto, los proveedores que ofrecen carteras integradas, formación médica y apoyo en procedimientos pueden establecer relaciones más sólidas con sus clientes que aquellos que compiten únicamente a través de productos individuales.
Mayor énfasis en la prevención de infecciones y la seguridad del paciente.
Las infecciones asociadas a catéteres, la trombosis, el traumatismo tisular y los errores de colocación influyen en las políticas de adquisición y los protocolos clínicos. Los hospitales están respondiendo mediante paquetes de inserción, equipos de acceso capacitados, tecnologías antimicrobianas, sistemas de drenaje cerrados y una monitorización más exhaustiva del tiempo de permanencia. Un estudio multinacional de Teleflex, con más de 6670 pacientes, informó una reducción del 70,5 % en la incidencia de infecciones del torrente sanguíneo asociadas a catéteres centrales entre los pacientes que recibieron catéteres impregnados con clorhexidina en comparación con los catéteres convencionales, si bien los factores institucionales afectan a los resultados en la práctica clínica. Este enfoque reorienta las compras hacia productos respaldados por evidencia comparativa en lugar de basarse únicamente en el precio de adquisición. Los fabricantes deben fundamentar las afirmaciones de seguridad, proporcionar capacitación y demostrar cómo el diseño del producto complementa la práctica clínica, en lugar de presentar la tecnología como un sustituto de la disciplina de control de infecciones.
Tendencias futuras del mercado de catéteres
Convergencia de mapeo, detección y terapia de energía dual
Las tendencias del mercado de catéteres apuntan cada vez más hacia plataformas cardiovasculares multifuncionales que combinan mapeo, evaluación de contacto y administración de energía en un menor número de dispositivos. Los sistemas de doble energía permiten a los médicos seleccionar la ablación por radiofrecuencia o por campo pulsado según la anatomía y los objetivos del tratamiento. Abbott Laboratories recibió la marca CE para el catéter TactiFlex Duo en enero de 2026, lo que refleja la tendencia hacia una mayor flexibilidad específica para cada procedimiento. La competencia futura se centrará en la eficiencia del flujo de trabajo, la consistencia de las lesiones, la integración del mapeo y la evidencia de resultados duraderos. Los proveedores que reduzcan los cambios de catéter pueden fortalecer su propuesta de valor al acortar los procedimientos, simplificar el inventario y limitar la manipulación vascular innecesaria.
Flujos de trabajo de catéteres conectados digitalmente y con soporte de datos.
Se espera que los sistemas de próxima generación generen más datos de procedimientos mediante sensores integrados, plataformas de navegación, integración de imágenes y documentación automatizada. Las prioridades de desarrollo incluirán la medición de presión, el seguimiento de posición, la evaluación de contacto, la detección de temperatura y funciones de apoyo a la toma de decisiones que ayuden a los médicos a reproducir los puntos finales de los procedimientos. La conectividad también influirá en la gestión de activos al mejorar la trazabilidad de lotes, el monitoreo de la utilización y la previsión de inventario. La adopción será mayor donde los hospitales puedan integrar los datos de los dispositivos en las plataformas de capital existentes sin generar problemas de ciberseguridad o interoperabilidad. El escrutinio regulatorio aumentará a medida que el software adquiera mayor influencia, lo que exigirá a los fabricantes coordinar la validación del hardware, la gobernanza de algoritmos, la protección de datos y el monitoreo posterior a la comercialización durante todo el ciclo de vida del producto.
Oportunidades de mercado para catéteres
Ingeniería de valor localizada para mercados asiáticos de alto crecimiento
Las previsiones del mercado de catéteres indican un atractivo potencial de expansión en regiones donde la infraestructura hospitalaria y el acceso a los seguros médicos se desarrollan más rápidamente que la asequibilidad de los dispositivos de alta gama. Los fabricantes pueden optar por la extrusión, el ensamblaje, el empaquetado y la esterilización locales para reducir los costos de importación y mejorar la continuidad del suministro en China, India y el sudeste asiático. La inversión debe centrarse en carteras escalonadas en lugar de reducciones de precios indiscriminadas, preservando los productos de alto rendimiento para procedimientos complejos y ofreciendo opciones estandarizadas para el uso rutinario. Las alianzas con distribuidores nacionales, hospitales universitarios y fabricantes por contrato pueden acelerar el registro y la formación clínica. Una localización exitosa requerirá controles de calidad consistentes, protección de la propiedad intelectual, un suministro fiable de materias primas y productos diseñados en función de la anatomía regional, las prácticas de compra y los flujos de trabajo de los procedimientos.
Atención integral a la incontinencia más allá de los hospitales de cuidados intensivos.
Los centros de atención a largo plazo y los usuarios domiciliarios generan oportunidades para servicios de cateterismo urinario más coordinados, que incluyen evaluación, selección de productos, reposición programada, capacitación de cuidadores y soporte digital. La inversión puede dirigirse a productos intermitentes hidrofílicos, empaques discretos, formatos de viaje y sistemas que reduzcan la complejidad de manejo. Los fabricantes deben colaborar con farmacias, proveedores comunitarios, aseguradoras y organizaciones de enfermería para mejorar la continuidad tras el alta. La oportunidad comercial va más allá de la venta de dispositivos, ya que la asistencia para la adherencia y la previsión de suministros pueden reducir las sustituciones de emergencia y la falta de reposición. Las empresas con una amplia gama de productos y experiencia en reembolsos están en posición de desarrollar relaciones recurrentes mientras recopilan evidencia del mundo real sobre comodidad, usabilidad y eficiencia de la vía de atención.
Novedades recientes
- Junio de 2026: Medtronic plc completó la adquisición de Scientia Vascular por 550 millones de dólares estadounidenses, sujeta a los ajustes habituales y posibles pagos por hitos. Las tecnologías de guías y catéteres de Scientia complementan la cartera neurovascular de Medtronic y están diseñadas para facilitar el acceso vascular durante procedimientos complejos de ictus y aneurismas.
- Enero de 2026: Abbott Laboratories recibió la marca CE para el catéter de ablación TactiFlex Duo con sensor integrado. Este producto administra energía de ablación por radiofrecuencia y campo pulsado a través de un catéter focal, lo que permite a los médicos personalizar la creación de lesiones para pacientes con fibrilación auricular y anatomía compleja. Tras la aprobación, se iniciaron los procedimientos comerciales en Europa.
- Junio de 2025: Teleflex Incorporated publicó los resultados de un estudio de cohorte multinacional con más de 6670 pacientes en 12 unidades de cuidados intensivos. El análisis asoció los catéteres venosos centrales Arrow impregnados con clorhexidina con una reducción del 70,5 % en la incidencia de infecciones del torrente sanguíneo asociadas a catéteres centrales, en comparación con los catéteres no impregnados.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -