
Markt für Katheter Stabilization Geräte: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Katheterstabilisierungssysteme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Produkt (Arterielle Fixierungssysteme, Zentralvenöse Katheterfixierungssysteme, Periphere Fixierungssysteme, Harnkatheterfixierungssysteme, Thoraxdrainagesysteme, Sonstige Fixierungssysteme); Anwendung (Kardiovaskuläre Systeme, Atmungssysteme, Urologie, Gastroenterologie, Radiologie); Endnutzer (Krankenhäuser, Häusliche Pflege, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004920
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


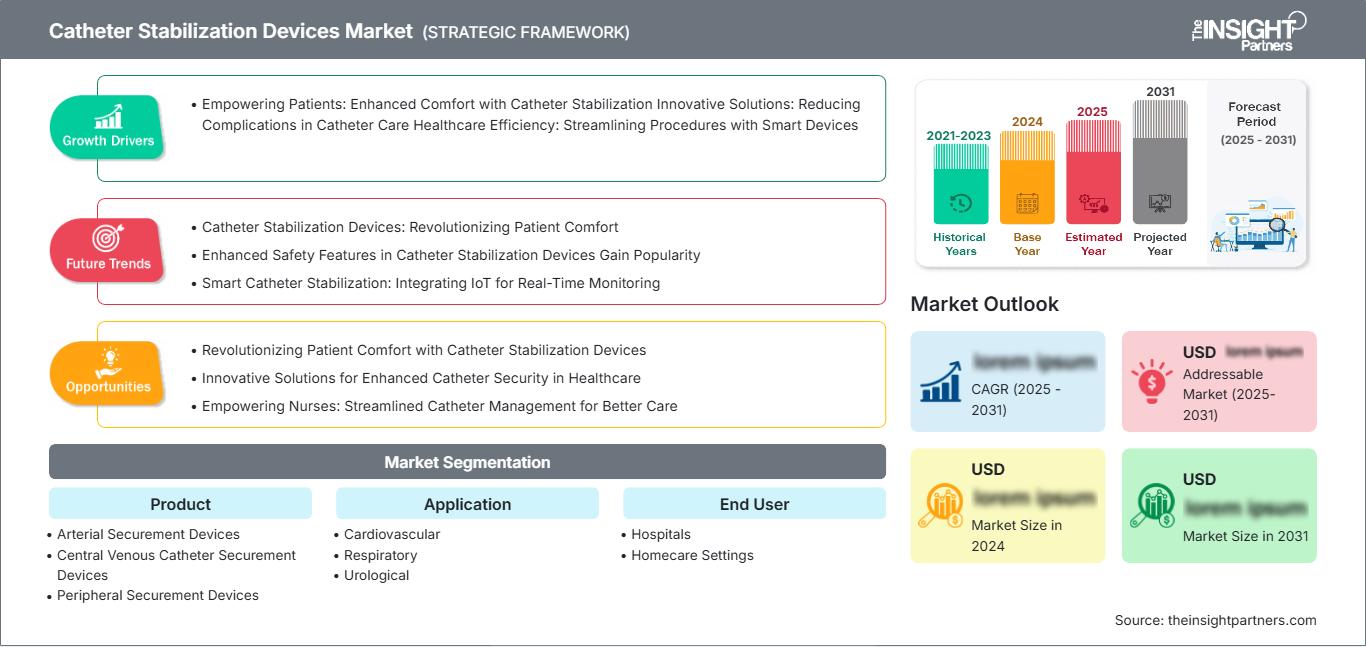
Marktgröße 2025
1,54 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,77 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,74 %
Wachstumsrate
Adressierbarer Markt
19,48 Mrd. US-Dollar
(2026–2034)
Der Markt für Katheterstabilisierungssysteme wurde 2025 auf 1,54 Milliarden US-Dollar geschätzt und soll bis 2034 auf 2,77 Milliarden US-Dollar anwachsen. Es wird mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,74 % im Zeitraum 2026–2034 gerechnet. Dieses Wachstum ist auf den verstärkten klinischen Fokus auf die Vermeidung von Katheterverschiebungen, -entfernungen, Behandlungsunterbrechungen und Komplikationen an der Einstichstelle bei Gefäßzugängen, Harnableitungen, Beatmung und interventionellen Verfahren zurückzuführen.
Nordamerika ist derzeit der dominierende Markt. Für den Markt für Katheterstabilisierungssysteme wird ein jährliches Wachstum von 6,2–6,8 % im Zeitraum 2026–2034 prognostiziert. Die hohe Katheternutzung, etablierte Infektionspräventionsprogramme und die Wahl nahtloser Systeme treiben die Nachfrage an. Krankenhäuser in den USA setzen vermehrt auf diese Systeme, da intravenöse Katheter, die mit Klebeband fixiert werden, unter Umständen ausgetauscht werden müssen.
Marktanalyse und Einblicke für Katheterstabilisierungsgeräte
- Nordamerika: Nordamerika stellte im Modell 2025 einen Anteil von 38–42 % dar und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % wachsen, unterstützt durch standardisierte Verfahren für den Gefäßzugang, Infektionsüberwachung und eine starke Lieferantenabdeckung.
- USA: Die USA machten im Jahr 2025 82–86 % des nordamerikanischen Umsatzes aus und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,3–6,9 % verzeichnen.
- Europa: Europa hielt im Jahr 2025 einen modellierten Marktanteil von 27–31 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien sind führend bei der Einführung.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 modellmäßig bei 21–25 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,6 % wachsen. China, Japan, Indien, Südkorea und Australien sind einflussreiche Märkte.
- Größtes Segment: Periphere Befestigungsvorrichtungen hatten im Jahr 2025 einen modellierten Marktanteil von 30–34 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,1 % wachsen.
- Wachstumsstarkes Segment: Der Bereich der häuslichen Pflege erreichte im Jahr 2025 einen modellierten Marktanteil von 15–19 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % wachsen.
- Die wichtigsten analysierten Unternehmen: Medtronic plc, Becton, Dickinson and Company, Solventum Corporation, B. Braun Melsungen AG, Baxter International Inc., Centurion Medical Products Corporation, Convatec Group Plc, Merit Medical Systems, Inc., ICU Medical, Inc. und TIDI Products, LLC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Produktinnovationen verlagern die Fixierung von Pflastern, Nähten und temporären Fixierungen hin zu hochentwickelten Klebstoffen, stabilisierenden Verbänden mit integrierter Fixierung und subkutaner Verankerung. Unternehmen verbessern ihre Produkte kontinuierlich durch die Integration von medizinischen Klebstoffen, atmungsaktiven Folien, reduzierten Halteelementen und spezieller Kathetergeometrie. Portfolio-Innovationen konzentrieren sich auf die Reduzierung der Verbandwechselhäufigkeit, Hautschädigung, Anwendungsgeschwindigkeit durch medizinisches Fachpersonal und die Anpassungsfähigkeit an verschiedene French-Größen. Die Herstellung erfordert Kenntnisse in Klebstoffchemie, Vliesstoffen, formgepressten Halteelementen sowie Sterilisierbarkeit und Weiterverarbeitung. Solvanta, BD und Convatec bieten verschiedene Produktarten für die Bereiche Gefäßversorgung, Harnwege, Drainage und Schläuche an.
Im Zeitraum von 2024 bis 2034 werden Kaufentscheidungen zunehmend von den Produktkosten und nicht mehr von den Therapiekosten selbst abhängen. Die Verlagerung der Produktion in den asiatisch-pazifischen Raum, die steigende Anzahl von Heiminfusionen und die verbesserte Infektionskontrolle in Krankenhäusern werden den potenziellen Markt vergrößern. Die von der WHO entwickelten Leitlinien für periphere Katheter (2024) und zentrale Venenkatheter (2026) betonen die Standardisierung von Insertion, Pflege, Schulung, Überwachung und Behandlung.
Marktbericht für Katheterstabilisierungsgeräte – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,54 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,77 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,74 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Katheterstabilisierungsgeräte
Hauptgrund für das Wachstum des Marktes für Katheterstabilisierungssysteme ist der klinische Bedarf, die Katheterlage während der gesamten Therapie zu stabilisieren. Periphere Venenkatheter, zentrale Venenkatheter, arterielle Katheter, Harnkatheter und Drainageschläuche können versagen, wenn Bewegungen zu Migration, Abknicken, Infiltration, Leckage oder Verbandsrissen führen. Laut BD treten bei bis zu 48 % der mit Klebeband fixierten Venenkatheter Komplikationen wie Phlebitis und Infiltration auf.
Zu den Rohstoffen gehören Silikon- oder Acrylklebstoffe, Polymerfolien, Textilien, Hydrokolloide, Formkunststoffe und Trennfolien. Die Halterungen und Klebeplattformen werden anschließend vor Verpackung, Sterilisation, Freigabe und Vertrieb montiert. Die Produktverfügbarkeit hängt daher von der Materialqualifizierung, Biokompatibilitätsprüfung, Sterilisation, Haltbarkeitsprüfung und der Verfügbarkeit im gesamten Einkaufsnetzwerk der Krankenhäuser ab.
Der Marktbericht zu wettbewerbsorientierten Katheterstabilisierungssystemen zeigt, dass sich der Markt unter anderem durch katheterspezifische Passform, Tragedauer, Hautverträglichkeit, Fixierungsleistung, Evidenz und Produktvielfalt differenziert. Becton, Dickinson and Company positioniert StatLock für Anwendungen in den Bereichen Gefäßchirurgie, Dialyse, Drainage, Epiduralanästhesie und Harnwege, während Solventum neben Fixierungssystemen auch moderne Wundauflagen anbietet. Die B. Braun Melsungen AG entwickelt verfahrensspezifische Fixierungssysteme für die Regionalanästhesie.
Die integrierte prozedurale Fixierung mittels SnapFix steht im Fokus von Merit Medical Systems, Inc., während Convatec Group Plc Cath-Fix und Drain-Fix anbietet. Medtronic plc, Baxter International Inc., ICU Medical, Inc., Centurion Medical Products Corporation und TIDI Products, LLC nutzen bestehende klinische Verfahren und Produktlinien für die Katheterpflege. Strategische Investitionen umfassen spezielle Klebstoffe, ein reduziertes Profil, Kits, die Generierung von Evidenz und flexible Fertigungsmöglichkeiten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Katheterstabilisierungsgeräte: Strategische Einblicke
Regionale Einblicke
Markt für Katheterstabilisierungsgeräte in Nordamerika
Nordamerika wird laut Prognosen im Jahr 2025 einen Marktanteil von 38–42 % am Markt für Katheterstabilisierungssysteme erreichen und voraussichtlich zwischen 2026 und 2034 ein jährliches Wachstum von 6,2–6,8 % verzeichnen. Zu den Nachfragetreibern zählen die hohe Nutzung von Gefäßzugängen, Qualitätsinitiativen in Krankenhäusern, moderne Beschaffungssysteme und die Kostenübernahme für stationäre und ambulante Leistungen durch die Krankenversicherung. Laut CDC-Statistiken wurden 2024 in US-amerikanischen Akutkrankenhäusern 18.165 Fälle von zentralvenösen Katheter-assoziierten Blutstrominfektionen registriert, was die Bedeutung des Kathetermanagements und der Standardisierung unterstreicht.
Die Krankenhäuser verwenden folgende Kriterien zur Bewertung der Medizinprodukte: Vermeidung von Dislokationen, Verbandspflege, Effizienz des Pflegepersonals und unnötige Wiedereinführung der Katheter. Kanadas Beitrag liegt in der Standardisierung der Infusionsprozesse und dem Ausbau ambulanter Behandlungen, während Mexiko in private Krankenhäuser investiert und Medizinprodukte herstellt.
US-Markt für Katheterstabilisierungsgeräte
Die USA erwirtschafteten 2025 82–86 % des nordamerikanischen Umsatzes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,9 % wachsen. Das Land vereint hohe Fallzahlen, eine zentralisierte Beschaffung im Gesundheitswesen, Infektionsüberwachung und die weitverbreitete Anwendung katheterspezifischer Fixierungsmethoden. Schätzungen der CDC zufolge hatten 2023 2,6 % der stationär behandelten Patienten in den USA mindestens eine im Krankenhaus erworbene Infektion, was etwa 518.000 Infektionen in Akutkrankenhäusern entspricht.
Unternehmen wie Becton Dickinson and Company, Solventum Corporation, B. Braun Melsungen AG, Merit Medical Systems und ICU Medical sind in diesem Markt stark vertreten. Ihre Anwendungsgebiete umfassen unter anderem periphere und zentrale Gefäßzugänge, Urinsammlung, Dialyse, Anästhesie und interventionelle Radiologie. Die Einkaufskommissionen fordern nun Informationen zur Hautverträglichkeit, zum Dislokationsrisiko, zur Verweildauer, zum Schulungsbedarf und zu den Gesamtkosten der Behandlung.
Markt für Katheterstabilisierungsgeräte in Europa
Europa sollte 2025 einen Marktanteil von 27–31 % erreichen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen. Deutschland ist aufgrund seiner Krankenhausgröße, der Verbreitung von Medizintechnik und der Standardisierung von Verfahren führend. Großbritannien profitiert von einer zentralisierten Produktprüfung und einem zunehmenden Fokus auf die Sicherheit von Gefäßzugängen; zudem führt der Beschaffungsdruck zu klinisch differenzierten Produkten mit Vorteilen bei Pflege- und Ersatzkosten.
Frankreich, Italien und Spanien decken den Bedarf aufgrund ihrer älteren Bevölkerung sowie der Infusionstherapien in der Onkologie, Chirurgie, Intensivmedizin und häuslichen Pflege. Deutschland liegt weiterhin vorn, doch die Akzeptanztrends verlagern sich zunehmend nach Südeuropa. EU-Vorschriften für Medizinprodukte begünstigen tendenziell Hersteller mit Biokompatibilität, Risikomanagement, Rückverfolgbarkeit und Marktüberwachung. Die Einhaltung der Vorschriften ist zwar kostspielig, kommt aber etablierten Herstellern mit entsprechenden Produkten und Prozessen zugute.
Markt für Katheterstabilisierungsgeräte im asiatisch-pazifischen Raum
Die Region Asien-Pazifik erreichte im Jahr 2025 einen prognostizierten Marktanteil von 21–25 % und wird voraussichtlich im Zeitraum 2026–2034 die höchste regionale durchschnittliche jährliche Wachstumsrate (CAGR) von 7,8–8,6 % aufweisen. China nimmt aufgrund seiner Krankenhauskapazität und des hohen Behandlungsvolumens die führende Position in der Region ein, während Japan sich auf hochwertige, hautfreundliche Produkte konzentriert.
Indien verzeichnet ein Wachstum der Nachfrage nach privaten Gesundheitsdienstleistungen. Südkorea und Australien fördern den Einsatz von Gefäßzugangsverfahren und den kontrollierten Vertrieb des Produkts. Staatliche Investitionen in Krankenhausinfrastruktur, Produktherstellung, Onkologie und Intensivmedizin verbessern den Zugang. Schulungen für Vertriebsunternehmen und eine klare Positionierung des Mehrwerts sind angesichts der Konkurrenz durch Klebebänder unerlässlich.
Markt für Katheterstabilisierungsgeräte im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 6,6–7,4 % prognostiziert. Saudi-Arabien dominiert diesen Markt aufgrund der Krankenhausentwicklung, Investitionen in spezialisierte Medizin und Lokalisierungsstrategien, während die VAE die Einführung fortschrittlicher Technologien in privaten und staatlichen Krankenhäusern vorantreiben.
Südafrika treibt die Nachfrage in Subsahara-Afrika durch bestehende Universitätskliniken und Vertriebsnetze an. In den übrigen Regionen des Nahen Ostens und Afrikas ist die Einführung aufgrund unterschiedlicher Beschaffungsbudgets, klinischer Ausbildungsprogramme und der Verfügbarkeit von Fachärzten weiterhin uneinheitlich. Energiefinanzierte Infrastrukturprojekte in der Golfregion ermöglichen jedoch die Einrichtung neuer Herzkatheterlabore, onkologischer Kliniken und Intensivstationen.
Segmentierungsanalyse
Produkt
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum des Produkts von 6,5–7,1 % prognostiziert. Der Markt für Katheterstabilisierungssysteme umfasst Gefäß-, Harnwegs-, Drainage- und tubusspezifische Systeme mit erheblichen Unterschieden hinsichtlich Fixierungsgeometrie, Klebstoffzusammensetzung, Tragedauer und Katheterkompatibilität. Periphere Systeme werden am häufigsten eingesetzt, während zentralvenöse und arterielle Produkte aufgrund der möglichen Unterbrechung kritischer Behandlungen durch Migration einer strengeren klinischen Überwachung bedürfen.
- Arterielle Fixierungssysteme: Der Bedarf entsteht in der Intensivmedizin, beim hämodynamischen Monitoring und bei interventionellen Eingriffen. Die Produkte müssen trotz Patientenbewegungen zuverlässig fixieren und gleichzeitig die Sicht und den Zugang zur arteriellen Punktionsstelle gewährleisten.
- Fixierungssysteme für zentrale Venenkatheter: Diese Systeme spielen eine strategisch wichtige Rolle, da zentrale Venenkatheter unter Umständen über einen längeren Zeitraum implantiert bleiben. Krankenhäuser legen Wert auf die Kontrolle von Dislokationen, die Kompatibilität mit Verbandmaterialien und eine standardisierte Wartung.
- Periphere Fixierungssysteme: Periphere Produkte stellen die größte Kategorie dar, da intravenöse Zugänge in Notaufnahmen, Operationssälen, stationären und ambulanten Einrichtungen routinemäßig angelegt werden. Die hohe Häufigkeit des Legens führt zu einem ständigen Bedarf an kostengünstigen und benutzerfreundlichen Systemen für Pflegekräfte.
- Fixiersysteme für Harnkatheter: Ihre Verbreitung wird durch den Bedarf an weniger Zugkräften, Druck auf die Harnröhre und versehentlichen Verschiebungen des Foley-Katheters vorangetrieben. Die Eignung für die häusliche Pflege und die Möglichkeit zur Positionierung unterstreichen ihre Bedeutung für das Langzeitkathetermanagement.
- Fixierungssysteme für Thoraxdrainagen: Die Stabilisierung von Thoraxdrainagen unterstützt die postoperative, traumatologische und beatmungstherapeutische Versorgung. Die Produkte müssen größere Schlauchdurchmesser, Bewegungen des Drainagesystems, anatomische Konturen und eine längere Anwendung am Krankenbett ermöglichen.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Nachfrage von 6,4–7,0 % erwartet. Kardiovaskuläre und radiologische Eingriffe erfordern einen zuverlässigen Gefäßzugang, der häufigen Manipulationen standhält, während die urologische Versorgung einen wiederkehrenden Bedarf in Krankenhäusern und zu Hause generiert. Anwendungen im Bereich der Atemwege und der Magen-Darm-Traktchirurgie bevorzugen flexible, druckempfindliche Designs, da die Schläuche oft bewegliche Körperregionen durchqueren und mit externen Entnahme- oder Ernährungssystemen verbunden bleiben.
- Kardiovaskuläre Versorgung: Die kardiovaskuläre Versorgung ist durch arterielles Monitoring, Herzkatheteruntersuchungen, zentrale Venenkatheter und Infusionstherapie stark nachgefragt. Die Stabilität der Katheterbefestigung kann die Kontinuität des Eingriffs beeinflussen, insbesondere bei häufigen Manipulationen.
- Atemwege: Zu den Anwendungsgebieten im Bereich der Atemwege gehören Thoraxdrainagen und zugehörige Schläuche, die nach Eingriffen oder Traumata im Thoraxbereich verwendet werden. Kliniker schätzen die hohe Haltekraft, die Kompatibilität der Schlauchgrößen und den geringen Druck auf die umliegende Haut.
- Urologie: Der urologische Bedarf umfasst die akute Foley-Katheterisierung, die postoperative Versorgung, die Rehabilitation und die chronische häusliche Pflege. Verstellbare Hilfsmittel helfen, die Schlauchrichtung zu kontrollieren und gleichzeitig den durch Zug verursachten Patientenkomfort zu verbessern.
- Magenbereich: Bei Magenkathetern ist eine sichere Fixierung für Ernährungs-, Dekompressions- und Drainageschläuche erforderlich. Hautfreundliche Materialien und eine flache Bauweise sind wichtig für Patienten, die eine längerfristige Ernährung oder gastrointestinale Unterstützung benötigen.
- Radiologie: In der interventionellen Radiologie werden Katheter, Schleusen und Drainagen bei bildgesteuerten Eingriffen eingesetzt. Fixierungssysteme gewährleisten die Stabilität des Zugangs während des Wechsels, der Umlagerung des Patienten, des Transports und der Nachbeobachtung.
Endbenutzer
Die Endnachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,3 % steigen. Krankenhäuser bleiben weiterhin führend, da sie sich auf Gefäßzugänge, Chirurgie, Intensivmedizin, Radiologie, Urologie und Beatmungsbehandlungen konzentrieren. Die häusliche Pflege expandiert schneller, da Infusionen, Harnableitung, Ernährung und das Management chronischer Erkrankungen zunehmend außerhalb von Akutkliniken durchgeführt werden. Dies erhöht die Nachfrage nach intuitiven Geräten mit längerer Tragedauer und einfacher Entnahme.
- Krankenhäuser: Krankenhäuser generieren den größten Umsatzbeitrag durch hohe Fallzahlen und protokollbasierte Beschaffung. Multidisziplinäre Gremien bewerten die Fixierungsstärke, die Kompatibilität mit Infektionsschutzmaßnahmen, die Arbeitsabläufe im Pflegebereich, das Standardisierungspotenzial und die Kosten pro abgeschlossener Therapie.
- Häusliche Pflege: Der Bedarf an häuslicher Pflege steigt, da Patienten Langzeitkatheter außerhalb von Krankenhäusern versorgen müssen. Einfache Anwendung, Tragekomfort, Feuchtigkeitsbeständigkeit, flexible Positionierung und klare Anweisungen zum Katheterwechsel sind entscheidende Kriterien für die Akzeptanz.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Krankenhäuser |
Hoch |
Protokollstandardisierung |
Reifen |
|
Häusliche Pflege |
Medium |
Längere Tragedauer |
Skalierung |
Markt für Katheterstabilisierungsgeräte: Wachstumstreiber und Wirkungsanalyse
Zunehmender Bedarf, Katheterversagen und Therapieunterbrechungen zu verhindern
Mechanische Komplikationen verursachen direkte Kosten durch Katheterwechsel, zusätzlichen Materialbedarf, Zeitaufwand für das medizinische Personal, diagnostische Maßnahmen und Behandlungsverzögerungen. Speziell entwickelte Fixierungsmethoden können Bewegungen an der Einstichstelle reduzieren und bei Einhaltung geeigneter Behandlungsprotokolle eine längere Verweildauer des Katheters ermöglichen. Periphere Venenversagen sind besonders relevant, da ein großer Teil der stationären Patienten intravenös versorgt wird, während veröffentlichte Produktinformationen Komplikationsraten von bis zu 48 % bei mit Klebeband fixierten Systemen zeigen. Beschaffungsentscheidungen orientieren sich daher zunehmend an der Wirtschaftlichkeit abgeschlossener Therapien. Anbieter, die eine geringere Notwendigkeit zum erneuten Anlegen des Katheters, eine zuverlässige Haftung und eine einfachere Anwendung nachweisen können, rechtfertigen höhere Preise durch die damit verbundenen Kosteneinsparungen.
Standardisierte Infektionspräventions- und Gefäßzugangsprotokolle
Klinische Leitlinien betrachten das Kathetermanagement zunehmend als koordinierten Prozess, der Insertion, Fixierung, Verbandwechsel, Zugang, Pflege, Überwachung und Entfernung umfasst. Die 2024 veröffentlichte WHO-Leitlinie befasst sich mit peripheren Kathetern in der Akut-, Langzeit- und Primärversorgung, während die Leitlinie von 2026 evidenzbasierte Empfehlungen auf zentrale Venenkatheter ausweitet. Diese Rahmenbedingungen ermutigen Krankenhäuser, die Variabilität zu reduzieren und das Personal in einheitlichen Verfahren zu schulen. Hersteller von Fixierungsmaterialien profitieren, wenn ihre Produkte in Verbandprotokolle, die Anwendung von Antiseptika, die Katheterbeurteilung und die Richtlinien für den Katheterwechsel integriert sind. Die größten kommerziellen Vorteile bieten Anbieter, die klinische Schulungen, standardisierte Sets, nachvollziehbare Nachweise und Konfigurationen für Erwachsene, Kinder und Neugeborene anbieten.
Ausbau der Langzeit- und ambulanten Katheterversorgung
Infusionstherapie, Harnableitung, Ernährungstherapie, onkologische Versorgung und das Management chronischer Erkrankungen werden zunehmend ambulant und zu Hause durchgeführt. In diesen Umgebungen werden Produkte benötigt, die Patienten oder Pflegepersonen sicher und ohne ständige pflegerische Aufsicht handhaben können. Fixierungssysteme müssen daher ein Gleichgewicht zwischen Haftung und sanftem Entfernen finden, alltägliche Bewegungen tolerieren und eine intuitive Positionierung ermöglichen. Längeres Tragen kann ungeplante Arztbesuche reduzieren, erfordert jedoch eine zuverlässige Hautverträglichkeit und klare Anweisungen zum Wechseln. Hersteller können diesem Bedarf durch spezielle Verpackungen für die Heimversorgung, Informationsmaterialien, verstellbare Halterungen und differenzierte Designs für empfindliche Haut Rechnung tragen. Vertriebspartnerschaften mit Anbietern von Heiminfusionstherapien und Anbietern von medizinischen Hilfsmitteln werden die Marktreichweite beeinflussen.
Markt für Katheterstabilisierungsgeräte: Zukunftstrends
Integrierte Fixierung, Verband und antimikrobieller Schutz
Die wichtigsten Trends im Markt für Katheterstabilisierungssysteme konzentrieren sich auf multifunktionale Systeme, die Stabilisierung mit Sichtbarkeit der Einstichstelle, Feuchtigkeitsmanagement, Verbandintegrität und antimikrobiellem Schutz kombinieren. Krankenhäuser bevorzugen Systeme mit weniger Komponenten, da die Integration Auswahlfehler, Lagerkomplexität und Anwendungszeit reduziert. Die Produktentwicklung wird zunehmend Silikon- oder Acryl-Fixierungsplattformen mit transparenten Verbänden und katheterspezifischen Halterungen kombinieren. Die Anforderungen an die Nachweisbarkeit werden steigen, wobei Käufer Migration, Hautverletzungen, ungeplante Verbandwechsel, Infektionsraten und die Verweildauer vergleichen. Anbieter, die die integrierte Leistung über verschiedene Kathetertypen hinweg validieren können, werden sich Vorteile bei Unternehmensverträgen und standardisierten Verfahrenssets verschaffen.
Datengestützte Auswahl und patientenspezifische Sicherung
Zukünftige Beschaffungsprozesse werden Komplikationsdaten, Verweildauer, Wiederansetzungen und Pflegeaufwand nutzen, um Fixierungstechnologien patientenindividuell auszuwählen. Pädiatrische, geriatrische, stark schweißtreibende, mobile und Patienten mit empfindlicher Haut haben unterschiedliche Anforderungen an Klebstoffe und Retention, was die Anwendung von Einheitsprodukten einschränkt. Hersteller werden die Größenbereiche, Klebstoffoptionen und anatomischen Konfigurationen erweitern und Krankenhäuser mit Implementierungs-Dashboards und Schulungen unterstützen. Sensorbasierte Verbände könnten zukünftig Feuchtigkeit, Bewegung oder den Austauschstatus erfassen, wobei Kosten, Workflow-Integration und regulatorische Zulassung über die Akzeptanz entscheiden werden. Kurzfristig liegt der Fokus auf kodierter Dokumentation und elektronischen Protokollen, die die Wahl der Fixierungsmethode mit messbaren Katheter-Ergebnissen verknüpfen.
Marktchancen für Katheterstabilisierungsgeräte
Lokalisierte Portfolios für wachstumsstarke asiatische Gesundheitssysteme
Marktprognosen für Katheterstabilisierungssysteme deuten darauf hin, dass Anbieter durch die Anpassung ihrer Produktportfolios an China, Indien, Südkorea und Südostasien überdurchschnittliches Wachstum erzielen können. Erfolgreiche Investitionen erfordern mehr als nur die Ernennung von Vertriebspartnern. Unternehmen sollten gestaffelte Preiskonfigurationen, Schulungen in der jeweiligen Landessprache, regionale klinische Studien und Verpackungen entwickeln, die auf die unterschiedlichen Patientenzahlen in Krankenhäusern abgestimmt sind. Lokale Konfektionierung oder Endmontage können Lieferzeiten und Wettbewerbsfähigkeit bei Ausschreibungen verbessern und gleichzeitig das Risiko von Transportausfällen reduzieren. Partnerschaften mit Universitätskliniken können Referenzzentren für nahtlose Verfahren und die Ausbildung von Pflegekräften etablieren. Die größten Chancen ergeben sich dort, wo Hersteller kostengünstige Peripherieprodukte mit hochwertigen Systemen zur Fixierung von zentralen Venenkathetern, arteriellen Kathetern, Harnwegen und Drainagen kombinieren.
Plattformen speziell für die häusliche Pflege und Modelle für wiederkehrende Lieferungen
Die häusliche Pflege bietet ein skalierbares Potenzial für Produkte, die auf Komfort, Selbstmanagement und planbaren Austausch ausgelegt sind. Hersteller sollten in verstellbare Harnkatheter-Fixierung, Langzeit-Katheterbefestigung, hautfreundliche Klebstoffe und Verpackungen investieren, die die Anwendungsschritte ohne Fachpersonal erklären. Regelmäßige Lieferungen können die Wechselintervalle an die Katheterpflegepläne anpassen und vergessene Wechsel reduzieren. Kooperationen mit Apotheken für die ambulante Infusionstherapie, Anbietern von Inkontinenzprodukten, Rehabilitationsnetzwerken und Telemedizin-Diensten können die Therapietreue verbessern und Feedback zur Anwendung generieren. Kommerzielle Strategien sollten zwischen Konfigurationen für die professionelle Anwendung und für die Selbstverwaltung durch den Patienten unterscheiden, da die im Krankenhaus tolerierte Komplexität zu Hause zu Fehlern führen kann. Erkenntnisse über Komfort und die Vermeidung ungeplanter Pflegemaßnahmen unterstützen die Kostenerstattungsverhandlungen.
Aktuelle Entwicklungen
- August 2025: Merit Medical Systems, Inc. gab die Markteinführung des hydrophilen Schleuseneinführers Prelude Wave mit SnapFix-Befestigungstechnologie in den USA bekannt. Die flache, radial zugängliche Schleuse verfügt über eine integrierte Fixierungslösung, die Bewegungen beim Katheterwechsel reduziert und die Effizienz des Eingriffs verbessert. Laut Unternehmensangaben bietet SnapFix die doppelte Haftkraft des Vergleichsprodukts.
- Januar 2025: B. Braun Medical Inc. brachte das Clik-FIX Epidural-/Periphere-Nervenblockade-Katheterfixierungssystem in den USA auf den Markt. Das flache Produkt wurde entwickelt, um ein Verrutschen und Herausfallen des Katheters während regionalanästhetischer Eingriffe zu verhindern. Es erweitert die Clik-FIX-Produktfamilie des Unternehmens und unterstützt standardisierte Arbeitsabläufe in der postoperativen Schmerztherapie.
- April 2024: Die Solventum Corporation nahm nach der Ausgliederung des Gesundheitsgeschäfts von 3M ihren Betrieb als unabhängiges Gesundheitsunternehmen auf. Im Zuge dieser Transaktion wurden die etablierten Kompetenzen in den Bereichen Infusionsstellenmanagement, Tegaderm-Verbandmaterialien, PICC/CVC-Fixierung und Schlauchfixierung in eine auf das Gesundheitswesen spezialisierte Organisation mit unabhängigen Investitions- und Portfoliomanagementprioritäten übertragen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -