
Mercado de dispositivos de estabilización de catéteres: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de dispositivos de estabilización de catéteres (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (dispositivos de fijación arterial, dispositivos de fijación de catéteres venosos centrales, dispositivos de fijación periférica, dispositivos de fijación de catéteres urinarios, dispositivos de fijación de tubos de drenaje torácico, otros dispositivos de fijación); aplicación (cardiovascular, respiratoria, urológica, gástrica, radiológica); usuario final (hospitales, atención domiciliaria, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004920
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
1.540 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.770 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,74 %
Índice de crecimiento
Mercado potencial
19.480 millones de dólares estadounidenses
(2026-2034)
El mercado de dispositivos de estabilización de catéteres alcanzó un valor de 1.540 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 2.770 millones de dólares estadounidenses en 2034. Se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 6,74 % durante el período 2026-2034. Esta expansión se debe al mayor interés clínico en prevenir el desplazamiento, la extracción, la interrupción del tratamiento y los problemas en el sitio de inserción del catéter en el acceso vascular, el drenaje de orina, la respiración y las técnicas intervencionistas.
Actualmente, Norteamérica es el mercado dominante, con una tasa de crecimiento anual compuesta (CAGR) estimada para el mercado de dispositivos de estabilización de catéteres de entre el 6,2 % y el 6,8 % entre 2026 y 2034. La alta tasa de uso de catéteres, los programas de prevención de infecciones implementados y la preferencia por dispositivos sin sutura impulsan la demanda. Los hospitales en Estados Unidos están adoptando la práctica de elegir estos dispositivos, ya que los catéteres intravenosos fijados con cinta adhesiva pueden requerir reemplazo.
Análisis y perspectivas del mercado de dispositivos de estabilización de catéteres
- América del Norte: América del Norte representó una participación estimada del 38-42% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,2-6,8% durante el período 2026-2034, respaldada por prácticas estandarizadas de acceso vascular, vigilancia de infecciones y una sólida cobertura de proveedores.
- EE. UU.: Estados Unidos representó entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 6,3 % al 6,9 % durante el período 2026-2034.
- Europa: Europa representó una cuota estimada del 27-31% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8-6,4% durante el período 2026-2034. Alemania, el Reino Unido, Francia, Italia y España lideran la adopción.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 21 % y el 25 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,6 % durante el período 2026-2034. China, Japón, India, Corea del Sur y Australia son mercados influyentes.
- Segmento más importante: Los dispositivos de fijación periférica representaron una cuota de mercado estimada del 30-34% en 2025 y se prevé que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 6,5-7,1% durante el período 2026-2034.
- Segmento de alto crecimiento: Los servicios de atención domiciliaria representaron una cuota de mercado estimada del 15-19% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8,0-8,8% durante el período 2026-2034.
- Empresas clave analizadas en detalle: Medtronic plc, Becton, Dickinson and Company, Solventum Corporation, B. Braun Melsungen AG, Baxter International Inc., Centurion Medical Products Corporation, Convatec Group Plc, Merit Medical Systems, Inc., ICU Medical, Inc. y TIDI Products, LLC.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las innovaciones de productos están llevando la fijación, pasando de cintas adhesivas, suturas y fijación temporal a adhesivos sofisticados, apósitos estabilizadores con fijación integrada y anclaje subcutáneo. Las empresas mejoran constantemente sus productos mediante la integración de adhesivos de grado médico, películas transpirables, retenedores reducidos y geometrías específicas de catéteres. Las innovaciones de la cartera se centran en cambios en la frecuencia de los apósitos, el daño a la piel, la velocidad de aplicación por parte de los profesionales sanitarios y la versatilidad en diferentes tamaños de French. La fabricación requiere conocimientos de química de adhesivos, telas no tejidas, retenedores moldeados, capacidad de esterilización y conversión. Solvanta, BD y Convatec ofrecen diversos tipos de productos que abarcan las categorías vascular, urinaria, de drenaje y de sondas.
En el periodo comprendido entre 2024 y 2034, las decisiones de compra se vincularán gradualmente al costo de la terapia en lugar del costo del producto en sí. La localización de la producción en la región Asia-Pacífico, el aumento de las infusiones domiciliarias y la mejora del control de infecciones en los hospitales incrementarán el mercado potencial. Las Directrices para Catéteres Periféricos de 2024 y para Catéteres Venosos Centrales de 2026, elaboradas por la OMS, hacen hincapié en la estandarización de la inserción, el mantenimiento, la formación, la vigilancia y el conjunto de medidas de atención.
Alcance del informe de mercado sobre dispositivos de estabilización de catéteres
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.540 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.770 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,74% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de dispositivos de estabilización de catéteres
El principal motor del crecimiento del mercado de dispositivos de estabilización de catéteres es la necesidad clínica de mantener la posición del catéter durante todo el tratamiento. Los dispositivos intravenosos periféricos, las vías centrales, los catéteres arteriales, los catéteres urinarios y los tubos de drenaje pueden fallar cuando el movimiento provoca migración, acodamiento, infiltración, fugas o rotura del apósito. BD informa que hasta el 48 % de los catéteres intravenosos fijados con cinta adhesiva desarrollan complicaciones como flebitis e infiltración.
Las materias primas incluyen adhesivos de silicona o acrílico, películas de polímero, tejidos, hidrocoloides, plásticos moldeados y revestimientos antiadherentes. Los retenedores y las plataformas adhesivas se ensamblan antes del empaquetado, la esterilización, la liberación y la distribución. Por lo tanto, la disponibilidad del producto depende de la calificación de los materiales, las pruebas de biocompatibilidad, la esterilización, las pruebas de vida útil y su disponibilidad en toda la red de compras del hospital.
El informe de mercado de dispositivos de estabilización de catéteres revela que la diferenciación del mercado incluye el ajuste específico del catéter, el tiempo de uso, la compatibilidad con la piel, el rendimiento de la fijación, la evidencia y la diversidad de la cartera de productos. Becton, Dickinson and Company está posicionando StatLock en aplicaciones vasculares, de diálisis, drenaje, epidurales y urinarias, mientras que Solventum ofrece dispositivos de fijación junto con apósitos avanzados. B. Braun Melsungen AG está desarrollando dispositivos de fijación para anestesia regional específicos para cada procedimiento.
Merit Medical Systems, Inc. se centra en la retención integrada de catéteres mediante SnapFix, mientras que Convatec Group Plc ofrece Cath-Fix y Drain-Fix. Medtronic plc, Baxter International Inc., ICU Medical, Inc., Centurion Medical Products Corporation y TIDI Products, LLC aprovechan las rutas clínicas y las líneas de productos para el cuidado de catéteres ya existentes. Las inversiones estratégicas incluyen adhesivos distintivos, perfiles reducidos, kits, generación de evidencia y flexibilidad de fabricación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de dispositivos de estabilización de catéteres: Perspectivas estratégicas
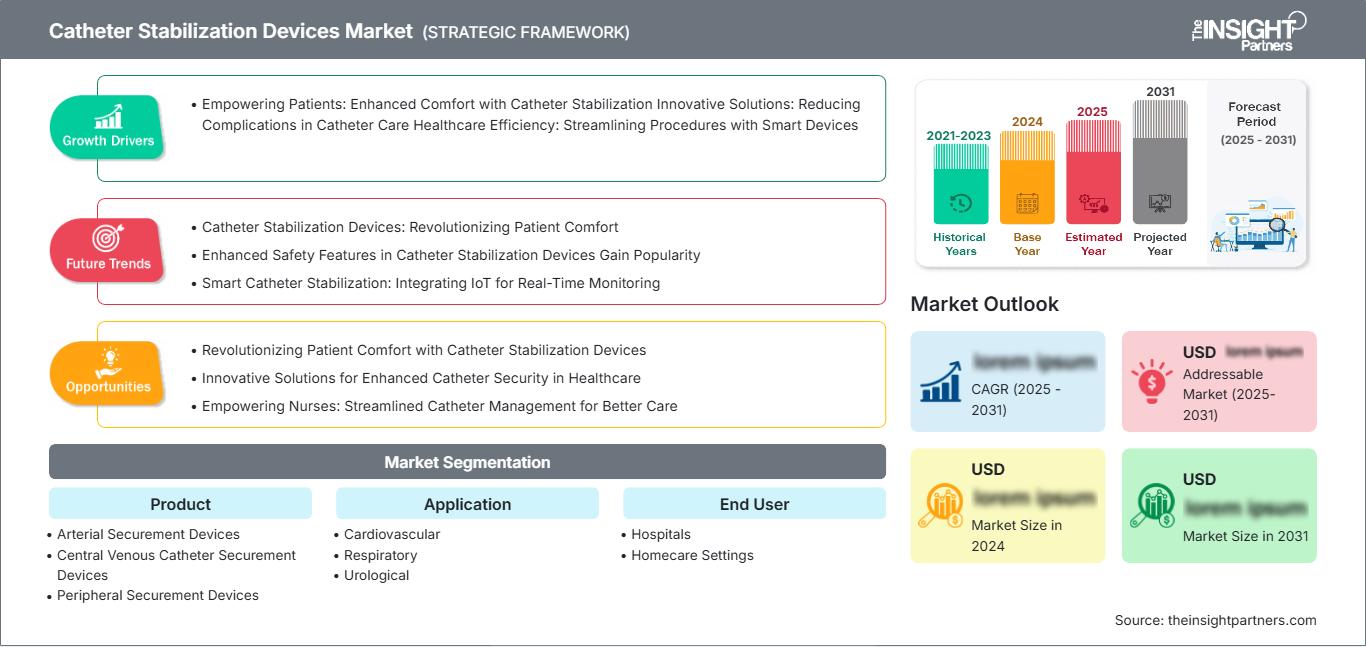
Perspectivas regionales
Mercado norteamericano de dispositivos de estabilización de catéteres
Según el informe, Norteamérica representará entre el 38 % y el 42 % del mercado de dispositivos de estabilización de catéteres en 2025, con una tasa de crecimiento anual compuesta (CAGR) estimada entre el 6,2 % y el 6,8 % entre 2026 y 2034. Entre los factores que impulsan la demanda se incluyen la alta tasa de utilización del acceso vascular, las iniciativas de mejora de la calidad en los hospitales, los sistemas de adquisición sofisticados y la cobertura de seguros para servicios hospitalarios y ambulatorios. En 2024, se registraron 18 165 casos de infecciones del torrente sanguíneo asociadas a catéteres centrales en hospitales generales de cuidados intensivos de EE. UU., según las estadísticas de los CDC, lo que subraya la importancia de centrarse en la gestión y la estandarización de los catéteres.
Los hospitales utilizan los siguientes criterios para evaluar los dispositivos: evitar el desplazamiento, mantener los apósitos, la eficiencia del personal de enfermería y la reinserción innecesaria de los catéteres. La contribución de Canadá radica en la estandarización del proceso de infusiones y el aumento del tratamiento ambulatorio, mientras que la de México se centra en la inversión en hospitales privados y la fabricación de dispositivos médicos.
Mercado estadounidense de dispositivos de estabilización de catéteres
Estados Unidos generó entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 6,9 % hasta 2034. El país combina un alto volumen de procedimientos, un sistema de adquisición de suministros sanitarios centralizado, vigilancia de infecciones y una alta adopción de sistemas de fijación específicos para catéteres. Las estimaciones de los CDC indican que el 2,6 % de los pacientes hospitalizados en Estados Unidos contrajeron al menos una infección asociada a la atención sanitaria en 2023, lo que equivale a aproximadamente 518 000 infecciones en hospitales de cuidados intensivos.
Empresas como Becton Dickinson and Company, Solventum Corporation, B. Braun Melsungen AG, Merit Medical Systems e ICU Medical tienen una presencia comercial significativa. Sus aplicaciones incluyen, entre otras, el acceso vascular periférico y central, la recolección de orina, la diálisis, la anestesia y la radiología intervencionista. Los comités de compras ahora requieren información sobre la tolerancia cutánea, el desplazamiento, el tiempo de permanencia, las necesidades de capacitación y el costo total de la atención.
Mercado europeo de dispositivos de estabilización de catéteres
Se estima que Europa tendrá una participación proyectada del 27-31% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,4% durante el período 2026-2034. Alemania lidera el mercado gracias al tamaño de sus hospitales, la distribución de tecnología médica y la estandarización de procedimientos. El Reino Unido disfruta de las ventajas de una revisión centralizada de productos y un enfoque cada vez mayor en la seguridad del acceso vascular; además, las presiones de adquisición impulsan productos clínicamente diferenciados con ventajas en cuanto a costos de enfermería y reemplazo.
Francia, Italia y España compensan la demanda gracias a su población anciana y a las infusiones procedentes de oncología, cirugía, cuidados intensivos y servicios de atención domiciliaria. Alemania sigue a la cabeza, pero la tendencia de adopción se inclina cada vez más hacia el sur de Europa. La normativa europea sobre dispositivos médicos suele beneficiar a los fabricantes que cuentan con biocompatibilidad, gestión de riesgos, trazabilidad y vigilancia posterior a la comercialización. El cumplimiento normativo es costoso, pero beneficia a los fabricantes ya establecidos con productos y procesos consolidados.
Mercado de dispositivos de estabilización de catéteres en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico alcance una cuota de mercado del 21-25% en 2025 y que registre la mayor tasa de crecimiento anual compuesto (CAGR) regional, del 7,8-8,6%, entre 2026 y 2034. China lidera la región gracias a su capacidad hospitalaria y volumen de procedimientos, mientras que Japón se centra en productos de alta gama para el cuidado de la piel.
India impulsa el crecimiento de la demanda de servicios de salud privados. Corea del Sur y Australia promueven el uso de procedimientos de acceso vascular y la distribución controlada del producto. Las inversiones gubernamentales en infraestructura hospitalaria, fabricación de productos, oncología y servicios de cuidados intensivos mejoran el acceso. La capacitación de las empresas distribuidoras y el posicionamiento de valor son vitales ante la competencia de las cintas adhesivas.
Mercado de dispositivos de estabilización de catéteres en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) estimada del 6,6 % al 7,4 % entre 2026 y 2034. Arabia Saudita domina el mercado gracias al desarrollo hospitalario, las inversiones en medicina especializada y las estrategias de localización, mientras que los Emiratos Árabes Unidos impulsan la adopción de tecnología avanzada en hospitales privados y gubernamentales.
Sudáfrica impulsa la demanda en el África subsahariana a través de sus hospitales terciarios y redes de distribución existentes. La adopción en el resto de las regiones de Oriente Medio y África sigue siendo irregular debido a las diferencias en los presupuestos de adquisición, los programas de formación clínica y la disponibilidad de especialistas. Sin embargo, los proyectos de infraestructura financiados por el sector energético en la región del Golfo facilitan la creación de nuevos laboratorios de cateterismo, clínicas oncológicas y unidades de cuidados intensivos.
Análisis de segmentación
Producto
Se prevé que el mercado de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,1 % durante el período 2026-2034. El mercado de dispositivos de estabilización de catéteres abarca sistemas vasculares, urinarios, de drenaje y específicos para tubos, con una variación sustancial en la geometría de fijación, la composición del adhesivo, la duración del uso y la compatibilidad con el catéter. Los dispositivos periféricos son los más utilizados en cuanto a frecuencia de procedimientos, mientras que los productos venosos centrales y arteriales requieren un mayor escrutinio clínico, ya que la migración puede interrumpir tratamientos críticos.
- Dispositivos de fijación arterial: La demanda surge de los cuidados intensivos, la monitorización hemodinámica y los procedimientos intervencionistas. Los productos requieren una sujeción fiable a pesar del movimiento del paciente, a la vez que preservan la visibilidad y el acceso al punto de inserción arterial.
- Dispositivos de fijación de catéteres venosos centrales: Estos dispositivos ocupan una posición estratégica importante, ya que los catéteres centrales pueden permanecer insertados durante tratamientos prolongados. Los hospitales priorizan el control de la migración, la compatibilidad con los apósitos y el mantenimiento estandarizado.
- Dispositivos de fijación periférica: Los productos periféricos constituyen la categoría más amplia, ya que el acceso intravenoso es habitual en entornos de urgencias, cirugía, hospitalización y consulta externa. La alta frecuencia de inserción genera una demanda constante de sistemas asequibles y fáciles de usar para el personal de enfermería.
- Dispositivos de fijación para catéteres urinarios: Su adopción se debe a la necesidad de reducir la tracción, la presión uretral y el desplazamiento accidental de la sonda Foley. Su compatibilidad con el uso domiciliario y su posicionamiento ajustable refuerzan su importancia en el manejo a largo plazo del catéter.
- Dispositivos de fijación para tubos de drenaje torácico: La estabilización de los tubos torácicos facilita la atención postoperatoria, traumatológica y respiratoria. Los productos deben adaptarse a diámetros de tubo mayores, al movimiento del sistema de drenaje, a los contornos anatómicos y a un manejo prolongado a pie de cama.
Solicitud
Se prevé que la demanda de aplicaciones registre una tasa de crecimiento anual compuesta (TCAC) modelada del 6,4 % al 7,0 % durante el período 2026-2034. Los procedimientos cardiovasculares y radiológicos requieren un acceso vascular fiable sometido a manipulación frecuente, mientras que la atención urológica genera una demanda recurrente en hospitales y domicilios. Las aplicaciones respiratorias y gástricas favorecen los diseños flexibles y sensibles a la presión, dado que los tubos suelen atravesar zonas anatómicas móviles y permanecen conectados a equipos externos de recolección o alimentación.
- Cardiovascular: La atención cardiovascular genera una gran demanda de monitorización arterial, cateterismo cardíaco, acceso central y terapia de infusión. El correcto funcionamiento de la fijación puede influir en la continuidad del procedimiento, especialmente cuando se manipulan las líneas con frecuencia.
- Sistema respiratorio: Las aplicaciones en el sistema respiratorio incluyen el drenaje torácico y los tubos relacionados que se utilizan después de procedimientos torácicos o traumatismos. Los médicos valoran la resistencia a la retención, la compatibilidad con diferentes tamaños de tubo y la reducción de la presión sobre la piel circundante.
- Urología: La demanda en urología abarca desde la cateterización aguda con sonda de Foley hasta la atención postoperatoria, la rehabilitación y el manejo crónico en el hogar. Los dispositivos ajustables ayudan a controlar la dirección de los tubos y reducen las molestias del paciente asociadas con la tracción.
- Gástrico: Las aplicaciones gástricas requieren fijación para la alimentación, la descompresión y el drenaje mediante sondas. Los materiales respetuosos con la piel y una construcción discreta son importantes para los pacientes que requieren soporte nutricional o gastrointestinal prolongado.
- Radiología: La radiología intervencionista utiliza catéteres, vainas y drenajes en procedimientos guiados por imágenes. Los productos de fijación garantizan la estabilidad del acceso durante los cambios, el reposicionamiento del paciente, el transporte y la observación posterior al procedimiento.
Usuario final
Se prevé que la demanda de los usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,3 % durante el periodo 2026-2034. Los hospitales siguen siendo la opción dominante, ya que concentran el acceso vascular, la cirugía, los cuidados intensivos, la radiología, la urología y los procedimientos respiratorios. La atención domiciliaria se está expandiendo más rápidamente a medida que la infusión, el drenaje urinario, la nutrición y el manejo de enfermedades crónicas se trasladan fuera de los centros de atención aguda, lo que aumenta la demanda de dispositivos intuitivos con mayor duración y fácil extracción.
- Hospitales: Los hospitales aportan la mayor parte de los ingresos a través del volumen de procedimientos y las compras basadas en protocolos. Los comités multidisciplinarios evalúan la resistencia de la fijación, la compatibilidad con el control de infecciones, el flujo de trabajo de enfermería, el potencial de estandarización y el costo por terapia completada.
- Entornos de atención domiciliaria: La demanda de atención domiciliaria está aumentando a medida que los pacientes manejan catéteres de larga duración fuera de los hospitales. La facilidad de aplicación, la comodidad, la resistencia a la humedad, la flexibilidad de posicionamiento y las instrucciones claras para el reemplazo son factores decisivos para su adopción.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción (emergente/en expansión/madura) |
|
hospitales |
Alto |
Estandarización de protocolos |
Maduro |
|
Entornos de atención domiciliaria |
Medio |
Uso prolongado |
Escalada |
Factores que impulsan el crecimiento del mercado de dispositivos de estabilización de catéteres y análisis de su impacto
Mayor necesidad de prevenir fallos en los catéteres e interrupciones en la terapia.
Las complicaciones mecánicas generan costos directos a través del reemplazo del catéter, suministros adicionales, tiempo del personal clínico, evaluación diagnóstica y retraso en el tratamiento. La fijación diseñada específicamente puede reducir el movimiento en el sitio de inserción y permitir una permanencia prolongada del catéter cuando se utiliza dentro de los protocolos de atención adecuados. La falla de la vía intravenosa periférica es particularmente importante porque el acceso intravenoso es utilizado por una gran proporción de pacientes hospitalizados, mientras que la evidencia publicada sobre el producto indica tasas de complicaciones de hasta el 48 % entre los dispositivos fijados con cinta adhesiva. En consecuencia, las decisiones de adquisición se están orientando hacia la economía de la terapia completada. Los proveedores que documentan una menor frecuencia de reinicio, una adhesión confiable y una aplicación más sencilla pueden justificar precios más altos demostrando ahorros a largo plazo.
Protocolos estandarizados de prevención de infecciones y acceso vascular
Las guías clínicas tratan cada vez más el manejo de catéteres como un proceso coordinado que abarca la inserción, la fijación, el apósito, el acceso, el mantenimiento, la vigilancia y la extracción. La guía de la OMS publicada en 2024 aborda los catéteres periféricos en entornos de atención aguda, de larga duración y de atención primaria, mientras que su guía de 2026 extiende las recomendaciones basadas en la evidencia a los catéteres venosos centrales. Estos marcos incentivan a los hospitales a reducir la variabilidad y capacitar al personal en prácticas uniformes. Los fabricantes de sistemas de fijación se benefician cuando sus productos se integran con los protocolos de apósito, el uso de antisépticos, la evaluación del catéter y las políticas de reemplazo. El impacto comercial es mayor para los proveedores que ofrecen educación clínica, kits estandarizados, evidencia trazable y configuraciones adecuadas para adultos, pacientes pediátricos y neonatos.
Ampliación de la atención con catéter de larga duración y fuera del hospital.
La terapia de infusión, el drenaje urinario, el apoyo nutricional, la atención oncológica y el manejo de enfermedades crónicas se ofrecen cada vez más en clínicas ambulatorias y en el domicilio. Estos entornos requieren productos que los pacientes o sus cuidadores puedan manejar de forma segura sin supervisión continua de enfermería. Por lo tanto, los sistemas de sujeción deben equilibrar la adherencia con una extracción suave, tolerar el movimiento habitual y proporcionar un posicionamiento intuitivo. Un uso prolongado puede reducir las visitas no programadas, pero requiere una compatibilidad fiable con la piel e instrucciones claras para su reemplazo. Los fabricantes pueden abordar este factor mediante envases para el cuidado en el hogar, materiales educativos, retenedores ajustables y diseños diferenciados para pieles sensibles. Las alianzas de distribución con proveedores de infusión a domicilio y canales de equipos médicos duraderos influirán en el alcance comercial.
Tendencias futuras del mercado de dispositivos de estabilización de catéteres
Sujeción integrada, apósito y protección antimicrobiana
Las principales tendencias del mercado de dispositivos de estabilización de catéteres se centrarán en sistemas multifuncionales que combinen estabilización con visibilidad del sitio de inserción, control de la humedad, integridad del apósito y protección antimicrobiana. Los hospitales prefieren menos componentes cuando la integración reduce los errores de selección, la complejidad del inventario y el tiempo de aplicación. El desarrollo de productos combinará cada vez más plataformas de fijación de silicona o acrílico con apósitos transparentes y retenedores específicos para catéteres. Los requisitos de evidencia serán más exigentes, y los compradores compararán la migración, las lesiones cutáneas, los cambios de apósito no planificados, los resultados de las infecciones y el tiempo de permanencia completo. Los proveedores capaces de validar el rendimiento integrado en múltiples tipos de catéteres obtendrán ventajas en los contratos empresariales y los kits de procedimientos estandarizados.
Selección basada en datos y seguridad específica para cada paciente.
En el futuro, la adquisición de productos utilizará datos sobre complicaciones, duración de permanencia, eventos de reinicio y tiempo de enfermería para seleccionar tecnologías de fijación según el perfil del paciente. Las poblaciones pediátrica, geriátrica, diaforética, móvil y de piel frágil tienen diferentes requisitos de adhesión y retención, lo que limita las estrategias de un solo producto. Los fabricantes ampliarán los rangos de tamaño, las opciones de adhesivo y las configuraciones anatómicas, al tiempo que brindarán apoyo a los hospitales con paneles de implementación y capacitación. Los apósitos con sensores podrían eventualmente rastrear la humedad, el movimiento o el estado de reemplazo, aunque el costo, la integración en el flujo de trabajo y la validación regulatoria determinarán su adopción. El progreso a corto plazo se centrará en la documentación codificada y los protocolos electrónicos que vinculen la elección de la fijación con resultados medibles del catéter.
Oportunidades de mercado para dispositivos de estabilización de catéteres
Carteras de inversión localizadas para sistemas de salud asiáticos de alto crecimiento.
Las previsiones del mercado de dispositivos de estabilización de catéteres indican que los proveedores pueden lograr una expansión superior a la media adaptando sus carteras de productos a China, India, Corea del Sur y el Sudeste Asiático. Una inversión exitosa requiere más que la simple designación de distribuidores. Las empresas deben desarrollar configuraciones con precios diferenciados, capacitación en el idioma local, evidencia clínica regional y empaques adaptados a los distintos volúmenes hospitalarios. La conversión o el ensamblaje final local pueden mejorar los plazos de entrega y la competitividad en las licitaciones, a la vez que reducen la exposición a interrupciones en el transporte. Las alianzas con hospitales terciarios pueden establecer centros de referencia para la conversión sin suturas y la formación de enfermería. Las mejores oportunidades surgirán donde los fabricantes combinen productos periféricos asequibles con sistemas de fijación de alta calidad para catéteres centrales, arteriales, urinarios y de drenaje.
Plataformas específicas para la atención domiciliaria y modelos de suministro recurrente
Los entornos de atención domiciliaria ofrecen una oportunidad escalable para productos diseñados en torno a la comodidad, el autocuidado y la sustitución predecible. Los fabricantes deberían invertir en sistemas de fijación urinaria ajustables, sistemas de sujeción de tubos de uso prolongado, adhesivos para pieles sensibles y envases que comuniquen los pasos de aplicación sin necesidad de asistencia especializada. Los modelos de entrega recurrente pueden alinear los intervalos de sustitución con los programas de cuidado del catéter y reducir los cambios omitidos. Las alianzas con farmacias de infusión a domicilio, proveedores de productos para la incontinencia, redes de rehabilitación y servicios de telesalud pueden mejorar la adherencia y generar retroalimentación sobre el uso. Las estrategias comerciales deben diferenciar las configuraciones para uso profesional de las gestionadas por el paciente, ya que la complejidad tolerada en los hospitales puede generar errores en el hogar. La evidencia sobre la comodidad y la prevención de cuidados no planificados respaldará las discusiones sobre el reembolso.
Novedades recientes
- Agosto de 2025: Merit Medical Systems, Inc. anunció el lanzamiento comercial en EE. UU. del introductor de vaina hidrofílica Prelude Wave con tecnología de fijación SnapFix. Esta vaina de acceso radial de bajo perfil incorpora una solución de retención integrada diseñada para reducir el movimiento durante los cambios de catéter y mejorar la eficiencia del procedimiento. Según la información de la compañía, SnapFix ofrece el doble de fuerza adhesiva que el producto de referencia.
- Enero de 2025: B. Braun Medical Inc. lanzó en Estados Unidos el dispositivo de fijación de catéteres para bloqueo epidural/nervioso periférico Clik-FIX. Este producto de perfil bajo se desarrolló para limitar el desplazamiento y la pérdida del catéter durante los procedimientos de anestesia regional, ampliando así la gama Clik-FIX de la compañía y facilitando flujos de trabajo más estandarizados para el control del dolor postoperatorio.
- Abril de 2024: Solventum Corporation comenzó a operar como una empresa independiente del sector sanitario tras la escisión del negocio sanitario de 3M. Esta transacción transfirió las capacidades ya establecidas en gestión de puntos de acceso intravenoso, apósitos Tegaderm, fijación de catéteres PICC/CVC y fijación de tubos a una organización centrada en el sector sanitario con prioridades independientes de inversión y gestión de cartera.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -