
Marché des dispositifs de stabilisation des cathéters : taille, part de marché et prévisions 2034
Taille et prévisions du marché des dispositifs de stabilisation de cathéters (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : Par produit (dispositifs de fixation artérielle, dispositifs de fixation de cathéters veineux centraux, dispositifs de fixation de cathéters périphériques, dispositifs de fixation de cathéters urinaires, dispositifs de fixation de drains thoraciques, autres dispositifs de fixation) ; Application (cardiovasculaire, respiratoire, urologique, gastro-intestinale, radiologie) ; Utilisateur final (hôpitaux, soins à domicile, autres) ; et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004920
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
1,54 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,77 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,74 %
taux de croissance
Marché adressable
19,48 milliards de dollars américains
(2026-2034)
Le marché des dispositifs de stabilisation de cathéters était évalué à 1,54 milliard de dollars américains en 2025 et devrait atteindre 2,77 milliards de dollars américains d'ici 2034. Il devrait enregistrer un TCAC de 6,74 % entre 2026 et 2034. Cette expansion est due à l'intérêt clinique accru porté à la prévention du déplacement, du retrait, de l'interruption du traitement et des problèmes au site d'insertion du cathéter dans les techniques d'accès vasculaire, de drainage urinaire, de respiration et d'intervention.
L'Amérique du Nord domine actuellement le marché des dispositifs de stabilisation de cathéters, avec un taux de croissance annuel composé (TCAC) estimé entre 6,2 % et 6,8 % entre 2026 et 2034. La forte utilisation des cathéters, les programmes de prévention des infections en vigueur et le choix de dispositifs sans suture stimulent la demande. Aux États-Unis, les hôpitaux privilégient de plus en plus ces dispositifs, car les cathéters intraveineux fixés par adhésif peuvent nécessiter un remplacement.
Analyse et perspectives du marché des dispositifs de stabilisation de cathéters
- Amérique du Nord : L’Amérique du Nord représentait une part modélisée de 38 à 42 % en 2025 et devrait croître à un TCAC de 6,2 à 6,8 % entre 2026 et 2034, grâce à des pratiques d’accès vasculaire standardisées, à la surveillance des infections et à une forte couverture des fournisseurs.
- États-Unis : Les États-Unis représentaient 82 à 86 % des revenus nord-américains en 2025 et devraient enregistrer un TCAC de 6,3 à 6,9 % entre 2026 et 2034.
- Europe : L'Europe détenait une part de marché estimée entre 27 et 31 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne sont en tête en matière d'adoption.
- Asie-Pacifique : La région Asie-Pacifique représentait une part de marché estimée entre 21 et 25 % en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,6 % entre 2026 et 2034. La Chine, le Japon, l'Inde, la Corée du Sud et l'Australie sont des marchés influents.
- Segment le plus important : Les dispositifs de sécurisation périphériques détenaient une part de marché estimée entre 30 et 34 % en 2025 et devraient connaître une croissance annuelle composée de 6,5 à 7,1 % entre 2026 et 2034.
- Segment à forte croissance : Les services de soins à domicile représentaient une part de marché modélisée de 15 à 19 % en 2025 et devraient croître à un TCAC de 8,0 à 8,8 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Medtronic plc, Becton, Dickinson and Company, Solventum Corporation, B. Braun Melsungen AG, Baxter International Inc., Centurion Medical Products Corporation, Convatec Group Plc, Merit Medical Systems, Inc., ICU Medical, Inc. et TIDI Products, LLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les innovations en matière de produits permettent de remplacer les techniques de fixation traditionnelles (ruban adhésif, sutures, fixations temporaires) par des adhésifs sophistiqués, des pansements stabilisateurs intégrant un système de fixation et des ancrages sous-cutanés. Les entreprises améliorent constamment leurs produits en intégrant des adhésifs de qualité médicale, des films respirants, des dispositifs de rétention plus fins et une géométrie spécifique des cathéters. Les innovations de gamme visent à optimiser la fréquence des pansements, à minimiser les lésions cutanées, à accélérer la pose par les professionnels de santé et à offrir une grande polyvalence grâce à l'utilisation de différentes tailles de cathéters (French). La fabrication requiert une expertise en chimie des adhésifs, en non-tissés, en dispositifs de rétention moulés, ainsi qu'une capacité de stérilisation et de transformation. Solvanta, BD et Convatec proposent une gamme variée de produits pour les secteurs vasculaire, urinaire, du drainage et des tubes.
Entre 2024 et 2034, les décisions d'achat seront progressivement liées au coût du traitement plutôt qu'au coût du produit lui-même. La localisation de la production en Asie-Pacifique, l'augmentation du nombre de perfusions à domicile et l'amélioration de la prévention des infections nosocomiales élargiront le marché potentiel. Les recommandations de l'OMS relatives aux cathéters périphériques (2024) et aux cathéters veineux centraux (2026) insistent sur la standardisation des protocoles d'insertion, d'entretien, de formation, de surveillance et de soins.
Portée du rapport sur le marché des dispositifs de stabilisation de cathéters
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,54 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,77 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,74% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs de stabilisation de cathéters
La croissance du marché des dispositifs de stabilisation de cathéters est principalement due au besoin clinique de maintenir la position du cathéter tout au long du traitement. Les dispositifs intraveineux périphériques, les cathéters centraux, les cathéters artériels, les sondes urinaires et les drains peuvent se détériorer en cas de migration, de coudure, d'infiltration, de fuite ou de décollement du pansement. BD rapporte que jusqu'à 48 % des cathéters intraveineux fixés par adhésif développent des complications telles que des phlébites et des infiltrations.
Les matières premières comprennent des adhésifs silicones ou acryliques, des films polymères, des tissus, des hydrocolloïdes, des pièces en plastique moulées et des films de protection. Les dispositifs de fixation et les plateformes adhésives sont ensuite assemblés avant le conditionnement, la stérilisation, le démoulage et la distribution. Par conséquent, la disponibilité du produit dépend de la qualification des matériaux, des tests de biocompatibilité, de la stérilisation, des tests de durée de conservation et de sa disponibilité au sein du réseau d'approvisionnement hospitalier.
Le rapport sur le marché des dispositifs de stabilisation de cathéters révèle que la différenciation des acteurs repose sur l'adaptation spécifique au cathéter, la durée de port, la biocompatibilité, la performance de fixation, les données probantes et la diversité des gammes de produits. Becton, Dickinson and Company positionne StatLock pour les applications vasculaires, de dialyse, de drainage, péridurales et urinaires, tandis que Solventum propose des dispositifs de fixation associés à des pansements avancés. B. Braun Melsungen AG développe des dispositifs de fixation spécifiques à chaque procédure d'anesthésie régionale.
Merit Medical Systems, Inc. se concentre sur la rétention procédurale intégrée grâce à SnapFix, tandis que Convatec Group Plc propose Cath-Fix et Drain-Fix. Medtronic plc, Baxter International Inc., ICU Medical, Inc., Centurion Medical Products Corporation et TIDI Products, LLC s'appuient sur les voies d'administration cliniques existantes et leurs gammes de produits de soins des cathéters. Leurs investissements stratégiques portent sur des adhésifs spécifiques, un profil réduit, des kits, la production de données probantes et une plus grande flexibilité de fabrication.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs de stabilisation de cathéters : Perspectives stratégiques
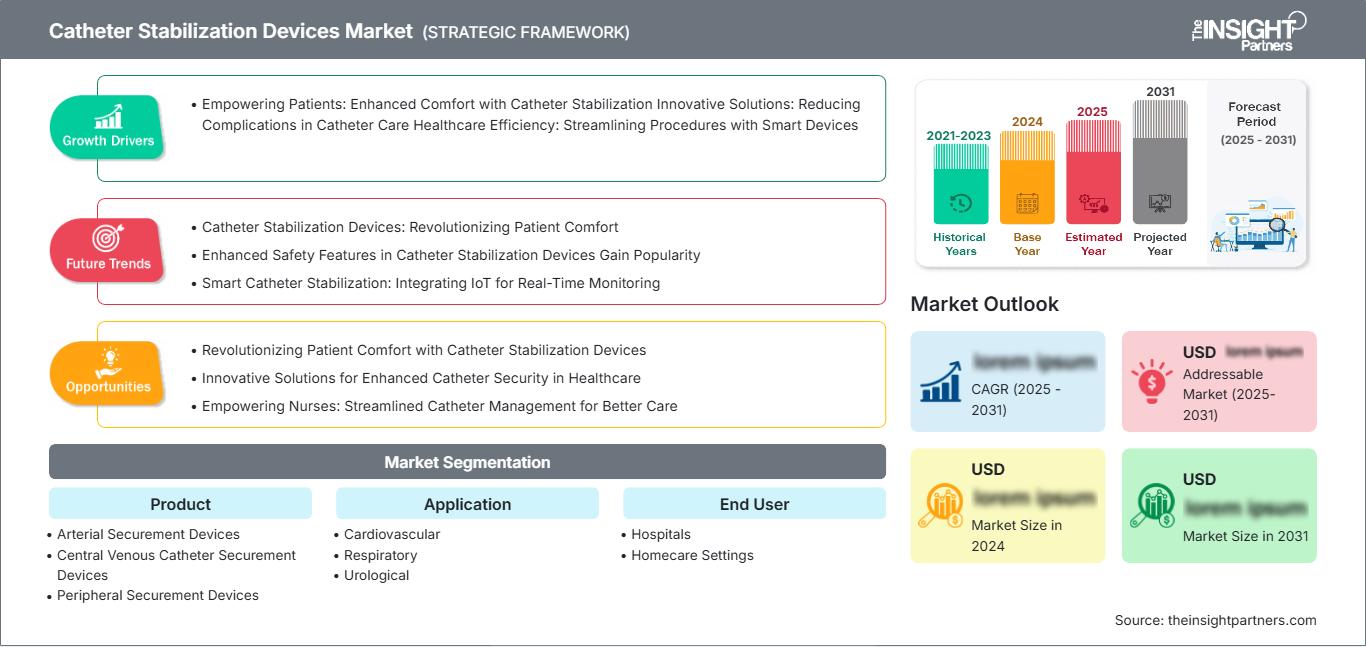
Perspectives régionales
Marché des dispositifs de stabilisation de cathéters en Amérique du Nord
L'Amérique du Nord devrait représenter entre 38 et 42 % du marché des dispositifs de stabilisation de cathéters en 2025 et connaître un taux de croissance annuel composé (TCAC) estimé entre 6,2 et 6,8 % entre 2026 et 2034. Cette demande est notamment portée par le recours fréquent aux accès vasculaires, les initiatives d'amélioration de la qualité dans les hôpitaux, des systèmes d'approvisionnement performants et la prise en charge des soins hospitaliers et ambulatoires par les assurances. Selon les statistiques du CDC, 18 165 cas d'infections du sang liées à un cathéter veineux central ont été recensés dans les hôpitaux généraux de soins aigus américains en 2024, ce qui souligne l'importance d'une gestion et d'une standardisation rigoureuses des cathéters.
Les hôpitaux utilisent les critères suivants pour évaluer les dispositifs : prévention du déplacement, maintien des pansements, efficacité du personnel infirmier et réduction des réinsertions inutiles des cathéters. Le Canada contribue à la normalisation des protocoles de perfusion et à l’augmentation des soins ambulatoires, tandis que le Mexique investit dans les hôpitaux privés et la fabrication de dispositifs médicaux.
Marché américain des dispositifs de stabilisation de cathéters
Les États-Unis ont généré entre 82 et 86 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 6,3 à 6,9 % jusqu'en 2034. Le pays combine un volume important d'interventions, un système d'approvisionnement centralisé pour les établissements de santé, une surveillance des infections et une forte adoption des dispositifs de fixation spécifiques aux cathéters. Selon les estimations des CDC, 2,6 % des patients hospitalisés aux États-Unis ont contracté au moins une infection nosocomiale en 2023, ce qui représente environ 518 000 infections dans les services de soins aigus.
Des entreprises telles que Becton Dickinson and Company, Solventum Corporation, B. Braun Melsungen AG, Merit Medical Systems et ICU Medical occupent une place importante sur le marché. Leurs dispositifs sont utilisés, entre autres, pour l'accès vasculaire périphérique et central, le recueil d'urine, la dialyse, l'anesthésie et la radiologie interventionnelle. Les comités d'achat exigent désormais des informations sur la tolérance cutanée, le risque de déplacement, la durée d'implantation, les besoins en formation et le coût total des soins.
Marché européen des dispositifs de stabilisation par cathéter
On estime que l'Europe détiendra une part de marché de 27 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034. L'Allemagne occupe une position de leader grâce à la taille de son réseau hospitalier, à la distribution de ses technologies médicales et à la standardisation des procédures. Le Royaume-Uni bénéficie d'un système centralisé d'évaluation des produits et d'une attention accrue portée à la sécurité des accès vasculaires ; par ailleurs, les contraintes d'approvisionnement favorisent le développement de produits cliniquement différenciés, présentant des avantages en termes de coûts de soins et de remplacement.
La France, l'Italie et l'Espagne compensent la demande grâce à leur population âgée, aux perfusions en oncologie, en chirurgie, en soins intensifs et aux services de soins à domicile. L'Allemagne reste en tête, mais la tendance à l'adoption s'oriente davantage vers l'Europe du Sud. La réglementation européenne relative aux dispositifs médicaux tend à favoriser les fabricants qui maîtrisent la biocompatibilité, la gestion des risques, la traçabilité et la surveillance post-commercialisation. La mise en conformité est coûteuse, mais elle profite aux fabricants déjà en place grâce à leurs produits et procédés.
Marché des dispositifs de stabilisation de cathéters en Asie-Pacifique
La région Asie-Pacifique devrait représenter une part de marché de 21 à 25 % en 2025 et devrait afficher le taux de croissance annuel composé (TCAC) régional le plus élevé, soit de 7,8 à 8,6 %, sur la période 2026-2034. La Chine occupe la première place dans la région grâce à sa capacité hospitalière et au volume d'interventions qu'elle réalise, tandis que le Japon mise sur des produits haut de gamme respectueux de la peau.
L'Inde contribue à la croissance de la demande de services de santé privés. La Corée du Sud et l'Australie encouragent le recours aux techniques d'accès vasculaire et la distribution contrôlée des produits. Les investissements publics dans les infrastructures hospitalières, la fabrication de produits, l'oncologie et les soins intensifs améliorent l'accès aux soins. La formation des distributeurs et le positionnement de leurs offres sont essentiels face à la concurrence des bandes adhésives.
Marché des dispositifs de stabilisation de cathéters au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître avec un TCAC modélisé de 6,6 à 7,4 % entre 2026 et 2034. L'Arabie saoudite domine ce marché grâce au développement de ses hôpitaux, à ses investissements dans la médecine spécialisée et à ses stratégies de localisation, tandis que les Émirats arabes unis favorisent l'adoption de technologies de pointe par les hôpitaux privés et publics.
L'Afrique du Sud stimule la demande en Afrique subsaharienne grâce à ses hôpitaux universitaires et ses réseaux de distribution existants. Dans le reste du Moyen-Orient et de l'Afrique, l'adoption demeure inégale en raison de différences dans les budgets d'approvisionnement, les programmes de formation clinique et la disponibilité des spécialistes. Cependant, dans la région du Golfe, les projets d'infrastructures financés par le secteur de l'énergie facilitent la création de nouveaux laboratoires de cathétérisme cardiaque, de services d'oncologie et d'unités de soins intensifs.
Analyse de segmentation
Produit
Le marché des dispositifs de stabilisation de cathéters devrait connaître une croissance annuelle composée (TCAC) de 6,5 % à 7,1 % entre 2026 et 2034. Ce marché couvre les systèmes vasculaires, urinaires, de drainage et les systèmes spécifiques à chaque type de tube, avec des variations importantes en termes de géométrie de fixation, de composition adhésive, de durée d'utilisation et de compatibilité avec les cathéters. Les dispositifs périphériques sont les plus fréquemment utilisés, tandis que les dispositifs veineux centraux et artériels font l'objet d'une surveillance clinique accrue, car leur migration peut interrompre des traitements critiques.
- Dispositifs de fixation artérielle : leur utilisation est requise en soins intensifs, en monitorage hémodynamique et lors de procédures interventionnelles. Ces dispositifs doivent garantir une fixation fiable malgré les mouvements du patient, tout en préservant la visibilité et l’accès au site d’insertion artérielle.
- Dispositifs de fixation des cathéters veineux centraux : Ces dispositifs occupent une place stratégique car les cathéters centraux peuvent rester en place pendant une période prolongée. Les hôpitaux privilégient le contrôle de la migration, la compatibilité avec les pansements et la maintenance standardisée.
- Dispositifs de fixation périphérique : Les produits périphériques constituent la catégorie la plus importante, car l’accès intraveineux est une pratique courante aux urgences, en chirurgie, en hospitalisation et en ambulatoire. La fréquence élevée des insertions engendre une demande constante de systèmes abordables et faciles d’utilisation pour le personnel infirmier.
- Dispositifs de fixation des sondes urinaires : leur utilisation est motivée par la nécessité de réduire la traction, la pression urétrale et les déplacements accidentels de la sonde de Foley. Leur compatibilité avec les soins à domicile et leur positionnement ajustable renforcent leur importance dans la gestion à long terme des sondes urinaires.
- Dispositifs de fixation des drains thoraciques : La stabilisation des drains thoraciques est essentielle aux soins postopératoires, aux traumatismes et aux soins respiratoires. Ces dispositifs doivent s’adapter aux drains de grand diamètre, aux mouvements du système de drainage, aux contours anatomiques et permettre une prise en charge prolongée au chevet du patient.
Application
La demande d'applications devrait enregistrer un TCAC modélisé de 6,4 à 7,0 % entre 2026 et 2034. Les interventions cardiovasculaires et radiologiques nécessitent un accès vasculaire fiable malgré des manipulations fréquentes, tandis que les soins urologiques génèrent une demande récurrente en milieu hospitalier et à domicile. Les applications respiratoires et gastriques privilégient des conceptions flexibles et adaptées à la pression, car les tubulures traversent souvent des zones anatomiques mobiles et restent connectées à des équipements externes de recueil ou d'alimentation.
- Soins cardiovasculaires : La prise en charge cardiovasculaire génère une forte demande en matière de monitorage artériel, de cathétérisme cardiaque, d’accès veineux central et de perfusion. La qualité de la fixation peut influencer la continuité des procédures lorsque les manipulations des lignes sont fréquentes.
- Applications respiratoires : Les applications respiratoires comprennent le drainage thoracique et les tubulures associées utilisées après une intervention thoracique ou un traumatisme. Les cliniciens privilégient la force de rétention, la compatibilité avec le diamètre des tubulures et la réduction de la pression exercée sur la peau environnante.
- Urologie : La demande en urologie couvre la pose de cathéters de Foley en urgence, les soins postopératoires, la réadaptation et la prise en charge à domicile des affections chroniques. Les dispositifs ajustables permettent de contrôler la direction de la tubulure tout en réduisant l’inconfort du patient lié à la traction.
- Applications gastriques : Les dispositifs pour l’estomac nécessitent une fixation adéquate pour les sondes d’alimentation, de décompression et de drainage. L’utilisation de matériaux hypoallergéniques et une conception discrète sont essentielles pour les patients nécessitant une assistance nutritionnelle ou gastro-intestinale prolongée.
- Radiologie : La radiologie interventionnelle utilise des cathéters, des gaines et des drains lors des procédures guidées par l’image. Les dispositifs de fixation assurent la stabilité de l’accès pendant les échanges, le repositionnement du patient, le transport et la surveillance post-procédure.
Utilisateur final
La demande des utilisateurs finaux devrait croître à un TCAC modélisé de 6,7 % à 7,3 % entre 2026 et 2034. Les hôpitaux demeurent prédominants car ils concentrent les interventions d'accès vasculaire, la chirurgie, les soins intensifs, la radiologie, l'urologie et les procédures respiratoires. Les soins à domicile se développent plus rapidement, les perfusions, le drainage urinaire, la nutrition et la prise en charge des maladies chroniques étant désormais dispensés hors des établissements de soins aigus, ce qui accroît la demande en dispositifs intuitifs, à port prolongé et faciles à retirer.
- Hôpitaux : Les hôpitaux contribuent le plus aux revenus grâce au volume d’interventions et aux achats basés sur des protocoles. Des comités multidisciplinaires évaluent la solidité de la fixation, la compatibilité avec les mesures de prévention des infections, l’organisation du travail infirmier, le potentiel de standardisation et le coût par thérapie réalisée.
- Soins à domicile : La demande de soins à domicile augmente à mesure que les patients gèrent des cathéters de longue durée en dehors des hôpitaux. La simplicité d’application, le confort, la résistance à l’humidité, la flexibilité de positionnement et des instructions de remplacement claires sont des critères déterminants pour l’adoption de ces dispositifs.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Hôpitaux |
Haut |
Normalisation des protocoles |
Mature |
|
Soins à domicile |
Moyen |
Port prolongé |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs de stabilisation de cathéters
Nécessité croissante de prévenir les défaillances de cathéters et les interruptions de traitement
Les complications mécaniques engendrent des coûts directs liés au remplacement du cathéter, aux fournitures supplémentaires, au temps du personnel soignant, aux examens diagnostiques et au retard de traitement. Un système de fixation adapté permet de réduire les mouvements au point d'insertion et de prolonger la durée de maintien du cathéter lorsqu'il est utilisé conformément aux protocoles de soins appropriés. Les défaillances des cathéters intraveineux périphériques sont particulièrement préoccupantes, car l'accès intraveineux est utilisé par une grande proportion de patients hospitalisés. Par ailleurs, les données publiées sur les produits indiquent des taux de complications pouvant atteindre 48 % pour les dispositifs fixés par adhésif. Les décisions d'achat s'orientent donc vers une approche économique globale, prenant en compte le coût total du traitement. Les fournisseurs qui mettent en avant une fréquence de réinsertion plus faible, une adhésion fiable et une application simplifiée peuvent justifier des prix plus élevés en démontrant les économies réalisées à long terme.
Protocoles standardisés de prévention des infections et d'accès vasculaire
Les recommandations cliniques considèrent de plus en plus la gestion des cathéters comme un processus coordonné englobant l'insertion, la fixation, le pansement, l'accès vasculaire, l'entretien, la surveillance et le retrait. Les recommandations de l'OMS publiées en 2024 concernent les cathéters périphériques dans les services de soins aigus, de soins de longue durée et de soins primaires, tandis que celles de 2026 étendent les recommandations fondées sur des données probantes aux cathéters veineux centraux. Ces cadres de référence incitent les hôpitaux à réduire la variabilité des pratiques et à former le personnel aux bonnes pratiques. Les fabricants de systèmes de fixation bénéficient de l'intégration de leurs produits aux protocoles de pansement, à l'utilisation d'antiseptiques, à l'évaluation des cathéters et aux politiques de remplacement. L'impact commercial est maximal pour les fournisseurs proposant une formation clinique, des kits standardisés, une traçabilité complète et des configurations adaptées aux adultes, aux enfants et aux nouveau-nés.
Développement des soins de cathéter de longue durée et extrahospitaliers
Les perfusions, le drainage urinaire, le soutien nutritionnel, les soins oncologiques et la prise en charge des maladies chroniques sont de plus en plus souvent dispensés en ambulatoire et à domicile. Ces environnements nécessitent des produits que les patients ou leurs aidants peuvent manipuler en toute sécurité sans surveillance infirmière continue. Les systèmes de fixation doivent donc allier adhérence et retrait en douceur, tolérer les mouvements courants et permettre un positionnement intuitif. Un port prolongé peut réduire les consultations non programmées, mais exige une compatibilité cutanée fiable et des instructions de remplacement claires. Les fabricants peuvent répondre à cette exigence grâce à des emballages adaptés aux soins à domicile, des supports pédagogiques, des dispositifs de fixation ajustables et des modèles spécifiques pour les peaux fragiles. Les partenariats de distribution avec les prestataires de perfusions à domicile et les fournisseurs de matériel médical durable influenceront la diffusion commerciale.
Tendances futures du marché des dispositifs de stabilisation de cathéters
Système intégré de fixation, de pansement et de protection antimicrobienne
Les principales tendances du marché des dispositifs de stabilisation de cathéters s'orienteront vers des systèmes multifonctionnels combinant stabilisation, visibilité du site d'insertion, gestion de l'humidité, intégrité du pansement et protection antimicrobienne. Les hôpitaux privilégieront un nombre réduit de composants, l'intégration permettant de limiter les erreurs de sélection, la complexité des stocks et le temps d'application. Le développement de produits associera de plus en plus des plateformes de fixation en silicone ou en acrylique à des pansements transparents et à des dispositifs de rétention spécifiques au cathéter. Les exigences en matière de preuves seront plus strictes, les acheteurs comparant la migration, les lésions cutanées, les changements de pansement imprévus, les risques d'infection et la durée totale de maintien en place. Les fournisseurs capables de valider les performances intégrées pour différents types de cathéters bénéficieront d'un avantage concurrentiel lors des contrats d'entreprise et de la mise en place de kits de procédures standardisés.
Sélection fondée sur les données et sécurisation spécifique au patient
Les futurs achats s'appuieront sur les données relatives aux complications, à la durée de pose, aux réutilisations et au temps de soins infirmiers pour sélectionner les technologies de fixation en fonction du profil du patient. Les patients pédiatriques, gériatriques, présentant une transpiration excessive, une mobilité réduite ou une peau fragile ont des besoins différents en matière d'adhésif et de rétention, ce qui limite les stratégies basées sur un seul produit. Les fabricants élargiront la gamme de tailles, les options d'adhésif et les configurations anatomiques, tout en accompagnant les hôpitaux par des tableaux de bord et des formations. Les pansements équipés de capteurs pourront à terme suivre l'humidité, les mouvements ou l'état de remplacement, mais leur adoption dépendra du coût, de l'intégration au flux de travail et de la validation réglementaire. À court terme, les progrès porteront sur la documentation codée et les protocoles électroniques qui relient le choix de la fixation aux résultats mesurables du cathéter.
Opportunités du marché des dispositifs de stabilisation de cathéters
Portefeuilles localisés pour les systèmes de santé asiatiques à forte croissance
Les prévisions du marché des dispositifs de stabilisation de cathéters indiquent que les fournisseurs peuvent réaliser une croissance supérieure à la moyenne en adaptant leurs gammes de produits aux marchés chinois, indien, sud-coréen et sud-asiatique. Un investissement réussi ne se limite pas à la nomination de distributeurs. Les entreprises doivent développer des configurations à différents niveaux de prix, des formations en langue locale, des données cliniques régionales et des emballages adaptés aux volumes hospitaliers variables. La transformation ou l'assemblage final sur place peuvent améliorer les délais de livraison et la compétitivité des appels d'offres, tout en réduisant les risques de perturbation du transport. Des partenariats avec des centres hospitaliers universitaires peuvent permettre d'établir des sites de référence pour la conversion sans suture et la formation du personnel infirmier. Les meilleures opportunités se présenteront lorsque les fabricants associeront des produits périphériques abordables à des systèmes de fixation haut de gamme pour cathéters centraux, artériels, urinaires et de drainage.
Plateformes spécifiques aux soins à domicile et modèles d'approvisionnement récurrents
Les soins à domicile offrent un potentiel de croissance important pour les produits conçus autour du confort, de l'autonomie et d'un remplacement prévisible. Les fabricants devraient investir dans des systèmes de fixation urinaire ajustables, des fixations de sonde à port prolongé, des adhésifs pour peaux sensibles et des emballages expliquant clairement les étapes d'application sans intervention d'un spécialiste. Les modèles de livraison régulière permettent d'aligner les intervalles de remplacement sur les protocoles de soins des cathéters et de réduire les oublis. Les partenariats avec les pharmacies spécialisées dans les perfusions à domicile, les prestataires de soins de l'incontinence, les réseaux de réadaptation et les services de télésanté peuvent améliorer l'observance et recueillir des retours d'expérience. Les stratégies commerciales doivent distinguer les configurations destinées aux professionnels de santé de celles gérées par le patient, car la complexité tolérée à l'hôpital peut engendrer des erreurs à domicile. Les données probantes sur le confort et la réduction des soins non planifiés alimenteront les discussions sur le remboursement.
Développements récents
- Août 2025 : Merit Medical Systems, Inc. a annoncé la commercialisation aux États-Unis de l’introducteur de gaine hydrophile Prelude Wave doté de la technologie de fixation SnapFix. Cette gaine d’accès radiale à profil bas intègre un système de rétention conçu pour réduire les mouvements lors des changements de cathéter et optimiser l’efficacité de la procédure. Selon les informations de l’entreprise, SnapFix offre une force d’adhérence deux fois supérieure à celle du produit de référence.
- Janvier 2025 : B. Braun Medical Inc. a lancé aux États-Unis le dispositif de fixation de cathéter Clik-FIX pour bloc péridural/nerf périphérique. Ce produit discret a été conçu pour limiter le déplacement et le délogement du cathéter lors des anesthésies régionales, enrichissant ainsi la gamme Clik-FIX de l’entreprise et contribuant à une meilleure standardisation des protocoles de prise en charge de la douleur postopératoire.
- Avril 2024 : Solventum Corporation a commencé ses activités en tant qu’entreprise de santé indépendante suite à la scission des activités de santé de 3M. Cette transaction a permis de transférer les compétences établies en matière de gestion des sites de perfusion intraveineuse, de pansements Tegaderm, de fixation des cathéters PICC/CVC et de fixation des tubes vers une organisation axée sur la santé, dotée de priorités indépendantes en matière d’investissement et de gestion de portefeuille.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -