
Mercato dei dispositivi di estabilizzazione di cateteri: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei dispositivi di stabilizzazione dei cateteri (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (dispositivi di fissaggio arterioso, dispositivi di fissaggio per cateteri venosi centrali, dispositivi di fissaggio periferici, dispositivi di fissaggio per cateteri urinari, dispositivi di fissaggio per tubi di drenaggio toracico, altri dispositivi di fissaggio); applicazione (cardiovascolare, respiratoria, urologica, gastrica, radiologica); utente finale (ospedali, assistenza domiciliare, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004920
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
1,54 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,77 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,74 %
Tasso di crescita
Mercato di riferimento
19,48 miliardi di dollari USA
(2026-2034)
Il mercato dei dispositivi di stabilizzazione dei cateteri aveva un valore di 1,54 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2,77 miliardi di dollari entro il 2034. Si prevede un tasso di crescita annuo composto (CAGR) del 6,74% nel periodo 2026-2034. Questa espansione è dovuta alla crescente attenzione clinica alla prevenzione del movimento, della rimozione, dell'interruzione del trattamento e dei problemi nel sito di inserimento del catetere nelle tecniche di accesso vascolare, drenaggio urinario, respirazione e interventistiche.
Attualmente il Nord America rappresenta il mercato dominante, con un tasso di crescita stimato per il mercato dei dispositivi di stabilizzazione dei cateteri pari al 6,2-6,8% dal 2026 al 2034. L'elevato utilizzo di cateteri, i programmi di prevenzione delle infezioni in atto e la scelta di dispositivi senza sutura sono i principali fattori trainanti della domanda. Negli Stati Uniti, gli ospedali stanno adottando questa pratica poiché i cateteri endovenosi fissati con nastro adesivo potrebbero necessitare di essere sostituiti.
Analisi e approfondimenti sul mercato dei dispositivi di stabilizzazione dei cateteri
- Nord America: Il Nord America rappresentava una quota stimata tra il 38% e il 42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,8% nel periodo 2026-2034, grazie a pratiche standardizzate di accesso vascolare, sorveglianza delle infezioni e una solida rete di fornitori.
- USA: Nel 2025 gli Stati Uniti hanno rappresentato l'82-86% del fatturato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 6,3-6,9% nel periodo 2026-2034.
- Europa: Nel 2025, l'Europa deteneva una quota stimata tra il 27% e il 31%, con una previsione di crescita annua composta (CAGR) del 5,8-6,4% nel periodo 2026-2034. Germania, Regno Unito, Francia, Italia e Spagna sono i paesi leader nell'adozione.
- Asia-Pacifico: La regione Asia-Pacifico rappresentava una quota stimata tra il 21% e il 25% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,6% nel periodo 2026-2034. Cina, Giappone, India, Corea del Sud e Australia sono mercati influenti.
- Segmento più ampio: i dispositivi di sicurezza periferici detenevano una quota di mercato stimata tra il 30% e il 34% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,5-7,1% nel periodo 2026-2034.
- Segmento ad alta crescita: i servizi di assistenza domiciliare rappresentavano una quota di mercato stimata tra il 15% e il 19% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,0-8,8% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Medtronic plc, Becton, Dickinson and Company, Solventum Corporation, B. Braun Melsungen AG, Baxter International Inc., Centurion Medical Products Corporation, Convatec Group Plc, Merit Medical Systems, Inc., ICU Medical, Inc. e TIDI Products, LLC.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le innovazioni di prodotto stanno spostando il fissaggio da nastri adesivi, suture e fissaggi temporanei a sofisticati adesivi, medicazioni di stabilizzazione con fissaggio integrato e ancoraggi sottocutanei. Le aziende migliorano costantemente i loro prodotti integrando adesivi di grado medicale, pellicole traspiranti, dispositivi di fissaggio più piccoli e geometrie specifiche per i cateteri. Le innovazioni di portafoglio si concentrano sui cambiamenti nella frequenza di medicazione, sui danni alla pelle, sulla velocità di applicazione da parte degli operatori sanitari e sulla versatilità in diverse misure French. La produzione richiede la conoscenza della chimica degli adesivi, dei tessuti non tessuti, dei dispositivi di fissaggio modellati, della sterilizzabilità e della convertibilità. Solvanta, BD e Convatec offrono diverse tipologie di prodotti che coprono le categorie vascolari, urinarie, di drenaggio e di tubi.
Nel periodo compreso tra il 2024 e il 2034, le decisioni di acquisto saranno gradualmente legate al costo della terapia piuttosto che al costo del prodotto stesso. La localizzazione della produzione nella regione Asia-Pacifico, il crescente numero di infusioni domiciliari e il miglioramento del controllo delle infezioni negli ospedali amplieranno il mercato potenziale. Le Linee guida sui cateteri periferici del 2024 e le Linee guida sui cateteri venosi centrali del 2026, elaborate dall'OMS, sottolineano l'importanza della standardizzazione delle procedure di inserimento, manutenzione, formazione, sorveglianza e assistenza.
Ambito del rapporto sul mercato dei dispositivi di stabilizzazione del catetere
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,54 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 2,77 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,74% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei dispositivi di stabilizzazione dei cateteri
La principale fonte di crescita del mercato dei dispositivi di stabilizzazione dei cateteri è la necessità clinica di mantenere la posizione del catetere durante la terapia. I dispositivi endovenosi periferici, i cateteri venosi centrali, i cateteri arteriosi, i cateteri urinari e i tubi di drenaggio possono guastarsi quando il movimento provoca migrazione, piegamento, infiltrazione, perdite o rottura della medicazione. BD riporta che fino al 48% dei cateteri endovenosi fissati con nastro adesivo sviluppa complicazioni come flebiti e infiltrazioni.
Le materie prime includono adesivi siliconici o acrilici, pellicole polimeriche, tessuti, idrocolloidi, materie plastiche stampate e pellicole di rilascio. I dispositivi di contenzione e le piattaforme adesive vengono quindi assemblati prima del confezionamento, della sterilizzazione, del rilascio e della distribuzione. Pertanto, la disponibilità del prodotto dipende dalla sua qualificazione del materiale, dai test di biocompatibilità, dalla sterilizzazione, dai test di durata di conservazione e dalla disponibilità all'interno della rete di acquisto ospedaliera.
Il rapporto di mercato sui dispositivi di stabilizzazione dei cateteri rivela che la differenziazione del mercato include l'adattamento specifico al catetere, il tempo di utilizzo, la compatibilità cutanea, le prestazioni di fissaggio, le evidenze scientifiche e la diversità del portafoglio prodotti. Becton, Dickinson and Company posiziona StatLock in applicazioni vascolari, dialitiche, di drenaggio, epidurali e urinarie, mentre Solventum offre dispositivi di fissaggio insieme a medicazioni avanzate. B. Braun Melsungen AG sta sviluppando dispositivi di fissaggio per anestesia regionale specifici per procedura.
Merit Medical Systems, Inc. si concentra sulla ritenzione procedurale integrata tramite SnapFix, mentre Convatec Group Plc offre Cath-Fix e Drain-Fix. Medtronic plc, Baxter International Inc., ICU Medical, Inc., Centurion Medical Products Corporation e TIDI Products, LLC sfruttano le linee di prodotti per la cura dei cateteri e le procedure cliniche già esistenti. Gli investimenti strategici riguardano adesivi specifici, profili ridotti, kit, creazione di evidenze scientifiche e flessibilità produttiva.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi di stabilizzazione dei cateteri: approfondimenti strategici
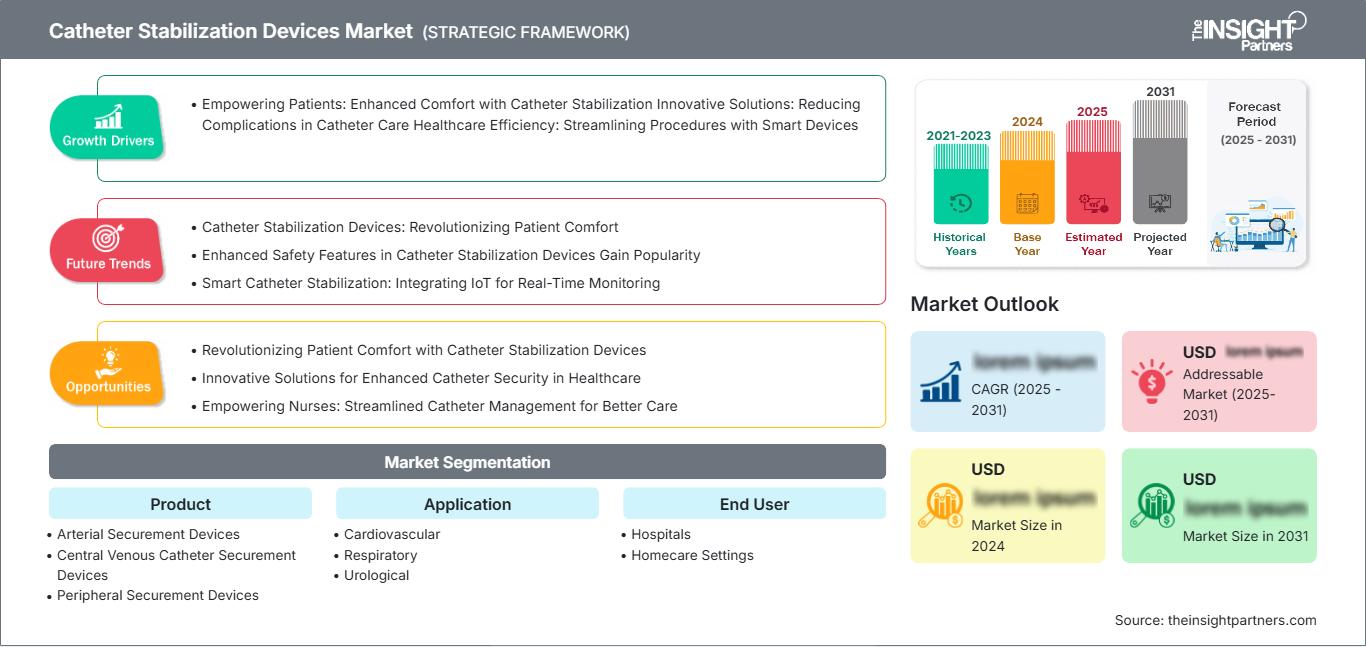
Approfondimenti regionali
Mercato nordamericano dei dispositivi di stabilizzazione dei cateteri
Il Nord America si appresta a rappresentare una quota stimata tra il 38% e il 42% del mercato dei dispositivi di stabilizzazione dei cateteri nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,2-6,8% tra il 2026 e il 2034. I fattori che guidano la domanda includono l'elevato tasso di utilizzo degli accessi vascolari, le iniziative di qualità negli ospedali, i sistemi di approvvigionamento sofisticati e la copertura assicurativa per i servizi di ricovero e ambulatoriali. Secondo le statistiche del CDC, nel 2024 sono stati registrati 18.165 casi di infezioni del flusso sanguigno associate a cateteri venosi centrali negli ospedali per acuti degli Stati Uniti, il che rende fondamentale l'attenzione alla gestione e alla standardizzazione dei cateteri.
I seguenti criteri vengono utilizzati dagli ospedali per valutare i dispositivi: evitare lo spostamento, mantenere le medicazioni, efficienza del personale infermieristico e reinserimenti non necessari dei cateteri. Il contributo del Canada consiste nella standardizzazione del processo di infusione e nell'incremento del trattamento ambulatoriale, mentre quello del Messico si basa sugli investimenti in ospedali privati e nella produzione di dispositivi medici.
Mercato statunitense dei dispositivi di stabilizzazione dei cateteri
Nel 2025 gli Stati Uniti hanno generato l'82-86% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 6,3-6,9% fino al 2034. Il Paese combina elevati volumi di procedure, un sistema sanitario centralizzato per l'approvvigionamento di beni e servizi, la sorveglianza delle infezioni e un'ampia adozione di sistemi di fissaggio specifici per i cateteri. Le stime del CDC indicano che nel 2023 il 2,6% dei pazienti ospedalizzati negli Stati Uniti ha contratto almeno un'infezione associata all'assistenza sanitaria, pari a circa 518.000 infezioni negli ospedali per acuti.
Aziende come Becton Dickinson and Company, Solventum Corporation, B. Braun Melsungen AG, Merit Medical Systems e ICU Medical vantano una presenza commerciale significativa. I loro utilizzi includono, a titolo esemplificativo, l'accesso vascolare periferico e centrale, la raccolta delle urine, la dialisi, l'anestesia e la radiologia interventistica. I comitati di acquisto ora richiedono informazioni sulla tollerabilità cutanea, il rischio di dislocazione, il tempo di permanenza, le esigenze di formazione e il costo totale dell'assistenza.
Mercato europeo dei dispositivi di stabilizzazione dei cateteri
Si stima che l'Europa avrà una quota di mercato compresa tra il 27% e il 31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034. La Germania detiene la posizione di leadership grazie alle dimensioni del suo sistema ospedaliero, alla diffusione delle tecnologie mediche e alla standardizzazione delle procedure. Il Regno Unito beneficia di un processo centralizzato di revisione dei prodotti e di una crescente attenzione alla sicurezza degli accessi vascolari; inoltre, le pressioni sugli acquisti spingono verso prodotti clinicamente differenziati che offrono vantaggi in termini di costi di assistenza e di sostituzione.
Francia, Italia e Spagna rappresentano i mercati principali grazie alla loro popolazione anziana, alle infusioni in ambito oncologico, chirurgico, di terapia intensiva e di assistenza domiciliare. La Germania rimane in testa, ma le tendenze di adozione si stanno spostando maggiormente verso l'Europa meridionale. Le normative UE sui dispositivi medici tendono a favorire i produttori che offrono soluzioni di biocompatibilità, gestione del rischio, tracciabilità e sorveglianza post-commercializzazione. La conformità è costosa, ma avvantaggia i produttori già presenti sul mercato con prodotti e processi consolidati.
Mercato dei dispositivi di stabilizzazione del catetere nella regione Asia-Pacifico
La regione Asia-Pacifico ha conquistato una quota di mercato stimata tra il 21% e il 25% nel 2025 e si prevede che registrerà il più alto tasso di crescita annuo composto (CAGR) regionale, pari al 7,8-8,6% nel periodo 2026-2034. La posizione di leadership nella regione è detenuta dalla Cina grazie alla capacità ospedaliera e al volume delle procedure, mentre il Giappone si concentra su prodotti di alta gamma delicati sulla pelle.
In India, la domanda di servizi sanitari privati è in crescita. Corea del Sud e Australia promuovono l'uso di procedure di accesso vascolare e la distribuzione controllata del prodotto. Gli investimenti governativi nelle infrastrutture ospedaliere, nella produzione di dispositivi, nell'oncologia e nei servizi di terapia intensiva migliorano l'accesso. La formazione delle aziende di distribuzione e il posizionamento del valore sono fondamentali in presenza della concorrenza dei cerotti.
Mercato dei dispositivi di stabilizzazione dei cateteri in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà con un CAGR stimato tra il 6,6% e il 7,4% dal 2026 al 2034. L'Arabia Saudita domina grazie allo sviluppo ospedaliero, agli investimenti nella medicina specialistica e alle strategie di localizzazione, mentre gli Emirati Arabi Uniti promuovono l'adozione di tecnologie avanzate negli ospedali pubblici e privati.
Il Sudafrica traina la domanda nell'Africa subsahariana attraverso gli ospedali di terzo livello e le reti di distribuzione esistenti. L'adozione nelle restanti regioni del Medio Oriente e dell'Africa rimane discontinua a causa delle diverse disponibilità di budget per gli acquisti, dei programmi di formazione clinica e della carenza di specialisti. Tuttavia, i progetti infrastrutturali finanziati dal settore energetico nella regione del Golfo facilitano la creazione di nuove sale di cateterizzazione cardiaca, cliniche oncologiche e unità di terapia intensiva.
Analisi di segmentazione
Prodotto
Si prevede che il mercato dei dispositivi di stabilizzazione per cateteri crescerà a un tasso annuo composto (CAGR) stimato tra il 6,5% e il 7,1% nel periodo 2026-2034. Il mercato comprende sistemi vascolari, urinari, di drenaggio e specifici per tubi, con notevoli variazioni in termini di geometria di fissaggio, chimica adesiva, durata di utilizzo e compatibilità con i cateteri. I dispositivi periferici sono i più diffusi grazie alla frequenza delle procedure, mentre i prodotti per cateteri venosi e arteriosi centrali richiedono un maggiore controllo clinico, poiché la migrazione può interrompere trattamenti critici.
- Dispositivi di fissaggio arterioso: la domanda deriva dalla terapia intensiva, dal monitoraggio emodinamico e dalle procedure interventistiche. I prodotti devono garantire una ritenzione affidabile nonostante i movimenti del paziente, preservando al contempo la visibilità e l'accesso al sito di inserzione arteriosa.
- Dispositivi di fissaggio per cateteri venosi centrali: questi dispositivi rivestono un'importanza strategica poiché i cateteri venosi centrali possono rimanere inseriti per trattamenti prolungati. Gli ospedali danno priorità al controllo della migrazione, alla compatibilità con le medicazioni e alla manutenzione standardizzata.
- Dispositivi di fissaggio periferici: i prodotti periferici rappresentano la categoria più ampia poiché l'accesso endovenoso è una pratica di routine in ambito di emergenza, chirurgia, degenza ospedaliera e ambulatorio. L'elevata frequenza di inserimento crea una domanda costante di sistemi economici e di facile utilizzo per gli infermieri.
- Dispositivi di fissaggio per cateteri urinari: la loro adozione è motivata dalla necessità di ridurre la trazione, la pressione uretrale e gli spostamenti accidentali del catetere di Foley. La compatibilità con l'assistenza domiciliare e la possibilità di regolare il posizionamento ne rafforzano l'importanza nella gestione a lungo termine dei cateteri.
- Dispositivi di fissaggio per drenaggi toracici: la stabilizzazione dei drenaggi toracici è fondamentale per la cura post-operatoria, traumatologica e respiratoria. I prodotti devono essere compatibili con diametri di tubo maggiori, consentire il movimento del sistema di drenaggio, adattarsi ai contorni anatomici e permettere una gestione prolungata al letto del paziente.
Applicazione
Si prevede che la domanda di applicazioni registrerà un tasso di crescita annuo composto (CAGR) stimato tra il 6,4% e il 7,0% nel periodo 2026-2034. Le procedure cardiovascolari e radiologiche richiedono un accesso vascolare affidabile in presenza di frequenti manipolazioni, mentre le cure urologiche generano una domanda ricorrente in ospedali e a domicilio. Le applicazioni respiratorie e gastriche prediligono design flessibili e a pressione controllata, poiché i tubi attraversano spesso aree anatomiche mobili e rimangono collegati ad apparecchiature esterne di raccolta o alimentazione.
- Cardiologia: L'assistenza cardiovascolare genera una forte domanda di monitoraggio arterioso, cateterismo cardiaco, accesso venoso centrale e terapia infusionale. La corretta esecuzione del fissaggio può influenzare la continuità procedurale, soprattutto in caso di frequenti manipolazioni dei cateteri.
- Apparato respiratorio: Le applicazioni in ambito respiratorio includono il drenaggio toracico e i relativi tubi utilizzati dopo interventi chirurgici toracici o traumi. I medici apprezzano la resistenza alla ritenzione, la compatibilità con le diverse dimensioni dei tubi e la riduzione della pressione sulla cute circostante.
- Urologia: La richiesta in ambito urologico comprende il cateterismo vescicale acuto, l'assistenza post-operatoria, la riabilitazione e la gestione domiciliare cronica. I dispositivi regolabili aiutano a controllare la direzione del tubo riducendo al contempo il disagio del paziente associato alla trazione.
- Gastrica: Le applicazioni gastriche richiedono un sistema di fissaggio per tubi di alimentazione, decompressione e drenaggio. Materiali delicati sulla pelle e una struttura a basso profilo sono importanti per i pazienti che necessitano di supporto nutrizionale o gastrointestinale prolungato.
- Radiologia: La radiologia interventistica utilizza cateteri, guaine e drenaggi nelle procedure guidate da immagini. I dispositivi di fissaggio garantiscono la stabilità dell'accesso durante gli scambi, il riposizionamento del paziente, il trasporto e l'osservazione post-procedura.
Utente finale
Si prevede che la domanda degli utenti finali crescerà a un tasso di crescita annuo composto (CAGR) stimato tra il 6,7% e il 7,3% nel periodo 2026-2034. Gli ospedali rimangono il settore dominante perché concentrano servizi come accesso vascolare, chirurgia, terapia intensiva, radiologia, urologia e procedure respiratorie. L'assistenza domiciliare si sta espandendo più rapidamente, poiché l'infusione, il drenaggio urinario, la nutrizione e la gestione delle malattie croniche si spostano al di fuori delle strutture di degenza per acuti, aumentando la domanda di dispositivi intuitivi, facili da indossare e da rimuovere.
- Ospedali: Gli ospedali forniscono il maggior contributo in termini di fatturato attraverso il volume delle procedure e gli acquisti basati su protocolli. I comitati multidisciplinari valutano la solidità dei sistemi di fissaggio, la compatibilità con le procedure di controllo delle infezioni, il flusso di lavoro infermieristico, il potenziale di standardizzazione e il costo per terapia completata.
- Assistenza domiciliare: la domanda di assistenza domiciliare è in aumento poiché i pazienti gestiscono cateteri a lungo termine al di fuori degli ospedali. Facilità di applicazione, comfort, resistenza all'umidità, flessibilità di posizionamento e chiare istruzioni per la sostituzione sono fattori decisivi per l'adozione.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Ospedali |
Alto |
Standardizzazione del protocollo |
Maturo |
|
Impostazioni di assistenza domiciliare |
Mezzo |
Indossare a lungo termine |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei dispositivi di stabilizzazione dei cateteri.
Cresce la necessità di prevenire il malfunzionamento del catetere e l'interruzione della terapia.
Le complicanze meccaniche generano costi diretti dovuti alla sostituzione del catetere, ai materiali aggiuntivi, al tempo impiegato dal personale clinico, alla valutazione diagnostica e al ritardo nel trattamento. Un sistema di fissaggio appositamente progettato può ridurre i movimenti nel sito di inserimento e consentire una permanenza più prolungata del catetere, se utilizzato nell'ambito di protocolli di cura appropriati. Il fallimento dell'accesso venoso periferico è particolarmente importante perché l'accesso endovenoso è utilizzato da un'ampia percentuale di pazienti ospedalizzati, mentre le evidenze scientifiche pubblicate indicano tassi di complicanze fino al 48% tra i dispositivi fissati con nastro adesivo. Di conseguenza, le decisioni di acquisto si stanno orientando verso un'analisi economica basata sul completamento della terapia. I fornitori che documentano una minore frequenza di riavvio, un'adesione affidabile e una maggiore semplicità di applicazione possono giustificare prezzi più elevati dimostrando i risparmi a valle.
Protocolli standardizzati per la prevenzione delle infezioni e l'accesso vascolare
Le linee guida cliniche considerano sempre più la gestione dei cateteri come un processo coordinato che comprende l'inserimento, il fissaggio, la medicazione, l'accesso, la manutenzione, il monitoraggio e la rimozione. Le linee guida dell'OMS pubblicate nel 2024 riguardano i cateteri periferici in contesti di assistenza acuta, a lungo termine e primaria, mentre le linee guida del 2026 estendono le raccomandazioni basate sull'evidenza anche ai cateteri venosi centrali. Questi modelli incoraggiano gli ospedali a ridurre la variabilità e a formare il personale su pratiche uniformi. I produttori di dispositivi di fissaggio traggono vantaggio dall'integrazione dei loro prodotti con i protocolli di medicazione, l'uso di antisettici, la valutazione dei cateteri e le politiche di sostituzione. L'impatto commerciale è maggiore per i fornitori che offrono formazione clinica, kit standardizzati, dati tracciabili e configurazioni adatte ad adulti, pazienti pediatrici e neonati.
Espansione della gestione dei cateteri a lungo termine e al di fuori dell'ambiente ospedaliero.
Terapia infusionale, drenaggio urinario, supporto nutrizionale, cure oncologiche e gestione delle malattie croniche vengono sempre più spesso erogati in ambulatorio e a domicilio. Questi contesti richiedono prodotti che pazienti o assistenti possano gestire in sicurezza senza una supervisione infermieristica continua. I sistemi di fissaggio devono quindi bilanciare l'adesione con una rimozione delicata, tollerare i movimenti di routine e fornire un posizionamento intuitivo. Un utilizzo prolungato può ridurre le visite non programmate, ma richiede una compatibilità cutanea affidabile e chiare istruzioni per la sostituzione. I produttori possono rispondere a questa esigenza attraverso confezioni per l'uso domiciliare, materiale informativo, dispositivi di fissaggio regolabili e design differenziati per pelli sensibili. Le partnership di distribuzione con i fornitori di infusioni domiciliari e i canali di distribuzione di dispositivi medici durevoli influenzeranno la diffusione commerciale.
Mercato dei dispositivi di stabilizzazione del catetere: tendenze future
Fissaggio, medicazione e protezione antimicrobica integrati.
Le principali tendenze del mercato dei dispositivi di stabilizzazione per cateteri si concentreranno su sistemi multifunzionali che combinano la stabilizzazione con la visibilità del sito di inserimento, la gestione dell'umidità, l'integrità della medicazione e la protezione antimicrobica. Gli ospedali preferiscono un numero ridotto di componenti quando l'integrazione riduce gli errori di selezione, la complessità dell'inventario e i tempi di applicazione. Lo sviluppo del prodotto abbinerà sempre più piattaforme di fissaggio in silicone o acrilico con medicazioni trasparenti e dispositivi di fissaggio specifici per il catetere. I requisiti di validazione diventeranno più stringenti, con gli acquirenti che confronteranno migrazione, lesioni cutanee, cambi di medicazione non pianificati, esiti delle infezioni e durata di permanenza completa. I fornitori in grado di validare le prestazioni integrate su più tipi di catetere otterranno vantaggi nei contratti aziendali e nei kit procedurali standardizzati.
Selezione basata sui dati e sicurezza personalizzata per ogni paziente.
In futuro, gli acquisti utilizzeranno dati sulle complicanze, la durata del posizionamento, gli eventi di riavvio e il tempo di assistenza infermieristica per selezionare le tecnologie di fissaggio in base al profilo del paziente. Le popolazioni pediatriche, geriatriche, diaforetiche, mobili e con pelle fragile hanno esigenze diverse in termini di adesività e ritenzione, il che limita le strategie basate su un unico prodotto. I produttori amplieranno la gamma di taglie, le opzioni adesive e le configurazioni anatomiche, supportando al contempo gli ospedali con dashboard di implementazione e formazione. Le medicazioni dotate di sensori potrebbero in futuro monitorare l'umidità, il movimento o lo stato di sostituzione, sebbene i costi, l'integrazione nel flusso di lavoro e la validazione normativa ne determineranno l'adozione. I progressi a breve termine si concentreranno sulla documentazione codificata e sui protocolli elettronici che collegano la scelta del fissaggio con risultati misurabili relativi al catetere.
Opportunità di mercato per i dispositivi di stabilizzazione dei cateteri
Portafogli localizzati per sistemi sanitari asiatici ad alta crescita
Le previsioni di mercato per i dispositivi di stabilizzazione dei cateteri indicano che i fornitori possono ottenere una crescita superiore alla media adattando i portafogli prodotti a Cina, India, Corea del Sud e Sud-est asiatico. Un investimento di successo richiede più della semplice nomina di distributori. Le aziende dovrebbero sviluppare configurazioni a prezzi differenziati, formazione in lingua locale, dati clinici regionali e imballaggi adatti ai diversi volumi ospedalieri. La conversione o l'assemblaggio finale in loco possono migliorare i tempi di consegna e la competitività nelle gare d'appalto, riducendo al contempo l'esposizione a interruzioni dovute al trasporto. Le partnership con ospedali di terzo livello possono consentire di creare siti di riferimento per la conversione senza suture e la formazione del personale infermieristico. Le maggiori opportunità emergeranno laddove i produttori combineranno prodotti periferici a prezzi accessibili con sistemi di fissaggio di alta qualità per cateteri venosi centrali, arteriosi, urinari e di drenaggio.
Piattaforme specifiche per l'assistenza domiciliare e modelli di fornitura ricorrente
L'assistenza domiciliare offre un'opportunità su larga scala per prodotti progettati all'insegna del comfort, dell'autogestione e della prevedibilità delle sostituzioni. I produttori dovrebbero investire in sistemi di fissaggio urinario regolabili, sistemi di fissaggio del catetere a lunga durata, adesivi per pelli sensibili e confezioni che illustrino le fasi di applicazione senza la necessità di supporto specialistico. I modelli di consegna periodica possono allineare gli intervalli di sostituzione con i programmi di cura del catetere e ridurre il rischio di mancate sostituzioni. Le collaborazioni con farmacie specializzate in infusioni domiciliari, fornitori di servizi per l'incontinenza, reti di riabilitazione e servizi di telemedicina possono migliorare l'aderenza alla terapia e generare feedback sull'utilizzo. Le strategie commerciali dovrebbero distinguere tra configurazioni per uso professionale e per gestione domiciliare, poiché la complessità tollerata in ospedale potrebbe generare errori a domicilio. Le evidenze relative al comfort e alla prevenzione di interventi non programmati saranno utili per le discussioni sul rimborso.
Sviluppi recenti
- Agosto 2025: Merit Medical Systems, Inc. ha annunciato il lancio commerciale negli Stati Uniti dell'introduttore per guaina idrofila Prelude Wave con tecnologia di fissaggio SnapFix. La guaina a basso profilo per accesso radiale incorpora una soluzione di ritenzione integrata, progettata per ridurre i movimenti durante la sostituzione del catetere e migliorare l'efficienza della procedura. Le informazioni aziendali indicano che SnapFix offre una forza adesiva doppia rispetto al prodotto di confronto.
- Gennaio 2025: B. Braun Medical Inc. ha lanciato negli Stati Uniti il dispositivo di fissaggio per catetere per blocco nervoso epidurale/periferico Clik-FIX. Questo prodotto a basso profilo è stato sviluppato per limitare lo spostamento e il distacco del catetere durante le procedure di anestesia regionale, ampliando la famiglia Clik-FIX dell'azienda e supportando flussi di lavoro più standardizzati per il controllo del dolore postoperatorio.
- Aprile 2024: Solventum Corporation ha iniziato a operare come società sanitaria indipendente in seguito al completamento dello scorporo della divisione sanitaria di 3M. L'operazione ha trasferito le consolidate competenze nella gestione dei siti di accesso venoso, nella medicazione con Tegaderm, nel fissaggio di PICC/CVC e nel fissaggio di tubi in un'organizzazione focalizzata sul settore sanitario con priorità di investimento e gestione del portafoglio indipendenti.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -