
Markt für Choledocholithiasis: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Choledocholithiasis (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Art (medikamentöse Behandlung, chirurgische Behandlung); Anwendung (Krankenhaus, Fachklinik, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008639
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : November 02, 2026


Marktgröße 2025
1,84 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,93 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,31 %
Wachstumsrate
Adressierbarer Markt
21,64 Mrd. US-Dollar
(2026–2034)
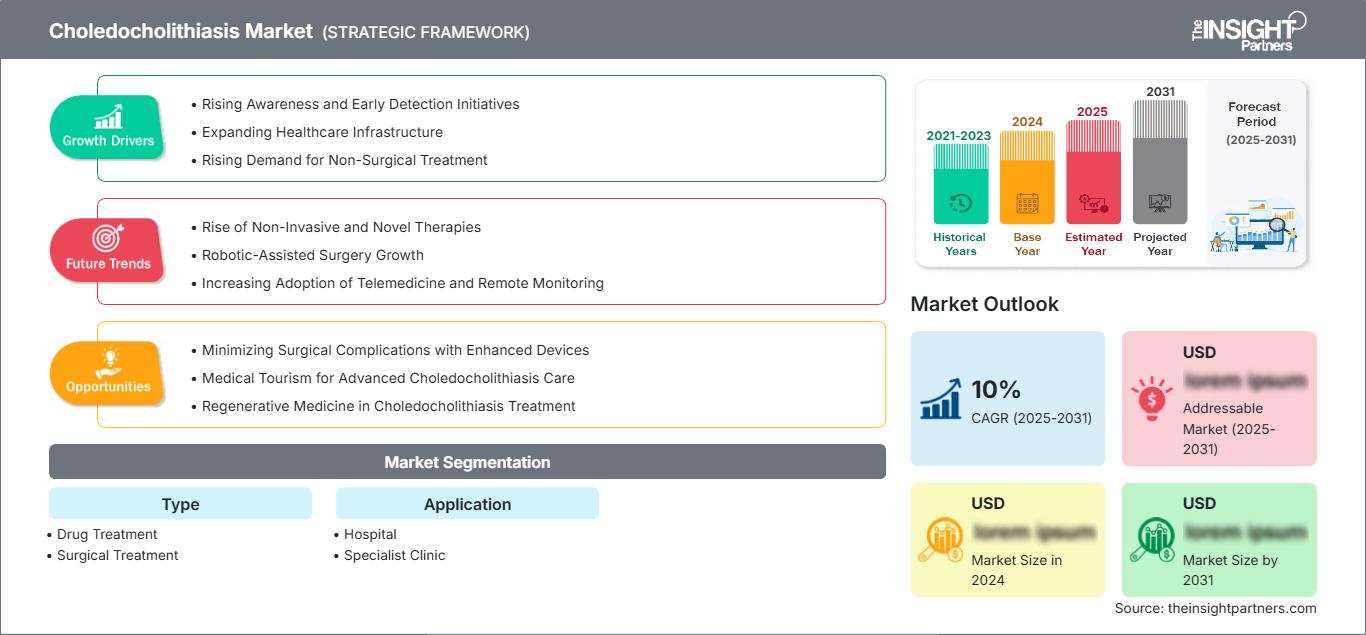
Der Markt für Choledocholithiasis wurde 2025 auf 1,84 Milliarden US-Dollar geschätzt und soll bis 2034 auf 2,93 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,31 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum wird durch die Zunahme gallensteinbedingter Komplikationen, den verbesserten Zugang zur therapeutischen Endoskopie, den vermehrten Einsatz nichtinvasiver bildgebender Verfahren und die steigende Beliebtheit minimalinvasiver Steinextraktionen begünstigt. Auch die alternde Bevölkerung und verbesserte Überweisungswege tragen dazu bei, dass immer mehr Patienten rechtzeitig diagnostiziert und behandelt werden.
In Nordamerika wird der Markt für Choledocholithiasis bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 5 % wachsen. Die Region profitiert von etablierten gastroenterologischen Netzwerken, der hohen Nutzung der endoskopischen retrograden Cholangiopankreatikographie (ERCP) sowie der breiten Verfügbarkeit von Magnetresonanz-Cholangiopankreatikographie (MRCP) und endoskopischem Ultraschall. Investitionen in ambulante Endoskopieeinrichtungen und moderne Cholangioskopieplattformen ermöglichen ein frühzeitiges Eingreifen, während strukturierte Erstattungsmodelle und klinische Leitlinien eine standardisierte Risikobewertung und Therapieauswahl fördern.
Marktanalyse und Einblicke zur Choledocholithiasis
Regionaler Ausblick
- Nordamerika: ~38 % des Weltmarktes im Jahr 2025 | ~5 % jährliches Wachstum bis 2034. Marktposition: Nordamerika nimmt aufgrund hoher Eingriffszahlen, etablierter Endoskopieinfrastruktur, günstigem Zugang zu fortschrittlicher Bildgebung und der hohen Dichte an ausgebildeten Gastroenterologen und hepatobiliären Chirurgen die führende regionale Position ein.
- USA: ~82 % des nordamerikanischen Marktumsatzes im Jahr 2025 | ~5 % CAGR bis 2034. Marktposition: Die USA sind in Nordamerika führend dank umfangreicher Kapazitäten für therapeutische Endoskopien in Krankenhäusern, der Einführung fortschrittlicher Gallenwegs-Visualisierungssysteme, einer starken Vermarktung von Medizinprodukten und der zunehmenden Nutzung ambulanter Einrichtungen für geeignete gastrointestinale Eingriffe.
- Europa: ~29 % des Weltmarkts im Jahr 2025 | ~4 % jährliches Wachstum bis 2034. Marktposition: Europa bietet ein ausgereiftes Behandlungsumfeld mit flächendeckenden Gesundheitssystemen und strukturierten Überweisungsnetzwerken. Deutschland und Großbritannien führen die regionale Nachfrage an, während Frankreich, Italien und Spanien weiterhin ein hohes Behandlungsvolumen aufweisen.
- Asien-Pazifik: ~24 % des Weltmarkts im Jahr 2025 | ~7 % durchschnittliches jährliches Wachstum bis 2034. Marktposition: Asien-Pazifik ist die am schnellsten wachsende Region. Der Ausbau der Krankenhauskapazitäten, steigende Diagnosequoten, die öffentliche Krankenversicherung und die Facharztausbildung verbessern den Zugang zur Gesundheitsversorgung. China und Japan sind führend, während Indien eine rasante Infrastrukturentwicklung verzeichnet.
Segmentausblick
- Chirurgische Behandlung: Marktanteil ~72 % im Jahr 2025 | ~5 % jährliches Wachstum bis 2034. Marktposition: Die chirurgische Behandlung ist führend, da bestätigte oder komplizierte Gallengangssteine häufig eine endoskopische Extraktion, eine Gallengangsreinigung, eine Stentimplantation oder eine operative Exploration erfordern und nicht nur eine Symptombehandlung.
- Spezialkliniken: Marktanteil ~35 % im Jahr 2025 | Jährliche Wachstumsrate ~6 % bis 2034. Marktposition: Spezialkliniken weisen die stärkeren Wachstumsaussichten auf, da ambulante Endoskopienetzwerke expandieren, Überweisungswege verbessert werden und ausgewählte diagnostische, Nachsorge- und minimalinvasive Eingriffe aus dem stationären Bereich in den ambulanten Bereich verlagert werden.
Wettbewerbsfähige Berichterstattung
Abbott Laboratories, AstraZeneca plc, Eli Lilly and Company, GE HealthCare Technologies Inc., GSK plc, McKesson Corporation, Medtronic plc, Novartis AG, Pfizer Inc., Thermo Fisher Scientific Inc.
Methodik
The Insight Partners wendet die folgenden Schritte an: Datenerhebung und Sekundärforschung, Primärforschung, Datenanalyse sowie Datentriangulation und abschließende Überprüfung, um Markteinschätzungen und Erkenntnisse zu validieren.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Behandlung dieser Erkrankung hat sich von der offenen Gallengangexploration hin zu risikostratifizierten Verfahren verlagert, die Labortests, Ultraschall, Magnetresonanz-Cholangiopankreatikographie (MRCP), endoskopischen Ultraschall, endoskopische Behandlungen und laparoskopische Operationen umfassen. Technologische Entwicklungen wie Führungsdrähte, Extraktionsballons, Körbchen, Lithotripsiesonden, Stents und Visualisierungssysteme ermöglichen heute die Behandlung komplexer Gallensteine mittels minimalinvasiver Methoden. Infolgedessen konzentriert sich die Produktion auf Bildgebungs- und Endoskopiesysteme mit Kompatibilität und Einwegzubehör, wodurch die Behandlung schneller und effektiver wird und die Steine besser visualisiert und entfernt werden können.
Bis 2034 wird die Nachfrage aus der Asien-Pazifik-Region, ausgewählten Ländern des Nahen Ostens und urbanen Zentren von Gesundheitssystemen in der Entwicklungsphase steigen. Die Finanzierung konzentriert sich auf Kliniken der Maximalversorgung, ambulante Endoskopiezentren, die Ausbildung von Personal, Sterilisationsanlagen und die Bereitstellung von Einwegzubehör. Rückverfolgbarkeit von Medizinprodukten, Infektionsprävention und klinische Evidenz sind wichtige regulatorische Anforderungen, die Anbieter integrierter Qualitätsmanagementsysteme attraktiv machen. Eine verbesserte Krankenversicherung und staatliche Programme zur Bekämpfung nichtübertragbarer Krankheiten könnten es ermöglichen, Gallensteine zu diagnostizieren, bevor sie sich zu Cholangitis oder Pankreatitis entwickeln.
Umfang des Marktberichts zu Choledocholithiasis
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,84 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,93 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,31 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Choledocholithiasis
Zunehmende Gallensteinbildung, die alternde Bevölkerung, metabolische Risiken durch Adipositas und verbesserte Diagnosemöglichkeiten treiben das Wachstum des Marktes für Choledocholithiasis voran. Die Marktnachfrage entsteht nicht allein durch den Diagnoseprozess, da Patienten mit Obstruktionssymptomen eine umgehende Untersuchung und Behandlung benötigen. Krankenhäuser, radiologische Zentren, Labore, Gastroenterologen, Chirurgen, Anästhesisten und Medizintechnikanbieter bilden das Ökosystem des Behandlungsprozesses.
Die Wertschöpfungskette beginnt mit biochemischen und bildgebenden Untersuchungen des Abdomens, setzt sich fort mit bestätigender MR-Cholangiopankreatikographie oder endoskopischer Ultraschalluntersuchung und endet mit Arzneimitteln, Endoskopie oder chirurgischen Eingriffen. Die Verfügbarkeit der benötigten Materialien ist besonders wichtig für Kontrastmittel, Extraktionsinstrumente, Führungsdrähte, Stents, Lithotripsiegeräte und Sterilisationsdienstleistungen. Jede Lieferverzögerung führt entweder zu einem verlängerten Krankenhausaufenthalt oder zu wiederholten Eingriffen.
Laut dem Marktbericht zu Choledocholithiasis ist der Markt nicht nur durch den Vertrieb von krankheitsspezifischen Medikamenten, sondern auch durch bildgebende Verfahren, Endoskopie, Diagnostik, Logistik und unterstützende Behandlungen gekennzeichnet. Medtronic plc und GE HealthCare Technologies Inc. beeinflussen Verfahrens- und Diagnoseprozesse, während Abbott Laboratories und Thermo Fisher Scientific Inc. durch Laborprozessmanagement zum Markt beitragen. Die McKesson Corporation ist im pharmazeutischen und medizinisch-chirurgischen Vertrieb tätig.
AstraZeneca plc, Eli Lilly and Company, GSK plc, Novartis AG und Pfizer Inc. sind hauptsächlich durch ihr Portfolio an Krankenhausarzneimitteln, ihre Forschungskapazitäten und weitere Produkte für verwandte Stoffwechselerkrankungen oder Akutbehandlungen erfolgreich. Der Investitionsschwerpunkt liegt nun auf Visualisierungen, Workflow-Prozessen, Einwegartikeln und ambulanter Behandlung. Die Positionierung hängt nun stärker von klinischer Ausbildung, geografischer Abdeckung, Beschaffungskapazität und der Verknüpfung von Diagnosedaten mit der Behandlungseffizienz ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Choledocholithiasis: Strategische Einblicke
Regionale Einblicke
Markt für Choledocholithiasis in Nordamerika
Für Nordamerika wird bis 2034 ein jährliches Wachstum von rund 5 % erwartet. Der nordamerikanische Markt zeichnet sich durch etablierte Diagnoseprotokolle, ein gut ausgebautes Krankenhausnetz und die Verfügbarkeit therapeutischer Endoskopien aus. Patienten mit Symptomen wie Gallenkoliken, Gelbsucht, Pankreatitis und Cholangitis können mittels Labortests, Ultraschall, MRT, CT und Endosonographie untersucht werden, wodurch die Notwendigkeit einer Intervention erkannt wird.
Der nordamerikanische Markt zeichnet sich durch eine gesättigte Nachfrage und gleichzeitig durch Ersatzmöglichkeiten aufgrund des technologischen Fortschritts aus. Endoskopietürme, Bildgebungsgeräte, Lithotripsiegeräte und Infektionskontrollverfahren werden in Krankenhäusern modernisiert, während ambulante Zentren entsprechende Verfahren einführen. Kanada verfügt über ein organisiertes provinzielles Gesundheitssystem, das jedoch außerhalb von Ballungsräumen hinsichtlich Überweisungen und Kapazitäten eingeschränkt ist. In Mexiko bestehen Expansionsmöglichkeiten mit privaten Krankenhäusern und spezialisierten städtischen Netzwerken; der Zugang zu qualifizierten Endoskopikern ist jedoch uneinheitlich.
US-Markt für Choledocholithiasis
Die USA trugen 2025 rund 82 % zu den nordamerikanischen Umsätzen bei und werden voraussichtlich bis 2034 um etwa 5 % wachsen. Die hohen Gesundheitskosten, die starke Präsenz von Krankenhäusern, die Verfügbarkeit von Spezialisten und die Möglichkeiten endoskopischer Verfahren tragen dazu bei, diesen Anteil aufrechtzuerhalten. Akademische Zentren fördern zudem den Einsatz der direkten Cholangioskopie, der elektrohydraulischen Lithotripsie, der Laserlithotripsie und die multidisziplinäre Behandlung komplizierter und therapieresistenter Fälle.
Medtronic plc ist direkt im Bereich der gastrointestinalen Endoskopie vertreten, während GE HealthCare Technologies Inc., Abbott Laboratories, Thermo Fisher Scientific Inc. und McKesson Corporation in den Bereichen Bildgebung, Diagnostik, Laborausstattung und Vertrieb eine Rolle spielen. Die Anwendung in Krankenhäusern ist weiterhin dominant, da Fälle von akuter Obstruktion oder Cholangitis eine sofortige Drainage, Anästhesie, Überwachung und chirurgische Unterstützung erfordern können.
Europäischer Markt für Choledocholithiasis
Europa trug 2025 rund 29 % zum Gesamtumsatz bei und wird voraussichtlich bis 2034 ein jährliches Wachstum von etwa 4 % verzeichnen. Der Marktanteil der Choledocholithiasis-Therapie wird durch ein gut ausgebautes öffentliches Gesundheitssystem, die Präsenz von gastroenterologischen Zentren und den weit verbreiteten Einsatz minimalinvasiver Gallenwegsoperationen beeinflusst. Das Wachstum in der Region wird durch Budgetbeschränkungen, den regelmäßigen Austausch von Geräten und Personalmangel beeinträchtigt, die Nachfrage bleibt jedoch aufgrund der alternden Bevölkerung stabil.
Deutschland ist in Europa führend im Bereich der Leber- und Gallenwegserkrankungen, dank einer hohen Anzahl an Krankenhäusern, fortschrittlicher Diagnosemöglichkeiten und dem häufigen Einsatz endoskopischer und chirurgischer Verfahren. Großbritannien nutzt klar definierte Behandlungspfade und verfügt über spezialisierte hepatobiliäre Zentren; allerdings müssen Patienten aufgrund langer Wartelisten für nicht dringende Fälle oft auf eine Behandlung warten. Frankreich bietet einen flächendeckenden Zugang zur Gesundheitsversorgung und verfügt über ein gut ausgebautes öffentliches und privates Krankenhausnetz.
Die Beiträge aus Italien und Spanien resultieren aus volumenorientierten Krankenhäusern in städtischen Gebieten und der zunehmenden Anwendung minimalinvasiver Technologien. Der Beschaffungsprozess konzentriert sich nun stärker auf die Effizienz der Technologie, ihren Aufbereitungsaufwand, die Gesamtkosten des Eingriffs und die Notwendigkeit von Folgeeingriffen. Verschärfte regulatorische Anforderungen in Europa zur Sicherstellung von Produktqualität und Rückverfolgbarkeit verschaffen Anbietern, die neben regionalem Vertrieb auch Schulungen und Support anbieten, einen Vorteil gegenüber rein preisorientierten Wettbewerbern.
APAC-Markt für Choledocholithiasis
Der asiatisch-pazifische Raum trug 2025 rund 24 % zum weltweiten Umsatz bei und ist mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 7 % bis 2034 die am schnellsten wachsende Region. China ist aufgrund seiner großen Krankenhauskapazitäten, der wachsenden Endoskopiekapazitäten, der heimischen Geräteproduktion und der großen potenziellen Patientenpopulation das führende Land im asiatisch-pazifischen Raum. Japan zeichnet sich durch eine etablierte Anwendung fortschrittlicher biliärer Endoskopie und Bildgebung aus.
In Indien ist ein Wachstum privater Krankenhäuser und diagnostischer Kapazitäten zu beobachten, während Bemühungen um eine staatliche Krankenversicherung den Zugang zu stationärer Behandlung erleichtern. In Südkorea trifft dies auf die schnelle Einführung neuer Medizintechnologien. In Australien ist die Gesundheitsversorgung standardisiert, jedoch durch geografische Einschränkungen begrenzt. All diese Faktoren fördern die Expansion in der Region durch die Förderung der Produktion, die Ausbildung von Endoskopikern, städtische Krankenhäuser und die Verfügbarkeit medizinischer Geräte.
Markt für Choledocholithiasis im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 6 % wachsen. Saudi-Arabien ist das führende Land in dieser Region, was auf die Modernisierung von Krankenhäusern, Investitionen in Fachzentren und die Transformation des Gesundheitssystems zurückzuführen ist. Die Vereinigten Arabischen Emirate profitieren von fortschrittlichen Privatkliniken, Medizintourismus und einer hohen Dichte an gastroenterologischer Expertise.
Die Nachfrage in Subsahara-Afrika wird von staatlichen Hochschulen und privaten Klinikgruppen in Südafrika getragen. In der übrigen MEA-Region schränken die geringe Verfügbarkeit von Bildgebungsleistungen, der Mangel an ausgebildeten Endoskopikern und die Abhängigkeit von importierten Geräten den Markt ein. Infrastrukturprojekte, die durch Energieressourcen in den Golfstaaten finanziert werden, ermöglichen den Bau moderner Einrichtungen, während andere Teile der Region auf Vertriebspartner angewiesen sind.

Segmentierungsanalyse
Typ
Der Behandlungstyp definiert das therapeutische Gleichgewicht zwischen Symptomstabilisierung und definitiver Entfernung der Gallensteine. Der Markt für Choledocholithiasis umfasst medikamentöse Therapien und interventionelle Verfahren, die je nach Steingröße, Lage, Infektionsstatus, Anatomie und Eingriffsrisiko ausgewählt werden. Bevorzugt werden Therapien, die Komplikationen vorbeugen, die Krankenhausaufenthaltsdauer verkürzen und Rezidive reduzieren. Für die chirurgische Behandlung wird im Zeitraum 2026–2034 ein jährliches Wachstum von ca. 5 % erwartet, da minimalinvasive endoskopische und operative Techniken in der Sekundär- und Tertiärversorgung zunehmend verfügbar werden.
- Medikamentöse Therapie: Die medikamentöse Therapie unterstützt die Schmerzkontrolle, das Infektionsmanagement, die Entzündungshemmung und die Stabilisierung vor oder nach einem definitiven Eingriff. Der Bedarf hängt von den Behandlungspfaden für akute Fälle, den stationären Verordnungsprotokollen, dem rationalen Antibiotikaeinsatz und der Behandlung von Patienten ab, die vorübergehend nicht für invasive Eingriffe geeignet sind.
- Chirurgische Behandlung: Interventionelle Verfahren behandeln die Verstopfung des Gallengangs mittels endoskopischer Extraktion, Sphinkterotomie, Lithotripsie, Drainage, Stentimplantation oder operativer Exploration. Ihre strategische Bedeutung ergibt sich aus der Notwendigkeit einer definitiven Beseitigung, wenn Gallensteine zu persistierender Obstruktion, Infektion, Pankreatitis oder wiederkehrenden Symptomen führen.
Anwendung
Die Anwendungssegmentierung spiegelt Unterschiede im klinischen Schweregrad, im Kapitalbedarf, in der Verfügbarkeit von Spezialisten und in der Komplexität der Eingriffe wider. Die Kategorie wird durch Überweisungen zwischen Notaufnahmen, radiologischen Einrichtungen, gastroenterologischen Praxen und chirurgischen Teams geprägt. Der Markt für Choledocholithiasis profitiert von koordinierten Versorgungsstrukturen, die eine schnelle Weiterbehandlung von der Diagnose bis zur Intervention ermöglichen. Es wird erwartet, dass die Leistungen spezialisierter Kliniken bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 6 % wachsen werden, unterstützt durch Investitionen in den ambulanten Bereich, dezentrale Beratung und eine größere Verfügbarkeit spezialisierter gastroenterologischer Expertise.
- Krankenhäuser behandeln akute Gelbsucht, Pankreatitis, Cholangitis, komplexe anatomische Gegebenheiten sowie Patienten, die eine Anästhesie oder einen chirurgischen Eingriff benötigen. Ihre integrierten Kapazitäten in den Bereichen Bildgebung, Labordiagnostik, Intensivmedizin, Endoskopie und Operationssaal machen sie zu zentralen Anlaufstellen in der Notfall- und Hochrisikobehandlung.
- Spezialkliniken: Spezialkliniken unterstützen die Früherkennung, Risikostratifizierung, planbare Überweisungen, Nachsorge und ausgewählte ambulante Eingriffe. Ihr Wachstum wird durch kürzere Wartezeiten, spezialisierte gastroenterologische Expertise, effiziente Terminplanung und das zunehmende Interesse der Kostenträger an kostengünstigeren Versorgungseinrichtungen begünstigt.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhaus |
Hoch |
Integrierte ERCP |
Reifen |
|
Fachklinik |
Medium |
Ambulante Endoskopie |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse bei Choledocholithiasis
Zunehmende Belastung durch Gallenstein-bedingte Gallenwegskomplikationen
Eine wachsende Bevölkerung mit zunehmendem Übergewicht, Stoffwechselstörungen, raschen Gewichtsschwankungen und höherem Alter erhöht das Risiko für Gallensteine und Gallengangsverschluss. Nicht jeder Gallensteinpatient entwickelt eine Choledocholithiasis, doch die höhere Prävalenz von Gallensteinen führt zu einer höheren absoluten Anzahl an Fällen, die biochemische Tests, Bildgebung, fachärztliche Untersuchungen und Interventionen erfordern. Eine verzögerte Behandlung kann zu Pankreatitis, Cholangitis oder Verschlussikterus führen und schafft somit einen starken klinischen Anreiz für eine frühzeitige Überweisung. Die Auswirkungen auf den Markt erstrecken sich auf Laboruntersuchungen, Ultraschall, Magnetresonanztomographie, endoskopischen Ultraschall, Extraktionsinstrumente, Antibiotika und Krankenhausleistungen. Anbieter, die eine schnelle Therapie nach der Diagnose ermöglichen, können vermeidbare Komplikationen reduzieren und gleichzeitig die Auslastung der spezialisierten Infrastruktur verbessern.
Erweiterung der minimalinvasiven Gallenwegsintervention
Die therapeutische Endoskopie hat die Behandlung revolutioniert, indem sie die Darstellung der Gallenwege, Eingriffe am Schließmuskel, Steinextraktion, Drainage und Stentimplantation ohne routinemäßige offene Operationen ermöglicht. Kontinuierliche Verbesserungen bei der Führung von Führungsdrähten, der Ballondilatation, den Bergungskörbchen, der Lithotripsie und der direkten Cholangioskopie erweitern den Kreis der behandelbaren Patienten, insbesondere bei großen, eingeklemmten oder anatomisch schwer zugänglichen Steinen. Dies führt zu einer stetigen Nachfrage nach Einwegzubehör sowie nach Investitionsgütern und Serviceverträgen. Krankenhäuser profitieren zudem von kürzeren Erholungszeiten und einem geringeren Operationstrauma, wenn eine minimalinvasive Steinentfernung klinisch angezeigt ist. Die Akzeptanz hängt jedoch von geschulten Anwendern, Anästhesieunterstützung, Durchleuchtung und Komplikationsmanagementprotokollen ab, weshalb Schulung und Unterstützung bei den Eingriffen wichtige Bestandteile der Anbieterstrategie sind.
Verbesserte diagnostische Stratifizierung und Überweisungswege
Der verstärkte Einsatz von Leberfunktionstests, hochauflösender Sonographie, Magnetresonanz-Cholangiopankreatikographie (MRCP) und endoskopischem Ultraschall (EUS) unterstützt Ärzte bei der Unterscheidung von Fällen mit niedriger, mittlerer und hoher Wahrscheinlichkeit vor einem therapeutischen Eingriff. Eine verbesserte Risikostratifizierung reduziert unnötige invasive Eingriffe und lenkt bestätigte Fälle gezielt auf eine zeitnahe Gallengangsreinigung. Dadurch entsteht Nachfrage in allen diagnostischen und therapeutischen Bereichen, anstatt den Wert auf eine einzelne Produktgruppe zu konzentrieren. Integrierte Überweisungsprotokolle sind besonders in Krankenhäusern der Grundversorgung von Bedeutung, die keine durchgängige Versorgung mit fortgeschrittener Endoskopie anbieten. Digitaler Bildaustausch, zentrale Terminplanung und spezialisierte Hub-and-Spoke-Netzwerke können Entscheidungszyklen verkürzen. Hersteller und Dienstleister, die interoperable Arbeitsabläufe unterstützen, werden voraussichtlich an Bedeutung gewinnen, da Gesundheitssysteme zunehmend Behandlungsergebnisse, Wiederholungseingriffe, Verweildauer und vermeidbare Komplikationen messen.
Markt für Choledocholithiasis: Zukunftstrends
KI-gestützte Bildgebung und Verfahrensplanung
Die Marktentwicklung im Bereich der Choledocholithiasis geht zunehmend in Richtung softwaregestützter Bildgebung, Läsionserkennung, Workflow-Dokumentation und Entscheidungsunterstützung. Künstliche Intelligenz kann die Konsistenz von Ultraschalluntersuchungen verbessern, verdächtige Bildgebungsstudien priorisieren und Klinikern helfen, die Gallengangdilatation oder die Eigenschaften von Gallensteinen vor einem Eingriff zu beurteilen. Zukünftige Plattformen könnten während der Endoskopie Echtzeit-Visualisierung mit automatisierten Qualitätsindikatoren und strukturierter Berichterstattung kombinieren. Die Akzeptanz hängt von der Validierung an verschiedenen Patientengruppen, der Kompatibilität mit bestehender Ausrüstung, der Cybersicherheit und der klaren Zuweisung klinischer Verantwortung ab. Die wichtigste Marktauswirkung ist der Übergang von Einzelgeräten zu vernetzten diagnostischen und therapeutischen Systemen. Anbieter, die Bildgebung, Analytik, Dokumentation und Schulung integrieren können, haben das Potenzial, stärkere institutionelle Beziehungen aufzubauen als Anbieter von eigenständiger Hardware.
Einzelsitzungs- und ambulante Behandlungsmodelle
Gesundheitssysteme werden zunehmend die gleichzeitige Diagnose und Behandlung, die einzeitige Gallengangexploration und ambulante Behandlungspfade für klinisch geeignete Patienten evaluieren. Ziel ist es nicht nur, Eingriffe außerhalb von Krankenhäusern durchzuführen, sondern auch unnötige Bildgebungsverfahren, wiederholte Narkosen, verzögerte Cholezystektomien und die Vermeidung von Bettenbelegung zu reduzieren. Eine breitere Anwendung erfordert eine sorgfältige Patientenauswahl, standardisierte Sedierungsprotokolle, ausreichende Kapazitäten für die Aufwachphase und ein sofortiges Eskalationsmanagement. Spezialisierte Kliniken mit fortschrittlicher Endoskopie könnten einen größeren Bedarf an elektiven Eingriffen decken, während Krankenhäuser weiterhin für Infektionen, Pankreatitis, komplexe Gallensteine und Hochrisikopatienten unerlässlich bleiben. Diese Entwicklung dürfte die Nachfrage nach kompakten Geräten, Einwegartikeln, technischem Support per Fernzugriff und digitaler Koordination zwischen zuweisenden Ärzten und Interventionszentren erhöhen.
Marktchancen bei Choledocholithiasis
Aufbau fortschrittlicher Endoskopiekapazitäten in unterversorgten Städten
In kleineren Städten, in denen diagnostische Bildgebung verfügbar ist, die therapeutische Gallenwegsendoskopie jedoch weiterhin auf große Krankenhäuser in Ballungsräumen konzentriert ist, besteht ein erhebliches Potenzial. Investoren können regionale Überweisungszentren aufbauen, die erfahrene Endoskopiker, Anästhesie, Fluoroskopie, Sterilisation, Aufwachräume und chirurgische Notfallversorgung vereinen. Prognosen zum Markt für Choledocholithiasis deuten darauf hin, dass die steigende Nachfrage sowohl von der Verbesserung des Zugangs als auch von Veränderungen der Krankheitsinzidenz beeinflusst wird. Geräteanbieter können dieses Potenzial durch modulare Beschaffung, Leasing, Schulungen, vorbeugende Wartung und verfahrensbezogene Zubehörverträge unterstützen. Gesundheitssysteme sollten Standorte mit messbarem Überweisungsverlust, langen Transportwegen und ausreichendem Operationsvolumen priorisieren. Ein Hub-and-Spoke-Modell kann die Geräteauslastung verbessern und gleichzeitig die spezialisierte Befundung und Nachsorge auf umliegende Einrichtungen ausweiten.
Entwicklung integrierter Lösungen von der Diagnose bis zur Behandlung
Kommerzielle Differenzierung lässt sich durch die Vernetzung von Labordiagnostik, Bildgebung, Endoskopie, Zubehör, Datenmanagement und Nachsorge erreichen. Krankenhäuser beschaffen diese Komponenten häufig separat, was zu Lücken im Arbeitsablauf und variabler Kompatibilität führt. Anbieter können mit interoperablen Plattformen, standardisierten Prozedurensets, Bestandsanalysen, klinischen Schulungen und Service-Level-Vereinbarungen reagieren. Partnerschaften mit Distributoren sind besonders wertvoll in Märkten, in denen importierte Geräte mit unsicheren Lieferzeiten oder fragmentiertem technischen Support zu kämpfen haben. Pharmaunternehmen können durch evidenzbasierte Behandlungspfade einen Beitrag leisten, während Diagnostik- und Bildgebungsunternehmen die Patientenauswahl verbessern können. Die Investitionsargumentation ist am überzeugendsten, wenn integrierte Angebote weniger Wiederholungseingriffe, zuverlässige Verfügbarkeit von Zubehör, effizientere Raumbelegung und konsistente Dokumentation ermöglichen, anstatt sich allein auf eine Premium-Produktpositionierung zu stützen.
Aktuelle Entwicklungen
- Februar 2026: Medtronic plc – Das Unternehmen erhielt die CE-Kennzeichnung für sein GI Genius-Modul der nächsten Generation und die ColonPRO-Software. Obwohl die Plattform für die Koloskopie entwickelt wurde, verdeutlicht sie Medtronics umfassendere Investitionen in KI-gestützte Endoskopie-Infrastruktur, Echtzeit-Einblicke in den Eingriff und integrierte Workflow-Funktionen, die zukünftige Innovationen im Bereich gastrointestinaler Interventionen vorantreiben können.
- November 2025: GE HealthCare Technologies Inc. – GE HealthCare präsentierte auf der RSNA 2025 über 40 Innovationen im Bereich Bildgebung und Digitalisierung mit Schwerpunkt auf KI-gestützter Bildgebung, Cloud-Lösungen und Workflow-Automatisierung. Diese Investitionen sind für die Gallenwegsdiagnostik relevant, da Ultraschall, Computertomographie und Magnetresonanztomographie zur Identifizierung von Obstruktionen und zur Auswahl von Patienten für therapeutische Eingriffe beitragen.
- April 2025: Medtronic plc – Medtronic gab eine Vertriebsvereinbarung mit Dragonfly Endoscopy für die USA bekannt. Gegenstand des Systems ist ein fortschrittliches Pankreatikobiliärsystem, das die Visualisierung, Manövrierbarkeit, Biopsiefähigkeit und die Entfernung schwieriger Gallensteine verbessert. Das System verfügt über einen drehbaren, flexiblen Schaft und einen größeren Arbeitskanal, der für robuste elektrohydraulische Lithotripsiesonden und interventionelles Zubehör ausgelegt ist.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -