
Mercato del coledocolitiasis: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della coledocolitiasi (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (trattamento farmacologico, trattamento chirurgico); applicazione (ospedale, clinica specialistica, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008639
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : November 02, 2026


Dimensioni del mercato nel 2025
1,84 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,93 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,31 %
Tasso di crescita
Mercato di riferimento
21,64 miliardi di dollari USA
(2026-2034)
Il mercato della coledocolitiasi valeva 1,84 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2,93 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,31% nel periodo 2026-2034. La crescita è sostenuta dall'aumento delle complicanze legate ai calcoli biliari, dall'ampliamento dell'accesso all'endoscopia terapeutica, dal maggiore utilizzo di tecniche di diagnostica per immagini non invasive e dalla crescente preferenza per l'estrazione dei calcoli con metodi minimamente invasivi. Anche l'invecchiamento della popolazione e il miglioramento dei percorsi di riferimento contribuiscono ad aumentare il numero di pazienti che ricevono una diagnosi tempestiva e un trattamento definitivo.
In tutto il Nord America, si prevede che il mercato della coledocolitiasi crescerà a un tasso annuo composto (CAGR) di circa il 5% fino al 2034. La regione beneficia di consolidate reti di gastroenterologia, di un elevato utilizzo della colangiopancreatografia retrograda endoscopica (ERCP) e di un'ampia disponibilità di colangiopancreatografia a risonanza magnetica (RM) ed ecografia endoscopica. Gli investimenti in strutture per endoscopia ambulatoriale e piattaforme colangioscopiche avanzate favoriscono interventi più precoci, mentre i sistemi di rimborso strutturati e le linee guida cliniche incoraggiano una valutazione standardizzata del rischio e la selezione del trattamento.
Analisi e approfondimenti sul mercato della coledocolitiasi
Prospettive regionali
- Nord America: ~38% del mercato globale nel 2025 | ~5% di CAGR fino al 2034. Posizione di mercato: il Nord America detiene la posizione di leadership regionale grazie agli elevati volumi di procedure, alle infrastrutture endoscopiche consolidate, al facile accesso a tecniche di imaging avanzate e alla concentrazione di gastroenterologi e chirurghi epatobiliari specializzati.
- USA: ~82% del fatturato del mercato nordamericano nel 2025 | CAGR del ~5% fino al 2034. Posizione di mercato: gli Stati Uniti sono leader in Nord America grazie all'ampia capacità di endoscopia terapeutica in ambito ospedaliero, all'adozione di sistemi avanzati di visualizzazione delle vie biliari, alla forte commercializzazione di dispositivi medici e al crescente utilizzo di strutture ambulatoriali per procedure gastrointestinali appropriate.
- Europa: ~29% del mercato globale nel 2025 | ~4% di CAGR fino al 2034. Posizione di mercato: l'Europa rappresenta un ambiente di trattamento maturo, supportato da sistemi sanitari universali e reti di riferimento strutturate. Germania e Regno Unito guidano la domanda regionale, mentre Francia, Italia e Spagna mantengono volumi di procedure consistenti.
- Asia Pacifico: ~24% del mercato globale nel 2025 | ~7% di CAGR fino al 2034. Posizione di mercato: l'Asia Pacifico è la regione in più rapida crescita grazie all'espansione della capacità ospedaliera, all'aumento dei tassi di diagnosi, alla copertura assicurativa pubblica e alla formazione specialistica che rafforzano l'accesso. Cina e Giappone sono in testa, mentre l'India registra un rapido sviluppo delle infrastrutture.
Prospettive di segmento
- Trattamento chirurgico: quota di mercato del ~72% nel 2025 | CAGR del ~5% fino al 2034. Posizione di mercato: il trattamento chirurgico è in testa perché i calcoli del dotto biliare comune, confermati o complicati, spesso richiedono l'estrazione endoscopica, la pulizia del dotto, il posizionamento di stent o l'esplorazione chirurgica, piuttosto che la sola gestione dei sintomi.
- Cliniche specialistiche: quota di mercato del ~35% nel 2025 | CAGR del ~6% fino al 2034. Posizione di mercato: le cliniche specialistiche mostrano le migliori prospettive di crescita grazie all'espansione delle reti di endoscopia ambulatoriale, al miglioramento dei percorsi di riferimento e al trasferimento di determinate procedure diagnostiche, di follow-up e minimamente invasive dagli ambienti di degenza ospedaliera.
Copertura competitiva
Abbott Laboratories, AstraZeneca plc, Eli Lilly and Company, GE HealthCare Technologies Inc., GSK plc, McKesson Corporation, Medtronic plc, Novartis AG, Pfizer Inc., Thermo Fisher Scientific Inc.
Metodologia
Insight Partners segue le fasi di raccolta dati e ricerca secondaria, ricerca primaria, analisi dei dati, triangolazione dei dati e revisione finale per convalidare le stime e le analisi di mercato.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La gestione di questa patologia si è evoluta dall'esplorazione chirurgica a cielo aperto delle vie biliari a percorsi terapeutici stratificati in base al rischio, che includono esami di laboratorio, ecografia, colangiopancreatografia a risonanza magnetica, ecografia endoscopica, trattamenti endoscopici e interventi chirurgici laparoscopici. I progressi tecnologici, come l'introduzione di fili guida, palloncini per l'estrazione, cestelli, sonde per litotrissia, stent e sistemi di visualizzazione, hanno reso i calcoli complessi più facilmente trattabili con metodi minimamente invasivi. Di conseguenza, la produzione si sta orientando verso sistemi di imaging ed endoscopia che offrono compatibilità e accessori monouso, rendendo i trattamenti più rapidi ed efficaci nella visualizzazione e rimozione dei calcoli.
Entro il 2034, la domanda aumenterà dalla regione Asia-Pacifico, da alcuni paesi del Medio Oriente e dai centri urbani dei sistemi sanitari in via di sviluppo. I finanziamenti si concentreranno su strutture di terzo livello, centri di endoscopia ambulatoriale, formazione del personale, impianti di sterilizzazione e fornitura di accessori monouso. La tracciabilità dei dispositivi, la prevenzione delle infezioni e le evidenze cliniche saranno importanti aspetti normativi che renderanno attraenti i fornitori di sistemi integrati di gestione della qualità. L'aumento della copertura assicurativa e i programmi governativi per le malattie non trasmissibili potrebbero consentire la diagnosi dei calcoli biliari prima che progrediscano in colangite o pancreatite.
Ambito del rapporto di mercato sulla coledocolitiasi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,84 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 2,93 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,31% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della coledocolitiasi
L'aumento dei calcoli biliari, l'invecchiamento della popolazione, i rischi metabolici dovuti all'obesità e il miglioramento delle capacità diagnostiche sono i fattori trainanti della crescita del mercato della coledocolitiasi. La domanda di mercato non sarà generata solo dal processo diagnostico, poiché i pazienti con sintomi di ostruzione richiedono una valutazione e una gestione tempestive. Ospedali, centri di diagnostica per immagini, laboratori, gastroenterologi, chirurghi, anestesisti e fornitori di dispositivi costituiscono l'ecosistema del processo di trattamento.
La catena del valore inizia con esami biochimici e di imaging addominale, prosegue con la colangiopancreatografia a risonanza magnetica o l'ecografia endoscopica per la conferma diagnostica e si conclude con farmaci, endoscopia o intervento chirurgico. La disponibilità delle forniture è particolarmente cruciale per i mezzi di contrasto, i dispositivi di estrazione, i fili guida, gli stent, le apparecchiature per la litotrissia e i servizi di sterilizzazione. Qualsiasi ritardo nella fornitura comporterà un prolungamento della degenza ospedaliera o la necessità di ripetere le procedure.
Secondo il rapporto sul mercato della coledocolitiasi, la concorrenza si estende oltre i farmaci specifici per la malattia e comprende tecnologie di imaging, tecnologie endoscopiche, servizi diagnostici, logistica e altri trattamenti di supporto. Medtronic plc e GE HealthCare Technologies Inc. influenzano le procedure diagnostiche e operatorie, mentre Abbott Laboratories e Thermo Fisher Scientific Inc. contribuiscono attraverso la gestione dei processi di laboratorio. McKesson Corporation ha un impatto attraverso la distribuzione di prodotti farmaceutici e dispositivi medico-chirurgici.
AstraZeneca plc, Eli Lilly and Company, GSK plc, Novartis AG e Pfizer Inc. operano principalmente grazie al loro portafoglio di farmaci ospedalieri, alle capacità di ricerca e ad altri prodotti per patologie metaboliche o acute correlate. L'attenzione degli investimenti si concentra ora su visualizzazioni, processi di flusso di lavoro, materiali monouso e trattamenti ambulatoriali. Il posizionamento sul mercato dipende ora maggiormente dalla formazione clinica, dalla copertura geografica, dalla capacità di approvvigionamento e dal collegamento dei dati diagnostici con l'efficacia del trattamento.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della coledocolitiasi: approfondimenti strategici
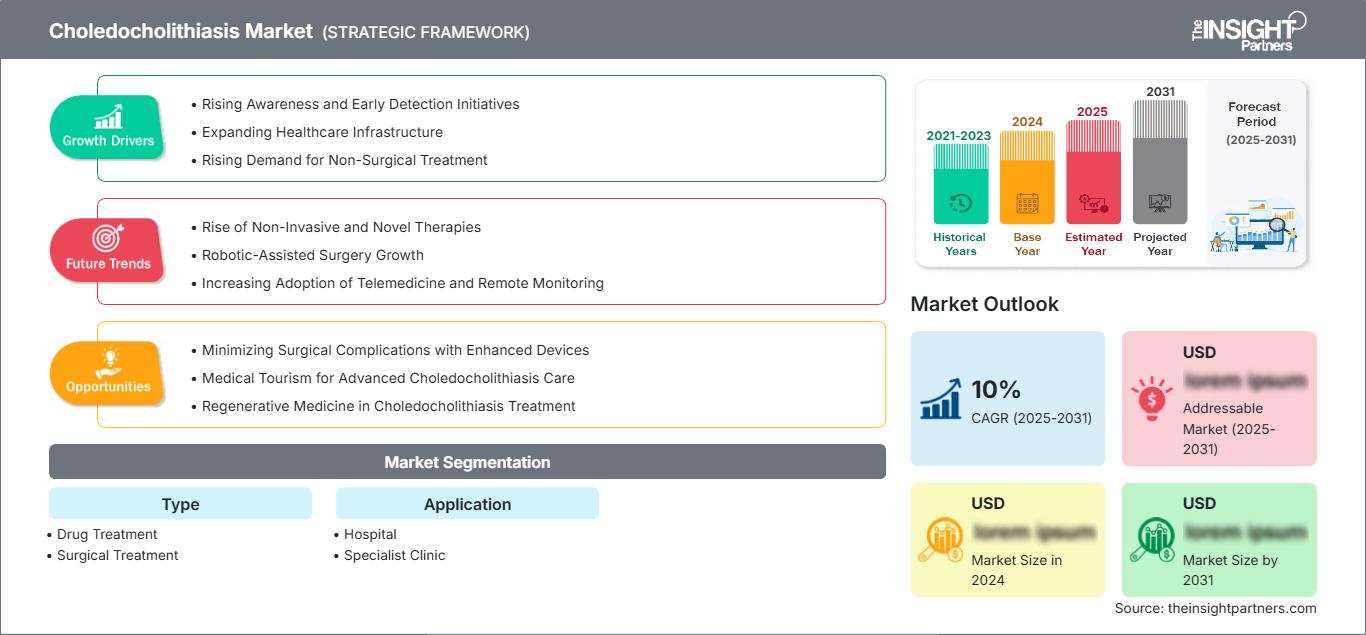
Approfondimenti regionali
Mercato della coledocolitiasi in Nord America
Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) di circa il 5% fino al 2034. La posizione di mercato in Nord America è caratterizzata dalla presenza di protocolli diagnostici consolidati, una solida rete ospedaliera e la disponibilità di endoscopia terapeutica. I pazienti con sintomi quali dolore biliare, ittero, pancreatite e colangite possono essere sottoposti a valutazione mediante esami di laboratorio, ecografia, risonanza magnetica, tomografia computerizzata ed endoscopia, facilitando così l'identificazione e l'intervento tempestivo.
Il mercato nordamericano è caratterizzato da una domanda matura e da opportunità di sostituzione dovute al progresso tecnologico. Le torri per endoscopia, le apparecchiature di imaging, le apparecchiature per litotrissia e le procedure di controllo delle infezioni vengono aggiornate negli ospedali, mentre i centri ambulatoriali stanno adottando procedure adeguate. Il Canada dispone di un sistema sanitario provinciale organizzato, ma presenta limitazioni in termini di trasferimenti di pazienti e capacità al di fuori delle aree metropolitane. In Messico, esistono opportunità di espansione con ospedali privati e reti specializzate urbane; tuttavia, l'accesso a endoscopisti qualificati è discontinuo.
Mercato statunitense della coledocolitiasi
Nel 2025 gli Stati Uniti rappresentavano circa l'82% dei ricavi nordamericani e si prevede che questa quota aumenterà di circa il 5% fino al 2034. L'elevato costo dell'assistenza sanitaria, la forte presenza di ospedali, la disponibilità di specialisti e la capacità di eseguire procedure endoscopiche contribuiscono a sostenere tale crescita. I centri accademici promuovono inoltre l'uso della colangioscopia diretta, della litotrissia elettroidraulica, della litotrissia laser e della gestione multidisciplinare nei casi complessi e refrattari.
Medtronic plc è presente direttamente nel campo dell'endoscopia gastrointestinale, mentre GE HealthCare Technologies Inc., Abbott Laboratories, Thermo Fisher Scientific Inc. e McKesson Corporation svolgono un ruolo importante nell'imaging, nella diagnostica, nelle strutture di laboratorio e nella distribuzione. L'applicazione in ambito ospedaliero continua a essere predominante, poiché i casi di ostruzione acuta o colangite possono richiedere drenaggio immediato, anestesia, monitoraggio e supporto chirurgico.
Mercato europeo della coledocolitiasi
Nel 2025 l'Europa ha rappresentato circa il 29% del fatturato totale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) di circa il 4% fino al 2034. La quota di mercato della coledocolitiasi è stata influenzata da un sistema sanitario pubblico sviluppato, dalla presenza di centri di gastroenterologia e dall'ampio utilizzo di interventi chirurgici biliari minimamente invasivi. La crescita nella regione è frenata da vincoli di bilancio, dalla periodica sostituzione delle apparecchiature e dalla carenza di personale, ma la domanda rimane stabile a causa dell'invecchiamento della popolazione.
La Germania è la nazione leader in Europa grazie alla presenza di un elevato numero di ospedali, a capacità diagnostiche avanzate e all'ampio utilizzo di strumenti endoscopici e chirurgici. Il Regno Unito si avvale di percorsi clinici ben definiti e dispone di centri specializzati in epatobiliarità; tuttavia, i pazienti spesso devono attendere a lungo per le cure a causa delle lunghe liste d'attesa per i casi non urgenti. La Francia offre un sistema sanitario universale e una buona rete di ospedali pubblici e privati.
Il contributo di Italia e Spagna deriva dagli ospedali che operano su larga scala in contesti urbani e dalla crescente adozione di tecnologie minimamente invasive. Il processo di approvvigionamento si concentra ora maggiormente sull'efficienza della tecnologia, sulle sue esigenze di riprocessamento, sul costo totale della procedura e sulla possibilità di ripetere gli interventi. I maggiori requisiti normativi europei per garantire la qualità e la tracciabilità dei prodotti fanno sì che i fornitori che offrono formazione e supporto, oltre alla distribuzione regionale, abbiano un vantaggio rispetto ai concorrenti che si basano esclusivamente sul prezzo.
Mercato della coledocolitiasi nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato circa il 24% del fatturato globale ed è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto di circa il 7% fino al 2034. La Cina è il paese leader nella regione Asia-Pacifico grazie alle dimensioni del suo sistema ospedaliero, alla crescente capacità di endoscopia, alla produzione interna di dispositivi e all'ampia popolazione di pazienti potenzialmente idonei. Il Giappone mantiene un livello di adozione consolidato dell'endoscopia biliare avanzata e delle tecniche di imaging.
In India si assiste alla crescita degli ospedali privati e delle capacità diagnostiche, mentre gli sforzi per migliorare il sistema sanitario pubblico rendono più accessibili le cure ospedaliere. In Corea del Sud, la presenza di specialisti si combina con la rapida adozione delle tecnologie mediche. In Australia, l'assistenza sanitaria standardizzata è presente, ma con limitazioni geografiche. Tutti questi fattori favoriscono l'espansione nella regione attraverso la produzione, la formazione di endoscopisti, gli ospedali urbani e la disponibilità di dispositivi medici.
Mercato della coledocolitiasi in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) di circa il 6% fino al 2034. L'Arabia Saudita è il paese leader in Medio Oriente e Africa, grazie alla modernizzazione degli ospedali, agli investimenti in centri specialistici e alla trasformazione del sistema sanitario. Gli Emirati Arabi Uniti beneficiano di ospedali privati all'avanguardia, del turismo medico e di una concentrazione di competenze in gastroenterologia.
Nell'Africa subsahariana, la domanda è trainata dagli istituti di istruzione superiore pubblici sudafricani e dai gruppi ospedalieri privati. Nel resto della regione MEA, la scarsa disponibilità di servizi di diagnostica per immagini, l'insufficiente numero di endoscopisti qualificati e la dipendenza da dispositivi importati limitano il mercato. I progetti di sviluppo infrastrutturale finanziati dalle risorse energetiche nei paesi del Golfo consentono la costruzione di strutture all'avanguardia, mentre altre parti della regione dipendono dai distributori.

Analisi di segmentazione
Tipo
La tipologia definisce l'equilibrio terapeutico tra la stabilizzazione dei sintomi e la rimozione definitiva dei calcoli ostruttivi. Il mercato della coledocolitiasi comprende la gestione farmacologica e gli approcci interventistici selezionati in base alle dimensioni del calcolo, alla sua localizzazione, allo stato di infezione, all'anatomia e al rischio procedurale. L'adozione privilegia le terapie che prevengono le complicanze, riducono la durata del ricovero e minimizzano le recidive. Si prevede che il trattamento chirurgico registrerà un CAGR di circa il 5% nel periodo 2026-2034, grazie alla maggiore accessibilità delle tecniche endoscopiche e chirurgiche minimamente invasive nei sistemi di assistenza secondaria e terziaria.
- Trattamento farmacologico: la terapia farmacologica supporta il controllo del dolore, la gestione delle infezioni, la riduzione dell'infiammazione e la stabilizzazione prima o dopo un intervento definitivo. La domanda è legata ai percorsi di presentazione acuta, ai protocolli di prescrizione ospedaliera, alla gestione antimicrobica e al trattamento dei pazienti temporaneamente non idonei a procedure invasive.
- Trattamento chirurgico: la gestione interventistica affronta l'ostruzione dei dotti mediante estrazione endoscopica, sfinterotomia, litotrissia, drenaggio, posizionamento di stent o esplorazione chirurgica. La sua importanza strategica riflette la necessità di una rimozione definitiva quando i calcoli causano ostruzione persistente, infezione, pancreatite o sintomi ricorrenti.
Applicazione
La segmentazione delle applicazioni riflette le differenze in termini di gravità clinica, fabbisogno di capitale, disponibilità di specialisti e complessità delle procedure. La categoria è definita dai trasferimenti di pazienti tra pronto soccorso, strutture di diagnostica per immagini, studi di gastroenterologia ed équipe chirurgiche. Il mercato della coledocolitiasi beneficia di contesti di assistenza coordinata che possono indirizzare rapidamente i pazienti dalla diagnosi all'intervento. Si prevede che i servizi delle cliniche specialistiche cresceranno a un tasso di crescita annuo composto (CAGR) di circa il 6% fino al 2034, supportati da investimenti in ambito ambulatoriale, consulenze decentrate e una maggiore disponibilità di esperti gastroenterologi dedicati.
- Ospedale: Gli ospedali gestiscono casi di ittero acuto, pancreatite, colangite, patologie anatomiche complesse e pazienti che necessitano di anestesia o supporto chirurgico. Le loro capacità integrate di diagnostica per immagini, laboratorio, terapia intensiva, endoscopia e sala operatoria li rendono fondamentali per i percorsi di trattamento di emergenza e ad alto rischio.
- Ambulatorio specialistico: Gli ambulatori specialistici supportano la valutazione precoce, la stratificazione del rischio, l'invio a specialisti per interventi programmati, il follow-up e procedure ambulatoriali selezionate. La loro crescita è favorita da percorsi di visita più brevi, competenze gastroenterologiche mirate, una programmazione efficiente e il crescente interesse degli enti pagatori verso strutture sanitarie a costi inferiori.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedale |
Alto |
ERCP integrata |
Maturo |
|
Clinica specialistica |
Mezzo |
Endoscopia ambulatoriale |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato della coledocolitiasi
Aumento del carico di complicanze biliari correlate ai calcoli biliari
Una popolazione in espansione, esposta a obesità, disturbi metabolici, rapide variazioni di peso e età avanzata, aumenta il numero di pazienti a rischio di calcoli biliari e ostruzione del dotto biliare comune. Non tutti i pazienti con calcoli biliari sviluppano coledocolitiasi, ma una maggiore prevalenza di calcoli biliari di base aumenta il numero assoluto di pazienti che necessitano di esami biochimici, diagnostica per immagini, valutazione specialistica e intervento. Un trattamento tardivo può portare a pancreatite, colangite o ittero ostruttivo, creando un forte incentivo clinico per un tempestivo invio a uno specialista. L'impatto sul mercato si estende a esami di laboratorio, ecografie, risonanza magnetica, ecografia endoscopica, dispositivi di estrazione, antimicrobici e servizi ospedalieri. I fornitori che collegano la diagnosi a un rapido accesso terapeutico possono ridurre le complicanze evitabili e migliorare l'utilizzo delle infrastrutture specialistiche.
Espansione dell'intervento biliare minimamente invasivo
L'endoscopia terapeutica ha rivoluzionato la cura dei calcoli, consentendo la visualizzazione dei dotti, l'intervento sullo sfintere, l'estrazione, il drenaggio e il posizionamento di stent senza ricorrere alla chirurgia a cielo aperto. I continui miglioramenti nel controllo del filo guida, nella dilatazione con palloncino, nei cestelli di recupero, nella litotrissia e nella colangioscopia diretta ampliano la popolazione di pazienti trattabili, in particolare per calcoli di grandi dimensioni, incuneati o anatomicamente complessi. L'effetto commerciale si traduce in una domanda ricorrente di accessori monouso, oltre alle apparecchiature e ai contratti di assistenza. Anche gli ospedali beneficiano di tempi di recupero più brevi e di una riduzione del trauma chirurgico quando la rimozione minimamente invasiva è clinicamente appropriata. L'adozione di queste tecniche dipende tuttavia da operatori qualificati, supporto anestesiologico, accesso alla fluoroscopia e protocolli di gestione delle complicanze, rendendo la formazione e il supporto procedurale componenti importanti della strategia dei fornitori.
Miglioramento della stratificazione diagnostica e dei percorsi di riferimento
Un maggiore utilizzo di test di funzionalità epatica, ecografie di alta qualità, colangiopancreatografia a risonanza magnetica ed ecografia endoscopica aiuta i medici a distinguere i casi a bassa, media e alta probabilità prima dell'intervento terapeutico. Una migliore stratificazione riduce le procedure invasive non necessarie, indirizzando al contempo i casi confermati verso una tempestiva disostruzione dei dotti. Ciò crea domanda in tutte le categorie diagnostiche e terapeutiche, anziché spostare il valore verso un singolo gruppo di prodotti. I protocolli di riferimento integrati sono particolarmente influenti negli ospedali di comunità che non dispongono di una copertura endoscopica avanzata continua. Il trasferimento digitale delle immagini, la programmazione centralizzata e le reti di specialisti hub-and-spoke possono abbreviare i cicli decisionali. I produttori e i fornitori di servizi in grado di supportare flussi di lavoro interoperabili acquisiranno probabilmente maggiore rilevanza man mano che i sistemi sanitari misureranno gli esiti, le procedure ripetute, la durata della degenza e le complicanze evitabili.
Tendenze future del mercato della coledocolitiasi
Pianificazione delle procedure e delle immagini supportata dall'intelligenza artificiale
Le tendenze del mercato della coledocolitiasi indicano sempre più un orientamento verso l'acquisizione di immagini assistita da software, il riconoscimento delle lesioni, la documentazione del flusso di lavoro e il supporto decisionale procedurale. L'intelligenza artificiale può migliorare la coerenza degli ultrasuoni, dare priorità agli esami di imaging sospetti e aiutare i medici a valutare la dilatazione dei dotti o le caratteristiche dei calcoli prima dell'intervento. Durante l'endoscopia, le piattaforme future potrebbero combinare la visualizzazione in tempo reale con indicatori di qualità automatizzati e report strutturati. L'adozione dipenderà dalla validazione su diversi pazienti, dalla compatibilità con le apparecchiature esistenti, dalla sicurezza informatica e da una chiara attribuzione delle responsabilità cliniche. La principale implicazione per il mercato è la transizione da dispositivi isolati a ecosistemi diagnostici e terapeutici connessi. I fornitori in grado di integrare imaging, analisi, documentazione e formazione potrebbero creare relazioni istituzionali più solide rispetto ai fornitori che offrono hardware autonomo.
Modelli di assistenza in seduta singola e ambulatoriale
I sistemi sanitari valuteranno sempre più la diagnosi e il trattamento in un'unica seduta, l'esplorazione dei dotti biliari in un'unica fase e i percorsi ambulatoriali per i pazienti clinicamente idonei. L'obiettivo non è semplicemente quello di spostare le procedure al di fuori degli ospedali, ma di ridurre la duplicazione degli esami di imaging, le anestesie ripetute, le colecistectomie ritardate e l'utilizzo evitabile dei posti letto. Una maggiore diffusione richiederà un'attenta selezione dei pazienti, protocolli di sedazione standardizzati, capacità di recupero e procedure di escalation immediate. Le cliniche specializzate con capacità endoscopiche avanzate potrebbero attrarre una maggiore domanda di interventi elettivi, mentre gli ospedali rimarranno essenziali per infezioni, pancreatiti, calcoli complessi e pazienti ad alto rischio. Questo sviluppo dovrebbe aumentare la domanda di apparecchiature compatte, accessori monouso, supporto tecnico da remoto e coordinamento digitale tra medici curanti e centri interventistici.
Opportunità di mercato nella coledocolitiasi
Potenziare le capacità di endoscopia avanzata nelle città meno servite
Nelle città secondarie, dove la diagnostica per immagini è disponibile ma l'endoscopia biliare terapeutica rimane concentrata nei principali ospedali metropolitani, si apre un'importante opportunità. Gli investitori possono sviluppare centri di riferimento regionali che combinino endoscopisti qualificati, anestesia, fluoroscopia, sterilizzazione, strutture di recupero e supporto chirurgico. Le previsioni di mercato sulla coledocolitiasi indicano che la domanda emergente sarà influenzata tanto dall'ampliamento dell'accesso quanto dalle variazioni nell'incidenza della malattia. I fornitori di apparecchiature possono supportare questa opportunità attraverso l'acquisto modulare, il leasing, la formazione, la manutenzione preventiva e accordi accessori basati sulle procedure. I sistemi sanitari dovrebbero dare priorità alle sedi con una significativa dispersione di pazienti inviati da altri centri, lunghe distanze di trasferimento e un volume chirurgico sufficiente. Un modello hub-and-spoke può migliorare l'utilizzo delle apparecchiature, estendendo al contempo l'interpretazione specialistica e il follow-up alle strutture circostanti.
Sviluppare soluzioni integrate dalla diagnosi al trattamento
La differenziazione commerciale può essere ottenuta integrando analisi di laboratorio, diagnostica per immagini, endoscopia, accessori, gestione dei dati e monitoraggio post-procedura. Gli ospedali spesso acquistano questi componenti separatamente, creando lacune nei flussi di lavoro e una compatibilità variabile. I fornitori possono rispondere con piattaforme interoperabili, kit procedurali standardizzati, analisi delle scorte, formazione clinica e impegni sui livelli di servizio. Le partnership con i distributori sono particolarmente preziose nei mercati in cui i dispositivi importati presentano tempi di consegna incerti o un supporto tecnico frammentato. Le aziende farmaceutiche possono contribuire attraverso percorsi di assistenza di supporto basati sull'evidenza, mentre le aziende di diagnostica e imaging possono migliorare la selezione dei pazienti. L'investimento risulta più convincente quando le offerte integrate dimostrano un minor numero di procedure ripetute, una disponibilità affidabile degli accessori, una rotazione più efficiente delle sale operatorie e una documentazione coerente, piuttosto che basarsi esclusivamente sul posizionamento di un prodotto premium.
Sviluppi recenti
- Febbraio 2026: Medtronic plc – L'azienda ha ottenuto la marcatura CE per il suo modulo GI Genius di nuova generazione e per il software ColonPRO. Sebbene sviluppata per la colonscopia, la piattaforma dimostra il più ampio investimento di Medtronic in infrastrutture endoscopiche basate sull'intelligenza artificiale, informazioni procedurali in tempo reale e funzionalità di flusso di lavoro integrate che potrebbero guidare future innovazioni nel campo degli interventi gastrointestinali.
- Novembre 2025: GE HealthCare Technologies Inc. – GE HealthCare ha presentato oltre 40 innovazioni digitali e di imaging alla RSNA 2025, ponendo l'accento sull'imaging basato sull'intelligenza artificiale, sulle funzionalità cloud e sull'automazione dei flussi di lavoro. Questi investimenti sono rilevanti per la diagnosi biliare poiché l'ecografia, la tomografia computerizzata e la risonanza magnetica contribuiscono all'identificazione delle ostruzioni e alla selezione dei pazienti idonei all'intervento terapeutico.
- Aprile 2025: Medtronic plc – Medtronic ha annunciato un accordo di distribuzione negli Stati Uniti con Dragonfly Endoscopy per un sistema pancreaticobiliare avanzato progettato per migliorare la visualizzazione, la manovrabilità, la capacità di biopsia e la rimozione di calcoli difficili. Il sistema incorpora un albero flessibile rotante e un canale di lavoro più ampio, pensato per ospitare sonde di litotrissia elettroidraulica robuste e accessori interventistici.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -