
Mercado de coledocolitiasis: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de la coledocolitiasis (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (tratamiento farmacológico, tratamiento quirúrgico); aplicación (hospital, clínica especializada, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008639
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : November 02, 2026


Tamaño del mercado en 2025
1.840 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.930 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,31 %
Índice de crecimiento
Mercado potencial
21.640 millones de dólares estadounidenses
(2026-2034)
El mercado de la coledocolitiasis alcanzó un valor de 1840 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 2930 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 5,31 % entre 2026 y 2034. Este crecimiento se ve impulsado por el aumento de las complicaciones relacionadas con los cálculos biliares, la mayor disponibilidad de acceso a la endoscopia terapéutica, el mayor uso de técnicas de diagnóstico por imagen no invasivas y la creciente preferencia por la extracción de cálculos mediante procedimientos mínimamente invasivos. El envejecimiento de la población y la mejora de los sistemas de derivación también contribuyen a que más pacientes reciban un diagnóstico oportuno y un tratamiento definitivo.
En Norteamérica, se prevé que el mercado de la coledocolitiasis crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 5 % hasta 2034. La región se beneficia de redes de gastroenterología consolidadas, una alta utilización de la colangiopancreatografía retrógrada endoscópica y una amplia disponibilidad de colangiopancreatografía por resonancia magnética y ecografía endoscópica. Las inversiones en centros de endoscopia ambulatoria y plataformas de colangioscopia avanzadas favorecen la intervención temprana, mientras que los sistemas de reembolso estructurados y las guías clínicas promueven una evaluación de riesgos y una selección de tratamientos estandarizadas.
Evaluación y perspectivas del mercado de la coledocolitiasis
Perspectivas regionales
- América del Norte: ~38% del mercado global en 2025 | ~5% de CAGR hasta 2034. Posición en el mercado: América del Norte ostenta la posición regional de liderazgo debido al alto volumen de procedimientos, la infraestructura de endoscopia consolidada, el acceso favorable a técnicas de imagen avanzadas y la disponibilidad concentrada de gastroenterólogos y cirujanos hepatobiliares capacitados.
- EE. UU.: ~82 % de los ingresos del mercado norteamericano en 2025 | ~5 % de CAGR hasta 2034. Posición en el mercado: EE. UU. lidera Norteamérica gracias a su amplia capacidad de endoscopia terapéutica hospitalaria, la adopción de sistemas avanzados de visualización biliar, la sólida comercialización de dispositivos médicos y el creciente uso de centros ambulatorios para procedimientos gastrointestinales apropiados.
- Europa: ~29% del mercado global en 2025 | ~4% de CAGR hasta 2034. Posición en el mercado: Europa representa un entorno de tratamiento consolidado, respaldado por sistemas sanitarios universales y redes de derivación estructuradas. Alemania y el Reino Unido lideran la demanda regional, mientras que Francia, Italia y España mantienen volúmenes de procedimientos sustanciales.
- Asia Pacífico: ~24% del mercado global en 2025 | ~7% de CAGR hasta 2034. Posición en el mercado: Asia Pacífico es la región de mayor crecimiento, ya que la expansión de la capacidad hospitalaria, el aumento de las tasas de diagnóstico, la cobertura de seguros públicos y la formación de especialistas mejoran el acceso. China y Japón lideran el mercado, mientras que India registra un rápido desarrollo de infraestructura.
Perspectivas del segmento
- Tratamiento quirúrgico: ~72% de cuota de mercado en 2025 | ~5% de CAGR hasta 2034. Posición en el mercado: El tratamiento quirúrgico lidera porque los cálculos biliares comunes confirmados o complicados con frecuencia requieren extracción endoscópica, desobstrucción del conducto, colocación de stent o exploración quirúrgica, en lugar de solo el tratamiento de los síntomas.
- Clínica especializada: ~35% de cuota de mercado en 2025 | ~6% de CAGR hasta 2034. Posición en el mercado: Las clínicas especializadas muestran una perspectiva de crecimiento más sólida a medida que se expanden las redes de endoscopia ambulatoria, mejoran las vías de derivación y determinados procedimientos diagnósticos, de seguimiento y mínimamente invasivos se trasladan desde los entornos hospitalarios.
Cobertura competitiva
Abbott Laboratories, AstraZeneca plc, Eli Lilly and Company, GE HealthCare Technologies Inc., GSK plc, McKesson Corporation, Medtronic plc, Novartis AG, Pfizer Inc., Thermo Fisher Scientific Inc.
Metodología
Insight Partners lleva a cabo un proceso que incluye la recopilación de datos e investigación secundaria, la investigación primaria, el análisis de datos y la triangulación de datos y revisión final para validar las estimaciones y perspectivas del mercado.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El tratamiento de esta afección ha evolucionado desde la exploración abierta de las vías biliares hasta abordajes estratificados por riesgo que incluyen análisis de laboratorio, ecografía, colangiopancreatografía por resonancia magnética, ecografía endoscópica, tratamientos endoscópicos y cirugías laparoscópicas. Los avances tecnológicos, como guías, balones de extracción, cestas, sondas de litotricia, stents y sistemas de visualización, han facilitado el tratamiento de cálculos complejos mediante métodos mínimamente invasivos. En consecuencia, la producción se ha orientado hacia sistemas de imagen y endoscopia que ofrecen compatibilidad y accesorios desechables, lo que permite tratamientos más rápidos y eficaces para visualizar y eliminar los cálculos.
Hasta 2034, la demanda aumentará en la región de Asia-Pacífico, algunos países de Oriente Medio y los centros urbanos de los sistemas de salud en desarrollo. La financiación se centrará en centros de atención terciaria, centros de endoscopia ambulatoria, capacitación de personal, instalaciones de esterilización y suministro de accesorios desechables. La trazabilidad de los dispositivos, la prevención de infecciones y la evidencia clínica serán aspectos regulatorios importantes que harán atractivos a los proveedores de sistemas integrados de gestión de la calidad. El aumento de la cobertura de los seguros y los programas gubernamentales para enfermedades no transmisibles podrían permitir diagnosticar cálculos biliares antes de que progresen a colangitis o pancreatitis.
Alcance del informe de mercado sobre coledocolitiasis
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.840 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.930 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,31% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la coledocolitiasis
El aumento de los cálculos biliares, el envejecimiento de la población, los riesgos metabólicos derivados de la obesidad y la mejora de las capacidades diagnósticas son los factores que impulsan el crecimiento del mercado de la coledocolitiasis. La demanda del mercado no se generará únicamente mediante el proceso diagnóstico, ya que los pacientes con síntomas de obstrucción requieren una evaluación y un tratamiento inmediatos. Los hospitales, los centros de diagnóstico por imagen, los laboratorios, los gastroenterólogos, los cirujanos, los anestesiólogos y los proveedores de dispositivos conforman el ecosistema del proceso de tratamiento.
La cadena de valor comienza con pruebas bioquímicas y de imagen abdominal, continúa con colangiopancreatografía por resonancia magnética o ecografía endoscópica para confirmación diagnóstica, y finaliza con fármacos, endoscopia o intervención quirúrgica. La disponibilidad de suministros es crucial, especialmente para medios de contraste, dispositivos de extracción, guías, stents, equipos de litotricia y servicios de esterilización. Cualquier retraso en el suministro conllevará una hospitalización prolongada o la necesidad de repetir procedimientos.
Según el Informe de Mercado de Coledocolitiasis, la competencia se extiende a más áreas que las de los medicamentos específicos para la enfermedad e incluye tecnologías de imagen, endoscopia, servicios de diagnóstico, logística y otros tratamientos de apoyo. Medtronic plc y GE HealthCare Technologies Inc. influyen en los procedimientos de diagnóstico y tratamiento, mientras que Abbott Laboratories y Thermo Fisher Scientific Inc. contribuyen a través de la gestión de procesos de laboratorio. McKesson Corporation influye mediante la distribución farmacéutica y médico-quirúrgica.
AstraZeneca plc, Eli Lilly and Company, GSK plc, Novartis AG y Pfizer Inc. operan principalmente gracias a su cartera de productos farmacéuticos hospitalarios, su capacidad de investigación y otros productos para afecciones metabólicas o de cuidados intensivos. La inversión se centra ahora en la visualización, los procesos de flujo de trabajo, los consumibles y el tratamiento ambulatorio. El posicionamiento depende cada vez más de la formación clínica, la cobertura geográfica, la capacidad de adquisición y la vinculación de los datos de diagnóstico con la eficacia del tratamiento.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
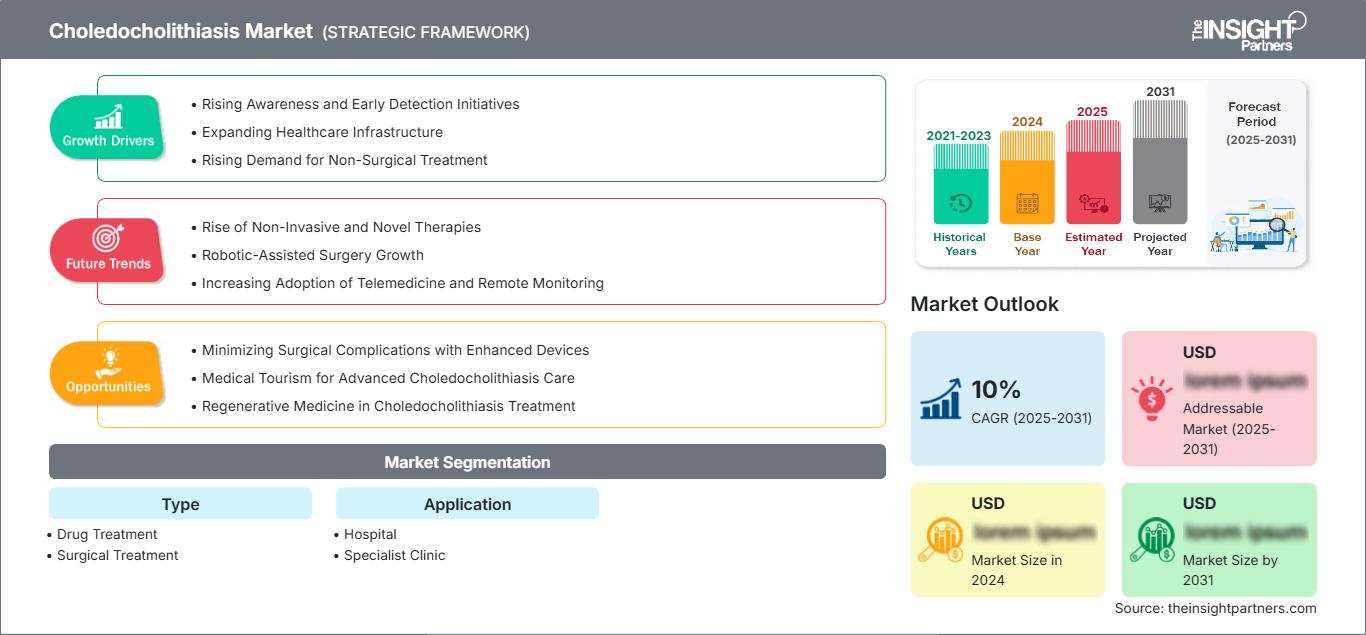
Mercado de la coledocolitiasis: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de coledocolitiasis
Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) de alrededor del 5 % hasta 2034. La posición del mercado en Norteamérica se caracteriza por la presencia de protocolos de diagnóstico establecidos, una sólida red hospitalaria y la disponibilidad de endoscopia terapéutica. Los pacientes con síntomas como dolor biliar, ictericia, pancreatitis y colangitis pueden someterse a evaluaciones mediante análisis de laboratorio, ecografía, resonancia magnética, tomografía computarizada y ecoendoscopia, lo que facilita la identificación de los pacientes que requieren intervención.
El mercado en Norteamérica presenta una demanda consolidada, junto con oportunidades de reemplazo gracias a los avances tecnológicos. Los hospitales están modernizando las torres de endoscopia, los equipos de imagen, los equipos de litotricia y los procedimientos de control de infecciones, mientras que los centros ambulatorios están implementando los procedimientos adecuados. Canadá cuenta con un sistema de salud provincial organizado, pero presenta limitaciones en cuanto a derivaciones y capacidad fuera de las áreas metropolitanas. En el caso de México, existen oportunidades de expansión en hospitales privados y redes urbanas especializadas; sin embargo, el acceso a endoscopistas cualificados es irregular.
Mercado estadounidense de coledocolitiasis
Estados Unidos representó alrededor del 82% de los ingresos norteamericanos en 2025 y se proyecta que crezca aproximadamente un 5% hasta 2034. El alto costo de la atención médica, la fuerte presencia de hospitales, la disponibilidad de especialistas y la capacidad para realizar procedimientos endoscópicos contribuyen a mantener esta tendencia. Los centros académicos también promueven el uso de colangioscopia directa, litotricia electrohidráulica, litotricia láser y el manejo multidisciplinario en casos complicados y resistentes al tratamiento.
Medtronic plc tiene una presencia directa en el campo de la endoscopia gastrointestinal, mientras que GE HealthCare Technologies Inc., Abbott Laboratories, Thermo Fisher Scientific Inc. y McKesson Corporation desempeñan un papel importante en imagenología, diagnóstico, laboratorios y distribución. Su aplicación en hospitales sigue siendo predominante debido a que los casos de obstrucción aguda o colangitis pueden requerir drenaje inmediato, anestesia, monitorización y asistencia quirúrgica.
Mercado europeo de coledocolitiasis
Europa representó aproximadamente el 29 % de los ingresos totales en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 4 % hasta 2034. La cuota de mercado de la coledocolitiasis se ha visto influenciada por un sistema de salud pública desarrollado, la presencia de centros de gastroenterología y el uso generalizado de cirugías biliares mínimamente invasivas. El crecimiento en la región se ve afectado por las restricciones presupuestarias, la renovación periódica de equipos y la escasez de personal, pero la demanda se mantiene constante debido al envejecimiento de la población.
Alemania es la nación dominante en Europa debido a la presencia de un gran número de hospitales, capacidades de diagnóstico avanzadas y un alto uso de instrumental endoscópico y quirúrgico. El Reino Unido utiliza protocolos clínicos bien definidos y cuenta con centros hepatobiliares especializados; sin embargo, los pacientes a menudo tienen que esperar para recibir tratamiento debido a las largas listas de espera para casos no urgentes. Francia cuenta con acceso universal a la atención médica y buenas redes hospitalarias públicas y privadas.
Las contribuciones de Italia y España provienen de hospitales urbanos con un alto volumen de pacientes y de una mayor adopción de tecnologías mínimamente invasivas. El proceso de adquisición se centra ahora en la eficiencia de la tecnología, sus necesidades de reprocesamiento, el coste total del procedimiento y la frecuencia de los procedimientos repetidos. El aumento de las exigencias normativas europeas para garantizar la calidad y la trazabilidad del producto otorga a los proveedores que ofrecen formación y asistencia, además de distribución regional, una ventaja competitiva frente a los que solo se basan en el precio.
Mercado de coledocolitiasis en la región Asia-Pacífico
La región Asia-Pacífico representó aproximadamente el 24 % de los ingresos mundiales en 2025 y es la de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada de aproximadamente el 7 % hasta 2034. China es el país líder en Asia-Pacífico debido a la magnitud de su red hospitalaria, la creciente capacidad de endoscopia, la producción nacional de dispositivos y su amplia población potencial de pacientes. Japón mantiene una adopción consolidada de la endoscopia biliar avanzada y las técnicas de imagen.
En India se observa un crecimiento de los hospitales privados y de las capacidades de diagnóstico, mientras que los esfuerzos en materia de seguros públicos facilitan el acceso a la atención hospitalaria. En Corea del Sur, la presencia de especialistas se combina con una rápida adopción de la tecnología médica. En Australia, la atención médica estandarizada se mantiene, aunque con limitaciones geográficas. Todos estos factores contribuyen a la expansión en la región a través de la fabricación, la formación de endoscopistas, los hospitales urbanos y la disponibilidad de dispositivos médicos.
Mercado de coledocolitiasis en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 6 % hasta 2034. Arabia Saudita es el país líder en Oriente Medio y África, gracias a la modernización de sus hospitales, la inversión en centros especializados y la transformación de su sistema de salud. Los Emiratos Árabes Unidos se benefician de hospitales privados de vanguardia, turismo médico y una alta concentración de expertos en gastroenterología.
La demanda en el África subsahariana está impulsada por las instituciones públicas de educación superior y los grupos hospitalarios privados de Sudáfrica. En el resto de la región de Oriente Medio y África, la baja disponibilidad de servicios de diagnóstico por imagen, la escasez de endoscopistas capacitados y la dependencia de dispositivos importados limitan el mercado. Los proyectos de desarrollo de infraestructura financiados con recursos energéticos en los países del Golfo permiten la construcción de instalaciones avanzadas, mientras que otras partes de la región dependen de distribuidores.

Análisis de segmentación
Tipo
El tipo define el equilibrio terapéutico entre la estabilización de los síntomas y la eliminación definitiva de los cálculos obstructivos. El mercado de la coledocolitiasis abarca el tratamiento farmacológico y los enfoques intervencionistas seleccionados según el tamaño, la ubicación, el estado de infección, la anatomía y el riesgo del procedimiento. Se priorizan las terapias que previenen complicaciones, acortan la hospitalización y reducen la recurrencia. Se prevé que el tratamiento quirúrgico registre una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 5 % durante el período 2026-2034, a medida que las técnicas endoscópicas y quirúrgicas mínimamente invasivas se vuelven más accesibles en los sistemas de atención secundaria y terciaria.
- Tratamiento farmacológico: La farmacoterapia contribuye al control del dolor, el manejo de infecciones, la reducción de la inflamación y la estabilización antes o después de una intervención definitiva. La demanda está vinculada a las vías de atención aguda, los protocolos de prescripción para pacientes hospitalizados, la gestión del uso de antimicrobianos y el manejo de pacientes temporalmente no aptos para procedimientos invasivos.
- Tratamiento quirúrgico: El tratamiento intervencionista aborda la obstrucción del conducto biliar mediante extracción endoscópica, esfinterotomía, litotricia, drenaje, colocación de stent o exploración quirúrgica. Su importancia estratégica radica en la necesidad de una eliminación definitiva cuando los cálculos provocan obstrucción persistente, infección, pancreatitis o síntomas recurrentes.
Solicitud
La segmentación de las aplicaciones refleja diferencias en la gravedad clínica, los requisitos de capital, la disponibilidad de especialistas y la complejidad de los procedimientos. Esta categoría se define por las derivaciones entre servicios de urgencias, centros de diagnóstico por imagen, consultas de gastroenterología y equipos quirúrgicos. El mercado de la coledocolitiasis se beneficia de entornos de atención coordinada que permiten una rápida transición de los pacientes desde el diagnóstico hasta la intervención. Se prevé que los servicios de clínicas especializadas se expandan a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 6 % hasta 2034, gracias a la inversión en atención ambulatoria, la descentralización de las consultas y una mayor disponibilidad de especialistas en gastroenterología.
- Hospital: Los hospitales gestionan casos de ictericia aguda, pancreatitis, colangitis, anatomía compleja y pacientes que requieren anestesia o apoyo quirúrgico. Sus capacidades integradas de diagnóstico por imagen, laboratorio, cuidados intensivos, endoscopia y quirófano los convierten en elementos centrales de las vías de tratamiento de emergencia y de alto riesgo.
- Clínica especializada: Las clínicas especializadas facilitan la evaluación temprana, la estratificación del riesgo, las derivaciones programadas, el seguimiento y determinados procedimientos ambulatorios. Su crecimiento se ve impulsado por la reducción de la duración de las citas, la especialización en gastroenterología, la gestión eficiente de la programación y el creciente interés de las aseguradoras en entornos de atención médica de menor coste.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Hospital |
Alto |
CPRE integrada |
Maduro |
|
Clínica especializada |
Medio |
Endoscopia ambulatoria |
Escalada |
Factores de crecimiento del mercado de la coledocolitiasis y análisis de su impacto
Aumento de la carga de complicaciones biliares relacionadas con cálculos biliares
Una población en expansión expuesta a la obesidad, trastornos metabólicos, cambios rápidos de peso y edad avanzada aumenta el número de pacientes con riesgo de cálculos biliares y obstrucción del conducto biliar común. No todos los pacientes con cálculos biliares desarrollan coledocolitiasis, pero una mayor prevalencia subyacente de cálculos biliares incrementa el número absoluto que requiere pruebas bioquímicas, imágenes, evaluación especializada e intervención. El retraso en el tratamiento puede derivar en pancreatitis, colangitis o ictericia obstructiva, lo que genera un fuerte incentivo clínico para la derivación temprana. El impacto en el mercado abarca análisis de laboratorio, ecografía, resonancia magnética, ecografía endoscópica, dispositivos de extracción, antimicrobianos y servicios hospitalarios. Los proveedores que vinculan el diagnóstico con un acceso terapéutico rápido pueden reducir la escalada evitable y, al mismo tiempo, mejorar la utilización de la infraestructura especializada.
Expansión de la intervención biliar mínimamente invasiva
La endoscopia terapéutica ha transformado la atención médica al permitir la visualización de los conductos, la intervención en el esfínter, la extracción de cálculos, el drenaje y la colocación de stents sin necesidad de cirugía abierta rutinaria. Las continuas mejoras en el control de la guía, la dilatación con balón, las cestas de recuperación, la litotricia y la colangioscopia directa amplían la población de pacientes tratables, especialmente en el caso de cálculos grandes, impactados o de difícil acceso anatómico. El impacto comercial se traduce en una demanda recurrente de accesorios desechables, junto con equipos de capital y contratos de servicio. Los hospitales también se benefician de una recuperación más rápida y una menor traumatología quirúrgica cuando la extracción mínimamente invasiva es clínicamente apropiada. Sin embargo, su adopción depende de operadores capacitados, apoyo anestésico, acceso fluoroscópico y protocolos de manejo de complicaciones, lo que convierte la formación y el apoyo procedimental en componentes importantes de la estrategia del proveedor.
Mejora de la estratificación diagnóstica y las vías de derivación.
Un mayor uso de pruebas de función hepática, ecografía de alta calidad, colangiopancreatografía por resonancia magnética y ecografía endoscópica ayuda a los médicos a distinguir los casos de baja, intermedia y alta probabilidad antes de la intervención terapéutica. Una mejor estratificación reduce los procedimientos invasivos innecesarios y dirige los casos confirmados hacia la limpieza oportuna del conducto biliar. Esto genera demanda en todas las categorías diagnósticas y terapéuticas, en lugar de transferir el valor a un solo grupo de productos. Los protocolos de derivación integrados son especialmente influyentes en los hospitales comunitarios que carecen de cobertura continua de endoscopia avanzada. La transferencia digital de imágenes, la programación centralizada y las redes de especialistas tipo hub-and-spoke pueden acortar los ciclos de decisión. Es probable que los fabricantes y proveedores de servicios capaces de respaldar flujos de trabajo interoperables ganen relevancia a medida que los sistemas de salud midan los resultados, los procedimientos repetidos, la duración de la estancia y las complicaciones evitables.
Tendencias futuras del mercado de la coledocolitiasis
Imágenes y planificación de procedimientos con soporte de IA
Las tendencias del mercado de la coledocolitiasis apuntan cada vez más hacia la adquisición de imágenes asistida por software, el reconocimiento de lesiones, la documentación del flujo de trabajo y el apoyo a la toma de decisiones en los procedimientos. La inteligencia artificial puede mejorar la consistencia de la ecografía, priorizar los estudios de imagen sospechosos y ayudar a los médicos a evaluar la dilatación de los conductos o las características de los cálculos antes de la intervención. Durante la endoscopia, las plataformas futuras podrían combinar la visualización en tiempo real con indicadores de calidad automatizados e informes estructurados. La adopción dependerá de la validación en diversos pacientes, la compatibilidad con el equipo existente, la ciberseguridad y la clara asignación de responsabilidades clínicas. La principal implicación para el mercado es la transición de dispositivos aislados a ecosistemas de diagnóstico y terapéuticos conectados. Los proveedores capaces de integrar imágenes, análisis, documentación y capacitación pueden crear relaciones institucionales más sólidas que los proveedores que ofrecen hardware independiente.
Modelos de atención ambulatoria y de sesión única
Los sistemas de salud evaluarán cada vez más el diagnóstico y tratamiento en la misma sesión, la exploración de conductos biliares en una sola etapa y las vías ambulatorias para pacientes clínicamente apropiados. El objetivo no es simplemente trasladar los procedimientos fuera de los hospitales, sino reducir la duplicación de pruebas de imagen, la anestesia repetida, la colecistectomía tardía y la utilización innecesaria de camas. Una mayor adopción requerirá una cuidadosa selección de pacientes, protocolos de sedación estandarizados, capacidad de recuperación y planes de derivación inmediata. Las clínicas especializadas con capacidad avanzada de endoscopia podrían captar una mayor demanda de procedimientos electivos, mientras que los hospitales seguirán siendo esenciales para infecciones, pancreatitis, cálculos complejos y pacientes de alto riesgo. Este desarrollo debería aumentar la demanda de equipos compactos, accesorios desechables, soporte técnico remoto y coordinación digital entre los médicos remitentes y los centros de intervención.
Oportunidades de mercado para la coledocolitiasis
Desarrollar la capacidad de endoscopia avanzada en ciudades desatendidas.
Existe una importante oportunidad en ciudades secundarias donde se dispone de diagnóstico por imagen, pero la endoscopia biliar terapéutica se concentra en los grandes hospitales metropolitanos. Los inversores pueden desarrollar centros de referencia regionales que combinen endoscopistas cualificados, anestesia, fluoroscopia, esterilización, instalaciones de recuperación y apoyo quirúrgico. Las previsiones del mercado de la coledocolitiasis indican que la demanda emergente se verá influenciada tanto por la ampliación del acceso como por los cambios en la incidencia de la enfermedad. Los proveedores de equipos pueden respaldar esta oportunidad mediante la adquisición modular, el arrendamiento, la formación, el mantenimiento preventivo y los acuerdos de accesorios basados en procedimientos. Los sistemas de salud deben priorizar las ubicaciones con una fuga de derivaciones cuantificable, largas distancias de traslado y un volumen quirúrgico suficiente. Un modelo de centro y periferia puede mejorar la utilización del equipo al tiempo que extiende la interpretación y el seguimiento por parte de especialistas a los centros circundantes.
Desarrollar soluciones integradas desde el diagnóstico hasta el tratamiento.
La diferenciación comercial se puede lograr conectando la evaluación de laboratorio, la imagenología, la endoscopia, los accesorios, la gestión de datos y el monitoreo posterior al procedimiento. Los hospitales suelen adquirir estos componentes por separado, lo que genera brechas en el flujo de trabajo y una compatibilidad variable. Los proveedores pueden responder con plataformas interoperables, paquetes de procedimientos estandarizados, análisis de inventario, capacitación clínica y compromisos de nivel de servicio. Las alianzas con distribuidores son particularmente valiosas en mercados donde los dispositivos importados presentan plazos de entrega inciertos o soporte técnico fragmentado. Las compañías farmacéuticas pueden contribuir mediante vías de atención de apoyo basadas en la evidencia, mientras que las compañías de diagnóstico e imagenología pueden mejorar la selección de pacientes. La inversión resulta más rentable cuando las ofertas integradas demuestran menos procedimientos repetidos, disponibilidad confiable de accesorios, una rotación de quirófanos más eficiente y una documentación consistente, en lugar de depender únicamente del posicionamiento de productos premium.
Novedades recientes
- Febrero de 2026: Medtronic plc – La compañía recibió la aprobación de la marca CE para su módulo GI Genius de última generación y el software ColonPRO. Si bien se desarrolló para la colonoscopia, la plataforma demuestra la inversión más amplia de Medtronic en infraestructura de endoscopia con inteligencia artificial, información de procedimientos en tiempo real y capacidades de flujo de trabajo integradas que podrían impulsar futuras innovaciones en intervenciones gastrointestinales.
- Noviembre de 2025: GE HealthCare Technologies Inc. – GE HealthCare presentó más de 40 innovaciones digitales y de imagen en RSNA 2025, haciendo hincapié en la imagen basada en inteligencia artificial, las capacidades en la nube y la automatización de flujos de trabajo. Estas inversiones son relevantes para el diagnóstico biliar, ya que la ecografía, la tomografía computarizada y la resonancia magnética contribuyen a identificar obstrucciones y seleccionar pacientes para la intervención terapéutica.
- Abril de 2025: Medtronic plc – Medtronic anunció un acuerdo de distribución en EE. UU. con Dragonfly Endoscopy para un sistema pancreatobiliar avanzado diseñado para mejorar la visualización, la maniobrabilidad, la capacidad de biopsia y la eliminación de cálculos difíciles. El sistema incorpora un eje flexible giratorio y un canal de trabajo más amplio, diseñado para alojar sondas de litotricia electrohidráulicas robustas y accesorios intervencionistas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -