
Marché des choledocholithiasis : taille, part de marché et prévisions 2034
Taille et prévisions du marché de la cholédocholithiase (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : par type (traitement médicamenteux, traitement chirurgical) ; application (hôpital, clinique spécialisée, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008639
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : November 02, 2026


Taille du marché en 2025
1,84 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,93 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,31 %
taux de croissance
Marché adressable
21,64 milliards de dollars américains
(2026-2034)
Le marché de la cholédocholithiase était évalué à 1,84 milliard de dollars américains en 2025 et devrait atteindre 2,93 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 5,31 % sur la période 2026-2034. Cette croissance est soutenue par l'augmentation des complications liées aux calculs biliaires, l'accès accru à l'endoscopie thérapeutique, le recours plus fréquent à l'imagerie diagnostique non invasive et la préférence croissante pour l'extraction mini-invasive des calculs. Le vieillissement de la population et l'amélioration des filières de soins contribuent également à l'augmentation du nombre de patients bénéficiant d'un diagnostic précoce et d'un traitement adapté.
En Amérique du Nord, le marché de la cholédocholithiase devrait croître à un TCAC d'environ 5 % jusqu'en 2034. La région bénéficie de réseaux de gastro-entérologie bien établis, d'une utilisation fréquente de la cholangiopancréatographie rétrograde endoscopique (CPRE) et d'une large disponibilité de la cholangiopancréatographie par résonance magnétique (CPRM) et de l'échoendoscopie. Les investissements dans les centres d'endoscopie ambulatoires et les plateformes de cholangioscopie de pointe favorisent une intervention plus précoce, tandis que le remboursement structuré et les recommandations cliniques encouragent une évaluation des risques et un choix de traitement standardisés.
Évaluation et perspectives du marché de la cholédocholithiase
Perspectives régionales
- Amérique du Nord : ~38 % du marché mondial en 2025 | TCAC d'environ 5 % jusqu'en 2034. Position sur le marché : L'Amérique du Nord occupe la première place régionale grâce à un volume élevé d'interventions, une infrastructure d'endoscopie bien établie, un accès favorable à l'imagerie avancée et une forte concentration de gastro-entérologues et de chirurgiens hépatobiliaires qualifiés.
- États-Unis : ~82 % des revenus du marché nord-américain en 2025 | TCAC d’environ 5 % jusqu’en 2034. Position sur le marché : Les États-Unis dominent l’Amérique du Nord grâce à une importante capacité d’endoscopie thérapeutique en milieu hospitalier, l’adoption de systèmes de visualisation biliaire avancés, une forte commercialisation des dispositifs médicaux et une utilisation croissante des installations ambulatoires pour les interventions gastro-intestinales appropriées.
- Europe : environ 29 % du marché mondial en 2025 | TCAC d’environ 4 % jusqu’en 2034. Positionnement sur le marché : l’Europe offre un environnement de soins mature, soutenu par des systèmes de santé universels et des réseaux d’orientation structurés. L’Allemagne et le Royaume-Uni sont les principaux moteurs de la demande régionale, tandis que la France, l’Italie et l’Espagne maintiennent des volumes d’interventions importants.
- Asie-Pacifique : environ 24 % du marché mondial en 2025 | TCAC d’environ 7 % jusqu’en 2034. Positionnement sur le marché : l’Asie-Pacifique est la région à la croissance la plus rapide, grâce à l’augmentation des capacités hospitalières, la hausse des taux de diagnostic, la couverture d’assurance maladie publique et la formation de spécialistes qui facilitent l’accès aux soins. La Chine et le Japon sont en tête, tandis que l’Inde enregistre un développement rapide de ses infrastructures.
Perspectives du segment
- Traitement chirurgical : ~72 % de part de marché en 2025 | ~5 % de TCAC jusqu’en 2034. Position sur le marché : Le traitement chirurgical domine car les calculs confirmés ou compliqués du cholédoque nécessitent fréquemment une extraction endoscopique, un dégagement du canal, la pose d’un stent ou une exploration chirurgicale plutôt qu’une simple gestion des symptômes.
- Cliniques spécialisées : ~35 % de part de marché en 2025 | ~6 % de TCAC jusqu’en 2034. Position sur le marché : Les cliniques spécialisées présentent les perspectives de croissance les plus fortes à mesure que les réseaux d’endoscopie ambulatoire se développent, que les filières d’orientation s’améliorent et que certaines procédures diagnostiques, de suivi et mini-invasives sont transférées des environnements d’hospitalisation.
Couverture concurrentielle
Abbott Laboratories, AstraZeneca plc, Eli Lilly and Company, GE HealthCare Technologies Inc., GSK plc, McKesson Corporation, Medtronic plc, Novartis AG, Pfizer Inc., Thermo Fisher Scientific Inc.
Méthodologie
The Insight Partners utilise la collecte de données et la recherche secondaire, la recherche primaire, l'analyse des données, la triangulation des données et la vérification finale pour valider les estimations et les analyses de marché.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La prise en charge de cette pathologie a évolué, passant de l'exploration chirurgicale des voies biliaires à ciel ouvert à des protocoles adaptés au risque et comprenant des analyses de laboratoire, une échographie, une cholangiopancréatographie par résonance magnétique (CPRM), une échoendoscopie, des traitements endoscopiques et une chirurgie laparoscopique. Les progrès technologiques, tels que les guides, les ballons d'extraction, les paniers, les sondes de lithotripsie, les stents et les systèmes de visualisation, ont rendu les calculs complexes plus accessibles au traitement par des méthodes mini-invasives. De ce fait, la production s'oriente vers des systèmes d'imagerie et d'endoscopie compatibles et utilisant des accessoires à usage unique, ce qui permet des traitements plus rapides et plus efficaces pour visualiser et éliminer les calculs.
D’ici 2034, la demande augmentera dans la région Asie-Pacifique, certains pays du Moyen-Orient et les centres urbains des systèmes de santé en développement. Les financements seront axés sur les établissements de soins tertiaires, les centres d’endoscopie ambulatoire, la formation du personnel, les installations de stérilisation et la fourniture d’accessoires à usage unique. La traçabilité des dispositifs, la prévention des infections et les données cliniques seront des enjeux réglementaires importants qui rendront les fournisseurs de systèmes de gestion de la qualité intégrés attractifs. L’amélioration de la couverture d’assurance et des programmes gouvernementaux de lutte contre les maladies non transmissibles pourrait permettre de diagnostiquer les calculs biliaires avant leur évolution vers une cholangite ou une pancréatite.
Rapport sur le marché de la cholédocholithiase
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,84 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,93 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,31% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la cholédocholithiase
L'augmentation des calculs biliaires, le vieillissement de la population, les risques métaboliques liés à l'obésité et l'amélioration des techniques de diagnostic sont les principaux moteurs de la croissance du marché de la cholédocholithiase. La demande de ce marché ne sera pas uniquement générée par le processus de diagnostic, car les patients présentant des symptômes d'obstruction nécessitent une évaluation et une prise en charge rapides. Les hôpitaux, les centres d'imagerie, les laboratoires, les gastro-entérologues, les chirurgiens, les anesthésistes et les fournisseurs de dispositifs médicaux constituent l'écosystème du processus de traitement.
La chaîne de valeur débute par des analyses biochimiques et d'imagerie abdominale, se poursuit par une cholangiopancréatographie par résonance magnétique (CPRM) ou une échoendoscopie de confirmation, et se termine par l'administration de médicaments, l'endoscopie ou l'intervention chirurgicale. La disponibilité des produits est cruciale, notamment pour les produits de contraste, les dispositifs d'extraction, les guides, les stents, le matériel de lithotripsie et les services de stérilisation. Tout retard d'approvisionnement entraînera une hospitalisation prolongée ou la nécessité de répéter les interventions.
D'après le rapport sur le marché de la cholédocholithiase, la concurrence s'étend à davantage de domaines que celui des médicaments spécifiques à cette maladie et englobe les technologies d'imagerie, l'endoscopie, les services de diagnostic, la logistique et d'autres traitements de soutien. Medtronic plc et GE HealthCare Technologies Inc. influencent les procédures diagnostiques et interventionnelles, tandis qu'Abbott Laboratories et Thermo Fisher Scientific Inc. y contribuent par la gestion des processus de laboratoire. McKesson Corporation, quant à elle, joue un rôle déterminant dans la distribution de produits pharmaceutiques et médico-chirurgicaux.
AstraZeneca plc, Eli Lilly and Company, GSK plc, Novartis AG et Pfizer Inc. doivent leur activité principalement à leur portefeuille de produits pharmaceutiques hospitaliers, à leurs capacités de recherche et à leurs autres produits destinés au traitement d'affections métaboliques ou de pathologies aiguës connexes. Les investissements se concentrent désormais sur la visualisation, l'optimisation des flux de travail, les dispositifs médicaux à usage unique et les traitements ambulatoires. Le positionnement de ces entreprises repose davantage sur la formation clinique, la couverture géographique, les capacités d'approvisionnement et l'adéquation des données diagnostiques à l'efficacité des traitements.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
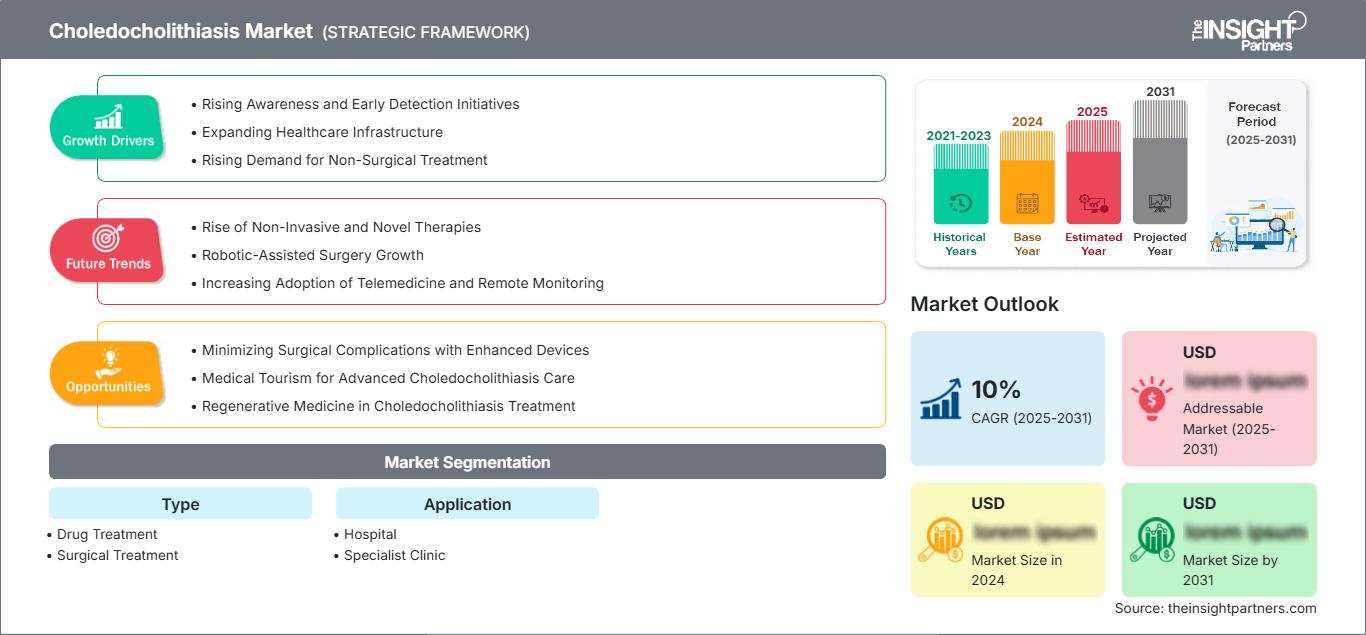
Marché de la cholédocholithiase : Perspectives stratégiques
Perspectives régionales
Marché de la cholédocholithiase en Amérique du Nord
L'Amérique du Nord devrait enregistrer un taux de croissance annuel composé (TCAC) d'environ 5 % jusqu'en 2034. Le marché nord-américain se caractérise par l'existence de protocoles diagnostiques établis, un réseau hospitalier solide et la disponibilité de l'endoscopie thérapeutique. Les patients présentant des symptômes tels que des douleurs biliaires, un ictère, une pancréatite et une cholangite peuvent bénéficier d'examens complémentaires (analyses de laboratoire, échographie, IRM, tomodensitométrie et échoendoscopie), ce qui facilite leur identification en vue d'une intervention.
Le marché nord-américain se caractérise par une demande mature et des opportunités de remplacement grâce aux progrès technologiques. Les tours d'endoscopie, les équipements d'imagerie, les appareils de lithotripsie et les protocoles de contrôle des infections sont modernisés dans les hôpitaux, tandis que les centres ambulatoires adoptent les procédures appropriées. Le Canada dispose d'un système de santé provincial organisé, mais ses capacités et ses possibilités d'orientation des patients en dehors des zones métropolitaines restent limitées. Au Mexique, des opportunités de croissance existent pour les hôpitaux privés et les réseaux urbains spécialisés ; toutefois, l'accès à des endoscopistes qualifiés est inégal.
Marché américain de la cholédocholithiase
Les États-Unis représentaient environ 82 % des revenus nord-américains en 2025 et cette part devrait croître d'environ 5 % jusqu'en 2034. Le coût élevé des soins de santé, la forte présence d'hôpitaux, la disponibilité de spécialistes et la capacité à réaliser des procédures endoscopiques contribuent à maintenir ce niveau. Les centres hospitalo-universitaires encouragent également le recours à la cholangioscopie directe, à la lithotripsie électrohydraulique, à la lithotripsie laser et à une prise en charge multidisciplinaire pour les cas complexes et réfractaires.
Medtronic plc est directement présent dans le domaine de l'endoscopie gastro-intestinale, tandis que GE HealthCare Technologies Inc., Abbott Laboratories, Thermo Fisher Scientific Inc. et McKesson Corporation jouent un rôle dans l'imagerie, le diagnostic, les laboratoires et la distribution. L'utilisation en milieu hospitalier reste prédominante, car les cas d'obstruction aiguë ou de cholangite peuvent nécessiter un drainage immédiat, une anesthésie, une surveillance et une assistance chirurgicale.
Marché européen de la cholédocholithiase
L'Europe représentait environ 29 % du chiffre d'affaires total en 2025 et devrait connaître un TCAC d'environ 4 % jusqu'en 2034. La part de marché du traitement de la cholédocholithiase est influencée par un système de santé publique développé, la présence de centres de gastro-entérologie et le recours fréquent aux chirurgies biliaires mini-invasives. La croissance dans la région est freinée par des contraintes budgétaires, le renouvellement périodique des équipements et la pénurie de personnel, mais la demande reste soutenue en raison du vieillissement de la population.
L'Allemagne domine le secteur en Europe grâce à un grand nombre d'hôpitaux, des capacités de diagnostic avancées et un recours fréquent aux outils endoscopiques et chirurgicaux. Le Royaume-Uni applique des parcours de soins bien définis et dispose de centres spécialisés en hépatologie et en biliaire ; cependant, les patients doivent souvent patienter pour être traités en raison des longues listes d'attente pour les cas non urgents. La France offre un accès universel aux soins de santé et dispose de bons réseaux hospitaliers publics et privés.
Les contributions de l'Italie et de l'Espagne proviennent des hôpitaux urbains à forte activité et de l'adoption croissante des technologies mini-invasives. Le processus d'approvisionnement privilégie désormais l'efficacité de la technologie, ses besoins en matière de retraitement, le coût total de l'intervention et la possibilité de réinterventions. Le renforcement des exigences réglementaires en Europe, visant à garantir la qualité et la traçabilité des produits, confère un avantage concurrentiel aux fournisseurs qui proposent formation et assistance, en plus d'une distribution régionale, par rapport à leurs concurrents misant uniquement sur les prix les plus bas.
Marché de la cholédocholithiase en Asie-Pacifique
La région Asie-Pacifique représentait environ 24 % du chiffre d'affaires mondial en 2025 et affiche la croissance la plus rapide, avec un TCAC projeté d'environ 7 % jusqu'en 2034. La Chine est le pays leader de la région Asie-Pacifique grâce à son infrastructure hospitalière, à ses capacités d'endoscopie en expansion, à sa production nationale de dispositifs médicaux et à son important bassin de patients potentiels. Le Japon maintient un niveau élevé d'adoption de l'endoscopie et de l'imagerie biliaires avancées.
En Inde, on observe une croissance des hôpitaux privés et des capacités de diagnostic, tandis que les efforts déployés en matière d'assurance publique facilitent l'accès aux soins hospitaliers. En Corée du Sud, la présence de spécialistes s'accompagne d'une adoption rapide des technologies médicales. En Australie, les soins de santé restent standardisés, malgré des contraintes géographiques. Tous ces facteurs contribuent à l'expansion du système de santé dans la région, notamment grâce à la production, la formation d'endoscopistes, les hôpitaux urbains et la disponibilité des dispositifs médicaux.
Marché de la cholédocholithiase au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC d'environ 6 % jusqu'en 2034. L'Arabie saoudite est le pays leader de la région, grâce à la modernisation de ses hôpitaux, aux investissements dans les centres spécialisés et à la transformation de son système de santé. Les Émirats arabes unis bénéficient d'hôpitaux privés de pointe, du tourisme médical et d'une expertise pointue en gastro-entérologie.
En Afrique subsaharienne, la demande est principalement tirée par les établissements d'enseignement supérieur publics sud-africains et les groupes hospitaliers privés. Dans le reste de la région MENA, la faible disponibilité des services d'imagerie, le nombre insuffisant d'endoscopistes qualifiés et la dépendance aux dispositifs importés limitent le marché. Les projets de développement des infrastructures, financés par les ressources énergétiques des pays du Golfe, permettent la construction d'installations de pointe, tandis que d'autres régions dépendent des distributeurs.

Analyse de segmentation
Taper
Le type de traitement définit l'équilibre thérapeutique entre la stabilisation des symptômes et l'élimination définitive des calculs obstructifs. Le marché de la cholédocholithiase englobe la prise en charge médicamenteuse et les approches interventionnelles sélectionnées en fonction de la taille et de la localisation du calcul, de son statut infectieux, de l'anatomie et du risque procédural. L'adoption de ces traitements privilégie ceux qui préviennent les complications, raccourcissent l'hospitalisation et réduisent les récidives. Le traitement chirurgical devrait enregistrer un TCAC d'environ 5 % entre 2026 et 2034, à mesure que les techniques endoscopiques et chirurgicales mini-invasives deviennent plus accessibles dans les systèmes de soins secondaires et tertiaires.
- Traitement médicamenteux : La pharmacothérapie vise à soulager la douleur, à gérer l’infection, à réduire l’inflammation et à stabiliser l’état du patient avant ou après une intervention définitive. La demande est liée aux parcours de soins en urgence, aux protocoles de prescription en milieu hospitalier, à la gestion des antimicrobiens et à la prise en charge des patients temporairement inaptes aux interventions invasives.
- Traitement chirurgical : La prise en charge interventionnelle vise à traiter l’obstruction du canal pancréatique par extraction endoscopique, sphinctérotomie, lithotripsie, drainage, pose d’endoprothèse ou exploration chirurgicale. Son importance stratégique souligne la nécessité d’une élimination définitive lorsque les calculs entraînent une obstruction persistante, une infection, une pancréatite ou des symptômes récurrents.
Application
La segmentation des applications reflète les différences en matière d'acuité clinique, de besoins en capitaux, de disponibilité des spécialistes et de complexité des procédures. Cette catégorie est structurée par les orientations entre les services d'urgence, les centres d'imagerie, les cabinets de gastro-entérologie et les équipes chirurgicales. Le marché de la cholédocholithiase bénéficie de structures de soins coordonnées permettant une prise en charge rapide des patients, du diagnostic à l'intervention. Les services des cliniques spécialisées devraient connaître une croissance annuelle composée d'environ 6 % jusqu'en 2034, soutenue par les investissements dans les soins ambulatoires, la décentralisation des consultations et une plus grande disponibilité d'experts en gastro-entérologie.
- Les hôpitaux prennent en charge les ictères aigus, les pancréatites, les cholangites, les pathologies anatomiques complexes et les patients nécessitant une anesthésie ou une assistance chirurgicale. Leurs services intégrés d'imagerie, de laboratoire, de soins intensifs, d'endoscopie et de bloc opératoire en font des établissements incontournables des parcours de soins d'urgence et à haut risque.
- Cliniques spécialisées : Ces cliniques facilitent l’évaluation précoce, la stratification des risques, l’orientation vers des consultations spécialisées, le suivi et certaines interventions ambulatoires. Leur développement est favorisé par des parcours de soins plus courts, une expertise pointue en gastro-entérologie, une planification efficace des rendez-vous et un intérêt croissant des organismes payeurs pour des structures de soins moins coûteuses.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Hôpital |
Haut |
CPRE intégrée |
Mature |
|
Clinique spécialisée |
Moyen |
Endoscopie ambulatoire |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la cholédocholithiase
Augmentation du fardeau des complications biliaires liées aux calculs biliaires
L'augmentation de la population exposée à l'obésité, aux troubles métaboliques, aux variations de poids rapides et au vieillissement accroît le nombre de patients à risque de calculs biliaires et d'obstruction du cholédoque. Si tous les patients atteints de calculs biliaires ne développent pas de cholédocholithiase, une prévalence plus élevée de ces calculs augmente le nombre absolu de patients nécessitant des analyses biochimiques, des examens d'imagerie, une évaluation spécialisée et une intervention. Un traitement tardif peut entraîner une pancréatite, une cholangite ou un ictère obstructif, ce qui justifie pleinement une orientation précoce vers un spécialiste. L'impact sur le marché s'étend aux analyses de laboratoire, à l'échographie, à l'imagerie par résonance magnétique, à l'échoendoscopie, aux dispositifs d'extraction, aux antimicrobiens et aux services hospitaliers. Les établissements qui assurent un accès rapide au traitement après le diagnostic peuvent limiter les complications évitables et optimiser l'utilisation des infrastructures spécialisées.
Expansion des interventions biliaires mini-invasives
L'endoscopie thérapeutique a transformé la prise en charge des patients en permettant la visualisation des canaux biliaires, l'intervention sur les sphincters, l'extraction des calculs, le drainage et la pose de stents sans chirurgie ouverte systématique. Les progrès constants en matière de guidage, de dilatation par ballonnet, de paniers d'extraction, de lithotripsie et de cholangioscopie directe élargissent la population de patients pouvant être traités, notamment pour les calculs volumineux, enclavés ou d'anatomie complexe. Sur le plan commercial, cela se traduit par une demande récurrente d'accessoires à usage unique, en plus des équipements et des contrats de maintenance. Les hôpitaux bénéficient également d'une convalescence plus courte et d'un traumatisme chirurgical réduit lorsque l'extraction mini-invasive est cliniquement appropriée. L'adoption de cette technique dépend toutefois de la formation du personnel, du soutien anesthésique, de l'accès à la fluoroscopie et des protocoles de gestion des complications, ce qui fait de la formation et de l'assistance procédurale des composantes essentielles de la stratégie des fournisseurs.
Amélioration de la stratification diagnostique et des parcours d'orientation
Le recours accru aux tests de la fonction hépatique, à l'échographie de haute qualité, à la cholangiopancréatographie par résonance magnétique et à l'échoendoscopie aide les cliniciens à distinguer les cas à faible, moyenne et forte probabilité avant toute intervention thérapeutique. Une meilleure stratification permet de réduire les procédures invasives inutiles tout en orientant les cas confirmés vers un drainage canalaire rapide. Ceci crée une demande dans toutes les catégories diagnostiques et thérapeutiques, plutôt que de concentrer la valeur sur un seul groupe de produits. Les protocoles d'orientation intégrés sont particulièrement importants dans les hôpitaux de proximité qui ne disposent pas d'une couverture continue en endoscopie avancée. Le transfert d'images numériques, la planification centralisée et les réseaux de spécialistes en étoile peuvent raccourcir les délais de décision. Les fabricants et les prestataires de services capables de prendre en charge des flux de travail interopérables sont susceptibles de gagner en importance à mesure que les systèmes de santé mesurent les résultats, les procédures répétées, la durée d'hospitalisation et les complications évitables.
Tendances futures du marché de la cholédocholithiase
Planification des interventions et de l'imagerie assistée par l'IA
Les tendances du marché de la cholédocholithiase s'orientent de plus en plus vers l'acquisition d'images assistée par logiciel, la reconnaissance des lésions, la documentation des flux de travail et l'aide à la décision procédurale. L'intelligence artificielle pourrait améliorer la cohérence des échographies, prioriser les examens d'imagerie suspects et aider les cliniciens à évaluer la dilatation des voies biliaires ou les caractéristiques des calculs avant toute intervention. Lors des endoscopies, les plateformes futures pourraient combiner la visualisation en temps réel avec des indicateurs de qualité automatisés et des rapports structurés. L'adoption dépendra de la validation auprès de divers patients, de la compatibilité avec les équipements existants, de la cybersécurité et d'une répartition claire des responsabilités cliniques. Le principal enjeu pour le marché est la transition de dispositifs isolés vers des écosystèmes diagnostiques et thérapeutiques connectés. Les fournisseurs capables d'intégrer l'imagerie, l'analyse, la documentation et la formation pourraient nouer des relations institutionnelles plus solides que les fournisseurs proposant du matériel autonome.
Modèles de soins en séance unique et en ambulatoire
Les systèmes de santé évalueront de plus en plus le diagnostic et le traitement en une seule séance, l'exploration canalaire en une seule étape et les parcours de soins ambulatoires pour les patients dont l'état clinique le permet. L'objectif n'est pas simplement de délocaliser les interventions hors des hôpitaux, mais de réduire les examens d'imagerie redondants, les anesthésies répétées, les cholécystectomies différées et l'occupation inutile des lits d'hospitalisation. Une adoption plus large nécessitera une sélection rigoureuse des patients, des protocoles de sédation standardisés, une capacité de récupération adéquate et des dispositifs d'escalade immédiate. Les cliniques spécialisées dotées d'équipements d'endoscopie avancés pourraient répondre à une demande accrue d'interventions programmées, tandis que les hôpitaux resteront essentiels pour les infections, les pancréatites, les calculs complexes et les patients à haut risque. Cette évolution devrait accroître la demande en équipements compacts, accessoires à usage unique, assistance technique à distance et coordination numérique entre les médecins référents et les centres d'intervention.
Opportunités de marché liées à la cholédocholithiase
Développer les capacités d'endoscopie avancée dans les villes mal desservies
Une opportunité importante existe dans les villes secondaires où l'imagerie diagnostique est disponible, mais où l'endoscopie biliaire thérapeutique reste concentrée dans les grands centres hospitaliers métropolitains. Les investisseurs peuvent développer des centres de référence régionaux regroupant des endoscopistes qualifiés, l'anesthésie, la fluoroscopie, la stérilisation, les salles de réveil et un service chirurgical de soutien. Les prévisions du marché de la cholédocholithiase indiquent que la demande émergente sera influencée autant par l'élargissement de l'accès aux soins que par l'évolution de l'incidence de la maladie. Les fournisseurs d'équipements peuvent soutenir cette opportunité grâce à des solutions d'acquisition modulaires, la location, la formation, la maintenance préventive et des accords d'accessoires liés aux procédures. Les systèmes de santé devraient privilégier les sites présentant des fuites de patients référés importantes, de longues distances de transfert et un volume chirurgical suffisant. Un modèle en étoile peut optimiser l'utilisation des équipements tout en étendant l'interprétation spécialisée et le suivi aux établissements environnants.
Développer des solutions intégrées de diagnostic et de traitement
La différenciation commerciale peut être obtenue en intégrant les analyses de laboratoire, l'imagerie, l'endoscopie, les accessoires, la gestion des données et le suivi post-interventionnel. Les hôpitaux se procurent souvent ces composants séparément, ce qui engendre des ruptures dans les flux de travail et une compatibilité variable. Les fournisseurs peuvent y remédier en proposant des plateformes interopérables, des protocoles standardisés, des analyses d'inventaire, des formations cliniques et des engagements de niveau de service. Les partenariats avec les distributeurs sont particulièrement précieux sur les marchés où les dispositifs importés sont confrontés à des délais de livraison incertains ou à un support technique fragmenté. Les entreprises pharmaceutiques peuvent contribuer en proposant des parcours de soins fondés sur des données probantes, tandis que les entreprises de diagnostic et d'imagerie peuvent améliorer la sélection des patients. L'investissement est le plus pertinent lorsque les offres intégrées démontrent une réduction des interventions répétées, une disponibilité fiable des accessoires, une rotation plus efficace des salles et une documentation uniforme, plutôt que de se reposer uniquement sur un positionnement haut de gamme du produit.
Développements récents
- Février 2026 : Medtronic plc – L’entreprise a obtenu le marquage CE pour son module GI Genius de nouvelle génération et son logiciel ColonPRO. Bien que développée pour la coloscopie, cette plateforme témoigne de l’investissement plus large de Medtronic dans une infrastructure d’endoscopie basée sur l’intelligence artificielle, l’analyse en temps réel des procédures et l’intégration des flux de travail, autant d’éléments susceptibles d’inspirer de futures innovations dans le domaine des interventions gastro-intestinales.
- Novembre 2025 : GE HealthCare Technologies Inc. – GE HealthCare a présenté plus de 40 innovations en imagerie et en technologies numériques lors du congrès RSNA 2025, mettant l’accent sur l’imagerie assistée par l’intelligence artificielle, les capacités du cloud et l’automatisation des flux de travail. Ces investissements sont pertinents pour le diagnostic biliaire, car l’échographie, la tomodensitométrie et l’imagerie par résonance magnétique contribuent à identifier les obstructions et à sélectionner les patients candidats à une intervention thérapeutique.
- Avril 2025 : Medtronic plc – Medtronic a annoncé un accord de distribution aux États-Unis avec Dragonfly Endoscopy pour un système pancréatobiliaire de pointe conçu pour améliorer la visualisation, la maniabilité, la capacité de biopsie et l’extraction des calculs difficiles. Ce système comprend une tige flexible rotative et un canal de travail plus large destiné à accueillir des sondes de lithotripsie électrohydraulique robustes et des accessoires interventionnels.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -