
Markt für Next-Generation-Sequenzierung (NGS) in der klinischen Onkologie bis 2034
Marktgröße und Prognosen für die Next-Generation-Sequenzierung (NGS) in der klinischen Onkologie (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Technologie (Exomsequenzierung, Genomsequenzierung, gezielte Sequenzierung und Resequenzierung); Workflow (NGS-Datenanalyse, NGS-Präsequenzierung, NGS-Sequenzierung); Anwendung (Begleitdiagnostik, Screening, sonstige Anwendungen); Endnutzer (Krankenhäuser und Kliniken, Labore) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007163
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : November 12, 2026


Marktgröße 2025
715,55 Mio. US$
Basisjahrwert
Prognose für 2034
1.998,01 Mio. US$
Prognose bis 2034
CAGR 2026-2034
12,09 %
Wachstumsrate
Adressierbarer Markt
11.896,22 Mio. US$
(2026–2034)
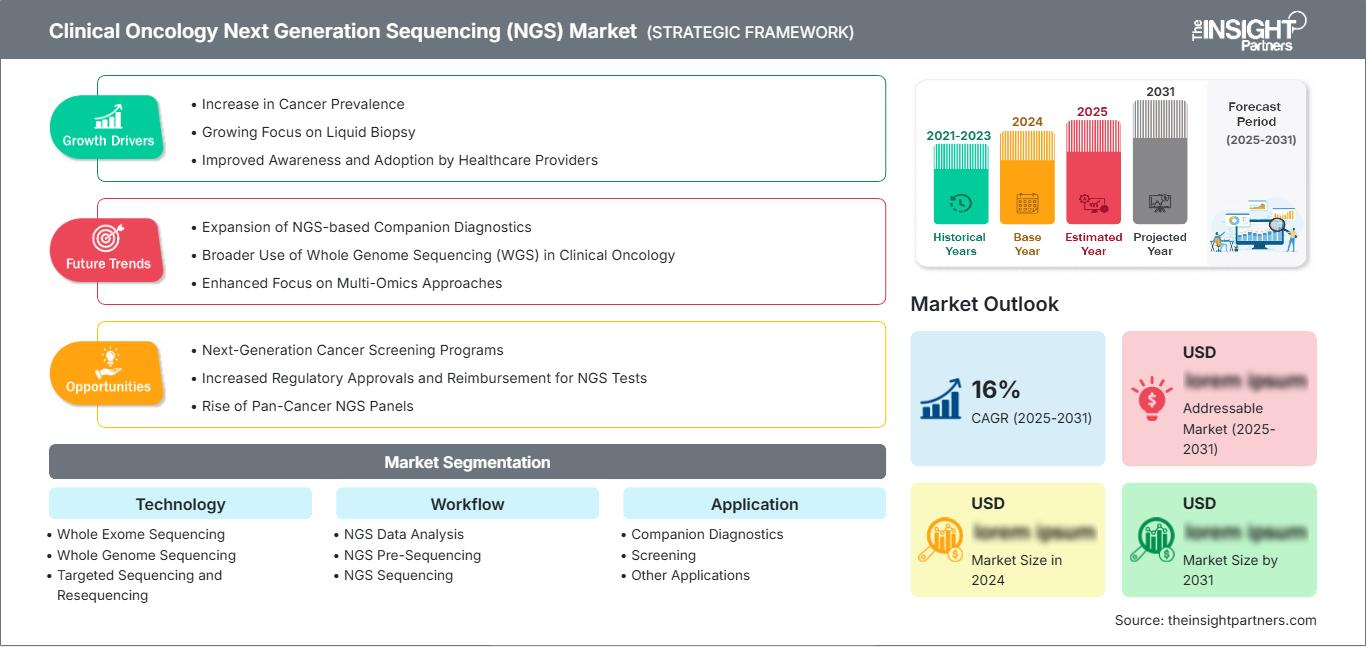
Der Markt für Next-Generation-Sequenzierung in der klinischen Onkologie wurde 2025 auf 715,55 Millionen US-Dollar geschätzt und soll bis 2034 auf 1.998,01 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,09 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum wird durch den Ausbau von Programmen zur Präzisionsonkologie, breitere Empfehlungen für Biomarker-Tests, die zunehmende Nutzung umfassender Genomprofilierung und die verstärkte gemeinsame Entwicklung von Arzneimitteln und Diagnostika begünstigt. Höherer Sequenzierungsdurchsatz, verbesserte Varianteninterpretation und leichter zugängliche dezentrale Testverfahren fördern die Akzeptanz in klinischen Laboren und onkologischen Zentren.
Nordamerika bleibt ein zentraler Markt für die Prognose der Marktgröße im Bereich der Next-Generation-Sequenzierung in der klinischen Onkologie und wird voraussichtlich bis 2034 ein jährliches Wachstum von rund 11 % verzeichnen. Dieses Wachstum spiegelt die etablierte Infrastruktur der Molekularpathologie, die Kostenerstattung für ausgewählte Genomtests, den klinischen Zugang zu zielgerichteten Therapien sowie die hohe Dichte an Sequenzierungsplattformen und Diagnostikentwicklern wider. Der kontinuierlich aktualisierte Rahmen der FDA für Begleitdiagnostik stärkt die Verbindung zwischen klinisch validierten Biomarker-Nachweisen und entsprechenden onkologischen Therapien.
Marktanalyse und Einblicke zur Next-Generation-Sequenzierung (NGS) in der klinischen Onkologie
Regionaler Ausblick
- Nordamerika: ~43 % Marktanteil am globalen Markt für Next-Generation-Sequenzierung in der klinischen Onkologie im Jahr 2025 | ~11 % jährliches Wachstum bis 2034. Marktposition: Nordamerika ist führend aufgrund einer ausgereiften molekulardiagnostischen Infrastruktur, etablierter Erstattungswege, intensiver onkologischer Forschung und der frühen Integration umfassender Genomprofilierung in die Arbeitsabläufe zur Behandlungsauswahl.
- USA: ~88 % des Umsatzes des nordamerikanischen Marktes im Jahr 2025 | ~11 % CAGR bis 2034. Marktposition: Die USA sind der Anker für den regionalen Umsatz durch umfangreiche Testnetzwerke, FDA-zugelassene Begleitdiagnostika, pharmazeutische Biomarker-Programme und die Anwendung in akademischen medizinischen Zentren, Gesundheitssystemen und onkologischen Laboren.
- Europa: ~28 % des Weltmarkts im Jahr 2025 | ~12 % jährliches Wachstum bis 2034. Marktposition: Europa vereint ausgereifte Sequenzierungskapazitäten mit wachsenden nationalen Programmen für Genommedizin. Großbritannien und Deutschland sind führend in der regionalen Implementierung, während Frankreich, Italien und Spanien ihre Kapazitäten für standardisierte molekulare Tests weiter ausbauen.
- Asien-Pazifik: ~21 % des Weltmarktes im Jahr 2025 | ~15 % jährliches Wachstum bis 2034. Marktposition: Asien-Pazifik ist die am schnellsten wachsende Region, unterstützt durch den Ausbau von Laborkapazitäten, inländische Sequenzierungskapazitäten, staatliche Initiativen für Präzisionsmedizin und steigende molekulare Testvolumina in China, Japan, Südkorea, Indien und Australien.
Segmentausblick
- Gezielte Sequenzierung und Resequenzierung: ~62 % Marktanteil im Jahr 2025 | ~12 % jährliches Wachstum bis 2034. Marktposition: Die Technologie ist führend, da fokussierte Panels klinische Anwendbarkeit, Bearbeitungszeit, Gewebebedarf, Validierungskomplexität und Kosten für die routinemäßige Profilierung solider Tumore und hämatologischer Erkrankungen in Einklang bringen.
- Begleitdiagnostik: Marktanteil ~52 % im Jahr 2025 | Jährliche Wachstumsrate ~14 % bis 2034. Marktposition: Das Wachstum wird durch biomarkerbasierte Arzneimittelkennzeichnungen, parallele therapeutische und diagnostische Entwicklung, breitere Panel-Ansprüche und die Nachfrage nach validierten Tests, die zuverlässig behandlungsfähige Patienten identifizieren, angetrieben.
Wettbewerbsfähige Berichterstattung
Agilent Technologies, Inc., Caris Life Sciences, Inc., F. Hoffmann-La Roche Ltd, Foundation Medicine, Inc., Illumina, Inc., Myriad Genetics, Inc., Oxford Nanopore Technologies plc, Revvity, Inc., QIAGEN NV, Thermo Fisher Scientific Inc.
Methodik
The Insight Partners wendet die folgenden Schritte an: Datenerhebung und Sekundärforschung, Primärforschung, Datenanalyse sowie Datentriangulation und abschließende Überprüfung, um Markteinschätzungen und Erkenntnisse zu validieren.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Sequenzierung in der klinischen Onkologie hat sich von einer forschungsorientierten Methode hin zu umfassenden Analysen verschiedener Varianten mit geringen Gewebemengen entwickelt. Dabei gewinnen validierte Zielpanels, automatisierte Probenvorbereitungsmethoden, Sequenziergeräte mit höherem Durchsatz und Tools zur Interpretation der Sequenzierungsergebnisse im Kontext klinischer Entscheidungen zunehmend an Bedeutung. Dezentrale Testzentren ermöglichen lokale Untersuchungen durch qualifizierte Einrichtungen, während zentrale Dienste weiterhin für komplexe Analysen, Studien und die biopharmazeutische Forschung unerlässlich sind.
Bis 2034 wird die Marktexpansion über die führenden akademischen Zentren hinausgehen, in denen Labore effiziente Arbeitsabläufe entwickelt und onkologische Einrichtungen Testprotokolle erarbeitet haben. Länder im asiatisch-pazifischen Raum und einige Länder des Nahen Ostens erhalten Investitionen zum Aufbau ihrer Sequenzierungsinfrastruktur, während Europa seine kollaborativen Programme zur Genommedizin ausbaut. Das Marktwachstum wird davon abhängen, ob sich die Sequenzierung von einem fortgeschrittenen Krankheitstest zu einer diagnostischen Entscheidungshilfe entwickeln kann.
Marktbericht zur Next-Generation-Sequenzierung (NGS) in der klinischen Onkologie – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 715,55 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.998,01 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 12,09 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Next-Generation-Sequenzierung (NGS) in der klinischen Onkologie
Das Wachstum des Marktes für Next-Generation-Sequenzierung in der klinischen Onkologie wird durch die steigende Zahl von Krebsfällen, ein wachsendes Portfolio an zielgerichteten Therapien und den Bedarf an der Analyse mehrerer Biomarker anhand von Gewebeproben mit begrenzter Menge angetrieben. Weltweit werden bis 2024 voraussichtlich 20,6 Millionen Krebsfälle auftreten, was den ständigen Bedarf an verbesserter Diagnostik und Therapiestratifizierung unterstreicht.
Lösungsökosysteme umfassen Probenentnahme, Nukleinsäureextraktion, Bibliothekspräparation, Sequenzierung, Bioinformatik, Analyse und klinische Befundung. Die Differenzierung des Angebots hängt zunehmend vom gesamten Lösungsökosystem und nicht mehr nur von der einzelnen Maschine ab. Bearbeitungszeit, Fehlerraten, Gewebeverbrauch, Automatisierung, Compliance, Sicherheit und die Verfügbarkeit kuratierter Onkologie-Datenbanken sind einige der Faktoren, die Labore bei der Auswahl von Plattformen berücksichtigen.
Die Analyse des Marktes für Next-Generation-Sequenzierung in der klinischen Onkologie zeigt einen intensiven Wettbewerb zwischen Geräteherstellern, Reagenzienlieferanten, Softwareanbietern, zentralen Testeinrichtungen und mit der Behandlung verbundenen Diagnostikpartnern. Die Gerätehersteller Illumina, Thermo Fisher Scientific, QIAGEN, Agilent Technologies und Oxford Nanopore Technologies konkurrieren hinsichtlich Plattformzugang, Testangebot, Durchsatz und Bioinformatik.
Unternehmen wie Foundation Medicine, Caris Life Sciences, Roche, Myriad Genetics und Revvity steigern ihre Wettbewerbsfähigkeit durch klinische Tests, Biomarker-Partnerschaften, Labornetzwerke und die Generierung von Evidenz. Zunehmende Investitionen in multimodale Daten, Flüssigbiopsie, verteilte umfassende Profilerstellung und automatisierte Interpretation sind erkennbar. Der zukünftige Wettbewerbsvorteil basiert auf der Kombination aus Leistungsfähigkeit und handlungsrelevanten Berichten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Next-Generation-Sequenzierung (NGS) in der klinischen Onkologie: Strategische Einblicke
Regionale Einblicke
Markt für Next-Generation-Sequenzierung in der klinischen Onkologie Nordamerikas
Nordamerika machte im Jahr 2025 rund 43 % des weltweiten Umsatzes aus und soll bis 2034 um rund 11 % wachsen. Der Marktanteil der Next-Generation-Sequenzierung in der klinischen Onkologie deutet auf eine höhere Dichte an Sequenzierungsplattformen, ein gut entwickeltes Pathologienetzwerk, umfangreiche Forschung im Bereich der Präzisionsonkologie und die kommerzielle Verfügbarkeit von Profiling-Verfahren für Gewebe- und Blutproben hin.
Die Ausweitung der Testkapazitäten beschränkt sich dank der Möglichkeit, Tests zu verteilen, nicht mehr auf spezialisierte Zentren, sondern erlaubt es regionalen Gesundheitssystemen, ihre eigenen, ausgewählten Tests durchzuführen. Laut Illumina wird der von der FDA zugelassene TruSight Oncology Comprehensive Test bereits von Krankenhäusern und Gesundheitssystemen in den USA eingesetzt.
US-Markt für Next-Generation-Sequenzierung in der klinischen Onkologie
Die USA repräsentierten im Jahr 2025 rund 88 % des nordamerikanischen Umsatzes und werden voraussichtlich bis 2034 um rund 11 % wachsen. Ihre Position wird durch die biomarkergesteuerte Arzneimittelentwicklung, umfangreiche klinische Studien, fortschrittliche Erstattungssysteme und die Aufsicht der FDA über Begleitdiagnostika gestützt.
Zu den kommerziell und klinisch bedeutenden Akteuren in diesem Sektor zählen Foundation Medicine, Caris Life Sciences, Illumina, Thermo Fisher Scientific, QIAGEN, Myriad Genetics und Agilent Technologies. Die Anwendungsgebiete umfassen die Sequenzierung zur Therapieauswahl, die vollständige Genomprofilierung, die Patientenrekrutierung für Studien, die Analyse von Therapieresistenzen sowie neue Studien zur molekularen Resterkrankung.
Europäischer Markt für Next-Generation-Sequenzierung in der klinischen Onkologie
Europa erzielte 2025 rund 28 % des weltweiten Umsatzes und wird voraussichtlich bis 2034 ein Wachstum von etwa 12 % verzeichnen. Die regionale Beschaffung wird durch nationale Gesundheitssysteme, Laborakkreditierungen, Vorschriften für In-vitro-Diagnostika, die Bewertung von Gesundheitstechnologien und die Kostenerstattung auf nationaler Ebene beeinflusst. Auch grenzüberschreitend bestehen Unterschiede, da der Zugang zu Sequenzierung und die Finanzierung von umfassenden Krebszentren im Vergleich zu kleineren Krankenhäusern unterschiedlich sind.
Großbritannien ist aufgrund seiner Infrastruktur für Genommedizin, zentralisierter Testprogramme und der engen Zusammenarbeit zwischen Gesundheitswesen und translationaler Forschung Marktführer in Europa. Deutschland kombiniert hohes Diagnostikvolumen, Universitätskliniken und molekulare Tumorboards. Frankreich entwickelt strukturierte Programme für Präzisionsmedizin, während Italien und Spanien die Panel-Testung in regionalen Onkologienetzwerken ausbauen.
In Europa setzt die Einführung von Tests zunehmend auf Verfahren mit transparenter analytischer Validierung, klinisch aussagekräftigen Befunden und Evidenz für das Patientenmanagement. Roche und QIAGEN zählen zu den führenden Anbietern in der Region, während Illumina, Thermo Fisher Scientific, Agilent Technologies und Oxford Nanopore Technologies Laboren Sequenzierungsdienstleistungen und -lösungen anbieten. Die weitere Entwicklung wird von der Harmonisierung der Testkriterien, der Personalausstattung, der Kostenerstattung und der Umsetzung der europäischen IVD-Richtlinien abhängen.
Markt für Next-Generation-Sequenzierung in der klinischen Onkologie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum trug 2025 rund 21 % zum weltweiten Umsatz bei und wird voraussichtlich bis 2034 ein jährliches Wachstum von rund 15 % verzeichnen, womit er die am schnellsten wachsende Region ist. China ist aufgrund seiner Patientenbasis, seines Sequenzierungs-Ökosystems, seiner Investitionen in Krankenhäuser und seiner heimischen molekulardiagnostischen Kapazitäten das führende Land im asiatisch-pazifischen Raum.
Japan trägt zur Einführung regulierter Begleitdiagnostik bei, während Südkorea die Genomik-Infrastruktur mit translationaler Onkologieforschung verbindet. Indien baut private Referenzlabore und die onkologischen Kapazitäten seiner Krankenhäuser aus. Australien verfügt über etablierte Expertise in der Krebsgenomik. Das regionale Wachstum wird durch die Lokalisierung von Reagenzien, niedrigere Sequenzierungskosten, nationale Programme für Präzisionsmedizin und die steigende Nachfrage nach biomarkergestützter Krebsbehandlung unterstützt.
Markt für Next-Generation-Sequenzierung in der klinischen Onkologie im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich bis 2034 um rund 13 % wachsen. Saudi-Arabien entwickelt sich durch Investitionen in spezialisierte Krankenhäuser, Genomik-Infrastruktur, digitale Gesundheitslösungen und Laborkapazitäten zu einem führenden Land in dieser Region. Auch die Vereinigten Arabischen Emirate bauen fortschrittliche Diagnostik- und Medizintourismus-Kapazitäten aus.
Südafrika bleibt ein wichtiges Testzentrum in Subsahara-Afrika, obwohl die Kosten und die Labordichte den Zugang einschränken. Der übrige Bedarf in der MEA-Region konzentriert sich auf spezialisierte Einrichtungen. Eine Ausweitung der Testkapazitäten hängt von geschultem Personal, zuverlässiger Probenlogistik, Sequenzierungsinfrastruktur, Datenmanagement und Partnerschaften ab, die die Abhängigkeit von Tests im Ausland verringern.

Segmentierungsanalyse
Technologie
Die Technologieauswahl beeinflusst die Variantenabdeckung, den Gewebebedarf, die Bearbeitungszeit, den Validierungsaufwand und die Kosten pro Bericht. Der Markt für Next-Generation-Sequenzierung in der klinischen Onkologie umfasst fokussierte und breit angelegte Sequenzierungsansätze zur Tumorcharakterisierung und zum Nachweis klinisch relevanter Biomarker. Für die gezielte Sequenzierung und Resequenzierung wird bis 2034 ein jährliches Wachstum von ca. 12 % erwartet, begünstigt durch hohe Sequenziertiefe, überschaubare Datenmenge und die Integration in etablierte onkologische Entscheidungsprozesse.
- Ganzexomsequenzierung: Die Ganzexomsequenzierung ermöglicht eine umfassende Analyse kodierender Regionen, insbesondere bei heterogenen oder seltenen genomischen Treibern. Sie wird vor allem in spezialisierten Zentren, translationalen Programmen und bei diagnostisch komplexen Fällen eingesetzt, die eine breitere Analysekapazität erfordern.
- Ganzgenomsequenzierung: Die Ganzgenomsequenzierung bietet eine umfassende Abdeckung kodierender und nicht-kodierender Regionen und ermöglicht die Analyse struktureller Varianten. Die klinische Anwendung hängt von der Dateninterpretation, der Recheninfrastruktur, Validierungsstandards, Speicheranforderungen und der Kostenerstattung ab.
- Gezielte Sequenzierung und Resequenzierung: Gezielte Ansätze dominieren die routinemäßige Profilierung, da sie die Abdeckung auf relevante Gene und Biomarker konzentrieren. Der geringere Gewebeverbrauch, die schnellere Auswertung, die höhere Lesetiefe und die etablierten diagnostischen Arbeitsabläufe unterstützen die Integration in klinische Labore.
Workflow
Der Fokus bei der Beschaffung von Arbeitsabläufen liegt zunehmend auf Interoperabilität, Automatisierung, Qualitätskontrolle und schneller Berichtserstellung anstatt auf einzelnen Laborschritten. Klinische Labore suchen integrierte Systeme, die Handhabungsfehler minimieren und validierte Nasslaborverfahren mit nachvollziehbaren Analysen verknüpfen. Die NGS-Datenanalyse wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 16 % wachsen, da steigende Testvolumina und die zunehmende Komplexität von Varianten die Nachfrage nach skalierbarer Interpretation, Annotation und klinischer Befundung erhöhen.
- NGS-Datenanalyse: Analyselösungen wandeln Sequenzierungsdaten in Variantenaufrufe und priorisierte klinische Befunde um. Im Fokus stehen Reproduzierbarkeit, kuratierte Evidenz, Pipeline-Validierung, Cybersicherheit, Nachvollziehbarkeit und die Integration in Labor- und Krankenhausinformationssysteme.
- NGS-Präsequenzierung: Die Präsequenzierung umfasst die Beurteilung der Probenqualität, die Extraktion, die Bibliothekspräparation, die Zielanreicherung und die Normalisierung. Die Automatisierung ist von strategischer Bedeutung, da die Variabilität der Proben und die manuelle Handhabung den Erfolg und die Reproduzierbarkeit des Assays erheblich beeinträchtigen können.
- NGS-Sequenzierung: In dieser Phase werden mithilfe von Geräte-, Chemie- und Durchflusszellenkonfigurationen primäre Genomdaten generiert. Labore wägen bei der Bewertung ihrer Sequenzierungskapazität Durchsatz, Laufhäufigkeit, Lesequalität, Batch-Anforderungen, Wartung und Auslastung gegeneinander ab.
Anwendung
Die Nachfrage nach Anwendungen wird durch die klinische Relevanz bestimmt und davon, ob die Ergebnisse die Behandlung, die Risikobewertung oder die weitere Diagnostik beeinflussen. Für die Begleitdiagnostik wird bis 2034 ein jährliches Wachstum von ca. 14 % prognostiziert, da biomarkerbasierte Therapien zunehmen und Entwickler umfassendere genomische Ansätze verfolgen. Die Einführung von Screening-Verfahren bleibt selektiver, da klinischer Nutzen, der Umgang mit falsch-positiven Ergebnissen und Bestätigungsverfahren strenge Evidenz erfordern.
- Begleitdiagnostik: Diese Tests identifizieren Patienten, die von entsprechenden Therapien profitieren oder Risiken ausgesetzt sein könnten. Die klinische Anwendung hängt von der Zulassung, der Übereinstimmung mit der Arzneimittelkennzeichnung, der analytischen Validität, den Anforderungen an die Probenart und der Kostenerstattung ab.
- Screening: Screening-Anwendungen suchen nach nachweisbaren genomischen Signalen vor dem Auftreten von Symptomen oder dem Fortschreiten der Erkrankung. Ihre Verbreitung hängt von der Sensitivität bei Krebserkrankungen im Frühstadium, der Spezifität in verschiedenen Bevölkerungsgruppen, der nachgelagerten diagnostischen Kapazität und dem Nachweis ab, dass die Tests die Behandlungsergebnisse verbessern.
- Weitere Anwendungsgebiete: Zu den weiteren Anwendungsgebieten gehören prognoseunterstützende Analysen, die Klärung erblicher Risiken innerhalb onkologischer Behandlungspfade, die Untersuchung von Therapieresistenzen, das Matching von Studienteilnehmern, die Klassifizierung von Krankheiten und die forschungsgestützte Überwachung, wobei die klinische Umsetzung je nach Indikation variiert.
Endbenutzer
Die Akzeptanz bei Endnutzern hängt von Patientenzahlen, technischem Know-how, Kapitalverfügbarkeit, Akkreditierung und dem optimalen Verhältnis zwischen internen Tests und Überweisungsdiensten ab. Es wird erwartet, dass Labore bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 13 % wachsen werden, da zentrale und Referenzlabore Proben konsolidieren, die Plattformnutzung optimieren, spezialisierte Befundinterpretationen unterstützen und komplexe Qualitätssysteme aufrechterhalten können.
- Krankenhäuser und Kliniken: Krankenhäuser und Kliniken nutzen Sequenzierung zunehmend zur Unterstützung interdisziplinärer Tumorkonferenzen und der Therapieauswahl. Die interne Implementierung ist dort am stärksten ausgeprägt, wo hohe Fallzahlen in der Onkologie, molekularpathologische Expertise, Kostenerstattung und schnelle Behandlungsentscheidungen dedizierte Arbeitsabläufe rechtfertigen.
- Labore: Unabhängige Referenzlabore und Speziallabore bieten Skaleneffekte, ein breites Spektrum an Testverfahren, Qualitätsmanagement, bioinformatische Ressourcen und Zugang für Einrichtungen ohne eigene Sequenzierungskapazität. Wettbewerbsvorteile ergeben sich durch Bearbeitungszeiten, Qualität der Ergebnisse und klinische Unterstützung.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser und Kliniken |
Hoch |
Interne Profilerstellung |
Skalierung |
|
Laboratorien |
Hoch |
Zentralisierte Interpretation |
Reifen |
Markt für Next-Generation-Sequenzierung (NGS) in der klinischen Onkologie: Wachstumstreiber und Wirkungsanalyse
Ausweitung der biomarkerbasierten onkologischen Therapie
Der zunehmende Einsatz biomarkerspezifischer Therapien erhöht die Anzahl der Entscheidungen, die eine präzise molekulare Profilierung erfordern. NGS-Panels ermöglichen die gleichzeitige Analyse zahlreicher Gene, Genfusionen, Kopienzahlvariationen und genomischer Profile mit geringen Mengen an Tumorgewebe. Dieser Ansatz bietet die Möglichkeit, Einzeltests zu übertreffen, wenn mehrere potenzielle Veränderungen vorliegen, die die Eignung für eine Behandlung beeinflussen könnten. Die Zulassung von Begleitdiagnostika durch die FDA belegt die zunehmende Korrelation zwischen bestimmten Tests, Biomarkern, Krebsindikationen und Medikamenten. Mit der Integration von Diagnostik in Arzneimittelentwicklungsprogramme steigt auch der Bedarf an Sequenzierung.
Zunehmende globale Krebsbelastung und diagnostische Komplexität
Die steigende Zahl an Krebserkrankungen führt zu einer wachsenden Anzahl potenzieller Patienten, die eine Klassifizierung auf molekularer Ebene benötigen, insbesondere bei fortgeschrittenen, rezidivierenden, seltenen oder auch unklaren Krebserkrankungen. Aktuellen Prognosen zufolge wird es bis 2024 weltweit 20,6 Millionen Krebsfälle geben, mit einem voraussichtlich deutlichen Anstieg bis 2050. Die Auswirkungen auf die klinische Diagnostik beschränken sich jedoch nicht allein auf die steigenden Fallzahlen. Zunehmende Behandlungsmöglichkeiten und das Wissen über verschiedene molekulare Krebstypen erhöhen den Informationsbedarf pro Patient zusätzlich.
Verbesserung der Zugänglichkeit und Wirtschaftlichkeit von Arbeitsabläufen
Die gesteigerte Geräteeffizienz, Automatisierung, Multiplexing und Analysemöglichkeiten machen die klinische Sequenzierung praktikabler. Dezentrale Testverfahren ermöglichen es qualifizierten Laboren, den Versand von Proben zu vermeiden und die Bearbeitungszeiten zu steuern, während zentrale Anbieter weiterhin Fälle mit geringem Durchsatz oder schwierige Fälle bearbeiten. Die Einführung eines dezentralen, umfassenden Genomprofilierungstests durch Illumina zeigt, wie validierte Kits die Testmöglichkeiten über zentrale Einrichtungen hinaus erweitern können. Die wirtschaftlichen Auswirkungen hängen von der Nutzung, der Kostenabrechnung, der Vermeidung von Wiederholungstests und der Konsolidierung von Testpanels anstelle sequenzieller Tests ab.
Markt für Next-Generation-Sequenzierung (NGS) in der klinischen Onkologie: Zukunftstrends
Arbeitsabläufe in der Onkologie für das gesamte Genom und multimodale Anwendungen
Die Trends im Markt für Next-Generation-Sequenzierung in der klinischen Onkologie deuten zunehmend auf eine umfassendere Genomsequenzierung in Kombination mit transkriptomischen, epigenomischen, pathologischen und klinischen Daten hin. Ganzgenomsequenzierungsverfahren könnten in der Forschung zu molekularer Resterkrankung (MRD) und in Fällen, die strukturelle oder nicht-kodierende Informationen erfordern, an Bedeutung gewinnen. Illumina führte im Mai 2026 einen verteilten Workflow für die Ganzgenomsequenzierung in der MRD-Forschung ein, der Tumor-Fingerprinting, blutbasiertes Tracking und integrierte Analyse kombiniert. Die klinische Anwendung erfordert prospektive Validierung, skalierbare Rechenleistung, standardisierte Interpretation und den Nachweis, dass die umfassenderen Daten das Management so weit verändern, dass die zusätzliche Komplexität gerechtfertigt ist.
KI-gestützte Interpretation und kontinuierliche Aktualisierung der Beweislage
Die Interpretation von Varianten wird zunehmend automatisiert, da das Berichtsaufkommen die Kapazität der manuellen Überprüfung übersteigt. Zukünftige Systeme sollen Veränderungen priorisieren, genomische Befunde mit dem Tumorkontext in Einklang bringen, unklare Ergebnisse kennzeichnen und Therapieempfehlungen bei neuen Erkenntnissen aktualisieren. Künstliche Intelligenz wird die fachliche Aufsicht nicht ersetzen, da die klinische Befundung Validierung, Transparenz und die Verantwortung für die endgültige Interpretation erfordert. Der Wettbewerbsvorteil wird vielmehr davon abhängen, wie effektiv die Software die Bearbeitungszeit verkürzt, die Herkunft der Befunde dokumentiert und sich in molekulare Tumorboards integriert.
Marktchancen für die Next-Generation-Sequenzierung (NGS) in der klinischen Onkologie
Dezentrales umfassendes Profiling
Krankenhäuser und regionale Labore bieten Investitionsmöglichkeiten für modulare Systeme, die validierte Assays, Automatisierung, Analyse und Implementierungsunterstützung kombinieren. Prognosen für den Markt für Next-Generation-Sequenzierung in der klinischen Onkologie deuten darauf hin, dass die dezentrale Nutzung zunehmen kann, wenn Anbieter geringe Probenvolumina, Personalengpässe, Akkreditierung und Ergebnisinterpretation berücksichtigen. Anbieter können flexible Reagenzienformate, Fernüberwachung der Qualität, Cloud- oder lokale Analyseoptionen und strukturierte Schulungen entwickeln. Partnerschaften mit Gesundheitssystemen sollten sich auf messbare Verbesserungen der Bearbeitungszeiten, Testabschlussraten und die Auswirkungen auf Behandlungsentscheidungen konzentrieren und nicht nur auf die Geräteplatzierung.
Ausweitung auf unterversorgte Onkologiesysteme
Schwellenländer bieten Chancen für Hub-and-Spoke-Labornetzwerke, lokalisierte Testpanels und an die regionale Behandlungsverfügbarkeit angepasste Probenlogistikdienste. Kommerzielle Strategien sollten die Testinhalte an verfügbaren Therapien und häufigen Krebsarten ausrichten, anstatt die Testangebote einkommensstarker Länder zu kopieren. Partnerschaften zwischen Regierungen, Krebszentren, Pharmaunternehmen und Diagnostikanbietern können die Infrastruktur und die Evidenzgenerierung fördern. Nachhaltiges Wachstum erfordert Bezahlbarkeit, lokale Validierung, Datenmanagement, Personalschulungen und Erstattungswege, die verhindern, dass die Sequenzierungskapazität auf führende Einrichtungen beschränkt bleibt.
Aktuelle Entwicklungen
- Mai 2026: Illumina, Inc. – Illumina hat eine verteilte Lösung für die Ganzgenomsequenzierung zur Erforschung molekularer Resterkrankungen vorgestellt. Der Workflow unterstützt das Tumor-Fingerprinting und die Verfolgung zirkulierender Tumor-DNA bei soliden Tumoren und Blutkrebs und integriert die Sequenzierung mit der DRAGEN-Analyse. Das Unternehmen positioniert die Lösung, um Laboren einen breiteren Zugang zur WGS-basierten MRD-Forschung zu ermöglichen.
- Dezember 2025: Caris Life Sciences, Inc. – Caris hat mit Genentech eine mehrjährige Kooperations- und Lizenzvereinbarung zur Identifizierung und Validierung onkologischer Zielstrukturen in soliden Tumoren geschlossen. Das Programm kombiniert die multimodalen molekularen und klinischen Datensätze von Caris mit den Kompetenzen von Genentech in der Therapieentwicklung und umfasst Vorab-, kurzfristige, Meilenstein- und lizenzgebührenbasierte Vergütungen.
- Mai 2025: Illumina, Inc. – Illumina hat sein Portfolio im Bereich der klinischen Onkologie durch die breitere Implementierung von TruSight Oncology Comprehensive erweitert und plant, Pillar oncoReveal CDx auf dem MiSeqDx-System anzubieten. Die Entwicklung unterstützt die hausinterne Tumorprofilierung und den erweiterten Zugang zu Begleitdiagnostiktests für qualifizierte Labore.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -