
Markt für Computer für Modul: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Computer-on-Module (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Standard (SMARC, Qseven, ESM, XTX, ETX); Anwendung (Industrieautomation, Medizin, Unterhaltung, Transport, Test und Messung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009171
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 27, 2026


Marktgröße 2025
1,85 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,21 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,34 %
Wachstumsrate
Adressierbarer Markt
22,93 Mrd. US-Dollar
(2026–2034)
Der Markt für Computer-on-Module (COM) erreichte 2025 einen Wert von 1,85 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 3,21 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,34 % von 2026 bis 2034 entspricht. Das Marktwachstum wird durch den Übergang von kundenspezifischen Platinen zu modularen Plattformen im Bereich Embedded Computing getrieben. Die Standardisierung der Prozessorkerne minimiert dabei Risiken, gewährleistet die Kontinuität des Lebenszyklus und ermöglicht es OEMs, die Leistung zu steigern, ohne ganze Systeme neu entwickeln zu müssen.
Nordamerika verfügt weiterhin über eine kaufkräftige Kundenbasis, und das Marktwachstum für Computer-on-Module-Lösungen wird durch die für 2034 erwartete jährliche Wachstumsrate (CAGR) von 5,8 % bis 6,4 % angetrieben. Zu den Marktdynamiken gehören die Rückverlagerung der Elektronikfertigung, die Automatisierung in der diskreten Fertigung und die Einführung robuster Edge-Computing-Lösungen in Medizingeräten, Transportinfrastruktur für Verteidigungszwecke und industriellen Testeinrichtungen.
Marktanalyse und Einblicke zu Computer-on-Module
- Nordamerika hatte 2025 einen Marktanteil von 34–37 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen, angeführt von industriellem Edge-Computing, Medizinprodukten und der Widerstandsfähigkeit der heimischen Fertigungsindustrie.
- Die USA repräsentierten im Jahr 2025 78–82 % Nordamerikas und werden Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen, unterstützt durch die Nachfrage nach Automatisierungs- und Verteidigungselektronik.
- Europa hielt 2025 einen Marktanteil von 27–30 % und dürfte bis 2034 ein durchschnittliches jährliches Wachstum von 5,5–6,1 % verzeichnen, wobei Deutschland, Großbritannien und Frankreich führend bei der Einführung in den Bereichen Maschinenbau, Schienenverkehr und regulierte medizinische Systeme sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 30–33 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,0–7,8 % wachsen, angeführt von China, Japan, Südkorea und Indien.
- Größtes Anwendungssegment: Industrieautomation mit einem Marktanteil von 39–43 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % im Zeitraum 2026–2034.
- Das wachstumsstarke Segment Medizin machte im Jahr 2025 14–17 % des Marktanteils aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,9 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen : ADLINK Technology Inc., Advantech Co., Ltd., Avalue Technology Inc., congatec GmbH, Kontron AG, Avnet Embedded GmbH, PHYTEC Messtechnik GmbH, Radisys Corporation, Variscite Ltd., Yamaichi Electronics Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung standardisierter Module hat den Markt für Computer-on-Module (COM) von einer praktischen Lösung für die Entwicklung hin zu eingebetteten Architekturen weiterentwickelt. Immer mehr OEMs entkoppeln Prozessor, Speicher, Firmware und Betriebssystemunterstützung von anwendungsspezifischen Trägerplatinen. Diese Entkopplung bietet Vorteile wie kürzere Validierungszyklen, höhere Flexibilität bei der Beschaffung und eine bessere Planung von Prozessor-Upgrades. Darüber hinaus verändern sich die Produktionsmuster, da Modulhersteller Fertigungspartnerschaften auf regionaler Ebene anstreben, um das Risiko von Zöllen, logistischen Schwierigkeiten und langfristigen Produktlebenszyklusrisiken zu minimieren.
Im Prognosezeitraum werden Investitionen in Edge-KI, robuste Medizinsysteme, Transportsteuerung und Fabrikautomation getätigt. Dank Förderprogrammen für die Elektronikfertigung und der Digitalisierung von Industrieprogrammen werden neue Märkte erschlossen. Ein positives regulatorisches Umfeld in den Bereichen Medizintechnik, Zertifizierung des Schienenverkehrs und Cybersicherheit ist vorteilhaft für Anbieter von Produkten mit umfassender Dokumentation für Leiterplatten, erweiterter Verfügbarkeit und nachvollziehbarer Herkunft.
Marktbericht zu Computer-on-Modules
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,85 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,21 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,34 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Computer-on-Module
Der Markt für Computer-on-Modules (COM) wächst aufgrund des Bedarfs von OEMs an kürzeren Entwicklungszyklen und steigender Rechenleistungsdichte in kompakten Produkten. Hersteller von Industrieanlagen nutzen Module, um ihre Steuerungen, Bildverarbeitungssysteme und Gateways zu modernisieren, ohne die gesamte Elektronikplattform neu zertifizieren zu müssen. Medizintechnikunternehmen legen Wert auf stabile Plattformen, umfassende Software-Dokumentation und zuverlässige Wärmeableitung, insbesondere bei langen Zertifizierungsfristen.
Die Lieferkette umfasst Siliziumhersteller, Modulhersteller, Entwickler von Trägerplatinen, Auftragsfertiger und Anwendungs-OEMs. Die Liefertrends gehen zugunsten derjenigen Anbieter aus, die über Produktionsstätten in mehreren Regionen, eine umfassende Stücklistenkontrolle und eine Roadmap für Prozessoren verfügen.
Der Marktbericht zu Computer-on-Module (COM) deutet auf ein hart umkämpftes Marktumfeld hin, das von Modulanbietern und den Embedded-Abteilungen großer Elektronikkonzerne dominiert wird. ADLINK Technology Inc., Advantech Co., Ltd., congatec GmbH und Kontron AG arbeiten mit einer Vielzahl von Prozessoren, Trägerplatinen und softwarebasierten Systemen. Avalue Technology Inc. und Variscite Ltd. verschaffen sich durch den Einsatz anwendungsspezifischer, kundenspezifischer Module und Arm-basierter Systeme einen Wettbewerbsvorteil.
Der Investitionstrend konzentriert sich verstärkt auf den Aufbau von Fertigungspartnerschaften, lokale Kompetenzen und anwendungsbezogene Softwarelösungen. Avnet Embedded GmbH, PHYTEC Messtechnik GmbH, Radisys Corporation und Yamaichi Electronics Co., Ltd. schaffen Mehrwert durch Vertrieb, Design-Services, Systeme der Telekommunikationsklasse und zuverlässige Steckverbinder. Der Schlüssel zur strategischen Positionierung liegt in der Sicherstellung des gesamten Produktlebenszyklus und nicht allein in der Prozessorleistung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
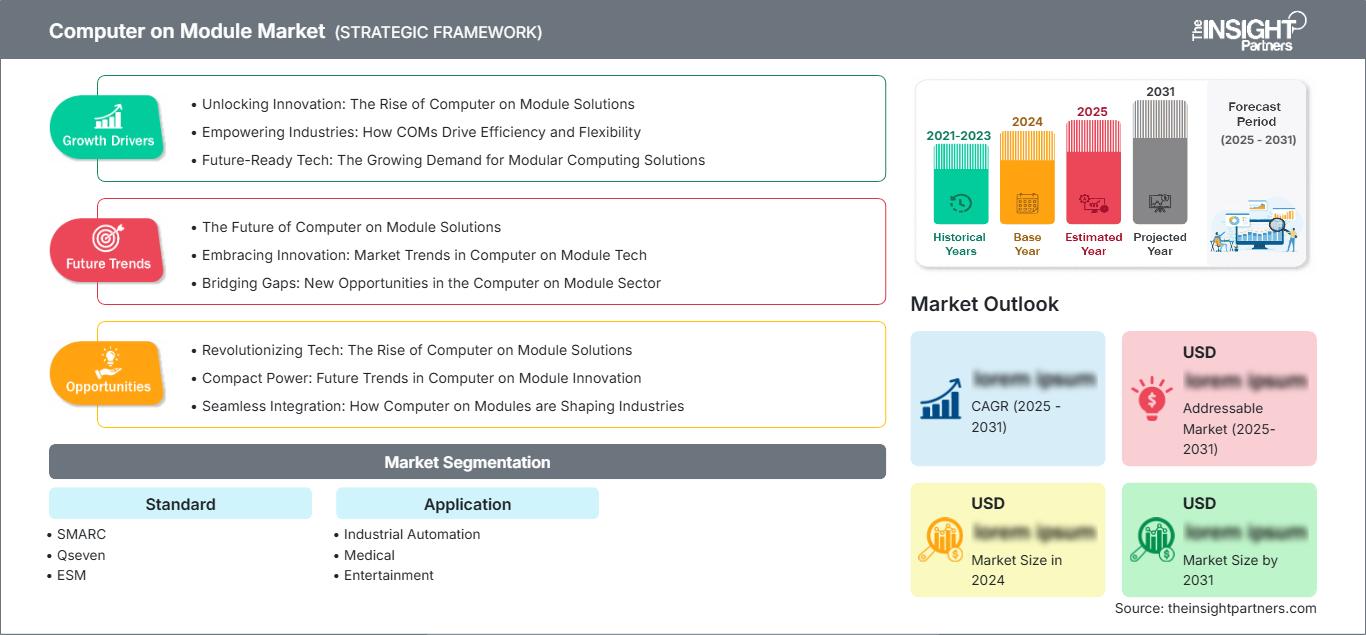
Markt für Computermodule: Strategische Einblicke
Regionale Einblicke
Markt für Computermodule in Nordamerika
Die Region wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 34 % bis 37 % am Computer-on-Module-Markt erreichen und im Zeitraum von 2026 bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,8 % bis 6,4 % erzielen. Zu den Wachstumsfaktoren zählen der Bedarf an Anlagenmodernisierung, Edge-Computing in der Prozessindustrie sowie Medizingeräte, die validierte Computerplattformen benötigen. Die Modulbeschaffung wird hauptsächlich von den Vereinigten Staaten dominiert, wobei Kanada Anwendungen im Transportwesen, der Energieüberwachung und der industriellen Steuerungstechnik unterstützt.
Die Präferenz für Anbieter mit der Möglichkeit zur lokalen oder Nearshoring-Fertigung, langen Produktlebenszyklen und einem erfolgreichen Wärmemanagement wurde 2025 durch die Ankündigung von Embedded-Computing-Unternehmen über eine Zusammenarbeit bei der Fertigung in Nordamerika verstärkt. Das Nachfragewachstum konzentriert sich hauptsächlich auf robuste Module für Industrie-PCs, chirurgische Plattformen, Diagnosegeräte, Bahnelektronik und Testgeräte.
US-Computer-Modulmarkt
Die USA repräsentierten 2025 78–82 % des nordamerikanischen Marktes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen. Die Nachfrage stammt hauptsächlich aus den Bereichen Automatisierungstechnik, Medizintechnik, Luft- und Raumfahrttechnik sowie elektronischen Testsystemen. Lokale Systemintegratoren setzen verstärkt auf modulare Computerarchitekturen, um den Entwicklungsaufwand zu reduzieren und gleichzeitig die Anforderungen an Produktzuverlässigkeit und -sicherheit zu erfüllen.
Zu den vertretenen Unternehmen gehören ADLINK Technology Inc., Advantech Co., Ltd., congatec GmbH, Kontron AG, Avnet Embedded GmbH und Radisys Corporation, die OEM-Programme über ihre lokalen Vertriebs- und/oder Entwicklungs- und Fertigungsnetzwerke unterstützen. Anwendungstrends umfassen lüfterlose Edge-Controller, KI-Inspektionssysteme, medizinische Workstations und robuste Transport-Gateways, die eine hohe Verfügbarkeit und reproduzierbare Implementierung auf Trägerplatinen erfordern.
Europäischer Markt für Computermodule
Europa hielt 2025 einen Marktanteil von 27-30 % und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5-6,1 % wachsen. Der größte Beitragende in Europa wird Deutschland sein, aufgrund der Nachfrage von Maschinenherstellern, Robotikunternehmen und Herstellern von Industrie-PCs nach Modularität, langfristiger Verfügbarkeit, Zertifizierung und Prüfung.
Der britische Markt wird von Entwicklungen in der Verteidigungselektronik, der Bahnsteuerung und der Medizintechnik angetrieben, die kundenspezifische Kleinserien begünstigen. Deutschland wird von Automatisierungslösungen, Bildverarbeitung und Industrie-4.0-Technologien geprägt sein. Frankreich, Italien und Spanien werden den Markt durch Entwicklungen in den Bereichen Transportsysteme, intelligente Infrastruktur und Industriemaschinen mithilfe modularer Systeme vorantreiben, um Leistung und Qualifizierungsaufwand in Einklang zu bringen.
APAC-Markt für Computermodule
Im Jahr 2025 lag der Anteil der Region Asien-Pazifik bei 30–33 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % steigen, wodurch sie zur führenden Region aufsteigt. China dominiert die Fertigung, Japan und Südkorea tragen mit Robotik und elektronischen Bauteilen bei, während Indien und Australien die Nachfrage aus den Bereichen Automatisierung, Transport, Bergbau und Medizintechnik generieren.
Industriepolitik, Lokalisierungspolitik für Elektronik und die Digitalisierung der Fabrik führen zu einer verstärkten Verbreitung von Technologie in diesem Bereich. OEM-Unternehmen stellen ihren Ansatz von der Verwendung einzelner Platinen auf den Einsatz von Modulen um. Die Kosten für Prozessoraustausch, Wärmemanagement und Zertifizierung sind deutlich gestiegen. Der Markt für Computer-on-Module (COM) profitiert von einer gut entwickelten Logistik, einem wachsenden Angebot an Designdienstleistungen und einer hohen Nachfrage nach eingebetteten Systemen.
Markt für Computermodule im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 5,3 % bis 5,9 % prognostiziert. Saudi-Arabien ist das führende Land in dieser Region, angetrieben durch industrielle Diversifizierung, intelligente Infrastruktur und Energieautomatisierung. Die Vereinigten Arabischen Emirate tragen ebenfalls zum Bedarf an Transport-, Logistik- und Dateninfrastruktur bei, während Südafrika im Bergbau, der Energieversorgung und bei Projekten zur industriellen Überwachung aktiv ist.
Projekte in der Region benötigen robuste Computer, die hohen Temperaturen und Vibrationen standhalten und fernwartbar sind. Auch der Bedarf im restlichen Nahen Osten und Afrika hängt von Projekten ab, darunter Öl- und Gasprojekte, Häfen, Eisenbahnen und Sicherheitssysteme. Erfolg stellt sich ein, wenn Modulanbieter erweiterte Temperaturbereiche, vorvalidierte Betriebssysteme und lokale Integrationspartner für Projekte im Feldeinsatz anbieten.
Segmentierungsanalyse
Standard
Für das Standardsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,0–6,6 % erwartet. Der Markt für Computer-on-Module (COM) wird über verschiedene Standards hinweg durch Leistungsaufnahme, Steckverbinderstrategie, Prozessor-Roadmap und Komplexität der Trägerplatine definiert. OEMs wählen Standards basierend auf thermischem Design, I/O-Dichte, Lebenszyklustransparenz und den Kosten zukünftiger Prozessormigrationen.
- SMARC eignet sich für kompakte, energieeffiziente Systeme, die umfangreiche Kamera-, Display- und serielle Schnittstellen benötigen, und ist daher strategisch wichtig für IoT-Gateways, tragbare medizinische Geräte und lüfterlose Edge-Plattformen.
- Qseven bleibt relevant für schlanke Embedded-Produkte, bei denen moderate I/O-Anforderungen, geringer Stromverbrauch und kosteneffiziente Trägerdesigns wichtiger sind als maximale Prozessorskalierbarkeit.
- ESM unterstützt robuste Embedded-Anwendungen, die mechanische Zuverlässigkeit und eine lange Lebensdauer erfordern, insbesondere dort, wo industrielle Umgebungen stabile Schnittstellen und eine vereinfachte Wartung verlangen.
- XTX ist in Legacy- und Upgrade-basierten Programmen positioniert, die Kontinuität für bestehende Trägerdesigns benötigen und gleichzeitig die Produktverfügbarkeit für industrielle Steuerungstechnik erweitern.
- ETX ist weiterhin ein wichtiger Bestandteil etablierter Installationen, bei denen die Kosten für eine Neugestaltung hoch sind, und spielt daher eine entscheidende Rolle bei Wartungszyklen, Austauschprogrammen und der kontrollierten Migration von Plattformen.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,4–7,0 % prognostiziert. Die industrielle Automatisierung bleibt der größte Anwendungsfall, während medizinische Systeme das stärkste Wachstum verzeichnen. Die Nachfrage wird geprägt durch Edge-Computing, Echtzeitsteuerung, lange Zertifizierungszyklen, robuste Bauweise und den Bedarf an verbesserter Rechenleistung ohne Austausch anwendungsspezifischer Elektronik.
- Die industrielle Automatisierung treibt die Nachfrage an, da Maschinensteuerungen, Roboter und Bildverarbeitungssysteme im Rahmen von Fabrikmodernisierungsprogrammen aufrüstbare Rechenleistung, deterministische Leistung und langfristige Unterstützung benötigen.
- Der medizinische Bereich ist von strategischer Bedeutung, da Diagnosegeräte, Bildgebungs-Workstations und tragbare Pflegesysteme eine kompakte Verarbeitung, thermische Stabilität, regulatorische Dokumentation und eine breite Plattformverfügbarkeit erfordern.
- Im Unterhaltungsbereich werden Module in Spielen, Digital Signage und interaktiven Systemen eingesetzt, wo Grafikleistung, kompakte Bauweise und schnelle Designaktualisierungszyklen differenzierte Benutzererlebnisse ermöglichen.
- Der Transportbedarf kommt aus den Bereichen Schiene, Flottenmanagement, Mobilität und Fahrzeugsysteme, die einen robusten Betrieb, eine lange Verfügbarkeit und eine zuverlässige Konnektivität unter Vibrations- und Temperaturbelastung erfordern.
- Der Bereich Test und Messung verwendet Module für Instrumentierungsplattformen, die eine wiederholbare Rechenleistung, stabile Ein-/Ausgabe und eine schnellere Entwicklung konfigurierbarer Labor- und Industrieprüfsysteme erfordern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Industrielle Automatisierung |
Hoch |
Edge Control |
Reifen |
|
Medizinisch |
Medium |
Diagnostic Edge |
Skalierung |
|
Unterhaltung |
Niedrig |
Visuelles Rechnen |
Aufkommen |
|
Transport |
Medium |
Robuste Mobilität |
Skalierung |
|
Test und Messung |
Medium |
Modulare Labore |
Reifen |
Marktwachstumstreiber und Wirkungsanalyse für Computer-on-Module-Markt
Modulares Design reduziert das Entwicklungsrisiko eingebetteter Systeme
OEMs entscheiden sich zunehmend für Module, da das Prozessorsubsystem der komplexeste und am schnellsten veraltende Teil eingebetteter Systeme ist. Durch den Kauf eines validierten Moduls und die Entwicklung lediglich der Trägerplatine reduzieren Entwicklungsteams die Komplexität der Schaltpläne, den Aufwand für die Firmware-Inbetriebnahme und das Risiko der thermischen Validierung. Dieser Vorteil ist besonders in Industrie- und Medizintechnikprojekten mit geringen bis mittleren Stückzahlen spürbar, wo die Budgets für Designänderungen begrenzt und die Qualifizierungszeiten lang sind. Zudem verbessert diese Entwicklung die Flexibilität bei der Beschaffung, da Systemhersteller die Leistung derselben Produktarchitektur bei Weiterentwicklungen der Silizium-Roadmap aktualisieren können.
Edge-KI erweitert die Rechenanforderungen in kompakten Systemen
Maschinelles Sehen, vorausschauende Wartung, medizinische Bildgebung und Transportüberwachung erfordern zunehmend Inferenzprozesse direkt am Gerät. Module mit CPUs, GPUs, neuronalen Prozessoren und Hochgeschwindigkeitsspeicher ermöglichen es OEMs, lokale Analysen zu integrieren, ohne die Gesamtgröße der Elektronik zu vergrößern. Dies führt in der Praxis zu geringerer Latenz, reduzierter Cloud-Abhängigkeit und verbessertem Datenschutz für regulierte oder unternehmenskritische Anwendungen. Anbieter, die Hardware mit Board-Support-Paketen, vorvalidierten Betriebssystemen und Sicherheitsupdates kombinieren, verschaffen sich einen Wettbewerbsvorteil, da Kunden nicht nur reine Rechenplatinen, sondern auch sofort einsetzbare Edge-Plattformen benötigen.
Lebenszyklussicherung wird zur Beschaffungspriorität
Industrieprodukte, Medizinprodukte und Transportprodukte bleiben oft sieben bis fünfzehn Jahre im Einsatz, während Prozessoren und Speicherkomponenten deutlich häufiger ausgetauscht werden. Diese Diskrepanz macht die Lebenszyklussicherung zu einem entscheidenden Kaufkriterium. Modulanbieter mit langfristigen Verfügbarkeitszusagen, Versionskontrolle und dokumentiertem Änderungsmanagement helfen OEMs, kostspielige Rezertifizierungen zu vermeiden. Der Markt für Computer-on-Module (COM) profitiert davon, dass Käufer stabile Plattformen dem niedrigsten Anschaffungspreis vorziehen. Einkaufsteams prüfen zunehmend die Roadmaps der Lieferanten, die Produktionsredundanz und die Rückverfolgbarkeit der Komponenten, bevor sie Module für regulierte oder sicherheitsrelevante Programme freigeben.
Markt für Computermodule: Zukunftstrends
Anwendungsfertige Software-Stacks werden zu Alleinstellungsmerkmalen
Die Trends im Markt für Computer-on-Module (COM) werden den Wettbewerb zunehmend von Hardwarekatalogen hin zu einsetzbaren Hardware-Software-Bausteinen verlagern. Zukünftige Kaufentscheidungen werden neben Prozessorspezifikationen auch vorintegrierte Hypervisoren, industrielle Linux-Distributionen, Sicherheitsframeworks und Geräteverwaltungstools berücksichtigen. Dieser Wandel wird besonders relevant sein, wenn OEMs keine spezialisierten Embedded-Software-Teams besitzen oder gemischt-kritische Workloads unterstützen müssen. Anbieter, die Referenz-Stacks zertifizieren und Update-Pfade pflegen, werden die Validierungszyklen ihrer Kunden verkürzen, das Vertrauen in den gesamten Lebenszyklus stärken und lukrativere Design-Wins in den Bereichen Automatisierung, Medizin und Transport erzielen.
Regionalisierte Fertigung verändert die Lieferantenauswahl
Die Lieferkettenstrategie wird zu einem formalen Bewertungskriterium, da Kunden Wert auf Zollstabilität, kürzere Lieferzeiten und geringere geopolitische Risiken legen. Modulhersteller werden voraussichtlich ihre Fertigungspartnerschaften in Nordamerika, Europa und Asien ausbauen, um Kunden eine bedarfsgerechte Abstimmung der Produktion auf die Endmarktanforderungen zu ermöglichen. Dieser Trend wird globale Lieferabhängigkeiten zwar nicht beseitigen, aber das Risiko einer regionalen Abhängigkeit bei qualifizierten Produkten verringern. Anbieter, die in der Lage sind, identische Spezifikationen in allen Werken zu gewährleisten, werden für multinationale OEM-Programme besser aufgestellt sein.
Marktchancen für Computer-on-Module
Medical Edge-Plattformen bieten höherwertige Design-Erfolge.
Medizinproduktehersteller bieten ein großes Potenzial, da Geräteprogramme stabile Rechenplattformen, dokumentierte Qualitätsprozesse und umfassenden Support erfordern. Diagnostische Bildgebung, Patientenüberwachung, chirurgische Assistenzsysteme und mobile Pflegesysteme benötigen zunehmend lokale Analysen, Konnektivität und sichere Softwarewartung. Marktprognosen für Computer-on-Module (COM) zeigen, dass Anbieter durch vorvalidierte medizinische Referenzdesigns, Lebenszyklusdokumentation und Unterstützung im Bereich Wärmetechnik höhere Margen erzielen können. Investitionen sollten vorrangig auf zulassungskonforme Design-Kits, Cybersicherheits-Update-Services und Partnerschaften mit Medizinprodukteintegratoren, die Zertifizierungsprozesse managen, ausgerichtet sein.
Industrielle Modernisierung schafft skalierbare Nachfrage im Ersatzteilmarkt
Fabriken verlängern die Lebensdauer ihrer Maschinen durch die Integration von Bildverarbeitung, vorausschauender Wartung und vernetzten Steuerungsfunktionen. Dadurch entsteht eine Nachfrage nach Modulen, mit denen sich ältere Anlagen modernisieren lassen, ohne dass mechanische Systeme oder komplette Schaltschränke ausgetauscht werden müssen. Anbieter können Maschinenbauer und Systemintegratoren mit Referenzdesigns für Trägerplatinen, robusten thermischen Gehäusen und Migrationspfaden von älteren Standards ansprechen. Die Marktchancen sind attraktiv, da Nachrüstungen regelmäßig anfallen, fragmentiert sind und weniger stark von Investitionszyklen für Neubauprojekte abhängen als der Bau neuer Fabriken.
Aktuelle Entwicklungen
- April 2026: Tria Technologies, ein Unternehmen der Avnet-Gruppe, spezialisiert auf Embedded-Computing-Boards, -Systeme und Mensch-Maschine-Schnittstellen, hat ein neues COM-HPC-Client-Computermodul mit Intel Core Ultra Prozessoren auf den Markt gebracht. Das neue Modul ist das erste von Tria mit Intels neuester Prozessorgeneration und wurde für Edge-KI-Anwendungen in Bereichen wie Automatisierung und Robotik entwickelt, wo hohe Leistung und langfristige Zuverlässigkeit unerlässlich sind.
- August 2025: Advantech freut sich, die Markteinführung zweier neuer kompakter Computer-on-Modules der AOM-Serie bekanntzugeben: das AOM-5521 Smart Mobility Architecture (SMARC) und das AOM-2521 Open Standard Module (OSM). Beide Module nutzen die fortschrittlichen Funktionen der NXP i.MX 95 Prozessorfamilie und verfügen über eine Multi-Domain-Architektur mit bis zu sechs Arm Cortex-A55-Kernen mit Taktraten von bis zu 2,0 GHz sowie eine dedizierte 2-TOPS-NPU, die für Linux-basierte Edge-Anwendungen optimiert ist.
- März 2024: SolidRun, ein führender Innovator im Bereich leistungsstarker System-on-Module (SOM)-Lösungen und Entwickler eingebetteter Systeme, freut sich, die Markteinführung seines ultrakompakten Hailo-15 SOM bekanntzugeben. Ausgestattet mit dem hochmodernen KI-Vision-Prozessor Hailo-15H setzt diese bahnbrechende, sofort einsatzbereite Lösung neue Maßstäbe für KI-Vision-Anwendungen und bietet beispiellose Leistung, Effizienz und Flexibilität.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -