
コンピュータモジュール市場:動向・需要・予測 2034
コンピュータオンモジュール市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:規格別(SMARC、Qseven、ESM、XTX、ETX)、用途別(産業オートメーション、医療、エンターテイメント、輸送、テストおよび計測、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009171
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 27, 2026


2025年の市場規模
18億5000 万米ドル
基準年値
2034年の予測
32億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.34 %
成長率
対象市場
229億3000 万米ドル
(2026年~2034年)
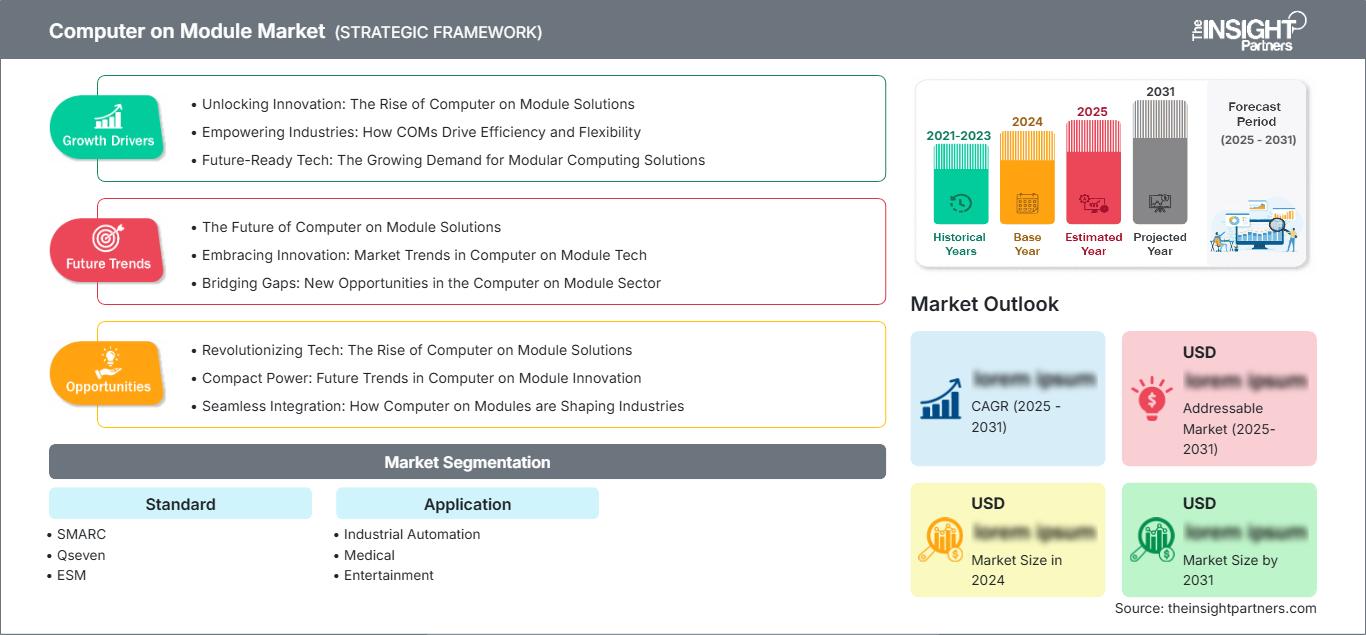
コンピュータ・オン・モジュール市場は、2025年には18億5000万米ドルの規模でしたが、2034年には32億1000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.34%で成長すると見込まれています。市場の成長は、組み込みコンピューティングがカスタムボードからモジュール型プラットフォームへと移行することによって促進されます。モジュール型プラットフォームでは、処理コアの標準化によりリスクが最小限に抑えられ、ライフサイクルの継続性が確保され、OEMはシステム全体を再設計することなくパフォーマンスを向上させることができます。
北米は依然として高付加価値の消費者層を維持しており、コンピュータ・オン・モジュール市場の規模は、2034年までの年平均成長率(CAGR)が5.8%~6.4%と予測されていることから、大きく成長が見込まれます。市場の動向としては、電子機器製造の国内回帰、個別製造工程における自動化、医療機器、防衛関連輸送インフラ、産業試験施設における堅牢なエッジコンピューティングの採用などが挙げられます。
コンピュータオンモジュール市場の評価と洞察
- 北米は2025年には34~37%のシェアを占め、産業用エッジコンピューティング、医療機器、国内製造業の回復力に牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で成長すると予測されている。
- 米国は2025年には北米の78~82%を占め、自動化および防衛電子機器の需要に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.5%で拡大すると予測されている。
- 欧州は2025年には27~30%のシェアを占め、2034年まで年平均成長率(CAGR)5.5~6.1%を記録すると予想され、ドイツ、英国、フランスが機械、鉄道、規制医療システムにおける導入をリードするだろう。
- アジア太平洋地域は2025年には30~33%のシェアを獲得し、中国、日本、韓国、インドに牽引され、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.8%で成長すると予測されている。
- 最大のセグメントアプリケーションは産業オートメーションであり、2025年には市場シェアの39~43%を占め、2026~2034年のCAGRは6.2~6.8%の範囲になると予測されている。
- 高成長分野である医療機器は、2025年には市場シェアの14~17%を占め、2026年から2034年にかけて年平均成長率(CAGR)7.1~7.9%で拡大すると予測されている。
- 詳細に分析された主要企業:ADLINK Technology Inc.、Advantech Co., Ltd.、Avalue Technology Inc.、congatec GmbH、Kontron AG、Avnet Embedded GmbH、PHYTEC Messtechnik GmbH、Radisys Corporation、Variscite Ltd.、Yamaichi Electronics Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
標準化されたモジュールの設計により、コンピュータ・オン・モジュール(COM)市場は、エンジニアリングの利便性から組み込みアーキテクチャへと進化を遂げました。ますます多くのOEMが、プロセッサ、メモリ、ファームウェア、オペレーティングシステムのサポートを、アプリケーション固有のキャリアボードから切り離しています。このような切り離しは、検証サイクルの短縮、調達の柔軟性の向上、プロセッサのアップグレード計画といった利点をもたらします。さらに、モジュールベンダーが関税、物流上の困難、長期ライフサイクルリスクへの露出を最小限に抑えるため、地域レベルでの製造パートナーシップを模索するにつれ、生産パターンも変化しています。
予測期間中、エッジAI、堅牢な医療システム、輸送制御、工場自動化への投資が行われるでしょう。電子機器製造へのインセンティブや産業プログラムのデジタル化により、新たな地域で事業規模が拡大する見込みです。医療安全、鉄道輸送認証、サイバーセキュリティの分野における良好な規制環境は、包括的なサポートパッケージ文書、長期供給、トレーサビリティのある調達元を備えた製品のサプライヤーにとって有利となるでしょう。
モジュール型コンピュータ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 18億5000万米ドル |
| 2034年までの市場規模 | 32億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.34% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
コンピュータオンモジュール市場分析
OEM各社による小型製品における設計サイクル時間の短縮と演算能力密度の向上へのニーズの高まりにより、コンピュータ・オン・モジュール(COM)市場は成長を続けています。産業機器メーカーは、電子プラットフォーム全体の再認証を行うことなく、モジュールを活用することでコントローラ、ビジョンシステム、ゲートウェイをアップグレードできます。医療機器メーカーは、特に製品認証期間が長い場合、プラットフォームの安定性、ソフトウェアサポートドキュメント、そして信頼性の高い熱性能を重視します。
サプライチェーンには、シリコンサプライヤー、モジュールサプライヤー、キャリアボード設計者、受託製造業者、アプリケーションOEMが含まれます。サプライチェーンの動向は、複数地域に製造拠点を持ち、部品表管理を徹底し、プロセッサロードマップを策定しているサプライヤーに有利な方向に傾いています。
コンピュータオンモジュール(COM)市場レポートによると、この市場環境はモジュールベンダーと大手電子機器メーカーの組み込み部門が支配する、非常に競争の激しいものとなっています。ADLINK Technology Inc.、Advantech Co., Ltd.、congatec GmbH、Kontron AGは、様々なプロセッサ、キャリアボード、ソフトウェア対応システムを取り扱っています。Avalue Technology Inc.とVariscite Ltd.は、用途に特化したカスタムモジュールとArmベースのシステムを活用することで優位性を獲得しています。
投資のトレンドは、製造パートナーシップの構築、地域密着型の能力開発、およびアプリケーションレベルのソフトウェアソリューションに重点を置いています。Avnet Embedded GmbH、PHYTEC Messtechnik GmbH、Radisys Corporation、およびYamaichi Electronics Co., Ltd.は、流通、設計サービス、通信グレードのシステム、およびコネクタの信頼性を提供することで付加価値を高めています。戦略的なポジショニングの鍵は、プロセッサの性能だけではなく、ライフサイクル保証にあります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
モジュール型コンピュータ市場:戦略的洞察
地域別分析
北米コンピュータオンモジュール市場
この地域は、2025年にはコンピュータ・オン・モジュール市場の34%~37%のシェアを獲得し、2026年から2034年の期間に年平均成長率(CAGR)5.8%~6.4%を達成すると予測されています。成長を牽引する要因としては、プラントの近代化、プロセス産業におけるエッジ分析、検証済みのコンピューティングプラットフォームを必要とする医療機器などが挙げられます。モジュール調達に関しては、主に米国が牽引していますが、カナダも輸送アプリケーション、エネルギー監視、産業制御アプリケーションに貢献しています。
2025年には、組み込みコンピューティング企業が北米での製造における協業を発表したことで、現地生産または近隣国での製造が可能で、製品ライフサイクルが長く、優れた熱設計を備えたサプライヤーへの選好がさらに強まった。需要の増加は主に、産業用PC、手術プラットフォーム、診断機器、鉄道用電子機器、試験装置などに使用される堅牢なモジュールに見られる。
米国コンピュータオンモジュール市場
2025年には北米地域全体の78~82%を米国が占め、2034年まで年平均成長率(CAGR)5.9~6.5%で拡大すると予測されている。需要は主に自動化機械、医療画像機器、航空宇宙制御関連アプリケーション、電子試験システムから来ている。各国のシステムインテグレーターは、製品の信頼性とセキュリティ要件を満たしつつ、エンジニアリングの負担を軽減するために、モジュール型コンピューティングに注目している。
参加企業には、ADLINK Technology Inc.、Advantech Co., Ltd.、congatec GmbH、Kontron AG、Avnet Embedded GmbH、Radisys Corporationなどがあり、それぞれの地域における販売網やエンジニアリング・製造ネットワークを通じてOEMプログラムをサポートしています。アプリケーションのトレンドとしては、ファンレスエッジコントローラ、AI検査システム、医療ワークステーション、堅牢なトランスポートゲートウェイなどが挙げられ、これらは長期可用性と再現性の高いキャリアボード実装が求められます。
欧州コンピュータオンモジュール市場
欧州は2025年時点で市場シェアの27~30%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.1%で成長すると予測されている。欧州における最大の貢献国はドイツであり、これは機械メーカー、ロボット企業、産業用PCメーカーからのモジュール性、長期的な供給体制、認証、試験に対する需要によるものである。
英国は、防衛電子機器、鉄道制御、医療機器の分野における発展によって牽引されており、これらの分野では少量生産のカスタマイズオプションが重視される。ドイツは、自動化ソリューション、マシンビジョン、インダストリー4.0技術によって牽引されるだろう。フランス、イタリア、スペインは、輸送システム、スマートインフラ、産業機械におけるモジュール型コンピューティングの開発を通じて、性能と認証取得の取り組みのバランスを取りながら市場を牽引していく。
アジア太平洋地域のコンピュータオンモジュール市場
2025年時点で、アジア太平洋地域の市場シェアは30~33%に達し、2034年まで年平均成長率(CAGR)7.0~7.8%で成長し、主要地域になると予測されている。製造業は中国が中心で、日本と韓国はロボット工学と電子部品分野に貢献している一方、インドとオーストラリアは自動化、輸送、鉱業、医療分野からの需要を牽引している。
産業成長政策、電子機器国産化政策、デジタルファクトリー政策により、当該分野への技術浸透が進んでいる。OEM企業は、単一基板の使用からモジュールの使用へとアプローチを変えつつある。プロセッサの交換、熱管理、認証にかかるコストは大幅に増加している。コンピュータ・オン・モジュール市場は、高度に発達した物流、増加する設計サービス、そして組み込みシステムに対する高い需要の恩恵を受けている。
中東・アフリカのコンピュータオンモジュール市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)5.3%~5.9%で成長すると予測されています。この地域を牽引するのはサウジアラビアで、産業の多様化、スマートインフラ、エネルギー自動化がその原動力となっています。アラブ首長国連邦(UAE)は運輸、物流、データインフラのニーズに貢献しており、南アフリカは鉱業、公益事業、産業監視プロジェクトに貢献しています。
この地域のプロジェクトでは、高温や振動に耐えられる堅牢なコンピュータと、遠隔メンテナンス機能が求められています。中東・アフリカ地域全体の需要も、石油・ガスプロジェクト、港湾、鉄道、セキュリティシステムなど、様々なプロジェクトに依存しています。モジュールプロバイダーが、広い動作温度範囲、事前検証済みのオペレーティングシステム、そして現場でのプロジェクトに対応できる現地パートナーを提供することで、成功がもたらされます。
セグメンテーション分析
標準
標準規格セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.6%で成長すると予測されています。コンピュータ・オン・モジュール(COM)市場の範囲は、電力容量、コネクタ戦略、プロセッサロードマップ、キャリアボードの複雑さといった基準によって定義されます。OEMは、熱設計、I/O密度、ライフサイクル予測、将来のプロセッサ移行コストなどを考慮して規格を選択します。
- SMARCは、豊富なカメラ、ディスプレイ、シリアルインターフェースを必要とする小型で低消費電力のシステムに対応しており、IoTゲートウェイ、携帯型医療機器、ファンレスエッジプラットフォームにとって戦略的に重要な技術となっている。
- Qsevenは、プロセッサの最大限のスケーラビリティよりも、適度なI/O、低消費電力、コスト効率の高いキャリア設計が重視される薄型組み込み製品において、依然として重要な存在である。
- ESMは、機械的な信頼性と長寿命が求められる堅牢な組み込みアプリケーションをサポートします。特に、産業環境において安定したインターフェースと簡素化されたメンテナンスが要求される場合に最適です。
- XTXは、既存のキャリア設計の継続性を維持しつつ、産業用制御機器全体にわたって製品の供給範囲を拡大する必要がある、レガシーおよびアップグレード主導型のプログラムに位置づけられています。
- ETXは、再設計コストが高い成熟した設備へのサービス提供を継続しており、保守サイクル、交換プログラム、および管理されたプラットフォーム移行において重要な役割を果たしています。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)6.4~7.0%で成長すると予測されています。産業オートメーションが依然として最大のユースケースであり、医療システムは最も高い成長率を示しています。需要は、エッジ処理、リアルタイム制御、長い認証サイクル、堅牢な設計、およびアプリケーション固有の電子機器を交換することなくコンピューティング性能を刷新する必要性によって形成されています。
- 工場近代化プログラム全体を通して、機械制御装置、ロボット、画像検査システムには、アップグレード可能なコンピューティング能力、確実な性能、および長期にわたるライフサイクルサポートが求められるため、産業オートメーション分野が需要を牽引している。
- 医療分野は戦略的に重要である。なぜなら、診断機器、画像ワークステーション、携帯型医療システムには、コンパクトな処理能力、熱安定性、規制関連文書への対応、そしてプラットフォームの長期可用性が求められるからである。
- エンターテインメント分野では、ゲーム、デジタルサイネージ、インタラクティブシステムなどのモジュールが使用され、グラフィック性能、コンパクトな設置面積、迅速な設計更新サイクルが、差別化されたユーザーエクスペリエンスを支えています。
- 輸送需要は、鉄道、車両輸送、モビリティ、車載システムなどから発生しており、振動や温度変化といったストレス下でも、堅牢な動作、長時間の稼働、そして信頼性の高い接続性が求められる。
- テストおよび計測分野では、再現性の高い演算性能、安定した入出力、および構成可能な実験室および産業用試験システムの迅速な開発を必要とする計測プラットフォーム向けにモジュールを採用しています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
産業オートメーション |
高い |
エッジコントロール |
成熟した |
|
医学 |
中くらい |
診断エッジ |
スケーリング |
|
エンターテインメント |
低い |
ビジュアルコンピューティング |
新興 |
|
交通機関 |
中くらい |
堅牢な機動性 |
スケーリング |
|
試験および測定 |
中くらい |
モジュラーラボ |
成熟した |
コンピュータオンモジュール市場の成長要因と影響分析
モジュール設計により組み込み開発のリスクが軽減される
OEM各社は、組み込み設計においてプロセッササブシステムが最も複雑で陳腐化しやすい部分であることから、モジュールを選択するケースが増えています。検証済みのモジュールを購入し、キャリアボードのみを設計することで、エンジニアリングチームは回路図の複雑さ、ファームウェアの立ち上げ作業、および熱検証のリスクを軽減できます。この効果は、再設計予算が限られ、認証期間が長い、少量から中量生産の産業機器および医療機器プログラムにおいて最も顕著です。また、シリコンロードマップが進展した際に、システムメーカーが同じ製品アーキテクチャ上で性能を向上させることができるため、調達の柔軟性も向上します。
エッジAIがコンパクトシステムにおけるコンピューティング要件を拡大
マシンビジョン、予知保全、医用画像処理、輸送監視といった分野では、デバイスに近い場所での推論処理がますます求められています。CPU、GPU、ニューラルプロセッサ、高速メモリを搭載したモジュールにより、OEMは電子機器全体のフットプリントを拡大することなく、ローカル分析機能を追加できます。これにより、規制対象環境やミッションクリティカルな環境において、レイテンシの低減、クラウド依存度の低減、データプライバシーの向上といったメリットが得られます。ハードウェアとボードサポートパッケージ、事前検証済みのオペレーティングシステム、セキュリティアップデートを組み合わせたサプライヤーは、顧客が単なるコンピューティングボードではなく、展開可能なエッジプラットフォームを必要としているため、優位性を獲得できます。
ライフサイクル保証が調達における優先事項となる
産業機器、医療機器、輸送機器は7年から15年にわたって使用されることが多い一方、プロセッサやメモリ部品の更新頻度ははるかに高い。この不均衡により、ライフサイクル保証が購入の決定的な要素となる。長期供給保証、改訂管理、文書化された変更管理を提供するモジュールベンダーは、OEMが高額な再認証を回避するのに役立つ。購入者が初期費用よりも安定したプラットフォームを優先するようになるにつれ、コンピュータ・オン・モジュール市場は恩恵を受ける。調達チームは、規制対象または安全性が重視されるプログラム向けにモジュールを承認する前に、サプライヤーのロードマップ、製造の冗長性、および部品のトレーサビリティをますます評価するようになっている。
モジュール型コンピュータ市場の将来動向
アプリケーション対応ソフトウェアスタックが差別化要因となる
コンピュータ・オン・モジュール市場のトレンドは、ハードウェアカタログから展開可能なハードウェア・ソフトウェア構成要素へと競争の場をますますシフトさせていくでしょう。今後の購買決定においては、プロセッサ仕様に加え、事前統合されたハイパーバイザ、産業用Linuxディストリビューション、セキュリティフレームワーク、デバイス管理ツールなどが重視されるようになります。この変化は、OEMが高度な組み込みソフトウェアチームを持たない場合や、複数の重要ワークロードを同時にサポートする必要がある場合に特に重要となります。リファレンススタックを認証し、アップデートパスを維持するベンダーは、顧客の検証サイクルを短縮し、ライフサイクル全体の信頼性を向上させ、自動化、医療、輸送などの分野でより価値の高い設計案件を獲得できるでしょう。
地域化された製造業がサプライヤー選定のあり方を変える
顧客が関税耐性、リードタイム短縮、地政学的リスク低減を求めるにつれ、サプライチェーン戦略は正式な評価基準となるでしょう。モジュールメーカーは北米、ヨーロッパ、アジアに製造パートナーシップを拡大し、顧客が最終市場のニーズに合わせて生産を調整できるようにしていくと考えられます。この傾向はグローバルな供給依存を完全に解消するものではありませんが、認定製品における単一地域への依存リスクを軽減するでしょう。複数の工場で同一の仕様を維持できるベンダーは、多国籍OEMプログラムにおいてより有利な立場に立つことができます。
モジュール型コンピュータの市場機会
医療用エッジプラットフォームは、より高い価値の設計採用機会を提供する
医療機器OEMは、安定したコンピューティングプラットフォーム、文書化された品質プロセス、および長期サポートを必要とするデバイスプログラムにとって、大きなビジネスチャンスとなります。診断画像処理、患者モニタリング、手術支援、携帯型医療システムでは、ローカル分析、接続性、および安全なソフトウェア保守がますます求められています。コンピュータオンモジュール市場の予測によると、サプライヤーは、事前検証済みの医療用リファレンスデザイン、ライフサイクルドキュメント、および熱工学サポートを提供することで、高い利益率を獲得できます。投資においては、規制対応設計キット、サイバーセキュリティアップデートサービス、および認証プロセスを管理する医療機器インテグレーターとのパートナーシップを優先すべきです。
産業用改修により、拡張可能なアフターマーケット需要が生まれる
工場では、機械の寿命を延ばすとともに、画像検査、予知保全、コネクテッド制御機能を追加しています。これにより、機械システムや制御盤全体を交換することなく、既存設備をアップグレードできるモジュールに対するアフターマーケットの需要が生まれています。ベンダーは、キャリアボードのリファレンスデザイン、堅牢な熱設計、旧規格からの移行パスなどを提供することで、機械メーカーやシステムインテグレーターをターゲットにすることができます。改修は繰り返し行われ、断片的であり、新規工場建設よりもグリーンフィールドの設備投資サイクルに左右されにくいため、この機会は魅力的です。
最近の動向
- 2026年4月:組み込みコンピューティングボード、システム、ヒューマンマシンインターフェースを専門とするAvnet傘下のTria Technologiesは、Intel Core Ultraプロセッサを搭載した新しいCOM-HPCクライアント・コンピュータオンモジュールを発表しました。この新しいモジュールは、TriaにとってIntelの最新世代プロセッサを搭載した初の製品であり、高性能と長期的な信頼性が不可欠なオートメーションやロボット工学などの分野におけるエッジAIアプリケーション向けに設計されています。
- 2025年8月:アドバンテックは、AOMシリーズの新しいコンパクトなコンピュータ・オン・モジュール2機種、AOM-5521スマートモビリティアーキテクチャ(SMARC)とAOM-2521オープンスタンダードモジュール(OSM)の発売を発表します。両モジュールは、NXP i.MX 95プロセッサファミリーの高度な機能を活用しており、最大6個のArm Cortex-A55コアを最大2.0GHzの速度で動作させるマルチドメインアーキテクチャと、Linuxベースのエッジアプリケーション向けに最適化された専用の2TOPS NPUを搭載しています。
- 2024年3月:高性能システムオンモジュール(SOM)ソリューションのリーディングイノベーターであり、組み込みシステムの開発企業でもあるSolidRunは、超小型SOM「Hailo-15」のリリースを発表しました。最先端のHailo-15H AIビジョンプロセッサを活用したこの画期的なソリューションは、すぐに導入可能で、AIビジョンアプリケーションに新たな基準を打ち立て、比類のないパフォーマンス、効率性、柔軟性を提供します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -