
Mercado de ordenadores en módulo: tamaño, tendencias y previsiones 2034
Tamaño del mercado de módulos informáticos y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por estándar (SMARC, Qseven, ESM, XTX, ETX); aplicación (automatización industrial, medicina, entretenimiento, transporte, pruebas y mediciones, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009171
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 27, 2026


Tamaño del mercado en 2025
1.850 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.210 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,34 %
Índice de crecimiento
Mercado potencial
22.930 millones de dólares estadounidenses
(2026-2034)
El mercado de módulos informáticos alcanzó un valor de 1.850 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 3.210 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,34% entre 2026 y 2034. El crecimiento del mercado estará impulsado por la transición de la informática integrada desde placas personalizadas a plataformas modulares, donde la estandarización de los núcleos de procesamiento minimiza los riesgos, garantiza la continuidad del ciclo de vida y permite a los fabricantes de equipos originales (OEM) mejorar el rendimiento sin rediseñar sistemas completos.
América del Norte aún conserva una base de consumidores de alto valor, y el tamaño del mercado de módulos informáticos está impulsado por el rango de CAGR previsto del 5,8 % al 6,4 % para 2034. La dinámica del mercado incluye la relocalización de la fabricación de productos electrónicos, la automatización en las operaciones de fabricación discreta y la adopción de computación perimetral robusta en dispositivos médicos, infraestructura de transporte para fines relacionados con la defensa e instalaciones de pruebas industriales.
Análisis y perspectivas del mercado de ordenadores en módulos
- América del Norte representó entre el 34 % y el 37 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,8 % y el 6,4 % durante el período 2026-2034, impulsada por la computación perimetral industrial, los dispositivos médicos y la resiliencia de la fabricación nacional.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,5 % durante el período 2026-2034, impulsada por la demanda de automatización y electrónica de defensa.
- Europa representó entre el 27 % y el 30 % de la cuota de mercado en 2025 y debería registrar una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,1 % hasta 2034, con Alemania, el Reino Unido y Francia a la cabeza en la adopción en maquinaria, ferrocarriles y sistemas médicos regulados.
- La región de Asia-Pacífico acaparó entre el 30 % y el 33 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 7,8 % durante el período 2026-2034, liderada por China, Japón, Corea del Sur e India.
- El segmento de mayor crecimiento fue el de Automatización Industrial, con una cuota de mercado del 39-43% en 2025 y un rango de CAGR del 6,2-6,8% durante el período 2026-2034.
- El segmento médico de alto crecimiento representó entre el 14 % y el 17 % de la cuota de mercado en 2025 y se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 7,9 % durante el período 2026-2034.
- Empresas clave analizadas en detalle : ADLINK Technology Inc., Advantech Co., Ltd., Avalue Technology Inc., congatec GmbH, Kontron AG, Avnet Embedded GmbH, PHYTEC Messtechnik GmbH, Radisys Corporation, Variscite Ltd., Yamaichi Electronics Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El diseño de módulos estandarizados ha transformado el mercado de módulos informáticos, pasando de la conveniencia para la ingeniería a la arquitectura integrada. Cada vez más fabricantes de equipos originales (OEM) están separando el procesador, la memoria, el firmware y el soporte del sistema operativo de las placas base específicas para cada aplicación. Esta separación ofrece ventajas como ciclos de validación más cortos, mayor flexibilidad en la adquisición y planificación de actualizaciones del procesador. Además, los patrones de producción están cambiando, ya que los proveedores de módulos buscan alianzas de fabricación a nivel regional para minimizar la exposición a aranceles, dificultades logísticas y riesgos asociados a un ciclo de vida prolongado.
Durante el período de pronóstico, se invertirá en IA de borde, sistemas médicos robustos, control de transporte y automatización industrial. Se impulsará la expansión a nuevas regiones gracias a los incentivos para la fabricación de productos electrónicos y la digitalización de los programas del sector. Un entorno regulatorio favorable en materia de seguridad médica, certificación del transporte ferroviario y ciberseguridad beneficiará a los proveedores de productos con documentación de soporte integral, amplia disponibilidad y trazabilidad de origen.
Alcance del informe de mercado de computadoras en módulos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.850 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.210 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,34% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de computadoras en módulos
El mercado de módulos informáticos crece debido a la necesidad de reducir los tiempos de ciclo de diseño y aumentar la densidad de potencia de procesamiento en productos de formato compacto por parte de los fabricantes de equipos originales (OEM). Los fabricantes de equipos industriales utilizan módulos para actualizar sus controladores, sistemas de visión y pasarelas sin necesidad de recertificar toda la plataforma electrónica. Las empresas de dispositivos médicos priorizan la estabilidad de las plataformas, la documentación de soporte de software y un rendimiento térmico fiable, especialmente cuando el proceso de certificación del producto es muy prolongado.
La cadena de suministro involucra a proveedores de silicio, proveedores de módulos, diseñadores de placas base, fabricantes por contrato y fabricantes de equipos originales (OEM) de aplicaciones. Las tendencias de suministro se inclinan a favor de aquellos proveedores que cuentan con instalaciones de fabricación en múltiples regiones, un control exhaustivo de la lista de materiales y una hoja de ruta de procesadores.
El informe de mercado de módulos informáticos integrados (COM) sugiere un entorno altamente competitivo, dominado por proveedores de módulos y divisiones de sistemas embebidos de grandes conglomerados electrónicos. ADLINK Technology Inc., Advantech Co., Ltd., congatec GmbH y Kontron AG operan con una amplia gama de procesadores, placas base y sistemas con software integrado. Avalue Technology Inc. y Variscite Ltd. obtienen una ventaja competitiva al utilizar módulos personalizados para aplicaciones específicas y sistemas basados en Arm.
La tendencia en inversiones se centra cada vez más en el desarrollo de alianzas de fabricación, capacidades locales y soluciones de software a nivel de aplicación. Avnet Embedded GmbH, PHYTEC Messtechnik GmbH, Radisys Corporation y Yamaichi Electronics Co., Ltd. aportan valor mediante la distribución, servicios de diseño, sistemas de telecomunicaciones y la fiabilidad de los conectores. La clave del posicionamiento estratégico reside en la garantía del ciclo de vida, más que en el rendimiento del procesador por sí solo.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
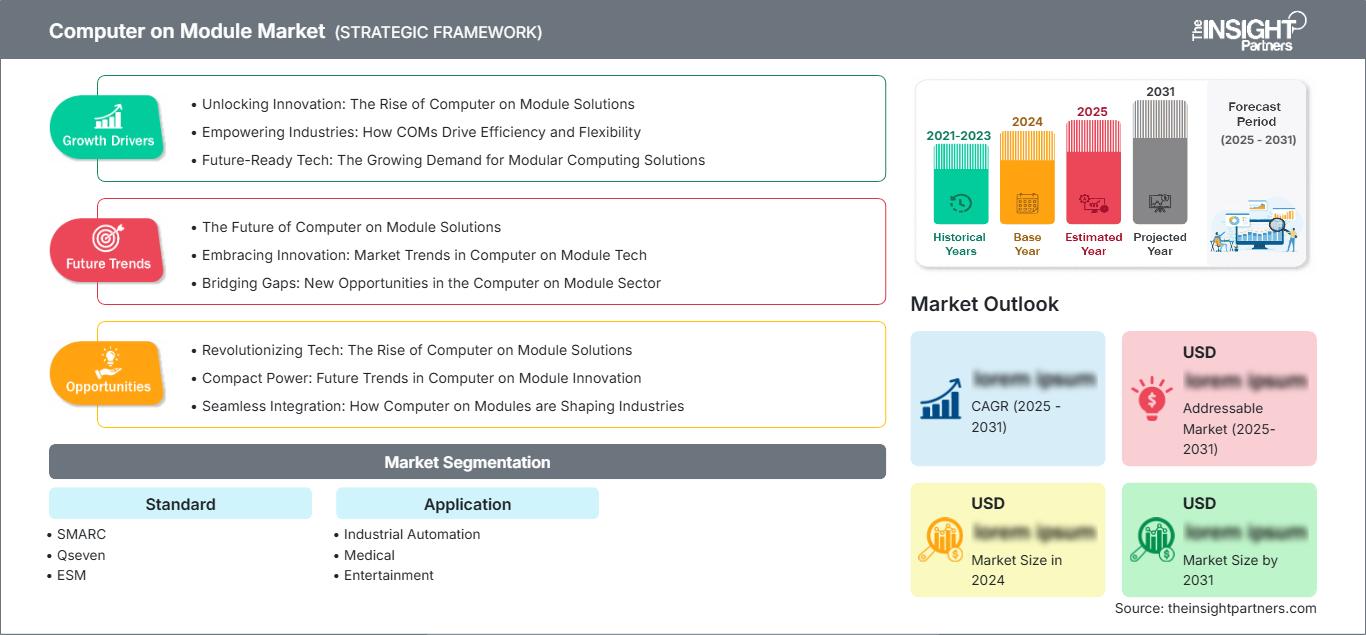
Mercado de ordenadores en módulo: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de computadoras en módulos
Se prevé que la región acapare entre el 34 % y el 37 % de la cuota de mercado de módulos informáticos en 2025 y alcance una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,4 % entre 2026 y 2034. Entre los factores que impulsan este crecimiento se incluyen la necesidad de modernización de las plantas, el análisis de datos en el entorno de las industrias de procesos y los dispositivos médicos que requieren plataformas informáticas validadas. En cuanto a la adquisición de módulos, el mercado está impulsado principalmente por Estados Unidos, si bien Canadá también contribuye a las aplicaciones de transporte, monitorización energética y control industrial.
La preferencia por proveedores que ofrecen fabricación local o en países cercanos, planes de ciclo de vida de producto a largo plazo y un diseño térmico eficaz se acentuó en 2025 con el anuncio de empresas de informática integrada sobre la colaboración en la fabricación en Norteamérica. El crecimiento de la demanda se centra principalmente en módulos reforzados utilizados en ordenadores industriales, plataformas quirúrgicas, equipos de diagnóstico, electrónica ferroviaria y equipos de prueba.
Mercado estadounidense de módulos informáticos
En 2025, Estados Unidos representaba entre el 78 % y el 82 % de la región norteamericana, y se prevé que su crecimiento anual compuesto (CAGR) sea del 5,9 % al 6,5 % hasta 2034. La demanda proviene principalmente de maquinaria de automatización, equipos de diagnóstico por imagen, aplicaciones adyacentes de control aeroespacial y sistemas de prueba electrónicos. Los integradores de sistemas locales están recurriendo a la computación modular para simplificar el trabajo de ingeniería, al tiempo que satisfacen las necesidades de fiabilidad y seguridad de los productos.
Entre las empresas presentes se encuentran ADLINK Technology Inc., Advantech Co., Ltd., congatec GmbH, Kontron AG, Avnet Embedded GmbH y Radisys Corporation, que brindan soporte a programas OEM a través de sus redes locales de ventas, ingeniería y fabricación. Las tendencias de aplicación incluyen controladores de borde sin ventilador, sistemas de inspección por IA, estaciones de trabajo médicas y pasarelas de transporte robustas que requieren alta disponibilidad e implementación repetible de placas base.
Mercado europeo de módulos informáticos
Europa representó entre el 27 % y el 30 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 % entre 2026 y 2034. El principal contribuyente en Europa será Alemania, debido a la demanda de modularidad, disponibilidad a largo plazo, certificación y pruebas por parte de fabricantes de maquinaria, empresas de robótica y fabricantes de PC industriales.
El Reino Unido se ve impulsado por los avances en electrónica de defensa, control ferroviario y dispositivos médicos, que favorecen las opciones de personalización de bajo volumen. Alemania se verá impulsada por las soluciones de automatización, la visión artificial y la tecnología de la Industria 4.0. Francia, Italia y España impulsarán el mercado mediante el desarrollo de sistemas de transporte, infraestructuras inteligentes y maquinaria industrial a través de la computación modular para equilibrar el rendimiento y los esfuerzos de cualificación.
Mercado de computadoras en módulos en la región Asia-Pacífico
En 2025, la región de Asia-Pacífico (APAC) representaba entre el 30 % y el 33 %, porcentaje que se prevé que aumente a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,8 % hasta 2034, convirtiéndose así en la región líder. China domina el sector manufacturero, mientras que Japón y Corea del Sur contribuyen con la robótica y los componentes electrónicos. Por su parte, India y Australia generan demanda en los sectores de automatización, transporte, minería y aplicaciones médicas.
Las políticas de crecimiento industrial, localización de la electrónica y fábrica digital impulsan la penetración de la tecnología en la región. Los fabricantes de equipos originales (OEM) están pasando de utilizar placas base únicas a módulos. Los costos de intercambio de procesadores, gestión térmica y certificación han aumentado significativamente. El mercado de módulos informáticos integrados (COM) se beneficia de una logística bien desarrollada, servicios de diseño en constante crecimiento y una alta demanda de sistemas embebidos.
Mercado de computadoras en módulos de Oriente Medio y África
Se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,9 % entre 2026 y 2034. Arabia Saudita es el país líder en la región, impulsada por la diversificación industrial, la infraestructura inteligente y la automatización energética. Los Emiratos Árabes Unidos también contribuyen con infraestructuras de transporte, logística y datos, mientras que Sudáfrica aporta a los sectores de minería, servicios públicos y proyectos de monitoreo industrial.
Los proyectos en la región requieren computadoras robustas que soporten altas temperaturas y vibraciones, además de capacidad de mantenimiento remoto. El resto de la demanda en Oriente Medio y África también depende de proyectos, incluyendo proyectos de petróleo y gas, puertos, ferrocarriles y sistemas de seguridad. El éxito radica en que los proveedores de módulos ofrezcan rangos de temperatura ampliados, sistemas operativos prevalidados y socios de integración disponibles localmente para proyectos en campo.
Análisis de segmentación
Estándar
Se prevé que el segmento Estándar crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,6 % durante el período 2026-2034. El alcance del mercado de módulos informáticos (OCM) en todos los estándares se define por el consumo energético, la estrategia de conectores, la hoja de ruta del procesador y la complejidad de la placa base. Los fabricantes de equipos originales (OEM) seleccionan los estándares en función del diseño térmico, la densidad de E/S, la visibilidad del ciclo de vida y el coste de la futura migración del procesador.
- SMARC se utiliza en sistemas compactos de bajo consumo que requieren interfaces de cámara, pantalla y seriales avanzadas, lo que la convierte en una solución estratégicamente importante para pasarelas IoT, dispositivos médicos portátiles y plataformas de borde sin ventilador.
- Qseven sigue siendo relevante para productos integrados compactos donde la E/S moderada, el bajo consumo de energía y los diseños de portadora rentables son más importantes que la máxima escalabilidad del procesador.
- ESM es compatible con aplicaciones integradas robustas que requieren fiabilidad mecánica y una larga vida útil, especialmente en entornos industriales que exigen interfaces estables y un mantenimiento simplificado.
- XTX se posiciona en programas heredados y orientados a la actualización que necesitan continuidad para los diseños de portadores existentes, al tiempo que amplía la disponibilidad del producto en equipos de control industrial.
- ETX continúa prestando servicio a instalaciones consolidadas donde los costes de rediseño son elevados, lo que la hace importante para los ciclos de mantenimiento, los programas de sustitución y la migración controlada de plataformas.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,0 % durante el período 2026-2034. La automatización industrial sigue siendo el principal caso de uso, mientras que los sistemas médicos muestran el mayor dinamismo de crecimiento. La demanda está determinada por el procesamiento en el borde, el control en tiempo real, los largos ciclos de certificación, el diseño robusto y la necesidad de actualizar el rendimiento informático sin reemplazar la electrónica específica de la aplicación.
- La automatización industrial lidera la demanda, ya que los controladores de máquinas, la robótica y los sistemas de inspección visual requieren computación actualizable, rendimiento determinista y soporte durante todo el ciclo de vida en los programas de modernización de fábricas.
- El sector médico es estratégicamente importante porque los instrumentos de diagnóstico, las estaciones de trabajo de imagen y los sistemas de atención portátiles requieren un procesamiento compacto, estabilidad térmica, documentación reglamentaria y una amplia disponibilidad de la plataforma.
- El sector del entretenimiento utiliza módulos en juegos, señalización digital y sistemas interactivos donde el rendimiento gráfico, el tamaño compacto y los ciclos de actualización de diseño rápidos permiten ofrecer experiencias de usuario diferenciadas.
- La demanda de transporte proviene de los sistemas ferroviarios, de flotas, de movilidad y de vehículos, que requieren un funcionamiento robusto, una larga disponibilidad y una conectividad fiable bajo condiciones de vibración y estrés térmico.
- La división de Pruebas y Medición adopta módulos para plataformas de instrumentación que requieren un rendimiento de cálculo repetible, E/S estable y un desarrollo más rápido de sistemas de prueba configurables para laboratorios e industria.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Automatización industrial |
Alto |
Control de bordes |
Maduro |
|
Médico |
Medio |
Diagnóstico Edge |
Escalada |
|
Entretenimiento |
Bajo |
Computación visual |
Emergente |
|
Transporte |
Medio |
Movilidad robusta |
Escalada |
|
Pruebas y mediciones |
Medio |
Laboratorios modulares |
Maduro |
Factores de crecimiento del mercado de computadoras en módulos y análisis de su impacto
El diseño modular reduce el riesgo de desarrollo integrado.
Los fabricantes de equipos originales (OEM) optan cada vez más por módulos, ya que el subsistema del procesador es la parte más compleja y propensa a la obsolescencia en el diseño de sistemas embebidos. Al adquirir un módulo validado y diseñar únicamente la placa base, los equipos de ingeniería reducen la complejidad del esquema, el esfuerzo de puesta en marcha del firmware y el riesgo de validación térmica. El impacto es mayor en programas industriales y médicos de bajo a medio volumen, donde los presupuestos para rediseños son limitados y los plazos de cualificación son prolongados. Este factor también mejora la flexibilidad de adquisición, ya que los fabricantes de sistemas pueden actualizar el rendimiento de la misma arquitectura de producto a medida que avanzan las hojas de ruta de los semiconductores.
La IA en el borde amplía los requisitos de computación en sistemas compactos.
La visión artificial, el mantenimiento predictivo, las imágenes médicas y la monitorización del transporte requieren cada vez más inferencias más cercanas al dispositivo. Los módulos con CPU, GPU, procesadores neuronales y memoria de alta velocidad permiten a los fabricantes de equipos originales (OEM) añadir análisis locales sin aumentar la superficie total de los componentes electrónicos. El impacto real se traduce en menor latencia, menor dependencia de la nube y mayor privacidad de los datos para implementaciones reguladas o de misión crítica. Los proveedores que combinan hardware con paquetes de soporte de placa, sistemas operativos prevalidados y actualizaciones de seguridad obtienen una ventaja, ya que los clientes necesitan plataformas de borde implementables, no solo placas de computación básicas.
La garantía del ciclo de vida se convierte en una prioridad de adquisiciones.
Los productos industriales, médicos y de transporte suelen permanecer en servicio entre siete y quince años, mientras que los procesadores y los componentes de memoria se renuevan con mucha mayor frecuencia. Esta discrepancia convierte la garantía del ciclo de vida en un factor decisivo a la hora de comprar. Los proveedores de módulos con compromisos de disponibilidad a largo plazo, control de revisiones y gestión de cambios documentada ayudan a los fabricantes de equipos originales a evitar costosas recertificaciones. El mercado de módulos informáticos se beneficia, ya que los compradores priorizan las plataformas estables sobre el precio inicial más bajo. Los equipos de compras evalúan cada vez más las hojas de ruta de los proveedores, la redundancia de fabricación y la trazabilidad de los componentes antes de aprobar los módulos para programas regulados o de alta seguridad.
Tendencias futuras del mercado de ordenadores en módulo
Las pilas de software listas para su aplicación se convierten en elementos diferenciadores.
Las tendencias del mercado de módulos informáticos (OCM) desplazarán cada vez más la competencia de los catálogos de hardware a los bloques de construcción de hardware y software implementables. Las futuras decisiones de compra tendrán en cuenta los hipervisores preintegrados, las distribuciones industriales de Linux, los marcos de seguridad y las herramientas de gestión de dispositivos, además de las especificaciones del procesador. Esta transición será especialmente importante cuando los fabricantes de equipos originales (OEM) carezcan de equipos especializados en software embebido o deban dar soporte a cargas de trabajo de criticidad mixta. Los proveedores que certifiquen pilas de referencia y mantengan rutas de actualización acortarán los ciclos de validación del cliente, mejorarán la confianza en el ciclo de vida y lograrán diseños de mayor valor en aplicaciones de automatización, médicas y de transporte.
La fabricación regionalizada transforma la selección de proveedores.
La estrategia de la cadena de suministro se convertirá en un criterio de evaluación formal, ya que los clientes buscan resiliencia ante los aranceles, plazos de entrega más cortos y menor exposición geopolítica. Es probable que los fabricantes de módulos amplíen sus alianzas de fabricación en Norteamérica, Europa y Asia, lo que permitirá a los clientes alinear la producción con las necesidades del mercado final. Esta tendencia no eliminará la dependencia de la cadena de suministro global, pero reducirá el riesgo de depender de una sola región para los productos que cumplan con los requisitos. Los proveedores que logren mantener especificaciones idénticas en todas sus plantas estarán mejor posicionados para los programas OEM multinacionales.
Oportunidades de mercado para computadoras en módulos
Las plataformas Medical Edge ofrecen ventajas de diseño de mayor valor.
Los fabricantes de equipos médicos (OEM) representan una gran oportunidad, ya que los programas de dispositivos requieren plataformas informáticas estables, procesos de calidad documentados y soporte extendido. Los sistemas de diagnóstico por imagen, monitorización de pacientes, asistencia quirúrgica y atención médica portátil necesitan cada vez más análisis locales, conectividad y mantenimiento seguro del software. Las previsiones del mercado de módulos informáticos (CDM) indican que los proveedores pueden obtener márgenes superiores ofreciendo diseños de referencia médica prevalidados, documentación del ciclo de vida y soporte de ingeniería térmica. La inversión debe priorizar los kits de diseño listos para la normativa, los servicios de actualización de ciberseguridad y las alianzas con integradores de dispositivos médicos que gestionan los procesos de certificación.
La modernización industrial crea una demanda escalable en el mercado de repuestos.
Las fábricas están prolongando la vida útil de su maquinaria al tiempo que incorporan inspección visual, mantenimiento predictivo y funciones de control conectado. Esto genera una demanda en el mercado de repuestos para módulos que permitan actualizar equipos antiguos sin necesidad de reemplazar sistemas mecánicos ni armarios de control completos. Los proveedores pueden dirigirse a fabricantes de maquinaria e integradores de sistemas con diseños de referencia de placas base, envolventes térmicas robustas y rutas de migración desde estándares anteriores. La oportunidad resulta atractiva porque las modernizaciones son recurrentes, fragmentadas y están menos ligadas a los ciclos de inversión en proyectos nuevos que la construcción de fábricas nuevas.
Novedades recientes
- Abril de 2026: Tria Technologies, una empresa de Avnet especializada en placas, sistemas e interfaces hombre-máquina para computación integrada, ha lanzado un nuevo módulo informático COM-HPC Client con procesadores Intel Core Ultra. Este nuevo módulo es el primero de Tria en incorporar la última generación de procesadores Intel y está diseñado para aplicaciones de IA en el borde de la red en sectores como la automatización y la robótica, donde el alto rendimiento y la fiabilidad a largo plazo son esenciales.
- Agosto de 2025: Advantech se complace en anunciar el lanzamiento de dos nuevos módulos informáticos compactos de la serie AOM: el AOM-5521 Smart Mobility Architecture (SMARC) y el AOM-2521 Open Standard Module (OSM). Ambos módulos aprovechan las capacidades avanzadas de la familia de procesadores NXP i.MX 95, que cuenta con una arquitectura multidominio con hasta 6 núcleos Arm Cortex-A55 que funcionan a velocidades de hasta 2,0 GHz, junto con una NPU dedicada de 2 TOPS optimizada para aplicaciones Edge basadas en Linux.
- Marzo de 2024: SolidRun, empresa líder en innovación de soluciones System on Module (SOM) de alto rendimiento y desarrolladora de sistemas embebidos, se enorgullece en anunciar el lanzamiento de su módulo SOM ultracompacto Hailo-15. Gracias al procesador de visión artificial de vanguardia Hailo-15H, esta innovadora solución lista para su implementación establece un nuevo estándar en aplicaciones de visión artificial, ofreciendo un rendimiento, una eficiencia y una flexibilidad sin precedentes.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -