
Markt für Beton Block und Brick Fertigung: Größe & Prognose 2034
Marktgröße und Prognosen für die Herstellung von Betonsteinen und Ziegeln (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Produkt (Betonstein, Ziegel, Porenbetonstein); Anwendung (Wohnungsbau, Gewerbebau) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016027
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
2,32 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,88 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,87 %
Wachstumsrate
Adressierbarer Markt
28,07 Mrd. US-Dollar
(2026–2034)
Der Markt für die Herstellung von Betonsteinen und Ziegeln wurde 2025 auf 2,32 Milliarden US-Dollar geschätzt und soll bis 2034 auf 3,88 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 5,87 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum wird durch die anhaltende Entwicklung im Wohnungsbau, den Gewerbebau, den Infrastrukturbedarf und die Ablösung konventioneller Mauerwerksprodukte durch standardisierte, werkseitig hergestellte Systeme gestützt, die eine verbesserte Maßgenauigkeit, Montageeffizienz, Haltbarkeit und Wärmedämmung bieten.
Nordamerika bietet aufgrund von Sanierungsmaßnahmen, Wohnungsbau, Gewerbeentwicklung und der anhaltenden Beliebtheit langlebiger Mauerwerksfassaden ein hohes Potenzial. Die Marktgröße für die Herstellung von Betonsteinen und Ziegeln wird zudem von der regionalen Produktionskapazität, den Transportkosten und der zunehmenden Nachfrage nach Produkten mit Recyclinganteil, verbesserten Wärmedämmeigenschaften, Umweltzertifizierungen und dokumentierter Lebenszyklusleistung beeinflusst.
Marktanalyse und Einblicke zur Herstellung von Betonsteinen und Ziegeln
- Nordamerika: Nordamerika hatte 2025 einen Marktanteil von 25–29 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,0 % wachsen, unterstützt durch Wohnungsbau, Gewerbeprojekte, Renovierungen und etablierte Lieferketten für Mauerwerk.
- USA: Die USA machten im Jahr 2025 70–74 % der nordamerikanischen Nachfrage aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,5–6,1 % wachsen, unterstützt durch den Wohnungsbau und den Bau von Nichtwohngebäuden.
- Europa: Europa machte im Jahr 2025 einen Anteil von 27–31 % aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 4,9–5,5 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien von Renovierungs- und Energieeffizienzauflagen profitieren.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 31–35 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 6,6–7,2 % wachsen. China, Indien, Japan, Südkorea und Australien sind die Haupttreiber der Nachfrage nach Baumaterialien.
- Größtes Segment: Betonsteine hatten 2025 einen Marktanteil von 46–50 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,3 % wachsen, was die breite Anwendung im Bauwesen und Mauerwerk widerspiegelt.
- Wachstumsstarkes Segment: AAC-Blöcke hielten im Jahr 2025 einen Marktanteil von 12–16 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % wachsen, was auf die Anforderungen an Leichtbauweise und Wärmeeffizienz zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Acme Brick Company, Boral Limited, Brickworks Limited, CEMEX SAB de CV, General Shale, Inc., Lignacite Ltd, Midland Concrete Products, Midwest Block and Brick, Wienerberger AG und Xella Group.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Bei Prozessen wie dem Dosieren, Formen, Schneiden, Aushärten, Brennen, der Qualitätskontrolle und der Materialoptimierung ist ein zunehmender Trend zur Chargenautomatisierung zu beobachten. In der Betonsteinherstellung besteht ein wachsender Bedarf an mechanisierter Fertigung, um Konsistenz und Effizienz zu steigern, während bei der Porenbetonherstellung Prozesse wie Belüftung, Schneiden und Autoklavieren von Bedeutung sind. Auch die Ziegelherstellung wird komplexer, um Herausforderungen in Bezug auf Energieverbrauch, Konsistenz, Flexibilität und Umweltverträglichkeit zu bewältigen.
Die nächste Entwicklungsphase des Marktanteils im Bereich der Betonstein- und Ziegelherstellung wird voraussichtlich energieeffiziente Fertigung, Kreislaufwirtschaft, Leichtbauwandsysteme, digitale Prozessüberwachung und umweltdokumentierte Produkte in den Vordergrund stellen. Hersteller erweitern zudem ihr Portfolio über konventionelles Mauerwerk hinaus, um die Nachfrage nach Sanierung, Fassadenbau, Dämmung, Pflasterung und Wandsystemen zu decken. Regionale Kapazitätserweiterungen und Übernahmen dürften weiterhin von Bedeutung sein, da Transportkosten die Wirtschaftlichkeit sperriger Mauerwerksprodukte erheblich beeinflussen können. Dies fördert die Produktion in der Nähe wichtiger Baumärkte.
Berichtsumfang zum Markt für Betonblock- und Ziegelherstellung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,32 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,88 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,87 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für die Herstellung von Betonblöcken und Ziegeln
Die Nachfrage nach Betonsteinprodukten ist eng mit Wohnungsbauprojekten, Gewerbeflächen, institutionellen Bauvorhaben, Industrieanlagen und Sanierungen verknüpft. Das Wachstum des Marktes für die Herstellung von Betonsteinen und Ziegeln wird daher sowohl von Bauzyklen als auch von Materialsubstitutionen beeinflusst. Die Wertschöpfungskette umfasst Zement, Zuschlagstoffe, Sand, Ton, Kalk, Gips, Pigmente und Zusatzstoffe, gefolgt von Mischen, Formen, Aushärten oder Brennen, Oberflächenbearbeitung, Verpackung, Vertrieb und Montage. Lokale Produktion ist entscheidend, da die Produkte schwer und der Transport über weite Strecken relativ kostspielig ist.
Die Lieferdynamik verschiedener Materialien unterscheidet sich. Für Betonsteine ist die gute Verfügbarkeit von Zuschlagstoffen und gut ausgestatteten Steinmetzbetrieben in der Nähe der Baustellen unerlässlich. Gebrannte Ziegel hingegen erfordern die Verfügbarkeit geeigneter Tone sowie den nötigen Energieverbrauch für den Brennofenbetrieb. Porenbeton benötigt spezielle Maschinen und Autoklaven für die Herstellung, bietet aber leichtere Produkte für moderne Wandsysteme. Hersteller verfolgen zunehmend einen Ansatz, der Baunormen, klimatische Bedingungen, Rohstoffverfügbarkeit und Kundenwünsche bei der Gestaltung ihres Produktsortiments berücksichtigt.
Der Wettbewerb im Markt für Betonstein- und Ziegelherstellung bleibt intensiv, da regionale Hersteller neben multinationalen Baustoffkonzernen konkurrieren. Acme Brick Company und General Shale, Inc. sind in der nordamerikanischen Mauerwerksindustrie stark positioniert, während Boral Limited und Brickworks Limited über umfangreiche Produktionskapazitäten für Baustoffe in Australien und Nordamerika verfügen. CEMEX SAB de CV ist im Bereich Betonprodukte innerhalb eines breiteren Portfolios an Baustoffen tätig, während Wienerberger AG und die Xella Group über beträchtliche Expertise im Bereich Mauerwerk und Wandsysteme in Europa und international verfügen.
Strategische Positionierung hängt zunehmend von Fertigungseffizienz, geografischer Reichweite, Differenzierung und Nachhaltigkeit ab. Die Wienerberger AG verfügt über mehr als 200 Produktionsstätten in 28 Ländern und investierte 2025 rund 23 Millionen Euro in Forschung und Entwicklung – ein deutliches Zeichen für die hohen Technologieinvestitionen in der gesamten Baustoffindustrie. Die Xella Group arbeitet an der Verbesserung der Kreislaufwirtschaft von Porenbeton, während Brickworks Limited kontinuierlich innovative Mauerwerksprodukte mit Recyclingmaterialien entwickelt und Nachhaltigkeitsberichte erstellt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
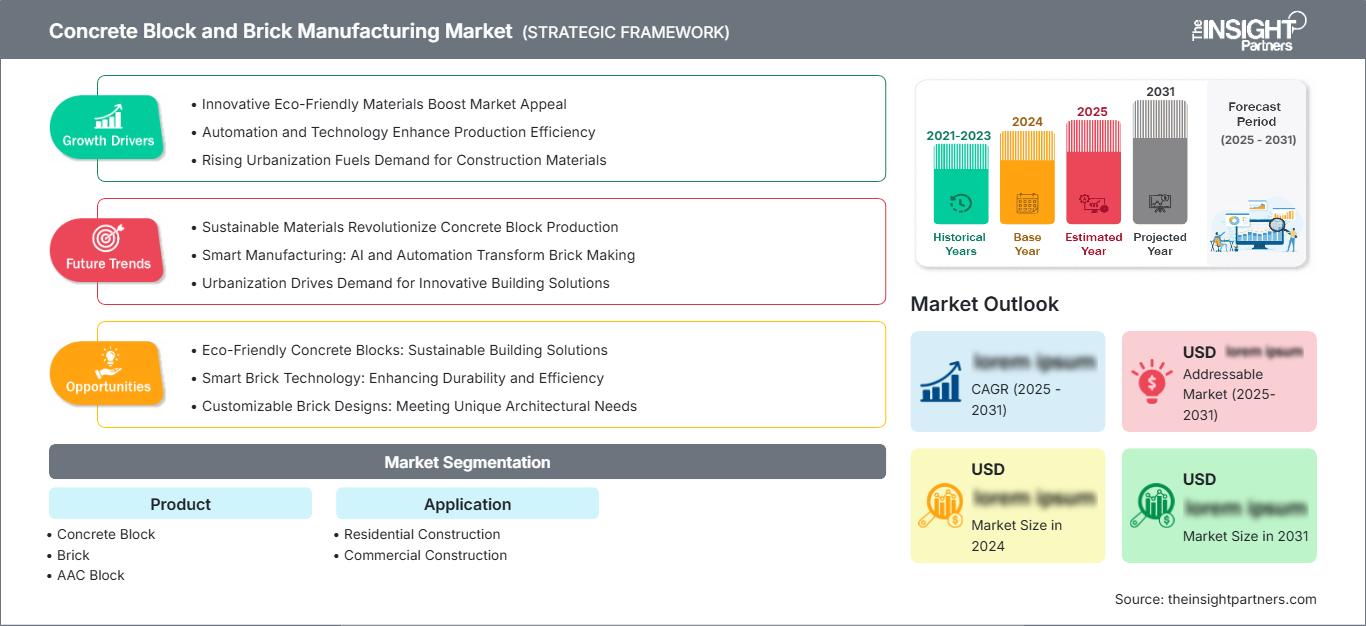
Markt für Betonblock- und Ziegelherstellung: Strategische Einblicke
Regionale Einblicke
Markt für Betonblock- und Ziegelherstellung in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 25–29 % und wird laut Prognosen zum Markt für Betonstein- und Ziegelherstellung bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,0 % wachsen . Die USA dominieren den regionalen Verbrauch, während Kanada durch den Wohnungsbau, den Bau von institutionellen und gewerblichen Gebäuden sowie den Infrastrukturbau seinen Beitrag leistet. Die Nachfrage wird durch den Wohnraumbedarf, die Sanierung alternder Gebäude, die gewerbliche Stadtentwicklung und die anhaltende Verwendung von Mauerwerk für langlebige Gebäudehüllen gestützt. Regionale Hersteller profitieren von lokalen Produktionsstätten, da Transportentfernungen die Kosten der gelieferten Produkte erheblich beeinflussen können.
Betonsteine spielen weiterhin eine wichtige Rolle in Anwendungen im Bereich Tragwerksplanung, Fundamentbau, Trennwände und Gewerbebau, während Ziegelsteine nach wie vor in Fassaden und Architektur eingesetzt werden. Die Produktdifferenzierung basiert heute vor allem auf ästhetischen, thermischen und langlebigen Eigenschaften sowie auf Recyclingfähigkeit und einfacher Montage. Wie das Beispiel der nordamerikanischen Niederlassung von Brickworks Limited zeigt, ist die regionale Präsenz entscheidend. Das Unternehmen gab an, dass die Bundesstaaten des Mittleren Westens, Nordostens und Mittelatlantiks in den sechs Monaten bis Dezember 2024 rund 90 % seines Umsatzes in den USA ausmachten.
US-Markt für die Herstellung von Betonblöcken und Ziegeln
Die USA deckten 2025 70–74 % der nordamerikanischen Nachfrage ab und werden voraussichtlich bis 2034 ein jährliches Wachstum von 5,5–6,1 % verzeichnen. Die Nachfrage wird durch Wohnungsbau, Sanierungen, Gewerbeimmobilien, Industriegebäude, Schulen, Gesundheitseinrichtungen und Infrastrukturprojekte getragen. Betonsteine finden breite Anwendung im Hoch- und Tiefbau, während Architekturziegel weiterhin für Fassaden, institutionelle Projekte und den Wohnungsbau von Bedeutung sind. Die lokale Fertigung bietet einen signifikanten Wettbewerbsvorteil, da die Produkte sperrig sind und eine zuverlässige Lieferung erfordern. Dies spiegelt wichtige Trends im Markt für die Herstellung von Betonsteinen und Ziegeln wider .
Acme Brick Company, General Shale, Inc., CEMEX SAB de CV und Midwest Block and Brick sind die Unternehmen, die im regionalen Mauerwerkssektor vertreten sind. Die Anwendungspräferenzen variieren je nach Bundesstaat und hängen von Wetterbedingungen, Bauvorschriften, Baupraktiken und architektonischen Traditionen ab. Die steigende Nachfrage nach Langlebigkeit, guter Hitzebeständigkeit und Produkten mit Recyclinganteil veranlasst die Hersteller, ihr Produktsortiment weiterzuentwickeln. Brickworks Limited ist ebenfalls in Nordamerika im Bereich Mauerwerk tätig.
Europäischer Markt für die Herstellung von Betonblöcken und Ziegeln
Europa hielt 2025 einen Marktanteil von 27–31 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,5 % wachsen, wobei Deutschland den regionalen Markt anführt. Großbritannien, Frankreich, Italien und Spanien bleiben wichtige Nachfragezentren. Sanierung, Energieeffizienz von Gebäuden, Infrastrukturmodernisierung und strengere Umweltauflagen prägen die Produktauswahl. Hersteller legen zunehmend Wert auf Leichtbauweise, Wärmeeffizienz, Kreislaufwirtschaft und umweltschonende Produktionsverfahren und unterstützen so das anhaltende Wachstum des Marktes für Betonstein- und Ziegelherstellung .
Trotz der jüngsten Probleme im Bausektor bleibt Großbritannien ein wichtiger Markt für Ziegel. In Deutschland profitiert die diversifizierte Mauerwerksproduktion von Sanierungen und Energieeffizienzmaßnahmen. Frankreich, Italien und Spanien spielen durch Wohnungsbau und -sanierungen eine bedeutende Rolle. Die Wienerberger AG ist einer der führenden Hersteller in Europa mit einem breit gefächerten Angebot an Gebäudehüllenlösungen, während die Xella Group im Segment der Leichtbau- und Porenbeton-Wandsysteme in Europa führend ist.
Markt für Betonblock- und Ziegelherstellung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 31–35 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,2 % wachsen. China und Indien sind dabei die wichtigsten Nachfragezentren. Japan, Südkorea und Australien tragen durch Sanierung, Gewerbebau, Infrastruktur und Industriebau zum Markt bei. Die rasante Stadtentwicklung und der steigende Wohnraumbedarf fördern den Verbrauch von Mauerwerk, während die industrielle Produktion in den wichtigsten Baumärkten an Bedeutung gewinnt. Dies unterstreicht die zentralen Entwicklungen im Markt für Betonstein- und Ziegelherstellung .
Die Größe der chinesischen Bauindustrie sichert die anhaltende Nachfrage nach Betonsteinen und Ziegeln, während in Indien der Einsatz von standardisiertem Mauerwerk und Porenbeton zunimmt. Japan und Südkorea konzentrieren sich auf nachhaltige und effiziente Bausysteme, Australien setzt weiterhin auf Ziegel- und Mauerwerksbau. Die Bedeutung, die Regierungen dem Wohnungsbau, einer effizienten Infrastruktur, Ressourceneffizienz und Energieeffizienz beimessen, trägt zur Modernisierung der Produkte bei.
Markt für Betonblock- und Ziegelherstellung im Nahen Osten und Afrika
Der Markt für Betonstein- und Ziegelherstellung im Nahen Osten und in Afrika wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,5 % wachsen. Treiber dieses Wachstums sind Urbanisierung, Wohnungsbau, Gewerbeprojekte, Infrastruktur und industrielle Diversifizierung. Saudi-Arabien ist der größte Nachfragetreiber der Region, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Die übrigen Länder des Nahen Ostens und Afrikas tragen durch Wohnungsbau, öffentliche Infrastruktur und Industrieanlagen zum Wachstum bei. Hohe Temperaturen und logistische Anforderungen begünstigen die lokale Fertigung.
Die umfangreichen Entwicklungspläne in Saudi-Arabien fördern den Einsatz von Betonsteinen und Mauerwerk, während die VAE von ihren Gewerbe-, Wohn-, Hotel- und Infrastrukturprojekten profitieren. Südafrika stellt einen Mauerwerksmarkt mit bestehender Nachfrage aufgrund des Wohnungs- und Infrastrukturbedarfs dar. Im übrigen Nahen Osten und Afrika spielt die Verfügbarkeit lokaler Zuschlagstoffe und Ton eine Rolle bei der Produktauswahl. Produktionsanlagen für Mauerwerk in der Region tragen dazu bei, logistische Risiken zu minimieren und die Projektspezifikationen zu erfüllen.
Segmentierungsanalyse
Produkt
Der Markt für Betonstein- und Ziegelherstellung wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,4 % wachsen. Die Produktauswahl wird zunehmend durch statische Anforderungen, Wärmedämmung, Baugeschwindigkeit, Verfügbarkeit lokaler Rohstoffe und Montageverfahren bestimmt. Betonsteine behalten ihre breite Bedeutung im statischen Bereich, während Ziegel weiterhin für Fassaden und architektonische Anwendungen wichtig sind. Porenbetonsteine gewinnen an Bedeutung, wenn geringeres Eigengewicht, schnellere Montage und verbesserte Wärmedämmung Priorität haben.
- Betonblock: Betonblöcke bieten die breiteste Anwendungsbasis aufgrund ihrer strukturellen Festigkeit, Maßgenauigkeit, lokalen Produktionsmöglichkeiten und Eignung für Fundamente, Wände, Trennwände, Gewerbebauten und den Bau von Versorgungsleitungen.
- Ziegelstein: Ziegelstein bleibt strategisch wichtig für langlebige Fassaden, Wohnarchitektur, institutionelle Gebäude und Sanierungen. Seine Langlebigkeit, sein Aussehen, seine Witterungsbeständigkeit und die etablierten Verlegeverfahren sorgen trotz der Konkurrenz durch alternative Wandsysteme für eine anhaltende Nachfrage.
- AAC-Block: AAC-Blöcke werden zunehmend für den Leichtbau von Wänden gewählt, da die geringere Dichte die strukturellen Lasten reduzieren kann, während die thermischen und Installationseigenschaften energieeffiziente und schnellere Bauweisen ermöglichen.
Anwendung
Der Markt für Betonstein- und Ziegelherstellung wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 5,6–6,1 % verzeichnen. Der Wohnungsbau bildet eine breite Nachfragebasis, während der Gewerbebau in der Regel höhere Anforderungen an Langlebigkeit, Brandschutz, Ästhetik, Statik und Projektzeitpläne stellt. Auch Sanierungen beeinflussen die Produktauswahl, da Bauherren Materialien suchen, die eine effiziente Installation mit einer verbesserten Gebäudehülle kombinieren.
- Wohnungsbau: Der Wohnungsbau bietet eine erhebliche, wiederkehrende Nachfrage, insbesondere nach Wänden, Fassaden, Trennwänden, Landschaftsgestaltung und Flachbauten. Die Produktauswahl wird zunehmend von Wärmeeffizienz, Ästhetik, Verfügbarkeit, Montagegeschwindigkeit und Lebensdauer beeinflusst.
- Gewerblicher Hochbau: Der gewerbliche Hochbau unterstützt technisch anspruchsvolle Anwendungen in Bürogebäuden, Einzelhandelsflächen, Schulen, Krankenhäusern, Industriegebäuden und Mischnutzungsprojekten, bei denen Leistungsanforderungen, architektonisches Erscheinungsbild und Bauablaufplanung Einfluss auf die Kaufentscheidungen haben.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Wohnungsbau |
Hoch |
Leichte Wände |
Reifen |
|
Gewerbebau |
Hoch |
Fassadensysteme |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Betonblock- und Ziegelherstellung
Wohnungsbau und Stadtentwicklung
Die Wohnungsbauentwicklung bleibt ein Schlüsselfaktor für die Nachfrage, da Mauerwerksprodukte in Wände, Fassaden, Trennwände, Fundamente und die Landschaftsgestaltung integriert werden. Das Wachstum der städtischen Bevölkerung und der Wohnungsmangel veranlassen Regierungen und private Bauträger, ihre Bautätigkeit auszuweiten und somit regelmäßig einen Bedarf an einheitlichen Baumaterialien zu generieren. Die Verwendung von industriell gefertigten Blöcken und Ziegeln gewährleistet Einheitlichkeit in Abmessungen und Qualität und ermöglicht es Bauunternehmen, bei der Installation der Produkte eine höhere Effizienz zu erzielen als bei der traditionellen, stark schwankenden Produktion. Dieser Nachfragetreiber ist insbesondere für Schwellenländer im Kontext ihres Übergangs vom informellen zum formellen Bauwesen von Bedeutung. Darüber hinaus werden bestehende, reife Märkte durch die Sanierung und den Ersatz alter Wohnungsbestände gestützt. Anbieter, die verschiedene Formate und Leistungsstufen anbieten können, werden in der Lage sein, unterschiedliche Anforderungen zu erfüllen.
Anforderungen an die Energieeffizienz von Gebäudehüllen
Im Rahmen von Bauvorschriften und den Präferenzen von Bauherren rücken Wärmedämmung, Energieverbrauch und Wohnkomfort immer stärker in den Fokus. Dies führt zu einer steigenden Nachfrage nach Mauerwerk mit verbesserten Dämmeigenschaften. Porenbetonsteine (AAC) spielen in diesem Zusammenhang eine wichtige Rolle, da ihre Zellstruktur im Vergleich zu herkömmlichem, massivem Mauerwerk eine bessere Wärmedämmung und eine geringere Dichte ermöglicht. Ziegel- und Betonsteinhersteller reagieren auf diese Entwicklung mit Maßnahmen wie Hohlwandsystemen, Dämmmauerwerk, leichteren Ausführungen und Fassadenprodukten. In Europa und den entwickelten Märkten des asiatisch-pazifischen Raums gewinnen die Anforderungen an die Energieeffizienz zunehmend an Bedeutung, da der Energieverbrauch in den Bauvorschriften immer stärker berücksichtigt wird. Die wirtschaftlichen Auswirkungen reichen über produktspezifische Aspekte hinaus, da die Hersteller künftig auch vom Verkauf kompletter Wände und technischer Spezifikationen profitieren können.
Industrialisierte Bau- und Fertigungsautomatisierung
Die Industrialisierung des Bauwesens fördert standardisierte Mauerwerksprodukte, die sich in Massenproduktion mit gleichbleibenden Produktions- und Lohnkosten herstellen lassen. Die Automatisierung von Dosierung, Formgebung, Schneiden, Aushärten, Brennen, Verpacken und Qualitätskontrolle trägt zu einer besseren Prozesssteuerung bei und reduziert gleichzeitig die Abhängigkeit von arbeitsintensiven Arbeitsgängen. Dies ist insbesondere in Zeiten von Arbeitskräftemangel und kurzen Bauzyklen relevant. Die Porenbetonherstellung bietet naturgemäß Vorteile hinsichtlich der Produktionsbedingungen, während Betonsteinwerke die Formgebung und Palettierung automatisieren können. Ziegelhersteller setzen moderne Ofensteuerungssysteme ein, um den Energieverbrauch und die Produktkonsistenz zu überwachen. Dadurch gewinnen Investitionskosten, Produktionskapazität und Skaleneffekte an Bedeutung. Größere Unternehmen profitieren von Skaleneffekten, während kleinere, lokale Hersteller durch Standortvorteile, Produktindividualisierung und effiziente Vertriebswege konkurrieren können.
Zukunftstrends auf dem Markt für Betonblock- und Ziegelherstellung
Digitalisierte Fertigung und vorausschauende Qualitätskontrolle
Produktionsbetriebe setzen zunehmend auf Prozessintegration, bei der alle Produktionseinstellungen, Rohstoffeigenschaften, Maschinenleistung und Eigenschaften der Fertigprodukte digital erfasst werden. Predictive Analytics ermöglicht es Herstellern, im Prognosezeitraum Anomalien hinsichtlich Maßgenauigkeit, Festigkeitsschwankungen, Feuchtigkeitsgehalt und Energieeffizienz zu erkennen, bevor die Fertigprodukte das Werk verlassen. Prozesse wie Brennöfen und Autoklaven eignen sich ideal für die Optimierung, da Temperatur, Druck, Verweilzeit und Materialzusammensetzung die Produktqualität direkt beeinflussen. Weitere Anwendungen, wie automatisiertes Palettieren und Logistik, tragen dazu bei, manuelle Handhabung zu eliminieren. Der Einsatz dieser Technologie kann zudem die Rückverfolgbarkeit in Umweltdeklarationen und die Erfüllung spezifischer Kundenanforderungen erleichtern. Investitionen werden hauptsächlich von Großherstellern mit mehreren Werken und ausreichendem Datenbestand getätigt. Modulare Automatisierungssysteme unterstützen auch regionale Hersteller bei der Einführung fortschrittlicher Prozessüberwachung, ohne neue Werke errichten zu müssen.
Rundmauerwerk und Produktportfolios mit geringerer Umweltbelastung
Das Thema Kreislaufwirtschaft dürfte an Bedeutung gewinnen, da Hersteller bestrebt sein werden, Abfall zu minimieren und Produktionsreste wiederzuverwenden. Laut der Xella Group wird die Menge der auf Deponien entsorgten Produktionsreste von Porenbeton und Kalziumsilikat-Bauteilen bis 2025 um 90 % reduziert, und es wird ein verbessertes System zur Wiedereinführung von Porenbeton in die Produktion geben. Dies ist ein deutliches Zeichen dafür, dass das Thema Kreislaufwirtschaft in die Nachhaltigkeitsberichterstattung der Fertigungsindustrie integriert werden kann. Auch Hersteller von Ziegel- und Betonprodukten greifen vermehrt auf recycelte Zuschlagstoffe und Inhaltsstoffe sowie auf Umweltproduktdeklarationen zurück. Künftig könnten Käufer Mauerwerksprodukte anhand von Lebenszyklusparametern anstatt traditioneller technischer Kriterien vergleichen. Dies bietet Vorteile für diejenigen, die recycelte Materialien mit Leistung, Umweltverträglichkeit und Produktionsqualität kombinieren können, ohne die Kosten wesentlich zu erhöhen.
Marktchancen für die Herstellung von Betonblöcken und Ziegeln
Erweiterung der AAC-Kapazitäten in aufstrebenden Bauzentren
Der Markt für Betonstein- und Ziegelherstellung bietet durch Porenbeton (AAC) erhebliche Chancen. Porenbeton deckt den Bedarf an leichten, wärmeeffizienten und montagefreundlichen Wandsystemen in schnell wachsenden Städten. Indien, Südostasien, der Nahe Osten und Teile Afrikas bieten attraktive Bedingungen, da der Wohnraumbedarf mit Bestrebungen zur Steigerung der Bauproduktivität und der Gebäudeeffizienz einhergeht. Die Errichtung regionaler Porenbetonwerke kann die Transportkosten senken und die Produktverfügbarkeit verbessern, da die fertigen Elemente im Verhältnis zu ihrem Wert ein großes Volumen aufweisen. Investoren können sich durch Werksautomatisierung, optimierte Rohstoffbeschaffung, technische Schulungen und Partnerschaften mit Bauträgern und Bauunternehmen differenzieren. Lokale Zertifizierungen und technische Unterstützung sind ebenso wichtig, da die Akzeptanz vom Vertrauen in die Tragwerks-, Brandschutz-, Feuchtigkeits- und Wärmeleistung abhängt. Hersteller, die in diese Märkte eintreten, sollten daher neben der Wirtschaftlichkeit ihrer Werke auch die Vertriebsdichte, Baustandards, die Vertrautheit der Bauunternehmen mit Porenbeton und die Verfügbarkeit geeigneter Rohstoffe berücksichtigen.
Hochwertige Mauerwerkssysteme für Renovierungs- und Architekturanwendungen
Der Markt für Betonstein- und Ziegelherstellung bietet erhebliche Chancen im Bereich Sanierung und Hochbau. Hersteller können sich von Standardmauerwerk hin zu höherwertigen Produkten mit ansprechender Ästhetik, dokumentierten Umwelteigenschaften und verbesserter Leistung entwickeln. In den etablierten Märkten Europas, Nordamerikas und Australiens besteht ein hoher Bedarf an Sanierungsprodukten, der die Nachfrage nach Fassadenmaterialien, Dünnziegelsystemen, Spezialoberflächen, Leichtbauweise und Mauerwerksmaterialien mit Recyclinganteil steigert. Unternehmen können ihre Rentabilität durch die Bereitstellung einzigartiger Designs und technischer Unterstützung für Architekten, Bauunternehmer und Projektentwickler erhöhen. Umweltdeklarationen für Produkte und andere Transparenzinstrumente tragen zur Sicherstellung der Spezifikationen bei, wenn die Umweltauswirkungen von Projekten berücksichtigt werden müssen. Produktdatenbanken und BIM-basierte technische Daten verbessern zudem die Produkttransparenz in der Planungsphase.
Aktuelle Entwicklungen
- Juni 2026: Suncrete, Inc. (Nasdaq: RMIX) („Suncrete“ oder das „Unternehmen“), eine Logistik- und Vertriebsplattform für Transportbeton mit strategisch günstigen Standorten in Oklahoma, Arkansas, Louisiana und Texas, hat die ABC Block Company (ABC), einen Lieferanten von Betonprodukten, übernommen. ABC mit Hauptsitz in Little Rock, Arkansas, beliefert Unternehmen, Privathaushalte und öffentliche Einrichtungen in und um Arkansas, Louisiana, Missouri und Mississippi mit hochwertigen Betonprodukten und verfügt über eine Flotte von mehr als 40 Lieferfahrzeugen.
- März 2026: Manbro Industries Limited schloss die strategische Übernahme von Green AAC Block and Mortar Private Limited ab und erweiterte damit sein Geschäftsportfolio signifikant. Diese Akquisition unterstreicht Manbro Industries Limiteds kontinuierliche Ausrichtung auf strategisches Wachstum und Diversifizierung im Baustoffsektor und positioniert das Unternehmen optimal, um die Chancen im Marktsegment der Porenbetonsteine und -mörtel zu nutzen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -