
Mercado de fabricación de bloques y ladrillos de hormigón: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de fabricación de bloques y ladrillos de hormigón y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (bloque de hormigón, ladrillo, bloque AAC); aplicación (construcción residencial, construcción comercial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00016027
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
2.320 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.880 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,87 %
Índice de crecimiento
Mercado potencial
28.070 millones de dólares estadounidenses
(2026-2034)
El mercado de fabricación de bloques y ladrillos de hormigón alcanzó un valor de 2320 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 3880 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,87 % durante el período 2026-2034. Este mercado se ve impulsado por el continuo desarrollo residencial, la construcción comercial, las necesidades de infraestructura y la sustitución de los productos de mampostería convencionales por sistemas estandarizados fabricados en fábrica que ofrecen mayor consistencia dimensional, eficiencia de instalación, durabilidad y rendimiento térmico.
América del Norte presenta una oportunidad estructuralmente sólida, impulsada por la actividad de renovación, la construcción de viviendas, el desarrollo comercial y la continua preferencia por envolventes de mampostería duraderas. El tamaño del mercado de fabricación de bloques y ladrillos de hormigón también se ve influenciado por la capacidad de producción regional, la economía del transporte y la creciente demanda de productos con contenido reciclado, mejores características térmicas, declaraciones ambientales y un rendimiento documentado a lo largo de su ciclo de vida.
Evaluación y perspectivas del mercado de fabricación de bloques y ladrillos de hormigón.
- América del Norte: América del Norte representó entre el 25 % y el 29 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,0 % durante el período 2026-2034, impulsada por la construcción residencial, los proyectos comerciales, la renovación y las cadenas de suministro de mampostería ya establecidas.
- EE. UU.: Estados Unidos representó entre el 70 % y el 74 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 % hasta 2034, impulsada por la construcción de viviendas y edificios no residenciales.
- Europa: Europa representó entre el 27 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,5 %, con Alemania, el Reino Unido, Francia, Italia y España impulsadas por los requisitos de renovación y eficiencia energética.
- Asia Pacífico: La región de Asia Pacífico representó entre el 31 % y el 35 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,2 %, con China, India, Japón, Corea del Sur y Australia impulsando la demanda de materiales de construcción.
- Segmento más importante: El bloque de hormigón representó entre el 46 % y el 50 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,3 % durante el período 2026-2034, lo que refleja sus amplias aplicaciones estructurales y de mampostería.
- Segmento de alto crecimiento: Los bloques AAC representaron una cuota de mercado del 12-16% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,5%, impulsados por la construcción ligera y los requisitos de eficiencia térmica.
- Empresas clave analizadas en detalle: Acme Brick Company, Boral Limited, Brickworks Limited, CEMEX SAB de CV, General Shale, Inc., Lignacite Ltd, Midland Concrete Products, Midwest Block and Brick, Wienerberger AG y Xella Group.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Se observa una creciente tendencia hacia la automatización por lotes en procesos como la dosificación, el moldeo, el corte, el curado, las operaciones de horno, el control de calidad y la optimización de materiales. En la fabricación de bloques de hormigón, existe una necesidad cada vez mayor de mecanización para aumentar la consistencia y la eficiencia, mientras que en la fabricación de hormigón celular autoclavado (AAC), procesos como la aireación, el corte y el autoclave son fundamentales. De manera similar, la fabricación de ladrillos se está volviendo más compleja para resolver problemas relacionados con el consumo de energía, la consistencia, la flexibilidad y el desempeño ambiental.
Se prevé que la siguiente fase de desarrollo del mercado de fabricación de bloques y ladrillos de hormigón haga hincapié en la eficiencia energética, la circularidad de los materiales, los sistemas de muros ligeros, la monitorización digital de procesos y los productos con documentación ambiental. Los productores también están ampliando sus carteras más allá de la mampostería convencional para cubrir la demanda de renovación, fachadas, aislamiento, pavimentación y sistemas de muros. Es probable que las ampliaciones de capacidad y las adquisiciones regionales sigan siendo importantes, ya que los costes de transporte pueden afectar significativamente a la rentabilidad de los productos de mampostería voluminosos, lo que incentiva la fabricación cerca de los principales mercados de la construcción.
Alcance del informe de mercado sobre la fabricación de bloques y ladrillos de hormigón
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.320 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.880 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,87% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de fabricación de bloques y ladrillos de hormigón
La demanda de productos de mampostería de hormigón está estrechamente ligada a la finalización de viviendas, espacios comerciales, proyectos institucionales, instalaciones industriales y renovaciones. Por lo tanto, el crecimiento del mercado de fabricación de bloques y ladrillos de hormigón se ve influenciado por los ciclos de construcción y la sustitución de materiales. La cadena de valor abarca cemento, áridos, arena, arcilla, cal, yeso, pigmentos y aditivos, seguidos de la mezcla, el moldeo, el curado o cocción, el acabado, el embalaje, la distribución y la instalación. La producción local es fundamental, ya que los productos son pesados y su transporte a largas distancias resulta relativamente costoso.
La dinámica de suministro de los distintos materiales difiere. Para los bloques de hormigón, es fundamental la fácil disponibilidad de fuentes de áridos y plantas de fabricación bien equipadas cerca de las obras. En cambio, los ladrillos cocidos requieren la disponibilidad de arcillas adecuadas, además del consumo energético necesario para el funcionamiento de los hornos. El hormigón celular autoclavado (AAC) necesita maquinaria y autoclaves específicos para su fabricación, pero ofrece productos más ligeros para los sistemas de muros modernos. Cada vez más, los fabricantes adoptan un enfoque para gestionar su gama de productos teniendo en cuenta las normas de construcción, las condiciones climáticas, la disponibilidad de materias primas y las demandas de los clientes.
La competencia se mantiene alta en el mercado de fabricación de bloques y ladrillos de hormigón, debido a la fuerte competencia entre productores regionales y grupos multinacionales de materiales de construcción. Acme Brick Company y General Shale, Inc. mantienen una sólida posición en Norteamérica dentro del sector de la mampostería, mientras que Boral Limited y Brickworks Limited cuentan con una gran capacidad de producción de materiales de construcción en Australia y Norteamérica. CEMEX SAB de CV opera en el sector de productos de hormigón dentro de una cartera más amplia de materiales de construcción, mientras que Wienerberger AG y Xella Group poseen una considerable experiencia en sistemas de mampostería y muros en Europa y a nivel internacional.
Cada vez más, el posicionamiento estratégico se basa en la eficiencia de la producción, el alcance geográfico, la diferenciación y los atributos de sostenibilidad. Wienerberger AG cuenta con más de 200 plantas de fabricación en 28 países y destinó unos 23 millones de euros a I+D en 2025, lo que demuestra la gran inversión en tecnología que se realiza en el sector de los materiales de construcción. Xella Group trabaja para aumentar la circularidad del hormigón celular autoclavado (AAC), mientras que Brickworks Limited continúa innovando en productos de mampostería con ingredientes reciclados y elaborando informes de sostenibilidad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
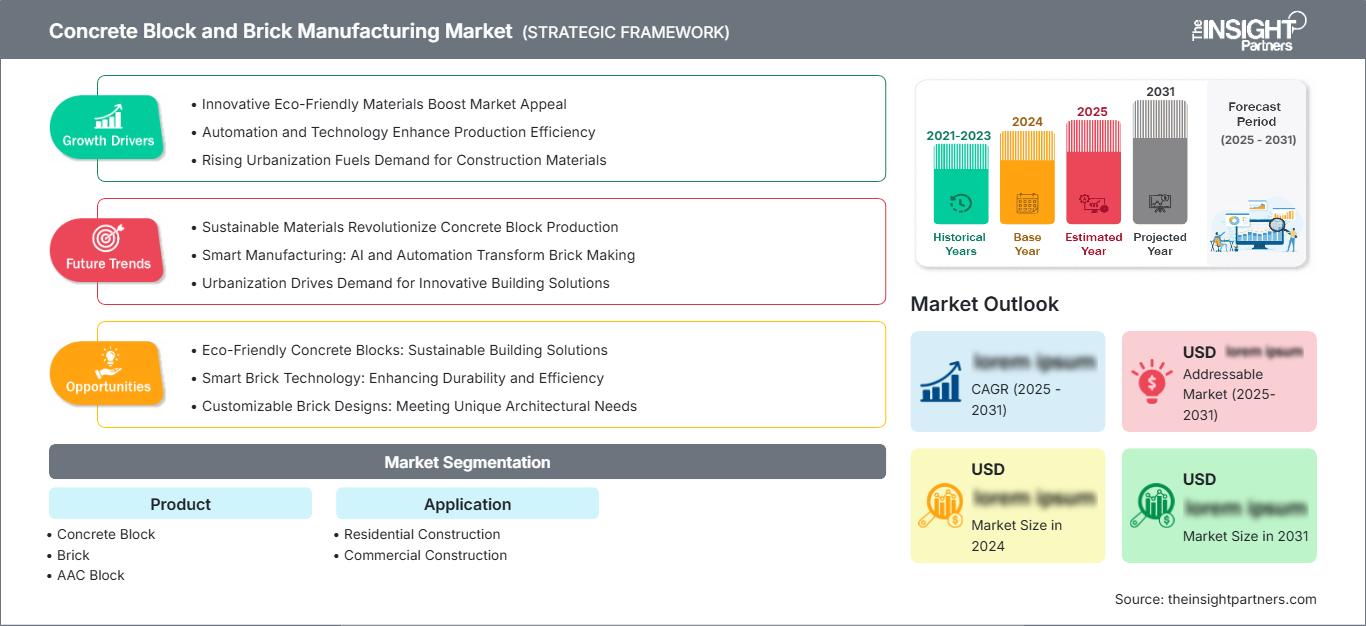
Mercado de fabricación de bloques y ladrillos de hormigón: Perspectivas estratégicas
Perspectivas regionales
Mercado de fabricación de bloques y ladrillos de hormigón en Norteamérica
América del Norte representó entre el 25 % y el 29 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,0 % hasta 2034, según las previsiones del mercado de fabricación de bloques de hormigón y ladrillos . Estados Unidos domina el consumo regional, mientras que Canadá contribuye a través de la construcción residencial, institucional, comercial y de infraestructuras. La demanda se ve impulsada por las necesidades de vivienda, la renovación de edificios antiguos, la reurbanización comercial y el uso continuado de la mampostería para envolventes de edificios duraderas. Los productores regionales se benefician de la ubicación de sus plantas, ya que las distancias de transporte pueden afectar significativamente a los costes de entrega.
El bloque de hormigón sigue siendo relevante en aplicaciones relacionadas con estructuras, cimientos, tabiques y comercio, mientras que el ladrillo continúa siendo relevante en fachadas y aplicaciones arquitectónicas. La diferenciación de productos se centra más en características estéticas, térmicas y de durabilidad, así como en la reciclabilidad y la eficiencia de la instalación. Como se observa en el caso de la división norteamericana de Brickworks Limited, la presencia regional es fundamental, ya que la empresa ha indicado que los estados del Medio Oeste, Noreste y Atlántico Medio representaron aproximadamente el 90 % de sus ventas en EE. UU. en los seis meses previos a diciembre de 2024.
Mercado de fabricación de bloques y ladrillos de hormigón en EE. UU.
Estados Unidos representó entre el 70 % y el 74 % de la demanda norteamericana en 2025 y se proyecta que registre una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 % hasta 2034. La construcción de viviendas, las remodelaciones, las instalaciones comerciales, los edificios industriales, las escuelas, los centros de salud y los proyectos relacionados con la infraestructura respaldan la demanda. Los bloques de hormigón se utilizan ampliamente en aplicaciones estructurales y de servicios públicos, mientras que el ladrillo arquitectónico sigue siendo importante para fachadas exteriores, proyectos institucionales y diseño residencial. La fabricación local proporciona una ventaja competitiva significativa debido a que los productos son voluminosos y requieren una entrega confiable, lo que refleja las principales tendencias del mercado de fabricación de bloques y ladrillos de hormigón .
Acme Brick Company, General Shale, Inc., CEMEX SAB de CV y Midwest Block and Brick son las empresas presentes en el ecosistema regional de la industria de la mampostería. Las preferencias en cuanto a su aplicación varían según el estado, dependiendo de las condiciones climáticas, las normativas de construcción, las prácticas constructivas y las tradiciones arquitectónicas. La creciente demanda de durabilidad, buena resistencia al calor y productos con contenido reciclado impulsa a los fabricantes a ampliar su gama de productos. Brickworks Limited también opera en Norteamérica en el sector de la mampostería.
Mercado europeo de fabricación de bloques y ladrillos de hormigón
Europa representó entre el 27 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,5 % hasta 2034, con Alemania a la cabeza del mercado regional. El Reino Unido, Francia, Italia y España siguen siendo importantes centros de demanda. La renovación, el rendimiento energético de los edificios, la rehabilitación de infraestructuras y las normativas medioambientales más estrictas están influyendo en la selección de productos. Los fabricantes hacen cada vez más hincapié en la construcción ligera, la eficiencia térmica, la circularidad y la producción de bajo impacto, lo que impulsa el crecimiento del mercado de fabricación de bloques y ladrillos de hormigón .
A pesar de los recientes problemas en el sector de la construcción, el Reino Unido sigue siendo un mercado clave para los ladrillos. En Alemania, existe una base de producción diversificada para la mampostería que se ha beneficiado de las renovaciones y la eficiencia energética. Francia, Italia y España desempeñan un papel importante a través de la construcción y renovación de viviendas. Wienerberger AG es uno de los principales fabricantes en Europa con una gama diversificada de soluciones para la envolvente de edificios, mientras que Xella Group es líder en el segmento de sistemas de muros ligeros y de hormigón celular autoclavado (AAC) en Europa.
Mercado de fabricación de bloques y ladrillos de hormigón en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 31 % y el 35 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,2 %, siendo China e India los principales centros de demanda. Japón, Corea del Sur y Australia contribuyen a través de la renovación, el desarrollo comercial, la infraestructura y la construcción industrial. El rápido desarrollo urbano y la demanda de vivienda impulsan el consumo de mampostería, mientras que la producción industrializada está cobrando importancia en los principales mercados de la construcción, lo que pone de relieve los desarrollos clave en el análisis del mercado de fabricación de bloques y ladrillos de hormigón .
El tamaño del sector de la construcción en China garantiza la demanda continua de bloques y ladrillos de hormigón, mientras que el uso de mampostería estandarizada y construcción con hormigón celular autoclavado (AAC) está en aumento en India. Tanto Japón como Corea del Sur se centran en sistemas de construcción sostenibles y eficientes, mientras que Australia sigue dependiendo de la construcción con ladrillo y mampostería. La importancia que los gobiernos otorgan al desarrollo de la vivienda, la infraestructura eficiente, la eficiencia de los recursos y el rendimiento energético está contribuyendo a la modernización de los productos.
Mercado de fabricación de bloques y ladrillos de hormigón en Oriente Medio y África
Se prevé que el mercado de fabricación de bloques y ladrillos de hormigón en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,5 % hasta 2034, impulsado por la urbanización, la vivienda, los proyectos comerciales, la infraestructura y la diversificación industrial. Arabia Saudita lidera la demanda regional, seguida de los Emiratos Árabes Unidos y Sudáfrica, mientras que el resto de Oriente Medio y África contribuye a través de la construcción residencial, la infraestructura pública y las instalaciones industriales. Las altas temperaturas y las exigencias logísticas fomentan la fabricación local.
Los ambiciosos planes de desarrollo en Arabia Saudita promueven el uso de bloques de hormigón y mampostería, mientras que los Emiratos Árabes Unidos aprovechan sus proyectos comerciales, residenciales, hoteleros y de infraestructura. Sudáfrica representa un mercado de mampostería con una demanda existente debido a las necesidades de vivienda e infraestructura. En el resto de Oriente Medio y África, la disponibilidad de áridos y arcilla de origen local influye en la elección de los productos. Las plantas de producción de mampostería en la región contribuirán a mitigar los riesgos logísticos y a cumplir con las especificaciones de los proyectos.
Análisis de segmentación
Producto
Se prevé que el segmento de productos del mercado de fabricación de bloques y ladrillos de hormigón crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,4 % durante el periodo 2026-2034. La selección de productos está cada vez más determinada por los requisitos estructurales, el rendimiento térmico, la velocidad de construcción, la disponibilidad de materias primas locales y las prácticas de instalación. Los bloques de hormigón conservan una amplia relevancia estructural, mientras que los ladrillos siguen siendo importantes para fachadas y aplicaciones arquitectónicas. Los bloques de hormigón celular autoclavado (AAC) están ganando popularidad en aplicaciones donde la reducción de la carga muerta, la instalación más rápida y la mejora del rendimiento térmico son prioridades.
- Bloque de hormigón: El bloque de hormigón mantiene la base de aplicaciones más amplia debido a su resistencia estructural, consistencia dimensional, disponibilidad de producción local e idoneidad para cimientos, muros, tabiques, estructuras comerciales y construcción de servicios públicos.
- Ladrillo: El ladrillo sigue siendo estratégicamente importante para fachadas duraderas, arquitectura residencial, edificios institucionales y renovaciones. Su longevidad, apariencia, resistencia a la intemperie y prácticas de instalación consolidadas respaldan la demanda continua a pesar de la competencia de otros sistemas de muros.
- Bloque AAC: El bloque AAC se elige cada vez más para la construcción de muros ligeros porque su menor densidad puede reducir las cargas estructurales, mientras que sus características térmicas y de instalación favorecen prácticas de construcción más rápidas y energéticamente eficientes.
Solicitud
Se prevé que el segmento de aplicaciones del mercado de fabricación de bloques y ladrillos de hormigón registre una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,1 % durante el periodo 2026-2034. La construcción residencial ofrece una amplia base de demanda, mientras que la construcción comercial generalmente requiere especificaciones más rigurosas en cuanto a durabilidad, resistencia al fuego, estética, características estructurales y plazos de ejecución. La renovación también influye en la selección de productos, ya que los promotores buscan materiales que combinen la eficiencia de la instalación con un mejor rendimiento de la envolvente del edificio.
- Construcción residencial: La construcción residencial genera una demanda recurrente considerable, especialmente para muros, fachadas, tabiques, paisajismo y estructuras de baja altura. La selección de productos se ve cada vez más influenciada por la eficiencia térmica, la estética, la disponibilidad, la velocidad de instalación y la durabilidad a lo largo de su vida útil.
- Construcción comercial: La construcción comercial da soporte a aplicaciones técnicamente exigentes en oficinas, locales comerciales, escuelas, hospitales, edificios industriales y proyectos de uso mixto, donde las especificaciones de rendimiento, el aspecto arquitectónico y la planificación de la construcción influyen en las decisiones de compra.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Construcción residencial |
Alto |
Paredes ligeras |
Maduro |
|
Construcción comercial |
Alto |
Sistemas de fachadas |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de fabricación de bloques y ladrillos de hormigón
Construcción de viviendas y desarrollo urbano
El desarrollo urbanístico seguirá siendo un factor clave para impulsar la demanda, dado que los productos de mampostería se integran en muros, fachadas, tabiques, cimientos y paisajismo. El crecimiento de la población urbana y la escasez de viviendas obligan a gobiernos y promotores privados a expandir sus actividades de construcción, generando así una demanda recurrente de materiales de construcción uniformes. El uso de bloques y ladrillos prefabricados garantiza la uniformidad en dimensiones y calidad, lo que permite al contratista lograr una mayor eficiencia en la instalación que con la producción tradicional, que presenta una gran variabilidad. Este factor de demanda es especialmente importante para las economías emergentes en el contexto de su transición de la construcción informal a la formal. Además, los mercados maduros existentes se mantienen gracias a la renovación y sustitución de viviendas antiguas. Los proveedores que ofrecen diferentes formatos y niveles de rendimiento podrán satisfacer diversas demandas.
Requisitos de eficiencia energética para las envolventes de los edificios
En el marco de las normativas de construcción y las preferencias de los promotores, se hace cada vez más hincapié en el rendimiento térmico, el consumo energético y el confort de los ocupantes, lo que incrementa la demanda de mampostería con mejores propiedades aislantes. Los bloques de hormigón celular autoclavado (AAC) son importantes en este contexto debido a su composición celular, que ofrece un mejor aislamiento térmico y una menor densidad en comparación con la mampostería densa tradicional. Los fabricantes de ladrillos y bloques de hormigón están adoptando medidas como sistemas de muros de doble hoja, construcción con mampostería aislada, versiones más ligeras y productos para fachadas para responder a este cambio. La exigencia de eficiencia energética es cada vez mayor en Europa y en los mercados desarrollados de Asia-Pacífico, donde las normativas de construcción tienen cada vez más en cuenta el consumo energético. Las implicaciones comerciales van más allá de las específicas del producto, ya que los productores podrán obtener ingresos de la venta de muros completos y especificaciones técnicas.
Automatización de la construcción y la fabricación industrializadas
La industrialización de la construcción fomenta la estandarización de los productos de mampostería, permitiendo su producción en masa con costos de producción y mano de obra consistentes. La automatización de la dosificación, el moldeo, el corte, el curado, la cocción, el empaquetado y el control de calidad contribuye a un mejor control del proceso, reduciendo la dependencia de operaciones intensivas en mano de obra. Esto cobra especial relevancia en épocas de escasez de mano de obra y ciclos de construcción cortos. La fabricación de hormigón celular autoclavado (AAC) presenta ventajas inherentes en cuanto a las condiciones de producción, mientras que las fábricas de bloques de hormigón pueden automatizar las operaciones de moldeo y paletización. Los fabricantes de ladrillos han adoptado sistemas avanzados de control de hornos para monitorear el consumo de energía y la consistencia del producto. En consecuencia, la inversión de capital, la capacidad de producción y las economías de escala se vuelven cruciales. Las grandes empresas pueden beneficiarse de las economías de escala, mientras que los pequeños fabricantes locales pueden competir gracias a su ubicación, la personalización de sus productos y la eficiencia de su distribución.
Tendencias futuras del mercado de fabricación de bloques y ladrillos de hormigón
Fabricación digitalizada y control de calidad predictivo
Las plantas de fabricación están adoptando cada vez más la integración de procesos, donde todos los parámetros de producción, las características de las materias primas, el rendimiento de la maquinaria y las propiedades del producto terminado se miden digitalmente. El análisis predictivo, durante el período de previsión, permitirá a los fabricantes detectar cualquier anomalía antes de que los productos terminados salgan de la fábrica en términos de precisión dimensional, variación de resistencia, nivel de humedad y eficiencia energética. Procesos como el horno y el autoclave serán candidatos ideales para la optimización, ya que la temperatura, la presión, el tiempo de retención y la composición del material tienen un impacto directo en la calidad del producto. Otras aplicaciones, como la paletización y la logística automatizadas, ayudarán a eliminar la manipulación física. El uso de esta tecnología también podría facilitar la trazabilidad en las declaraciones ambientales y los requisitos específicos del cliente. Las inversiones las realizarán principalmente los fabricantes a gran escala con múltiples plantas y grandes cantidades de datos. Los sistemas de automatización modular también ayudarán a los fabricantes regionales a adoptar un monitoreo avanzado de procesos sin necesidad de construir nuevas plantas.
Mampostería circular y carteras de productos de menor impacto
Se prevé que la cuestión de la circularidad adquiera mayor relevancia, ya que los productores se esforzarán por minimizar la generación de residuos y reutilizar los desechos de producción. Según Xella Group, en 2025 se logró una reducción del 90 % en la cantidad de desechos de producción de unidades de AAC y silicato de calcio desechados en vertederos, además de un sistema mejorado para la reintroducción de materiales AAC en la producción. Esto demuestra claramente que la circularidad podría integrarse en las prácticas de informes de sostenibilidad en la economía manufacturera. Los productores de ladrillos y productos de hormigón también recurren cada vez más a áridos y contenidos reciclados, así como a declaraciones ambientales de producto. Con el tiempo, los compradores podrían empezar a comparar productos de mampostería en función de parámetros de ciclo de vida, en lugar de los tradicionales parámetros técnicos. Esto ofrece ventajas a quienes logran combinar materiales reciclados con rendimiento, características ambientales y calidad de producción sin incrementar significativamente los costos.
Oportunidades de mercado para la fabricación de bloques y ladrillos de hormigón
Ampliación de la capacidad de AAC en centros de construcción emergentes
El mercado de fabricación de bloques y ladrillos de hormigón ofrece importantes oportunidades gracias al hormigón celular autoclavado (AAC), que satisface la demanda de sistemas de muros ligeros, térmicamente eficientes y de fácil instalación en mercados en rápida urbanización. India, el sudeste asiático, Oriente Medio y algunas zonas de África ofrecen condiciones atractivas donde las necesidades de vivienda coinciden con los esfuerzos por mejorar la productividad de la construcción y el rendimiento de los edificios. El establecimiento de plantas regionales de AAC puede reducir los costes de transporte y mejorar la disponibilidad del producto, ya que las unidades terminadas son voluminosas en relación con su valor. Los inversores pueden diferenciarse mediante la automatización de la planta, la optimización del abastecimiento de materias primas, la formación técnica y las alianzas con promotores y contratistas. La certificación local y el apoyo de ingeniería son igualmente importantes, ya que la adopción depende de la confianza en el rendimiento estructural, contra incendios, contra la humedad y térmico. Por lo tanto, los productores que entren en estos mercados deben evaluar no solo la rentabilidad de la planta, sino también la densidad de distribución, las normas de construcción, la familiaridad de los contratistas y la disponibilidad de materias primas adecuadas.
Sistemas de mampostería de primera calidad para reformas y aplicaciones arquitectónicas.
El mercado de fabricación de bloques y ladrillos de hormigón ofrece importantes oportunidades en la renovación y la construcción arquitectónica, al permitir a los fabricantes ir más allá de la mampostería básica y ofrecer productos de mayor valor con una estética distintiva, características ambientales documentadas y un rendimiento mejorado. Los mercados consolidados de Europa, Norteamérica y Australia presentan importantes necesidades en renovación, lo que puede generar la demanda de materiales para fachadas, sistemas de ladrillo delgado, acabados especiales, materiales ligeros y materiales de mampostería con contenido reciclado. La empresa puede aumentar su rentabilidad ofreciendo diseños únicos y asistencia técnica a arquitectos, contratistas y promotores. La declaración ambiental de los productos y otros instrumentos de transparencia pueden contribuir a la obtención de especificaciones en proyectos que consideren el impacto ambiental. Las bases de datos de productos y los datos técnicos basados en BIM también pueden ayudar a aumentar la visibilidad del producto durante la fase de diseño.
Novedades recientes
- Junio de 2026: Suncrete, Inc. (Nasdaq: RMIX) («Suncrete» o la «Compañía»), una plataforma de logística y distribución de hormigón premezclado estratégicamente ubicada en Oklahoma, Arkansas, Luisiana y Texas, adquirió ABC Block Company (ABC), un proveedor de productos de hormigón. Con sede en Little Rock, Arkansas, ABC ofrece productos de hormigón de alta calidad a empresas, residencias y espacios públicos en Arkansas, Luisiana, Misuri y Misisipi, y cuenta con una flota de más de 40 vehículos de reparto.
- Marzo de 2026: Manbro Industries Limited completó la adquisición estratégica de Green AAC Block and Mortar Private Limited, lo que representa una importante expansión de su cartera de negocios. Esta adquisición refleja el continuo enfoque de Manbro Industries Limited en el crecimiento estratégico y la diversificación en el sector de materiales de construcción, lo que posiciona a la compañía para aprovechar las oportunidades en el segmento de mercado de bloques y mortero AAC.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -