
Mercato della produzione di bloques e ladrillos di calcestruzzo: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della produzione di blocchi e mattoni in cemento (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (blocchi di cemento, mattoni, blocchi in calcestruzzo aerato autoclavato); applicazione (edilizia residenziale, edilizia commerciale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00016027
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
2,32 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,88 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,87 %
Tasso di crescita
Mercato di riferimento
28,07 miliardi di dollari USA
(2026-2034)
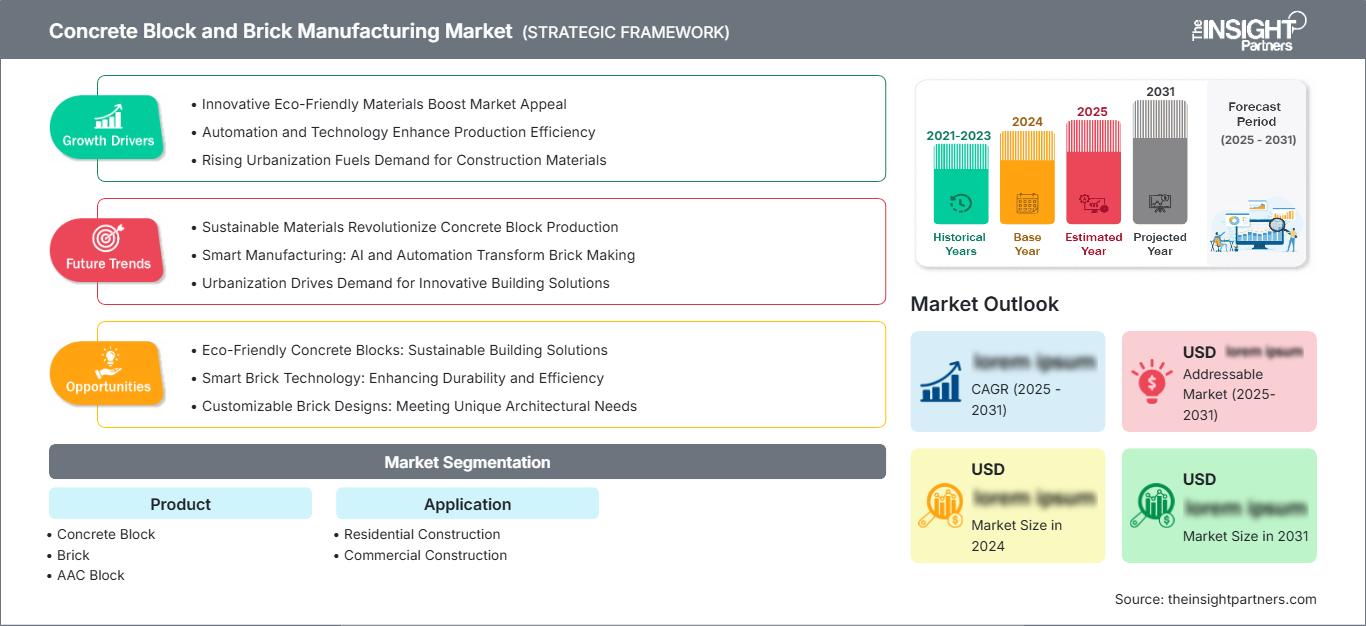
Il mercato della produzione di blocchi e mattoni in cemento valeva 2,32 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3,88 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,87% nel periodo 2026-2034. Il mercato è sostenuto dal continuo sviluppo residenziale, dalle costruzioni commerciali, dalle esigenze infrastrutturali e dalla sostituzione dei prodotti in muratura tradizionali con sistemi standardizzati, prodotti in fabbrica, che offrono una maggiore uniformità dimensionale, efficienza di installazione, durabilità e prestazioni termiche.
Il Nord America offre un'opportunità strutturalmente solida, supportata da attività di ristrutturazione, costruzione di abitazioni, sviluppo commerciale e una continua preferenza per rivestimenti in muratura durevoli. Le dimensioni del mercato della produzione di blocchi e mattoni in cemento sono influenzate anche dalla capacità produttiva regionale, dall'economia dei trasporti e dalla crescente richiesta di prodotti con contenuto riciclato, migliori caratteristiche termiche, dichiarazioni ambientali e prestazioni documentate del ciclo di vita.
Analisi e approfondimenti sul mercato della produzione di blocchi e mattoni in cemento.
- Nord America: Il Nord America rappresentava una quota di mercato del 25-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-6,0% nel periodo 2026-2034, grazie al settore delle costruzioni residenziali, dei progetti commerciali, delle ristrutturazioni e delle consolidate filiere di fornitura di materiali per muratura.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 70-74% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,5-6,1% fino al 2034, grazie al settore delle costruzioni residenziali e non residenziali.
- Europa: l'Europa rappresentava una quota del 27-31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,9-5,5%, con Germania, Regno Unito, Francia, Italia e Spagna sostenute dai requisiti di ristrutturazione ed efficienza energetica.
- Asia-Pacifico: la regione Asia-Pacifico ha rappresentato una quota di mercato del 31-35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,6-7,2%, con Cina, India, Giappone, Corea del Sud e Australia a trainare la domanda di materiali da costruzione.
- Segmento più ampio: i blocchi di cemento detenevano una quota di mercato del 46-50% nel 2025 e si prevede che cresceranno a un CAGR del 5,8-6,3% nel periodo 2026-2034, a testimonianza delle ampie applicazioni strutturali e di muratura.
- Segmento ad alta crescita: i blocchi in calcestruzzo aerato autoclavato (AAC) detenevano una quota di mercato del 12-16% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,8-7,5%, grazie alla costruzione leggera e ai requisiti di efficienza termica.
- Aziende chiave analizzate nel dettaglio: Acme Brick Company, Boral Limited, Brickworks Limited, CEMEX SAB de CV, General Shale, Inc., Lignacite Ltd, Midland Concrete Products, Midwest Block and Brick, Wienerberger AG e Xella Group.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Si osserva una crescente tendenza all'automazione a lotti in processi quali dosaggio, stampaggio, taglio, stagionatura, funzionamento dei forni, controllo qualità e ottimizzazione dei materiali. Nella produzione di blocchi di cemento, cresce la necessità di una produzione meccanizzata per aumentare la uniformità e l'efficienza, mentre nella produzione di calcestruzzo aerato autoclavato (AAC) processi come l'aerazione, il taglio e l'autoclavatura rivestono un ruolo fondamentale. Analogamente, la produzione di mattoni sta diventando più complessa al fine di risolvere problematiche legate al consumo energetico, all'uniformità, alla flessibilità e alle prestazioni ambientali.
La prossima fase di sviluppo del mercato della produzione di blocchi e mattoni in cemento dovrebbe concentrarsi su processi produttivi efficienti dal punto di vista energetico, flussi circolari di materiali, sistemi di pareti leggere, monitoraggio digitale dei processi e prodotti supportati da documentazione ambientale. I produttori stanno inoltre ampliando la propria offerta, andando oltre la muratura tradizionale per soddisfare la domanda di ristrutturazioni, facciate, isolamenti, pavimentazioni e sistemi di pareti. L'ampliamento della capacità produttiva a livello regionale e le acquisizioni rimarranno probabilmente importanti, poiché i costi di trasporto possono incidere significativamente sulla redditività dei prodotti in muratura ingombranti, incentivando la produzione in prossimità dei principali mercati edili.
Ambito del rapporto sul mercato della produzione di blocchi di cemento e mattoni
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,32 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 3,88 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,87% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della produzione di blocchi e mattoni di cemento
La domanda di prodotti in muratura di calcestruzzo è strettamente legata al completamento di abitazioni, spazi commerciali, progetti istituzionali, impianti industriali e ristrutturazioni. La crescita del mercato della produzione di blocchi e mattoni in calcestruzzo è quindi influenzata dai cicli di costruzione e dalla sostituzione dei materiali. La catena del valore comprende cemento, aggregati, sabbia, argilla, calce, gesso, pigmenti e additivi, seguiti da miscelazione, formatura, stagionatura o cottura, finitura, imballaggio, distribuzione e installazione. La produzione locale è fondamentale perché i prodotti sono pesanti e relativamente costosi da trasportare su lunghe distanze.
Le dinamiche di approvvigionamento dei vari materiali differiscono. Per i blocchi di cemento, la facile reperibilità di fonti di aggregati e la presenza di impianti di produzione ben attrezzati in prossimità dei cantieri sono essenziali. Al contrario, i mattoni cotti richiedono la disponibilità di argille adatte, oltre al consumo energetico necessario per il funzionamento dei forni. Il calcestruzzo aerato autoclavato (AAC) necessita di macchinari e autoclavi specifici per la produzione, ma offre prodotti più leggeri, adatti ai moderni sistemi di rivestimento delle pareti. Sempre più spesso, i produttori adottano un approccio alla gestione della gamma di prodotti che tenga conto delle normative edilizie, delle condizioni climatiche, della disponibilità delle materie prime e delle esigenze dei clienti.
Nel mercato della produzione di blocchi e mattoni in cemento, l'intensità competitiva rimane elevata, poiché i produttori regionali si confrontano con gruppi multinazionali del settore edile. Acme Brick Company e General Shale, Inc. detengono posizioni di rilievo in Nord America nel settore della muratura, mentre Boral Limited e Brickworks Limited vantano capacità produttive su larga scala in Australia e Nord America. CEMEX SAB de CV opera nel settore dei prodotti in calcestruzzo all'interno di un portafoglio più ampio di materiali da costruzione, mentre Wienerberger AG e Xella Group possiedono una notevole esperienza nei sistemi di muratura e pareti in Europa e a livello internazionale.
Sempre più spesso, il posizionamento strategico si basa sull'efficienza produttiva, sulla copertura geografica, sulla differenziazione e sugli attributi di sostenibilità. Wienerberger AG vanta oltre 200 stabilimenti produttivi in 28 paesi e ha investito circa 23 milioni di euro in ricerca e sviluppo nel 2025, a dimostrazione di quanto venga investito in tecnologia nel più ampio settore dei materiali da costruzione. Xella Group si impegna ad aumentare la circolarità del calcestruzzo aerato autoclavato (AAC), mentre Brickworks Limited continua a innovare i prodotti per muratura con ingredienti riciclati e rendicontazione sulla sostenibilità.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della produzione di blocchi e mattoni in cemento: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della produzione di blocchi e mattoni di cemento
Secondo le previsioni del mercato della produzione di blocchi e mattoni in cemento , nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 25% e il 29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-6,0% fino al 2034. Gli Stati Uniti dominano il consumo regionale, mentre il Canada contribuisce attraverso l'edilizia residenziale, istituzionale, commerciale e infrastrutturale. La domanda è sostenuta dalle esigenze abitative, dalla ristrutturazione di edifici obsoleti, dalla riqualificazione commerciale e dal continuo utilizzo della muratura per involucri edilizi durevoli. I produttori regionali beneficiano di impianti localizzati, poiché le distanze di trasporto possono incidere significativamente sui costi di consegna dei prodotti.
Il blocco di cemento continua a essere rilevante in applicazioni legate a strutture, fondazioni, pareti divisorie e attività commerciali, mentre il mattone rimane importante per facciate e applicazioni architettoniche. La differenziazione del prodotto si basa maggiormente su caratteristiche estetiche, termiche e di durabilità, nonché sulla riciclabilità e sull'efficienza di installazione. Come dimostra il caso della divisione nordamericana di Brickworks Limited, la presenza regionale è fondamentale, dato che l'azienda ha indicato che gli stati del Midwest, del Nord-Est e del Medio Atlantico hanno rappresentato circa il 90% delle sue vendite negli Stati Uniti nei sei mesi fino a dicembre 2024.
Mercato statunitense della produzione di blocchi e mattoni di cemento
Nel 2025 gli Stati Uniti rappresentavano il 70-74% della domanda nordamericana e si prevede che registreranno un CAGR del 5,5-6,1% fino al 2034. La domanda è sostenuta da costruzioni residenziali, ristrutturazioni, strutture commerciali, edifici industriali, scuole, strutture sanitarie e progetti infrastrutturali. I blocchi di cemento sono ampiamente utilizzati in applicazioni strutturali e di pubblica utilità, mentre i mattoni architettonici rimangono importanti per facciate esterne, progetti istituzionali e design residenziale. La produzione locale offre un significativo vantaggio competitivo poiché i prodotti sono voluminosi e richiedono consegne affidabili, riflettendo le principali tendenze del mercato della produzione di blocchi di cemento e mattoni .
Acme Brick Company, General Shale, Inc., CEMEX SAB de CV e Midwest Block and Brick sono le aziende presenti nell'ecosistema regionale dell'industria della muratura. Le preferenze in termini di applicazione variano da stato a stato a seconda delle condizioni meteorologiche, delle normative edilizie, delle pratiche costruttive e delle tradizioni architettoniche. La crescente domanda di durabilità, buona resistenza al calore e prodotti con contenuto riciclato spinge i produttori a sviluppare ulteriormente la propria gamma di prodotti. Anche Brickworks Limited opera in Nord America nel settore della muratura.
Mercato europeo della produzione di blocchi e mattoni di cemento
Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 27% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,9-5,5% fino al 2034, con la Germania in testa al mercato regionale. Regno Unito, Francia, Italia e Spagna rimangono importanti centri di domanda. Ristrutturazioni, prestazioni energetiche degli edifici, ammodernamento delle infrastrutture e requisiti ambientali più stringenti stanno influenzando la scelta dei prodotti. I produttori pongono sempre maggiore enfasi sulla costruzione leggera, l'efficienza termica, l'economia circolare e la produzione a basso impatto ambientale, supportando la continua crescita del mercato della produzione di blocchi e mattoni in cemento .
Nonostante i recenti problemi nel settore edile, il Regno Unito rimane un mercato chiave per i mattoni. In Germania, la base produttiva diversificata per la muratura ha beneficiato delle ristrutturazioni e dell'efficienza energetica. Francia, Italia e Spagna svolgono un ruolo importante grazie alle costruzioni e alle ristrutturazioni residenziali. Wienerberger AG è uno dei principali produttori in Europa con una gamma diversificata di soluzioni per l'involucro edilizio, mentre Xella Group è leader nel segmento dei sistemi di pareti leggere e in calcestruzzo aerato autoclavato (AAC) in Europa.
Mercato della produzione di blocchi e mattoni di cemento nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava una quota di mercato del 31-35% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,6-7,2%, con Cina e India a rappresentare i principali centri di domanda. Giappone, Corea del Sud e Australia contribuiscono attraverso ristrutturazioni, sviluppo commerciale, infrastrutture e costruzioni industriali. Il rapido sviluppo urbano e la crescente domanda di alloggi supportano il consumo di materiali da costruzione, mentre la produzione industrializzata sta acquisendo importanza nei principali mercati edili, evidenziando gli sviluppi chiave nell'analisi del mercato della produzione di blocchi e mattoni in cemento .
Le dimensioni del settore edile in Cina garantiscono una domanda continua di blocchi e mattoni di cemento, mentre in India è in aumento l'utilizzo di muratura standardizzata e costruzioni in calcestruzzo aerato autoclavato (AAC). Sia il Giappone che la Corea del Sud si concentrano su sistemi costruttivi sostenibili ed efficienti, mentre l'Australia continua a prediligere le costruzioni in mattoni e muratura. L'importanza attribuita dai governi allo sviluppo abitativo, alle infrastrutture efficienti, all'efficienza delle risorse e alle prestazioni energetiche contribuisce alla modernizzazione dei prodotti.
Mercato della produzione di blocchi e mattoni di cemento in Medio Oriente e Africa
Si prevede che il mercato della produzione di blocchi e mattoni in cemento in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 5,8-6,5% fino al 2034, grazie all'urbanizzazione, ai progetti residenziali e commerciali, alle infrastrutture e alla diversificazione industriale. L'Arabia Saudita è leader nella domanda regionale, seguita da Emirati Arabi Uniti e Sudafrica, mentre il resto del Medio Oriente e Africa contribuisce attraverso l'edilizia residenziale, le infrastrutture pubbliche e gli impianti industriali. Le alte temperature e le esigenze logistiche favoriscono la produzione locale.
Gli ampi piani di sviluppo in Arabia Saudita promuovono l'uso di blocchi di cemento e muratura, mentre gli Emirati Arabi Uniti capitalizzano sui loro sviluppi commerciali, residenziali, alberghieri e infrastrutturali. Il Sudafrica rappresenta un mercato della muratura con una domanda consolidata dovuta alle esigenze abitative e infrastrutturali. Nel resto del Medio Oriente e Africa, la disponibilità di aggregati e argilla di provenienza locale gioca un ruolo determinante nella scelta dei prodotti. Gli impianti di produzione di muratura nella regione contribuiranno a mitigare i rischi logistici e a soddisfare le specifiche di progetto.
Analisi di segmentazione
Prodotto
Si prevede che il segmento di prodotto "Produzione di blocchi e mattoni in calcestruzzo" crescerà a un tasso annuo composto (CAGR) del 5,9-6,4% nel periodo 2026-2034. La scelta del prodotto è sempre più determinata da requisiti strutturali, prestazioni termiche, velocità di costruzione, disponibilità di materie prime locali e pratiche di installazione. I blocchi di calcestruzzo mantengono un'ampia rilevanza strutturale, mentre i mattoni rimangono importanti per facciate e applicazioni architettoniche. I blocchi in calcestruzzo aerato autoclavato (AAC) stanno guadagnando terreno laddove la riduzione del carico permanente, la maggiore velocità di installazione e il miglioramento delle prestazioni termiche sono prioritari.
- Blocchi di cemento: I blocchi di cemento vantano la più ampia gamma di applicazioni grazie alla loro resistenza strutturale, alla consistenza dimensionale, alla disponibilità di produzione locale e all'idoneità per fondazioni, muri, tramezzi, strutture commerciali e opere di pubblica utilità.
- Mattone: Il mattone rimane strategicamente importante per facciate durevoli, architettura residenziale, edifici istituzionali e ristrutturazioni. La sua longevità, l'aspetto, la resistenza agli agenti atmosferici e le consolidate pratiche di installazione ne garantiscono una domanda continua nonostante la concorrenza di sistemi di rivestimento alternativi.
- Blocchi in calcestruzzo aerato autoclavato (AAC): i blocchi in calcestruzzo aerato autoclavato (AAC) vengono sempre più spesso scelti per la costruzione di pareti leggere perché la minore densità può ridurre i carichi strutturali, mentre le caratteristiche termiche e di installazione favoriscono pratiche costruttive più rapide ed efficienti dal punto di vista energetico.
Applicazione
Si prevede che il segmento di mercato relativo alla produzione di blocchi e mattoni in cemento registrerà un CAGR (tasso di crescita annuale composto) del 5,6-6,1% nel periodo 2026-2034. L'edilizia residenziale offre un'ampia base di domanda, mentre l'edilizia commerciale generalmente richiede maggiori specifiche in termini di durabilità, resistenza al fuoco, estetica, caratteristiche strutturali e tempistiche di progetto. Anche la ristrutturazione influenza la scelta dei prodotti, poiché i costruttori cercano materiali che combinino l'efficienza di installazione con migliori prestazioni dell'involucro edilizio.
- Edilizia residenziale: L'edilizia residenziale offre una domanda ricorrente considerevole, in particolare per muri, facciate, tramezzi, paesaggistica e strutture a bassa elevazione. La scelta dei prodotti è sempre più influenzata da fattori quali efficienza termica, estetica, disponibilità, velocità di installazione e durata nel tempo.
- Costruzioni commerciali: Le costruzioni commerciali supportano applicazioni tecnicamente complesse in uffici, negozi, scuole, ospedali, edifici industriali e progetti a uso misto, dove le specifiche prestazionali, l'aspetto architettonico e la pianificazione della costruzione influenzano le decisioni di acquisto.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Costruzione residenziale |
Alto |
Pareti leggere |
Maturo |
|
Costruzioni commerciali |
Alto |
Sistemi di facciata |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato della produzione di blocchi e mattoni in cemento.
edilizia abitativa e sviluppo urbano
Lo sviluppo residenziale rimarrà un fattore chiave per la domanda, poiché i prodotti in muratura vengono integrati in muri, facciate, tramezzi, fondamenta e opere di paesaggistica. La crescita della popolazione urbana e la carenza di alloggi spingono governi e costruttori privati ad espandere le proprie attività edilizie, generando così una domanda costante di materiali da costruzione uniformi. L'utilizzo di blocchi e mattoni prefabbricati garantisce uniformità dimensionale e qualitativa, consentendo all'impresa edile di ottenere una maggiore efficienza nell'installazione rispetto alla produzione tradizionale, caratterizzata da un'ampia variabilità. Questo fattore trainante della domanda è particolarmente importante per le economie emergenti, nel contesto della transizione dall'edilizia informale a quella formale. Inoltre, i mercati maturi esistenti vengono sostenuti dalla ristrutturazione e dalla sostituzione del patrimonio edilizio obsoleto. I fornitori in grado di offrire diversi formati e livelli di prestazione saranno in grado di soddisfare le diverse esigenze.
Requisiti di efficienza energetica per gli involucri edilizi
Nell'ambito dei regolamenti edilizi e delle preferenze dei costruttori, si pone sempre maggiore enfasi sulle prestazioni termiche, sul consumo energetico e sul comfort degli occupanti, aumentando di conseguenza la domanda di muratura con migliori proprietà isolanti. I blocchi in calcestruzzo aerato autoclavato (AAC) rivestono un ruolo importante in questo contesto grazie alla loro composizione cellulare, che offre un migliore isolamento termico e una minore densità rispetto alla muratura tradizionale. I produttori di mattoni e blocchi di cemento stanno adottando soluzioni come sistemi a intercapedine, costruzioni in muratura isolata, versioni più leggere e prodotti per facciate per rispondere a questa esigenza. In Europa e nei mercati sviluppati dell'Asia-Pacifico si registra una crescente influenza delle richieste di prestazioni energetiche, con i regolamenti edilizi che tengono sempre più conto del consumo energetico. Le implicazioni commerciali vanno oltre quelle specifiche del prodotto, poiché i produttori potranno trarre profitto dalla vendita di pareti complete e specifiche tecniche.
Automazione industriale per l'edilizia e la produzione
L'industrializzazione delle costruzioni favorisce la standardizzazione dei prodotti in muratura, che possono essere prodotti in serie con costi di produzione e manodopera costanti. L'automazione delle fasi di dosaggio, stampaggio, taglio, stagionatura, cottura, confezionamento e controllo qualità contribuisce a garantire un migliore controllo del processo, riducendo al contempo la dipendenza da operazioni ad alta intensità di manodopera. Ciò diventa particolarmente rilevante in periodi di carenza di manodopera e cicli di costruzione brevi. La produzione di calcestruzzo aerato autoclavato (AAC) presenta vantaggi intrinseci in termini di condizioni di produzione, mentre le fabbriche di blocchi di cemento possono automatizzare le operazioni di stampaggio e pallettizzazione. I produttori di mattoni hanno adottato sistemi avanzati di controllo dei forni per monitorare il consumo energetico e la consistenza del prodotto. Di conseguenza, investimenti, capacità produttiva ed economie di scala diventano cruciali. Le grandi aziende possono beneficiare di economie di scala, mentre i piccoli produttori locali possono competere grazie alla posizione geografica, alla personalizzazione del prodotto e all'efficienza distributiva.
Tendenze future del mercato della produzione di blocchi e mattoni in cemento.
Produzione digitalizzata e controllo predittivo della qualità
Gli impianti di produzione stanno adottando sempre più l'integrazione dei processi, in cui tutte le impostazioni di produzione, le caratteristiche delle materie prime, le prestazioni delle macchine e le proprietà del prodotto finito vengono misurate digitalmente. L'analisi predittiva, durante il periodo di previsione, consentirà ai produttori di rilevare eventuali anomalie prima che i prodotti finiti vengano spediti dalla fabbrica in termini di correttezza dimensionale, variazione di resistenza, livello di umidità ed efficienza energetica. Processi come quelli di cottura in forno e in autoclave saranno candidati ideali per l'ottimizzazione, poiché temperatura, pressione, tempo di permanenza e contenuto di materiale hanno un impatto diretto sulla qualità del prodotto. Altre applicazioni, come la pallettizzazione automatizzata e la logistica, contribuiranno a eliminare qualsiasi movimentazione fisica. L'utilizzo di questa tecnologia potrebbe anche facilitare la tracciabilità nelle dichiarazioni ambientali e nei requisiti specifici dei clienti. Gli investimenti saranno effettuati principalmente da grandi produttori con più stabilimenti e una quantità sufficiente di dati. I sistemi di automazione modulari aiuteranno anche i produttori regionali ad adottare un monitoraggio avanzato dei processi senza costruire nuovi impianti.
Muratura circolare e portafogli di prodotti a basso impatto ambientale
Si prevede che il tema della circolarità diventerà sempre più rilevante, poiché i produttori si impegneranno a minimizzare la produzione di rifiuti e a riutilizzare i residui di produzione. Secondo Xella Group, nel 2025 si è registrata una riduzione del 90% della quantità di residui di produzione di calcestruzzo aerato autoclavato (AAC) e di unità di silicato di calcio smaltiti in discarica, e un sistema migliorato per il reinserimento dei materiali AAC nella produzione. Questo è un chiaro segnale che il tema della circolarità potrebbe essere integrato nelle pratiche di rendicontazione della sostenibilità nell'economia manifatturiera. Anche i produttori di mattoni e prodotti in calcestruzzo ricorrono sempre più ad aggregati e materiali riciclati e alle dichiarazioni ambientali di prodotto. Col tempo, gli acquirenti potrebbero iniziare a confrontare i prodotti per muratura in base a parametri del ciclo di vita piuttosto che a quelli tecnici tradizionali. Ciò offre vantaggi a coloro che sono in grado di combinare materiali riciclati con prestazioni, caratteristiche ambientali e qualità di produzione senza un aumento significativo dei costi.
Opportunità di mercato nella produzione di blocchi e mattoni di cemento
Espansione della capacità di produzione di calcestruzzo aerato autoclavato (AAC) nei centri edili emergenti
Il mercato della produzione di blocchi e mattoni in calcestruzzo aerato autoclavato (AAC) offre significative opportunità, rispondendo alla domanda di sistemi di pareti leggeri, termicamente efficienti e di facile installazione in mercati in rapida urbanizzazione. India, Sud-est asiatico, Medio Oriente e alcune zone dell'Africa offrono condizioni favorevoli, dove le esigenze abitative coincidono con gli sforzi per migliorare la produttività edilizia e le prestazioni degli edifici. La creazione di impianti regionali per la produzione di AAC può ridurre i costi di trasporto e migliorare la disponibilità del prodotto, poiché le unità finite sono ingombranti rispetto al loro valore. Gli investitori possono differenziarsi attraverso l'automazione degli impianti, l'ottimizzazione dell'approvvigionamento delle materie prime, la formazione tecnica e le partnership con sviluppatori e appaltatori. La certificazione locale e il supporto ingegneristico sono altrettanto importanti, poiché l'adozione dipende dalla fiducia nelle prestazioni strutturali, antincendio, di umidità e termiche. I produttori che entrano in questi mercati dovrebbero quindi valutare non solo la redditività degli impianti, ma anche la densità distributiva, gli standard costruttivi, la familiarità degli appaltatori con il settore e la disponibilità di materie prime idonee.
Sistemi di muratura di alta qualità per ristrutturazioni e applicazioni architettoniche.
Il mercato della produzione di blocchi e mattoni in cemento offre significative opportunità nel settore della ristrutturazione e dell'edilizia architettonica, consentendo ai produttori di andare oltre la semplice produzione di muratura standard per orientarsi verso prodotti di maggior valore con un'estetica distintiva, caratteristiche ambientali documentate e prestazioni migliorate. I mercati maturi in Europa, Nord America e Australia presentano un'elevata domanda di materiali per la ristrutturazione, che può generare la necessità di materiali per facciate, sistemi di mattoni sottili, finiture speciali, materiali leggeri e materiali per muratura con contenuto riciclato. Le aziende possono aumentare la propria redditività fornendo design unici e supporto tecnico ad architetti, imprese edili e sviluppatori. La dichiarazione ambientale dei prodotti e altri strumenti di trasparenza possono contribuire a garantire l'inclusione delle specifiche nei casi in cui i progetti tengano conto dell'impatto ambientale. I database dei prodotti e i dati tecnici basati sul BIM possono inoltre contribuire ad aumentare la visibilità del prodotto durante la fase di progettazione.
Sviluppi recenti
- Giugno 2026: Suncrete, Inc. (Nasdaq: RMIX) ("Suncrete" o la "Società"), una piattaforma di logistica e distribuzione di calcestruzzo preconfezionato strategicamente situata in Oklahoma, Arkansas, Louisiana e Texas, ha acquisito ABC Block Company (ABC), un fornitore di prodotti in calcestruzzo. Con sede a Little Rock, Arkansas, ABC fornisce prodotti in calcestruzzo di alta qualità ad aziende, abitazioni e spazi pubblici in Arkansas, Louisiana, Missouri e Mississippi e nelle aree circostanti, e gestisce una flotta di oltre 40 veicoli per le consegne.
- Marzo 2026: Manbro Industries Limited ha completato l'acquisizione strategica di Green AAC Block and Mortar Private Limited, segnando una significativa espansione del suo portafoglio aziendale. Questa acquisizione rappresenta il continuo impegno di Manbro Industries Limited per la crescita strategica e la diversificazione nel settore dei materiali da costruzione, posizionando l'azienda per capitalizzare le opportunità nel segmento di mercato dei blocchi e della malta in calcestruzzo aerato autoclavato (AAC).
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -