
Marché de la fabrication de blocs et briques en béton : prévisions 2034
Taille et prévisions du marché de la fabrication de blocs et de briques de béton (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance. Couverture du rapport : par produit (blocs de béton, briques, blocs de béton cellulaire autoclavé) ; application (construction résidentielle, construction commerciale) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00016027
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
2,32 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,88 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,87 %
taux de croissance
Marché adressable
28,07 milliards de dollars américains
(2026-2034)
Le marché de la fabrication de blocs et de briques de béton était évalué à 2,32 milliards de dollars américains en 2025 et devrait atteindre 3,88 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,87 % entre 2026 et 2034. Ce marché est soutenu par le développement résidentiel continu, la construction commerciale, les besoins en infrastructures et le remplacement des produits de maçonnerie conventionnels par des systèmes standardisés produits en usine offrant une meilleure homogénéité dimensionnelle, une plus grande efficacité d'installation, une durabilité accrue et de meilleures performances thermiques.
L’Amérique du Nord présente un marché structurellement porteur, soutenu par les rénovations, la construction de logements, le développement commercial et une préférence constante pour les enveloppes de maçonnerie durables. La taille du marché de la fabrication de blocs et de briques de béton est également influencée par les capacités de production régionales, les coûts de transport et la demande croissante de produits contenant des matériaux recyclés, présentant des caractéristiques thermiques améliorées, des déclarations environnementales et une analyse documentée de leur cycle de vie.
Analyse et perspectives du marché de la fabrication de blocs et de briques de béton
- Amérique du Nord : L’Amérique du Nord représentait une part de 25 à 29 % en 2025 et devrait croître à un TCAC de 5,4 à 6,0 % entre 2026 et 2034, soutenue par la construction résidentielle, les projets commerciaux, la rénovation et les chaînes d’approvisionnement en maçonnerie établies.
- États-Unis : Les États-Unis représentaient 70 à 74 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,5 à 6,1 % jusqu’en 2034, soutenue par la construction de logements et d’infrastructures non résidentielles.
- Europe : L'Europe représentait une part de 27 à 31 % en 2025 et devrait croître à un TCAC de 4,9 à 5,5 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant soutenus par les exigences en matière de rénovation et d'efficacité énergétique.
- Asie-Pacifique : L'Asie-Pacifique représentait une part de 31 à 35 % en 2025 et devrait connaître une croissance annuelle composée de 6,6 à 7,2 %, la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie étant les principaux moteurs de la demande de matériaux de construction.
- Segment le plus important : Les blocs de béton détenaient une part de marché de 46 à 50 % en 2025 et devraient croître à un TCAC de 5,8 à 6,3 % entre 2026 et 2034, reflétant leurs nombreuses applications structurelles et de maçonnerie.
- Segment à forte croissance : Le bloc AAC détenait une part de marché de 12 à 16 % en 2025 et devrait croître à un TCAC de 6,8 à 7,5 %, soutenu par les exigences de construction légère et d'efficacité thermique.
- Principales entreprises analysées en détail : Acme Brick Company, Boral Limited, Brickworks Limited, CEMEX SAB de CV, General Shale, Inc., Lignacite Ltd, Midland Concrete Products, Midwest Block and Brick, Wienerberger AG et Xella Group.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
On observe une tendance croissante à l'automatisation par lots dans des procédés tels que le dosage, le moulage, la découpe, le durcissement, la cuisson au four, le contrôle qualité et l'optimisation des matériaux. Dans la fabrication de blocs de béton, le besoin de mécanisation s'accroît afin d'améliorer la régularité et l'efficacité, tandis que dans la fabrication de béton cellulaire autoclavé (AAC), des procédés comme l'aération, la découpe et l'autoclavage sont essentiels. De même, la fabrication de briques se complexifie pour répondre aux enjeux liés à la consommation d'énergie, à la régularité, à la flexibilité et à la performance environnementale.
La prochaine phase de développement du marché de la fabrication de blocs et de briques de béton devrait privilégier une production écoénergétique, l'économie circulaire des matériaux, les systèmes de murs légers, le suivi numérique des processus et les produits accompagnés d'une documentation environnementale. Les fabricants diversifient également leur offre au-delà de la maçonnerie traditionnelle afin de répondre à la demande en matière de rénovation, de façades, d'isolation, de pavage et de systèmes de murs. L'augmentation des capacités de production et les acquisitions régionales devraient rester importantes, car les coûts de transport peuvent impacter significativement la rentabilité des produits de maçonnerie volumineux, incitant ainsi à une production plus proche des principaux marchés de la construction.
Rapport sur le marché de la fabrication de blocs de béton et de briques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,32 milliards de dollars américains |
| Taille du marché d'ici 2034 | 3,88 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,87% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la fabrication de blocs de béton et de briques
La demande de produits de maçonnerie en béton est étroitement liée à la construction de logements, d'espaces commerciaux, de bâtiments institutionnels, d'installations industrielles et à la rénovation. La croissance du marché de la fabrication de blocs et de briques en béton est donc influencée par les cycles de construction et la substitution des matériaux. La chaîne de valeur comprend le ciment, les granulats, le sable, l'argile, la chaux, le gypse, les pigments et les adjuvants, suivis du mélange, du moulage, du durcissement ou de la cuisson, de la finition, du conditionnement, de la distribution et de la pose. La production locale est essentielle car les produits sont lourds et leur transport sur de longues distances est relativement coûteux.
La dynamique d'approvisionnement des différents matériaux varie. Pour les blocs de béton, il est essentiel de disposer de sources de granulats facilement accessibles et d'unités de production bien équipées à proximité des chantiers. En revanche, la fabrication de briques cuites nécessite des argiles de qualité et l'énergie nécessaire au fonctionnement des fours. Le béton cellulaire autoclavé (AAC) requiert des machines et des autoclaves spécifiques, mais offre des produits plus légers, adaptés aux systèmes de murs modernes. De plus en plus, les fabricants gèrent leur gamme de produits en tenant compte des normes de construction, des conditions climatiques, de la disponibilité des matières premières et des exigences des clients.
Le rapport sur le marché de la fabrication de blocs et de briques de béton souligne la forte concurrence entre les producteurs régionaux et les groupes multinationaux de matériaux de construction. Acme Brick Company et General Shale, Inc. occupent des positions dominantes en Amérique du Nord dans le secteur de la maçonnerie, tandis que Boral Limited et Brickworks Limited disposent d'importantes capacités de production de matériaux de construction en Australie et en Amérique du Nord. CEMEX SAB de CV propose des produits en béton au sein d'une gamme plus large de matériaux de construction, tandis que Wienerberger AG et le groupe Xella possèdent une expertise considérable dans les systèmes de maçonnerie et de murs en Europe et à l'international.
De plus en plus, le positionnement stratégique repose sur l'efficacité de la production, la présence géographique, la différenciation et les atouts en matière de développement durable. Wienerberger AG possède plus de 200 usines réparties dans 28 pays et a investi quelque 23 millions d'euros en R&D en 2025, témoignant ainsi de l'importance des investissements technologiques dans l'ensemble du secteur des matériaux de construction. Le groupe Xella s'efforce d'accroître la circularité du béton cellulaire autoclavé (AAC), tandis que Brickworks Limited poursuit ses innovations en matière de produits de maçonnerie intégrant des ingrédients recyclés et un reporting de développement durable.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
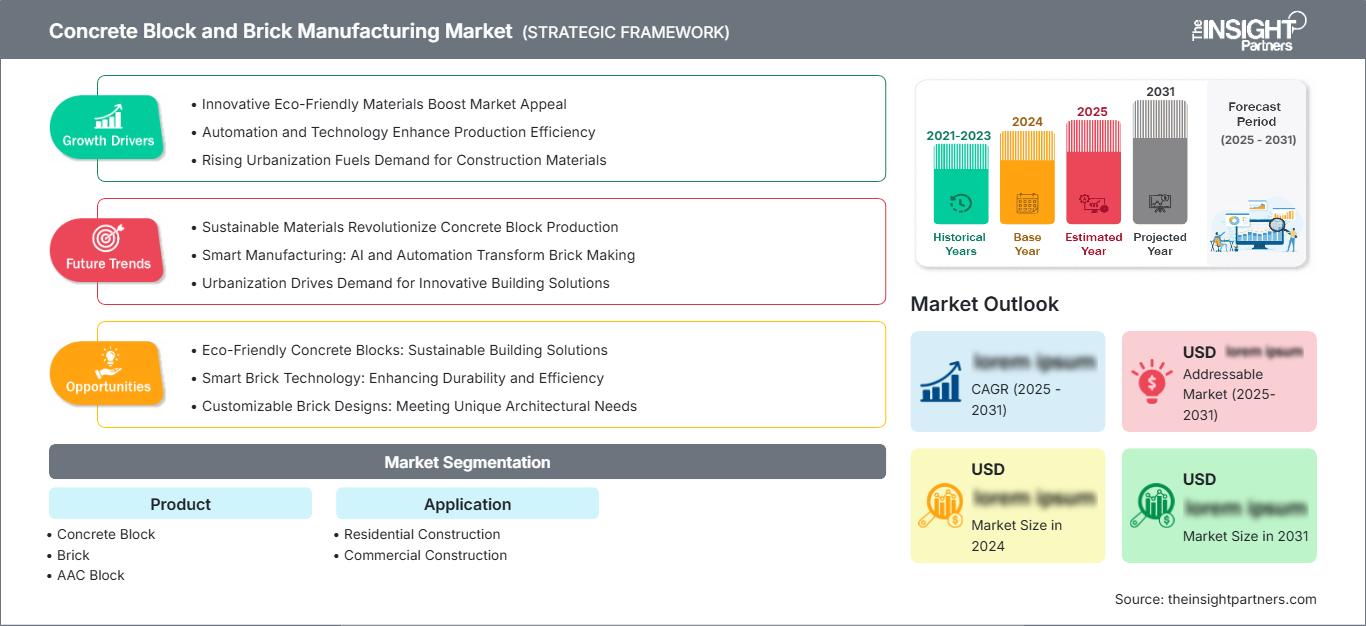
Marché de la fabrication de blocs et de briques de béton : Perspectives stratégiques
Perspectives régionales
Marché de fabrication de blocs de béton et de briques en Amérique du Nord
L'Amérique du Nord représentait entre 25 et 29 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,4 à 6 % jusqu'en 2034, selon les prévisions du marché de la fabrication de blocs et de briques de béton . Les États-Unis dominent la consommation régionale, tandis que le Canada y contribue par le biais de la construction résidentielle, institutionnelle, commerciale et d'infrastructures. La demande est soutenue par les besoins en logements, la rénovation des bâtiments vieillissants, le réaménagement commercial et l'utilisation continue de la maçonnerie pour des enveloppes de bâtiments durables. Les producteurs régionaux bénéficient d'usines locales, car les distances de transport peuvent avoir une incidence importante sur les coûts de livraison des produits.
Le bloc de béton conserve toute sa pertinence dans les applications liées à la structure, aux fondations, aux cloisons et au commerce, tandis que la brique reste un matériau de choix pour les façades et l'architecture. La différenciation des produits repose principalement sur leurs caractéristiques esthétiques, thermiques et de durabilité, ainsi que sur leur recyclabilité et leur facilité de pose. Comme l'illustre le cas de la division Amérique du Nord de Brickworks Limited, la présence régionale est cruciale : l'entreprise a indiqué que les États du Midwest, du Nord-Est et du Mid-Atlantic représentaient environ 90 % de ses ventes aux États-Unis au cours du premier semestre 2024.
Marché américain de la fabrication de blocs de béton et de briques
Les États-Unis représentaient 70 à 74 % de la demande nord-américaine en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 5,5 à 6,1 % jusqu'en 2034. La construction et la rénovation de logements, les bâtiments commerciaux et industriels, les écoles, les établissements de santé et les projets d'infrastructure soutiennent cette demande. Les blocs de béton sont largement utilisés dans les applications structurelles et utilitaires, tandis que la brique architecturale demeure un matériau important pour les façades extérieures, les projets institutionnels et l'architecture résidentielle. La production locale constitue un avantage concurrentiel significatif, car les produits sont volumineux et nécessitent une livraison fiable, ce qui reflète les principales tendances du marché de la fabrication de blocs et de briques de béton .
Acme Brick Company, General Shale, Inc., CEMEX SAB de CV et Midwest Block and Brick sont des entreprises présentes dans l'écosystème régional de l'industrie de la maçonnerie. Les préférences en matière d'application varient d'un État à l'autre en fonction des conditions climatiques, des réglementations en matière de construction, des pratiques de construction et des traditions architecturales. La demande croissante de produits durables, résistants à la chaleur et contenant des matériaux recyclés incite les fabricants à développer davantage leur gamme. Brickworks Limited est également présente en Amérique du Nord dans le secteur de la maçonnerie.
Marché européen de la fabrication de blocs de béton et de briques
L'Europe représentait 27 à 31 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,9 à 5,5 % jusqu'en 2034, l'Allemagne étant le principal moteur de ce marché régional. Le Royaume-Uni, la France, l'Italie et l'Espagne demeurent d'importants pôles de demande. La rénovation, la performance énergétique des bâtiments, la modernisation des infrastructures et le renforcement des exigences environnementales influencent le choix des produits. Les fabricants privilégient de plus en plus la construction légère, l'efficacité thermique, l'économie circulaire et une production à faible impact environnemental, contribuant ainsi à la croissance continue du marché de la fabrication de blocs et de briques de béton .
Malgré les difficultés récentes du secteur de la construction, le Royaume-Uni demeure un marché clé pour la brique. En Allemagne, la production de maçonnerie, largement diversifiée, a bénéficié des rénovations et des efforts en matière d'efficacité énergétique. La France, l'Italie et l'Espagne contribuent également à ce marché grâce à la construction et à la rénovation de logements. Wienerberger AG est l'un des principaux fabricants européens, proposant une gamme diversifiée de solutions pour l'enveloppe du bâtiment, tandis que le groupe Xella est un leader européen des systèmes de murs légers et en béton cellulaire autoclavé (AAC).
Marché de la fabrication de blocs de béton et de briques en Asie-Pacifique
La région Asie-Pacifique représentait 31 à 35 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,6 à 7,2 %, la Chine et l'Inde étant les principaux centres de demande. Le Japon, la Corée du Sud et l'Australie contribuent également à ce marché par le biais de la rénovation, du développement commercial, des infrastructures et de la construction industrielle. L'urbanisation rapide et les besoins en logements soutiennent la consommation de matériaux de maçonnerie, tandis que la production industrielle prend de l'importance sur les principaux marchés de la construction, ce qui met en lumière des évolutions clés dans l' analyse du marché de la fabrication de blocs et de briques de béton .
L'importance du secteur de la construction en Chine garantit une demande soutenue en blocs de béton et en briques, tandis qu'en Inde, l'utilisation de la maçonnerie standardisée et de la construction en béton cellulaire autoclavé (AAC) est en hausse. Le Japon et la Corée du Sud privilégient des systèmes de construction durables et performants, tandis que l'Australie continue de miser sur la construction en briques et en maçonnerie. L'importance accordée par les gouvernements au développement du logement, aux infrastructures performantes, à l'utilisation rationnelle des ressources et à la performance énergétique contribue à la modernisation des produits.
Marché de la fabrication de blocs de béton et de briques au Moyen-Orient et en Afrique
Le marché de la fabrication de blocs et de briques de béton au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 5,8 % à 6,5 % jusqu'en 2034, portée par l'urbanisation, le logement, les projets commerciaux, les infrastructures et la diversification industrielle. L'Arabie saoudite est le principal moteur de la demande régionale, suivie des Émirats arabes unis et de l'Afrique du Sud, tandis que le reste de la région contribue à cette croissance par le biais de la construction résidentielle, des infrastructures publiques et des installations industrielles. Les températures élevées et les exigences logistiques favorisent une production locale.
The extensive development plans in Saudi Arabia promote the use of concrete blocks and masonry, while the UAE capitalizes on its commercial, residential, hospitality, and infrastructure developments. South Africa represents a masonry market with existing demand owing to housing and infrastructure needs. In the rest of MEA, the availability of locally sourced aggregates and clay plays a role in determining the products. Production plants for masonry in the region will help mitigate logistical risks and meet project specifications.
Segmentation Analysis
Product
The Concrete Block and Brick Manufacturing Market Product segment is expected to expand at a 5.9–6.4% CAGR during 2026–2034. Product selection is increasingly determined by structural requirements, thermal performance, construction speed, availability of local raw materials, and installation practices. Concrete blocks retain broad structural relevance, while bricks remain important for façades and architectural applications. AAC Block is gaining attention where reduced dead load, faster installation, and improved thermal performance are priorities.
- Concrete Block: Concrete Block maintains the broadest application base because of structural strength, dimensional consistency, local production availability, and suitability for foundations, walls, partitions, commercial structures, and utility construction.
- Brick: Brick remains strategically important for durable façades, residential architecture, institutional buildings, and renovation. Its longevity, appearance, weather resistance, and established installation practices support continued demand despite competition from alternative wall systems.
- AAC Block: AAC Block is increasingly selected for lightweight wall construction because lower density can reduce structural loads while thermal and installation characteristics support energy-efficient and faster construction practices.
Application
The Concrete Block and Brick Manufacturing Market Application segment is expected to register a 5.6–6.1% CAGR during 2026–2034. Residential construction provides a broad demand base, while commercial construction generally requires greater specification around durability, fire performance, aesthetics, structural characteristics, and project schedules. Renovation also influences product selection as developers seek materials that combine installation efficiency with improved building-envelope performance.
- Residential Construction: Residential Construction provides substantial recurring demand, particularly for walling, façades, partitions, landscaping, and low-rise structures. Product selection is increasingly influenced by thermal efficiency, aesthetics, availability, installation speed, and lifecycle durability.
- Construction commerciale : La construction commerciale prend en charge les applications techniquement exigeantes dans les bureaux, les commerces de détail, les écoles, les hôpitaux, les bâtiments industriels et les projets à usage mixte, où les spécifications de performance, l’apparence architecturale et le calendrier de construction influencent les décisions d’achat.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Construction résidentielle |
Haut |
Murs légers |
Mature |
|
Construction commerciale |
Haut |
Systèmes de façade |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la fabrication de blocs et de briques de béton
construction de logements et développement urbain
Le développement du logement restera un facteur clé de la demande, les produits de maçonnerie étant intégrés aux murs, façades, cloisons, fondations et aménagements paysagers. La croissance démographique urbaine et la pénurie de logements incitent les pouvoirs publics et les promoteurs privés à développer leurs activités de construction, générant ainsi une demande constante de matériaux de construction uniformes. L'utilisation de blocs et de briques préfabriqués garantit l'uniformité des dimensions et de la qualité, permettant aux entreprises de construction d'être plus efficaces lors de la pose qu'avec les méthodes de production traditionnelles, très variables. Ce facteur de demande est particulièrement important pour les économies émergentes dans le contexte de leur transition du secteur informel au secteur formel de la construction. Par ailleurs, les marchés matures existants sont soutenus par la rénovation et le remplacement du parc immobilier ancien. Les fournisseurs capables de proposer différents formats et niveaux de performance pourront répondre à ces diverses demandes.
Exigences en matière d'efficacité énergétique pour les enveloppes de bâtiments
Dans le cadre des normes de construction et des préférences des promoteurs, l'accent est de plus en plus mis sur la performance thermique, la consommation d'énergie et le confort des occupants, ce qui accroît la demande en maçonnerie aux propriétés d'isolation supérieures. Les blocs de béton cellulaire autoclavé (AAC) jouent un rôle important à cet égard, grâce à leur composition cellulaire qui offre une meilleure isolation thermique et une densité plus faible que la maçonnerie dense traditionnelle. Les fabricants de briques et de blocs de béton développent des solutions telles que les systèmes de murs creux, la construction en maçonnerie isolée, des versions allégées et des produits de façade pour répondre à cette évolution. Les exigences en matière de performance énergétique sont de plus en plus importantes en Europe et sur les marchés développés d'Asie-Pacifique, où les normes de construction prennent de plus en plus en compte la consommation d'énergie. Les implications commerciales dépassent le cadre des produits spécifiques, car les fabricants pourront également tirer profit de la vente de murs complets et de spécifications techniques.
Automatisation de la construction et de la fabrication industrialisées
L'industrialisation du secteur de la construction favorise la standardisation des produits de maçonnerie, permettant une production de masse à coûts de production et de main-d'œuvre constants. L'automatisation du dosage, du moulage, de la découpe, du durcissement, de la cuisson, du conditionnement et du contrôle qualité contribue à une meilleure maîtrise des processus tout en réduisant la dépendance aux opérations à forte intensité de main-d'œuvre. Elle revêt une importance particulière en période de pénurie de main-d'œuvre et de cycles de construction courts. La fabrication de béton cellulaire autoclavé (AAC) bénéficie d'avantages naturels liés aux conditions de production, tandis que les usines de blocs de béton peuvent automatiser les opérations de moulage et de palettisation. Les fabricants de briques ont adopté des systèmes de contrôle de fours avancés pour optimiser la consommation d'énergie et la constance des produits. De ce fait, les investissements, la capacité de production et les économies d'échelle deviennent des facteurs clés. Les grandes entreprises profitent d'économies d'échelle, tandis que les petits fabricants locaux misent sur leur implantation, la personnalisation de leurs produits et l'efficacité de leur distribution.
Tendances futures du marché de la fabrication de blocs et de briques de béton
Fabrication numérisée et contrôle prédictif de la qualité
Les usines de fabrication adoptent de plus en plus l'intégration des processus, permettant la mesure numérique de tous les paramètres de production, des caractéristiques des matières premières, des performances des machines et des propriétés des produits finis. L'analyse prédictive, sur la période prévisionnelle, permettra aux fabricants de détecter toute anomalie avant l'expédition des produits finis, notamment en termes de conformité dimensionnelle, de variation de résistance, de taux d'humidité et d'efficacité énergétique. Les procédés tels que la cuisson au four et l'autoclave seront des candidats idéaux pour l'optimisation, car la température, la pression, le temps de maintien et la composition des matériaux ont un impact direct sur la qualité du produit. D'autres applications, comme la palettisation et la logistique automatisées, contribueront à éliminer toute manutention physique. L'utilisation de cette technologie pourrait également faciliter la traçabilité dans les déclarations environnementales et répondre aux exigences spécifiques des clients. Les investissements seront principalement réalisés par les grands fabricants possédant plusieurs usines et d'importants volumes de données. Les systèmes d'automatisation modulaires aideront également les fabricants régionaux à adopter une surveillance avancée des processus sans avoir à construire de nouvelles usines.
Maçonnerie circulaire et gammes de produits à faible impact
La question de l'économie circulaire devrait prendre une importance croissante, les producteurs s'efforçant de minimiser la production de déchets et de réutiliser les résidus de production. Selon le groupe Xella, en 2025, la quantité de résidus de production de béton cellulaire autoclavé (AAC) et d'éléments en silicate de calcium mis en décharge a diminué de 90 %, et un système amélioré de réintroduction des matériaux AAC dans la production a été mis en place. Ceci démontre clairement que l'économie circulaire pourrait être intégrée aux pratiques de reporting de développement durable dans le secteur manufacturier. Les fabricants de briques et de produits en béton ont également de plus en plus recours aux granulats et aux composants recyclés, ainsi qu'aux déclarations environnementales de produits. À terme, les acheteurs pourraient commencer à comparer les produits de maçonnerie en fonction de leur cycle de vie plutôt que de leurs caractéristiques techniques traditionnelles. Cette approche présente des avantages pour ceux qui parviennent à allier matériaux recyclés, performance, respect de l'environnement et qualité de production, sans augmentation significative des coûts.
Opportunités du marché de la fabrication de blocs de béton et de briques
Expansion des capacités de production de béton cellulaire autoclavé dans les centres de construction émergents
Le marché de la fabrication de blocs et de briques de béton offre d'importantes opportunités grâce au béton cellulaire autoclavé (BCA), qui répond à la demande de systèmes de murs légers, performants thermiquement et faciles à installer dans des marchés en pleine urbanisation. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certaines régions d'Afrique présentent des conditions favorables où les besoins en logements coïncident avec les efforts d'amélioration de la productivité de la construction et des performances des bâtiments. L'implantation d'usines régionales de BCA permet de réduire les coûts de transport et d'améliorer la disponibilité des produits, car les unités finies sont volumineuses par rapport à leur valeur. Les investisseurs peuvent se différencier par l'automatisation des usines, l'optimisation de l'approvisionnement en matières premières, la formation technique et les partenariats avec les promoteurs et les entreprises de construction. La certification locale et le soutien technique sont tout aussi importants, car l'adoption du BCA repose sur la confiance dans ses performances structurelles, sa résistance au feu, à l'humidité et thermiques. Les producteurs souhaitant s'implanter sur ces marchés doivent donc évaluer non seulement la rentabilité des usines, mais aussi la densité de distribution, les normes de construction, la connaissance du BCA par les entreprises de construction et la disponibilité des matières premières appropriées.
Systèmes de maçonnerie haut de gamme pour la rénovation et les applications architecturales
Le marché de la fabrication de blocs et de briques de béton offre d'importantes opportunités dans les secteurs de la rénovation et de la construction architecturale. Il permet aux fabricants de dépasser la simple maçonnerie de base et de proposer des produits à plus forte valeur ajoutée, dotés d'une esthétique distinctive, de caractéristiques environnementales documentées et de performances accrues. Les marchés matures d'Europe, d'Amérique du Nord et d'Australie présentent des besoins importants en matière de rénovation, générant une demande pour les matériaux de façade, les systèmes de briques minces, les finitions spéciales, les solutions d'allègement et les matériaux de maçonnerie recyclés. L'entreprise peut accroître sa rentabilité en proposant des conceptions uniques et un soutien technique aux architectes, aux entrepreneurs et aux promoteurs. La déclaration environnementale des produits et d'autres outils de transparence contribuent à garantir le respect des spécifications lorsque les projets prennent en compte leur impact environnemental. Les bases de données produits et les données techniques issues de la modélisation des données du bâtiment (BIM) permettent également d'améliorer la visibilité des produits dès la phase de conception.
Développements récents
- Juin 2026 : Suncrete, Inc. (Nasdaq : RMIX) (« Suncrete » ou la « Société »), plateforme logistique et de distribution de béton prêt à l’emploi stratégiquement implantée en Oklahoma, en Arkansas, en Louisiane et au Texas, a fait l’acquisition d’ABC Block Company (ABC), fournisseur de produits en béton. Basée à Little Rock, en Arkansas, ABC fournit des produits en béton de haute qualité aux entreprises, aux particuliers et aux espaces publics de l’Arkansas, de la Louisiane, du Missouri et du Mississippi, et dispose d’une flotte de plus de 40 véhicules de livraison.
- Mars 2026 : Manbro Industries Limited a finalisé l’acquisition stratégique de Green AAC Block and Mortar Private Limited, marquant ainsi un développement significatif de son portefeuille d’activités. Cette acquisition témoigne de la volonté de Manbro Industries Limited de poursuivre sa croissance stratégique et sa diversification dans le secteur des matériaux de construction, et de se positionner avantageusement pour tirer parti des opportunités offertes par le marché des blocs et mortiers de béton cellulaire autoclavé (AAC).
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -