
Markt für Bau Roboter: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Bauroboter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Automatisierung (vollautonom, teilautonom); Funktion (Abbruch, Mauern, 3D-Druck, Betonbau, Ausbauarbeiten, Türen- und Fenstereinbau); Anwendung (öffentliche Infrastruktur, Gewerbe- und Wohngebäude, Rückbau und Abriss von Kernkraftwerken, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPEL00002504
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
1,62 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,24 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
18,10 %
Wachstumsrate
Adressierbarer Markt
36,67 Mrd. US-Dollar
(2026–2034)
Der Markt für Bauroboter erreichte 2025 einen Wert von 1,62 Milliarden US-Dollar und wird bis 2034 auf 7,24 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 18,10 % zwischen 2026 und 2034 entspricht. Dieses Nachfragewachstum wird durch den Mangel an Fachkräften, strenge Sicherheitsauflagen auf Baustellen, die Digitalisierung von Bauprozessen und die verkürzte Projektdauer aufgrund von Infrastruktur-, Gewerbe-, Wohnungsbau- und Gefahrenabbruchanwendungen beeinflusst.
Nordamerika wird aufgrund des Infrastrukturausbaus, des Baus von Rechenzentren und der zunehmenden Wahrscheinlichkeit, dass Bauunternehmen Robotersysteme für Anwendungen wie Bewehrungsarbeiten, Verlegearbeiten, Abbruch und Bohren testen, weiterhin eine der wichtigsten Regionen für die Einführung dieser Technologien bleiben. Für Nordamerika wird bis 2034 ein jährliches Wachstum von 17,2–18,6 % erwartet.
Marktanalyse und Einblicke für Bauroboter
- Nordamerika hatte 2025 einen Marktanteil von 34–37 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,2–18,6 % wachsen, angetrieben durch die Automatisierung im Autobahn-, Brücken-, Rechenzentrums- und Industriebau.
- Die USA repräsentierten im Jahr 2025 78–82 % Nordamerikas und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 17,5–18,8 % wachsen, da Bauunternehmen Roboter für arbeitsintensive Feldarbeiten einsetzen.
- Europa hielt im Jahr 2025 einen Marktanteil von 24–27 % und dürfte mit einer durchschnittlichen jährlichen Wachstumsrate von 16,4–17,8 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 25–28 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,4–20,8 % wachsen, unterstützt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Halbautonome Systeme hielten 2025 einen Marktanteil von 55–58 % und werden voraussichtlich aufgrund praktischer Mensch-Maschine-Workflows mit einer durchschnittlichen jährlichen Wachstumsrate von 17,0–18,3 % wachsen.
- Hochwachstumsstarkes Segment: Vollautonome Systeme hielten im Jahr 2025 einen Marktanteil von 42–45 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,0–20,6 % wachsen, da sich die KI-Navigation verbessert.
- Detaillierte Analyse der wichtigsten Unternehmen : Advanced Construction Robotics, Inc.; Autonomous Solutions, Inc.; Construction Robotics, LLC; Conjet AB; CYBERDYNE Inc.; Giant Hydraulic Tech Co., Ltd.; Husqvarna AB; Komatsu Ltd.; RoboTerra Inc.; RobotWorx.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Während sich kommerzielle Anwendungen von Einzelaufgabentests hin zu wiederholbaren Einsätzen beim Bewehrungsbinden, Abbruch, Betondruck, Layout und Fassadenmontage verlagert haben, hat sich die Produktionsdynamik durch die Kombination robuster Maschinen mit Cloud-Überwachung, Flottenmanagement und Baustellendatenerfassung verändert. Der Markt für Bauroboter wandelt sich daher vom reinen Geräteverkauf hin zu serviceorientierter Automatisierung, bei der Verfügbarkeit, Schulung, Integration und Terminoptimierung die Kaufentscheidungen maßgeblich beeinflussen.
Hinsichtlich zukünftiger Wachstumstreiber wird erwartet, dass sich der Markt aufgrund des Bedarfs an sicherer Durchführung von Infrastrukturprojekten, der Stilllegung von Kernkraftwerken und dem Bau von Hochhäusern auf Asien, den Nahen Osten und einige Sanierungsprojekte in Europa ausdehnen wird. Investitionen wurden in Robotik-as-a-Service-Angebote, KI-basierte Wahrnehmungstechnologie und modulare Gebäudeschnittstellensysteme getätigt. Arbeitsschutz- und Emissionsvorschriften werden den Markt ebenfalls ankurbeln.
Berichtsumfang zum Markt für Bauroboter
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,62 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,24 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 18,10 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Bauroboter
Zu den Faktoren, die das Wachstum des Marktes für Bauroboter antreiben, zählen der anhaltende Fachkräftemangel, steigende Lohnkosten und die Notwendigkeit, einen Sicherheitsabstand zwischen Arbeitern und den Risiken von Staub, Vibrationen, Höhen und beengten Räumen einzuhalten. Automatisierung ist besonders effektiv bei sich wiederholenden, messbaren und körperlich anstrengenden Arbeiten wie dem Bewehrungsbinden, Abbruch, Bohren, Mauern und dem Bau schwerer Bauwerke.
Das Marktumfeld umfasst Roboterhersteller (OEMs), Baumaschinenhersteller, Softwareanbieter, Bauunternehmen, Vermietungsfirmen und die zuständigen Sicherheitsbehörden. Die Lieferkette ist spezialisiert, da Roboter Staub, Vibrationen, unebenem Gelände und wechselnden Baustellenbedingungen standhalten müssen. Anbieter mit Hardware- und BIM-Integrationslösungen sind erfolgreicher als solche, die Einzelmaschinen verkaufen.
Die Marktanalyse für Bauroboter zeigt einen wettbewerbsintensiven Markt auf, der durch spezialisierte Roboteranbieter und diversifizierte Maschinenhersteller geprägt ist. Advanced Construction Robotics, Inc. ist auf automatisierte Bewehrungslösungen spezialisiert, Conjet AB und Husqvarna AB konzentrieren sich auf Abbruch und Betonschneiden, während Komatsu Ltd. für die Automatisierung von Baumaschinen und die Digitalisierung von Baustellen zuständig ist.
Der Investitionsschwerpunkt verlagert sich auf Technologien, die den Flottenbetrieb unterstützen, die Autonomie verbessern und Dienstleistungen anbieten, die das finanzielle Risiko für Auftragnehmer reduzieren. Zu den führenden Wettbewerbern auf dem Markt zählen Autonomous Solutions, Inc., Construction Robotics, LLC, CYBERDYNE Inc., Giant Hydraulic Tech Co., Ltd., RoboTerra Inc. und RobotWorx.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
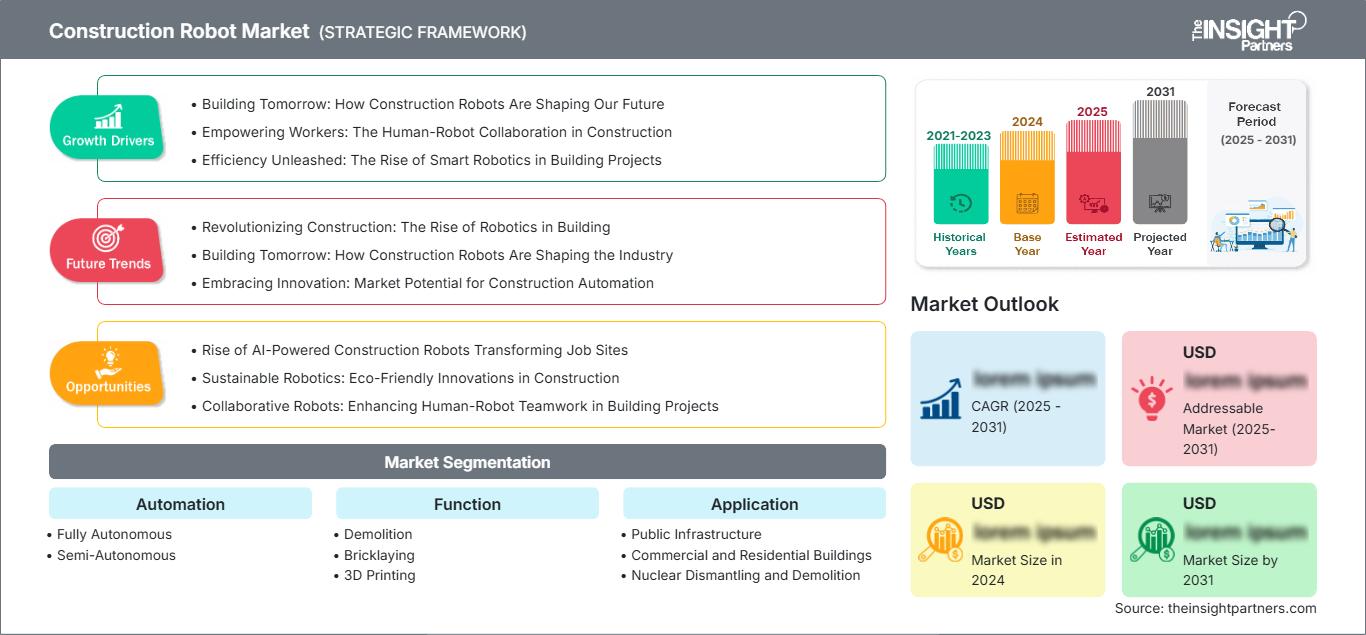
Markt für Bauroboter: Strategische Einblicke
Regionale Einblicke
Markt für Bauroboter in Nordamerika
Nordamerika trug 2025 34–37 % zum Gesamtumsatz bei und wird ein jährliches Wachstum von 17,2–18,6 % verzeichnen. Das Wachstum des Marktanteils von Baurobotern in Nordamerika wird durch Investitionen in die Infrastrukturentwicklung, den Ausbau von Rechenzentren, die Sanierung von Brücken und den verstärkten Einsatz von Robotern bei Abbrucharbeiten aufgrund von Sicherheitsbedenken angetrieben.
Die Nachfrage nach Baurobotern ist dort am höchsten, wo die Produktionseffizienz anhand der Zeitersparnis oder des reduzierten Arbeitsaufwands gemessen werden kann. Das Modell „Robotik als Dienstleistung“ (Robot as a Service) trägt dazu bei, Bauunternehmen, die ihre Ausgaben lieber in den Betrieb als in die Anschaffung investieren, einen besseren Zugang zu Robotern zu ermöglichen.
US-Markt für Bauroboter
Die Vereinigten Staaten machten im Jahr 2025 78-82 % des nordamerikanischen Marktanteils aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 17,5-18,8 % expandieren.
Advanced Construction Robotics, Inc., Autonomous Solutions, Inc., Construction Robotics, LLC, RoboTerra Inc. und RobotWorx sind Unternehmen, die im Inland durch Feldautomatisierung, Roboterintegration, Robotik in der Ausbildung und den Weiterverkauf von Industrierobotern relevant sind. Zu den Anwendungsbereichen gehören voraussichtlich das Binden von Bewehrungsstahl, Bohren, Abstecken, Abbruchunterstützung und die Automatisierung bestehender Anlagen.
Europäischer Markt für Bauroboter
Im Jahr 2025 entfielen 24–27 % des Marktanteils auf Europa, mit einem erwarteten jährlichen Wachstum von 16,4–17,8 %. Der deutsche Markt dominiert aufgrund fortschrittlicher industrieller Automatisierung und präziser Ingenieurskunst. In Großbritannien wird die Akzeptanz durch die Modernisierung der Infrastruktur und den begrenzten städtischen Wohnungsbau vorangetrieben, wobei Sicherheit und Effizienz wesentliche Beschaffungskriterien darstellen.
Die französischen, italienischen und spanischen Märkte entwickeln sich durch Sanierungsmaßnahmen, Infrastrukturbau und den Einsatz von Abbruch- und Ausbaurobotern. Die europäischen Vorschriften mit Fokus auf Arbeitssicherheit, Staubbekämpfung und emissionsarme Technologien begünstigen elektrische Abbruchroboter und ferngesteuerte Betonabbruchmaschinen spezialisierter Hersteller.
APAC-Baurobotermarkt
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 25–28 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,4–20,8 % wachsen, was ihn zur am schnellsten wachsenden Region macht. China ist führend im Bauvolumen, während Japan und Südkorea auf Automatisierung setzen, um der alternden Belegschaft und den hohen Sicherheitsanforderungen entgegenzuwirken.
Indien und Australien treiben die Entwicklung durch Infrastrukturprojekte, mit dem Bergbau verbundene Tiefbauvorhaben und Stadtentwicklung voran. Komatsu Ltd., CYBERDYNE Inc. und regionale Systemintegratoren unterstützen die Einführung intelligenter Technologien durch intelligente Anlagen, Assistenzroboter und industrielle Automatisierungslösungen. Der politische Fokus auf Smart Cities und resiliente Infrastruktur stärkt die langfristige Nachfrage.
Markt für Bauroboter im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 17,0–18,4 % prognostiziert, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten. Große Infrastruktur-, Energie-, Tourismus- und Industrieprojekte schaffen Nachfrage nach robotergestützten Lösungen für Betonarbeiten, Abbruch und Oberflächenbearbeitung bei Projekten mit engen Zeitplänen.
Südafrika und die übrigen Länder des Nahen Ostens und Afrikas (MEA) zeigen eine selektive Einführung von Baurobotern, insbesondere im Bergbau, bei der industriellen Instandhaltung und bei Abbrucharbeiten in Gefahrenbereichen, wo ferngesteuerte oder kompakte Maschinen benötigt werden. Der Markt für Bauroboter befindet sich in der Region noch in der Anfangsphase, doch Mietmodelle und importierte Spezialsysteme können die Verbreitung beschleunigen.
Segmentierungsanalyse
Automatisierung
Der Automatisierungssektor wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,0–19,2 % wachsen. Der Markt für Bauroboter im Bereich Automatisierung wird durch die Bedürfnisse von Bauunternehmen geprägt, die Autonomie mit Baustellenüberwachung, Sicherheitsvorschriften und variablen Baustellenbedingungen in Einklang bringen müssen. Halbautonome Systeme dominieren derzeit, da sie die Teams ergänzen, während vollautonome Systeme in kontrollierten oder sich wiederholenden Umgebungen zunehmend an Bedeutung gewinnen.
- Vollautonome Plattformen sind von strategischer Bedeutung für sich wiederholende, digital kartierte oder ferngesteuerte Aufgaben, bei denen Navigation, Wahrnehmung und Maschinensteuerung die Abhängigkeit von direkter Arbeitskraft verringern können.
- Halbautonome Systeme ermöglichen weiterhin die Überwachung durch den Bediener, automatisieren aber gleichzeitig hochfrequente Bewegungen. Dadurch sind sie attraktiv für Bauunternehmer, die messbare Produktivitätssteigerungen anstreben, ohne die Arbeitsabläufe auf der Baustelle komplett neu gestalten zu müssen.
Funktion
Das Funktionssegment wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,6–18,9 % wachsen. Dies spiegelt die zunehmende Verbreitung von Robotern in den Bereichen Abbruch, Mauerwerk, additive Fertigung, Betonbau, Oberflächenbearbeitung und Montage wider. Die Nachfrage ist dort am größten, wo Roboter die Sicherheit erhöhen oder direkte Zeitersparnisse ermöglichen. Anbieter entwickeln vermehrt modulare Werkzeugköpfe, sodass eine Plattform mehrere Bauaufgaben abdecken kann.
- Abbruchroboter haben eine starke Marktposition, weil kompakte, ferngesteuerte Systeme in gefährlichen, beengten oder staubintensiven Bereichen arbeiten und gleichzeitig die Bediener in sicherer Entfernung halten.
- Mauerwerksysteme verbessern die Produktivität und Konsistenz beim Mauern, insbesondere dort, wo Arbeitskräftemangel und sich wiederholende Wandkonstruktionen einen klaren Nutzen durch Automatisierung bringen.
- Der 3D-Druck ermöglicht eine schnellere Gehäusekonstruktion, mehr Gestaltungsfreiheit und einen geringeren Materialverbrauch, allerdings hängt die breite Anwendung von Normen, Materialzertifizierungen und projektspezifischen technischen Anforderungen ab.
- Betonbau- Roboter unterstützen die Bewehrung, das Platzieren von Bauteilen und schwere, sich wiederholende Arbeiten und sind daher strategisch relevant für Brücken, Industriebauten und Infrastrukturprojekte.
- Der Einsatz von Robotern für die Endbearbeitung verbessert die Wiederholgenauigkeit beim Schleifen, Sprühen, der Oberflächenvorbereitung und bei Arbeiten im Innenausbau, bei denen die Qualitätskonstanz und die Verfügbarkeit von Arbeitskräften den Projektzeitplan beeinflussen.
- Die Installation von Türen und Fenstern ist zwar noch im Aufbau, aber von großer Bedeutung, da Fassadenpräzision, Hebehilfe und Installationssicherheit in den Arbeitsabläufen von Hochhäusern und Modulbauten immer wichtiger werden.
Anwendung
Es wird erwartet, dass dieses Anwendungssegment mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,2–19,6 % wächst, da die Robotik zunehmend in die öffentliche Infrastruktur, Gebäude und den Rückbau von Kernkraftwerken Einzug hält. Die öffentliche Infrastruktur bietet den größten potenziellen Markt, da Brücken, Straßen, Tunnel und Versorgungsleitungen wiederkehrende Bauarbeiten erfordern. Der Rückbau und Abriss von Kernkraftwerken bietet eine hohe Nachfrage, da der ferngesteuerte Betrieb die Exposition gegenüber Gefahrenbereichen reduziert.
- Im Bereich der öffentlichen Infrastruktur entsteht eine starke Nachfrage nach Robotern für Bewehrungsarbeiten, Betonarbeiten, Abbruch und Inspektionen, da die Behörden Sicherheit, Wiederholbarkeit und Termintreue priorisieren.
- Bei gewerblichen und Wohngebäuden werden Roboter für die Planung, das Mauern, die Fertigstellung und die Installation eingesetzt, wo standardisierte Pläne und Arbeitskräftebeschränkungen einen skalierbaren Einsatz ermöglichen.
- Die Demontage und der Abriss von Kernkraftwerken sind von strategischer Bedeutung, da ferngesteuerte Roboter die Gefährdung der Arbeiter verringern und eine präzise Materialentfernung in regulierten Umgebungen ermöglichen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Öffentliche Infrastruktur |
Hoch |
Brückenautomatisierung |
Skalierung |
|
Gewerbe- und Wohngebäude |
Medium |
Layout-Robotik |
Skalierung |
|
Nuklearer Rückbau und Abriss |
Niedrig |
Fernentfernung |
Aufkommen |
Markttreiber und Wirkungsanalyse für Bauroboter
Arbeitskräftemangel treibt Bauunternehmen zur Aufgabenautomatisierung
Der Mangel an Fachkräften im Baugewerbe ist einer der unmittelbarsten Faktoren, da Roboter repetitive und körperlich anstrengende Arbeiten standardisieren können. Tätigkeiten wie das Verlegen von Bewehrungsstahl, Bohren, Mauern und Ausbauarbeiten erfordern in der Regel Teams, deren Größe sich nicht schnell vergrößern lässt. Durch die Automatisierung bestimmter Prozesse sind Bauunternehmen vor Fehlzeiten, Übermüdung und Ineffizienz geschützt. Die größten Auswirkungen auf den Markt zeigen sich bei Projekten mit großen Flächen.
Sicherheitsanforderungen beschleunigen Fern- und Roboteroperationen
Baurobotik minimiert das Risiko für Arbeiter in Gefahrenbereichen wie Abbruchstellen, beengten Räumen, Höhenarbeiten und gefährlichen Demontagearbeiten. Abbruchroboter und automatisierte Betonabbruchgeräte sind besonders nützlich in Umgebungen, in denen Staub, Vibrationen, herabfallende Gegenstände und Strahlung kontrolliert werden müssen. Der wirtschaftliche Nutzen der Baurobotik geht über die Einhaltung von Arbeitsschutzbestimmungen hinaus, da sie zu weniger Zwischenfällen und damit verbundenen Arbeitsunterbrechungen führt.
Digitale Bauprozesse verbessern die Robotereinsatzfähigkeit
Die Effektivität von Robotern steigt mit der Verknüpfung von Planungsdaten und der Umsetzung vor Ort. Der Einsatz von BIM, digitalen Layoutdokumenten, LiDAR-Scanning und Cloud-Technologie zur Fortschrittsüberwachung ermöglicht es Robotern, die Anforderungen der Baustelle weitgehend selbstständig zu erfassen. Dies steigert die Effizienz von Bohr-, Absteckungs-, Inspektions- und Montagearbeiten. Dieser Effekt verstärkt sich, da Bauunternehmen, die ihre Projektsteuerung automatisieren, diese Verfahren auf mehrere Projekte anwenden können.
Markt für Bauroboter: Zukunftstrends
KI-basierte Baustellenrobotikplattformen
Zu den Trends im Markt für Bauroboter zählen KI-basierte Systeme, die aus den Gegebenheiten vor Ort, den Befehlen des Bedieners und den projektbezogenen Dokumenten lernen. Künftig werden Roboter stärker auf Sensorik und Vermeidung von Hindernissen setzen, anstatt vorgegebenen Routen zu folgen und Aufgaben zu planen. Dieser Trend eröffnet neue Anwendungsbereiche, darunter Sanierungsarbeiten, Infrastrukturreparaturen und die Zusammenarbeit mit verschiedenen Gewerken. Hersteller, die robuste Hardware mit adaptiver Software entwickeln können, werden sich einen Wettbewerbsvorteil verschaffen.
Robotik-als-Dienstleistung wird zum Beschaffungsmodell
Robotics-as-a-Service gilt als Zukunftstrend, bei dem Bauunternehmen Roboter nutzen können, ohne hohe Vorabinvestitionen in die Anschaffung eigener Roboter für bestimmte Projekte tätigen zu müssen. Zu den angebotenen Dienstleistungen gehören Schulungen, Wartung, Software-Updates und Leistungsberichte. Dieses Modell passt ideal zur Branche, da es projektbezogen arbeitet und insbesondere kleineren Unternehmen den Einstieg in die Automatisierungstechnologie erleichtert.
Marktchancen für Bauroboter
Infrastrukturautomatisierung für Brücken und Verkehrskorridore
Die öffentliche Infrastruktur bietet kurzfristig die größten Chancen, da Brücken, Tunnel, Straßen und Versorgungsleitungen wiederholbare Bauarbeiten und messbare Zeitvorgaben erfordern. Prognosen für den Markt für Bauroboter deuten auf ein hohes Potenzial für Systeme zum Bewehrungsbinden, Betonabtragen, Bohren, Prüfen und für Materialtransport hin. Anbieter können Verkehrsbetriebe, Großunternehmen und spezialisierte Subunternehmer mit Produktivitätsnachweisen gezielt ansprechen. Besonders attraktiv sind die Kombinationen von Robotik und digitaler Dokumentation, sodass Bauherren sowohl die abgeschlossenen Arbeiten als auch verifizierte Fortschrittsberichte erhalten. Steigende Investitionen in intelligente Infrastruktur und Programme zur Modernisierung des öffentlichen Sektors werden die Einführung von Robotersystemen, die den Verkehr und die Anwohner nur minimal beeinträchtigen, weiter beschleunigen. Die Integration in BIM-Plattformen, KI-gestütztes Projektmonitoring und cloudbasiertes Reporting ermöglichen es den Beteiligten, die Transparenz zu verbessern, die Instandhaltungsplanung zu optimieren und Infrastrukturprojekte effizienter und nachvollziehbarer zu realisieren.
Gefährliche Demontage und Stilllegung von Kernkraftwerken
Rückbau von Kernkraftwerken, Chemieanlagen und risikoreiche Industrieabbrüche bieten spezielle Einsatzmöglichkeiten für kompakte, ferngesteuerte und sensorgestützte Roboter. In diesen Bereichen stehen Strahlenschutz, präziser Abbau und die Einhaltung von Vorschriften im Vordergrund, nicht reine Geschwindigkeit. Anbieter können sich durch strahlungsresistente Komponenten, vielseitige Werkzeuge, Ferndiagnose und Bedienerschulungen differenzieren. Obwohl die Stückzahlen geringer sind als bei herkömmlichen Bauprojekten, sind die Projektwerte höher und die Kaufkriterien weniger preissensibel, wenn Roboter die Strahlenbelastung für Menschen reduzieren und die Ergebnisse kontrollierter Rückbauarbeiten verbessern. Fortschritte in der autonomen Navigation, der Echtzeit-Umgebungserfassung und modularen Roboteraufsätzen werden die Einsatzmöglichkeiten in Gefahrenbereichen voraussichtlich erweitern. Verschärfte behördliche Auflagen und strengere Arbeitsschutzstandards werden Unternehmen dazu anregen, Roboterlösungen einzuführen, die das Risikomanagement verbessern, die Genauigkeit der Dokumentation erhöhen und eine sicherere Durchführung komplexer Rückbau- und Stilllegungsarbeiten ermöglichen.
Aktuelle Entwicklungen
- Februar 2026: XTEND und JFB Construction Holdings gaben eine endgültige Fusion im Wert von 1,5 Milliarden US-Dollar durch Aktientausch bekannt. Aus dieser Fusion entsteht XTEND AI Robotics, ein an der Nasdaq notiertes Unternehmen, das sich auf KI-gestützte autonome Drohnen und Roboter spezialisiert hat. Das fusionierte Unternehmen will die US-amerikanische Fertigung beschleunigen, Lösungen für Verteidigung und öffentliche Sicherheit ausbauen und die Börsenpräsenz von JFB nutzen, um die Technologie von XTEND weltweit zu skalieren.
- Juli 2026: Die SoftBank Group erwägt Berichten zufolge die Übernahme des Schweizer Startups Gravis Robotics, das sich auf Bauautomatisierung spezialisiert hat. Der Wert des Deals wird auf bis zu 500 Millionen US-Dollar (82 Milliarden Yen) geschätzt. Das Unternehmen entwickelt KI-gestützte, autonome Baumaschinen, darunter Bagger und Bulldozer, mit dem Ziel, die Produktivität zu steigern und dem Fachkräftemangel entgegenzuwirken. Sollte die Übernahme zustande kommen, würde sie SoftBanks Strategie im Bereich der physischen KI stärken und das Robotikportfolio für Bau- und Industrieautomatisierung erweitern.
- März 2026: ASI Robots übernahm Scythe Robotics, um sein Portfolio an autonomen Geräten für Landschaftsbau, Bauwesen und Landwirtschaft zu erweitern. Durch die Übernahme werden Scythes Sight AI-Visionsystem und der autonome Mäher M.52 in ASIs Mobius®-Autonomieplattform integriert, wodurch die Offroad-Robotikkompetenz gestärkt wird. Das fusionierte Unternehmen will den Einsatz KI-gestützter autonomer Fahrzeuge für industrielle Anwendungen beschleunigen, dem Fachkräftemangel entgegenwirken und die betriebliche Effizienz steigern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -