
Marché des robots de construction : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des robots de construction : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par niveau d'automatisation (entièrement autonome, semi-autonome) ; fonction (démolition, maçonnerie, impression 3D, montage de structures en béton, travaux de finition, pose de portes et fenêtres) ; application (infrastructures publiques, bâtiments commerciaux et résidentiels, démantèlement et démolition nucléaires, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002504
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
1,62 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,24 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
18,10 %
taux de croissance
Marché adressable
36,67 milliards de dollars américains
(2026-2034)
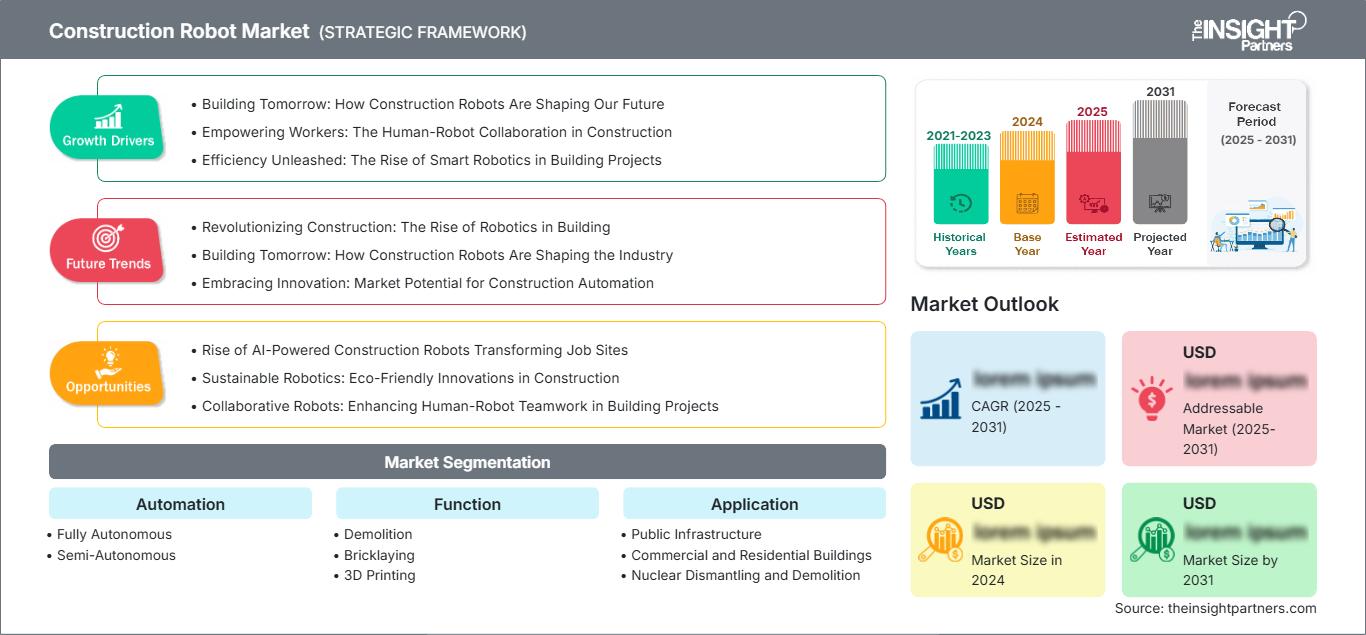
Le marché des robots de construction a atteint une valeur de 1,62 milliard de dollars américains en 2025 et devrait atteindre 7,24 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 18,10 % entre 2026 et 2034. Cette croissance de la demande est influencée par une pénurie de main-d'œuvre qualifiée, des préoccupations accrues en matière de sécurité sur les chantiers, la numérisation des processus de construction et la réduction des délais d'exécution des projets grâce aux applications d'infrastructure, commerciales, résidentielles et de démolition de matériaux dangereux.
L'Amérique du Nord restera une région clé pour l'adoption de ces technologies, grâce au développement des infrastructures, à la construction de centres de données et à la probabilité croissante que les entreprises de construction testent des systèmes robotisés pour des tâches telles que le ligature d'armatures, la mise en place de structures, la démolition et le forage. On prévoit une croissance annuelle composée (TCAC) de 17,2 % à 18,6 % pour l'Amérique du Nord d'ici à 2034.
Analyse et perspectives du marché des robots de construction
- L'Amérique du Nord représentait une part de 34 à 37 % en 2025 et devrait croître à un TCAC de 17,2 à 18,6 % entre 2026 et 2034, grâce à l'automatisation de la construction d'autoroutes, de ponts, de centres de données et de sites industriels.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 17,5 à 18,8 % à mesure que les entrepreneurs déploient des robots pour les tâches de terrain à forte intensité de main-d'œuvre.
- L'Europe détenait une part de 24 à 27 % en 2025 et devrait croître à un TCAC de 16,4 à 17,8 %, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- La région Asie-Pacifique a capté une part de marché de 25 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 19,4 à 20,8 %, soutenue par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Le segment le plus important, celui des systèmes semi-autonomes, détenait une part de marché de 55 à 58 % en 2025 et devrait croître à un TCAC de 17,0 à 18,3 % grâce à des flux de travail homme-machine pratiques.
- Segment à forte croissance : Les systèmes entièrement autonomes détenaient une part de marché de 42 à 45 % en 2025 et devraient croître à un TCAC de 19,0 à 20,6 % à mesure que la navigation par IA s’améliore.
- Principales entreprises analysées en détail : Advanced Construction Robotics, Inc. ; Autonomous Solutions, Inc. ; Construction Robotics, LLC ; Conjet AB ; CYBERDYNE Inc. ; Giant Hydraulic Tech Co., Ltd. ; Husqvarna AB ; Komatsu Ltd. ; RoboTerra Inc. ; RobotWorx.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Alors que les applications commerciales sont passées de tests ponctuels à des déploiements plus répétables pour le ferraillage, la démolition, l'impression sur béton, l'implantation et la pose de façades, la dynamique de production a évolué grâce à l'association de machines robustes avec la surveillance dans le cloud, la gestion de flottes et la collecte de données sur les chantiers. Ainsi, le marché des robots de construction passe de la vente d'équipements à une automatisation axée sur les services, où la disponibilité, la formation, l'intégration et la réduction des délais sont les principaux critères de décision d'achat.
Concernant les facteurs de croissance futurs, le marché devrait s'étendre à l'Asie, au Moyen-Orient et à certains projets de rénovation en Europe, en raison des impératifs de sécurité liés aux projets d'infrastructure, au démantèlement nucléaire et à la construction d'immeubles de grande hauteur. Des investissements ont été réalisés dans la robotique en tant que service, les technologies de perception basées sur l'IA et les systèmes d'interface modulaires pour bâtiments. La sécurité des travailleurs et les réglementations en matière d'émissions contribueront également à dynamiser le marché.
Rapport sur le marché des robots de construction : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,62 milliard de dollars américains |
| Taille du marché d'ici 2034 | 7,24 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 18,10% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des robots de construction
L'expansion du marché des robots de construction est notamment due à la pénurie persistante de main-d'œuvre qualifiée, à la hausse des coûts salariaux et à la nécessité de limiter les risques liés à la poussière, aux vibrations, au travail en hauteur et aux espaces confinés. L'automatisation s'avère particulièrement efficace pour les tâches répétitives, quantifiables et physiquement exigeantes, comme le ferraillage, la démolition, le forage, la maçonnerie et la construction de structures lourdes.
L'environnement comprend les fabricants d'équipements d'origine (OEM) de robots, les fabricants d'engins de chantier, les éditeurs de logiciels, les entreprises de construction, les sociétés de location et les autorités réglementaires chargées du respect des normes de sécurité. La chaîne d'approvisionnement est spécialisée car les robots doivent résister à la poussière, aux vibrations, aux terrains accidentés et aux variations du paysage du chantier. Les fournisseurs proposant des solutions matérielles et d'intégration BIM sont plus performants que ceux vendant des machines autonomes.
L'analyse du marché des robots de construction met en lumière un secteur concurrentiel caractérisé par des fournisseurs de robots spécialisés et des fabricants de machines diversifiés. Advanced Construction Robotics, Inc. est spécialisée dans les solutions automatisées de ferraillage, Conjet AB et Husqvarna AB se concentrent sur la démolition et la découpe du béton, tandis que Komatsu Ltd. est responsable de l'automatisation des engins lourds et de la numérisation des chantiers.
Les investissements se concentrent désormais sur les technologies capables de prendre en charge les opérations de flotte, les améliorations en matière d'autonomie et les services qui réduisent l'exposition financière des entreprises de construction. Les principaux acteurs du marché sont Autonomous Solutions, Inc., Construction Robotics, LLC, CYBERDYNE Inc., Giant Hydraulic Tech Co., Ltd., RoboTerra Inc. et RobotWorx.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des robots de construction : Perspectives stratégiques
Perspectives régionales
Marché des robots de construction en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 34 à 37 % au chiffre d'affaires total en 2025 et devrait connaître une croissance annuelle composée de 17,2 à 18,6 %. La croissance de la part de marché des robots de construction en Amérique du Nord est alimentée par les dépenses de développement des infrastructures, l'expansion des centres de données, la rénovation des ponts et le recours accru à la robotique pour les travaux de démolition en raison de préoccupations liées à la sécurité.
La demande en robots de construction est la plus forte dans les applications où l'efficacité de la production peut être calculée en termes de gain de temps ou de réduction du temps de travail. Le modèle de robotique en tant que service (RaaS) facilite l'accès aux robots pour les entreprises qui privilégient les investissements dans l'exploitation plutôt que dans l'investissement initial.
Marché américain des robots de construction
Les États-Unis représentaient 78 % à 82 % de la part de marché de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 17,5 % à 18,8 %.
Advanced Construction Robotics, Inc., Autonomous Solutions, Inc., Construction Robotics, LLC, RoboTerra Inc. et RobotWorx sont des entreprises qui proposent des solutions adaptées au marché intérieur grâce à l'automatisation des chantiers, l'intégration robotique, la robotique dans l'éducation et la revente de robots industriels. Leurs applications concernent notamment le ligature d'armatures, le forage, le traçage, l'assistance à la démolition et l'automatisation des équipements existants.
Marché européen des robots de construction
En 2025, le segment européen représentait 24 à 27 % de parts de marché et devrait connaître une croissance annuelle composée de 16,4 à 17,8 %. Le marché allemand domine grâce à son automatisation industrielle avancée et à son ingénierie de précision. Au Royaume-Uni, l'adoption de ces technologies est favorisée par la modernisation des infrastructures et la limitation de la construction urbaine, domaines dans lesquels la sécurité et l'efficacité sont des critères d'achat essentiels.
Les marchés français, italien et espagnol se développent grâce aux activités de rénovation, à la construction d'infrastructures et à l'utilisation de robots de démolition ou de finition. La réglementation européenne, axée sur la sécurité des travailleurs, la maîtrise des poussières et les technologies à faibles émissions, favorise les robots de démolition électriques et les machines de démolition de béton télécommandées fabriquées par des constructeurs spécialisés.
Marché des robots de construction en Asie-Pacifique
La région Asie-Pacifique détenait entre 25 et 28 % du marché en 2025 et devrait connaître une croissance annuelle composée de 19,4 à 20,8 %, ce qui en fait la région à la croissance la plus rapide. La Chine domine le secteur de la construction, tandis que le Japon et la Corée du Sud misent sur l'automatisation pour pallier le vieillissement de la main-d'œuvre et répondre aux exigences élevées en matière de sécurité.
L'Inde et l'Australie dynamisent le marché grâce à leurs infrastructures, leurs travaux de génie civil liés à l'exploitation minière et leur développement urbain. Komatsu Ltd., CYBERDYNE Inc. et des intégrateurs régionaux favorisent l'adoption de ces technologies grâce à l'intelligence des équipements, la robotique d'assistance et les capacités d'automatisation industrielle. L'accent mis par les politiques publiques sur les villes intelligentes et les infrastructures résilientes renforce la demande à long terme.
Marché des robots de construction au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 17,0 à 18,4 %, tirée par l'Arabie saoudite et les Émirats arabes unis. Les grands projets d'infrastructures, d'énergie, de tourisme et de zones industrielles génèrent une demande pour des solutions robotisées de bétonnage, de démolition et de finition, notamment pour des projets aux délais de livraison serrés.
L'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique du Nord présentent une adoption sélective, notamment dans les secteurs minier, de la maintenance industrielle et de la démolition de bâtiments dangereux qui nécessitent des machines télécommandées ou compactes. Le marché des robots de construction en est encore à ses débuts dans la région, mais les formules de location et les systèmes spécialisés importés pourraient accélérer son développement.
Analyse de segmentation
Automation
Le segment de l'automatisation devrait connaître une croissance annuelle composée de 18,0 à 19,2 % entre 2026 et 2034. Le marché des robots de construction, au sein de ce secteur, est façonné par la nécessité pour les entreprises de concilier autonomie, supervision du chantier, respect des règles de sécurité et adaptation aux conditions variables sur le terrain. Les systèmes semi-autonomes dominent actuellement car ils complètent le travail des équipes, tandis que les systèmes entièrement autonomes gagnent en popularité dans les environnements contrôlés ou répétitifs.
- Les plateformes entièrement autonomes sont stratégiquement importantes pour les tâches répétitives, cartographiées numériquement ou effectuées à distance, où la navigation, la perception et le contrôle des machines peuvent réduire la dépendance à la main-d'œuvre directe.
- Les systèmes semi-autonomes conservent la supervision de l'opérateur tout en automatisant les mouvements à haute fréquence, ce qui les rend intéressants pour les entrepreneurs recherchant des gains de productivité mesurables sans avoir à repenser complètement les flux de travail sur les chantiers.
Fonction
Le segment des robots fonctionnels devrait connaître une croissance annuelle composée de 17,6 % à 18,9 %, reflétant la diversification de leurs applications dans les domaines de la démolition, de la maçonnerie, de la construction additive, de l'assemblage du béton, de la finition et de l'installation. La demande est la plus forte lorsque les robots améliorent la sécurité ou permettent de réaliser des gains de temps directs. Les fournisseurs conçoivent de plus en plus de têtes d'outils modulaires afin qu'une seule plateforme puisse prendre en charge plusieurs tâches de construction.
- Les robots de démolition occupent une place importante sur le marché car ces systèmes compacts et télécommandés fonctionnent dans des zones dangereuses, confinées ou poussiéreuses tout en maintenant les opérateurs à des distances de sécurité.
- Les systèmes de maçonnerie de briques permettent d'améliorer la productivité et la régularité des travaux, notamment lorsque la pénurie de main-d'œuvre et la construction répétitive de murs génèrent un retour sur investissement évident en matière d'automatisation.
- L'impression 3D permet une construction de coque plus rapide, une plus grande flexibilité de conception et une réduction du gaspillage de matériaux, bien que son adoption dépende des normes, de la certification des matériaux et de l'ingénierie spécifique au projet.
- Les robots de montage de structures en béton assistent le ferraillage, la mise en place et les travaux répétitifs lourds, ce qui les rend stratégiquement pertinents dans les ponts, les bâtiments industriels et les projets d'infrastructure.
- Les robots de finition améliorent la répétabilité des opérations de ponçage, de pulvérisation, de préparation des surfaces et des tâches intérieures où la constance de la qualité et la disponibilité de la main-d'œuvre influent sur les calendriers de projet.
- L'installation des portes et fenêtres reste un domaine émergent mais important, car la précision des façades, l'assistance au levage et la sécurité de l'installation deviennent des priorités dans les flux de travail des bâtiments de grande hauteur et modulaires.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 18,2 % à 19,6 % grâce à l'intégration de la robotique dans les infrastructures publiques, les bâtiments et le démantèlement nucléaire. Les infrastructures publiques représentent le plus grand marché potentiel, car les ponts, les routes, les tunnels et les réseaux de services publics impliquent des travaux de structure répétitifs. Le démantèlement et la démolition nucléaires génèrent une forte demande, le téléopération permettant de réduire l'exposition aux environnements dangereux.
- Les infrastructures publiques génèrent une forte demande en matière de ligature d'armatures, de travaux de béton, de démolition et de robots d'inspection, car les organismes privilégient la sécurité, la répétabilité et le respect des délais.
- Dans les bâtiments commerciaux et résidentiels, on utilise des robots pour l'agencement, la pose de briques, la finition et l'installation, là où les plans standardisés et les contraintes de main-d'œuvre permettent un déploiement à grande échelle.
- Le démantèlement et la démolition nucléaires sont d'une importance stratégique car les robots télécommandés réduisent l'exposition des travailleurs et permettent un retrait précis des matériaux dans des environnements réglementés.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Infrastructures publiques |
Haut |
Automatisation des ponts |
Mise à l'échelle |
|
Bâtiments commerciaux et résidentiels |
Moyen |
Robotique de mise en page |
Mise à l'échelle |
|
Démantèlement et démolition nucléaires |
Faible |
Retrait à distance |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des robots de construction
La pénurie de main-d'œuvre pousse les entreprises de construction à automatiser leurs tâches.
La pénurie de main-d'œuvre qualifiée dans le secteur de la construction est l'un des facteurs les plus directs, car les robots peuvent standardiser la production dans les opérations répétitives et physiquement exigeantes. Des opérations telles que la pose d'armatures, le forage, la maçonnerie et les travaux de finition nécessitent généralement des équipes dont les effectifs ne peuvent être augmentés rapidement. L'automatisation de certains processus permet aux entreprises de construction de se prémunir contre l'absentéisme, la fatigue et les pertes de productivité. L'impact le plus significatif sur le marché provient des projets de grande envergure.
Les exigences de sécurité accélèrent les opérations à distance et robotisées
La robotique de construction minimise les risques liés à l'exposition des travailleurs aux environnements dangereux, notamment les zones de démolition, les espaces confinés, les travaux en hauteur et les opérations de démontage à risque. Les robots de démolition et les équipements automatisés de démantèlement du béton sont particulièrement utiles dans les environnements où il est nécessaire de maîtriser la poussière, les vibrations, les chutes d'objets et les radiations. L'intérêt commercial de la robotique de construction dépasse la simple obligation de se conformer aux réglementations en matière de sécurité au travail, car elle permet de réduire les incidents susceptibles d'interrompre les activités.
Les flux de travail numériques dans le secteur de la construction améliorent le déploiement des robots
L'efficacité des robots s'accroît grâce à la capacité de relier les données de conception à leur mise en œuvre sur le terrain. L'utilisation du BIM, des plans numériques, du scan LiDAR et du cloud pour le suivi de l'avancement des travaux permet aux robots de comprendre les exigences du chantier avec un minimum d'intervention humaine. Ceci améliore l'efficacité des opérations de forage, d'implantation, d'inspection et d'installation. Cet effet se multiplie car les entreprises qui automatisent la gestion de leurs projets peuvent appliquer ces procédures à plusieurs chantiers.
Tendances futures du marché des robots de construction
Plateformes robotiques de chantier natives de l'IA
Le marché des robots de construction est marqué par l'essor de l'intelligence artificielle native et l'apprentissage automatique à partir des conditions du chantier, des instructions de l'opérateur et des documents relatifs au projet. À l'avenir, les robots s'appuieront davantage sur la perception et l'évitement des obstacles que sur le suivi d'itinéraires prédéfinis et la planification des tâches. Cette tendance ouvrira de nouveaux domaines d'application, notamment la rénovation de chantiers, la réparation d'infrastructures et les interventions multimétiers. Les fabricants capables de concevoir du matériel robuste doté d'un logiciel adaptable bénéficieront d'un avantage concurrentiel.
La robotique en tant que service devient un modèle d'approvisionnement
La robotique en tant que service (RaaS) s'annonce comme une tendance d'avenir. Elle permettra aux entreprises de construction d'accéder à la robotique sans avoir à investir massivement dans l'achat de robots dédiés à des projets spécifiques. Ce modèle inclut des services tels que la formation, la maintenance, les mises à jour logicielles et la fourniture de rapports de performance. Parfaitement adapté à la nature du secteur, qui fonctionne par projets, il facilitera l'adoption des technologies d'automatisation par les petites entreprises.
Opportunités du marché des robots de construction
Automatisation des infrastructures pour les ponts et les corridors de transport
Les infrastructures publiques offrent l'opportunité la plus évidente à court terme, car les ponts, tunnels, routes et réseaux de services publics impliquent des activités structurelles répétitives et des objectifs de calendrier mesurables. Les prévisions du marché des robots de construction indiquent un fort potentiel pour le ferraillage, le démantèlement du béton, le forage, l'inspection et les systèmes de manutention. Les fournisseurs peuvent cibler les agences de transport, les grandes entreprises générales et les sous-traitants spécialisés en leur fournissant des données probantes sur la productivité. Les déploiements les plus intéressants combineront la robotique et la documentation numérique afin que les maîtres d'ouvrage reçoivent à la fois les travaux terminés et des rapports d'avancement vérifiés. L'augmentation des investissements dans les infrastructures intelligentes et les programmes de modernisation des services publics accélérera encore l'adoption de systèmes robotisés capables de fonctionner avec un minimum de perturbations pour la circulation et les communautés environnantes. L'intégration aux plateformes BIM, le suivi de projet piloté par l'IA et les rapports basés sur le cloud permettront aux parties prenantes d'améliorer la transparence, d'optimiser la planification de la maintenance et de réaliser des projets d'infrastructure avec une efficacité et une responsabilité accrues.
Démantèlement dangereux et déclassement nucléaire
Le démantèlement nucléaire, les installations chimiques et la démolition industrielle à haut risque offrent des opportunités spécifiques pour les robots compacts, télécommandés et équipés de capteurs. Dans ces environnements, la réduction de l'exposition, la précision du démantèlement et la documentation de conformité priment sur la simple rapidité. Les fournisseurs peuvent se différencier par des composants résistants aux radiations, la polyvalence des outils, le diagnostic à distance et la formation des opérateurs. Bien que les volumes soient inférieurs à ceux des applications classiques dans le bâtiment, la valeur des projets est plus élevée et les critères d'achat sont moins sensibles au prix lorsque les robots réduisent l'exposition humaine et améliorent les résultats du démantèlement contrôlé. Les progrès en matière de navigation autonome, de détection environnementale en temps réel et d'accessoires robotiques modulaires devraient étendre les capacités opérationnelles dans les zones dangereuses. Un contrôle réglementaire accru et des normes de sécurité des travailleurs plus strictes inciteront les organisations à adopter des solutions robotiques qui améliorent la gestion des risques, la précision de la documentation et la sécurité des opérations complexes de démantèlement et de mise hors service.
Développements récents
- Février 2026 : XTEND et JFB Construction Holdings annoncent leur fusion définitive, entièrement en actions, d’une valeur de 1,5 milliard de dollars américains, donnant naissance à XTEND AI Robotics, une société cotée au Nasdaq spécialisée dans les drones et la robotique autonomes dotés d’intelligence artificielle. La nouvelle entité ambitionne d’accélérer la production américaine, de développer des solutions pour la défense et la sécurité publique, et de tirer parti de la plateforme boursière de JFB pour déployer la technologie d’XTEND à l’échelle mondiale.
- Juillet 2026 : Le groupe SoftBank envisagerait l’acquisition de la start-up suisse Gravis Robotics, spécialisée dans l’automatisation des chantiers, pour un montant pouvant atteindre 500 millions de dollars (82 milliards de yens). L’entreprise développe des engins de chantier autonomes dotés d’intelligence artificielle, tels que des excavatrices et des bulldozers, destinés à améliorer la productivité et à pallier la pénurie de main-d’œuvre. Si elle aboutit, cette acquisition renforcerait la stratégie de SoftBank en matière d’intelligence artificielle appliquée, en élargissant son portefeuille de solutions robotiques pour la construction et l’automatisation industrielle.
- Mars 2026 : ASI Robots fait l’acquisition de Scythe Robotics afin d’élargir sa gamme d’équipements autonomes pour les secteurs de l’aménagement paysager, de la construction et de l’agriculture. Cette acquisition intègre le système de vision Sight AI et la tondeuse autonome M.52 de Scythe à la plateforme d’autonomie Mobius® d’ASI, renforçant ainsi ses capacités en robotique tout-terrain. L’entreprise ainsi constituée ambitionne d’accélérer le déploiement de véhicules autonomes dotés d’intelligence artificielle pour les applications industrielles, tout en palliant la pénurie de main-d’œuvre et en améliorant l’efficacité opérationnelle.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -