
建設ロボット市場:規模・シェア・予測 2034
建設ロボット市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:自動化(完全自律型、半自律型)、機能(解体、レンガ積み、3Dプリンティング、コンクリート構造物の建設、仕上げ作業、ドアと窓の設置)、用途(公共インフラ、商業および住宅ビル、原子力施設の解体、その他)、地域(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)別
- ステータス : 公開されたデータ
- レポートコード : TIPEL00002504
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
16億2000 万米ドル
基準年値
2034年の予測
72億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
18.10 %
成長率
対象市場
366億7000 万米ドル
(2026年~2034年)
建設ロボット市場規模は、2025年には16億2,000万米ドルに達し、2034年には72億4,000万米ドルに成長すると予測されています。2026年から2034年にかけての年平均成長率(CAGR)は18.10%です。この需要拡大は、熟練労働者の不足、現場における厳格な安全対策、建設プロセスのデジタル化、インフラ、商業施設、住宅、危険物解体などの用途におけるプロジェクト期間の短縮といった要因によって促進されています。
北米地域は、インフラ開発、データセンターの建設、鉄筋結束、レイアウト、解体、掘削などのロボットシステムの試験導入が進む可能性の高まりなどから、今後もロボット導入の主要地域の一つであり続けるでしょう。北米地域は、2034年までに年平均成長率(CAGR)17.2~18.6%で成長すると予測されています。
建設ロボット市場の評価と洞察
- 北米は2025年には34~37%のシェアを占め、高速道路、橋梁、データセンター、産業建設の自動化に牽引され、2026年から2034年にかけて年平均成長率(CAGR)17.2~18.6%で成長すると予測されている。
- 米国は2025年には北米の78~82%を占め、建設業者が労働集約型の現場作業にロボットを導入するにつれて、年平均成長率(CAGR)17.5~18.8%で成長すると予測されている。
- 欧州は2025年には24~27%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、年平均成長率(CAGR)16.4~17.8%で成長すると予測されている。
- アジア太平洋地域は2025年には25~28%のシェアを獲得し、中国、日本、韓国、インド、オーストラリアに支えられ、年平均成長率(CAGR)19.4~20.8%で成長すると予測されている。
- 最大のセグメントである半自律システムは、2025年には市場シェアの55~58%を占め、実用的な人間と機械のワークフローにより、年平均成長率(CAGR)17.0~18.3%で成長すると予測されている。
- 高成長分野である完全自律システムは、2025年には市場シェアの42~45%を占め、AIナビゲーションの向上に伴い、年平均成長率(CAGR)19.0~20.6%で成長すると予測されている。
- 詳細に分析された主要企業:Advanced Construction Robotics, Inc.、Autonomous Solutions, Inc.、Construction Robotics, LLC、Conjet AB、CYBERDYNE Inc.、Giant Hydraulic Tech Co., Ltd.、Husqvarna AB、Komatsu Ltd.、RoboTerra Inc.、RobotWorx。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
商業用途は、単一タスクのテストから、鉄筋結束、解体、コンクリート印刷、レイアウト、ファサード設置といった、より反復可能な展開へと移行している一方で、堅牢な機械とクラウド監視、フリート管理、現場データ収集の組み合わせによって、生産のダイナミクスは変化を遂げています。そのため、建設ロボット市場は、機器販売からサービス主導型の自動化へと変化しており、稼働時間、トレーニング、統合、スケジュール短縮が購入決定の要因となっています。
今後の成長要因としては、インフラプロジェクト、原子力発電所の廃止措置、高層ビル建設の安全な実施に対するニーズの高まりを受け、市場はアジア、中東、そしてヨーロッパの一部の改修プロジェクトへと拡大すると予想されます。ロボットサービス、AI認識技術、モジュール式建築インターフェースシステムへの投資も行われています。労働者の安全と排出ガス規制も市場の成長を後押しするでしょう。
建設ロボット市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 16億2000万米ドル |
| 2034年までの市場規模 | 72億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 18.10% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
建設ロボット市場分析
建設ロボット市場の拡大を牽引する要因としては、熟練労働者の慢性的な不足、賃金コストの上昇、そして作業員と粉塵、振動、高所、密閉空間といった危険との距離を保つ必要性などが挙げられます。自動化は、鉄筋結束、解体、穴あけ、レンガ積み、重構造物の建設など、反復的で定量化可能かつ肉体的に負荷の高い作業において効果を発揮します。
この環境は、ロボットのOEM(相手先ブランドによる製造)、建設機械メーカー、ソフトウェアベンダー、請負業者、レンタル会社、および安全基準遵守のための規制当局で構成されています。ロボットは粉塵、振動、起伏の多い地形、現場の景観変化に耐える必要があるため、サプライチェーンは特殊化されています。ハードウェアとBIM統合ソリューションを提供するベンダーは、単体の機械を販売するベンダーよりも優れたパフォーマンスを発揮します。
建設ロボット市場分析では、専門的なロボットサプライヤーと多様な機械メーカーによって特徴づけられる競争の激しい業界が浮き彫りになっています。Advanced Construction Robotics, Inc.は自動化された鉄筋ソリューションを専門とし、Conjet ABとHusqvarna ABは解体とコンクリート切断に注力しており、一方、コマツ株式会社は重機の自動化と現場のデジタル化を担当しています。
投資の焦点は、車両運用のサポート、自律性の向上、および請負業者の財務リスクを軽減するサービスといった技術へと移りつつある。市場における主要な競合企業は、Autonomous Solutions, Inc.、Construction Robotics, LLC、CYBERDYNE Inc.、Giant Hydraulic Tech Co., Ltd.、RoboTerra Inc.、およびRobotWorxである。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
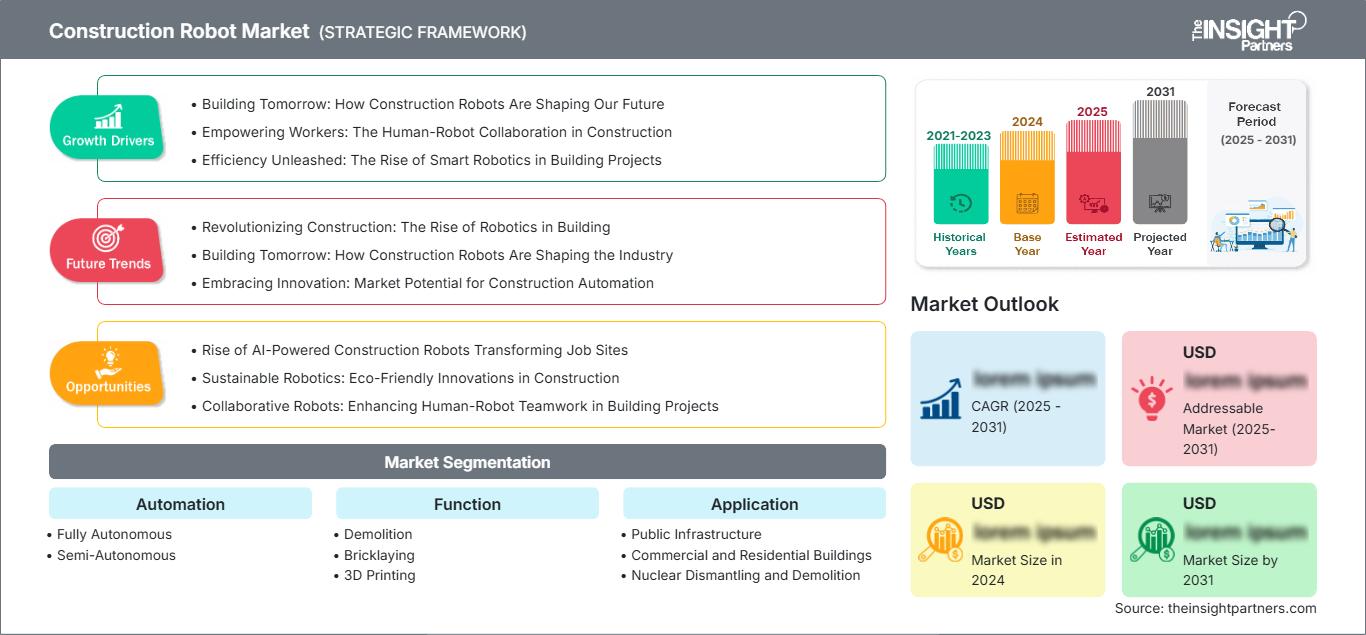
建設ロボット市場:戦略的洞察
地域別分析
北米建設ロボット市場
北米は2025年までに総収益の34~37%を占め、年平均成長率(CAGR)17.2~18.6%で成長すると予測されています。北米における建設ロボット市場のシェア拡大は、インフラ開発支出、データセンターの拡張、橋梁の改修、そして安全上の懸念から解体作業におけるロボット利用の増加によって促進されています。
建設ロボットの需要が最も高いのは、生産効率を時間短縮や労働時間削減という観点から評価できる用途です。サービスとしてのロボット(RaaS)モデルは、設備投資よりも運用コストに資金を投入したいと考える建設業者にとって、ロボットへのアクセスを容易にします。
米国建設ロボット市場
米国は2025年には北米市場シェアの78%~82%を占め、年平均成長率17.5%~18.8%で拡大すると予測されている。
Advanced Construction Robotics, Inc.、Autonomous Solutions, Inc.、Construction Robotics, LLC、RoboTerra Inc.、およびRobotWorxは、現場自動化、ロボット統合、教育におけるロボット工学、および産業用ロボットの再販を通じて、国内市場における関連性を提供している企業です。これらの企業の用途としては、鉄筋結束、穴あけ、レイアウト、解体支援、および既存設備の自動化などが考えられます。
欧州建設ロボット市場
2025年、欧州セグメントは市場シェアの24~27%を占め、年平均成長率(CAGR)16.4~17.8%で成長すると予測されている。ドイツ市場は、高度な産業オートメーションと精密工学技術によって優位を占めている。英国では、インフラの近代化と都市部の建設工事の制限が普及を牽引しており、安全性と効率性が重要な調達基準となっている。
フランス、イタリア、スペインの市場は、改修工事、インフラ建設、解体・仕上げロボットの活用を通じて発展している。欧州の規制は、作業員の安全、粉塵対策、低排出技術に重点を置いており、専門メーカーが製造する電動解体ロボットや遠隔操作式コンクリート除去機にとって有利に働いている。
アジア太平洋地域の建設ロボット市場
アジア太平洋地域は2025年に25~28%の市場シェアを獲得し、年平均成長率(CAGR)19.4~20.8%で成長すると予測されており、最も急速に拡大する地域となる見込みだ。建設規模では中国がリードしている一方、日本と韓国は高齢化する労働力と高い安全基準を補うために自動化を重視している。
インドとオーストラリアは、インフラ整備計画、鉱業関連の土木工事、都市開発などを通じて、この動きを加速させている。コマツ、サイバーダイン、および地域のシステムインテグレーターは、機器のインテリジェンス、支援ロボット、産業オートメーション機能を通じて、導入を支援している。スマートシティと強靭なインフラに重点を置いた政策は、長期的な需要を強化する。
中東・アフリカの建設ロボット市場
中東・アフリカ地域は、サウジアラビアとアラブ首長国連邦を中心に、年平均成長率(CAGR)17.0~18.4%で成長すると予測されている。大規模なインフラ、エネルギー、観光、工業都市開発計画により、納期が厳しいプロジェクトにおいて、ロボットによるコンクリート打設、解体、仕上げ作業に対する需要が高まっている。
南アフリカおよび中東・アフリカ地域では、鉱業、産業メンテナンス、危険な解体作業など、遠隔操作型または小型の機械が必要な分野で選択的に導入が進んでいる。建設ロボット市場は同地域ではまだ初期段階にあるが、レンタルモデルや輸入された専門システムによって普及が加速する可能性がある。
セグメンテーション分析
オートメーション
自動化分野は、2026年から2034年にかけて年平均成長率(CAGR)18.0~19.2%で成長すると予測されています。建設ロボット市場の規模は、建設業者が自律性と現場監督、安全規則、および変化する現場状況とのバランスを取る必要性によって形成されます。半自律システムは作業員を補完するため、現在主流となっていますが、完全自律システムは管理された環境や反復作業環境で普及が進んでいます。
- 完全自律型プラットフォームは、反復作業、デジタルマッピングされた作業、または遠隔作業において、ナビゲーション、知覚、および機械制御によって直接的な労働への依存度を低減できるため、戦略的に重要である。
- 半自律システムは、オペレーターによる監視を維持しながら、高頻度の動作を自動化するため、現場の作業手順を全面的に見直すことなく、目に見える生産性向上を求める請負業者にとって魅力的な選択肢となる。
関数
機能分野は、解体、石積み、積層造形、コンクリート組立、仕上げ、設置など、幅広い用途を反映し、年平均成長率(CAGR)17.6~18.9%で成長すると予測されています。ロボットが安全性を向上させたり、工期短縮に直接貢献したりする分野で需要が最も高くなっています。ベンダー各社は、1つのプラットフォームで複数の建設作業に対応できるよう、モジュール式のツールヘッドを設計するケースが増えています。
- 解体ロボットは、小型で遠隔操作可能なシステムが危険な場所、狭い場所、粉塵の多い場所でも作業でき、作業員をより安全な距離に保つことができるため、市場で確固たる地位を築いている。
- レンガ積みシステムは、特に労働力不足や反復的な壁の建設作業において、自動化による明確なメリットが得られる場合、石積み工事の生産性と一貫性を向上させる。
- 3Dプリンティングは、より迅速なシェル構造の構築、設計の柔軟性、および材料廃棄物の削減を可能にするが、その導入は、法規制、材料認証、およびプロジェクト固有のエンジニアリングに依存する。
- コンクリート構造物組立ロボットは、鉄筋の設置、配置、および重労働を伴う反復作業を支援するため、橋梁、工業用建物、インフラプロジェクトにおいて戦略的に重要な役割を果たす。
- 仕上げ作業用ロボットは、研磨、塗装、表面処理、内装作業など、品質の一貫性と労働力の確保がプロジェクトのスケジュールに影響を与える作業において、再現性を向上させます。
- ドアや窓の設置はまだ発展途上の分野ですが、高層ビルやモジュール式建築のワークフローにおいて、ファサードの精度、吊り上げ補助、設置時の安全性が優先事項となるにつれて、その重要性は増しています。
応用
ロボット技術が公共インフラ、建築物、原子力施設の解体といった分野に浸透するにつれ、アプリケーション分野は年平均成長率(CAGR)18.2~19.6%で成長すると予測されている。橋梁、道路、トンネル、公共施設などは反復的な構造作業を伴うため、公共インフラは最大の市場規模を誇る。原子力施設の解体・撤去は、遠隔操作によって危険な環境への曝露を低減できるため、高付加価値の需要が見込まれる。
- 公共インフラ分野では、鉄筋結束、コンクリート工事、解体、検査用ロボットに対する強い需要が生まれている。これは、関係機関が安全性、再現性、スケジュールの確実性を最優先事項としているためである。
- 商業ビルや住宅ビルでは、標準化された設計図と労働力の制約が拡張可能な導入を可能にする場合、レイアウト、レンガ積み、仕上げ、設置などの作業にロボットが活用される。
- 核兵器の解体・撤去は、遠隔操作ロボットによって作業員の被ばく量を減らし、規制された環境下での精密な物質除去を可能にするため、戦略的に重要である。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
公共インフラ |
高い |
ブリッジオートメーション |
スケーリング |
|
商業ビルおよび住宅ビル |
中くらい |
レイアウトロボティクス |
スケーリング |
|
核兵器の解体と破壊 |
低い |
遠隔除去 |
新興 |
建設ロボット市場の成長要因と影響分析
労働力不足により、請負業者は業務の自動化へと向かう
建設業界における熟練労働者不足は、ロボットが反復的で肉体的に過酷な作業の生産性を標準化できるという事実から、最も直接的な要因の一つとなっている。鉄筋の結束、穴あけ、レンガ積み、仕上げ作業といった作業には、通常、迅速に増員できない作業員が必要となる。特定の工程を自動化することで、請負業者は欠勤、疲労、非効率といった問題から守られる。市場への最も大きな影響は、広大な面積や表面積を伴うプロジェクトからもたらされる。
安全要件により遠隔操作およびロボット操作が加速
建設ロボットは、解体現場、密閉空間、高所作業、危険な解体作業など、作業員が危険な環境に晒されるリスクを最小限に抑えます。解体ロボットや自動コンクリート解体装置は、粉塵、振動、落下物、放射線の制御が必要な環境で特に有効です。建設ロボットの商業的なメリットは、労働安全規制の遵守にとどまらず、作業の中断につながる事故の発生を減らすことにもつながります。
デジタル建設ワークフローによりロボットの展開性が向上する
ロボットの有効性は、設計データと現場での施工を連携させる能力が高まるにつれて向上します。BIM、デジタルレイアウト文書、LiDARスキャン、クラウド技術を用いた進捗状況のモニタリングにより、ロボットは人間の介入を最小限に抑えながら現場の要件を理解できるようになります。これにより、掘削、レイアウト、検査、設置といった作業の効率が向上します。プロジェクト管理を自動化した請負業者は、これらの手順を複数のプロジェクトに適用できるため、この効果はさらに増幅されます。
建設ロボット市場の将来動向
AIネイティブな現場ロボットプラットフォーム
建設ロボット市場のトレンドとしては、AIネイティブ化と、現場の状況、オペレーターからの指示、プロジェクト関連文書からの学習が挙げられます。将来的には、ロボットはあらかじめ決められた経路をたどったり、タスクを計画したりするよりも、センシングと回避に重点を置くようになるでしょう。このトレンドは、改修現場、インフラの修復、複合業種など、新たな応用分野を開拓します。適応性の高いソフトウェアを備えた堅牢なハードウェアを開発できるメーカーが優位に立つでしょう。
サービスとしてのロボットが調達モデルとなる
ロボティクス・アズ・ア・サービスは、将来のトレンドとして注目されています。これは、特定のプロジェクト専用のロボットを多額の初期投資なしで購入できるサービスであり、請負業者がロボットを利用できるようにするものです。トレーニング、メンテナンス、ソフトウェアの更新、パフォーマンスレポートの提供といったサービスが含まれます。プロジェクトベースで運営される業界の性質に合致しており、小規模な請負業者が自動化技術を導入するのに役立つでしょう。
建設ロボット市場の機会
橋梁および輸送回廊におけるインフラ自動化
公共インフラは、橋梁、トンネル、道路、公共施設など、反復可能な構造活動と測定可能なスケジュール目標を伴うため、短期的に最も明確な機会を提供します。建設ロボット市場の予測では、鉄筋結束、コンクリート除去、掘削、検査、および資材搬送システムの大きな可能性が示されています。ベンダーは、生産性の証明データを使用して、運輸機関、大手請負業者、および専門下請業者をターゲットにすることができます。最も魅力的な導入は、ロボットとデジタル文書を組み合わせることで、所有者が完了作業と検証済みの進捗記録の両方を受け取ることができるようになります。スマートインフラと公共近代化プログラムへの投資の増加は、交通や周辺地域への影響を最小限に抑えて運用できるロボットシステムの導入をさらに加速させるでしょう。BIMプラットフォーム、AI駆動のプロジェクト監視、およびクラウドベースのレポートとの統合により、関係者は透明性を向上させ、メンテナンス計画を最適化し、より効率的かつ説明責任のあるインフラプロジェクトを提供できるようになります。
危険物解体および原子力施設の廃止措置
原子力施設の解体、化学プラントの解体、高リスク産業施設の解体といった分野では、小型で遠隔操作可能なセンサー搭載ロボットが特別な機会を得られます。これらの環境では、純粋なスピードよりも被ばく量の低減、精密な除去、コンプライアンス文書化が優先されます。サプライヤーは、耐放射線性部品、ツールの汎用性、遠隔診断、オペレーター研修などを通じて差別化を図ることができます。これらの分野は、一般的な建築用途に比べて規模は小さいものの、ロボットが人間の被ばく量を低減し、制御された解体作業の結果を向上させる場合、プロジェクトの価値は高く、価格に対する購買基準はそれほど敏感ではありません。自律航法、リアルタイム環境センシング、モジュール式ロボットアタッチメントの進歩により、危険区域における運用能力が拡大すると予想されます。規制監督の強化と労働者の安全基準の厳格化により、リスク管理の強化、文書化の精度向上、複雑な解体および廃止措置作業のより安全な実行を支援するロボットソリューションの導入が組織に促されるでしょう。
最近の動向
- 2026年2月:XTENDとJFB建設ホールディングスは、AI搭載の自律型ドローンとロボットに特化したナスダック上場企業、XTEND AI Roboticsを設立するため、総額15億米ドルの株式交換による合併を正式に発表した。合併後の新会社は、米国における製造業の加速、防衛および公共安全ソリューションの拡大、そしてJFBの公開市場プラットフォームを活用したXTENDの技術のグローバル展開を目指す。
- 2026年7月:ソフトバンクグループは、スイスの建設自動化スタートアップ企業であるグラビス・ロボティクスを最大5億ドル(820億円)で買収することを検討していると報じられている。グラビス・ロボティクスは、生産性の向上と労働力不足への対応を目指し、掘削機やブルドーザーなどのAI搭載自律型建設機械を開発している。買収が実現すれば、建設および産業オートメーション分野におけるロボティクス事業を拡大することで、ソフトバンクの物理AI戦略を強化することになる。
- 2026年3月:ASI Robotsは、造園、建設、農業分野における自律型機器のポートフォリオを拡大するため、Scythe Roboticsを買収しました。この買収により、ScytheのSight AIビジョンシステムとM.52自律型芝刈り機がASIのMobius®自律プラットフォームに統合され、オフロードロボットの能力が強化されます。統合後の会社は、労働力不足への対応と業務効率の向上を図りながら、産業用途向けAI搭載自律型車両の導入を加速させることを目指しています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -