
Mercado de robots de construcción: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de robots de construcción y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por automatización (totalmente autónomo, semiautónomo); función (demolición, colocación de ladrillos, impresión 3D, montaje de estructuras de hormigón, trabajos de acabado, instalación de puertas y ventanas); aplicación (infraestructura pública, edificios comerciales y residenciales, desmantelamiento y demolición nuclear, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPEL00002504
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
1.620 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
7.240 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
18,10 %
Índice de crecimiento
Mercado potencial
36.670 millones de dólares estadounidenses
(2026-2034)
El mercado de robots de construcción alcanzó un valor de 1620 millones de dólares estadounidenses en 2025 y crecerá hasta los 7240 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 18,10 % entre 2026 y 2034. Este aumento de la demanda se debe a la escasez de mano de obra cualificada, las estrictas normas de seguridad en las obras, la digitalización de los procesos de construcción y la reducción del tiempo de ejecución de los proyectos gracias a las aplicaciones en infraestructuras, edificios comerciales, viviendas y demoliciones peligrosas.
La región de Norteamérica seguirá siendo una de las regiones clave para la adopción de esta tecnología, debido al desarrollo de infraestructuras, la construcción de centros de datos y la creciente probabilidad de que los contratistas prueben sistemas robóticos para tareas como el atado de barras de refuerzo, el trazado, la demolición y la perforación. Se prevé que la región de Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) del 17,2 % al 18,6 % hasta 2034.
Análisis y perspectivas del mercado de robots de construcción
- América del Norte representó entre el 34 % y el 37 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 17,2 % al 18,6 % entre 2026 y 2034, impulsada por la automatización de la construcción de carreteras, puentes, centros de datos e industria.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 17,5 % al 18,8 %, a medida que los contratistas implementen la robótica para tareas de campo que requieren mucha mano de obra.
- Europa representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y es probable que crezca a una tasa de crecimiento anual compuesta (TCAC) del 16,4 % al 17,8 %, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia-Pacífico acaparó entre el 25 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 19,4 % al 20,8 %, impulsada por China, Japón, Corea del Sur, India y Australia.
- El segmento más grande, el de los sistemas semiautónomos, representó entre el 55 % y el 58 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 17,0 % al 18,3 % debido a los flujos de trabajo prácticos entre humanos y máquinas.
- El segmento de alto crecimiento de sistemas totalmente autónomos representó entre el 42 % y el 45 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 19,0 % al 20,6 % a medida que mejore la navegación mediante IA.
- Empresas clave analizadas en detalle : Advanced Construction Robotics, Inc.; Autonomous Solutions, Inc.; Construction Robotics, LLC; Conjet AB; CYBERDYNE Inc.; Giant Hydraulic Tech Co., Ltd.; Husqvarna AB; Komatsu Ltd.; RoboTerra Inc.; RobotWorx.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Si bien las aplicaciones comerciales han pasado de pruebas de tareas individuales a implementaciones más repetibles en el atado de barras de refuerzo, demolición, impresión de hormigón, trazado e instalación de fachadas, la dinámica de producción ha experimentado cambios gracias a la combinación de máquinas robustas con monitoreo en la nube, gestión de flotas y recopilación de datos en obra. Por lo tanto, el mercado de robots para la construcción está evolucionando, pasando de la venta de equipos a la automatización orientada al servicio, donde el tiempo de actividad, la capacitación, la integración y la optimización de los plazos son factores determinantes en las decisiones de compra.
En cuanto a los factores que impulsarán el crecimiento futuro, se prevé que el mercado se expanda para abarcar Asia, Oriente Medio y algunos proyectos de renovación en Europa, debido a la necesidad de una ejecución segura de proyectos de infraestructura, el desmantelamiento nuclear y la construcción de edificios de gran altura. Se ha invertido en robótica como servicio, tecnología de percepción mediante IA y sistemas de interfaz para edificios modulares. La seguridad laboral y las normativas sobre emisiones también impulsarán el mercado.
Alcance del informe de mercado de robots de construcción
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.620 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 7.240 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 18,10% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de robots de construcción
Entre los factores que impulsan la expansión del mercado de robots de construcción se incluyen la constante escasez de mano de obra cualificada, el aumento del coste salarial y la necesidad de mantener la distancia entre el trabajador y los riesgos asociados al polvo, las vibraciones, las alturas y los espacios confinados. La automatización puede ser eficaz en trabajos repetitivos, cuantificables y físicamente exigentes, como el atado de varillas de refuerzo, la demolición, la perforación, la colocación de ladrillos y la construcción pesada de estructuras.
El entorno está compuesto por fabricantes de equipos originales (OEM) de robots, fabricantes de maquinaria de construcción, proveedores de software, contratistas, empresas de alquiler y autoridades reguladoras en materia de seguridad. La cadena de suministro es especializada, ya que los robots deben soportar polvo, vibraciones, terrenos irregulares y cambios en el paisaje de la obra. Los proveedores que ofrecen soluciones de hardware e integración BIM obtienen mejores resultados que aquellos que venden máquinas independientes.
El análisis del mercado de robots para la construcción pone de manifiesto un sector competitivo caracterizado por proveedores de robótica especializados y fabricantes de maquinaria diversificados. Advanced Construction Robotics, Inc. se especializa en soluciones automatizadas para barras de refuerzo, Conjet AB y Husqvarna AB se centran en la demolición y el corte de hormigón, mientras que Komatsu Ltd. es responsable de la automatización de equipos pesados y la digitalización de obras.
La inversión se centra ahora en tecnologías capaces de optimizar las operaciones de flotas, mejorar la autonomía y ofrecer servicios que reduzcan la exposición financiera de los contratistas. Los principales competidores del mercado son Autonomous Solutions, Inc., Construction Robotics, LLC, CYBERDYNE Inc., Giant Hydraulic Tech Co., Ltd., RoboTerra Inc. y RobotWorx.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de robots de construcción: Perspectivas estratégicas
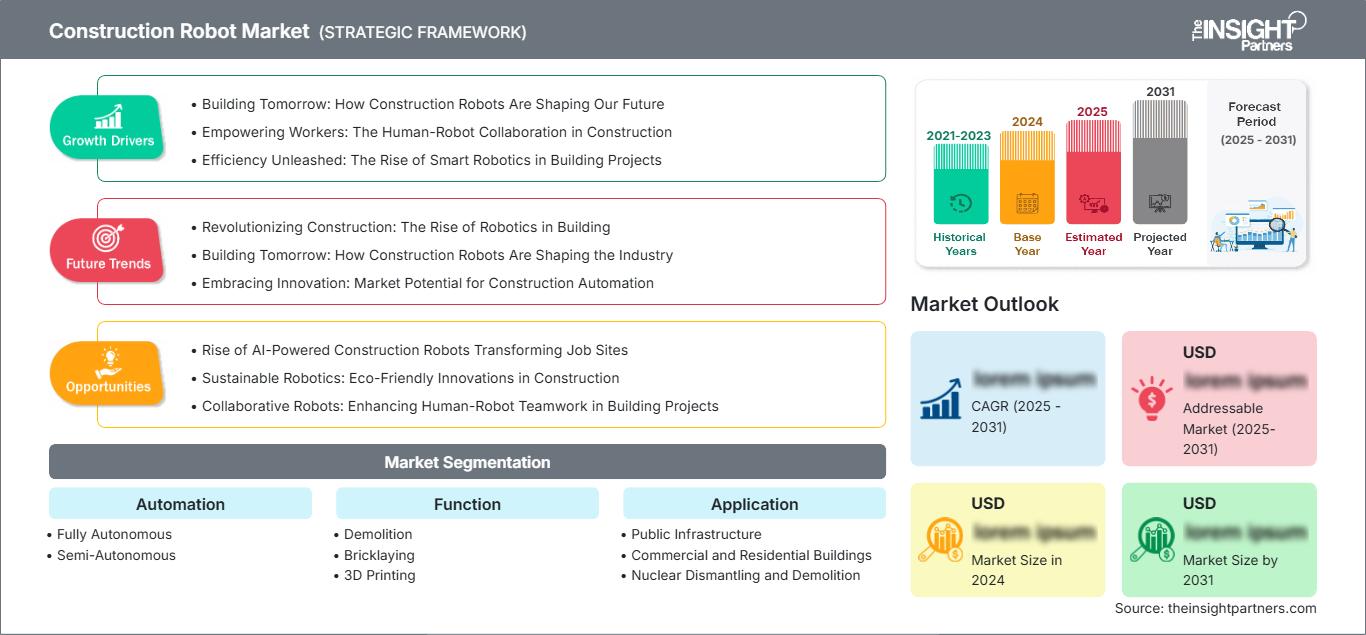
Perspectivas regionales
Mercado de robots de construcción en Norteamérica
América del Norte representó entre el 34 % y el 37 % de los ingresos totales en 2025 y experimentará un crecimiento anual compuesto del 17,2 % al 18,6 %. El crecimiento de la cuota de mercado de robots de construcción en América del Norte se ve impulsado por la inversión en desarrollo de infraestructuras, la expansión de centros de datos, la renovación de puentes y el mayor uso de la robótica en trabajos de demolición debido a las preocupaciones de seguridad.
La demanda de robots de construcción es mayor en aplicaciones donde la eficiencia de la producción se puede calcular en términos de tiempo ahorrado o reducción de horas de trabajo. El modelo de Robótica como Servicio facilita el acceso a los robots para los contratistas que prefieren invertir en operación en lugar de en costos de capital.
Mercado de robots de construcción en EE. UU.
En 2025, Estados Unidos representó entre el 78% y el 82% de la cuota de mercado de Norteamérica, y se prevé que experimente un crecimiento anual compuesto del 17,5% al 18,8%.
Advanced Construction Robotics, Inc., Autonomous Solutions, Inc., Construction Robotics, LLC, RoboTerra Inc. y RobotWorx son empresas que ofrecen soluciones de relevancia nacional mediante la automatización de obras, la integración robótica, la robótica educativa y la reventa de robótica industrial. Sus aplicaciones probablemente incluyan el atado de barras de refuerzo, la perforación, el trazado, la asistencia en demoliciones y la automatización de equipos existentes.
Mercado europeo de robots de construcción
En 2025, el segmento europeo representó entre el 24 % y el 27 % de la cuota de mercado y se esperaba que creciera a una tasa compuesta anual del 16,4 % al 17,8 %. El mercado alemán domina gracias a la automatización industrial avanzada y la ingeniería de precisión. En el Reino Unido, la aceptación está impulsada por la modernización de las infraestructuras y la limitada construcción urbana, donde la seguridad y la eficiencia son criterios de adquisición esenciales.
Los mercados francés, italiano y español se desarrollan a través de actividades de renovación, construcción de infraestructuras y el uso de robots de demolición o acabado. La normativa europea centrada en la seguridad laboral, el control del polvo y las tecnologías de bajas emisiones beneficia a los robots de demolición eléctricos y a las máquinas de retirada de hormigón a distancia fabricadas por empresas especializadas.
Mercado de robots de construcción en la región Asia-Pacífico
La región Asia-Pacífico (APAC) alcanzó una cuota de mercado del 25-28% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 19,4-20,8%, lo que la convierte en la región de mayor expansión. China lidera en cuanto a escala de construcción, mientras que Japón y Corea del Sur hacen hincapié en la automatización para compensar el envejecimiento de la fuerza laboral y las altas exigencias en materia de seguridad.
India y Australia impulsan el sector mediante proyectos de infraestructura, obras civiles vinculadas a la minería y desarrollo urbano. Komatsu Ltd., CYBERDYNE Inc. e integradores regionales apoyan la adopción a través de inteligencia artificial en los equipos, robótica asistencial y capacidades de automatización industrial. El enfoque político en ciudades inteligentes e infraestructura resiliente fortalece la demanda a largo plazo.
Mercado de robots de construcción de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 17,0-18,4%, liderados por Arabia Saudita y los Emiratos Árabes Unidos. Los grandes proyectos de infraestructura, energía, turismo y ciudades industriales generan demanda de soluciones robóticas para hormigón, demolición y acabados en proyectos con plazos de entrega ajustados.
Sudáfrica y el resto de Oriente Medio y África muestran una adopción selectiva en sectores como la minería, el mantenimiento industrial y la demolición de materiales peligrosos, que requieren máquinas compactas o de fácil acceso. El mercado de robots de construcción aún se encuentra en una fase inicial en la región, pero los modelos de alquiler y los sistemas especializados importados pueden acelerar su adopción.
Análisis de segmentación
Automatización
Se prevé que el segmento de automatización crezca a una tasa de crecimiento anual compuesta (TCAC) del 18,0 % al 19,2 % durante el período 2026-2034. El alcance del mercado de robots de construcción dentro de la automatización está determinado por la necesidad de los contratistas de equilibrar la autonomía con la supervisión de la obra, las normas de seguridad y las condiciones variables del terreno. Los sistemas semiautónomos predominan actualmente porque complementan a los equipos de trabajo, mientras que los sistemas totalmente autónomos ganan terreno en entornos controlados o repetitivos.
- Las plataformas totalmente autónomas son estratégicamente importantes para tareas repetitivas, con mapas digitales o que se realizan de forma remota, donde la navegación, la percepción y el control de la máquina pueden reducir la dependencia de la mano de obra directa.
- Los sistemas semiautónomos permiten que el operador supervise el proceso al tiempo que automatizan los movimientos de alta frecuencia, lo que los hace atractivos para los contratistas que buscan aumentos de productividad cuantificables sin tener que rediseñar por completo los flujos de trabajo en la obra.
Función
Se prevé que el segmento de funciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 17,6 % al 18,9 %, lo que refleja una mayor variedad de aplicaciones en demolición, mampostería, construcción aditiva, ensamblaje de hormigón, acabado e instalación. La demanda es mayor donde los robots mejoran la seguridad o generan ahorros directos en los plazos de entrega. Los proveedores diseñan cada vez más cabezales de herramientas modulares para que una sola plataforma pueda realizar múltiples tareas de construcción.
- Los robots de demolición gozan de una sólida posición en el mercado porque sus sistemas compactos y controlados a distancia funcionan en áreas peligrosas, confinadas o con mucho polvo, manteniendo a los operarios a distancias más seguras.
- Los sistemas de colocación de ladrillos mejoran la productividad y la uniformidad en la mampostería, especialmente en aquellos casos donde la escasez de mano de obra y la construcción repetitiva de muros generan un claro retorno de la inversión en la automatización.
- La impresión 3D permite una construcción de carcasas más rápida, mayor flexibilidad de diseño y menor desperdicio de material, aunque su adopción depende de las normativas, la certificación de los materiales y la ingeniería específica de cada proyecto.
- Los robots de montaje de estructuras de hormigón ayudan en el refuerzo, la colocación y los trabajos pesados y repetitivos, lo que los hace estratégicamente relevantes en puentes, edificios industriales y proyectos de infraestructura.
- Los robots de acabado mejoran la repetibilidad en el lijado, la pulverización, la preparación de superficies y las tareas de interior, donde la uniformidad de la calidad y la disponibilidad de mano de obra afectan a los plazos del proyecto.
- La instalación de puertas y ventanas sigue siendo un campo emergente pero importante, ya que la precisión en la fachada, la asistencia para el izamiento y la seguridad en la instalación se están convirtiendo en prioridades en los flujos de trabajo de edificios de gran altura y modulares.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 18,2 % al 19,6 %, a medida que la robótica se integre en la infraestructura pública, los edificios y el desmantelamiento nuclear. La infraestructura pública ofrece la mayor base de clientes potenciales, ya que puentes, carreteras, túneles y servicios públicos implican trabajos estructurales repetitivos. El desmantelamiento y la demolición nuclear generan una demanda de alto valor, donde la operación remota reduce la exposición a entornos peligrosos.
- La infraestructura pública genera una gran demanda de robots para el atado de barras de refuerzo, trabajos de hormigón, demolición e inspección, ya que las agencias priorizan la seguridad, la repetibilidad y el cumplimiento de los plazos.
- Los edificios comerciales y residenciales utilizan robots para el diseño, la colocación de ladrillos, el acabado y la instalación, donde los planos estandarizados y las limitaciones de mano de obra permiten una implementación a gran escala.
- El desmantelamiento y la demolición nuclear son estratégicamente importantes porque los robots controlados a distancia reducen la exposición de los trabajadores y permiten la eliminación precisa de materiales en entornos regulados.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Infraestructura pública |
Alto |
Automatización de puentes |
Escalada |
|
Edificios comerciales y residenciales |
Medio |
Robótica de diseño |
Escalada |
|
Desmantelamiento y demolición nuclear |
Bajo |
Extracción remota |
Emergente |
Factores de crecimiento del mercado de robots de construcción y análisis de su impacto
La escasez de mano de obra impulsa a los contratistas hacia la automatización de tareas.
La escasez de mano de obra cualificada en la construcción es uno de los factores más directos, debido a que los robots pueden estandarizar la producción en operaciones repetitivas y físicamente exigentes. Tareas como el atado de varillas de refuerzo, la perforación, la colocación de ladrillos y los trabajos de acabado suelen requerir cuadrillas que no pueden ampliarse rápidamente. Mediante la automatización de ciertos procesos, los contratistas se protegen de cualquier tipo de absentismo, fatiga e ineficiencia. El mayor impacto en el mercado se observa en proyectos de grandes superficies.
Los requisitos de seguridad aceleran las operaciones remotas y robóticas.
La robótica en la construcción minimiza el riesgo asociado a la exposición de los trabajadores a entornos peligrosos, como zonas de demolición, espacios confinados, trabajos en altura y desmontajes peligrosos. Los robots de demolición y los equipos automatizados para el desmontaje de hormigón son especialmente útiles en entornos donde es necesario controlar el polvo, las vibraciones, la caída de objetos y la radiación. El beneficio comercial de la robótica en la construcción va más allá del cumplimiento de las normas de seguridad laboral, ya que reduce los incidentes que pueden provocar interrupciones en el trabajo.
Los flujos de trabajo de construcción digital mejoran la capacidad de despliegue de robots.
La eficacia de los robots aumenta con la capacidad de conectar los datos de diseño con la implementación en obra. El uso de BIM, documentos de diseño digital, escaneo LiDAR y tecnología en la nube para el seguimiento del progreso permite que los robots comprendan los requisitos de la obra con mínima intervención humana. Esto mejora la eficiencia de las tareas de perforación, replanteo, inspección e instalación. Este efecto se consolida porque los contratistas que automatizan el control de sus proyectos pueden aplicar estos procedimientos en múltiples proyectos.
Tendencias futuras del mercado de robots de construcción
Plataformas robóticas para obras de construcción basadas en inteligencia artificial
Las tendencias del mercado de robots de construcción incluyen la integración de la IA y el aprendizaje a partir de las condiciones de la obra, las órdenes del operador y la documentación del proyecto. En el futuro, los robots dependerán más de la detección y la evitación de obstáculos que de seguir rutas predeterminadas y planificar tareas. Esta tendencia abrirá nuevas áreas de aplicación, como obras de renovación, reparación de infraestructuras y trabajos multidisciplinares. Los fabricantes que logren crear hardware robusto con software adaptable tendrán una ventaja competitiva.
La robótica como servicio se convierte en un modelo de adquisición.
La robótica como servicio se perfila como una tendencia futura, donde la robótica estará disponible para contratistas sin necesidad de una gran inversión inicial en la compra de robots específicos para cada proyecto. Esto incluye servicios como capacitación, mantenimiento, actualización de software e informes de rendimiento. Este modelo se adapta perfectamente a la naturaleza del sector, que opera por proyectos, y facilitará la adopción de la tecnología de automatización por parte de los pequeños contratistas.
Oportunidades de mercado para robots de construcción
Automatización de infraestructuras para puentes y corredores de transporte
La infraestructura pública ofrece la oportunidad más clara a corto plazo, ya que puentes, túneles, carreteras y servicios públicos implican actividades estructurales repetibles y objetivos de cronograma medibles. Las previsiones del mercado de robots de construcción indican un gran potencial para sistemas de atado de armaduras, remoción de concreto, perforación, inspección y manejo de materiales. Los proveedores pueden dirigirse a agencias de transporte, grandes contratistas y subcontratistas especializados con datos que demuestren su productividad. Las implementaciones más atractivas combinarán la robótica con documentación digital, de modo que los propietarios reciban tanto el trabajo completado como registros de progreso verificados. Las crecientes inversiones en infraestructura inteligente y programas de modernización pública acelerarán aún más la adopción de sistemas robóticos capaces de operar con mínimas interrupciones para el tráfico y las comunidades circundantes. La integración con plataformas BIM, el monitoreo de proyectos impulsado por IA y los informes basados en la nube permitirán a las partes interesadas mejorar la transparencia, optimizar la planificación del mantenimiento y ejecutar proyectos de infraestructura con mayor eficiencia y responsabilidad.
Desmantelamiento peligroso y desmantelamiento nuclear
El desmantelamiento nuclear, las instalaciones químicas y la demolición industrial de alto riesgo generan oportunidades especializadas para robots compactos, controlados a distancia y equipados con sensores. En estos entornos, se prioriza la reducción de la exposición, la eliminación precisa y la documentación de cumplimiento por encima de la velocidad pura. Los proveedores pueden diferenciarse mediante componentes tolerantes a la radiación, versatilidad de las herramientas, diagnóstico remoto y capacitación de operadores. Si bien los volúmenes son menores que en las aplicaciones de construcción convencionales, el valor de los proyectos es mayor y los criterios de compra son menos sensibles al precio cuando los robots reducen la exposición humana y mejoran los resultados del desmantelamiento controlado. Se espera que los avances en navegación autónoma, detección ambiental en tiempo real y accesorios robóticos modulares amplíen las capacidades operativas en ubicaciones peligrosas. El aumento de la supervisión regulatoria y las normas de seguridad laboral más estrictas incentivarán a las organizaciones a adoptar soluciones robóticas que mejoren la gestión de riesgos, la precisión de la documentación y la ejecución más segura de actividades complejas de desmantelamiento y desmantelamiento.
Novedades recientes
- Febrero de 2026: XTEND y JFB Construction Holdings anunciaron una fusión definitiva por US$1.500 millones, realizada íntegramente con acciones, para crear XTEND AI Robotics, una empresa que cotiza en el Nasdaq y que se centra en drones y robótica autónomos con inteligencia artificial. La empresa resultante busca acelerar la fabricación en EE. UU., ampliar las soluciones para la defensa y la seguridad pública, y aprovechar la plataforma de JFB para expandir la tecnología de XTEND a nivel mundial.
- Julio de 2026: Según informes, SoftBank Group está considerando la adquisición de la startup suiza de automatización de la construcción Gravis Robotics en una operación valorada en hasta 500 millones de dólares (82 mil millones de yenes). La compañía desarrolla maquinaria de construcción autónoma con inteligencia artificial, incluyendo excavadoras y topadoras, con el objetivo de mejorar la productividad y paliar la escasez de mano de obra. De concretarse, la adquisición fortalecería la estrategia de SoftBank en el ámbito de la IA física, al ampliar su cartera de robótica en la construcción y la automatización industrial.
- Marzo de 2026: ASI Robots adquirió Scythe Robotics para ampliar su cartera de equipos autónomos en los sectores de paisajismo, construcción y agricultura. Esta adquisición integra el sistema de visión Sight AI y la segadora autónoma M.52 de Scythe con la plataforma de autonomía Mobius® de ASI, fortaleciendo así sus capacidades en robótica todoterreno. La empresa resultante busca acelerar el despliegue de vehículos autónomos con inteligencia artificial para aplicaciones industriales, al tiempo que aborda la escasez de mano de obra y mejora la eficiencia operativa.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -