
Markt für Converting Papier: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für den Papierverarbeitungsmarkt (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Zellstoffart (mechanischer Holzzellstoff, halbchemischer Zellstoff, chemischer Holzzellstoff, Nicht-Holzzellstoff, Recyclingzellstoff); Endverwendung (Verpackung, Gastronomie, Druck, Konsumgüter, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00023156
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 23, 2026


Marktgröße 2025
128,76 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
185,57 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,14 %
Wachstumsrate
Adressierbarer Markt
1.427,22 Mrd. US-Dollar
(2026–2034)
Der Markt für Papierverarbeitung wird im Jahr 2025 auf 128,76 Milliarden US-Dollar geschätzt und soll bis 2034 auf 185,57 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,14 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Papier, das durch Schneiden, Beschichten, Laminieren, Falten, Bedrucken und verwandte Veredelungsverfahren in anwendungsfertige Formate gebracht wird. Die Nachfrage wird durch die Substitution von Verpackungen, den Konsum im Gastgewerbe, den Vertrieb von Konsumgütern und den anhaltenden Bedarf an bestimmten Druckanwendungen bestimmt.
Der nordamerikanische Markt für Verarbeitungspapier wird durch eine etablierte Verpackungsinfrastruktur, einen hohen Verbrauch von Wellpappe und flexiblen Papierformaten sowie Investitionen in Leichtpapiersorten gestützt. Bis 2034 wird ein regionales Wachstum von ca. 3,7–4,4 % CAGR erwartet. E-Commerce-Auftragsabwicklung, Verpackungen für die Gastronomie und recycelbare, faserbasierte Formate bieten trotz der gesättigten Nachfrage im Drucksektor strukturelle Unterstützung.
Marktanalyse und Einblicke zur Papierverarbeitung
- Nordamerika: Nordamerika repräsentierte im Jahr 2025 einen geschätzten Marktanteil von 27–31 % am Markt für Papierverarbeitung und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,4 % wachsen, unterstützt durch die Verarbeitung von Verpackungen, die Nachfrage im Gastronomiebereich und effiziente Vertriebsnetze.
- USA: Die USA hatten im Jahr 2025 einen Marktanteil von etwa 22–25 % und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,3 % wachsen, wobei die Umstellung auf Verpackungen und Konsumgüter an erster Stelle steht.
- Europa: Europa hielt im Jahr 2025 einen Anteil von etwa 23–27 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 3,2–4,0 % verzeichnen. Deutschland, Italien, Frankreich, Großbritannien und Spanien profitieren dabei von der vorhandenen Recyclinginfrastruktur und der Nachfrage nach Verpackungen.
- Asien-Pazifik: Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von ca. 30–34 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,6 % wachsen. Angeführt wird dieses Wachstum von China, Indien, Japan, Südkorea und Australien, da die Verpackungskapazitäten ausgebaut werden.
- Größtes Segment: Es wird geschätzt, dass der Verpackungssektor im Jahr 2025 einen Marktanteil von 48–53 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,3 % wachsen wird, was ihn zum größten Endverbrauchersegment macht.
- Wachstumsstarkes Segment: Es wird geschätzt, dass recycelter Zellstoff 18–22 % der Nachfrage nach Zellstoff ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,0–5,8 % wachsen wird, was die zunehmende Nutzung von Kreislaufmaterialien widerspiegelt.
- Detaillierte Analyse der wichtigsten Unternehmen: American Eagle Paper Mills, LLC; Canfor Corporation; Clearwater Paper Corporation; Domtar Corporation; Georgia-Pacific LLC; International Paper Company; Mitsubishi Paper Mills Limited; PH Glatfelter Company; Stora Enso Oyj; UPM-Kymmene Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Papierverarbeitung hat sich von traditionellen Druckverarbeitungen hin zu einem diversifizierteren Portfolio entwickelt, das sich auf Verpackungen, Lebensmittelverpackungen und Konsumgüter aus Fasern konzentriert. Sowohl mechanischer als auch chemischer Zellstoff spielen weiterhin eine wichtige Rolle, Recyclingfasern haben jedoch strategisch an Bedeutung gewonnen. Immer mehr Verarbeiter setzen auf Beschichtungen, Barrierebehandlungen, präzises Schneiden, Digitaldruck und Gewichtsreduzierung, um ihre Leistungsanforderungen zu erfüllen, ohne den Materialverbrauch zwangsläufig zu erhöhen. Die Integration in die Lieferketten hat durch den Einstieg großer Papierhersteller in die Verpackungsproduktion zugenommen.
Mit Blick auf die Zukunft werden das Kapazitätswachstum im asiatisch-pazifischen Raum, Investitionen in Verpackungen in Nordamerika und die Initiativen zur Kreislaufwirtschaft in Europa die Entwicklungen in der Papierverarbeitungsindustrie maßgeblich beeinflussen. Nachhaltigkeitsaspekte wie Recyclingfähigkeit, Faserbeschaffung und Emissionsverhalten rücken neben Flächengewicht, Festigkeit, Bedruckbarkeit und Barriereeigenschaften als Kaufkriterien in den Vordergrund. Investitionen könnten in Betriebe fließen, die schnell verschiedene Papiersorten verarbeiten, den Energieverbrauch senken und lokale Kunden bedienen können. Das Nachfragewachstum in Indien und Südostasien könnte den geografischen Einfluss der Papierverarbeitungsaktivitäten vergrößern.
Berichtsumfang zum Markt für Papierverarbeitung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 128,76 Milliarden US-Dollar |
| Marktgröße bis 2034 | 185,57 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,14 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für die Papierverarbeitung
Das Wachstum des Marktes für Papierverarbeitung wird durch die Substitution von Verpackungen, die Nachfrage im Gastronomiebereich sowie den Bedarf an standardisierten Formaten in Logistik und Einzelhandel begünstigt. Die Wertschöpfungskette erstreckt sich von der Gewinnung von Waldressourcen und Recyclingfasern über die Zellstoffgewinnung, Papierherstellung, Beschichtung, Weiterverarbeitung, den Druck und den Vertrieb bis hin zur Endproduktfertigung. Papierhersteller konkurrieren daher nicht nur hinsichtlich der Faserqualität, sondern auch hinsichtlich Maschineneffizienz, Beschichtungseffektivität, Verarbeitungsausbeute und Spezifikationsflexibilität. Die Nachfrage nach Verpackungen führt zu höheren Vorteilen aus integrierten Lieferbeziehungen.
Die Verfügbarkeit von Rohstoffen ist nach wie vor ein entscheidender Faktor für die Versorgungssicherheit. Laut FAO-Statistiken belief sich die weltweite Papier- und Kartonproduktion im Jahr 2024 auf 423 Millionen Tonnen. Auch die Rückgewinnung und der Handel mit Altpapier spielten eine bedeutende Rolle und unterstrichen damit die Wichtigkeit von Sekundärfasern. Darüber hinaus zeigten europäische Statistiken, dass Verpackungspapiere hochwertiger als grafisches Papier seien und Asien seine Produktionskapazitäten ausbaue. Unter diesen Umständen sind Lieferanten bevorzugt, die die Versorgung mit Primär- und Altfasern, die Energiekosten und die Verfügbarkeit schnell verarbeitbarer Papiersorten sicherstellen können.
Die Marktanalyse für Papierverarbeitung zeigt, dass das Wettbewerbsumfeld durch eine Kombination aus diversifizierten Forstproduktunternehmen, regionalen Papierfabriken und Spezialpapierherstellern geprägt ist. International Paper Company baut seine Verpackungskapazitäten aus, Stora Enso Oyj konzentriert sich auf erneuerbare Verpackungsmaterialien. UPM-Kymmene Corporation optimiert sein Angebot an Kommunikationspapieren, und Domtar Corporation optimiert seine Produktionsanlagen. Georgia-Pacific LLC und Clearwater Paper Corporation sind in Nordamerika stark positioniert, während Mitsubishi Paper Mills Ltd und PH Glatfelter Company Spezialpapiersorten anbieten.
Unternehmen investieren in effiziente Anlagenproduktivität, Verpackungsumstellung, Faserrecycling und die Herstellung hochwertiger Spezialpapiere anstatt in Kapazitätserweiterungen. Eine erfolgreiche Positionierungsstrategie erfordert die Nähe zu den Verbrauchern, den Zugang zu Fasern, einen effizienten Energieverbrauch und die Einhaltung der geänderten Anforderungen an Barriereeigenschaften und Recyclingfähigkeit. Canfor Corporation und American Eagle Paper Mills, LLC nehmen an diesem Wettbewerbsumfeld teil, und differenzierte Papiersorten ermöglichen es kleineren Unternehmen, dem Wettbewerb mit Massenproduktionsanlagen zu entgehen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
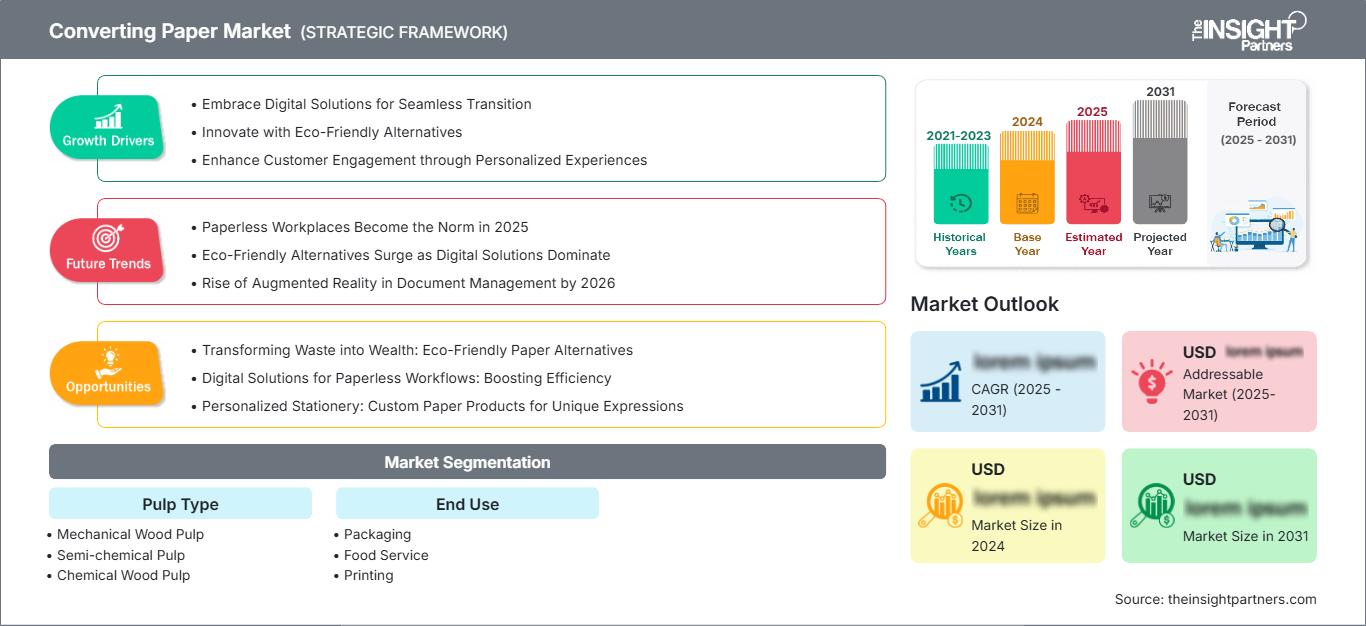
Markt für Papierverarbeitung: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für Papierverarbeitung
Nordamerika erreichte 2025 einen Marktanteil von ca. 27–31 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,4 % wachsen. Die Verarbeitungsinfrastruktur in Nordamerika ist ausgereift, mit leistungsstarken Wellpappenanlagen und einem etablierten Lebensmittelvertrieb. Der E-Commerce-Auftragsabwicklungsmarkt treibt die Anforderungen an Papierqualitäten für Schutz und Transport voran, und das Recycling von Fasern trägt zu einer stärkeren Kreislaufwirtschaft bei Verpackungsanwendungen bei.
Der Markt für grafische Papierverarbeitung wandelt sich hin zu Verpackungs- und Spezialpapieren. Kaufkriterien sind geringes Gewicht, Feuchtigkeitsbeständigkeit, Bedruckbarkeit und Verarbeitbarkeit. Gastronomiebetriebe ziehen faserbasierte Formate für Anwendungen in Betracht, bei denen Vorschriften und Markenanforderungen den Einsatz anderer Materialien als herkömmlicher Kunststoffe vorschreiben. Kanada trägt durch Forstprodukte und Zellstoffherstellung dazu bei, die USA sind jedoch weiterhin der wichtigste Abnehmer. Energiepreise und Werksstillstände können das lokale Angebot verringern.
US-Markt für Papierverarbeitung
Die USA repräsentierten 2025 etwa 76–81 % des nordamerikanischen Marktes für Verarbeitungspapier und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,3 % wachsen. International Paper Company, Georgia-Pacific LLC, Clearwater Paper Corporation, Domtar Corporation und American Eagle Paper Mills, LLC bilden die Grundlage für die vielfältige inländische Bezugsquelle. Verpackungen sind nach wie vor der Hauptabsatzmarkt, während die Verarbeitung von Lebensmittel und Konsumgütern zusätzliche Nachfrage generiert.
Die wichtigsten Investitionsbereiche sind die Entwicklung von leichtem Wellpappenrohpapier, die Herstellung von Wellpappenverpackungen, verschiedene Beschichtungen und effiziente Verarbeitungsanlagen. Der Bedarf aus dem E-Commerce, der Systemgastronomie und dem Vertrieb von Haushaltsprodukten führt zu einem stetigen Bedarf an Standardpapierprodukten. Der Druck spielt zwar eine wichtige strukturelle Rolle, wird aber zunehmend durch die digitale Kommunikation ersetzt. Daher ist die US-amerikanische Industrie verstärkt auf die Verpackungsverarbeitung und zuverlässige Dienstleistungen angewiesen.
Europäischer Markt für Papierverarbeitung
Europa hielt 2025 einen Marktanteil von ca. 23–27 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–4,0 % wachsen. Deutschland ist ein etabliertes Zentrum für die Weiterverarbeitung von Verpackungsmaterialien, gestützt durch die Produktion von Industrieverpackungen und Konsumgütern. Großbritannien und Frankreich weisen einen hohen Bedarf an Verpackungen für Gastronomie und Einzelhandel auf, während Italien und Spanien durch die Weiterverarbeitung von Lebensmitteln, Getränken und flexiblem Papier zum Markt beitragen. Anforderungen an die Kreislaufwirtschaft steigern die Nachfrage nach Recyclingfasern.
Deutschland ist ein etablierter Nutzer von Verarbeitungsanlagen und verfügt über einen guten Mix aus Industrie- und Automobilverpackungsbedarf sowie eine gut ausgebaute Recyclinginfrastruktur. Großbritannien besitzt ein hochentwickeltes Ökosystem im Einzelhandel und der Gastronomie, wo faserbasierte Verpackungen zur Erfüllung der Nachhaltigkeitsanforderungen beitragen können. Frankreich profitiert von seinen Anwendungen im Bereich Lebensmittel-, Luxus- und Konsumverpackungen, während Italien und Spanien ihre Anlagen zur Verarbeitung von Lebensmitteln und Getränken nutzen.
Markt für Papierverarbeitung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von ca. 30–34 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,6 % wachsen. China ist nach wie vor der wichtigste Markt mit enormen Kapazitäten im Verpackungs- und Produktionssektor. Indien, Japan, Südkorea und Australien tragen mit ihren Beiträgen im Bereich Lebensmittel, Konsumgüter, Einzelhandel und Industrie ebenfalls zum Markt bei. Recyclingrichtlinien und die Förderung der heimischen Verpackungsproduktion helfen, die regionale Nachfrage nach Verpackungsmaterialien aufrechtzuerhalten.
Während China für Größe steht, verzeichnet Indien dank organisiertem Einzelhandel, Lebensmittelverarbeitung und Logistik ein schnelleres strukturelles Wachstum. Japan und Südkorea konzentrieren sich auf Qualität und Spezialisierung, während Australien von der Nutzung im Gastronomie- und Einzelhandel profitiert. In der Region fließen vermehrt Investitionen in die Automatisierung von Verarbeitungsprozessen, Recyclingfasern, Leichtbauverpackungen und Hochleistungsbeschichtungen. Dies trägt zur Entwicklung differenzierter Papieranwendungen bei.
Markt für Papierverarbeitung im Nahen Osten und Afrika
Der Nahe Osten und Afrika ist kleiner als die führenden Regionen, wird aber voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 3,8–4,7 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die wichtigsten Nachfragezentren, gestützt durch Gastronomie, Einzelhandelsentwicklung, Logistikinfrastruktur und die Diversifizierung der Produktion. Südafrika verfügt über etablierte Kapazitäten in der Papier- und Verpackungsindustrie, während der Rest des Nahen Ostens und Afrikas weiterhin stärker importabhängig ist.
Saudi-Arabien und die Vereinigten Arabischen Emirate investieren verstärkt in Logistik, Lebensmittelverarbeitung und Konsuminfrastruktur, wodurch die Nachfrage nach verarbeiteten Verpackungsmaterialien steigt. Südafrika verfügt über eine ausgereiftere Recycling- und Produktionsbasis. In der gesamten Region beeinflussen Energieverfügbarkeit, Wasserknappheit, Importkosten und die Qualität der Infrastruktur die Produktionsentscheidungen. Lokale Verarbeitungskapazitäten dürften sich dort ausweiten, wo Verarbeiter zuverlässige Fasern, effiziente Anlagen und Zugang zu schnell wachsenden Konsummärkten erhalten.
Segmentierungsanalyse
Zellstoffart
Der Markt für Zellstoffarten wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,8 % wachsen. Die Auswahl der Zellstoffsorte hängt von Festigkeit, Oberflächeneigenschaften, Bedruckbarkeit, Opazität, Barriereeigenschaften und Kosten ab. Recycling- und Chemiezellstoffe gewinnen in der Verpackungsindustrie an Bedeutung, während mechanische Zellstoffe in ausgewählten Druckanwendungen weiterhin relevant sind. Der Markt für Verarbeitungspapiere spiegelt daher eine schrittweise Portfolioverschiebung hin zu anwendungsspezifischen Faserkombinationen wider.
- Mechanischer Holzschliff: Behält seine Relevanz in den Bereichen Publikation und Druck, wo Volumen, Opazität und Kosteneffizienz wichtig sind. Die Nachfrage ist vergleichsweise hoch, wobei sich die Hersteller auf Gewichtsreduzierung und verbesserte Maschinenleistung konzentrieren.
- Halbchemischer Zellstoff: Er eignet sich für Verpackungsmaterialien, die ein ausgewogenes Verhältnis von Festigkeit, Ausbeute und Wirtschaftlichkeit erfordern. Seine Bedeutung wird durch Anwendungen gestärkt, bei denen die Faserleistung den Belastungen bei der Weiterverarbeitung und im Vertrieb standhalten muss.
- Chemischer Zellstoff: Bietet hochfeste und saubere Fasern für Premiumverpackungen, Gastronomie und Spezialanwendungen. Seine strategische Bedeutung steigt dort, wo Verarbeitungsleistung und Erscheinungsbild höhere Materialkosten rechtfertigen.
- Nicht-Holz-Zellstoff: Er dient differenzierten Anwendungen unter Verwendung von landwirtschaftlichen Reststoffen und alternativen Fasern. Die Akzeptanz wird durch die regionale Verfügbarkeit von Rohstoffen, Nachhaltigkeitsziele und Möglichkeiten zur Diversifizierung der Faserbeschaffung gefördert.
- Recyclingzellstoff: Vorteile durch Kreislaufwirtschaftsziele, die Verfügbarkeit von Altpapier und die Nachfrage nach Verpackungen. Verarbeiter verwenden zunehmend Recyclingzellstoffsorten, bei denen ausreichende Festigkeit, Reinheit und Bedruckbarkeit ohne Einbußen bei der Prozesseffizienz erreicht werden können.
Endverwendung
Für den Endverbrauch wird ein jährliches Wachstum von 4,0–5,0 % im Zeitraum 2026–2034 prognostiziert. Verpackungen stellen den Hauptnachfrageschwerpunkt dar, während die Gastronomie von der Substitution faserbasierter Produkte und dem regulatorischen Druck profitiert. Der Drucksektor bleibt wichtig, ist aber strukturell ausgereift, und die Umstellung von Konsumgütern profitiert von Markenbildung, Verkaufspräsentation und Anforderungen an Schutzverpackungen.
- Verpackungen: Sie stellen den größten Nachfragebereich dar und umfassen Wellpappe, Faltschachteln, Verpackungsmaterial, Beutel, Etiketten und andere Verpackungsformate. Das Wachstum wird durch Logistik, E-Commerce, den Vertrieb von Konsumgütern des täglichen Bedarfs (FMCG) und den Bedarf an recycelbaren Verpackungen unterstützt.
- Gastronomie: Der Markt expandiert durch Becher, Tabletts, Verpackungen, Behälter und ähnliche Formate. Die Nachfrage richtet sich nach Lieferdiensten, Schnellrestaurants, Großküchen und dem Ersatz von herkömmlichen, faserbasierten Materialien mit geeigneter Barrierewirkung.
- Druck: Bleibt strategisch wichtig für Bücher, Werbematerialien, Etiketten und ausgewählte Publikationen. Die Nachfrage ist ausgereifter, was Verarbeiter dazu anregt, Spezialpapiere, hochwertige Veredelungen, digitale Arbeitsabläufe und die Wirtschaftlichkeit kleiner Auflagen in den Vordergrund zu stellen.
- Konsumgüter: Umfasst verarbeitete Papiere für Haushalts-, Körperpflege-, Einzelhandels- und Markenprodukte. Die Nachfrage profitiert von ansprechender Regalpräsentation, Produktschutz und Individualisierung in allen verbraucherorientierten Kategorien.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Verpackung |
Hoch |
E-Commerce-Pakete |
Reifen |
|
Gastronomie |
Medium |
Faserersatz |
Skalierung |
|
|
Medium |
Premium-Druck |
Reifen |
|
Konsumgüter |
Medium |
Einzelhandelsformate |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Papierverarbeitung
Erweiterung der Anwendungsbereiche faserbasierter Verpackungen
Der Trend hin zu maschinenverarbeiteten Verpackungen entsteht, weil Logistikunternehmen, Einzelhändler, Gastronomiebetriebe und Konsumgüterhersteller Materialien benötigen, die das Produkt schützen, maschinenfreundlich sind, Branding ermöglichen und recycelbar sind. Die Auswirkungen sind entlang der gesamten Wertschöpfungskette spürbar: Papierfabriken passen ihre Sorten an, Verarbeiter investieren in schnellere Maschinen, und Verpackungsunternehmen suchen nach Papieren mit gleichbleibendem Flächengewicht und Oberflächeneigenschaften. Der zunehmende E-Commerce führt zu einem steigenden Bedarf an Schutz- und standardisierten Versandprodukten, während die Gastronomie beschichtete und Barrierefolien benötigt. Dieser Trend kommt Zellstoff- und Papierunternehmen zugute, die in die vorgelagerte Wertschöpfungskette integriert sind, da dies die Kontrolle der Faserqualität und -spezifikationen erleichtert.
Stärkere Nutzung von Recycling- und Kreislauffasersystemen
Die Wiederverwertung von Fasern entwickelt sich zunehmend zu einem strategischen Produktionsfaktor und nicht mehr nur zu einer kostensparenden Alternative. Recyclingsysteme stärken die Vernetzung von Sammelnetzen, Sortieranlagen, Papierfabriken, Weiterverarbeitern und Markeninhabern. Angesichts des steigenden Verpackungsverbrauchs fördert die zuverlässige Versorgung mit Altpapier die Deinking-, Reinigungs- und Qualitätskontrollprozesse. Hersteller, die sowohl Recycling- als auch Frischfasern verarbeiten können, sind in der Lage, die Leistungsstandards zu erfüllen und so den Nachhaltigkeitszielen ihrer Kunden gerecht zu werden. Die Auswirkungen auf die Wirtschaft variieren regional aufgrund unterschiedlicher Sammelqualität, Transportkosten, Verunreinigungsraten und regulatorischer Rahmenbedingungen. Europa ist im Bereich der Recyclinganlagen besonders weit fortgeschritten, während Nordamerika und der asiatisch-pazifische Raum ihre Anlagen zur Rückgewinnung und Verwertung erst noch ausbauen.
Automatisierung und hochpräzise Konvertierungsvorgänge
Die Automatisierung in der Weiterverarbeitungsindustrie kann gesteigert werden, um die Ausbeute zu erhöhen und Rüstzeiten zu verkürzen, während gleichzeitig die Qualität auch bei kleineren Produktionsmengen gleichbleibend hoch bleibt. Moderne, stärker automatisierte Schneid-, Falt-, Beschichtungs-, Druck- und Inspektionsmaschinen reduzieren Materialverschwendung und verbessern die Maßgenauigkeit und Oberflächenhomogenität. Dies ist besonders relevant für Verpackungs- und Lebensmittelkunden mit ihren spezifischen Anforderungen an die Großproduktion. Automatisierte Maschinen können zudem Arbeitskräftemangel ausgleichen und schnellere Umrüstungen auf kundenspezifische Formate ermöglichen. Die Wirtschaftlichkeit solcher Investitionen hängt maßgeblich von digitaler Prozesssteuerung und vorausschauender Wartung ab. Kleinere Weiterverarbeiter können entweder in moderne Maschinen investieren oder Partnerschaften mit größeren Zellstoff- und Papierfabriken eingehen. Langfristig kann die Produktionseffizienz zu einem entscheidenden Wettbewerbsvorteil werden, der sogar wichtiger ist als der Papierpreis.
Zukunftstrends im Markt für Papierverarbeitung
Barriere-optimierte Papierformate
Die Trends im Markt für Papierverarbeitung gehen hin zu Barriereprodukten, die wasser-, öl-, sauerstoff- und geruchsabweisend sind und gleichzeitig ihre Recyclingfähigkeit erhalten. Zukünftige Produktinnovationen konzentrieren sich auf die Entwicklung dünner Beschichtungen mit verbesserter Faserverträglichkeit sowie auf eine optimierte Materialzusammensetzung, um das Recycling zu erleichtern. Die Märkte für Lebensmittel und flexible Verpackungen werden aufgrund der Anforderungen an die Funktionalität dieser beschichteten Papiere voraussichtlich zukünftig als Testmärkte dienen. Hersteller müssen mit Beschichtungsanbietern, Verarbeitern, Lebensmittelherstellern und Recyclingunternehmen zusammenarbeiten, um die Leistungsfähigkeit ihrer Produkte am Ende ihres Lebenszyklus nachzuweisen, bevor sie diese auf den Markt bringen. Der strategische Wert liegt in Systemen, die sowohl Leistung als auch Vorhersagbarkeit der Recyclingfähigkeit gewährleisten.
Datengestützte Optimierung von Qualität und Produktion
Die Digitalisierung wird die Sortenwahl, Produktionsplanung, Qualitätskontrolle und den Kundenservice im Prognosezeitraum voraussichtlich maßgeblich beeinflussen. Verarbeiter können Maschinendaten nutzen, um Ausschussquellen zu identifizieren, Anlagenausfälle vorherzusagen und Schnittmuster zu optimieren. Papierhersteller können Nachfragesignale mit Werksdaten kombinieren, um Lagerbestände zu reduzieren und die Sortenzuordnung zu verbessern. Für Kunden vereinfachen digitale Spezifikationen und Rückverfolgbarkeit die Beschaffung und Qualitätssicherung. Diese Funktionen gewinnen insbesondere an Bedeutung, wenn sich das Produktportfolio durch spezialisierte Verpackungsformate und kürzere Produktionsläufe diversifiziert. Die Datenintegration zwischen Werken, Lagern, Verarbeitern und Kunden kann das Betriebskapital reduzieren und gleichzeitig die Reaktionsfähigkeit des Kundenservice verbessern. Lieferanten, die interoperable Systeme entwickeln, sind besser aufgestellt, um komplexe Aufträge ohne Einbußen bei Durchsatz oder Konsistenz abzuwickeln.
Marktchancen für die Papierverarbeitung
Lokalisierte Konversionskapazität in wachstumsstarken asiatischen Märkten
Prognosen für den Papierverarbeitungsmarkt deuten auf attraktive Chancen für lokale Verarbeitungskapazitäten in Indien und ausgewählten südostasiatischen Ländern hin, wo die Bereiche Verpackung, organisierter Einzelhandel, Lebensmittelverarbeitung und Logistik expandieren. Investitionen können sich auf modulare Anlagen in der Nähe wichtiger Verbrauchszentren anstatt auf große integrierte Werke konzentrieren. Solche Anlagen können sich auf Faltschachteln, Verpackungen für die Gastronomie, Beutel, Etiketten oder Leichtverpackungen spezialisieren. Investoren sollten den Zugang zu Altpapier, eine zuverlässige Versorgung, qualifizierte Mitarbeiter und einen effizienten Transport priorisieren. Partnerschaften mit etablierten Papierherstellern können das Rohstoffrisiko reduzieren und gleichzeitig technische Unterstützung bieten. Die Chancen sind dort am größten, wo importierte verarbeitete Produkte Nachteile bei den Frachtkosten oder lange Lieferzeiten aufweisen. Regionale Anlagen können zudem Qualitäten und Abmessungen besser auf die Bedürfnisse lokaler Kunden abstimmen als weit entfernte, zentralisierte Produktionsstätten.
Hochwertige Spezialumrüstung für nachhaltige Konsumgüteranwendungen
Eine zweite Chance bietet die Herstellung hochwertiger, verarbeiteter Papiere für Lebensmittel, Körperpflegeprodukte, Haushaltswaren und Markenartikel, bei denen Funktionalität und Präsentation eine höhere Wertschöpfung ermöglichen. Investoren können sich auf Beschichtung, Prägung, Druck, Laminierung und Präzisionsschneiden konzentrieren, anstatt ausschließlich im Absatzvolumen von Standardpapieren zu konkurrieren. Die Produktentwicklung sollte recycelbare Strukturen, kontrollierte Barriereeigenschaften, attraktive Oberflächen und Kompatibilität mit Hochgeschwindigkeits-Abfüllanlagen priorisieren. Partnerschaften mit Konsumgütermarken können die Qualifizierung beschleunigen, da die Anwendungsanforderungen je nach Produktkategorie variieren. Diese Chance ermöglicht es etablierten Papierfabriken zudem, in nachgelagerte Bereiche vorzudringen und durch Spezialpapiere zusätzlichen Wert zu generieren. Die Kapitalallokation sollte flexible Produktionslinien begünstigen, die verschiedene Formate herstellen können. So können Hersteller auf sich ändernde Markenspezifikationen reagieren und eine zu starke Abhängigkeit von einer einzigen Anwendung vermeiden.
Aktuelle Entwicklungen
- Mai 2026: International Paper (NYSE: IP; LSE: IPC), ein führender Anbieter nachhaltiger Verpackungslösungen, hat Delmarva Corrugated Packaging in Dover, Delaware, übernommen. Durch die strategische Akquisition dieses Werks stärkt International Paper seine Kompetenzen, erweitert seine Marktpräsenz und erhöht seine Produktionskapazität für hochwertige, nachhaltige Verpackungslösungen.
- Februar 2026: Eruslu Hygienic Products aus der Türkei stieg in die Tissue-Produktion ein, nachdem das Unternehmen in sechs Andromeda-Tissue-Verarbeitungsanlagen von Futura und Plusline investiert hatte, die am Standort Bursa installiert werden. Das Greenfield-Projekt umfasst eine komplette Tissue-Maschine, Logistik und ein Lager für Jumbo-Rollen und Fertigprodukte.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -