
Mercato della carta per conversione: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della carta trasformata (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di pasta di cellulosa (pasta di legno meccanica, pasta di cellulosa semichimica, pasta di legno chimica, pasta di cellulosa non legnosa, pasta di cellulosa riciclata); utilizzo finale (imballaggio, ristorazione, stampa, beni di consumo, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00023156
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 23, 2026


Dimensioni del mercato nel 2025
128,76 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
185,57 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,14 %
Tasso di crescita
Mercato di riferimento
1.427,22 miliardi di dollari USA
(2026-2034)
Il mercato della trasformazione della carta ha un valore di 128,76 miliardi di dollari nel 2025 e si prevede che raggiungerà i 185,57 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,14% nel periodo 2026-2034. Il mercato comprende la carta trasformata in formati pronti per l'uso attraverso processi di taglio, spalmatura, laminazione, piegatura, stampa e finitura correlati. La domanda è trainata dalla sostituzione degli imballaggi, dal consumo nel settore della ristorazione, dalla distribuzione di beni di consumo e dalle continue esigenze di specifiche applicazioni di stampa.
Le dimensioni del mercato nordamericano della carta per trasformazione sono sostenute da un'infrastruttura di imballaggio consolidata, dall'elevato consumo di formati di carta ondulata e flessibile e dagli investimenti in tipi di carta leggera. Si prevede una crescita regionale a un tasso annuo composto (CAGR) di circa il 3,7-4,4% fino al 2034, con la logistica dell'e-commerce, gli imballaggi per il settore della ristorazione e i formati a base di fibre riciclabili che forniranno un supporto strutturale nonostante la domanda di stampa sia matura.
Analisi e approfondimenti sul mercato della carta trasformata
- Nord America: Nel 2025, il Nord America rappresentava una quota di mercato stimata tra il 27% e il 31% nel settore della carta da trasformazione e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,7-4,4% tra il 2026 e il 2034, grazie alla trasformazione degli imballaggi, alla domanda del settore della ristorazione e a reti di distribuzione efficienti.
- USA: Nel 2025 gli Stati Uniti rappresentavano una quota di mercato pari a circa il 22-25% e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,6-4,3% tra il 2026 e il 2034, trainati dagli imballaggi e dalla trasformazione dei beni di consumo.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato pari al 23-27% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,2-4,0% tra il 2026 e il 2034, con Germania, Italia, Francia, Regno Unito e Spagna sostenute dalle infrastrutture per il riciclo e dalla domanda di imballaggi.
- Asia-Pacifico: la regione Asia-Pacifico ha conquistato una quota di mercato pari a circa il 30-34% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,6% tra il 2026 e il 2034, trainata da Cina, India, Giappone, Corea del Sud e Australia, grazie all'espansione della capacità di imballaggio.
- Segmento più ampio: si stima che il settore degli imballaggi deterrà una quota di mercato del 48-53% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,6-5,3% nel periodo 2026-2034, risultando il segmento di utilizzo finale più ampio.
- Segmento ad alta crescita: si stima che la pasta di cellulosa riciclata rappresenterà il 18-22% della domanda di pasta di cellulosa e crescerà a un tasso annuo composto (CAGR) del 5,0-5,8% nel periodo 2026-2034, a testimonianza dell'adozione di materiali circolari.
- Aziende chiave analizzate nel dettaglio: American Eagle Paper Mills, LLC; Canfor Corporation; Clearwater Paper Corporation; Domtar Corporation; Georgia-Pacific LLC; International Paper Company; Mitsubishi Paper Mills Limited; PH Glatfelter Company; Stora Enso Oyj; UPM-Kymmene Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato della trasformazione della carta si è evoluto dalle tradizionali trasformazioni per la stampa a un portafoglio più diversificato di trasformazioni, incentrate su imballaggi, imballaggi per il settore alimentare e beni di consumo in fibra. Sia la pasta meccanica che quella chimica continuano a svolgere un ruolo importante, ma le fibre riciclate hanno acquisito un'importanza strategica. Un numero crescente di trasformatori si affida a rivestimenti, trattamenti barriera, taglio di precisione, stampa digitale e alleggerimento per soddisfare le proprie esigenze prestazionali senza necessariamente aumentare il consumo di materiale. L'integrazione all'interno delle catene di approvvigionamento è cresciuta grazie all'ingresso di grandi produttori di carta nelle attività di confezionamento.
Guardando al futuro, la crescita della capacità produttiva nella regione Asia-Pacifico, gli investimenti nel settore degli imballaggi in Nord America e le iniziative europee per l'economia circolare avranno un'influenza sempre maggiore sugli sviluppi dell'industria della trasformazione. Questioni di sostenibilità come la riciclabilità, l'approvvigionamento delle fibre e le prestazioni in termini di emissioni stanno emergendo come fattori determinanti per l'acquisto, oltre a grammatura, resistenza, stampabilità e proprietà barriera. Gli investimenti potrebbero concentrarsi su attività in grado di convertire le tipologie di carta, ridurre l'intensità energetica e servire rapidamente i clienti locali. La crescita della domanda in India e nel Sud-est asiatico potrebbe ampliare il contributo geografico delle attività di trasformazione.
Ambito del rapporto sul mercato della trasformazione della carta
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 128,76 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 185,57 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,14% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della trasformazione della carta
La crescita del mercato della carta trasformata è favorita dalla sostituzione degli imballaggi, dalla domanda del settore della ristorazione e dalle esigenze di formati standardizzati nella logistica e nella vendita al dettaglio. La catena del valore si estende dalle risorse forestali e dalla raccolta di fibre riciclate, alla produzione di pasta di cellulosa, alla fabbricazione della carta, alla spalmatura, alla trasformazione, alla stampa, alla distribuzione e alla produzione per l'uso finale. A tal proposito, i produttori di carta competono non solo in termini di qualità delle fibre, ma anche in termini di efficienza delle macchine, efficacia della spalmatura, rese di trasformazione e flessibilità delle specifiche. Le esigenze di imballaggio portano a maggiori benefici derivanti da rapporti di fornitura integrati.
La disponibilità di materie prime rimane un fattore cruciale per l'approvvigionamento. Secondo le statistiche della FAO, la produzione mondiale di carta e cartone ha raggiunto i 423 milioni di tonnellate nel 2024, con un significativo incremento anche nel recupero e nel commercio di carta riciclata, a sottolineare l'importanza delle fibre secondarie. Inoltre, secondo le statistiche europee, le qualità destinate agli imballaggi superano quelle della carta grafica, e l'Asia sta incrementando la propria capacità produttiva. In tali circostanze, i fornitori in grado di gestire l'approvvigionamento di fibre vergini e riciclate, i costi energetici e le qualità a rapida trasformazione risultano privilegiati.
L'analisi del mercato della carta da trasformazione mostra che il contesto competitivo è caratterizzato da una combinazione di aziende diversificate nel settore dei prodotti forestali, cartiere regionali e produttori di carta specializzata. International Paper Company sta potenziando le proprie capacità di confezionamento, Stora Enso Oyj si concentra sui materiali di imballaggio rinnovabili. UPM-Kymmene Corporation sta razionalizzando l'esposizione alla carta per la comunicazione e Domtar Corporation sta ottimizzando le proprie attività produttive. Georgia-Pacific LLC e Clearwater Paper Corporation detengono posizioni di rilievo in Nord America, mentre Mitsubishi Paper Mills Ltd e PH Glatfelter Company offrono tipologie di carta specializzate.
Le aziende stanno investendo in una produttività efficiente degli impianti, nella conversione degli imballaggi, nel riciclo delle fibre e nella produzione di carta speciale di alta qualità, piuttosto che nell'espansione della capacità produttiva. La strategia di posizionamento richiede vicinanza geografica ai consumatori, accesso alle fibre, consumo energetico efficiente e conformità alle nuove normative in materia di barriere e riciclabilità. Canfor Corporation e American Eagle Paper Mills, LLC operano in questo contesto competitivo e la differenziazione delle tipologie di carta consente alle aziende più piccole di evitare la concorrenza con impianti di produzione su larga scala.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
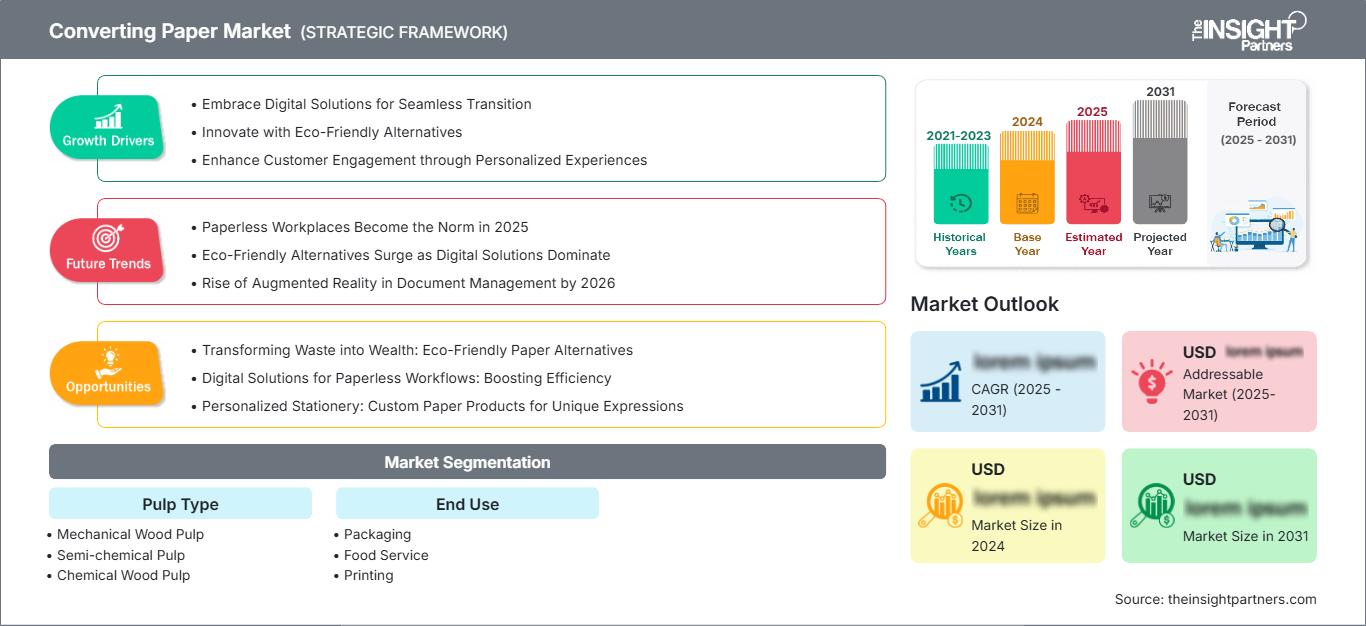
Mercato della carta trasformata: spunti strategici
Approfondimenti regionali
Mercato nordamericano della carta da trasformazione
Nel 2025, il Nord America rappresentava una quota di mercato compresa tra il 27% e il 31% circa, e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,7-4,4% fino al 2034. Per quanto riguarda le infrastrutture di trasformazione, il Nord America vanta una capacità produttiva consolidata, con solidi impianti di confezionamento in cartone ondulato e canali di distribuzione per il settore della ristorazione. L'evasione degli ordini dell'e-commerce incrementa la domanda di carta per usi di protezione e trasporto, e il riciclo delle fibre rende le applicazioni di imballaggio più circolari.
Il mercato della trasformazione della carta grafica si sta orientando verso il packaging e le carte speciali. I fattori di acquisto includono leggerezza, resistenza all'umidità, stampabilità e lavorabilità. Gli operatori del settore alimentare stanno valutando formati a base di fibre per applicazioni in cui normative e requisiti di marca impongono l'uso di materiali diversi dalle plastiche convenzionali. Il Canada contribuisce con prodotti forestali e produzione di cellulosa, ma gli Stati Uniti rimangono il principale paese consumatore. I prezzi dell'energia e le chiusure degli stabilimenti possono ridurre l'offerta locale.
Mercato statunitense della carta da trasformazione
Nel 2025, gli Stati Uniti rappresentavano circa il 76-81% del mercato nordamericano della carta da trasformazione e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,6-4,3% fino al 2034. International Paper Company, Georgia-Pacific LLC, Clearwater Paper Corporation, Domtar Corporation e American Eagle Paper Mills, LLC costituiscono la base diversificata di fornitori nazionali. Il packaging rimane il principale settore di utilizzo finale, mentre la trasformazione di carta per il settore alimentare e dei beni di consumo genera una domanda supplementare.
Le aree chiave di investimento diventano lo sviluppo di cartone ondulato leggero, la produzione di materiali di imballaggio in cartone ondulato, diversi tipi di rivestimento e impianti di trasformazione efficienti. Le esigenze dell'e-commerce, della ristorazione veloce e della distribuzione di prodotti per la casa generano un fabbisogno ripetitivo di prodotti cartacei standard. La stampa riveste un ruolo strutturale importante, ma rischia di essere sostituita dalla comunicazione digitale. Pertanto, l'industria statunitense si affida sempre più alla trasformazione degli imballaggi e a servizi affidabili.
Mercato europeo della carta da trasformazione
Nel 2025 l'Europa deteneva una quota di mercato pari a circa il 23-27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,2-4,0% fino al 2034. La Germania è un polo consolidato per la trasformazione della carta, grazie alla produzione di imballaggi industriali e beni di consumo. Il Regno Unito e la Francia offrono un elevato fabbisogno di imballaggi per il settore alimentare e della vendita al dettaglio, mentre Italia e Spagna contribuiscono al mercato con la trasformazione di carta per alimenti, bevande e carta flessibile. I requisiti di circolarità stimolano la domanda di fibre riciclate.
La Germania è un utilizzatore consolidato di attrezzature per la trasformazione, con una buona combinazione di esigenze di imballaggio industriale e automobilistico, nonché un'infrastruttura di riciclaggio ben sviluppata. Il Regno Unito vanta un ecosistema di vendita al dettaglio e ristorazione altamente sviluppato, dove gli imballaggi a base di fibre possono contribuire a soddisfare le esigenze di sostenibilità. La Francia trae vantaggio dalle sue applicazioni nel settore alimentare, del lusso e dei beni di consumo, mentre Italia e Spagna possono contare su impianti di trasformazione per alimenti e bevande.
Mercato della carta trasformata APAC
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 30-34% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,6% fino al 2034. La Cina rimane il mercato principale, grazie alle sue enormi capacità produttive e di imballaggio. India, Giappone, Corea del Sud e Australia contribuiscono al settore con i loro prodotti alimentari, beni di consumo, vendita al dettaglio e usi industriali. Le politiche di riciclo e il sostegno alla produzione nazionale di imballaggi contribuiscono a sostenere la domanda di trasformazione a livello regionale.
Mentre la Cina rappresenta la scala produttiva, l'India mostra una crescita strutturale più rapida grazie alla vendita al dettaglio organizzata, alla trasformazione alimentare e alla logistica. Giappone e Corea del Sud si concentrano su qualità e specializzazione, mentre l'Australia trae profitto dal settore della ristorazione e della vendita al dettaglio. Nella regione si registrano maggiori investimenti nell'automazione dei processi di trasformazione, nelle fibre riciclate, negli imballaggi leggeri e nei rivestimenti ad alte prestazioni. Ciò contribuisce a sviluppare applicazioni differenziate nel settore della carta.
Mercato della carta trasformata in Medio Oriente e Africa
Il Medio Oriente e l'Africa, pur essendo più piccoli rispetto alle regioni leader, dovrebbero espandersi a un tasso annuo composto (CAGR) compreso tra il 3,8% e il 4,7% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti rappresentano i principali centri di domanda, grazie allo sviluppo dei servizi di ristorazione, della vendita al dettaglio, delle infrastrutture logistiche e della diversificazione manifatturiera. Il Sudafrica contribuisce con consolidate capacità nel settore della carta e degli imballaggi, mentre il resto del Medio Oriente e dell'Africa rimane maggiormente dipendente dalle importazioni.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno incrementando gli investimenti in logistica, trasformazione alimentare e infrastrutture per i consumatori, creando domanda di imballaggi trasformati. Il Sudafrica offre una base di riciclo e produzione più matura. In tutta la regione, la disponibilità di energia, la scarsità d'acqua, le dinamiche economiche delle importazioni e la qualità delle infrastrutture influenzano le decisioni di produzione. È probabile che la capacità di trasformazione locale si espanda laddove i trasformatori possano assicurarsi fibre affidabili, attrezzature efficienti e accesso a mercati di consumo in rapida crescita.
Analisi di segmentazione
Tipo di polpa
Si prevede che il segmento delle tipologie di pasta di cellulosa crescerà a un tasso annuo composto (CAGR) del 3,8-4,8% nel periodo 2026-2034. La scelta del tipo di pasta dipende da resistenza, proprietà superficiali, stampabilità, opacità, compatibilità con le barriere e costo. Le paste di cellulosa riciclate e chimiche stanno acquisendo importanza nel settore degli imballaggi, mentre le paste meccaniche mantengono la loro rilevanza in specifiche applicazioni di stampa. Il mercato della carta da trasformazione riflette quindi un graduale spostamento del portafoglio verso combinazioni di fibre specifiche per applicazione.
- Pasta di legno meccanica: mantiene la sua rilevanza nel settore della stampa e dell'editoria, dove volume, opacità ed efficienza dei costi sono fattori determinanti. La domanda è relativamente matura, con i produttori concentrati sulla riduzione del peso e sul miglioramento delle prestazioni delle macchine.
- Pasta di cellulosa semichimica: supporta le tipologie di imballaggio che richiedono un equilibrio tra resistenza, resa ed economicità del processo. La sua posizione è rafforzata dalle applicazioni in cui le prestazioni delle fibre devono resistere alle sollecitazioni di trasformazione e distribuzione.
- Pasta di legno chimica: offre caratteristiche di fibra ad alta resistenza e purezza, ideali per imballaggi di alta gamma, settore alimentare e applicazioni speciali. La sua importanza strategica aumenta laddove le prestazioni di trasformazione e l'aspetto estetico giustificano costi dei materiali più elevati.
- Pasta di cellulosa non legnosa: trova applicazione in diversi ambiti utilizzando residui agricoli e fibre alternative. La sua adozione è favorita dalla disponibilità di materie prime a livello regionale, dagli obiettivi di sostenibilità e dalle opportunità di diversificare l'approvvigionamento di fibre.
- Pasta di cellulosa riciclata: beneficia degli obiettivi di circolarità, della disponibilità di carta recuperata e della domanda di imballaggi. I trasformatori utilizzano sempre più spesso tipi di carta riciclata laddove sia possibile ottenere resistenza, pulizia e stampabilità adeguate senza compromettere l'efficienza del processo.
Uso finale
Si prevede che il segmento "Utilizzo finale" crescerà a un tasso annuo composto (CAGR) del 4,0-5,0% nel periodo 2026-2034. Il settore degli imballaggi rappresenta il principale centro di domanda, mentre il settore della ristorazione beneficia della sostituzione con materiali a base di fibre e delle pressioni normative. La stampa rimane importante, ma strutturalmente matura, e la trasformazione dei beni di consumo trae vantaggio dal branding, dalla presentazione al dettaglio e dai requisiti di imballaggio protettivo.
- Imballaggi: Rappresenta la base di domanda più ampia, comprendente cartone ondulato, astucci pieghevoli, pellicole per imballaggio, sacchetti, etichette e altri formati trasformati. La crescita è sostenuta dalla logistica, dall'e-commerce, dalla distribuzione di beni di largo consumo e dalle esigenze di imballaggi riciclabili.
- Settore della ristorazione: si espande attraverso tazze, vassoi, involucri, contenitori e formati correlati. La domanda dipende dalla consegna di cibo a domicilio, dai ristoranti fast food, dal catering istituzionale e dalla sostituzione con materiali a base di fibre con adeguate proprietà di barriera.
- Stampa: rimane strategicamente importante per libri, materiale commerciale, etichette e pubblicazioni selezionate. La domanda è più matura, il che incoraggia i trasformatori a concentrarsi su carte speciali, finiture di alta qualità, flussi di lavoro digitali e redditività delle piccole tirature.
- Beni di consumo: include la carta trasformata utilizzata per applicazioni domestiche, per la cura della persona, per la vendita al dettaglio e per prodotti di marca. La domanda trae vantaggio dalla presentazione sugli scaffali, dalla protezione del prodotto e dalla personalizzazione in tutte le categorie rivolte al consumatore.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Confezione |
Alto |
Pacchetti per l'e-commerce |
Maturo |
|
Servizio di ristorazione |
Mezzo |
Sostituzione delle fibre |
Scalatura |
|
Stampa |
Mezzo |
Stampa premium |
Maturo |
|
Beni di consumo |
Mezzo |
Formati di vendita al dettaglio |
Scalatura |
Fattori di crescita e analisi dell'impatto della trasformazione della carta
Espansione delle applicazioni degli imballaggi a base di fibre
Il passaggio alla conversione degli imballaggi si sta verificando perché le aziende di logistica, i rivenditori, i servizi di ristorazione e i beni di consumo necessitano di materiali che proteggano il prodotto, siano facili da lavorare con i macchinari, offrano opportunità di branding e siano riciclabili. L'impatto si fa sentire lungo tutta la filiera: le cartiere modificano le loro tipologie di cellulosa, i trasformatori acquistano macchinari più veloci e le aziende di imballaggio ricercano grammature e caratteristiche superficiali costanti. L'aumento dell'attività nell'e-commerce comporta una maggiore necessità di prodotti protettivi e imballaggi standardizzati, mentre il settore della ristorazione richiede cellulosa rivestita e con proprietà barriera. Questa tendenza premia le aziende di cellulosa e carta che si integrano a monte della filiera, poiché ciò semplifica il controllo della qualità e delle specifiche delle fibre.
Maggiore utilizzo di sistemi di fibre riciclate e circolari
La fibra recuperata sta diventando un input strategico, non più solo un'alternativa economicamente vantaggiosa. I sistemi di riciclo creano un legame più forte tra reti di raccolta, impianti di smistamento, cartiere, trasformatori e proprietari di marchi. Con la crescita del consumo di imballaggi, la necessità di forniture affidabili di carta recuperata contribuirebbe a dare impulso alle operazioni di disinchiostrazione, pulizia e controllo qualità. I produttori in grado di utilizzare sia fibra riciclata che vergine sarebbero in grado di soddisfare gli standard prestazionali richiesti dai propri clienti in termini di sostenibilità. L'impatto sul business varia da regione a regione a causa delle differenze nella qualità della raccolta, nei costi di trasporto, nei tassi di contaminazione e nel quadro normativo. L'Europa è particolarmente avanzata in termini di impianti di riciclo, mentre il Nord America e l'Asia Pacifica stanno sviluppando le proprie infrastrutture per il recupero e l'utilizzo.
Automazione e operazioni di conversione ad alta precisione
L'automazione nel settore della trasformazione della carta può essere incrementata per aumentare la resa e ridurre i tempi di allestimento, mantenendo al contempo una qualità uniforme anche nelle piccole produzioni. Macchine moderne e automatizzate per il taglio, la piegatura, la spalmatura, la stampa e l'ispezione possono ridurre gli sprechi di materiale e migliorare la precisione dimensionale e l'uniformità della superficie. Ciò è particolarmente rilevante per i clienti del settore dell'imballaggio e della ristorazione, che hanno esigenze molto specifiche per le produzioni su larga scala. I macchinari automatizzati possono anche compensare la carenza di manodopera e consentire cambi di formato più rapidi per i prodotti personalizzati. La redditività di tali investimenti dipenderà maggiormente dal controllo digitale dei processi e dalle capacità di manutenzione predittiva. I trasformatori di dimensioni più piccole possono adottare un approccio che prevede l'acquisto di macchinari moderni o la collaborazione con cartiere più grandi. Nel tempo, l'efficienza produttiva può diventare un fattore di differenziazione ancora più importante del prezzo della carta.
Tendenze future del mercato della trasformazione della carta
Formati cartacei progettati per resistere alle barriere
Le tendenze del mercato della carta trasformata si stanno orientando verso prodotti con proprietà barriera ingegnerizzate, in grado di offrire resistenza all'acqua, all'olio, all'ossigeno e agli odori, mantenendo al contempo la riciclabilità. L'innovazione futura si concentrerà sullo sviluppo di rivestimenti sottili con una migliore compatibilità con le fibre e con la composizione dei materiali, al fine di facilitarne il riciclo. I settori della ristorazione e degli imballaggi flessibili probabilmente si affermeranno in futuro come mercati di prova, data la richiesta di prestazioni funzionali superiori da parte di queste carte rivestite. I produttori dovranno collaborare con fornitori di rivestimenti, trasformatori, produttori alimentari e organizzazioni di riciclo per dimostrare le prestazioni a fine vita del prodotto prima di immetterlo sul mercato. Il valore strategico risiederà nei sistemi che offrono sia prestazioni prevedibili che riciclabilità.
Ottimizzazione della qualità e della produzione basata sui dati
La digitalizzazione influenzerà probabilmente in modo più profondo la selezione delle qualità, la pianificazione della produzione, il controllo qualità e il servizio clienti nel periodo di previsione. I trasformatori possono utilizzare i dati delle macchine per identificare le fonti di spreco, prevedere i guasti delle apparecchiature e ottimizzare i modelli di taglio. I produttori di carta possono combinare i segnali della domanda con le informazioni degli stabilimenti per ridurre le scorte e migliorare l'allocazione delle qualità. Per i clienti, le specifiche digitali e la tracciabilità possono semplificare gli acquisti e il controllo qualità. Queste funzionalità potrebbero rivelarsi particolarmente preziose con la diversificazione dei portafogli prodotti verso formati di imballaggio più specializzati e tirature di produzione più brevi. L'integrazione dei dati tra stabilimenti, magazzini, trasformatori e clienti può ridurre il capitale circolante migliorando al contempo la reattività del servizio. I fornitori che sviluppano sistemi interoperabili saranno in una posizione migliore per gestire ordini complessi senza sacrificare la produttività o la coerenza.
Opportunità di mercato nella trasformazione della carta
Capacità di conversione localizzata nei mercati asiatici ad alta crescita
Le previsioni di mercato per la trasformazione della carta indicano interessanti opportunità per la capacità di trasformazione localizzata in India e in alcune economie del Sud-est asiatico, dove i settori dell'imballaggio, della vendita al dettaglio organizzata, della trasformazione alimentare e della logistica sono in espansione. Gli investimenti possono concentrarsi su impianti modulari situati vicino ai principali centri di consumo, piuttosto che su grandi cartiere integrate. Tali impianti possono specializzarsi in astucci pieghevoli, formati per il settore della ristorazione, sacchetti, etichette o tipi di imballaggio leggero. Gli investitori dovrebbero dare priorità all'accesso a fibre riciclate, servizi di pubblica utilità affidabili, operatori qualificati e trasporti efficienti. Le partnership con produttori di carta affermati possono ridurre il rischio legato alla materia prima, fornendo al contempo supporto tecnico. L'opportunità è maggiore laddove i prodotti cartacei importati presentano svantaggi in termini di trasporto o lunghi tempi di consegna. Gli impianti regionali possono inoltre adattare i tipi e le dimensioni di carta alle esigenze dei clienti locali in modo più efficace rispetto alla produzione centralizzata e distante.
Conversione di alta qualità per applicazioni di consumo sostenibili
Una seconda opportunità risiede nelle carte trasformate di alta qualità destinate ad applicazioni alimentari, per la cura della persona, per la casa e per i beni di consumo di marca, dove funzionalità e presentazione contribuiscono a una maggiore valorizzazione del prodotto. Gli investitori possono puntare su capacità di spalmatura, goffratura, stampa, laminazione e taglio di precisione, anziché competere esclusivamente sui volumi di carta standard. Lo sviluppo del prodotto dovrebbe privilegiare strutture riciclabili, prestazioni di barriera controllate, superfici attraenti e compatibilità con apparecchiature di riempimento ad alta velocità. Le partnership con i marchi di consumo possono accelerare la qualificazione, poiché i requisiti applicativi spesso variano a seconda della categoria di prodotto. Questa opportunità consente inoltre alle cartiere consolidate di espandersi a valle e di ottenere ulteriore valore da tipi di carta speciali. L'allocazione del capitale dovrebbe privilegiare linee flessibili in grado di produrre più formati, consentendo ai produttori di rispondere alle mutevoli specifiche dei marchi ed evitare un'eccessiva dipendenza da un'unica applicazione.
Sviluppi recenti
- Maggio 2026: International Paper (NYSE: IP; LSE: IPC), leader nelle soluzioni di imballaggio sostenibile, ha acquisito Delmarva Corrugated Packaging a Dover, nel Delaware. L'acquisizione strategica di questo stabilimento rafforzerà le capacità di International Paper, amplierà la sua presenza sul mercato e aumenterà la sua capacità di produrre soluzioni di imballaggio sostenibile di altissima qualità per i clienti.
- Febbraio 2026: l'azienda turca Eruslu Hygienic Products è entrata nel settore della produzione di carta tissue investendo in sei linee di trasformazione Andromeda Tissue fornite da Futura e Plusline, che saranno installate presso il suo stabilimento di Bursa. Il progetto, realizzato ex novo, comprende un'intera macchina per la produzione di carta tissue, la logistica e un magazzino per rotoli jumbo e prodotti finiti.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -