
Marché des papiers de transformation : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de la transformation du papier : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de pâte (pâte de bois mécanique, pâte semi-chimique, pâte de bois chimique, pâte non ligneuse, pâte recyclée) ; utilisation finale (emballage, restauration, imprimerie, biens de consommation, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00023156
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 23, 2026


Taille du marché en 2025
128,76 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
185,57 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,14 %
taux de croissance
Marché adressable
1 427,22 milliards de dollars américains
(2026-2034)
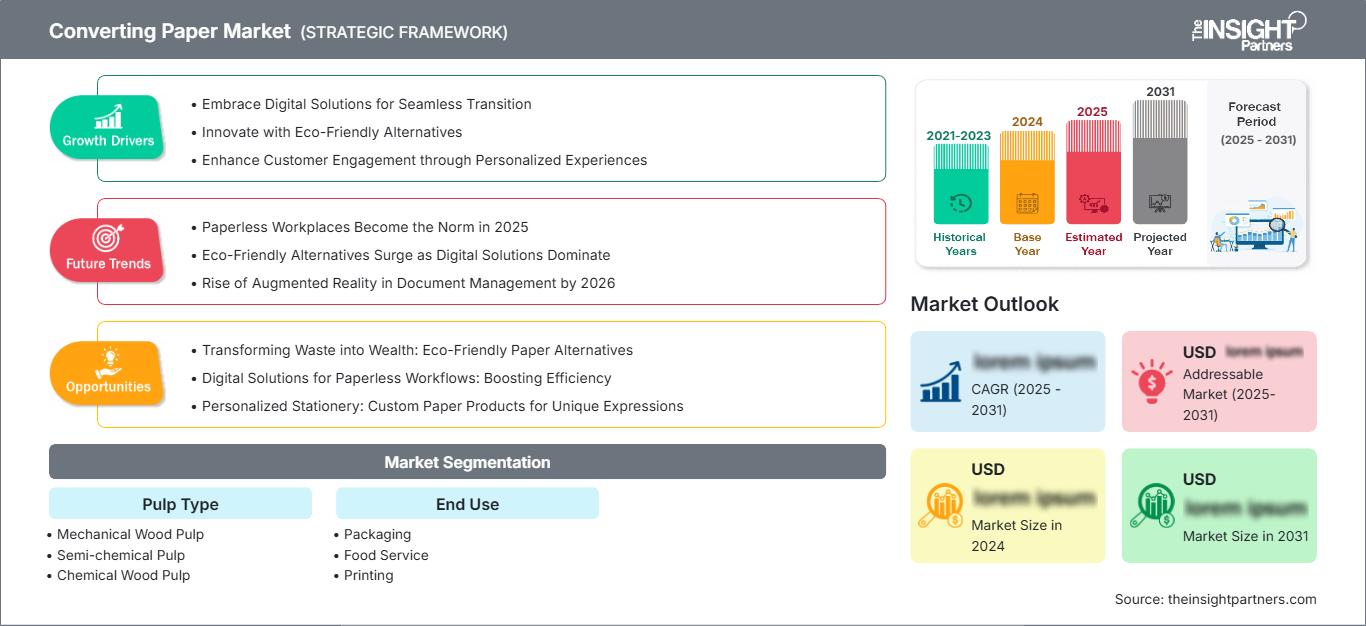
Le marché de la transformation du papier était évalué à 128,76 milliards de dollars américains en 2025 et devrait atteindre 185,57 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 4,14 % sur la période 2026-2034. Ce marché englobe la transformation du papier en produits prêts à l'emploi par découpe, couchage, laminage, pliage, impression et autres procédés de finition. La demande est stimulée par la substitution des emballages, la consommation dans le secteur de la restauration, la distribution de biens de consommation et les besoins continus en applications d'impression spécifiques.
Le marché nord-américain du papier de transformation bénéficie d'infrastructures d'emballage bien établies, d'une forte consommation de papiers ondulés et souples, et d'investissements dans les papiers légers. La croissance régionale devrait se situer entre 3,7 % et 4,4 % par an jusqu'en 2034, portée par le commerce électronique, les emballages pour la restauration et les formats recyclables à base de fibres, malgré une demande d'impression déjà bien établie.
Analyse et perspectives du marché de la transformation du papier
- Amérique du Nord : L'Amérique du Nord représentait une part de marché estimée entre 27 et 31 % du marché du papier de transformation en 2025 et devrait connaître une croissance annuelle composée de 3,7 à 4,4 % entre 2026 et 2034, soutenue par la transformation des emballages, la demande du secteur de la restauration et des réseaux de distribution efficaces.
- États-Unis : Les États-Unis représentaient environ 22 à 25 % du marché en 2025 et devraient connaître une croissance annuelle composée de 3,6 à 4,3 % entre 2026 et 2034, tirée par la conversion des emballages et des biens de consommation.
- Europe : L'Europe détenait une part d'environ 23 à 27 % en 2025 et devrait enregistrer un TCAC de 3,2 à 4,0 % entre 2026 et 2034, l'Allemagne, l'Italie, la France, le Royaume-Uni et l'Espagne étant soutenus par les infrastructures de recyclage et la demande d'emballages.
- Asie-Pacifique : La région Asie-Pacifique a capté environ 30 à 34 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,6 % entre 2026 et 2034, tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie, à mesure que les capacités d'emballage augmentent.
- Segment le plus important : L’emballage devrait détenir une part de marché de 48 à 53 % en 2025 et croître à un TCAC de 4,6 à 5,3 % entre 2026 et 2034, ce qui en fait le segment d’utilisation finale le plus important.
- Segment à forte croissance : La pâte recyclée devrait représenter 18 à 22 % de la demande de pâte à papier et connaître un TCAC de 5,0 à 5,8 % entre 2026 et 2034, reflétant l'adoption de matériaux circulaires.
- Principales entreprises analysées en détail : American Eagle Paper Mills, LLC ; Canfor Corporation ; Clearwater Paper Corporation ; Domtar Corporation ; Georgia-Pacific LLC ; International Paper Company ; Mitsubishi Paper Mills Limited ; PH Glatfelter Company ; Stora Enso Oyj ; UPM-Kymmene Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché de la transformation du papier a évolué, passant des transformations traditionnelles pour l'impression à un portefeuille plus diversifié axé sur l'emballage, notamment pour les produits alimentaires et les biens de consommation en fibres. Si les pâtes mécaniques et chimiques conservent une place importante, les fibres recyclées sont devenues un atout stratégique. De plus en plus de transformateurs s'appuient sur le couchage, les traitements barrières, le refendage de précision, l'impression numérique et l'allègement pour répondre à leurs exigences de performance sans nécessairement augmenter leur consommation de matières premières. L'intégration au sein des chaînes d'approvisionnement s'est intensifiée avec l'arrivée des grands papetiers sur le marché de l'emballage.
À l'avenir, la croissance des capacités de production en Asie-Pacifique, les investissements dans l'emballage en Amérique du Nord et les initiatives d'économie circulaire en Europe influenceront davantage l'évolution du secteur de la transformation. Les enjeux de durabilité, tels que la recyclabilité, l'approvisionnement en fibres et les performances en matière d'émissions, deviennent des critères d'achat essentiels, au même titre que le grammage, la résistance, l'imprimabilité et les propriétés barrières. Des investissements pourraient être réalisés dans des opérations capables de changer rapidement de qualité de fibres, de réduire leur consommation énergétique et de répondre aux besoins des clients locaux. La croissance de la demande en Inde et en Asie du Sud-Est pourrait étendre la portée géographique des activités de transformation.
Portée du rapport sur le marché du papier de transformation
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 128,76 milliards de dollars américains |
| Taille du marché d'ici 2034 | 185,57 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,14% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du papier de transformation
La croissance du marché du papier transformé est favorisée par la substitution des emballages, la demande du secteur de la restauration et les besoins de formats standardisés en logistique et en vente au détail. La chaîne de valeur s'étend des ressources forestières et de la collecte des fibres recyclées à la fabrication de la pâte à papier, au couchage, à la transformation, à l'impression, à la distribution et à l'utilisation finale. Dans ce contexte, les fabricants de papier sont en concurrence non seulement sur la qualité des fibres, mais aussi sur l'efficacité des machines, le rendement du couchage, les taux de transformation et la flexibilité des spécifications. Les exigences en matière d'emballage permettent de tirer davantage profit des relations d'approvisionnement intégrées.
La disponibilité des matières premières demeure un facteur d'approvisionnement essentiel. Selon les statistiques de la FAO, la production mondiale de papier et de carton s'élevait à 423 millions de tonnes en 2024, tandis que la récupération et le commerce du papier recyclé étaient également importants, soulignant ainsi le rôle crucial des fibres secondaires. Par ailleurs, d'après les statistiques européennes, les papiers d'emballage étaient plus performants que les papiers graphiques, et l'Asie augmentait ses capacités de production. Dans ce contexte, les fournisseurs capables de gérer l'approvisionnement en fibres vierges et recyclées, les coûts énergétiques et de proposer des papiers à transformation rapide sont privilégiés.
L'analyse du marché du papier transformé révèle un environnement concurrentiel où se côtoient entreprises diversifiées du secteur forestier, papeteries régionales et fabricants de papiers spéciaux. International Paper Company renforce ses capacités d'emballage, tandis que Stora Enso Oyj privilégie les matériaux d'emballage renouvelables. UPM-Kymmene Corporation rationalise sa production de papiers de communication et Domtar Corporation optimise ses opérations de fabrication. Georgia-Pacific LLC et Clearwater Paper Corporation occupent des positions fortes en Amérique du Nord, tandis que Mitsubishi Paper Mills Ltd et PH Glatfelter Company proposent des qualités de papier spécialisées.
Les entreprises investissent dans l'optimisation de la productivité de leurs actifs, la conversion des emballages, le recyclage des fibres et la production de papiers spéciaux haut de gamme plutôt que dans l'expansion de leurs capacités de production. Leur stratégie de positionnement repose sur la proximité géographique avec les consommateurs, l'accès aux fibres, une consommation d'énergie efficace et le respect des nouvelles exigences en matière de barrière et de recyclabilité. Canfor Corporation et American Eagle Paper Mills, LLC participent à cet environnement concurrentiel, et la différenciation des qualités de papier permet aux petites entreprises d'éviter la concurrence avec les installations de production à grande échelle.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la transformation du papier : Perspectives stratégiques
Perspectives régionales
Marché du papier de transformation en Amérique du Nord
L'Amérique du Nord représentait environ 27 à 31 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,7 à 4,4 % jusqu'en 2034. En matière d'infrastructures de transformation, l'Amérique du Nord dispose d'une capacité mature, avec des usines de carton ondulé performantes et des circuits de distribution alimentaire bien établis. Le traitement des commandes en ligne engendre des exigences accrues en matière de qualité de papier pour la protection et le transport, tandis que le recyclage des fibres contribue à une économie circulaire dans le secteur de l'emballage.
Le marché de la transformation du papier graphique évolue vers l'emballage et les papiers spéciaux. Les critères d'achat incluent la légèreté, la résistance à l'humidité, l'imprimabilité et la facilité d'usinage. Les formats à base de fibres sont envisagés par les professionnels de la restauration pour les applications où la réglementation et les exigences de marque imposent l'utilisation de matériaux autres que les plastiques conventionnels. Le Canada contribue à ce marché par le biais des produits forestiers et de la fabrication de pâte à papier, mais les États-Unis demeurent le principal pays consommateur. La hausse des prix de l'énergie et les fermetures d'usines peuvent réduire l'offre locale.
Marché américain du papier de transformation
Les États-Unis représentaient environ 76 à 81 % du marché nord-américain du papier transformé en 2025 et devraient connaître une croissance annuelle composée de 3,6 à 4,3 % jusqu'en 2034. International Paper Company, Georgia-Pacific LLC, Clearwater Paper Corporation, Domtar Corporation et American Eagle Paper Mills, LLC constituent l'essentiel de la production nationale. L'emballage demeure le principal secteur d'utilisation, tandis que la transformation pour la restauration et les biens de consommation génère une demande supplémentaire.
Les principaux axes d'investissement concernent le développement du carton ondulé léger, la production de matériaux d'emballage ondulés, différents types de revêtements et des installations de transformation performantes. La demande croissante du commerce électronique, de la restauration rapide et de la distribution de produits ménagers engendre des besoins récurrents en produits de papier standard. L'impression, bien qu'essentielle, est de plus en plus concurrencée par la communication numérique. C'est pourquoi l'industrie américaine mise de plus en plus sur la transformation des emballages et un service fiable.
Marché européen du papier de transformation
L'Europe détenait environ 23 à 27 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,2 à 4,0 % jusqu'en 2034. L'Allemagne est un pôle de transformation bien établi, grâce à sa production d'emballages industriels et de biens de consommation. Le Royaume-Uni et la France présentent d'importants besoins en emballages pour la restauration et la grande distribution, tandis que l'Italie et l'Espagne contribuent au marché par le biais de la transformation de produits alimentaires, de boissons et de papier souple. Les exigences en matière d'économie circulaire stimulent la demande de fibres recyclées.
L'Allemagne est un utilisateur établi d'équipements de transformation, bénéficiant d'une combinaison pertinente de besoins en emballages industriels et automobiles, ainsi que d'une infrastructure de recyclage performante. Le Royaume-Uni dispose d'un écosystème de distribution et de restauration très développé, où les emballages à base de fibres peuvent contribuer à répondre aux enjeux de développement durable. La France tire profit de ses applications dans les secteurs de l'alimentation, du luxe et des biens de consommation, tandis que l'Italie et l'Espagne valorisent leurs installations de transformation pour l'agroalimentaire.
Marché du papier de transformation en Asie-Pacifique
La région Asie-Pacifique représentait environ 30 à 34 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,6 % jusqu'en 2034. La Chine demeure le principal marché, forte de ses importantes capacités de production et d'emballage. L'Inde, le Japon, la Corée du Sud et l'Australie contribuent également à ce marché grâce à leurs activités dans les secteurs de l'agroalimentaire, des biens de consommation, de la distribution et de l'industrie. Les politiques de recyclage et le soutien à la production locale d'emballages contribuent à soutenir la demande régionale en matière de transformation.
Si la Chine représente la puissance de production, l'Inde affiche une croissance structurelle plus rapide grâce à la grande distribution organisée, l'agroalimentaire et la logistique. Le Japon et la Corée du Sud privilégient la qualité et la spécialisation, tandis que l'Australie tire profit de la restauration et de la distribution. Dans la région, les investissements se concentrent de plus en plus sur l'automatisation des procédés de transformation, les fibres recyclées, les emballages légers et les revêtements haute performance. Ceci contribue à diversifier les applications du papier.
Marché du papier de transformation au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique, plus petite que les principales régions, devrait connaître une croissance annuelle composée d'environ 3,8 % à 4,7 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis sont les principaux pôles de demande, soutenus par la restauration, le développement du commerce de détail, les infrastructures logistiques et la diversification du secteur manufacturier. L'Afrique du Sud apporte son expertise en matière de papier et d'emballage, tandis que le reste de la région MENA demeure plus dépendant des importations.
L’Arabie saoudite et les Émirats arabes unis investissent de plus en plus dans la logistique, l’agroalimentaire et les infrastructures de consommation, ce qui crée une demande pour les emballages transformés. L’Afrique du Sud dispose d’une base de recyclage et de production plus mature. Dans toute la région, la disponibilité de l’énergie, les contraintes liées à l’eau, le coût des importations et la qualité des infrastructures influencent les décisions de production. Les capacités de transformation locales devraient se développer là où les transformateurs peuvent s’assurer un approvisionnement fiable en fibres, des équipements performants et un accès à des marchés de consommation en pleine expansion.
Analyse de segmentation
Type de pâte
Le marché des pâtes à papier devrait connaître une croissance annuelle composée de 3,8 % à 4,8 % entre 2026 et 2034. Le choix de la qualité dépend de la résistance, des propriétés de surface, de l'imprimabilité, de l'opacité, de la compatibilité avec les barrières et du coût. Les pâtes recyclées et chimiques gagnent en importance dans l'emballage, tandis que les pâtes mécaniques conservent leur pertinence pour certaines applications d'impression. Le marché du papier de transformation reflète donc une évolution progressive de l'offre vers des combinaisons de fibres adaptées aux applications spécifiques.
- Pâte de bois mécanique : Elle conserve toute son importance dans les secteurs de l’édition et de l’impression, où le volume, l’opacité et la rentabilité sont des critères essentiels. La demande est relativement stable, les producteurs privilégiant l’allègement de la pâte et l’amélioration des performances des machines.
- Pâte semi-chimique : Convient aux qualités d’emballage exigeant un équilibre entre résistance, rendement et rentabilité. Son intérêt est renforcé par les applications où les fibres doivent résister aux contraintes de transformation et de distribution.
- Pâte de bois chimique : Elle offre des fibres haute résistance et pures, idéales pour les emballages haut de gamme, la restauration et les applications spécialisées. Son importance stratégique s’accroît lorsque les performances de transformation et l’aspect esthétique justifient des coûts de matière plus élevés.
- Pâte non ligneuse : Elle sert à diverses applications grâce à l’utilisation de résidus agricoles et de fibres alternatives. Son adoption est favorisée par la disponibilité régionale des matières premières, les objectifs de développement durable et les possibilités de diversification des sources d’approvisionnement en fibres.
- Pâte à papier recyclée : Elle bénéficie des objectifs d’économie circulaire, de la disponibilité du papier récupéré et de la demande en emballages. Les transformateurs utilisent de plus en plus de pâtes recyclées lorsqu’elles présentent une résistance, une propreté et une imprimabilité adéquates, sans compromettre l’efficacité du processus.
Utilisation finale
Le secteur de l'utilisation finale devrait croître à un TCAC de 4,0 à 5,0 % entre 2026 et 2034. L'emballage est le principal moteur de la demande, tandis que la restauration bénéficie de la substitution par des matières premières à base de fibres et des exigences réglementaires. L'impression demeure importante, mais sa structure est mature, et la transformation des biens de consommation profite des exigences en matière de marque, de présentation en magasin et d'emballages de protection.
- Emballage : Il représente le principal segment de la demande et englobe le carton ondulé, les boîtes pliantes, les films d’emballage, les sacs, les étiquettes et autres formats transformés. La croissance est soutenue par la logistique, le commerce électronique, la distribution de produits de grande consommation et les exigences en matière d’emballages recyclables.
- Restauration : Ce secteur se développe grâce aux gobelets, plateaux, emballages, contenants et autres formats similaires. La demande dépend de la livraison de repas, de la restauration rapide, des services de restauration collective et du recours à des matériaux à base de fibres offrant une barrière efficace.
- L’impression demeure stratégique pour les livres, les supports commerciaux, les étiquettes et certaines publications. La demande, plus mature, incite les transformateurs à privilégier les papiers spéciaux, les finitions haut de gamme, les flux de production numériques et les tirages courts économiques.
- Biens de consommation : Ce secteur comprend les papiers transformés utilisés pour les produits ménagers, les soins personnels, la vente au détail et les produits de marque. La demande bénéficie d’une meilleure présentation en rayon, d’une protection accrue des produits et de possibilités de personnalisation dans toutes les catégories destinées aux consommateurs.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Conditionnement |
Haut |
Packs e-commerce |
Mature |
|
Service de restauration |
Moyen |
Substitution des fibres |
Mise à l'échelle |
|
Impression |
Moyen |
Impression de qualité supérieure |
Mature |
|
Biens de consommation |
Moyen |
Formats de vente au détail |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la transformation du papier
Expansion des applications d'emballage à base de fibres
La transition vers la transformation des emballages s'explique par le besoin, pour les entreprises de logistique, les distributeurs, les services de restauration et les fabricants de biens de consommation, de matériaux protégeant le produit, compatibles avec les machines, offrant des opportunités de branding et recyclables. L'impact se fait sentir tout au long de la chaîne : les papeteries modifient leurs qualités de papier, les transformateurs investissent dans des machines plus performantes et les fabricants d'emballages recherchent un grammage et des caractéristiques de surface constants. L'essor du e-commerce engendre une demande accrue de produits de protection et d'emballages standardisés, tandis que le secteur de la restauration privilégie les papiers couchés et barrières. Cette tendance avantage les entreprises papetières qui intègrent la chaîne en amont, facilitant ainsi le contrôle de la qualité et des spécifications des fibres.
Utilisation accrue des systèmes de fibres recyclées et circulaires
La fibre recyclée devient un intrant stratégique, et non plus une simple alternative économique. Les systèmes de recyclage renforcent les liens entre les réseaux de collecte, les centres de tri, les papeteries, les transformateurs et les marques. Face à la croissance de la consommation d'emballages, la nécessité d'un approvisionnement fiable en papier recyclé contribuera à dynamiser les opérations de désencrage, de nettoyage et de contrôle qualité. Les fabricants capables d'utiliser à la fois des fibres recyclées et vierges pourront répondre aux exigences de performance et aux objectifs de développement durable de leurs clients. L'impact économique varie selon les régions en raison des différences de qualité de la collecte, des coûts de transport, des taux de contamination et des cadres réglementaires. L'Europe est particulièrement avancée en matière d'installations de recyclage, tandis que l'Amérique du Nord et l'Asie-Pacifique développent leurs infrastructures de valorisation et d'utilisation.
Automatisation et opérations de conversion de haute précision
L'automatisation dans l'industrie de la transformation peut être accrue pour augmenter le rendement et réduire les temps de réglage, tout en maintenant une qualité constante même pour les petites séries. Des machines modernes et automatisées de refendage, pliage, couchage, impression et contrôle permettent de réduire le gaspillage de matières premières et d'améliorer la précision dimensionnelle et l'uniformité de surface. Ceci est particulièrement pertinent pour les clients des secteurs de l'emballage et de la restauration, qui ont des exigences très spécifiques pour les productions à grande échelle. Les machines automatisées peuvent également pallier les pénuries de main-d'œuvre et permettre des changements de format plus rapides. La rentabilité de tels investissements dépendra principalement du contrôle numérique des processus et des capacités de maintenance prédictive. Les petits transformateurs peuvent opter pour l'acquisition de machines modernes ou nouer des partenariats avec de grandes usines de pâte à papier. À terme, l'efficacité de la production peut devenir un facteur de différenciation encore plus important que le prix du papier.
Tendances futures du marché du papier de transformation
Formats de papier à barrières techniques
Le marché du papier transformé s'oriente vers des produits à barrière technique offrant une résistance à l'eau, à l'huile, à l'oxygène et aux odeurs, tout en conservant leurs propriétés recyclables. Les innovations futures porteront sur le développement de revêtements minces présentant une meilleure compatibilité avec les fibres et une composition optimisée pour faciliter le recyclage. Les secteurs de la restauration et de l'emballage souple constitueront probablement des marchés tests à l'avenir, compte tenu des exigences accrues en matière de performances fonctionnelles de ces papiers couchés. Les producteurs devront collaborer avec les fournisseurs de revêtements, les transformateurs, les producteurs alimentaires et les organismes de recyclage afin de garantir la performance en fin de vie du produit avant sa commercialisation. La valeur stratégique résidera dans des systèmes assurant à la fois performance et prévisibilité de la recyclabilité.
Optimisation de la qualité et de la production basée sur les données
La numérisation devrait influencer plus profondément la sélection des qualités de papier, la planification de la production, le contrôle qualité et le service client au cours de la période prévisionnelle. Les transformateurs peuvent utiliser les données machines pour identifier les sources de déchets, anticiper les pannes d'équipement et optimiser les schémas de découpe. Les producteurs de papier peuvent combiner les signaux de la demande avec les informations des usines pour réduire les stocks et améliorer l'allocation des qualités. Pour les clients, les spécifications numériques et la traçabilité peuvent simplifier l'approvisionnement et l'assurance qualité. Ces capacités pourraient devenir particulièrement précieuses à mesure que les gammes de produits se diversifient vers des formats d'emballage plus spécialisés et des séries de production plus courtes. L'intégration des données entre les usines, les entrepôts, les transformateurs et les clients peut réduire le besoin en fonds de roulement tout en améliorant la réactivité du service. Les fournisseurs qui développent des systèmes interopérables seront mieux placés pour gérer les commandes complexes sans sacrifier le débit ni la constance.
Opportunités du marché de la transformation du papier
Capacité de conversion localisée sur les marchés asiatiques à forte croissance
Les prévisions du marché de la transformation du papier indiquent des opportunités intéressantes pour une capacité de transformation localisée en Inde et dans certaines économies d'Asie du Sud-Est, où les secteurs de l'emballage, de la grande distribution, de l'agroalimentaire et de la logistique sont en pleine expansion. Les investissements peuvent privilégier les installations modulaires proches des principaux centres de consommation plutôt que les grandes usines intégrées. Ces usines peuvent se spécialiser dans les boîtes pliantes, les emballages pour la restauration, les sacs, les étiquettes ou les emballages légers. Les investisseurs doivent privilégier l'accès aux fibres recyclées, à des services publics fiables, à du personnel qualifié et à un transport efficace. Les partenariats avec des producteurs de papier établis peuvent réduire les risques liés aux matières premières tout en assurant un soutien technique. Cette opportunité est particulièrement intéressante là où les produits transformés importés sont confrontés à des coûts de transport élevés ou à de longs délais de livraison. Les installations régionales peuvent également adapter plus efficacement les qualités et les dimensions aux besoins des clients locaux qu'une production centralisée éloignée.
Conversion de spécialité haut de gamme pour des applications de consommation durables
Une seconde opportunité réside dans les papiers transformés haut de gamme destinés aux secteurs de l'alimentation, des soins personnels, des produits ménagers et des marques, où la fonctionnalité et la présentation permettent une valorisation accrue. Les investisseurs peuvent cibler les capacités de couchage, de gaufrage, d'impression, de lamination et de découpe de précision, plutôt que de se concentrer uniquement sur les volumes de papier standard. Le développement de produits doit privilégier les structures recyclables, une performance barrière contrôlée, des surfaces attrayantes et la compatibilité avec les équipements de remplissage à grande vitesse. Les partenariats avec les marques de consommation peuvent accélérer la qualification, car les exigences d'application diffèrent souvent selon la catégorie de produit. Cette opportunité permet également aux papeteries établies de se diversifier et de générer une valeur ajoutée grâce aux papiers spéciaux. L'allocation des capitaux doit privilégier les lignes flexibles capables de produire de multiples formats, permettant ainsi aux fabricants de s'adapter à l'évolution des spécifications des marques et d'éviter une dépendance excessive à une seule application.
Développements récents
- Mai 2026 : International Paper (NYSE : IP ; LSE : IPC), leader des solutions d’emballage durables, a fait l’acquisition de Delmarva Corrugated Packaging à Dover, dans le Delaware. Cette acquisition stratégique permettra à International Paper de renforcer ses capacités, d’étendre sa présence sur le marché et d’accroître sa capacité de production de solutions d’emballage durables de la plus haute qualité pour ses clients.
- Février 2026 : Eruslu Hygienic Products (Turquie) se lance dans la production de papier hygiénique après avoir investi dans six lignes de transformation Andromeda Tissue, fournies par Futura et Plusline, qui seront installées sur son site de Bursa. Ce projet, réalisé sur une nouvelle usine, comprend une machine complète de production de papier hygiénique, la logistique et un entrepôt pour les rouleaux jumbo et les produits finis.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -