
Markt für Dental kieferorthopädisch Elastics: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für kieferorthopädische Gummibänder (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Klasse-II-Gummibänder, Klasse-III-Gummibänder, vertikale Gummibänder, frontale Kreuzgummibänder, Sonstige); Anwendung (Zahnklinik, Mundpflegepraxis, Allgemeinkrankenhaus, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016687
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
1,31 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,56 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,78 %
Wachstumsrate
Adressierbarer Markt
17,47 Mrd. US-Dollar
(2026–2034)
Der Markt für kieferorthopädische Gummis wird voraussichtlich von 1,31 Milliarden US-Dollar im Jahr 2025 auf 2,56 Milliarden US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,78 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst elastische Produkte, die zur kontrollierten Anwendung interarchaler und intraoraler Kräfte während kieferorthopädischer Behandlungen eingesetzt werden. Die Nachfrage wird durch das Behandlungsvolumen, die Präferenz der Behandler für Systeme mit vorhersagbarer Krafteinwirkung, die zunehmende kieferorthopädische Versorgung Erwachsener sowie die fortschreitende Verbreitung festsitzender Apparaturen und hybrider Behandlungsmethoden beeinflusst.
Nordamerika wird voraussichtlich eine bedeutende Marktposition behaupten, gestützt durch ein geschätztes jährliches Wachstum von 7,1–7,6 % bis 2034. Die Region profitiert von einer hohen Inanspruchnahme kieferorthopädischer Behandlungen, etablierten Spezialistennetzwerken und einer starken Nachfrage nach Verbrauchsmaterialien für die Praxis. Die American Association of Orthodontists berichtete, dass die Anzahl aktiver Patienten pro Mitglied im Jahr 2024 mit 696 den höchsten Wert in der Geschichte ihrer Erhebung erreichte, was das Potenzial für ein hohes Behandlungsvolumen unterstreicht.
Marktanalyse und Einblicke für kieferorthopädische Gummis
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 34–38 % am Markt für kieferorthopädische Gummibänder halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,6 % wachsen wird. Unterstützt wird dies durch spezialisierte kieferorthopädische Kapazitäten, eine hohe Inanspruchnahme der Behandlung und etablierte Vertriebskanäle.
- USA: Die USA repräsentieren 72–76 % des nordamerikanischen Marktes im Jahr 2025 und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,5 % wachsen, wobei die Nachfrage nach Behandlungen für Erwachsene und Jugendliche an erster Stelle steht.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 28–32 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,3 % zwischen 2026 und 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien stellen die wichtigsten Nachfragezentren der Region dar, dank etablierter kieferorthopädischer Praxen und spezialisierter Ausbildungsnetzwerke.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil des asiatisch-pazifischen Raums im Jahr 2025 bei 24–28 % liegen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–8,9 % wachsen wird. Angeführt wird dieses Wachstum von China, Japan, Südkorea, Indien und Australien, wobei die Kapazitäten im privaten zahnärztlichen Bereich stetig wachsen.
- Größtes Segment: Elastische Bänder der Klasse II stellen das größte Segment dar, mit einem Marktanteil von 42–46 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,7 % im Zeitraum 2026–2034, was auf eine breite klinische Anwendung hinweist.
- Wachstumsstarkes Segment: Das wachstumsstarke Segment sind die elastischen Bänder der Klasse III. Sie repräsentieren einen Marktanteil von 14–18 % im Jahr 2025 und expandieren mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,2 % im Zeitraum 2026–2034.
- Detaillierte Analyse der wichtigsten Unternehmen: Henry Schein, Inc.; Hubit Co., Ltd.; G and H Orthodontics; FORESTADENT Bernhard Förster GmbH; DynaFlex; JISCOP Co., Ltd.; American Orthodontics Corporation; Dentsply Sirona Inc.; Tenco Orthodontic Products; Ormco Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von standardisierten Latexschlaufen hin zu vielfältigen Sortimenten entwickelt, die sich in Kraftstärke, Durchmesser, Design, Verpackung und latexfreien Varianten unterscheiden. Im Produktionsprozess wird besonderer Wert auf gleichbleibende Abmessungen, Krafterhalt, Anwenderfreundlichkeit und effiziente Verpackung gelegt. Die Digitalisierung des Behandlungsplans ersetzt keine Gummizüge, sondern modifiziert die Verordnung der interarchalen Mechanik und die Integration von Gummizügen in die kieferorthopädische Festsitz-, Aligner- und Hybridbehandlung.
Für die Zukunft sollten sich die Hersteller auf latexfreie Produkte, präzise Kraftmessung, patientenfreundliche Verpackungen und Kompatibilität mit digitaler Behandlungsplanung konzentrieren. Neue Märkte bieten zusätzliche Absatzmöglichkeiten, da die Zahl der Spezialisten steigt und private Zahnarztpraxen zunehmen. Standards für Qualität, Kennzeichnung, Biokompatibilität und Rückverfolgbarkeit von Medizinprodukten werden die Lieferanten und die Produktionsprozesskontrolle auf internationalen Märkten bestimmen.
Umfang des Marktberichts zu kieferorthopädischen Gummis
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,31 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,56 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,78 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für kieferorthopädische Gummis
Das Behandlungsvolumen ist die Hauptnachfragequelle, und die Entwicklung des Marktes für kieferorthopädische Gummibänder ist eng mit der Anzahl der begonnenen kieferorthopädischen Fälle, dem Anteil aktiver Behandlungspatienten und der Ersatzrate verknüpft. Die Wertschöpfungskette umfasst Polymer- und Latexlieferanten, Formgebung, Qualitätskontrolle, Verpackung, Vertrieb, kieferorthopädische Kliniken und Krankenhäuser. Die Produktdifferenzierung basiert auf dem Krafterzeugungsmechanismus, den elastischen Eigenschaften, den Größen, der verwendeten Latexart und der Verpackungsleistung.
Der Marktbericht für kieferorthopädische Gummibänder zeigt, dass der Angebotsmarkt im Vergleich zu gängigeren kieferorthopädischen Apparaturen etwas fragmentiert ist. Die spezialisierten Hersteller konkurrieren durch Produktvielfalt, Art der Krafterzeugung, geografische Verteilung und Kompatibilität mit bestehenden Behandlungsmethoden. Die Verwendung von Materialien in medizinischer Qualität und die Kontrolle des Formgebungsprozesses sind erforderlich, da die Gummibänder Dehnung, Feuchtigkeit und Temperaturschwankungen ausgesetzt sind.
Die Positionierung im Markt für kieferorthopädische Gummis verschmilzt zunehmend Verbrauchsmaterialien mit umfassenderen kieferorthopädischen Produktlinien. Henry Schein, Inc. profitiert von Vertriebsvorteilen, während American Orthodontics Corporation und DynaFlex im Bereich kieferorthopädischer Zubehörteile und klinischer Verbrauchsmaterialien konkurrieren. FORESTADENT Bernhard Förster GmbH und Ormco Corporation bieten ein breites Sortiment an kieferorthopädischen Produkten an, während Dentsply Sirona Inc. kieferorthopädische Produkte als Teil seiner digitalen Workflow-Lösung anbietet. Hubit Co., Ltd., G und H Orthodontics, JISCOP Co., Ltd. und Tenco Orthodontic Products stärken ihre Wettbewerbspositionen als Spezialisten und regionale Anbieter.
Der Investitionsschwerpunkt im Markt für kieferorthopädische Gummis verlagert sich hin zu Materialinnovationen, Produktionsautomatisierung, Portfolioerweiterung und Kompatibilität mit digitalen Arbeitsabläufen. Jüngste Entwicklungen in der Kieferorthopädie deuten auf verstärkte Investitionen in ganzheitliche Behandlungslösungen anstelle einzelner Verbrauchsmaterialien hin. Das Portfolio von Dentsply Sirona umfasst beispielsweise digitale Behandlungsplanung, Aligner und zugehörige Apparaturen, während Ormco neben Brackets, Apparaturen und anderem kieferorthopädischen Zubehör auch Gummis anbietet.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
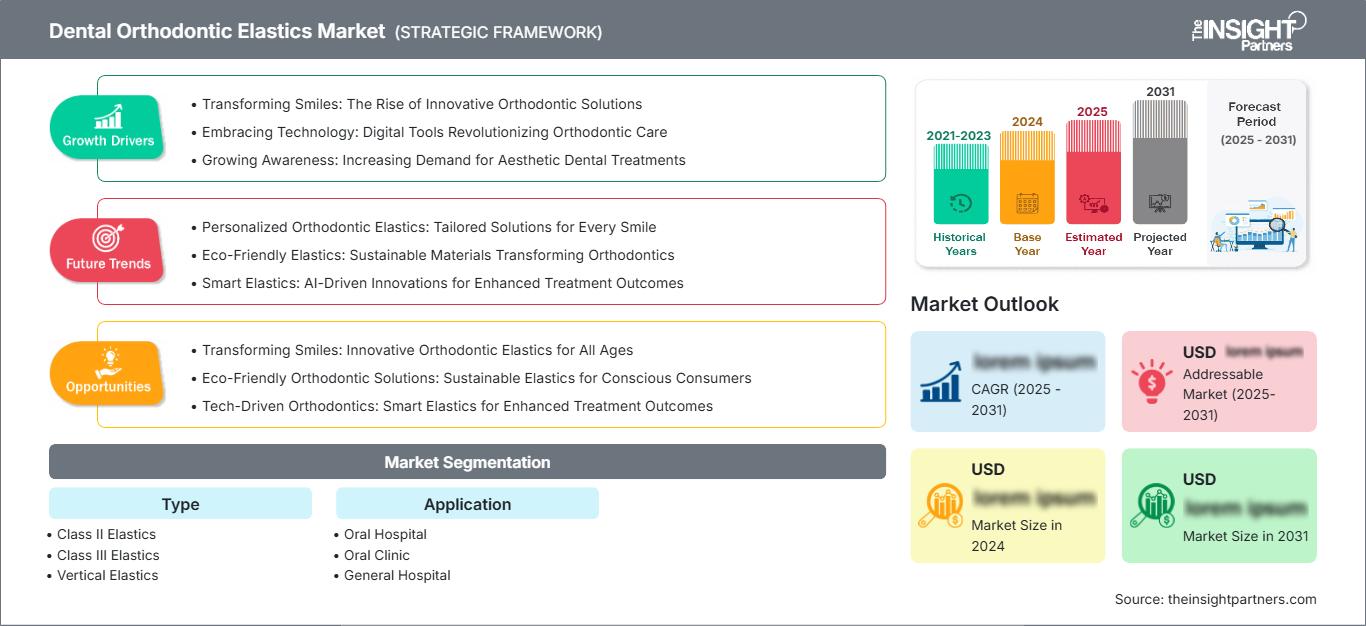
Markt für kieferorthopädische Gummis: Strategische Einblicke
Regionale Einblicke
Markt für kieferorthopädische Gummis in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 34–38 % des Marktes für kieferorthopädische Gummibänder ausmachen und voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 7,1–7,6 % verzeichnen. Die Region verfügt über eine gut ausgebaute kieferorthopädische Infrastruktur, eine hohe Dichte an Fachärzten und einen regelmäßigen Bedarf an Ersatzprodukten. Nordamerika repräsentiert 72–76 % des regionalen Marktes, während Kanada ein zwar relativ kleiner, aber etablierter Markt für kieferorthopädische Behandlungen ist. Die hohe Beteiligung niedergelassener Zahnärzte gewährleistet eine ausreichende Versorgung und einen schnellen Ersatz.
Auch aus wirtschaftlicher Sicht begünstigen Behandlungen den Einsatz von Verbrauchsmaterialien, die eine gleichbleibende Wirkung und hohen Patientenkomfort bieten. Laut dem AAO-Zensusbericht für 2025 befanden sich in den USA und Kanada, in denen die AAO Mitglied ist, schätzungsweise 6,66 Millionen Patienten in Behandlung, davon allein 1,91 Millionen Erwachsene in den USA.
US-Markt für zahnärztliche kieferorthopädische Gummis
Die USA repräsentieren 72–76 % des nordamerikanischen Marktes für kieferorthopädische Gummibänder im Jahr 2025 und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,5 % wachsen. Henry Schein, Inc., American Orthodontics Corporation, DynaFlex, Dentsply Sirona Inc. und Ormco Corporation verfügen über eine bedeutende Marktpräsenz im Bereich kieferorthopädischer Produkte und Vertriebskanäle.
Die Nachfrage nach den Anwendungen erstreckt sich auf spezialisierte kieferorthopädische Praxen, Krankenhäuser und Zahnarztpraxen mit umfassenderem kieferorthopädischem Leistungsspektrum. Die Behandlung von Erwachsenen gewinnt neben der Versorgung von Jugendlichen zunehmend an Bedeutung, während festsitzende Apparaturen weiterhin elastische Mechanismen für bestimmte Korrekturen erfordern. Die AAO berichtete für 2024 von 696 aktiven Patienten pro Mitglied, was den bisherigen Höchstwert der Umfrage übertrifft und auf eine anhaltende klinische Aktivität hindeutet.
Markt für zahnärztliche kieferorthopädische Gummis in Europa
Europa wird 2025 voraussichtlich einen Marktanteil von 28–32 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,3 % wachsen. Deutschland ist der dominierende Markt, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Etablierte spezialisierte Dienstleistungen, professionelle Weiterbildung und die bestehende Lieferkette für Kieferorthopädie treiben die regionale Nachfrage an, wobei Qualität und die Einhaltung von Vorschriften weiterhin entscheidende Faktoren für Kaufentscheidungen darstellen.
Großbritannien und Deutschland sind die führenden etablierten Märkte mit kieferorthopädischen Fachgesellschaften, spezialisierten Behandlungsansätzen und einer breiten Anwendung festsitzender und kombinierter Zahnspangen. Frankreich, Italien und Spanien stellen über Privatkliniken und spezialisierte Zentren weitere Nachfragequellen dar. Europäische Anbieter legen besonderen Wert auf latexfreie Produkte, präzise Kraftkontrolle und Kompatibilität mit der kieferorthopädischen Praxis.
Markt für kieferorthopädische Gummis im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 24–28 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–8,9 % wachsen. China ist führend, gefolgt von Japan, Südkorea, Indien und Australien. Eine verbesserte zahnärztliche Infrastruktur, spezialisierte Praxen in Städten und ein steigendes Bewusstsein für Behandlungsmöglichkeiten stützen die Nachfrage.
China und Indien bieten ein erhebliches langfristiges Absatzpotenzial, während Japan, Südkorea und Australien über etabliertere klinische Systeme verfügen. Industrielle Kapazitäten und steigende private Investitionen im Gesundheitswesen können die Produktverfügbarkeit verbessern, während die politische Aufmerksamkeit für die Mundgesundheit ein breiteres Bewusstsein für Behandlungsmöglichkeiten fördert. Die regionalen Chancen sind daher sowohl volumen- als auch infrastrukturabhängig.
Markt für kieferorthopädische Gummis im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 6,2–6,8 % erwartet. Saudi-Arabien ist der dominierende Markt, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika, während der Rest des Nahen Ostens und Afrikas weiterhin ein heterogener Markt bleibt. Die Nachfrage konzentriert sich auf private Zahnkliniken und spezialisierte Zahnarztpraxen, die sich an die städtische Bevölkerung richten.
Investitionen in die Gesundheitsinfrastruktur in Saudi-Arabien und den VAE werden die Verbreitung spezialisierter Zahnmedizin fördern, während Südafrika über eine vergleichsweise ausgereifte klinische Infrastruktur verfügt. Öffentliche Investitionen in Energie und die Modernisierung von Krankenhäusern werden indirekt zur Steigerung der zahnärztlichen Kapazitäten beitragen. Die Beschaffung über Distributoren bleibt für die kleineren Märkte im Nahen Osten und Afrika aufgrund spezialisierter kieferorthopädischer Verbrauchsmaterialien weiterhin von Bedeutung.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,0 % wachsen. Die Nachfrage konzentriert sich weiterhin auf klinisch etablierte interarchale Mechaniken, während kraftspezifische Produkte die individuelle Anpassung der Behandlung unterstützen. Hersteller konkurrieren über Maßgenauigkeit, Kraftspeicherung, latexfreie Verfügbarkeit, praktische Verpackung und Kompatibilität mit verschiedenen Apparaturen. Der Markt für kieferorthopädische Gummis umfasst zunehmend Produkte, die sowohl für konventionelle festsitzende Apparaturen als auch für Hybridbehandlungen entwickelt wurden.
- Klasse-II-Gummizüge: Diese Produkte erfüllen häufige Anforderungen an die sagittale Korrektur und sind nach wie vor ein zentraler Bestandteil kieferorthopädischer Behandlungsprotokolle. Ihre breite klinische Anwendbarkeit sichert eine stetige Nachfrage nach Ersatzteilen und eine starke Präsenz im Vertrieb.
- Klasse-III-Elastikbänder: Klasse-III-Konfigurationen dienen ausgewählten sagittalen Korrekturen und gewinnen zunehmend an Bedeutung, da Zahnärzte immer vielfältigere Malokklusionsprofile behandeln. Die Produktauswahl hängt maßgeblich von der verordneten Kraft und der Behandlungsmechanik ab.
- Vertikale Gummizüge: Vertikale Gummizüge unterstützen die Bissöffnung und die Okklusionskorrektur, wodurch eine gleichmäßige Krafteinwirkung insbesondere während der Feinjustierung und bei ausgewählten Korrekturen des offenen Bisses oder der Okklusion wichtig ist.
- Frontkreuzgummis: Frontkreuzgummis dienen der Behandlung spezifischer transversaler und anteriorer Beziehungen. Ihre spezialisierte Anwendung führt zwar zu einer geringeren Nachfragebasis, stärkt aber die Portfolio-Komplettierung für Anbieter kieferorthopädischer Produkte.
Anwendung
Das Anwendungssegment wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,2 % wachsen. Zahnkliniken stellen den wichtigsten Vertriebskanal dar, da spezialisierte kieferorthopädische Behandlungen zunehmend in Privatpraxen und zahnärztlichen Gruppen angeboten werden. Krankenhäuser bleiben für die stationäre Versorgung relevant, während umfassendere Einrichtungen durch multidisziplinäre Behandlungspfade und Überweisungsnetzwerke einen Beitrag leisten.
- Zahnklinik: Krankenhäuser benötigen standardisierte Verbrauchsmaterialien für Fachabteilungen, Ausbildungseinrichtungen und multidisziplinäre Fälle. Bei der Beschaffung wird besonderer Wert auf zuverlässige Versorgung, dokumentierte Spezifikationen und Kompatibilität mit den institutionellen Behandlungsprotokollen gelegt.
- Zahnkliniken stellen den wichtigsten Vertriebskanal für wiederkehrende Produkte dar, da Patienten häufig Ersatz benötigen und die Auswahl vom Behandler bestimmt wird. Praktische Verpackungen, einfache Erkennbarkeit und zuverlässige Verfügbarkeit beeinflussen die Kaufentscheidung.
- Allgemeinkrankenhaus: Allgemeinkrankenhäuser setzen Produkte gezielt im Bereich der Zahn- und Kieferchirurgie ein. Die Nachfrage ist zwar geringer, aber strategisch relevant, wenn kieferorthopädische Behandlungen mit umfassenderen chirurgischen, pädiatrischen oder multidisziplinären Behandlungen in Berührung kommen.
Momentaufnahme der Chancen
|
Anwendungen |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Oral Hospital |
Medium |
Spezialisierte Betreuung |
Skalierung |
|
Mundklinik |
Hoch |
Routine-Austausch |
Reifen |
|
Allgemeines Krankenhaus |
Niedrig |
Multidisziplinäre Versorgung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für kieferorthopädische Gummis
Zunehmende Fallzahlen in der Kieferorthopädie
Steigende Fallzahlen in der Kieferorthopädie treiben die Nachfrage nach Gummizügen direkt an, da diese Patienten während ihrer aktiven Behandlungsphase mehrere Sätze Ersatz benötigen. Laut einer Umfrage der AAO für 2025 gab es 2024 durchschnittlich 696 aktive Patienten pro Mitglied. Die Mitgliederdatenbank der AAO weist zudem aus, dass sich in den USA und Kanada schätzungsweise 6,66 Millionen Patienten in aktiver Behandlung befanden. In einem etablierten Markt lässt sich die Effizienz klinischer Abläufe quantifizieren. Weltweit ist das Potenzial jedoch deutlich größer, da laut WHO 3,7 Milliarden Menschen an Mundkrankheiten leiden, die nur einen Teil des kieferorthopädischen Bedarfs abdecken.
Erweiterung der kieferorthopädischen Versorgung für Erwachsene
Die kieferorthopädische Behandlung von Erwachsenen verändert das Einkaufsprofil von Zahnarztpraxen, da Komfort, Ästhetik, Diskretion und Bequemlichkeit immer wichtiger werden. Laut den öffentlich zugänglichen Statistiken der AAO machen Erwachsene etwa ein Drittel der kieferorthopädischen Patienten aus, was zeigt, dass die Behandlung von Erwachsenen kein Randaspekt der Nachfrage nach kieferorthopädischen Behandlungen mehr ist. Für Hersteller von elastischen Apparaturen bedeutet dies die Entwicklung von unauffälligeren Farben, latexfreien Produkten, patientenfreundlicheren Verpackungen und klareren Richtlinien für den Austausch von Apparaturen. Dies geht über die Produktentwicklung hinaus, da erwachsene Patienten verschiedene Behandlungsoptionen vergleichen und Praxen bevorzugen, die flexible Behandlungsmethoden anbieten. Praxen, die sowohl traditionelle als auch hybride Behandlungsmethoden anbieten, können ihr Leistungsspektrum erweitern und sich nicht auf eine einzige Apparaturkategorie spezialisieren.
Material- und Kraftregelungsverbesserungen
Verbesserungen in der Polymerformulierung und -verarbeitung ermöglichen eine höhere Konsistenz bei Kraftentwicklung, Rückstellvermögen, Maßgenauigkeit und Haltbarkeit der Produkte. Diese Qualitätsverbesserungen sind besonders wichtig für kieferorthopädische Gummibänder, die im Mund wiederholt unter starker Belastung eingesetzt werden. Eine höhere Kraftkonstanz reduziert die Chargenvariabilität und erleichtert Kieferorthopäden die Wahl von Kraft und Größe. Latexfreie Materialien tragen zudem dazu bei, Bedenken hinsichtlich der Patientenempfindlichkeit auszuräumen und die Produktverfügbarkeit zu erhöhen. Hersteller, die ihre Prozesskontrolle und automatische Inspektion optimieren, können sich im Wettbewerb nicht nur über den Preis, sondern auch durch Qualität behaupten.
Zukunftstrends auf dem Markt für kieferorthopädische Gummis
Digital gesteuerte elastische Verordnung
Die digitale Behandlungsplanung wird voraussichtlich Einfluss darauf haben, wie Kieferorthopäden elastische Apparaturen verschreiben und deren Anwendung überwachen, insbesondere mit der zunehmenden Integration von Alignern, intraoralen Scans, virtuellen Setups und hybriden Behandlungsprotokollen. Zukünftige Arbeitsabläufe könnten die verordneten elastischen Konfigurationen mit den digitalen Behandlungsphasen verknüpfen und es Behandlern ermöglichen, Kraftrichtung, Tragehinweise und Zeitpunkte systematischer zu dokumentieren. Dieser Trend sollte herkömmliche Gummis nicht überflüssig machen, da diese weiterhin kostengünstig, Einwegprodukte und klinisch vielseitig einsetzbar sind. Digitale Systeme könnten vielmehr die Verschreibungsgenauigkeit erhöhen und die Kommunikation zwischen Behandler und Patient verbessern. Hersteller können darauf reagieren, indem sie eine eindeutigere Produktkennzeichnung, standardisierte Kraftklassifizierungen, QR-Code-fähige Anleitungen und auf die Behandlungsphasen abgestimmte Verpackungen anbieten. Eine solche Integration könnte die Rückverfolgbarkeit von Verbrauchsmaterialien verbessern, ohne die klinische Komplexität wesentlich zu erhöhen.
Latexfreies und patientenorientiertes Produktdesign
Die Markttrends für kieferorthopädische Gummibänder zeigen, dass die zukünftige Produktentwicklung verstärkt auf latexfreie Materialien, verbesserte Elastizitätsrückstellung, patientenfreundlichere Handhabung und Verpackungen, die die korrekte tägliche Anwendung unterstützen, setzen wird. Da kieferorthopädische Behandlungen zunehmend alle Altersgruppen betreffen, müssen Anbieter die Unterschiede in der Geschicklichkeit, der Compliance, der Sensibilität und den ästhetischen Präferenzen der Patienten berücksichtigen. Das Produktdesign kann sich daher über die reine Kraftangabe hinaus auf eine breitere Benutzerfreundlichkeit konzentrieren. Hersteller könnten intuitivere Farbkennzeichnungen, individuell gekennzeichnete Kraftstufen, kleinere Nachfüllpackungen und mehrsprachige Anleitungen einführen. Auch Umweltaspekte könnten das Verpackungsdesign beeinflussen, da Dentalanbieter unter Druck stehen, unnötigen Materialverbrauch zu reduzieren. Diese Veränderungen können in einer ansonsten standardisierten Verbrauchsmaterialkategorie für Differenzierung sorgen und gleichzeitig die kostengünstigen und häufigen Eigenschaften beibehalten, die die wiederkehrende Nachfrage begründen.
Marktchancen für kieferorthopädische Gummis
Lokale Fertigung und regionaler Vertrieb
Die Marktprognosen für kieferorthopädische Gummibänder deuten auf eine Chance für Anbieter hin, die Produktion oder Endverpackung näher an wachstumsstarke Absatzzentren zu verlagern. Der asiatisch-pazifische Raum (APAC) bietet besonders großes Potenzial, da die Behandlungsinfrastruktur dort ausgebaut wird, während die Lieferketten in China, Indien, Südkorea, Japan und Australien weiterhin diversifiziert sind. Regionale Produktion kann Lieferzeiten verkürzen, die Lagerverfügbarkeit verbessern und marktspezifische Verpackungsanforderungen erfüllen. Strategische Partnerschaften mit Dentalhändlern, Fachverbänden und Kliniknetzwerken ermöglichen effiziente Vertriebswege, ohne dass sofort groß angelegte Direktproduktionen erforderlich sind. Investoren sollten Produktionsstätten priorisieren, die verschiedene Durchmesser und Spezifikationen fertigen können, da ein flexibles Produktportfolio die Abhängigkeit von einzelnen Produktlinien verringern und die Kapazitätsauslastung verbessern kann.
Portfoliointegration in kieferorthopädischen Arbeitsabläufen
Lieferanten können einen Mehrwert generieren, indem sie Gummis in umfassendere kieferorthopädische Produktportfolios integrieren, anstatt sie als Einzelprodukte zu behandeln. Solche Produktpakete kombinieren Gummis mit Brackets, Drähten, Haken, Separatoren, Aligner-Zubehör und Materialien zur Patientenmitwirkung und verbessern so die Beschaffungseffizienz für Kliniken. Dieser Ansatz eröffnet zudem Möglichkeiten für Eigenmarkenprogramme und individuelle Verpackungen für Zahnarztgruppen. Unternehmen mit etablierten Vertriebsnetzen können Cross-Selling nutzen, um die Kundenbindung zu stärken und gleichzeitig differenzierte Produktspezifikationen beizubehalten. Strategische Priorität sollte die operative Konsistenz und nicht eine übermäßige Produktvielfalt haben. Ein fokussiertes Portfolio mit gängigen Kraftstärken, Größen, latexfreien Alternativen und speziellen Konfigurationen ermöglicht eine breitere klinische Abdeckung bei gleichzeitiger Wahrung der Fertigungseffizienz und Lagerhaltung.
Aktuelle Entwicklungen
- Juni 2026: Henry Schein, Inc. brachte smartIPR im Rahmen einer exklusiven US-Vertriebsvereinbarung mit Eversmile auf den Markt. Das oszillierende interproximale Reduktionssystem dient der kontrollierten Schmelzreduktion und unterstreicht die kontinuierliche Erweiterung des kieferorthopädischen Produktportfolios und des Angebots für klinische Arbeitsabläufe durch das Unternehmen.
- März 2026: Dentsply Sirona Inc. kündigte ein Fortbildungsprogramm für Kieferorthopädie und restaurative Zahnheilkunde an, das die Integration von Aligner-Therapie und restaurativen Verfahren in den Mittelpunkt stellt. Die Initiative unterstreicht den kontinuierlichen Fokus auf interdisziplinäre Arbeitsabläufe, digitale Kieferorthopädie, Behandlungssequenzierung und die Weiterbildung von Zahnärzten im gesamten kieferorthopädischen Leistungsspektrum des Unternehmens.
- Februar 2026: Das Programm der FORESTADENT Bernhard Förster GmbH für 2026 umfasste europaweit spezialisierte kieferorthopädische Symposien und Fachveranstaltungen zu konventionellen, hybriden und digitalen Behandlungsmethoden. Das Portfolio beinhaltet weiterhin intraorale Gummis, Klasse-II- und Klasse-III-Apparaturen, Brackets, Drähte, Klebstoffe und digitale kieferorthopädische Lösungen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -