
歯科矯正歯科ラスティクス市場:規模・成長・予測 2034
歯科矯正用ゴム市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(II級ゴム、III級ゴム、垂直ゴム、フロントクロスゴム、その他)、用途別(口腔病院、口腔クリニック、総合病院、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00016687
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
13億1000 万米ドル
基準年値
2034年の予測
25億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.78 %
成長率
対象市場
174億7000 万米ドル
(2026年~2034年)
歯科矯正用ゴム製品の市場規模は、2025年の13億1,000万米ドルから2034年には25億6,000万米ドルに拡大すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.78%を記録すると見込まれています。この市場は、矯正治療中に歯間および口腔内における制御された力を加えるために使用される弾性製品を対象としています。需要は、治療件数の増加、予測可能な力システムに対する臨床医の嗜好、成人矯正治療の増加、固定式矯正装置およびハイブリッド治療プロトコルの継続的な採用によって影響を受けています。
北米は、2034年までの年平均成長率(CAGR)が7.1~7.6%と予測されており、今後も大きな地位を維持すると見込まれています。この地域は、矯正治療の利用率の高さ、確立された専門医ネットワーク、そして臨床消耗品に対する旺盛な需要といった恩恵を受けています。米国矯正歯科学会は、会員1人当たりのアクティブ患者数が2024年には696人に達し、調査史上最高を記録したと報告しており、臨床件数の増加機会が依然として大きいことを裏付けています。
歯科矯正用ゴム製品の市場評価と洞察
- 北米:北米は、歯科矯正用ゴム市場において2025年には34~38%のシェアを占めると推定され、専門的な矯正歯科能力、高い治療利用率、確立された流通チャネルに支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.1~7.6%で拡大すると予測されています。
- 米国:米国は2025年の北米市場の72~76%を占め、成人および青少年の治療需要に牽引され、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.5%で成長すると予測されている。
- ヨーロッパ:ヨーロッパの市場シェアは2025年には28~32%と推定され、2026年から2034年にかけての年平均成長率(CAGR)は6.8~7.3%と予測されています。ドイツ、英国、フランス、イタリア、スペインは、確立された矯正歯科診療所と専門医育成ネットワークを通じて、この地域の主要な需要拠点となっています。
- アジア太平洋地域:アジア太平洋地域は、2025年には24~28%のシェアを占めると推定され、2026年から2034年にかけては、民間歯科医療の拡大に伴い、中国、日本、韓国、インド、オーストラリアが牽引役となり、年平均成長率(CAGR)8.3~8.9%で成長すると予測されている。
- 最大のセグメント:クラスIIエラスティックは最大のセグメントであり、2025年には42~46%の市場シェアを占め、2026~2034年のCAGRは7.2~7.7%で、幅広い臨床使用を反映している。
- 高成長セグメント:クラスIIIエラスティックは高成長セグメントであり、2025年には市場シェアの14~18%を占め、2026~2034年には年平均成長率(CAGR)8.4~9.2%で拡大すると予測されています。
- 詳細に分析された主要企業: Henry Schein, Inc.、Hubit Co., Ltd.、G and H Orthodontics、FORESTADENT Bernhard Förster GmbH、DynaFlex、JISCOP Co., Ltd.、American Orthodontics Corporation、Dentsply Sirona Inc.、Tenco Orthodontic Products、Ormco Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場は、標準化されたラテックス製ループから、力定格、直径、デザイン、パッケージ、ラテックスフリーバージョンなど、多様な種類へと移行しています。製造工程では、寸法の一貫性、力の維持、患者の使いやすさ、パッケージの効率性が重視されています。治療計画のデジタル化はゴムの代替となるものではなく、歯列矯正における固定式、アライナー式、ハイブリッド式治療アプローチにおける歯間力学の処方とゴムの組み込み方法を変更するものです。
今後、製造業者はラテックスフリー製品、正確な力測定、患者に優しいパッケージ、デジタル治療計画との互換性に注力すべきである。専門医の増加や個人開業の歯科医院の拡大に伴い、新たな市場が開拓され、販売量の増加が見込まれる。医療機器の品質、表示、生体適合性、トレーサビリティに関する基準は、国際市場におけるサプライヤーと製造工程管理を規定するだろう。
歯科矯正用ゴム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 13億1000万米ドル |
| 2034年までの市場規模 | 25億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.78% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科矯正用ゴム市場分析
治療件数は需要の主な源泉であり、歯科矯正用ゴム市場の発展は、矯正治療の開始件数、治療中の患者数、交換率と密接に関連しています。バリューチェーンには、ポリマーとラテックスのサプライヤー、成形、品質管理、包装、流通、矯正歯科医院、病院が含まれます。製品の差別化は、力発生のメカニズム、弾性回復特性、サイズ、使用されるラテックスの種類、および包装性能に依存します。
歯科矯正用ゴム市場レポートによると、供給状況は、より一般的な矯正器具と比較してやや細分化されている。専門メーカーは、製品の多様性、力発生の種類、地理的分布、既存の治療法との互換性を競い合っている。ゴムは伸縮性があり、湿潤環境や温度変化にさらされるため、医療グレードの材料の使用と成形プロセスの厳密な管理が求められる。
歯科矯正用ゴム製品市場におけるポジショニングは、消耗品とより包括的な矯正製品ラインの融合へとますますシフトしています。ヘンリー・シャイン社は流通面での優位性を享受しており、アメリカン・オーソドンティクス社とダイナフレックス社は矯正用アクセサリーと臨床消耗品で競合しています。フォレスタデント・ベルンハルト・フェルスター社とオルムコ社は幅広い矯正製品ラインを提供しており、デントスプライ・シロナ社はデジタルワークフローソリューションの一部として矯正製品を提供しています。ヒュービット社、G&H矯正歯科、JISCOP社、テンコ矯正製品社は、専門メーカーとして、また地域メーカーとして競争力を強化しています。
歯科矯正用ゴム製品市場における投資の焦点は、材料革新、生産自動化、製品ポートフォリオの拡大、デジタルワークフローとの互換性へと変化しています。近年の矯正歯科分野の動向を見ると、個別の消耗品ではなく、治療ソリューションのエコシステムへの投資が増加していることが分かります。例えば、デントスプライシロナの矯正歯科製品ポートフォリオには、デジタル治療計画、アライナー、関連器具が含まれており、オルムコはブラケット、器具、その他の矯正用アクセサリーとともにゴム製品を提供しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
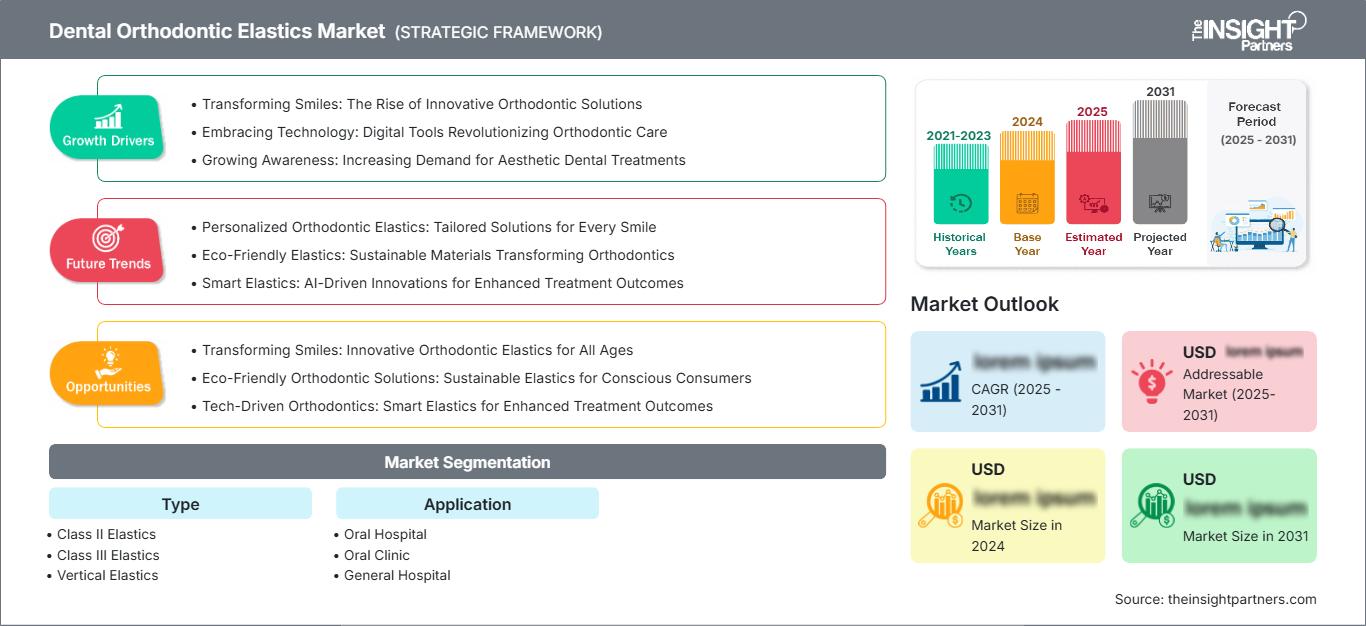
歯科矯正用ゴム市場:戦略的洞察
地域別分析
北米歯科矯正用ゴム市場
北米は、2025年には歯科矯正用ゴム市場の34~38%を占めると推定されており、2026~2034年には年平均成長率(CAGR)7.1~7.6%を記録すると予測されています。この地域は、矯正歯科のインフラが充実しており、専門医の密度が高く、定期的な交換ニーズも高いという特徴があります。北米は地域市場の72~76%を占めており、カナダは比較的小規模ながらも治療市場として確立されています。開業医の積極的な関与により、十分な供給と迅速な交換が確保されています。
また、治療の経済性という点では、力の一貫性と患者の利便性を備えた医療用消耗品が有利です。AAOの2025年の統計報告によると、米国とカナダのAAO会員の間で治療を受けている患者数は約666万人で、そのうち米国では成人患者が191万人と推定されています。
米国歯科矯正用ゴム市場
米国は、2025年の北米歯科矯正用ゴム市場の72~76%を占め、2034年まで年平均成長率(CAGR)7.0~7.5%で成長すると予測されています。ヘンリー・シャイン社、アメリカン・オーソドンティクス社、ダイナフレックス社、デントスプライ・シロナ社、およびオームコ社は、矯正製品および流通チャネルにおいて大きな商業的プレゼンスを維持しています。
アプリケーションの需要は、矯正歯科専門医院、病院、および矯正治療を扱う一般的な歯科医院に及んでいます。成人治療は、思春期治療と並んでますます重要性を増しており、固定式矯正装置では、特定の矯正に引き続き弾性力学が必要となります。AAOは、2024年に会員1人あたり696人のアクティブ患者を報告しており、これは以前の調査の最高値を上回り、持続的な臨床活動を示しています。
欧州歯科矯正用ゴム市場
欧州は2025年には推定28~32%の市場シェアを占め、2034年まで年平均成長率(CAGR)6.8~7.3%で拡大すると予測されている。ドイツが最大の市場であり、次いで英国、フランス、イタリア、スペインが続く。確立された専門サービス、専門家育成、既存の矯正歯科サプライチェーンが地域需要を牽引しており、品質とコンプライアンスは購入決定における重要な要素であり続けている。
英国とドイツは、矯正歯科学会、専門的な治療アプローチ、固定式および混合式矯正装置の幅広い適用など、成熟した主要市場です。フランス、イタリア、スペインも、民間クリニックや専門センターを通じて需要を生み出しています。ヨーロッパのサプライヤーは、ラテックスフリー製品、精密な力制御、矯正歯科診療との互換性に特に注力しています。
アジア太平洋地域の歯科矯正用ゴム市場
アジア太平洋地域は2025年には市場シェアの24~28%を占めると推定され、年平均成長率(CAGR)は8.3~8.9%で拡大すると予測されている。中国が首位で、次いで日本、韓国、インド、オーストラリアが続く。歯科医療インフラの整備、都市部における専門医の診療所の増加、治療に対する意識の高まりが需要を支えている。
中国とインドは長期的に大きな販売量ポテンシャルを秘めている一方、日本、韓国、オーストラリアはより確立された臨床エコシステムを有している。産業能力の向上と民間医療投資の拡大は製品へのアクセス性を改善し、口腔衛生への政策的関心は治療に対する意識の高まりを支える。したがって、この地域におけるビジネスチャンスは、販売量とインフラ整備の両面から生まれる。
中東・アフリカの歯科矯正用ゴム市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)6.2~6.8%で拡大すると予測されている。サウジアラビアが最大の市場であり、次いでアラブ首長国連邦と南アフリカが続く一方、中東・アフリカ地域(RoMEA)は依然として分散した市場となっている。この市場の需要は、都市部の住民を対象とした民間の歯科クリニックや専門歯科医院に集中している。
サウジアラビアとアラブ首長国連邦における医療インフラへの投資は、専門歯科医療の普及を促進する一方、南アフリカは比較的成熟した臨床インフラを有している。エネルギー分野への公的投資と病院の近代化は、間接的に歯科医療能力の向上に貢献するだろう。専門的な矯正歯科用消耗品のため、中東・アフリカの小規模市場では、販売代理店主導の調達が引き続き重要となる。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.5~8.0%で拡大すると予測されています。需要は臨床的に確立された歯間矯正メカニズムに集中していますが、力に特化した製品は治療のカスタマイズをサポートします。メーカーは、寸法の一貫性、力の保持、ラテックスフリー製品の有無、パッケージの利便性、さまざまな装置構成との互換性で競争しています。歯科矯正用エラスティック市場の範囲は、従来の固定式装置とハイブリッド治療プロトコルの両方に対応する製品へと拡大しています。
- クラスIIゴム:これらの製品は、一般的な矢状方向の矯正ニーズに対応し、矯正治療プロトコルの中心的な役割を担っています。幅広い臨床応用性により、継続的な交換需要と強力な販売網を支えています。
- クラスIIIゴム:クラスIIIゴムは、特定の矢状方向の矯正に用いられ、臨床医がますます多様化する不正咬合の症例に対応する中で注目を集めています。製品の選択は、処方された力と治療メカニズムに大きく依存します。
- 垂直エラスティック:垂直エラスティックは、咬合の開口と安定のメカニズムをサポートするため、仕上げ段階や特定の開咬または咬合矯正プロトコルにおいて、力の一貫性が特に重要になります。
- フロントクロスエラスティック:フロントクロスエラスティックは、特定の横方向および前方方向の関係に対応します。その特殊な用途により需要基盤は狭まりますが、矯正歯科用品サプライヤーにとっては製品ラインナップの充実度を高めることができます。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)7.7~8.2%で成長すると予測されています。歯科クリニックは主要な販売チャネルであり、専門的な矯正歯科治療は個人開業医や歯科グループを通じて提供されるケースが増えています。病院は引き続き施設医療において重要な役割を果たしており、より広範な医療施設は多職種連携による治療経路や紹介ネットワークを通じて貢献しています。
- 口腔外科病院:病院では、専門科、研修施設、および多職種連携症例に対応するため、標準化された消耗品が必要です。調達においては、安定した供給、文書化された仕様、および施設の治療プロトコルとの互換性が重視されます。
- 歯科クリニック:クリニックは、患者による頻繁な交換ニーズと医師主導の選択により、繰り返し使用される主要なチャネルです。便利なパッケージ、確実な識別、そして安定した供給体制が購入決定に影響を与えます。
- 総合病院:総合病院では、歯科または顎顔面外科の診療において、製品を限定的に使用します。需要は限定的ですが、矯正治療がより広範な外科、小児科、または多分野にわたる医療と交差する場面では、戦略的に重要な意味を持ちます。
機会の概要
|
アプリケーション |
収益貢献 |
トレンドタグ |
導入段階 |
|
口腔病院 |
中くらい |
専門医による治療 |
スケーリング |
|
口腔外科クリニック |
高い |
定期交換 |
成熟した |
|
総合病院 |
低い |
多職種連携医療 |
新興 |
歯科矯正用ゴム市場の成長要因と影響分析
増加する矯正治療件数
矯正治療件数の増加は、患者が治療期間中に複数回の交換を必要とするため、ゴムの需要を直接的に押し上げます。AAOの2025年の調査によると、2024年には会員1人あたり平均696人の患者が治療中でしたが、AAOの会員データベースによると、米国とカナダでは推定666万人の患者が治療中でした。成熟した市場における臨床業務の効率性を定量化できる指標があります。しかし、世界的に見ると、WHOによると37億人が口腔疾患に苦しんでおり、これは矯正治療のニーズの一部に過ぎないため、機会の範囲はより広くなっています。
成人矯正歯科治療の拡大
成人矯正治療は、快適性、審美性、目立たなさ、利便性への注目度を高めることで、歯科医院の購買プロファイルを変化させています。米国矯正歯科学会(AAO)は、一般向け統計において、成人が矯正患者の約3分の1を占めていると発表しており、成人治療が専門医の需要においてもはや周辺的な要素ではないことを示しています。ゴム供給業者にとって、これは目立たない色、ラテックスフリー製品、患者の利便性を考慮したより良いパッケージ、そしてより明確な交換ガイドラインの開発を促進するでしょう。これは製品開発にとどまらず、成人患者は治療オプションを比較検討し、柔軟な治療方法を提供するクリニックを好む傾向があるため、従来の方法とハイブリッド方法の両方でサービスを提供できるクリニックは、特定の装置カテゴリーに依存することなく、ポートフォリオの関連性を高めることができます。
材料および力制御の改善
ポリマーの配合と成形に関する科学技術の進歩により、製品の力発生、回復性、寸法精度、および保存期間の一貫性が向上します。このような品質向上は、口腔内で過酷な条件下で繰り返し使用される矯正用ゴムにとって非常に重要です。力の一貫性が高まることで、製造業者はロット間のばらつきを減らし、矯正医が力とサイズを選択しやすくなります。非ラテックス素材は、患者の敏感性に関する懸念を解消し、製品の入手可能性を拡大するのにも役立ちます。プロセス制御と自動検査の分野で改善を図る製造業者は、コストだけでなく品質に基づいて効果的に競争できるようになります。
歯科矯正用ゴム市場の将来動向
デジタルガイドによる弾性処方
デジタル治療計画は、特にアライナー、口腔内スキャン、バーチャルセットアップ、ハイブリッド治療プロトコルの統合が進むにつれて、矯正歯科医によるゴムの処方とモニタリングの方法に影響を与える可能性が高い。将来のワークフローでは、処方されたゴムの構成とデジタル治療段階が連携し、臨床医は力の方向、装着方法、タイミングをより体系的に記録できるようになるだろう。この傾向は、従来のゴムが安価で使い捨て可能であり、臨床的に汎用性が高いことから、従来のゴムを排除するものではない。むしろ、デジタルシステムは処方の精度を高め、臨床医と患者間のコミュニケーションを改善する可能性がある。サプライヤーは、より明確な製品識別、標準化された力の分類、QRコード対応の説明書、治療段階に合わせたパッケージを提供することで対応できる。このような統合により、臨床の複雑さを大幅に増すことなく、消耗品のトレーサビリティを強化できるだろう。
ラテックスフリーで患者中心の製品設計
歯科矯正用ゴム市場の動向を見ると、今後の製品開発では、ラテックスフリー素材、弾性回復性の向上、患者への負担軽減、そして日常的な正しい使用をサポートするパッケージングに重点が置かれると予想されます。矯正治療が幅広い年齢層に拡大するにつれ、サプライヤーは患者の器用さ、コンプライアンス、感受性、そして美的嗜好の違いに対応する必要が出てきます。そのため、製品設計は力の仕様にとどまらず、より幅広い使いやすさを重視する方向へと進む可能性があります。メーカーは、より直感的なカラーコーディング、個別に識別された力レベル、小型の交換用パック、多言語対応の説明書などを導入するかもしれません。歯科用品サプライヤーは不必要な材料の使用を削減するよう圧力を受けているため、環境への配慮もパッケージデザインに影響を与える可能性があります。これらの変化は、標準化された消耗品カテゴリーにおいて差別化を生み出すと同時に、継続的な需要を支える低コストで高頻度な特性を維持することにつながります。
歯科矯正用ゴムバンドの市場機会
現地生産と地域流通
歯科矯正用ゴム市場予測によると、サプライヤーは高成長の消費地に近い場所で製造または最終包装を拡大する機会を得られます。アジア太平洋地域は、治療インフラが拡大する一方で、サプライチェーンが中国、インド、韓国、日本、オーストラリアに分散しているため、特に有望な地域です。地域生産は、リードタイムの短縮、在庫対応力の向上、市場固有の包装要件への対応を可能にします。歯科販売業者、専門家団体、クリニックネットワークとの戦略的パートナーシップは、大規模な直接事業をすぐに必要とせずに、効率的な市場参入経路を提供します。投資家は、複数の直径と仕様に対応できる施設を優先的に検討すべきです。ポートフォリオの柔軟性により、個々の製品ラインへの依存度を減らし、稼働率を向上させることができるからです。
矯正歯科ワークフロー全体にわたるポートフォリオ統合
サプライヤーは、ゴムを単独の商品として扱うのではなく、より広範な矯正歯科製品ポートフォリオに組み込むことで、付加価値を高めることができます。バンドル製品では、ゴムをブラケット、ワイヤー、フック、セパレーター、アライナーアクセサリー、患者コンプライアンス資料と組み合わせることで、クリニックの調達効率を向上させることができます。このアプローチは、プライベートブランドプログラムや歯科グループ向けのカスタマイズパッケージングの機会も生み出します。確立された流通ネットワークを持つ企業は、クロスセルを活用して顧客浸透率を高めつつ、差別化された製品仕様を維持することができます。戦略的な優先事項は、過剰な製品多様化ではなく、業務の一貫性であるべきです。一般的な力レベル、サイズ、ラテックスフリーの代替品、特殊な構成を網羅した集中的なポートフォリオは、製造効率と在庫管理を維持しながら、より幅広い臨床ニーズに対応できます。
最近の動向
- 2026年6月:ヘンリー・シャイン社は、エバースマイル社との米国における独占販売契約を通じて、smartIPRを発売しました。この振動式歯間削合システムは、制御されたエナメル質削合を実現するように設計されており、同社の矯正歯科製品エコシステムと臨床ワークフローの提供範囲の継続的な拡大を反映しています。
- 2026年3月:デントスプライシロナ社は、透明アライナー治療と修復治療の統合に焦点を当てた、矯正歯科および修復歯科の教育プログラムを発表しました。この取り組みは、同社の幅広い矯正歯科プラットフォーム全体における、学際的なワークフロー、デジタル矯正歯科、治療順序、および臨床医教育への継続的な注力を示すものです。
- 2026年2月:FORESTADENT Bernhard Förster GmbHの2026年プログラムには、ヨーロッパ各地で開催される専門的な矯正歯科シンポジウムや展示会が含まれ、従来型、ハイブリッド型、デジタル型の治療法を網羅しました。同社の製品ポートフォリオには、口腔内ゴム、II級およびIII級矯正装置、ブラケット、ワイヤー、接着剤、デジタル矯正ソリューションなどが引き続き含まれています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -