
Mercato degli elastici di ortodonzia dentale: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli elastici ortodontici dentali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (elastici di classe II, elastici di classe III, elastici verticali, elastici frontali incrociati, altri); applicazione (ospedali odontoiatrici, cliniche odontoiatriche, ospedali generali, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00016687
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
1,31 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,56 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,78 %
Tasso di crescita
Mercato di riferimento
17,47 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato degli elastici ortodontici dentali crescerà da 1,31 miliardi di dollari nel 2025 a 2,56 miliardi di dollari entro il 2034, registrando un tasso di crescita annuale composto (CAGR) del 7,78% nel periodo 2026-2034. Il mercato comprende prodotti elastomerici utilizzati per erogare forze interarcate e intraorali controllate durante il trattamento ortodontico. La domanda è influenzata dai volumi di trattamento, dalla preferenza dei clinici per sistemi di forza prevedibili, dalla crescente necessità di cure ortodontiche per adulti e dalla continua adozione di apparecchi fissi e protocolli di trattamento ibridi.
Si prevede che il Nord America manterrà una posizione di rilievo, supportata da un tasso di crescita annuo composto (CAGR) stimato tra il 7,1% e il 7,6% fino al 2034. La regione beneficia di un elevato utilizzo di trattamenti ortodontici, di consolidate reti di specialisti e di una forte domanda di materiali di consumo clinici. L'American Association of Orthodontists ha riferito che nel 2024 il numero di pazienti attivi per membro ha raggiunto quota 696, il livello più alto mai registrato nella sua storia, a conferma delle opportunità in termini di volume di attività clinica.
Analisi e approfondimenti sul mercato degli elastici ortodontici dentali
- Nord America: Si stima che il Nord America deterrà una quota di mercato degli elastici ortodontici dentali compresa tra il 34% e il 38% nel 2025 e che crescerà a un tasso di crescita annuo composto (CAGR) del 7,1-7,6% tra il 2026 e il 2034, grazie alla presenza di specialisti in ortodonzia, all'elevato utilizzo dei trattamenti e ai consolidati canali di distribuzione.
- USA: Gli Stati Uniti rappresentano il 72-76% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,0-7,5% tra il 2026 e il 2034, trainati dalla domanda di trattamenti per adulti e adolescenti.
- Europa: Si stima che l'Europa rappresenterà una quota del 28-32% nel 2025, con un tasso di crescita annuo composto (CAGR) del 6,8-7,3% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna costituiscono i principali centri di domanda della regione, grazie a studi ortodontici consolidati e reti di formazione specialistica.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota di mercato del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,3-8,9% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia, grazie all'espansione del settore odontoiatrico privato.
- Segmento più ampio: Gli elastici di classe II rappresentano il segmento più ampio, con una quota di mercato del 42-46% nel 2025 e un CAGR del 7,2-7,7% nel periodo 2026-2034, a testimonianza del loro ampio utilizzo clinico.
- Segmento ad alta crescita: gli elastici di classe III rappresentano il segmento ad alta crescita, con una quota di mercato del 14-18% nel 2025 e un'espansione a un CAGR dell'8,4-9,2% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Henry Schein, Inc.; Hubit Co., Ltd.; G and H Orthodontics; FORESTADENT Bernhard Förster GmbH; DynaFlex; JISCOP Co., Ltd.; American Orthodontics Corporation; Dentsply Sirona Inc.; Tenco Orthodontic Products; Ormco Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si è evoluto, passando da elastici in lattice standardizzati a gamme diversificate che si distinguono per resistenza, diametro, design, confezionamento e versioni senza lattice. Il processo produttivo pone l'accento su dimensioni uniformi, mantenimento della forza, facilità d'uso per il paziente ed efficienza di confezionamento. La digitalizzazione del piano di trattamento non sostituisce gli elastici, ma modifica la prescrizione della meccanica interarcata e l'integrazione degli elastici negli approcci di trattamento ortodontico fisso, con allineatori e ibridi.
In futuro, i produttori dovrebbero concentrarsi su prodotti privi di lattice, sulla determinazione accurata della forza, su confezioni adatte al paziente e sulla compatibilità con la pianificazione digitale dei trattamenti. I nuovi mercati offrono ulteriori opportunità di volume di vendita, grazie all'aumento del numero di specialisti e alla crescita degli studi dentistici privati. Gli standard di qualità, etichettatura, biocompatibilità e tracciabilità dei dispositivi medici definiranno i fornitori e il controllo del processo produttivo nei mercati internazionali.
Ambito del rapporto sul mercato degli elastici ortodontici dentali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,31 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 2,56 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,78% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli elastici ortodontici dentali
Il volume dei trattamenti è la principale fonte di domanda e lo sviluppo del mercato degli elastici ortodontici dentali è strettamente correlato all'inizio dei casi ortodontici, alla base di pazienti in trattamento attivo e al tasso di sostituzione. La catena del valore comprende fornitori di polimeri e lattice, stampaggio, controllo qualità, confezionamento, distribuzione, cliniche ortodontiche e ospedali. La differenziazione del prodotto si basa sul meccanismo di generazione della forza, sulle proprietà di ripristino dell'elasticità, sulle dimensioni, sul tipo di lattice utilizzato e sulle prestazioni del confezionamento.
Il rapporto sul mercato degli elastici ortodontici dentali indica che il panorama dell'offerta è piuttosto frammentato rispetto agli apparecchi ortodontici più diffusi. I produttori specializzati competono in base alla varietà del prodotto, ai tipi di generazione della forza, alla distribuzione geografica e alla compatibilità con i metodi di trattamento esistenti. L'utilizzo di materiali di grado medicale e il controllo del processo di stampaggio sono necessari poiché gli elastici sono soggetti a stiramento, ambienti umidi e variazioni di temperatura.
Nel mercato degli elastici ortodontici, il posizionamento si sta sempre più orientando verso la fusione di materiali di consumo e linee di prodotti ortodontici più complete. Henry Schein, Inc. beneficia dei vantaggi della distribuzione, mentre American Orthodontics Corporation e DynaFlex competono nel settore degli accessori ortodontici e dei materiali di consumo clinici. Bernhard Förster GmbH e Ormco Corporation offrono ampie gamme di prodotti ortodontici, mentre Dentsply Sirona Inc. fornisce prodotti ortodontici come parte della sua soluzione di flusso di lavoro digitale. Hubit Co., Ltd., G and H Orthodontics, JISCOP Co., Ltd. e Tenco Orthodontic Products rafforzano la loro posizione competitiva come specialisti e a livello regionale.
Nel mercato degli elastici ortodontici, l'attenzione degli investimenti si sta spostando verso l'innovazione dei materiali, l'automazione della produzione, l'ampliamento del portafoglio prodotti e la compatibilità con i flussi di lavoro digitali. I recenti sviluppi in ortodonzia indicano un maggiore investimento in ecosistemi di soluzioni di trattamento, piuttosto che in singoli materiali di consumo. Il portafoglio ortodontico di Dentsply Sirona, ad esempio, include la pianificazione digitale del trattamento, gli allineatori e i relativi dispositivi, mentre Ormco offre elastici insieme a bracket, dispositivi e altri accessori ortodontici.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli elastici ortodontici dentali: approfondimenti strategici
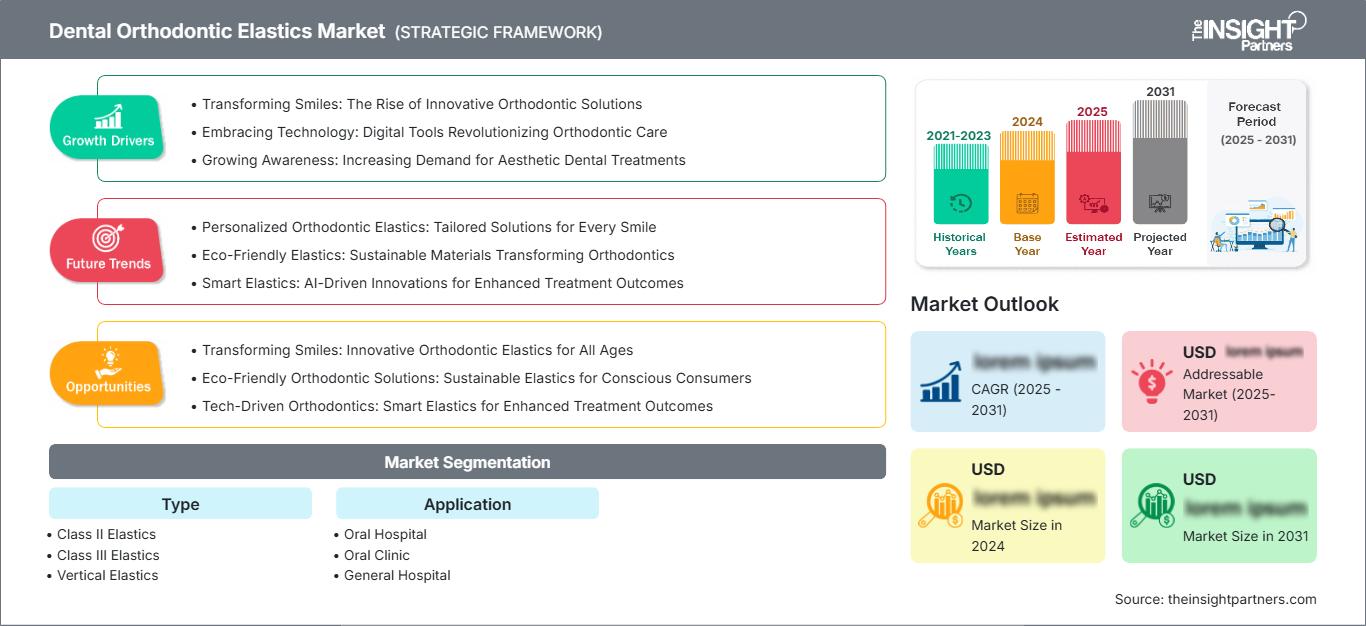
Approfondimenti regionali
Mercato nordamericano degli elastici ortodontici dentali
Si stima che il Nord America rappresenterà il 34-38% del mercato degli elastici ortodontici nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,1-7,6% nel periodo 2026-2034. La regione è ben dotata di infrastrutture ortodontiche, un'elevata densità di specialisti e una frequente necessità di sostituzione degli elastici. Il Nord America costituisce il 72-76% del mercato regionale, mentre il Canada è un mercato relativamente piccolo ma ben consolidato per i trattamenti. L'elevato coinvolgimento dei professionisti che operano in studi privati garantisce forniture adeguate e sostituzioni tempestive.
Inoltre, gli aspetti economici dei trattamenti favoriscono i materiali di consumo clinici con efficacia costante e comodità per il paziente. Secondo il rapporto del censimento dell'AAO per il 2025, c'erano circa 6,66 milioni di pazienti sottoposti a trattamento negli Stati Uniti e in Canada, paesi membri dell'AAO, di cui circa 1,91 milioni di adulti negli Stati Uniti.
Mercato statunitense degli elastici ortodontici dentali
Gli Stati Uniti rappresentano il 72-76% del mercato nordamericano degli elastici ortodontici nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,0-7,5% fino al 2034. Henry Schein, Inc., American Orthodontics Corporation, DynaFlex, Dentsply Sirona Inc. e Ormco Corporation mantengono una presenza commerciale significativa in tutti i prodotti ortodontici e canali di distribuzione.
La domanda di applicazioni si estende da studi ortodontici specializzati a ospedali e studi dentistici più ampi che gestiscono casi ortodontici. Il trattamento degli adulti sta acquisendo sempre maggiore importanza, affiancandosi alla cura degli adolescenti, mentre gli apparecchi fissi continuano a richiedere l'utilizzo di elastici per correzioni specifiche. L'AAO ha riportato 696 pazienti attivi per membro nel 2024, superando il picco del sondaggio precedente e indicando un'attività clinica sostenuta.
Mercato europeo degli elastici ortodontici dentali
Si stima che l'Europa deterrà una quota di mercato compresa tra il 28% e il 32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,3% fino al 2034. La Germania è il mercato dominante, seguita da Regno Unito, Francia, Italia e Spagna. Servizi specialistici consolidati, formazione professionale e la filiera ortodontica esistente guidano la domanda regionale, mentre la qualità e la conformità rimangono fattori critici nelle decisioni di acquisto.
Il Regno Unito e la Germania rappresentano i mercati maturi dominanti, grazie alla presenza di società ortodontiche, approcci terapeutici specialistici e un'ampia applicazione di metodi fissi e misti. Francia, Italia e Spagna costituiscono le altre fonti di domanda, attraverso cliniche private e centri specializzati. I fornitori europei prestano maggiore attenzione ai prodotti privi di lattice, al controllo preciso delle forze e alla compatibilità con la pratica ortodontica.
Mercato degli elastici ortodontici dentali nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà una quota di mercato del 24-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,3-8,9%. La Cina è il paese leader, seguita da Giappone, Corea del Sud, India e Australia. Il miglioramento delle infrastrutture odontoiatriche, la presenza di studi specialistici nelle aree urbane e la crescente consapevolezza dell'importanza delle cure sostengono la domanda.
Cina e India offrono un notevole potenziale di volume a lungo termine, mentre Giappone, Corea del Sud e Australia vantano ecosistemi clinici più consolidati. La capacità industriale e l'espansione degli investimenti privati nel settore sanitario possono migliorare l'accessibilità ai prodotti, mentre l'attenzione politica alla salute orale favorisce una maggiore consapevolezza sui trattamenti. L'opportunità regionale è quindi trainata sia dai volumi che dalle infrastrutture.
Mercato degli elastici ortodontici dentali in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 6,2-6,8% fino al 2034. L'Arabia Saudita è il mercato dominante, seguita da Emirati Arabi Uniti e Sudafrica, mentre il resto del Medio Oriente e dell'Africa (ReMEA) continua a essere un mercato frammentato. La domanda in questo mercato è concentrata in cliniche dentistiche private e studi dentistici specializzati che si rivolgono alla popolazione urbana.
Gli investimenti nelle infrastrutture sanitarie in Arabia Saudita e negli Emirati Arabi Uniti alimenteranno la diffusione delle specialità odontoiatriche, mentre il Sudafrica vanta un'infrastruttura clinica relativamente matura. Gli investimenti pubblici nel settore energetico e nell'ammodernamento degli ospedali contribuiranno indirettamente ad aumentare la capacità di assistenza odontoiatrica. L'approvvigionamento gestito dai distributori continua a essere significativo per i mercati più piccoli del Medio Oriente e dell'Africa, a causa dei prodotti di consumo ortodontici specializzati.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" crescerà a un CAGR del 7,5-8,0% nel periodo 2026-2034. La domanda rimane concentrata sulle meccaniche interarcate clinicamente consolidate, mentre i prodotti specifici per la forza supportano la personalizzazione del trattamento. I produttori competono in termini di uniformità dimensionale, mantenimento della forza, disponibilità di prodotti senza lattice, praticità di confezionamento e compatibilità con diverse configurazioni di apparecchi. Il mercato degli elastici ortodontici dentali comprende sempre più prodotti progettati sia per apparecchi fissi convenzionali che per protocolli di trattamento ibridi.
- Elastici di Classe II: Questi prodotti rispondono alle comuni esigenze di correzione sagittale e rimangono fondamentali nei protocolli di trattamento ortodontico. La loro ampia applicabilità clinica supporta una domanda di sostituzione ricorrente e una forte presenza di distributori.
- Elastici di Classe III: Le configurazioni di Classe III sono adatte a specifiche correzioni sagittali e stanno riscuotendo sempre maggiore interesse poiché i clinici gestiscono profili di malocclusione sempre più vari. La scelta del prodotto dipende in larga misura dalla forza prescritta e dalla meccanica del trattamento.
- Elastici verticali: Gli elastici verticali supportano la meccanica di apertura e assestamento del morso, rendendo la costanza della forza particolarmente importante durante le fasi di rifinitura e in determinati protocolli di correzione del morso aperto o dell'occlusione.
- Elastici incrociati anteriori: Gli elastici incrociati anteriori rispondono a specifiche esigenze relative ai rapporti trasversali e anteriori. La loro applicazione specializzata crea una base di domanda più ristretta, ma rafforza la completezza del portafoglio prodotti per i fornitori di articoli ortodontici.
Applicazione
Si stima che il segmento delle applicazioni crescerà a un tasso di crescita annuo composto (CAGR) del 7,7-8,2% tra il 2026 e il 2034. Le cliniche dentistiche rappresentano il canale principale, poiché l'assistenza ortodontica specialistica viene sempre più erogata tramite studi privati e gruppi odontoiatrici. Gli ospedali rimangono rilevanti per l'assistenza istituzionale, mentre le strutture più ampie contribuiscono attraverso percorsi di trattamento multidisciplinari e reti di riferimento.
- Ospedale Odontoiatrico: Gli ospedali necessitano di materiali di consumo standardizzati per i reparti specialistici, le strutture di formazione e i casi multidisciplinari. L'approvvigionamento pone l'accento su una fornitura affidabile, specifiche documentate e compatibilità con i protocolli di trattamento istituzionali.
- Clinica odontoiatrica: le cliniche rappresentano il principale canale di utilizzo ricorrente, con frequenti esigenze di sostituzione dei pazienti e una selezione guidata dal clinico. Il confezionamento pratico, l'identificazione della forza e la disponibilità affidabile influenzano le decisioni di acquisto.
- Ospedale generale: Gli ospedali generali utilizzano i prodotti in modo selettivo nell'ambito dei servizi odontoiatrici o maxillo-facciali. La domanda è più circoscritta, ma strategicamente rilevante laddove il trattamento ortodontico si interseca con cure chirurgiche, pediatriche o multidisciplinari più ampie.
Panoramica dell'opportunità
|
Applicazioni |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedale Orale |
Mezzo |
Assistenza specialistica |
Scalatura |
|
Clinica Orale |
Alto |
Sostituzione di routine |
Maturo |
|
Ospedale Generale |
Basso |
Assistenza multidisciplinare |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato degli elastici ortodontici dentali.
Aumento del volume dei trattamenti ortodontici
L'aumento dei volumi di trattamenti ortodontici stimola direttamente la domanda di elastici, poiché questi pazienti necessitano di più set di sostituzione durante la fase attiva del trattamento. Secondo l'indagine dell'AAO del 2025, nel 2024 si registrava una media di 696 pazienti attivi per membro, mentre il database dei membri dell'AAO indica che negli Stati Uniti e in Canada si stimavano 6,66 milioni di pazienti in trattamento attivo. Esiste quindi una misura quantificabile dell'efficienza delle attività cliniche all'interno di un mercato maturo. Tuttavia, a livello mondiale, le opportunità sono maggiori, dato che secondo l'OMS 3,7 miliardi di persone soffrono di patologie orali, che rappresentano solo una parte del fabbisogno ortodontico.
Espansione delle cure ortodontiche per adulti
Il trattamento ortodontico per adulti sta cambiando il profilo di acquisto degli studi dentistici, con una maggiore attenzione al comfort, all'estetica, alla discrezione e alla praticità. L'AAO (American Academy of Orthodontists) identifica gli adulti come circa un terzo dei pazienti ortodontici nelle sue statistiche pubbliche, a dimostrazione che l'assistenza agli adulti non è più una componente marginale della domanda specialistica. Per quanto riguarda i fornitori di elastici, ciò faciliterà lo sviluppo di colori meno visibili, prodotti senza lattice, confezioni più pratiche per il paziente e linee guida di sostituzione più chiare. La questione va oltre lo sviluppo del prodotto, poiché i pazienti adulti tendono a confrontare diverse opzioni di trattamento e preferiscono cliniche che offrono metodi di trattamento flessibili. Le cliniche in grado di fornire servizi sia con metodi di trattamento tradizionali che ibridi possono ampliare la rilevanza del proprio portfolio senza dipendere da un'unica categoria di apparecchi.
Miglioramenti al materiale e al controllo della forza
I progressi nella scienza della formulazione e dello stampaggio dei polimeri consentiranno una maggiore uniformità nella generazione della forza, nel recupero, nella precisione dimensionale e nella durata di conservazione dei prodotti. Tali miglioramenti qualitativi sono significativi per gli elastici ortodontici, utilizzati ripetutamente in condizioni di stress all'interno del cavo orale. Una maggiore uniformità nella forza permetterà ai produttori di ridurre la variabilità tra i lotti e semplificherà la scelta della forza e della misura per l'ortodontista. I materiali non in lattice contribuiranno inoltre a rispondere alle preoccupazioni dei pazienti in merito alla sensibilità e ad ampliare la disponibilità del prodotto. I produttori che miglioreranno il controllo di processo e l'ispezione automatica saranno in grado di competere efficacemente sulla base della qualità e non solo del costo.
Tendenze future del mercato degli elastici ortodontici dentali
Prescrizione elastica guidata digitalmente
La pianificazione digitale del trattamento influenzerà probabilmente il modo in cui gli ortodontisti prescrivono e monitorano la meccanica degli elastici, soprattutto con la crescente integrazione di allineatori, scansioni intraorali, configurazioni virtuali e protocolli di trattamento ibridi. I flussi di lavoro futuri potrebbero collegare le configurazioni elastiche prescritte con le fasi di trattamento digitali, consentendo ai clinici di documentare in modo più sistematico la direzione della forza, le istruzioni per l'uso e la tempistica. Questa tendenza non dovrebbe eliminare gli elastici convenzionali, poiché i prodotti rimangono economici, monouso e clinicamente versatili. Al contrario, i sistemi digitali potrebbero aumentare la precisione della prescrizione e migliorare la comunicazione tra clinici e pazienti. I fornitori possono rispondere offrendo un'identificazione più chiara del prodotto, classificazioni standardizzate della forza, istruzioni con codice QR e confezioni allineate alle fasi di trattamento. Tale integrazione potrebbe rafforzare la tracciabilità dei materiali di consumo senza aumentare significativamente la complessità clinica.
Progettazione di prodotti senza lattice e incentrata sul paziente.
Le tendenze del mercato degli elastici ortodontici dentali indicano che lo sviluppo futuro dei prodotti si concentrerà maggiormente su materiali privi di lattice, un miglior recupero dell'elasticità, una manipolazione più delicata per il paziente e un packaging che supporti il corretto utilizzo quotidiano. Con l'estensione del trattamento ortodontico a tutte le fasce d'età, i fornitori dovranno affrontare le differenze in termini di destrezza, compliance, sensibilità e preferenze estetiche dei pazienti. La progettazione del prodotto può quindi andare oltre la semplice specifica della forza, orientandosi verso una più ampia proposta di usabilità. I produttori potrebbero introdurre una codifica a colori più intuitiva, livelli di forza individualmente identificabili, confezioni di ricambio più piccole e istruzioni multilingue. Anche le considerazioni ambientali potrebbero influenzare la progettazione del packaging, poiché i fornitori del settore dentale sono sotto pressione per ridurre l'uso di materiali non necessari. Questi cambiamenti possono creare differenziazione in una categoria di materiali di consumo altrimenti standardizzata, mantenendo al contempo le caratteristiche di basso costo e alta frequenza che sono alla base della domanda ricorrente.
Opportunità di mercato per gli elastici ortodontici dentali
Produzione localizzata e distribuzione regionale
Le previsioni di mercato per gli elastici ortodontici dentali indicano un'opportunità per i fornitori di espandere la produzione o il confezionamento finale in prossimità dei centri di consumo in forte crescita. La regione Asia-Pacifico offre un potenziale particolarmente rilevante, poiché le infrastrutture di trattamento sono in espansione, mentre le catene di approvvigionamento rimangono diversificate tra Cina, India, Corea del Sud, Giappone e Australia. La produzione regionale può ridurre i tempi di consegna, migliorare la reattività delle scorte e supportare i requisiti di confezionamento specifici del mercato. Partnership strategiche con distributori dentali, associazioni di specialisti e reti di cliniche possono fornire canali di mercato efficienti senza richiedere operazioni dirette su larga scala immediate. Gli investitori dovrebbero dare priorità agli impianti in grado di produrre elastici di diversi diametri e con specifiche di forza, poiché la flessibilità del portafoglio può ridurre la dipendenza da singole linee di prodotto e migliorare l'utilizzo della capacità produttiva.
Integrazione del portfolio nei flussi di lavoro ortodontici
I fornitori possono ottenere un valore aggiunto integrando gli elastici in portafogli ortodontici più ampi, anziché trattarli come prodotti singoli. Le offerte integrate possono combinare elastici con attacchi, fili, ganci, separatori, accessori per allineatori e materiali per la compliance del paziente, migliorando l'efficienza degli acquisti per le cliniche. Questo approccio crea anche opportunità per programmi di private label e packaging personalizzato per i gruppi odontoiatrici. Le aziende con reti di distribuzione consolidate possono utilizzare il cross-selling per aumentare la penetrazione nel mercato, mantenendo al contempo specifiche di prodotto differenziate. La priorità strategica dovrebbe essere la coerenza operativa piuttosto che un'eccessiva proliferazione di prodotti. Un portafoglio mirato che copra i livelli di forza comuni, le dimensioni, le alternative senza lattice e le configurazioni specializzate può fornire una copertura clinica più ampia, preservando al contempo l'efficienza produttiva e la disciplina delle scorte.
Sviluppi recenti
- Giugno 2026: Henry Schein, Inc. ha lanciato smartIPR tramite un accordo di distribuzione esclusiva negli Stati Uniti con Eversmile. Il sistema di riduzione interprossimale oscillante è progettato per fornire una riduzione controllata dello smalto e riflette la continua espansione dell'ecosistema di prodotti ortodontici e dell'offerta di flussi di lavoro clinici dell'azienda.
- Marzo 2026: Dentsply Sirona Inc. ha annunciato un programma di formazione in ortodonzia e odontoiatria restaurativa incentrato sull'integrazione della terapia con allineatori trasparenti con le procedure restaurative. L'iniziativa dimostra la continua attenzione rivolta ai flussi di lavoro interdisciplinari, all'ortodonzia digitale, alla sequenza dei trattamenti e alla formazione dei clinici nell'ambito della sua più ampia piattaforma ortodontica.
- Febbraio 2026: Il programma 2026 di FORESTADENT Bernhard Förster GmbH ha incluso simposi specialistici di ortodonzia ed eventi fieristici in tutta Europa, che hanno trattato approcci di trattamento convenzionali, ibridi e digitali. Il suo portfolio continua a includere elastici intraorali, apparecchi di Classe II e III, bracket, fili, adesivi e soluzioni ortodontiche digitali.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -