
Markt für Diffractive Optisch Elements: Größe & Prognose 2034
Marktgröße und Prognosen für diffraktive optische Elemente (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Strahlteiler, Strahlformer, Homogenisator); Branche (Gesundheitswesen, Elektronik und Halbleiter, Telekommunikation, Sonstige); Anwendung (Biomedizinische Geräte, Lasermaterialbearbeitung, LIDAR, Kommunikation, optische Sensoren, lithografische und holografische Beleuchtung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00019368
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 12, 2026


Marktgröße 2025
248,78 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
398,42 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,06 %
Wachstumsrate
Adressierbarer Markt
3.039,59 Mio. US-Dollar
(2026–2034)
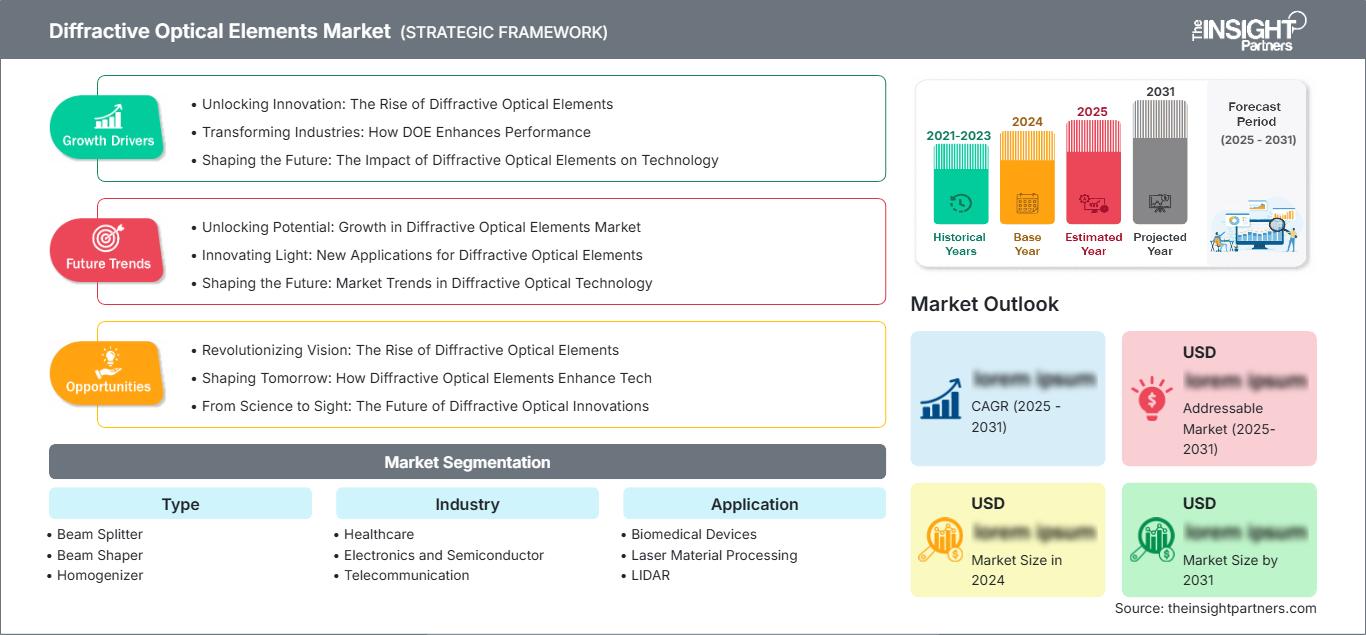
Der Markt für diffraktive optische Elemente wurde 2025 auf 248,78 Millionen US-Dollar geschätzt und soll bis 2034 auf 398,42 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,06 % zwischen 2026 und 2034 entspricht. Dieser Markt umfasst optische Elemente mit Mikrostrukturen, die Lichtbeugung anstelle von Brechung nutzen, um Lichtstrahlen in Laser-, Sensor- und Bildgebungsanwendungen zu formen, aufzuteilen und zu steuern. Dazu gehören Strahlteiler, Strahlformer, Homogenisatoren und Mustergeneratoren, die maßgeschneiderte optische Eigenschaften für biomedizinische Geräte, die Lasermaterialbearbeitung, LIDAR, Telekommunikation und Lithographie bieten.
Laut dem Marktbericht für diffraktive optische Elemente wird Nordamerika im Zeitraum 2026–2034 voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,5–6,2 % verzeichnen. Treiber dieses Wachstums sind die zunehmende Verbreitung von Lasertechnologien, die Halbleiterproduktion und biomedizinische Anwendungen in den USA und Kanada. Zusätzliches Wachstum wird durch Investitionen in die Photonik-Forschung und -Entwicklung, Anwendungen im Verteidigungssektor sowie die steigende Nachfrage nach Hochleistungsoptiken in Industrie und Wissenschaft beflügelt.
Marktanalyse und Einblicke zu diffraktiven optischen Elementen
- Nordamerika hielt 2025 einen Marktanteil von 28–31 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,2 %, angeführt von der Laserbearbeitung, der Halbleiterfertigung und biomedizinischen Anwendungen in den USA und Kanada.
- Die USA machten im Jahr 2025 82–85 % des nordamerikanischen Umsatzes aus und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,4 %.
- Europa hatte im Jahr 2025 einen Anteil von 25–28 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,9 %, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 32–35 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 %, angeführt von China, Indien, Japan, Südkorea und Australien.
- Das größte Segment, der Strahlteiler, hielt im Jahr 2025 einen Marktanteil von 32–35 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,5 %.
- Das Segment der Homogenisatoren mit hohem Wachstumspotenzial erreichte 2025 einen Marktanteil von 22–25 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,2 %.
- Detaillierte Analyse der wichtigsten Unternehmen : LightTrans GmbH; SintecOptronics Pte Ltd.; HOLOEYE Photonics AG; Laser Optical Engineering Ltd.; Laserglow Technologies; Broadcom Inc.; Jenoptik AG; SÜSS MicroTec SE; HOLO/OR LTD.; SILIOS Technologies; Zeiss Group; Hamamatsu Photonics KK
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Moderne Entwicklungen bei diffraktiven optischen Elementen umfassen den Einsatz von Mehrgitterstrukturen und holografischen Strukturen, die eine präzise Strahlformung und -steuerung in High-End-Anwendungen ermöglichen. Die moderne Produktion beinhaltet Fertigungsverfahren wie Lithografie und reaktives Ionenätzen sowie Wafer-Herstellungstechniken zur Erzeugung präziser Beugungsoberflächen. Darüber hinaus hängt die Nachfrage im Markt für diffraktive optische Elemente von Systemintegratoren ab, die die Komponenten mit der übrigen Ausrüstung abstimmen.
Die nächste Investitionsphase für diffraktive optische Elemente konzentriert sich auf die Regionen Asien-Pazifik, Nordamerika und Europa, die den größten Bedarf an diffraktiven optischen Elementen für Anwendungen in der Lasermaterialbearbeitung und der fortgeschrittenen Fertigung aufweisen. Die Einhaltung der Vorschriften für Medizinprodukte und Lasersicherheit trägt zur Qualifizierung diffraktiver optischer Elemente bei.
Berichtsumfang zum Markt für diffraktive optische Elemente
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 248,78 Millionen US-Dollar |
| Marktgröße bis 2034 | 398,42 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,06 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für diffraktive optische Elemente
Zu den Wachstumsfaktoren des Marktes zählen die Implementierung von Lasertechnologien, der Bedarf in der Halbleiterfertigung, medizinische Anwendungen und die Entwicklung von LIDAR-Systemen. Akteure der Wertschöpfungskette sind Anbieter von optischer Designsoftware, Fertigungsanlagen, Hersteller diffraktiver optischer Elemente und Systemintegratoren. Fertigungskomplexität, Materialbeschaffung und anwendungsbezogene Qualifizierungszyklen bestimmen die Angebotsdynamik. Der Marktüberblick für diffraktive optische Elemente zeigt, dass Strahlteiler derzeit den Marktanteil dominieren, während Homogenisatoren dank Anwendungen in der Laserbearbeitung zunehmend Marktanteile gewinnen. Dienstleistungen spielen eine wichtige Rolle, da Designkompetenz, Fertigungskapazitäten und Leistungstests die Gesamtleistung und Anwendbarkeit von Systemen beeinflussen.
Der Marktwettbewerb umfasst Photonikspezialisten und Hersteller optischer Elemente. Jenoptik AG, Broadcom Inc., HOLOEYE Photonics AG, HOLO/OR LTD., SÜSS MicroTec SE, SILIOS Technologies, LightTrans GmbH, SintecOptronics Pte Ltd., Laser Optical Engineering Ltd., Laserglow Technologies, die Zeiss-Gruppe und Hamamatsu Photonics KK konkurrieren um Designkompetenz, Fertigungspräzision, Anwendungserfahrung und Kundenbeziehungen. Investitionen fließen in multifunktionale Designs, hohe Leistungskapazität und einen breiteren Wellenlängenbereich. Jenoptik AG und Broadcom behaupten sich dank ihrer umfassenden Produktportfolios und ihrer starken Marktposition, während HOLO/OR und SÜSS MicroTec durch ihre Fertigungs- und Halbleitererfahrung Vorteile genießen.
Der Markt erlebt eine rasante technologische Entwicklung aufgrund der steigenden Nachfrage nach fortschrittlichen optischen Komponenten, die die Effektivität und Effizienz hochkomplexer photonischer Bauelemente steigern können. Fortschrittliche Lithographiesysteme, Nanoimprint-Technologien, Elektronenstrahlstrukturierung und präzises Ätzen sind einige der Technologien, die von Herstellern entwickelt werden, um hocheffiziente und mehrstufige diffraktive optische Elemente mit exzellenter optischer Leistung herzustellen. Hochleistungslaser, die in verschiedenen Anwendungen wie der industriellen Materialbearbeitung, der medizinischen Bildgebung, der additiven Fertigung und der wissenschaftlichen Forschung eingesetzt werden, haben zu einer steigenden Nachfrage nach DOE-Lösungen für eine verbesserte Strahlformung, Energieverteilung und Wellenlängenspezifität geführt. Darüber hinaus hat die Integration diffraktiver optischer Elemente in LiDAR-Technologien, Augmented- und Virtual-Reality-Systeme, optische Kommunikationssysteme und Halbleiterprüfmaschinen den Markt über die traditionellen Grenzen der Lasertechnologie-Anwendungen hinaus erweitert.
Aus regionaler Sicht bleiben Nordamerika und Europa aufgrund ihrer etablierten Photonikindustrie, signifikanter Investitionen in die Halbleiterfertigung, Verteidigungstechnologien, biomedizinische Forschung und fortschrittliche Lasersysteme Schlüsselmärkte für diffraktive optische Elemente. Die Präsenz führender Forschungseinrichtungen, Hersteller optischer Komponenten und Technologieunternehmen fördert weiterhin Innovation und Kommerzialisierung leistungsstarker DOE-Lösungen in verschiedenen Anwendungsbereichen. Der asiatisch-pazifische Raum dürfte im Prognosezeitraum das schnellste Wachstum verzeichnen, getrieben durch den Ausbau der Halbleiterfertigungskapazitäten, die zunehmende Elektronikfertigung, die rasche Einführung industrieller Laserbearbeitung und steigende Investitionen in autonome Fahrzeugtechnologien und optische Kommunikation. Länder wie China, Japan, Südkorea und Taiwan stärken ihre heimischen Photonikkapazitäten durch kontinuierliche Investitionen in Präzisionsfertigung und fortschrittliche optische Technologien. Auch die aufstrebenden Märkte in Lateinamerika und dem Nahen Osten setzen zunehmend auf laserbasierte Fertigungs- und Medizintechnologien und schaffen so zusätzliche Chancen für DOE-Anbieter. Die steigende Nachfrage nach miniaturisierten optischen Systemen, Hochgeschwindigkeits-Datenübertragung, Präzisionssensorik und Bildgebungstechnologien der nächsten Generation dürfte das langfristige Wachstum des globalen Marktes für diffraktive optische Elemente stützen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für diffraktive optische Elemente: Strategische Einblicke
Regionale Einblicke
Markt für diffraktive optische Elemente in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 28–31 % am Markt für diffraktive optische Elemente und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,2 % wachsen. Die Nachfrage wird durch Laserbearbeitung, Halbleiterfertigung, biomedizinische Anwendungen, LIDAR-Entwicklung und Verteidigungsanwendungen in den USA und Kanada getrieben. Das Technologie-Ökosystem der Region und die Investitionen in Forschung und Entwicklung sorgen für eine kontinuierliche Nachfrage nach Komponenten des US-Energieministeriums (DOE). Jenoptik AG, Broadcom Inc., HOLOEYE Photonics AG, Hamamatsu Photonics KK und die Zeiss-Gruppe betreuen die installierte Basis in industriellen, medizinischen und Forschungsanwendungen in den USA und Kanada.
US-Markt für diffraktive optische Elemente
Die USA trugen 2025 82–85 % zum nordamerikanischen Umsatz bei und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,4 % wachsen. Die Anwendungsnachfrage konzentriert sich auf die Lasermaterialbearbeitung, Halbleiteranlagen, biomedizinische Geräte, LIDAR-Systeme und Verteidigungsanwendungen. Die Marktpräsenz wird durch die Jenoptik AG, Broadcom Inc., Hamamatsu Photonics KK, die Zeiss-Gruppe und die HOLOEYE Photonics AG gestärkt. Käufer legen Wert auf Beugungseffizienz, Strahlqualität, Zerstörschwelle und Designunterstützung sowie auf Leistungsvalidierung, die das Integrationsrisiko reduziert und das Vertrauen in die Leistungsfähigkeit optischer Systeme stärkt.
Europäischer Markt für diffraktive optische Elemente
Europa hielt 2025 einen Marktanteil von 25–28 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,9 % wachsen. Deutschland ist führend in der Optikfertigung, Lasertechnologie und industriellen Anwendungen, während Großbritannien die Nachfrage aus Forschung und biomedizinischen Anwendungen deckt. Frankreich, Italien und Spanien tragen mit industriellen und wissenschaftlichen Anwendungen zur Nachfrage bei. Investitionen und Forschungsgelder in der Photonikbranche bevorzugen Anbieter mit nachgewiesener Leistungsfähigkeit und Qualität. Jenoptik AG, HOLOEYE Photonics AG, SÜSS MicroTec SE und die Zeiss-Gruppe sind weiterhin in Industrie- und Forschungsprojekten präsent.
Markt für diffraktive optische Elemente im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 32–35 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % wachsen. China ist führend in den Bereichen Fertigung, Laseranwendungen und Halbleiterproduktion, während Indien seine Präsenz durch industrielle und Forschungsanwendungen ausbaut. Japan und Südkorea priorisieren fortschrittliche optische Elemente für Elektronik und Präzisionsfertigung, während Australien Forschungs- und Verteidigungsanwendungen hinzufügt. Politische Förderungen für Photonik und fortschrittliche Fertigung stärken die Akzeptanz des Marktes für diffraktive optische Elemente, da die optische Leistung einen hohen Stellenwert hat.
Markt für diffraktive optische Elemente im Nahen Osten und Afrika
Der Markt im Nahen Osten und Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,2 % wachsen. Saudi-Arabien ist führend durch Technologieinvestitionen und Forschung und Entwicklung, während die Vereinigten Arabischen Emirate (VAE) industrielle und Forschungsanwendungen einbringen. Südafrika und die übrigen Länder des Nahen Ostens und Afrikas setzen auf Forschung und industrielle Entwicklung. Technologieinvestitionen und eine gut ausgebaute Forschungsinfrastruktur schaffen Nachfrage nach optischen Elementen. Anbieter sind erfolgreich, wenn sie Produktqualität, technischen Support und Designkompetenz für die jeweiligen Anwendungsanforderungen kombinieren.
Segmentierungsanalyse
Typ
Der Markt für diffraktive optische Elemente wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,5 % wachsen . Das Marktsegment umfasst Strahlteiler, Strahlformer und Homogenisatoren. Die Auswahl hängt von den Anforderungen an die Strahlsteuerung und den anwendungsspezifischen Bedürfnissen ab. Strahlteiler sind aufgrund etablierter Anwendungen und ihrer weiten Verbreitung führend.
- Strahlteilerelemente teilen einfallendes Licht in mehrere Strahlen mit kontrollierter Intensitätsverteilung für Interferometrie-, Metrologie- und Bildgebungsanwendungen auf.
- Die Strahlformungselemente transformieren die Strahlintensitätsprofile für eine gleichmäßige Ausleuchtung, die Erzeugung eines flachen Strahlprofils und die Erfüllung spezifischer Strahlformungsanforderungen.
- Homogenisatorelemente erzeugen gleichmäßige Intensitätsverteilungen für Laserbearbeitungs-, Materialbehandlungs- und Beleuchtungsanwendungen.
Industrie
Für die Branche wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,0–6,7 % prognostiziert . Gesundheitswesen, Elektronik und Halbleiter sowie Telekommunikation stellen unterschiedliche Anwendungsbereiche mit variierenden Anforderungen dar. Die Branchenakzeptanz steigt, wenn Technologie und Leistung die Auswahl optischer Elemente bestimmen.
- Zu den Anwendungen im Gesundheitswesen gehören biomedizinische Geräte, Diagnose- und Therapiesysteme, die eine präzise optische Leistung erfordern.
- Anwendungen in der Elektronik und Halbleiterindustrie umfassen Waferinspektion, Lithographie und Präzisionsfertigung, die optische Hochleistungselemente erfordern.
- Zu den Anwendungen im Telekommunikationsbereich gehören optische Netzwerke und Kommunikationssysteme, die zuverlässige diffraktive Komponenten erfordern.
Anwendung
Es wird erwartet, dass die Anwendung im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,9 % wachsen wird . Biomedizinische Geräte, Lasermaterialbearbeitung, LIDAR, Kommunikation, optische Sensoren sowie lithografische und holografische Beleuchtung stellen vielfältige Anwendungsbereiche dar, die die Akzeptanz vorantreiben.
- Zu den Anwendungsgebieten biomedizinischer Geräte gehören Diagnose- und Therapiesysteme, die eine präzise optische Steuerung erfordern.
- Anwendungen in der Lasermaterialbearbeitung erfordern eine Strahlformung und Homogenisierung für Schneid-, Schweiß- und Oberflächenbehandlungsverfahren.
- LIDAR- Anwendungen erfordern Strahlteilung und Strahlformung zur Entfernungsmessung und Sensorik.
- Zu den Kommunikationsanwendungen gehören optische Netzwerke und Signalverarbeitung, die diffraktive Komponenten erfordern.
- Zu den Anwendungsgebieten optischer Sensoren gehören Detektions- und Messsysteme, die eine präzise Strahlsteuerung erfordern.
- Anwendungen der lithografischen und holografischen Beleuchtung erfordern präzise diffraktive Elemente für Druck und Anzeige.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Biomedizinische Geräte |
Medium |
Medizinische Optik |
Skalierung |
|
Laser-Materialbearbeitung |
Hoch |
Strahlsteuerung |
Reifen |
|
LIDAR |
Medium |
Autonome Sensorik |
Skalierung |
|
Kommunikation |
Hoch |
Optische Netzwerke |
Reifen |
|
Optische Sensoren |
Medium |
Detektionssysteme |
Skalierung |
|
Lithografische und holografische Beleuchtung |
Medium |
Präzisionsbildgebung |
Reifen |
Markt für diffraktive optische Elemente: Wachstumstreiber und Wirkungsanalyse
Die zunehmende Verbreitung der Lasertechnologie treibt die Nachfrage nach diffraktiven Elementen an.
Die zunehmende Verbreitung von Laseranwendungen in Fertigung, Medizin, Kommunikation und Verteidigung führt zu einer signifikanten Nachfrage nach diffraktiven optischen Elementen, die eine präzise Strahlsteuerung ermöglichen. Jedes Lasersystem erfordert Strahlformung, -teilung oder -homogenisierung für spezifische Anwendungen. Das Wachstum der industriellen Laserbearbeitung und medizinischer Laseranwendungen treibt die kontinuierliche Nachfrage des US-Energieministeriums (DOE) an. Dies führt in der Praxis zu einem Bedarf an leistungsstarken diffraktiven Elementen, die die vielfältigen Anforderungen von Lasersystemen erfüllen.
Die Halbleiterfertigung erfordert präzise optische Steuerung
Halbleiterfertigungsprozesse wie Lithografie, Waferinspektion und Laserbearbeitung erfordern präzise optische Elemente zur Strahlsteuerung und Mustererzeugung. Die zunehmende Fertigungskomplexität und die kontinuierliche Miniaturisierung treiben die Nachfrage nach hochentwickelten diffraktiven Elementen an. Die Präzisionsanforderungen und Investitionen der Halbleiterindustrie sorgen für eine stetige Nachfrage. Davon profitieren Anbieter, die hochpräzise Elemente mit dokumentierter Leistungsfähigkeit liefern können, die den Anforderungen der Halbleiterfertigung entsprechen.
LIDAR und autonome Sensorik ermöglichen neue Anwendungen
Die Entwicklung von LIDAR-Systemen für autonome Fahrzeuge, Robotik und industrielle Sensorik schafft Bedarf an diffraktiven optischen Elementen, die Strahlteilung und -formung für die 3D-Sensorik ermöglichen. Die zunehmende Verbreitung autonomer Systeme und Sensoranwendungen eröffnet neue Möglichkeiten. Daraus resultiert eine Nachfrage nach DOE-Komponenten, die LIDAR- und Sensoranwendungen mit spezifischen optischen Anforderungen unterstützen.
Markt für diffraktive optische Elemente: Zukunftstrends
Wafer-Level-Fertigung ermöglicht kosteneffektive Produktion
Die Marktentwicklungen für diffraktive optische Elemente deuten auf eine Wafer-Level-Fertigung hin, die eine kosteneffiziente Massenproduktion für Konsumgüter- und Automobilanwendungen ermöglicht. Der nächste Produktzyklus kombiniert die Wafer-Scale-Fertigung mit fortschrittlichen Designs, um Kosten zu senken und die Reproduzierbarkeit zu verbessern. Dieser Wandel ist von Bedeutung, da Kostensenkungen eine breitere Anwendung ermöglichen. Anbieter mit Wafer-Level-Fertigungskompetenz werden bei steigenden Produktionsmengen besser positioniert sein.
Mehrstufige und Metasurface-Designs verbessern die Leistung
Mehrstufige und metasurfacebasierte diffraktive Designs etablieren sich als vielversprechende Ansätze für verbesserte optische Leistung und erweiterte Funktionalität. Elemente der nächsten Generation werden fortschrittliche Strukturen für höhere Effizienz und einen größeren Spektralbereich aufweisen. Diese Entwicklung ermöglicht eine präzisere optische Steuerung. Anbieter, die fortschrittliche Designs mit etablierter Fertigungskompetenz liefern können, gewinnen an Glaubwürdigkeit bei Systementwicklern.
Marktchancen für diffraktive optische Elemente
Kundenspezifische diffraktive Lösungen für neue LIDAR-Anwendungen
Marktprognosen für diffraktive optische Elemente unterstützen Investitionen in kundenspezifische diffraktive Lösungen für LIDAR- und Sensoranwendungen mit spezifischen Anforderungen an die Strahlsteuerung. Systementwickler benötigen maßgeschneiderte Lösungen für ihre Anwendungsanforderungen. Anbieter können durch ihre Kompetenz im kundenspezifischen Design neue Chancen schaffen. Das größte Potenzial besteht dort, wo Sensoranwendungen eine Nachfrage nach spezialisierten DOE-Designs erzeugen.
Hochleistungs-Diffraktionselemente für die industrielle Laserbearbeitung
Industrielle Laserbearbeitungsanwendungen, die hohe Leistungen erfordern, setzen robuste diffraktive Elemente voraus, die auch anspruchsvollen Betriebsbedingungen standhalten. Hersteller benötigen Elemente mit hoher Schadensresistenz und Zuverlässigkeit. Anbieter mit Expertise im Hochleistungsbereich können sich in diesem Marktsegment etablieren. Unternehmen, die Leistung, Langlebigkeit und Anwendungsunterstützung bieten, profitieren von dieser Chance.
Aktuelle Entwicklungen
- Juni 2026: Die Kopin Corporation (NASDAQ: KOPN), ein führender Anbieter von anwendungsspezifischen optischen Systemen und Hochleistungs-Mikrodisplays für Verteidigungs-, Ausbildungs-, Unternehmens-, Industrie-, Konsumgüter- und Medizinprodukte, gab heute Pläne zur Eröffnung eines neuen Optik- und Photonik-Designzentrums in Dallas, Texas, bekannt. Damit baut das Unternehmen seine US-amerikanische Entwicklungspräsenz weiter aus und beschleunigt die Entwicklung der nächsten Generation von Neural-I/O-Technologie für den schnell wachsenden Markt für KI-Infrastruktur.
- Januar 2023: Coherent Corp. (Nasdaq: COHR), ein führender Anbieter industrieller Laseroptiken, hat heute eine neue Produktlinie diffraktiver optischer Elemente (DOEs) für Hochleistungs-Industrielaser vorgestellt. Innovationen bei optischen Komponenten sind entscheidend, um die Betriebskosten von Industrielasern deutlich zu senken und deren Einsatz in bestehenden und neuen Anwendungen zu beschleunigen. Coherent nutzt seine proprietäre Nanoimprint-Technologie und Designsimulationswerkzeuge, um eine neue Reihe hochgradig individualisierter DOEs anzubieten, die eine sehr hohe optische Effizienz und extrem homogene Laserstrahlen erzielen. Die DOEs sind mit präzisen optischen Beschichtungen erhältlich, die eine hohe Zuverlässigkeit in Industrielasern der Kilowattklasse für ein breites Anwendungsspektrum gewährleisten, darunter Schweißen, Schneiden und additive Fertigung.
- Januar 2023: Inprentus bietet ab sofort Fertigungs- und Designdienstleistungen für eine Kernkomponente im Markt für Augmented-Reality-Optik an. Die Masterstrukturen für diffraktive Wellenleiter mit Blaze-Struktur eignen sich für die schnelle Prototypenerstellung und die Massenproduktion von Okularen für AR-Headsets. Hocheffiziente Blaze-Wellenleiter reduzieren den Stromverbrauch von Headsets/Brillen und bieten so verbesserte Leistung und höhere Produktionsausbeute. Inprentus, ein Anbieter kundenspezifischer diffraktiver Optiken für diverse Branchen, verwendet ein einzigartiges und innovatives Nanoscale-Kontaktlithografieverfahren. Dieses kombiniert hochpräzise mechanische Bearbeitung metallischer Oberflächen mit firmeneigener Steuerungssoftware, Sensortechnologie und materialwissenschaftlichen Verfahren. Mit diesem Verfahren lassen sich diffraktive Blaze-Strukturen auf optischen Oberflächen erzeugen, um Licht gezielt zu steuern. Das Nanoscale-Kontaktlithografieverfahren von Inprentus ist ideal für die Herstellung von Masterstrukturen für diffraktive Optiken, die sowohl für die Prototypenerstellung als auch für die Serienproduktion eingesetzt werden.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -