
Mercado de elementos ópticos difractivos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de elementos ópticos difractivos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (divisor de haz, conformador de haz, homogeneizador); industria (salud, electrónica y semiconductores, telecomunicaciones, otros); aplicación (dispositivos biomédicos, procesamiento de materiales láser, LIDAR, comunicaciones, sensores ópticos, iluminación litográfica y holográfica, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00019368
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 12, 2026


Tamaño del mercado en 2025
248,78 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
398,42 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,06 %
Índice de crecimiento
Mercado potencial
3.039,59 millones de dólares estadounidenses
(2026-2034)
El mercado de elementos ópticos difractivos alcanzó un valor de 248,78 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 398,42 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 6,06 % entre 2026 y 2034. Este mercado comprende elementos ópticos formados por microestructuras que controlan la difracción de la luz en lugar de la refracción para dar forma, dividir y controlar haces en aplicaciones de láser, detección e imagen. Esto incluye divisores de haz, conformadores de haz, homogeneizadores y generadores de patrones que proporcionan un rendimiento óptico personalizado para dispositivos biomédicos, procesamiento de materiales con láser, LIDAR, telecomunicaciones y aplicaciones de litografía.
Según el informe de mercado de elementos ópticos difractivos, se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,2 % durante el periodo 2026-2034, impulsada por la adopción de tecnologías láser, la producción de semiconductores y las aplicaciones biomédicas en Estados Unidos y Canadá. El crecimiento se verá favorecido por la inversión en I+D en fotónica, las aplicaciones en el sector de la defensa y la preferencia por elementos ópticos de alto rendimiento en aplicaciones industriales y científicas.
Evaluación y perspectivas del mercado de elementos ópticos difractivos
- América del Norte representó entre el 28 % y el 31 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,2 % durante el período 2026-2034, impulsada por el procesamiento láser, la fabricación de semiconductores y las aplicaciones biomédicas en Estados Unidos y Canadá.
- Estados Unidos representó entre el 82 % y el 85 % de los ingresos de Norteamérica en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,4 % durante el período 2026-2034.
- Europa representó entre el 25 % y el 28 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,2 % al 5,9 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia Pacífico representó entre el 32 % y el 35 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,5 % durante el período 2026-2034, liderada por China, India, Japón, Corea del Sur y Australia.
- El segmento de mayor tamaño, el de divisores de haz, representó entre el 32 % y el 35 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,5 % durante el período 2026-2034.
- El segmento de homogeneizadores de alto crecimiento representó una cuota de mercado del 22-25% en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,5-7,2% durante el período 2026-2034.
- Empresas clave analizadas en detalle : LightTrans GmbH; SintecOptronics Pte Ltd.; HOLOEYE Photonics AG; Laser Optical Engineering Ltd.; Laserglow Technologies; Broadcom Inc.; Jenoptik AG; SÜSS MicroTec SE; HOLO/OR LTD.; SILIOS Technologies; Zeiss Group; Hamamatsu Photonics KK
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los avances modernos en elementos ópticos difractivos incluyen el uso de rejillas multinivel y estructuras holográficas que permiten una conformación y control avanzados del haz en aplicaciones de alta gama. La dinámica actual de producción abarca métodos de fabricación como la litografía y el grabado iónico reactivo, junto con técnicas de fabricación de obleas para crear superficies de difracción de precisión. Además, la demanda en el mercado de elementos ópticos difractivos depende de los integradores de sistemas que adaptan los componentes de elementos ópticos difractivos al resto del equipo.
La siguiente fase de inversión en elementos ópticos difractivos se centrará en las regiones de Asia Pacífico, Norteamérica y Europa, que presentan la mayor demanda de estos elementos en aplicaciones relacionadas con el procesamiento láser de materiales y la fabricación avanzada. El cumplimiento de las normativas relativas a los estándares de dispositivos médicos y la seguridad láser facilita la cualificación de los elementos ópticos difractivos.
Alcance del informe de mercado de elementos ópticos difractivos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 248,78 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 398,42 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,06% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de elementos ópticos difractivos
Los factores de crecimiento del mercado incluyen la implementación de tecnologías láser, las necesidades de fabricación de semiconductores, las aplicaciones médicas y el desarrollo de sistemas LIDAR. Los participantes de la cadena de valor incluyen software de diseño óptico, equipos de fabricación, empresas de fabricación de elementos ópticos difractivos e integradores de sistemas. La complejidad de la fabricación, el abastecimiento de materiales y el ciclo de calificación basado en la aplicación definen la dinámica de la oferta. El panorama general del mercado de elementos ópticos difractivos muestra que actualmente los divisores de haz dominan la cuota de mercado, mientras que los homogeneizadores muestran una participación creciente gracias a las aplicaciones en el procesamiento láser. Los servicios desempeñan un papel importante debido a que la experiencia en diseño, las capacidades de fabricación y las pruebas de rendimiento influyen en el rendimiento general y la aplicabilidad de los sistemas.
La competencia en el mercado incluye a especialistas en fotónica y empresas fabricantes de elementos ópticos. Jenoptik AG, Broadcom Inc., HOLOEYE Photonics AG, HOLO/OR LTD., SÜSS MicroTec SE, SILIOS Technologies, LightTrans GmbH, SintecOptronics Pte Ltd., Laser Optical Engineering Ltd., Laserglow Technologies, Zeiss Group y Hamamatsu Photonics KK compiten por sus capacidades de diseño, precisión de fabricación, experiencia en aplicaciones y relaciones con la base instalada. Las inversiones se dirigen a diseños multifuncionales, alta capacidad de potencia y un rango de longitudes de onda más amplio. Jenoptik AG y Broadcom se mantienen a la cabeza gracias a sus amplias carteras de productos y su sólida posición en el mercado, mientras que HOLO/OR y SÜSS MicroTec cuentan con ventajas gracias a su experiencia en fabricación y semiconductores.
El mercado está experimentando un rápido desarrollo tecnológico debido a la creciente demanda de componentes ópticos avanzados que pueden aumentar la eficacia y la eficiencia de dispositivos fotónicos altamente complejos. Los sistemas avanzados de litografía, las tecnologías de nanoimpresión, el modelado por haz de electrones y el grabado preciso son algunas de las tecnologías que los fabricantes están desarrollando para crear elementos ópticos de difracción multinivel de alta eficiencia con un rendimiento óptico excelente. Los láseres de alta potencia utilizados en diversas aplicaciones, como el procesamiento de materiales industriales, la imagen médica, la fabricación aditiva y la investigación científica, han generado una creciente demanda de soluciones DOE para mejorar la conformación del haz, la distribución de energía y la especificidad de la longitud de onda. Además, la integración de elementos ópticos difractivos en la tecnología LiDAR, los sistemas de realidad aumentada y virtual, los sistemas de comunicación óptica y las máquinas de inspección de semiconductores ha ampliado el mercado más allá de sus límites convencionales de aplicaciones de tecnología láser.
Desde una perspectiva regional, Norteamérica y Europa siguen siendo mercados clave para los elementos ópticos difractivos debido a sus consolidadas industrias fotónicas, importantes inversiones en la fabricación de semiconductores, tecnologías de defensa, investigación biomédica y sistemas láser avanzados. La presencia de instituciones de investigación líderes, fabricantes de componentes ópticos y empresas tecnológicas continúa impulsando la innovación y la comercialización de soluciones DOE de alto rendimiento en diversos sectores de uso final. Por otro lado, se prevé que Asia-Pacífico registre el mayor crecimiento durante el período de pronóstico, impulsado por la expansión de la capacidad de fabricación de semiconductores, el aumento de la fabricación de productos electrónicos, la rápida adopción del procesamiento láser industrial y el incremento de las inversiones en tecnologías para vehículos autónomos y comunicaciones ópticas. Países como China, Japón, Corea del Sur y Taiwán están fortaleciendo sus capacidades fotónicas nacionales mediante la inversión continua en fabricación de precisión y tecnologías ópticas avanzadas. Los mercados emergentes de Latinoamérica y Oriente Medio también están aumentando gradualmente la adopción de tecnologías médicas y de fabricación basadas en láser, lo que genera oportunidades adicionales para los proveedores de DOE. Se espera que la creciente demanda de sistemas ópticos miniaturizados, transmisión de datos de alta velocidad, detección de precisión y tecnologías de imagen de última generación impulse el crecimiento a largo plazo del mercado global de elementos ópticos difractivos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
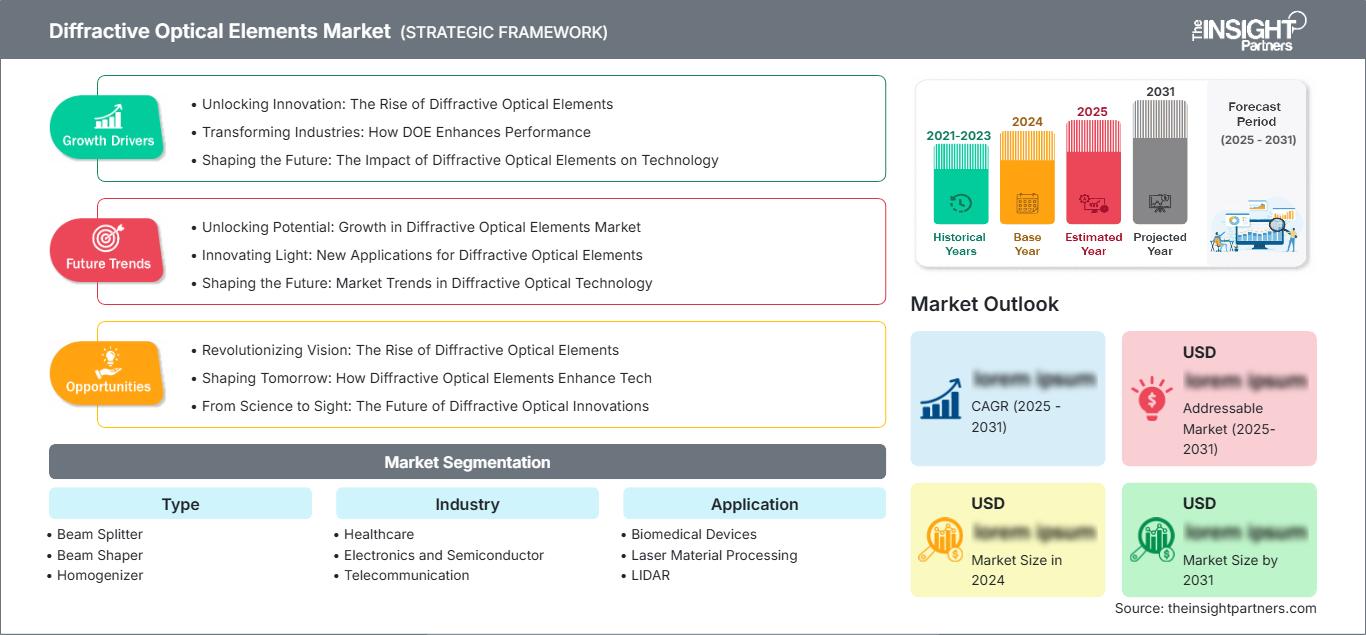
Mercado de elementos ópticos difractivos: Perspectivas estratégicas
Perspectivas regionales
Mercado de elementos ópticos difractivos en Norteamérica
América del Norte representó entre el 28 % y el 31 % de la cuota de mercado de elementos ópticos difractivos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,2 % durante el período 2026-2034. La demanda se ve impulsada por el procesamiento láser, la fabricación de semiconductores, las aplicaciones biomédicas, el desarrollo de LIDAR y las aplicaciones de defensa en Estados Unidos y Canadá. El ecosistema tecnológico de la región y la inversión en investigación impulsan una demanda constante de componentes del Departamento de Energía (DOE). Jenoptik AG, Broadcom Inc., HOLOEYE Photonics AG, Hamamatsu Photonics KK y Zeiss Group dan soporte a las bases instaladas en aplicaciones industriales, médicas y de investigación en Estados Unidos y Canadá.
Mercado estadounidense de elementos ópticos difractivos
Estados Unidos representó entre el 82 % y el 85 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,4 % durante el periodo 2026-2034. La demanda de aplicaciones se concentra en el procesamiento de materiales láser, equipos para semiconductores, dispositivos biomédicos, sistemas LIDAR y aplicaciones de defensa. La presencia de la empresa se ve reforzada por Jenoptik AG, Broadcom Inc., Hamamatsu Photonics KK, Zeiss Group y HOLOEYE Photonics AG. Los compradores priorizan la eficiencia de difracción, la calidad del haz, el umbral de daño y el soporte de diseño, además de la validación del rendimiento que reduce el riesgo de integración y aumenta la confianza en el rendimiento del sistema óptico.
Mercado europeo de elementos ópticos difractivos
Europa representó entre el 25 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,9 % durante el periodo 2026-2034. Alemania lidera el sector gracias a la fabricación de óptica, la tecnología láser y las aplicaciones industriales, mientras que el Reino Unido respalda la demanda derivada de la investigación y las aplicaciones biomédicas. Francia, Italia y España contribuyen a la demanda mediante aplicaciones industriales y científicas. La inversión en la industria fotónica y la financiación de la investigación favorecen a los proveedores con un rendimiento y una calidad demostrados. Jenoptik AG, HOLOEYE Photonics AG, SÜSS MicroTec SE y Zeiss Group mantienen una presencia destacada en proyectos industriales y de investigación.
Mercado de elementos ópticos difractivos en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 32 % y el 35 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,5 % durante el periodo 2026-2034. China lidera el mercado gracias a la fabricación, las aplicaciones láser y la producción de semiconductores, mientras que India se expande mediante aplicaciones industriales y de investigación. Japón y Corea del Sur priorizan los elementos ópticos avanzados para la electrónica y la fabricación de precisión, mientras que Australia incorpora aplicaciones de investigación y defensa. El apoyo político a la fotónica y la fabricación avanzada fortalece la adopción del mercado de elementos ópticos difractivos, donde el rendimiento óptico tiene un valor significativo.
Mercado de elementos ópticos difractivos de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,2 % entre 2026 y 2034. Arabia Saudita lidera el mercado gracias a la inversión en tecnología y el desarrollo de la investigación, mientras que los Emiratos Árabes Unidos se suman a las aplicaciones industriales y de investigación. Sudáfrica y el resto de Oriente Medio y África dependen de la investigación y el desarrollo industrial. La inversión en tecnología y la infraestructura de investigación generan demanda de elementos ópticos. Los proveedores tienen éxito cuando combinan calidad de producto, soporte técnico y experiencia en diseño para satisfacer los requisitos de cada aplicación.
Análisis de segmentación
Tipo
Se prevé que este tipo de producto crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,5 % durante el período 2026-2034 . El mercado de elementos ópticos difractivos abarca divisores de haz, conformadores de haz y homogeneizadores. La selección depende de los requisitos de control del haz y las necesidades específicas de cada aplicación. Los divisores de haz son líderes en el mercado gracias a sus aplicaciones consolidadas y su amplia adopción.
- Los elementos divisores de haz dividen la luz incidente en múltiples haces con una distribución de intensidad controlada para aplicaciones de interferometría, metrología e imagen.
- Los elementos conformadores del haz transforman los perfiles de intensidad del haz para lograr una iluminación uniforme, generar una parte superior plana y cumplir con requisitos específicos de conformación del haz.
- Los elementos homogeneizadores producen distribuciones de intensidad uniformes para aplicaciones de procesamiento láser, tratamiento de materiales e iluminación.
Industria
Se prevé que el sector crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,7 % durante el periodo 2026-2034 . Los sectores de la salud, la electrónica y los semiconductores, y las telecomunicaciones representan entornos de aplicación distintos con requisitos variables. La adopción por parte de la industria aumenta cuando la tecnología y el rendimiento determinan la selección de los elementos ópticos.
- Las aplicaciones en el sector sanitario incluyen dispositivos biomédicos, sistemas de diagnóstico y sistemas terapéuticos que requieren un rendimiento óptico preciso.
- Las aplicaciones en electrónica y semiconductores abarcan la inspección de obleas, la litografía y la fabricación de precisión que requieren elementos ópticos de alto rendimiento.
- Las aplicaciones de telecomunicaciones incluyen redes ópticas y comunicaciones que requieren componentes difractivos fiables.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,9 % durante el período 2026-2034 . Los dispositivos biomédicos, el procesamiento de materiales con láser, el LIDAR, las comunicaciones, los sensores ópticos y la iluminación litográfica y holográfica representan diversos requisitos de aplicación que impulsan su adopción.
- Las aplicaciones de los dispositivos biomédicos incluyen sistemas de diagnóstico y terapéuticos que requieren un control óptico preciso.
- Las aplicaciones de procesamiento de materiales mediante láser requieren la conformación y homogeneización del haz para el corte, la soldadura y el tratamiento de superficies.
- Las aplicaciones LIDAR requieren la división y conformación del haz para la medición y detección de distancias.
- Las aplicaciones de comunicación incluyen redes ópticas y procesamiento de señales que requieren componentes difractivos.
- Las aplicaciones de los sensores ópticos abarcan sistemas de detección y medición que requieren un control preciso del haz.
- Las aplicaciones de iluminación litográfica y holográfica requieren elementos difractivos de precisión para la impresión y la visualización.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|---|---|---|---|
|
Dispositivos biomédicos |
Medio |
Óptica médica |
Escalada |
|
Procesamiento de materiales mediante láser |
Alto |
Control de haz |
Maduro |
|
LIDAR |
Medio |
Detección autónoma |
Escalada |
|
Comunicación |
Alto |
Redes ópticas |
Maduro |
|
Sensores ópticos |
Medio |
Sistemas de detección |
Escalada |
|
Iluminación litográfica y holográfica |
Medio |
Imágenes de precisión |
Maduro |
Factores impulsores del crecimiento del mercado de elementos ópticos difractivos y análisis de su impacto
La adopción de la tecnología láser impulsa la demanda de elementos difractivos.
La creciente aplicación de los láseres en la fabricación, la medicina, las comunicaciones y la defensa genera una importante demanda de elementos ópticos difractivos que permitan un control preciso del haz. Cada sistema láser requiere la conformación, división u homogeneización del haz para aplicaciones específicas. El crecimiento del procesamiento láser industrial y las aplicaciones láser médicas impulsan una demanda constante por parte del Departamento de Energía de EE. UU. (DOE). En la práctica, esto se traduce en una mayor demanda de elementos difractivos de alto rendimiento que satisfagan los diversos requisitos de los sistemas láser.
La fabricación de semiconductores requiere un control óptico de precisión.
Los procesos de fabricación de semiconductores, incluyendo la litografía, la inspección de obleas y el procesamiento láser, requieren elementos ópticos de precisión para el control del haz y la generación de patrones. La creciente complejidad de la fabricación y la continua miniaturización impulsan la demanda de elementos difractivos avanzados. Los requisitos de precisión y la inversión de la industria de semiconductores generan una demanda constante. Este factor beneficia a los proveedores que pueden ofrecer elementos de alta precisión que cumplan con los requisitos de fabricación de semiconductores y que cuenten con un rendimiento comprobado.
La tecnología LIDAR y la detección autónoma permiten nuevas aplicaciones.
El desarrollo de la tecnología LIDAR para vehículos autónomos, robótica y sensores industriales genera demanda de elementos ópticos difractivos que permiten la división y conformación del haz para la detección 3D. La expansión de los sistemas autónomos y las aplicaciones de detección crea nuevas oportunidades. El impacto en el mercado se traduce en una mayor demanda de componentes del Departamento de Energía (DOE) compatibles con aplicaciones LIDAR y de detección con requisitos ópticos específicos.
Tendencias futuras del mercado de elementos ópticos difractivos
La fabricación a nivel de oblea permite una producción rentable.
Las tendencias del mercado de elementos ópticos difractivos apuntan hacia la fabricación a nivel de oblea, lo que permitirá una producción rentable y de alto volumen para aplicaciones de consumo y automotrices. El próximo ciclo de producto combinará la fabricación a escala de oblea con diseños avanzados para reducir costos y mejorar la reproducibilidad. Este cambio es importante porque la reducción de costos permite una mayor adopción en diversas aplicaciones. Los proveedores con capacidad de fabricación a nivel de oblea estarán mejor posicionados a medida que aumenten los requisitos de volumen.
Los diseños multinivel y de metasuperficie mejoran el rendimiento.
Los diseños difractivos multinivel y de metasuperficie se perfilan como enfoques para mejorar el rendimiento óptico y ampliar la funcionalidad. Los elementos de próxima generación incorporarán estructuras avanzadas para optimizar la eficiencia y el rango espectral. Esta evolución permite un control óptico más sofisticado. Los proveedores que ofrezcan diseños avanzados con capacidad de fabricación consolidada ganarán credibilidad ante los desarrolladores de sistemas.
Oportunidades de mercado para elementos ópticos difractivos
Soluciones difractivas personalizadas para aplicaciones LIDAR emergentes
Las previsiones del mercado de elementos ópticos difractivos respaldan la inversión en soluciones difractivas personalizadas para aplicaciones LIDAR y de detección que requieren características específicas de control del haz. Los desarrolladores de sistemas necesitan soluciones a medida para los requisitos de cada aplicación. Los proveedores pueden generar oportunidades mediante el diseño personalizado. La oportunidad es mayor donde las aplicaciones de detección generan demanda de diseños de elementos ópticos difractivos especializados.
Elementos difractivos de alta potencia para el procesamiento láser industrial
Las aplicaciones de procesamiento láser industrial que requieren alta potencia generan una demanda de elementos difractivos robustos capaces de soportar condiciones operativas exigentes. Los fabricantes necesitan elementos con altos umbrales de daño y fiabilidad. Los proveedores con experiencia en alta potencia pueden aprovechar las oportunidades en aplicaciones industriales. Esta oportunidad beneficia a las empresas que ofrecen rendimiento, durabilidad y soporte técnico.
Novedades recientes
- Junio de 2026: Kopin Corporation (NASDAQ: KOPN), proveedor líder de sistemas ópticos específicos para aplicaciones y micropantallas de alto rendimiento para productos de defensa, capacitación, empresariales, industriales, de consumo y médicos, anunció hoy sus planes para abrir un nuevo Centro de Diseño de Óptica y Fotónica en Dallas, Texas, ampliando aún más la presencia de ingeniería de la compañía en los EE. UU. y acelerando el desarrollo de la tecnología de E/S neuronal de próxima generación para el mercado de infraestructura de IA en rápido crecimiento.
- Enero de 2023: Coherent Corp. (Nasdaq: COHR), líder en óptica láser industrial, anunció hoy el lanzamiento de una línea de elementos ópticos difractivos (DOE) para láseres industriales de alta potencia. La innovación en componentes ópticos es clave para reducir significativamente el costo total de propiedad de los láseres industriales y acelerar su adopción en aplicaciones tanto existentes como nuevas. Coherent aprovecha su tecnología patentada de nanoimpresión y herramientas de simulación de diseño para ofrecer una nueva línea de DOE altamente personalizados que logran una eficiencia óptica muy alta y haces láser extremadamente uniformes. Los DOE están disponibles con recubrimientos ópticos de precisión que garantizan una alta fiabilidad en láseres industriales de kilovatios para una amplia gama de aplicaciones, incluyendo soldadura, corte y fabricación aditiva.
- Enero de 2023: Inprentus ofrece ahora servicios de fabricación y diseño para un componente clave en el mercado de la óptica de realidad aumentada. Los patrones maestros de guías de onda difractivas escalonadas de la compañía se pueden utilizar para la creación rápida de prototipos y la producción en masa de oculares para gafas de realidad aumentada. Las guías de onda escalonadas de alta eficiencia reducen el consumo de energía en las gafas, lo que mejora el rendimiento y aumenta la productividad. Inprentus, proveedor de óptica difractiva personalizada para diversos sectores, emplea una técnica de litografía de contacto a nanoescala única e innovadora que combina el trazado mecánico de ultra alta precisión de superficies metálicas con diversos programas de control, tecnología de sensores y técnicas de ciencia de materiales propios. Este método está diseñado para producir patrones difractivos escalonados en superficies ópticas con el fin de controlar la luz. El proceso de litografía de contacto a nanoescala de la compañía es ideal para la fabricación de patrones maestros de óptica difractiva utilizados tanto para la creación de prototipos como para la replicación a gran escala.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -