
回折光素子市場:シェア・成長・予測 2034
回折光学素子市場の規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(ビームスプリッター、ビームシェイパー、ホモジナイザー)、産業別(ヘルスケア、エレクトロニクスおよび半導体、電気通信、その他)、用途別(生体医療機器、レーザー材料加工、LIDAR、通信、光センサー、リソグラフィーおよびホログラフィック照明、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00019368
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 12, 2026


2025年の市場規模
2億4878 万米ドル
基準年値
2034年の予測
3億9842 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.06 %
成長率
対象市場
30億3959 万米ドル
(2026年~2034年)
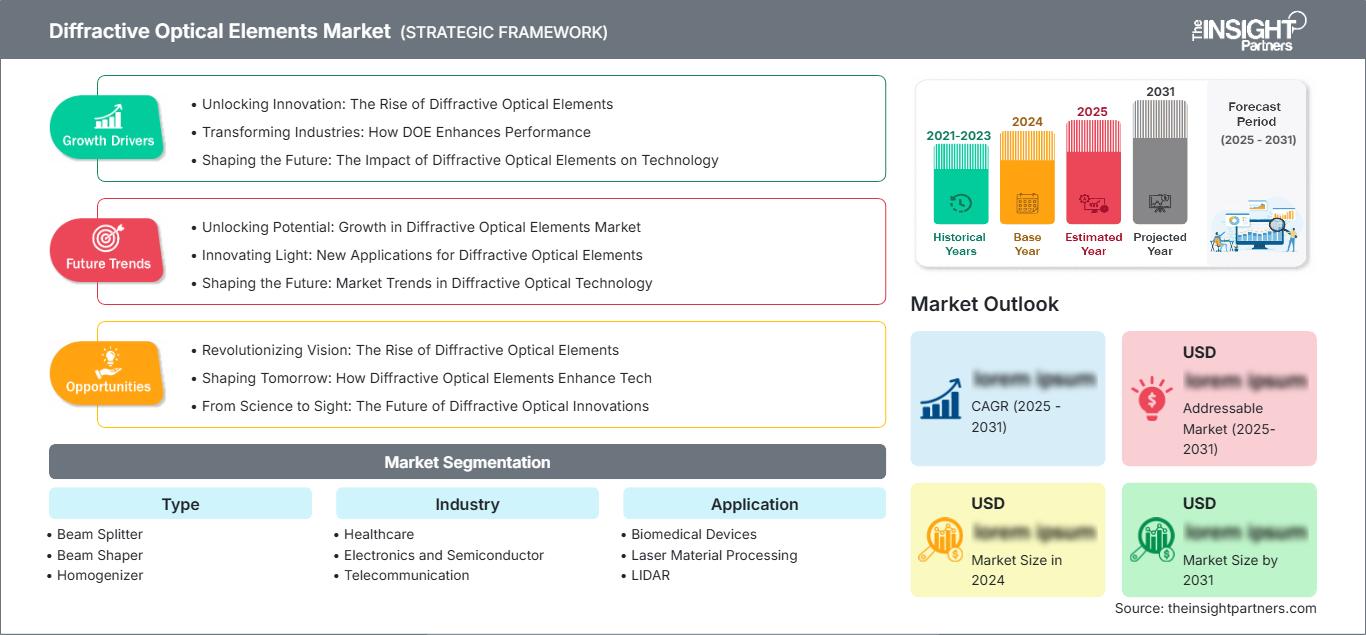
回折光学素子市場の規模は、2025年に2億4,878万米ドルと評価され、2034年には3億9,842万米ドルに達すると予測されており、2026年から2034年までの年平均成長率(CAGR)は6.06%です。この市場は、レーザー、センシング、イメージング用途において、光の屈折ではなく回折を制御する微細構造からなる光学素子で構成されており、ビームの形状調整、分割、制御に使用されます。これには、生体医療機器、レーザー材料加工、LIDAR、通信、リソグラフィー用途向けにカスタマイズされた光学性能を提供するビームスプリッター、ビームシェイパー、ホモジナイザー、パターンジェネレーターが含まれます。
回折光学素子市場レポートによると、北米は2026年から2034年の期間に、米国とカナダにおけるレーザー技術、半導体製造、および生物医学用途の採用を背景に、年平均成長率(CAGR)5.5~6.2%を記録すると予測されています。この成長は、フォトニクス研究開発費、防衛分野への応用、および産業・科学用途における高性能光学素子への需要の高まりによって促進されるでしょう。
回折光学素子市場の評価と洞察
- 北米は 2025年には28~31%のシェアを占め、2026年から2034年にかけては、米国とカナダにおけるレーザー加工、半導体製造、生物医学用途に牽引され、年平均成長率(CAGR)5.5~6.2%で成長すると予測されている。
- 米国は 2025年には北米全体の収益の82~85%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.7~6.4%で成長すると予測されている。
- 欧州は 2025年には25~28%のシェアを占め、2026年から2034年にかけてはドイツ、英国、フランス、イタリア、スペインを筆頭に、年平均成長率(CAGR)5.2~5.9%で成長すると予測されている。
- アジア太平洋地域 は2025年には32~35%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)6.8~7.5%で成長すると予測されており、中国、インド、日本、韓国、オーストラリアがその成長を牽引している。
- ビームスプリッターは最大のセグメントで あり、2025年には市場シェアの32~35%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.5%で成長すると予測されている。
- 高成長セグメントで あるホモジナイザーは、2025年には市場シェアの22~25%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.2%で成長すると予測されている。
- 詳細に分析された主要企業:LightTrans GmbH、SintecOptronics Pte Ltd.、HOLOEYE Photonics AG、Laser Optical Engineering Ltd.、Laserglow Technologies、Broadcom Inc.、Jenoptik AG、SÜSS MicroTec SE、HOLO/OR LTD.、SILIOS Technologies、Zeiss Group、Hamamatsu Photonics KK
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
回折光学素子の最新の開発には、ハイエンドアプリケーションにおける高度なビーム整形と制御を可能にする多層グレーティングやホログラフィック構造の使用が含まれます。最新の製造技術には、リソグラフィや反応性イオンエッチングなどの製造方法に加え、精密な回折面を作成するためのウェーハ製造技術の使用が含まれます。さらに、回折光学素子市場の需要は、回折光学素子部品を他の機器と組み合わせるシステムインテグレーターに依存しています。
回折光学素子への次なる投資段階は、レーザー材料加工や先端製造に関連する用途において回折光学素子の需要が最も高いアジア太平洋、北米、ヨーロッパ地域に重点を置く。医療機器規格やレーザー安全に関する規制への回折光学素子の適合は、回折光学素子の認証取得に役立つ。
回折光学素子市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 2億4878万米ドル |
| 2034年までの市場規模 | 3億9842万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.06% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
回折光学素子市場分析
市場成長要因には、レーザー技術の実装、半導体製造ニーズ、医療用途、LIDARシステム開発などが含まれます。バリューチェーンの参加者には、光学設計ソフトウェア、製造装置、回折光学素子製造会社、システムインテグレーターが含まれます。製造の複雑さ、材料調達、用途に基づく認定サイクルが供給ダイナミクスを決定します。回折光学素子市場の概要では、現在ビームスプリッターが市場シェアを独占している一方、ホモジナイザーはレーザー加工用途のおかげで市場シェアが拡大しています。設計の専門知識、製造能力、性能テストがシステムの全体的な性能と適用性に影響を与えるため、サービスは重要な役割を果たします。
市場競争には、フォトニクス専門企業や光学素子製造企業が参加しています。Jenoptik AG、Broadcom Inc.、HOLOEYE Photonics AG、HOLO/OR LTD.、SÜSS MicroTec SE、SILIOS Technologies、LightTrans GmbH、SintecOptronics Pte Ltd.、Laser Optical Engineering Ltd.、Laserglow Technologies、Zeiss Group、Hamamatsu Photonics KKは、設計能力、製造精度、アプリケーション経験、既存顧客との関係を巡って競い合っています。投資は、多機能設計、高出力容量、広波長範囲に向けられています。Jenoptik AGとBroadcomは、幅広い製品ポートフォリオと強力な市場地位により優位に立っていますが、HOLO/ORとSÜSS MicroTecは、製造と半導体に関する経験により優位に立っています。
高度な光学部品に対する需要の高まりにより、市場では技術開発が急速に進んでいます。これらの部品は、非常に複雑なフォトニックデバイスの有効性と効率性を向上させることができます。高度なリソグラフィシステム、ナノインプリント技術、電子ビームパターニング、精密エッチングなどは、優れた光学性能を持つ高効率かつ多段階の回折光学素子を製造するためにメーカーが開発している技術の一部です。工業材料加工、医療画像処理、積層造形、科学研究など、さまざまな用途で使用される高出力レーザーは、ビーム整形、エネルギー分布、波長特異性を向上させるためのDOEソリューションに対する需要を高めています。これに加え、回折光学素子をLiDAR技術、拡張現実および仮想現実システム、光通信システム、半導体検査装置に統合することで、市場は従来のレーザー技術の応用範囲を超えて拡大しています。
地域別に見ると、北米とヨーロッパは、確立されたフォトニクス産業、半導体製造、防衛技術、生物医学研究、および高度なレーザーシステムへの多額の投資により、回折光学素子の主要市場であり続けています。主要な研究機関、光学部品メーカー、およびテクノロジー企業の存在は、複数の最終用途分野にわたる高性能DOEソリューションの革新と商業化を支え続けています。一方、アジア太平洋地域は、半導体製造能力の拡大、電子機器製造の増加、産業用レーザー加工の急速な普及、および自動運転技術と光通信への投資の増加に牽引され、予測期間中に最も速い成長を記録すると予想されています。中国、日本、韓国、台湾などの国々は、精密製造と高度な光学技術への継続的な投資を通じて、国内のフォトニクス能力を強化しています。ラテンアメリカと中東の新興市場も、レーザーベースの製造および医療技術の採用を徐々に増やしており、DOEサプライヤーにとって新たな機会を生み出しています。小型光学システム、高速データ伝送、高精度センシング、次世代イメージング技術に対する需要の高まりは、世界の回折光学素子市場における長期的な成長を支えると予想される。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
回折光学素子市場:戦略的洞察
地域別分析
北米回折光学素子市場
北米は2025年に回折光学素子市場の28~31%を占め、2026~2034年には年平均成長率(CAGR)5.5~6.2%で成長すると予測されています。需要は、米国とカナダ全土におけるレーザー加工、半導体製造、バイオメディカル用途、LIDAR開発、防衛用途によって支えられています。この地域の技術エコシステムと研究投資は、DOEコンポーネントに対する安定した需要を牽引しています。Jenoptik AG、Broadcom Inc.、HOLOEYE Photonics AG、浜松ホトニクス株式会社、Zeiss Groupは、米国とカナダの産業、医療、研究用途における導入基盤を支えています。
米国における回折光学素子市場
米国は2025年に北米の収益の82~85%を占め、2026~2034年には年平均成長率(CAGR)5.7~6.4%で成長すると予測されています。用途需要は、レーザー材料加工、半導体製造装置、生体医療機器、LIDARシステム、防衛用途に集中しています。Jenoptik AG、Broadcom Inc.、浜松ホトニクス株式会社、ツァイスグループ、HOLOEYE Photonics AGなどの企業がこの分野での存在感を強化しています。購入者は、回折効率、ビーム品質、損傷閾値、設計サポートに加え、統合リスクを低減し、光学システム性能への信頼性を高める性能検証を重視しています。
欧州回折光学素子市場
欧州は2025年に25~28%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.2~5.9%で成長すると予測されている。ドイツは光学機器製造、レーザー技術、産業用途で主導的な役割を果たしており、英国は研究および生物医学用途からの需要を支えている。フランス、イタリア、スペインは産業および科学用途を通じて需要を支えている。フォトニクス産業への投資と研究資金は、実績と品質が証明されたサプライヤーを優遇している。Jenoptik AG、HOLOEYE Photonics AG、SÜSS MicroTec SE、Zeiss Groupは、産業および研究プロジェクトにおいて引き続き存在感を示している。
アジア太平洋地域における回折光学素子市場
アジア太平洋地域は2025年には32~35%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.8~7.5%で成長すると予測されています。中国は製造業、レーザー応用、半導体生産で市場を牽引し、インドは産業および研究用途で市場を拡大しています。日本と韓国は電子機器および精密製造向けの高度な光学素子を優先し、オーストラリアは研究および防衛用途を追加しています。フォトニクスおよび高度な製造に対する政策支援は、光学性能が大きな価値を持つ回折光学素子市場の採用を促進します。
中東・アフリカの回折光学素子市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.2%で成長すると予測されています。サウジアラビアは技術投資と研究開発で市場を牽引し、アラブ首長国連邦は産業用途と研究用途を拡充しています。南アフリカおよびその他の中東・アフリカ諸国は、研究開発と産業開発に重点を置いています。技術投資と研究インフラは、光学素子への需要を生み出します。サプライヤーは、製品の品質、技術サポート、そして用途要件に合わせた設計専門知識を組み合わせることで成功を収めることができます。
セグメンテーション分析
タイプ
回折光学素子市場は、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.5% で成長すると予測されています 。 回折光学素子市場の 範囲は、ビームスプリッター、ビームシェイパー、ホモジナイザーを含みます。選択は、ビーム制御要件とアプリケーション固有のニーズによって異なります。ビームスプリッターは、確立されたアプリケーションと広範な採用により、市場をリードしています。
- ビームスプリッター 素子は、入射光を複数のビームに分割し、干渉計、計測、画像処理などの用途において、強度分布を制御します。
- ビームシェイパー 素子は、均一な照明、フラットトップの生成、および特定のビーム整形要件を満たすために、ビーム強度プロファイルを変換します。
- ホモジナイザー 素子は、レーザー加工、材料処理、照明用途において、均一な強度分布を実現します。
業界
2026年から2034年にかけて、業界は年平均成長率(CAGR)6.0~6.7% で成長すると予測されています 。ヘルスケア、エレクトロニクス・半導体、通信は、それぞれ異なる要件を持つ独自のアプリケーション環境です。光学素子の選定において、技術と性能が重要な要素となる場合、業界での採用が拡大します。
- 医療分野における 応用例としては、精密な光学性能を必要とする生体医療機器、診断システム、治療システムなどが挙げられる。
- 電子機器および半導体分野の 応用には、ウェハー検査、リソグラフィー、および高性能光学素子を必要とする精密製造が含まれる。
- 電気通信 用途には、信頼性の高い回折素子を必要とする光ネットワークや通信が含まれる。
応用
2026年から2034年にかけて、アプリケーション分野は年平均成長率(CAGR)6.2~6.9% で成長すると予測されています 。生体医療機器、レーザー材料加工、LIDAR、通信、光センサー、リソグラフィーおよびホログラフィック照明など、多様なアプリケーション要件が普及を促進しています。
- 生体医療機器の 応用例としては、精密な光学制御を必要とする診断システムや治療システムなどが挙げられる。
- レーザー材料加工 用途では、切断、溶接、表面処理のためにビームの形状調整と均質化が求められる。
- LIDAR アプリケーションでは、距離測定とセンシングのためにビーム分割とビーム整形が必要となる。
- 通信 用途には、光ネットワークや回折素子を必要とする信号処理などが含まれる。
- 光センサーの 用途は、精密なビーム制御を必要とする検出および測定システムなど多岐にわたる。
- リソグラフィーやホログラフィック照明の 用途では、印刷や表示のために高精度の回折素子が求められる。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
生体医療機器 |
中くらい |
医療光学 |
スケーリング |
|
レーザー材料加工 |
高い |
ビーム制御 |
成熟した |
|
ライダー |
中くらい |
自律センシング |
スケーリング |
|
コミュニケーション |
高い |
光ネットワーク |
成熟した |
|
光センサー |
中くらい |
検出システム |
スケーリング |
|
リソグラフィー照明とホログラフィック照明 |
中くらい |
精密イメージング |
成熟した |
回折光学素子市場の成長要因と影響分析
レーザー技術の普及が回折素子の需要を牽引
製造、医療、通信、防衛など、レーザー応用分野の拡大に伴い、精密なビーム制御を可能にする回折光学素子への需要が大幅に増加しています。各レーザーシステムは、特定の用途に合わせてビーム整形、分割、または均質化を必要とします。産業用レーザー加工および医療用レーザー応用の成長は、米国エネルギー省(DOE)の継続的な需要を牽引しています。その結果、多様なレーザーシステム要件に対応する高性能回折素子への需要が高まっています。
半導体製造には精密な光学制御が不可欠である
リソグラフィ、ウェーハ検査、レーザー加工などの半導体製造プロセスでは、ビーム制御とパターン生成のために高精度な光学素子が不可欠です。製造工程の複雑化と継続的な微細化に伴い、高度な回折素子への需要が高まっています。半導体業界の高精度要求と投資は、安定した需要を生み出しています。この需要増は、半導体製造要件を満たし、性能実績のある高精度素子を提供できるサプライヤーにとって有利に働きます。
LIDARと自律センシングにより新たなアプリケーションが可能に
自動運転車、ロボット工学、産業用センシング向けのLIDAR開発は、3Dセンシングのためのビーム分割と整形を可能にする回折光学素子への需要を生み出しています。自律システムとセンシングアプリケーションの拡大は、新たな機会を創出します。市場への影響としては、特定の光学要件を持つLIDARおよびセンシングアプリケーションをサポートするDOEコンポーネントへの需要が挙げられます。
回折光学素子市場の将来動向
ウェハーレベル製造により、コスト効率の高い生産が可能に
回折光学素子市場の 動向は、ウェハーレベル製造によって、民生用および車載用アプリケーション向けにコスト効率の高い大量生産が可能になることを示しています。次の製品サイクルでは、ウェハースケール製造と高度な設計を組み合わせることで、コスト削減と再現性の向上を実現します。この変化は、コスト削減によって幅広いアプリケーションへの採用が可能になるため重要です。ウェハーレベル製造能力を持つベンダーは、生産量増加に伴い、より有利な立場に立つことができるでしょう。
マルチレベルおよびメタサーフェス設計によりパフォーマンスが向上
多層構造やメタサーフェスを用いた回折設計は、光学性能の向上と機能拡張を実現するアプローチとして注目を集めている。次世代素子には、効率とスペクトル範囲を向上させるための高度な構造が組み込まれるだろう。この進化は、より高度な光学制御を可能にする。高度な設計と確かな製造能力を備えたサプライヤーは、システム開発者からの信頼を得られるだろう。
回折光学素子の市場機会
新たなLIDARアプリケーション向けカスタム回折ソリューション
回折光学素子市場の予測は、 特定のビーム制御特性を必要とするLIDARおよびセンシング用途向けのカスタム回折ソリューションへの投資を後押ししています。システム開発者は、用途要件に合わせたソリューションを必要としています。プロバイダーは、カスタム設計能力を通じてビジネスチャンスを創出できます。特に、センシング用途で特殊な回折光学素子設計への需要が高まる分野で、大きなビジネスチャンスが生まれます。
産業用レーザー加工向け高出力回折素子
高出力処理を必要とする産業用レーザー加工用途では、過酷な動作条件に耐えうる堅牢な回折素子への需要が高まります。メーカーは、高い耐損傷性と信頼性を備えた素子を必要としています。高出力に関する専門知識を持つサプライヤーは、産業用途におけるビジネスチャンスを掴むことができます。この機会は、性能、耐久性、そしてアプリケーションサポートを提供できる企業にとって大きなメリットとなります。
最近の動向
- 2026年6月:防衛、訓練、企業、産業、消費者、医療製品向けの特定用途向け光学システムおよび高性能マイクロディスプレイの大手プロバイダーであるKopin Corporation(NASDAQ:KOPN)は本日、テキサス州ダラスに新しい光学・フォトニクス設計センターを開設する計画を発表しました。これにより、同社の米国におけるエンジニアリング拠点がさらに拡大し、急速に成長しているAIインフラ市場向けの次世代ニューラルI/O技術の開発が加速されます。
- 2023年1月:産業用レーザー光学のリーディングカンパニーであるCoherent Corp.(ナスダック:COHR)は本日、高出力産業用レーザー向け回折光学素子(DOE)の新製品ラインを発表しました。光学部品の革新は、産業用レーザーの所有コストを大幅に削減し、既存および新規アプリケーションの両方における採用を加速させる上で重要な要素です。Coherentは、独自のナノインプリント技術と設計シミュレーションツールを活用し、非常に高い光効率と極めて均一なレーザービームを実現する、高度にカスタマイズ可能なDOEの新製品ラインを提供します。このDOEは、溶接、切断、積層造形など、幅広いアプリケーション向けキロワット級産業用レーザーにおいて高い信頼性を保証する精密光学コーティングが施されています。
- 2023年1月:Inprentusは、拡張現実光学市場の中核部品の製造および設計サービスの提供を開始しました。同社のブレーズド回折導波路マスターは、ARヘッドセットの接眼レンズの迅速なプロトタイピングと量産に使用できます。高効率ブレーズド導波路は、ヘッドセット/メガネの消費電力を削減し、パフォーマンスの向上と製造歩留まりの向上を実現します。さまざまな業界にカスタム回折光学部品を供給するInprentusは、金属表面の超高精度機械加工と、さまざまな独自の制御ソフトウェア、センサー技術、材料科学技術を組み合わせた、独自の革新的なナノスケールコンタクトモードリソグラフィ技術を採用しています。この方法は、光を制御する目的で光学表面にブレーズド回折パターンを生成するように設計されています。同社のナノスケールコンタクトモードリソグラフィプロセスは、プロトタイピングに使用されるマスター回折光学部品の製造と、大量複製に最適です。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -