
Markt für gerichtet Bohren Dienstleistungen: Größe & Prognose 2034
Marktgröße und Prognosen für Richtbohrdienstleistungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (konventionell, Drehsteuerbares System); Dienstleistung (Drehsteuerbares System (RSS), Logging-While-Drilling (LWD), Measurement-While-Drilling (MWD) und Vermessung, Motoren (MUD-Motoren), Sonstige); Anwendung (Onshore, Offshore) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00014556
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 22, 2026


Marktgröße 2025
21,12 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
38,32 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,84 %
Wachstumsrate
Adressierbarer Markt
268,49 Mrd. US-Dollar
(2026–2034)
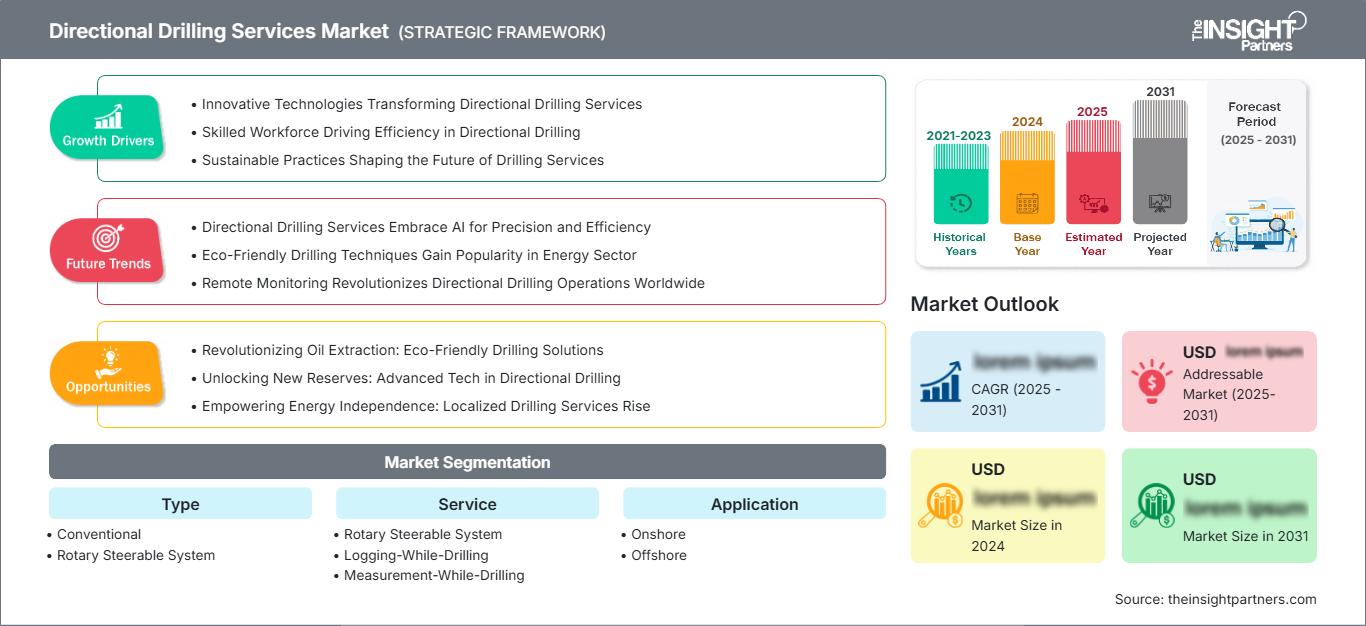
Der Markt für Richtbohrdienstleistungen wird Prognosen zufolge von 21,12 Milliarden US-Dollar im Jahr 2025 auf 38,32 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,84 % im Zeitraum 2026–2034 entspricht. Diese Entwicklung spiegelt die anhaltende Nachfrage nach kontrollierter Bohrlochplatzierung, längeren Horizontalbohrungen, Zugang zu komplexen Lagerstätten und hocheffizienten Bohrprogrammen in Onshore- und Offshore-Feldern wider. Unterstützt wird dieses Wachstum durch die Bemühungen der Betreiber, eine höhere Fördermenge, weniger Oberflächenbohrungen und eine verbesserte Wirtschaftlichkeit der Bohrungen zu erzielen.
Nordamerika bleibt die wichtigste Region, da Schiefergasförderer weiterhin längere Horizontalbohrungen, Pad-Drilling und Echtzeit-Steuerung priorisieren. Das Marktwachstum für Richtbohrdienstleistungen in der Region wird durch eine prognostizierte durchschnittliche jährliche Wachstumsrate (CAGR) von 5,9–6,5 % bis 2034 gestützt. Dies spiegelt disziplinierte Investitionen in die vorgelagerte Produktion, Produktivitätssteigerungen und den Bedarf an Ersatzbohrungen wider, da die Fördermengen reifer unkonventioneller Lagerstätten schneller abnehmen als die konventioneller Lagerstätten.
Marktanalyse und Einblicke zu Richtbohrdienstleistungen
- Nordamerika hatte 2025 einen Anteil von 34–37 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen, angetrieben durch die Optimierung der Schiefergasförderung und die Wiedererschließung reifer Ölfelder.
- Die USA repräsentierten 2025 80–84 % Nordamerikas und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,8–6,4 % wachsen, angeführt von den Aktivitäten im Permian- und Haynesville-Becken.
- Europa hielt 2025 einen Marktanteil von 12–15 % und könnte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,8–5,6 % wachsen, wobei Norwegen, Großbritannien und Deutschland die Nachfrage anführen.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 18–21 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,8 % wachsen, unterstützt von China, Indien und Australien.
- Größtes Segment: Onshore-Anwendungen hielten 2025 einen Marktanteil von 67–71 % und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % wachsen.
- Das Wachstumssegment Offshore-Anwendungen hielt 2025 einen Marktanteil von 29–33 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–8,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Baker Hughes Company, Crescent Directional Drilling, LP, Halliburton Company, Nabors Industries Ltd., National Energy Services Reunited Corp., NOV Inc., SLB, Weatherford International plc, Scientific Drilling International und Leam Drilling Systems LLC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im letzten Jahrzehnt hat sich der Markt für Richtbohrdienstleistungen von der werkzeuggestützten Abweichungskontrolle hin zum integrierten Bohrlochbau entwickelt. Drehsteuerbare Systeme, Messungen während des Bohrens und Protokollierung während des Bohrens haben sich von Premium-Dienstleistungen zu unverzichtbaren Produktivitätsinstrumenten gewandelt. Richtbohrdienstleister werden heute nicht mehr nur anhand ihrer Tagessätze, sondern auch anhand der Bohrgeschwindigkeit, der Bohrlochqualität, der Telemetriefähigkeit und der Reservoiranbindung bewertet. Möglich wurde diese Entwicklung durch die zunehmende Länge von Horizontalbohrungen in Schiefergestein, Bohrungen in tiefere Offshore-Reserven, geothermische Pilotprojekte und Erkundungsbohrungen zur Kohlenstoffspeicherung.
Das zukünftige Marktwachstum dürfte durch die Erschließung neuer Becken bedingt sein. Die Bohrungen erfordern dabei eine präzise Ausführung, um die Risiken im Untergrund zu minimieren und die Auswirkungen auf die Oberfläche so gering wie möglich zu halten. Im Nahen Osten, in Asien und Lateinamerika weiten die nationalen Ölgesellschaften ihre Langstreckenbohrungen aus. Die Regulierungsbehörden legen zunehmend Wert darauf, die Umweltauswirkungen zu reduzieren und die Bohrlochintegrität zu verbessern.
Marktbericht über Richtbohrdienstleistungen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 21,12 Milliarden US-Dollar |
| Marktgröße bis 2034 | 38,32 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,84 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Richtbohrdienstleistungen
Die Nachfrage im Wachstumszyklus des Marktes für Richtbohrdienstleistungen ist eng mit dem Bestreben der Betreiber verknüpft, mit weniger Bohrungen einen besseren Kontakt zum Reservoir herzustellen. Die IEA hat betont, dass Investitionen in die vorgelagerte Förderung weiterhin notwendig sind, um den natürlichen Rückgang der Fördermengen auszugleichen, während Daten der EIA zeigen, dass sich die Produktionseffizienz in den USA trotz geringerer Anzahl von Bohranlagen verbessert. Diese Bedingungen verstärken die Nachfrage nach Motoren, Vermessungsinstrumenten, MWD-, LWD- und RSS-Systemen, die es den Betreibern ermöglichen, länger, schneller und präziser zu bohren.
Die Wertschöpfungskette umfasst Bohrlochwerkzeuge, Software, Oberflächentelemetrie, Kompatibilität mit Bohrflüssigkeiten und Feldtechnik. Die Angebotsdynamik bleibt abhängig von hochspezialisierter Elektronik, druckfesten Sensoren und der Verfügbarkeit von Fachkräften. Betreiber kombinieren zunehmend Richtbohrdienstleistungen mit Bohroptimierung, Geosteering und leistungsbasierten Verträgen, wodurch die Servicezuverlässigkeit direkt zur Wirtschaftlichkeit der Bohrung beiträgt.
Die Marktanalyse der wettbewerbsintensiven Branche für Richtbohrdienstleistungen zeigt einen starken Wettbewerb zwischen großen integrierten Unternehmen und spezialisierten Richtbohrfirmen. Technische Bohrtiefe, Beckenkenntnisse und der Einsatz geeigneter Werkzeuge dienen dabei als entscheidende Differenzierungsmerkmale. Unternehmen wie Schlumberger Limited (SLB), Halliburton Company, Baker Hughes Company, Weatherford International plc und National Oilwell Varco Inc. konzentrieren sich auf fortschrittliche Bohrtechnologien und ihre globale Präsenz.
Strategische Investitionen werden sich auf die Automatisierung der Steuerung, die Zuverlässigkeit der MWD-Messung (Measurement-while-bohring) bei hohen Temperaturen und auf ferngesteuerte Betriebszentralen verlagern. Nabors Industries Ltd. und National Energy Services Reunited Corp. verfolgen Strategien, die sich auf Bohrplattformen bzw. regionale Dienstleistungen konzentrieren. Der Wettbewerbserfolg hängt von der Reduzierung von Fahrten, der präzisen Platzierung von Bohrlöchern und Offshore-Projekten aufgrund hoher Ausfallkosten ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Richtbohrdienstleistungen: Strategische Einblicke
Regionale Einblicke
Markt für Richtbohrdienstleistungen in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 34–37 % am globalen Markt für Richtbohrdienstleistungen und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen. Diese Region profitiert von der Erschließung von Schiefergasfeldern, längeren Horizontalbohrungen und einer höheren Bohreffizienz in den Lagerstätten Permian, Eagle Ford, Bakken und Montney. Die Dienstleistungsunternehmen nutzen RSS und MWD, um die Bohrgeschwindigkeit zu optimieren und gleichzeitig die Bohrzykluszeit zu minimieren.
Die Nachfrage nach Bohrdienstleistungen bleibt aufgrund des rapiden Rückgangs unkonventioneller Lagerstätten stabil, was kontinuierliches Bohren und Refrakturieren zur Folge hat. Die Anzahl der Bohranlagen ist preisabhängig; die Richtungsintensität der einzelnen Bohrungen steigt jedoch. Die Nachfrage wächst zudem aufgrund der Schwerölförderung in Kanada, der Förderung von Tight Gas und der Offshore-Produktion vor Neufundland. Darüber hinaus verknüpfen US-amerikanische Betreiber ihre Richtungsintensität zunehmend mit Kapitaleffizienz und Emissionsreduzierung.
US-Markt für Richtbohrdienstleistungen
Die USA machten 2025 etwa 80–84 % des nordamerikanischen Marktes für Richtbohrungen aus und werden voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen . Die Marktnachfrage nach Richtbohrungen wird weiterhin maßgeblich durch den Fokus der Branche auf die Produktionsoptimierung mittels komplexer Horizontal- und Langstreckenbohrungen bestimmt. Trotz Schwankungen im Bohrvolumen setzt sich der Trend zu effizienteren Bohrungen, die fortschrittliche Richtbohrtechniken erfordern, fort.
Das Perm-Becken ist die größte Region für Richtbohrdienstleistungen, angetrieben durch die kontinuierliche Erschließung von Schieferformationen. Ergiebige Regionen wie Haynesville, Eagle Ford, Bakken und die Appalachen tragen jedoch ebenfalls erheblich zum Markt bei. Die wichtigsten Akteure in diesem Bereich – Halliburton, SLB, Baker Hughes, Weatherford, Nabors und NOV – verfügen über eine starke regionale Präsenz und bieten Bohrdienstleistungen an, darunter Richtbohrausrüstung, MWD/LWD-Lösungen und Bohrautomatisierung. Bei langen Horizontalbohrungen ist ein deutlicher Trend hin zum Einsatz von drehbaren Steuersystemen (RSS) zu beobachten, die eine hohe Bohrgenauigkeit und bessere Leistung bieten. Traditionelle Motoraggregate werden hingegen weiterhin häufig bei kostengünstigeren Projekten eingesetzt.
Markt für Richtbohrdienstleistungen in Europa
Europa hielt 2025 einen Marktanteil von 12–15 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,6 % wachsen. Norwegen bleibt das führende Land, da reife Offshore-Anlagen Umlenkbohrungen, die Optimierung des Reservoirkontakts und technisch kontrollierte Bohrungen erfordern, um die Produktion aufrechtzuerhalten. Die britische Nordsee deckt die Nachfrage durch Sanierungs- und Stilllegungsarbeiten an angrenzenden Bohrlöchern, wo Genauigkeit, Bohrlochintegrität und betriebliche Effizienz weiterhin von entscheidender Bedeutung sind.
Die Nachfrage in Deutschland ist diversifizierter: Geothermie und unterirdische Energiespeicher eröffnen neue Möglichkeiten jenseits der traditionellen Öl- und Gasförderung. Frankreich, Italien und Spanien weisen eine selektive Nachfrage auf, die eher auf Energiesicherheit, unterirdische Speicherung und Spezialbohrprojekte als auf eine flächendeckende Kohlenwasserstoffexpansion ausgerichtet ist. Die zunehmende regulatorische Kontrolle in der Region führt weiterhin zu höheren Anforderungen an Dokumentation, präzise Bohrlochplatzierung, Umweltverträglichkeit und die Einhaltung von Vorschriften bei Bohrverfahren.
Markt für Richtbohrdienstleistungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 18–21 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,8 % wachsen. Damit zählt er zu den am schnellsten wachsenden regionalen Märkten. China bleibt das führende Land, gestützt durch kontinuierliche Investitionen in Schiefergas, Tight Oil, Kohleflözgas und Offshore-Projekte zur Stärkung der heimischen Energieproduktion. Indien baut seine Explorations- und Produktionsaktivitäten aus, um die Importabhängigkeit zu verringern, während Australien die Nachfrage durch die Erschließung von LNG-gestützten Gasbecken und Langstreckenbohrungen sichert.
Japan und Südkorea schaffen durch Geothermie, Untergrundspeicherung und Offshore-Anwendungen eine gezieltere Nachfrage. Das regionale Wachstum wird zusätzlich durch Initiativen zur Energiesicherheit, Strategien zur Importsubstitution und den zunehmenden Einsatz von Mehrbohrinseln zur Steigerung der betrieblichen Effizienz und Reduzierung von Oberflächenbeeinträchtigungen unterstützt. Dienstleister, die Expertise im Richtbohren mit digitaler Untergrundinterpretation und Echtzeit-Bohranalysen kombinieren, sind bestens positioniert, um sowohl nationale Ölkonzerne als auch regionale unabhängige Betreiber zu unterstützen.
Markt für Richtbohrdienstleistungen im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 7,6–8,3 % prognostiziert. Saudi-Arabien ist führend, da Bohrungen mit großer Reichweite und die Erschließung neuer Ölfelder weiterhin entscheidend für die Produktionssicherheit sind. Die Vereinigten Arabischen Emirate investieren in hochmoderne Bohrungen, während Südafrika und die übrigen Länder des Nahen Ostens und Afrikas ausgewählte Offshore- und infrastrukturbezogene Möglichkeiten bieten.
Nationale Ölkonzerne bevorzugen Richtbohrungen, wenn komplexe Lagerstätten, größere Reichweite und weniger Oberflächenbohrungen die Wirtschaftlichkeit der Produktion verbessern können. Tiefgas-, Karbonat- und Offshore-Erkundungsbohrungen generieren eine höhere Nachfrage nach hochwertigen Dienstleistungen. Regionales Wachstum hängt vom Projektzeitpunkt, der lokalen Beschaffung und der Verfügbarkeit erfahrener Feldingenieure ab.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–7,0 % wachsen. Der Markt für Richtbohrdienstleistungen ist in kosteneffiziente konventionelle Systeme und hochpräzise drehbare Steuersysteme (RSS) unterteilt. Konventionelle Werkzeuge bleiben für standardisierte Onshore-Bohrungen wichtig, während die Nutzung von RSS in komplexen Lagerstätten, Offshore-Bohrungen und langen Horizontalbohrungen zunimmt, da glatte Bohrlöcher und kontinuierliche Steuerung die Fertigstellungsergebnisse verbessern.
- Konventionelle Systeme werden weiterhin häufig in kostensensiblen Onshore-Programmen eingesetzt, wo die Betreiber eine zuverlässige Abweichungskontrolle, bewährte Motoren und eine geringere Servicekomplexität bei wiederholbaren Bohrkampagnen benötigen.
- Die Nachfrage nach Rotary Steerable Systems steigt in komplexen Bohrungen, da die kontinuierliche Steuerung die Bohrlochqualität verbessert, die Gleitzeit verkürzt und längere Horizontalbohrungen mit präziserer Geosteering-Kontrolle ermöglicht.
Service
Für das Servicesegment wird von 2026 bis 2034 ein jährliches Wachstum von 6,7–7,4 % erwartet. Die Nachfrage verlagert sich von Einzellösungen hin zu integrierten Bohrsystemen, bei denen Echtzeitmessungen, Bohrlochsteuerung und Vermessungsqualität die Bohrlochplatzierung bestimmen. Betreiber kombinieren zunehmend MWD, LWD, RSS, Motoren und Vermessungsdienstleistungen, um Unsicherheiten in der Formation zu minimieren und die Kapitalproduktivität zu steigern.
- Die Dienstleistungen des Rotary Steerable System sind von strategischer Bedeutung bei Tiefwasser-, Langstrecken- und hochwertigen Schiefergasbohrungen, wo präzises Steuern und reduzierte Tortuosität die Effizienz der Fertigstellung beeinflussen.
- Die Bohrlochmessung während des Bohrens unterstützt die Reservoirbewertung während des Bohrvorgangs und ermöglicht schnellere Entscheidungen über Landezonen, Formationsgrenzen und kohlenwasserstoffhaltige Intervalle, bevor kostspielige Korrekturen erforderlich werden.
- Die Messung während des Bohrens ist nach wie vor unerlässlich für die Erfassung von Neigung, Azimut, Stößen, Vibrationen und Bohrlochbedingungen und unterstützt so ein sichereres Bohren und eine bessere Richtungssteuerung.
- Vermessungsdienstleistungen bieten Positionsgenauigkeit und regulatorische Sicherheit, insbesondere dort, wo Kollisionsvermeidung, Planung von Mehrbohrlochplattformen und Bohrlochintegrität operative Prioritäten darstellen.
- Motoren bleiben ein zentrales Arbeitspferd für konventionelles Richtbohren und unterstützen kosteneffiziente Bohrabschnitte, Abzweigungen und wiederholbare Onshore-Bohrungen in reifen Becken.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,2 % wachsen. Onshore-Aktivitäten ermöglichen Skaleneffekte durch unkonventionelle Bohrungen, die Sanierung reifer Felder und die Entwicklung von Bohrinseln, während die Offshore-Nachfrage eine höhere Serviceintensität erfordert. Offshore-Projekte benötigen eine höhere Zuverlässigkeit der Werkzeuge, eine höhere Drucktoleranz und integrierte Datenworkflows, da Ausfallzeiten von Bohrinseln mit einem höheren wirtschaftlichen Risiko verbunden sind.
- Bei Onshore-Anwendungen dominiert das Volumen, da Schiefergas, Tight Gas und reife Felder wiederholbare Richtbohrprogramme, kürzere Zykluszeiten und eine effiziente Durchführung von Pad-Bohrungen erfordern.
- Offshore-Anwendungen weisen eine höhere Umsatzintensität auf, da die Betreiber für Tiefseebohrungen und komplexe Unterwasserziele eine hohe Zuverlässigkeit von RSS, MWD, LWD und Vermessungsdaten benötigen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Land |
Hoch |
Lange Laterale |
Reifen |
|
Off-Shore |
Medium |
Tiefwassersteuerung |
Skalierung |
Markt für Richtbohrdienstleistungen: Wachstumstreiber und Wirkungsanalyse
Längere Horizontalleitungen und Optimierung des Reservoirkontakts
Die Betreiber erweitern die horizontale Reichweite von Bohrungen, um die Produktion pro Oberflächenpunkt zu steigern, wodurch die technische Bedeutung der Richtungssteuerung zunimmt. Erweiterte Bohrungen erfordern präzise Bohrabschnitte, eine kontrollierte Bohrlochneigung, reduzierte Krümmung und Geosteering, um das Bohrloch in produktiven Zonen zu halten. Dieser Effekt wird in Schieferformationen, Tight-Gas-Feldern und reifen Lagerstätten besonders deutlich, wo zusätzlicher Kontakt einen signifikanten Unterschied ausmachen kann. Serviceunternehmen, die die Gleitzeit reduzieren, Krümmungsprobleme vermeiden und eine gute Fertigstellung gewährleisten können, bieten sich auch in Zeiten geringerer Bohranlagenauslastung als attraktive Geschäftsmöglichkeit.
Offshore-Komplexität und Tiefsee-Neuentwicklung
Offshore-Projekte sind deshalb so begehrt, weil die Kosten für Bohrzeit, Abzweigungen und Geräteausfälle im Vergleich zu den meisten Onshore-Bohrungen deutlich höher sind. Der Bedarf an zuverlässigen, drehbaren Steuersystemen, Hochtemperaturelektronik und Echtzeit-Formationsbewertung ist für Tiefsee- und Ultratiefseeunternehmen noch dringlicher geworden, um auch enge Zonen von begrenzten Bohrlochpositionen aus zu erschließen. Wiederbohrungen in bestehenden Offshore-Feldern erhöhen den Bedarf an Abzweigungen, während Unterwasseranbindungen eine präzise Bohrlochpositionierung erfordern.
Energiesicherheit und Entwicklung heimischer Ressourcen
Da Energiesicherheitsstrategien Staaten dazu anhalten, die heimische Kohlenwasserstoffproduktion zu steigern, Gas zu erschließen und unkonventionelle Lagerstätten mit minimalen Umweltauswirkungen zu bewerten, kann das Richtbohren dazu beitragen, dies zu erreichen. Es ermöglicht das Bohren mehrerer Brunnen vom selben Standort aus, minimiert den Flächenverbrauch und verbessert den Zugang zu getrennten Lagerstätten. Beispiele hierfür sind nordamerikanische Schiefergasvorkommen, Weitbohrungen im Nahen Osten und asiatische Gasprojekte. Unternehmen, die lokale Ausrüstung bereitstellen, Feldtechniker schulen und den Beschaffungsbedarf decken, können von nationalen Entwicklungsprojekten profitieren.
Markt für Richtbohrdienstleistungen: Zukunftstrends
Automatisierte Steuerung und geschlossene Bohrprozesse
Die automatisierte Steuerung entwickelt sich zu einem der wichtigsten Trends im Markt für Richtbohrdienstleistungen, da sie die Entscheidungszyklen zwischen Bohrlochmessung und Kurskorrektur verkürzen kann. Geschlossene Systeme werden zunehmend Vermessungsdaten, Formationsbewertung, Schwingungsüberwachung und Bohrparameter kombinieren, um Anpassungen schneller als manuelle Arbeitsabläufe zu empfehlen oder durchzuführen. Die nächste Phase konzentriert sich auf Zuverlässigkeit, Nachvollziehbarkeit und die Integration in die Bohrzentralen der Betreiber. Die Einführung dürfte sich in Bohrungen beschleunigen, in denen das Zielfenster eng ist, die Bohrzeit teuer ist und die Konsistenz über mehrere Bohrungen hinweg entscheidend ist.
Richtbohrungen für Geothermie- und Speicherbrunnen
Anwendungen jenseits der Ölförderung sollten als Nachfragequellen stärker in den Fokus rücken, insbesondere im Hinblick auf Geothermie, Kohlenstoffspeicherung, Wasserstoffspeicherung und Gasspeicherung. Solche Bohrungen erfordern präzise Positionierung, Hitzebeständigkeit und Untergrundinformationen, ähnlich wie bei vorgelagerten Öl- und Gasprojekten. Auch wenn die Einnahmen kurzfristig nicht mit denen der Öl- und Gasindustrie vergleichbar sein mögen, könnte die Beteiligung an frühen Projekten Dienstleistern ermöglichen, ihre Geschäftszyklen zu diversifizieren und ihre Anlagen weiterzuentwickeln. Länder mit entsprechenden Strategien zur Geothermie, Kohlenstoffspeicherung und zur Nutzung erschöpfter Lagerstätten könnten eine Projektpipeline bilden.
Marktchancen für Richtbohrdienstleistungen
Premium-Offshore-Servicepakete
Offshore-Projekte bieten attraktive Investitionsmöglichkeiten, da die Zuverlässigkeit der Werkzeuge, die Serviceintegration und die Qualität der Feldtechnik die Wirtschaftlichkeit von Bohrinseln direkt beeinflussen. Anbieter können RSS, LWD, MWD, Vermessung und Unterstützung für Fernoperationen in leistungsbezogene Verträge für die Tiefsee- und Altlastenentwicklung bündeln. Prognosen für den Markt für Richtbohrdienstleistungen deuten auf eine höhere Wertschöpfung hin, wenn Betreiber weniger Umleitungen, kürzere Stillstandszeiten und eine präzise Zielerfassung im Reservoir priorisieren. Unternehmen mit zertifizierten Offshore-Teams und einem umfangreichen Bestand an Hochdruckwerkzeugen können ihre Auslastung und Preisstabilität verbessern.
Lokalisierte Dienstleistungen für nationale Ölgesellschaften
Nationale Ölkonzerne legen neben technologischer Leistungsfähigkeit zunehmend Wert auf lokale Wertschöpfung, regionale Wartungskompetenz und Schulungen. Dies eröffnet Möglichkeiten für Kooperationen, die lokale Reparatur von Anlagen und die Einrichtung von Engineering-Zentren für die jeweiligen Fördergebiete. Dienstleistungsunternehmen können sich insbesondere im Nahen Osten, in Asien und Afrika durch die Kombination globaler Technologie mit lokaler Umsetzung profilieren. Die Chancen liegen nicht nur im finanziellen Vorteil, sondern auch in der Vertragsstabilität.
Aktuelle Entwicklungen
- Juli 2026: Halliburton hat bedeutende Aufträge für den integrierten Bohrlochbau im Rahmen des Tiefseeprojekts GranMorgu vor der Küste Surinams erhalten, das von TotalEnergies betrieben wird. Die Vereinbarung umfasst Bohr- und Fertigstellungsleistungen für ein langfristiges Programm. Halliburton wird ein vollständig integriertes, digitales und automatisiertes Ausführungsmodell einsetzen, das Planung, Engineering und Betrieb vereint, um die Leistung zu verbessern, Lernprozesse zu beschleunigen und die Gesamtbetriebskosten während des gesamten Bohrlochbaus zu senken.
- Januar 2025: SLB sicherte sich bedeutende Bohraufträge von Shell für die Tiefsee-Energieerschließung in der britischen Nordsee, Trinidad und Tobago sowie im Golf von Mexiko. Die Aufträge umfassten Bohrdienstleistungen für Tiefsee- und Ultratiefseeanlagen und stärkten damit die Offshore-Projektpipeline von SLB.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -