
方向性掘削サービス市場:シェア・成長・予測 2034
方向掘削サービス市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(従来型、ロータリーステアリングシステム)、サービス別(ロータリーステアリングシステム(RSS)、掘削時検層(LWD)、掘削時計測(MWD)および測量、モーター(MUDモーター)、その他)、用途別(陸上、海上)、地域別(北米、欧州、アジア太平洋、中南米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00014556
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 22, 2026


2025年の市場規模
211億2000 万米ドル
基準年値
2034年の予測
383億 2000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.84 %
成長率
対象市場
2,684億9,000 万米ドル
(2026年~2034年)
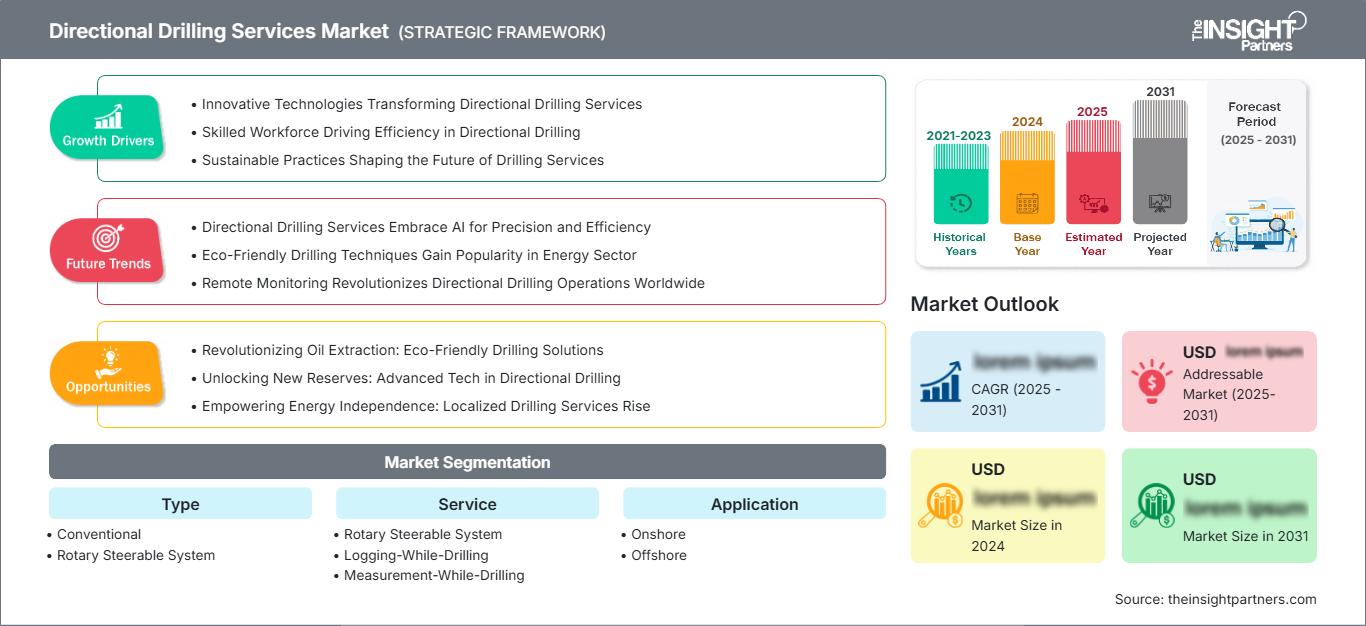
方向掘削サービス市場は、2025年の211億2,000万米ドルから2034年には383億2,000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は6.84%となる見込みです。この市場は、陸上および海上油田における坑井配置の制御、より長い水平坑井、複雑な貯留層へのアクセス、高効率掘削プログラムに対する持続的な需要を反映しており、これは、より高い回収率、地上掘削地点の削減、掘削経済性の向上を求める事業者によって支えられています。
北米は、シェールガス開発事業者が引き続き長尺水平坑井、パッド掘削、リアルタイム操舵を優先しているため、依然として主要地域となっています。同地域の方向掘削サービス市場規模は、2034年までの年平均成長率(CAGR)が5.9~6.5%と予測されており、これは上流部門への支出抑制、生産性向上、そして成熟した非在来型油井が在来型油田よりも速いペースで枯渇していくことによる代替掘削ニーズを反映しています。
方向掘削サービス市場の評価と洞察
- 北米は2025年には34~37%のシェアを占め、シェールガスの最適化と成熟油田の再開発に牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.5%で成長すると予測されている。
- 米国は2025年には北米の80~84%を占め、パーミアン盆地とヘインズビルでの活動に牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で拡大すると予測されている。
- 欧州は2025年には12~15%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.6%で成長すると予測されており、ノルウェー、英国、ドイツが需要を牽引する見込みである。
- アジア太平洋地域は2025年には18~21%の市場シェアを獲得し、中国、インド、オーストラリアに支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.1~7.8%で成長すると予測されている。
- 最大のセグメントである陸上アプリケーションは、2025年には市場シェアの67~71%を占め、2026年から2034年の間に年平均成長率(CAGR)6.2~6.8%で成長すると予測されている。
- 高成長分野であるオフショアアプリケーションは、2025年には29~33%のシェアを占め、2026年から2034年の間に年平均成長率(CAGR)7.3~8.0%で成長すると予測されている。
- 詳細に分析された主要企業:Baker Hughes Company、Crescent Directional Drilling, LP、Halliburton Company、Nabors Industries Ltd.、National Energy Services Reunited Corp.、NOV Inc.、SLB、Weatherford International plc、Scientific Drilling International、およびLeam Drilling Systems LLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
過去10年間で、方向掘削サービス市場は、ツール支援による偏向制御から統合的な坑井建設へと移行しました。ロータリーステアリングシステム、掘削中計測(MWD)、掘削中検層(LDW)サービスは、プレミアムサービスから生産性向上に不可欠なツールへと変化しました。現在、方向掘削サービスプロバイダーは、日額料金を比較するだけでなく、掘削速度、坑井品質、テレメトリー機能、貯留層との接続性に基づいて評価されています。これは、シェール水平坑井の長尺化、より深い沖合埋蔵層への掘削、地熱掘削のパイロットプロジェクト、炭素貯留のための評価掘削によって可能になりました。
市場の今後の成長は、新たな油田の出現によってもたらされる可能性が高く、掘削作業においては、地下リスクを低減し、地表への影響を最小限に抑えるために、精密な作業が求められる。中東、アジア、ラテンアメリカでは、各国の石油会社が長距離掘削事業を拡大している。規制当局は、環境への影響を低減し、油井の健全性を向上させることにますます重点を置いている。
方向掘削サービス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 211億2000万米ドル |
| 2034年までの市場規模 | 383億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.84% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
方向掘削サービス市場分析
方向掘削サービス市場の成長サイクルにおける需要は、より少ない井戸でより多くの油層接触を求める事業者のニーズと密接に関係しています。国際エネルギー機関(IEA)は、油田の自然減産を相殺するためには上流部門への投資が依然として必要であると指摘しており、米国エネルギー情報局(EIA)のデータによると、掘削リグ数の減少にもかかわらず、米国の生産効率は向上しています。こうした状況は、事業者がより長く、より速く、より正確に掘削できるよう支援するモーター、測量ツール、MWD(掘削時計測)、LWD(坑内計測)、およびRSS(掘削時計測システム)パッケージへの需要を強めています。
バリューチェーンは、坑内ツール、ソフトウェア、地上テレメトリ、掘削流体の適合性、および現場エンジニアリングを組み合わせたものです。供給状況は、高性能電子機器、耐圧センサー、および熟練した人材の確保状況に左右されます。オペレーターは、方向制御サービスを掘削最適化、ジオステアリング、およびパフォーマンスベースの契約と組み合わせるケースが増えており、サービスの信頼性が坑井経済性に直接的に貢献するようになっています。
競争の激しい方向掘削サービス業界の市場分析によると、大手総合企業と、技術力、油田・ガス田に関する知識、使用するツールを主要な差別化要因とする専門の方向掘削会社との間で激しい競争が繰り広げられている。シュルンベルジェ(SLB)、ハリバートン、ベーカー・ヒューズ、ウェザーフォード・インターナショナル、ナショナル・オイルウェル・ヴァルコといった企業は、高度な掘削技術とグローバルな事業展開に注力している。
戦略的投資は、操舵の自動化、高温環境下での掘削時計測(MWD)の信頼性向上、および遠隔操作センターへとシフトしていくでしょう。Nabors Industries Ltd.とNational Energy Services Reunited Corp.は、それぞれ掘削プラットフォームと地域サービスに重点を置いた戦略を展開しています。競争上の成功は、ダウンタイムコストが高いため、航行回数の削減、掘削孔の正確な配置、およびオフショアプロジェクトにかかっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
方向掘削サービス市場:戦略的洞察
地域別分析
北米方向掘削サービス市場
北米は2025年までに世界の方向掘削サービス市場の34~37%を占め、2034年まで年平均成長率(CAGR)5.9~6.5%で成長すると予測されています。この地域は、パーミアン、イーグルフォード、バッケン、モントニーといったシェール層の開発、水平坑井の延長、掘削効率の向上といった利点を享受しています。サービス会社は、坑井サイクル時間を最小限に抑えつつ掘削軌道を最適化するために、RSS(位置特定システム)とMWD(掘削計測システム)を活用しています。
非在来型油井の急速な減少により、掘削と再フラクチャリングが継続的に行われているため、サービス需要は安定している。掘削リグの数は価格に左右されるが、各油井における方向掘削の強度は増加している。カナダにおける重油、タイトガス、ニューファンドランド沖合の生産も需要増加の要因となっている。加えて、米国の事業者は、方向掘削の実績を資本効率と排出量削減にますます関連付けるようになっている。
米国における方向掘削サービス市場
2025年には、北米の方向掘削市場の約80~84%を米国が占め、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で成長すると予測されている。方向掘削の市場需要は、複雑な水平坑井や長距離坑井による生産最適化を重視する業界の姿勢によって依然として左右されている。掘削活動のレベルには変動があるものの、高度な方向掘削技術を必要とする、より効率的な坑井に焦点を当てる傾向は依然として続いている。
パーミアン盆地は、シェール層の継続的な開発に支えられ、方向掘削サービスを提供する最大の地域です。しかし、ヘインズビル、イーグルフォード、バッケン、アパラチア盆地などの生産性の高い地域も、市場に大きく貢献しています。この分野で事業を展開する主要企業であるハリバートン、SLB、ベーカーヒューズ、ウェザーフォード、ネイバーズ、NOVは、地域に確固たる拠点を持ち、方向掘削装置、MWD/LWDソリューション、掘削自動化サービスを含む掘削サービスを提供しています。長尺水平坑井では、掘削精度と性能に優れたロータリーステアリングシステム(RSS)の使用が顕著な傾向にありますが、従来型のモーターアセンブリは、より低コストのプロジェクトで依然として広く使用されています。
欧州の方向掘削サービス市場
欧州は2025年時点で12~15%のシェアを占め、年平均成長率(CAGR)は4.8~5.6%と予測されている。ノルウェーは、成熟した沖合油田の生産維持のために、側方掘削、貯留層接触の最適化、技術的に管理された掘削が必要となるため、引き続き主導的な地位を維持している。英国北海は、再開発や廃止措置に隣接する油井の作業を通じて需要を支えており、そこでは精度、油井の健全性、操業効率が依然として不可欠である。
ドイツの需要はより多様化しており、地熱掘削や地下エネルギー貯蔵は、従来の石油・ガス用途を超えた機会を生み出している。フランス、イタリア、スペインでは、広範な炭化水素開発の拡大ではなく、エネルギー安全保障、地下貯蔵、特殊掘削プロジェクトに関連した選択的な需要が見られる。地域全体で規制当局の監視が強化され、文書作成、坑井の精密な配置、環境性能、コンプライアンス重視の掘削手法に関するサービス要件がますます高まっている。
アジア太平洋地域における方向掘削サービス市場
アジア太平洋地域は2025年時点で18~21%のシェアを占め、年平均成長率(CAGR)7.1~7.8%で成長すると予測されており、最も成長率の高い地域市場の一つとなる見込みです。中国は、シェールガス、タイトオイル、炭層メタン、および国内エネルギー生産の強化を目的とした海洋開発への継続的な投資に支えられ、引き続き主導的な地位を維持しています。インドは輸入依存度を低減するために探査・生産活動を拡大しており、オーストラリアはLNG関連のガス田開発と長距離掘削プロジェクトを通じて需要を維持しています。
日本と韓国は、地熱エネルギー、地下貯蔵、海洋工学といった分野を通じて、より選択的な需要を生み出している。地域的な成長は、エネルギー安全保障への取り組み、輸入代替戦略、そして操業効率の向上と地表への影響軽減を目的とした多井戸掘削の利用拡大によってさらに後押しされている。方向掘削の専門知識とデジタル地下解析、リアルタイム掘削分析を組み合わせたサービスプロバイダーは、国営石油会社と地域の独立系事業者双方を支援する上で有利な立場にある。
中東・アフリカの方向掘削サービス市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)7.6~8.3%で成長すると予測されている。サウジアラビアは、長距離掘削と油田再開発が生産の信頼性にとって依然として重要であるため、この成長を牽引する国となっている。アラブ首長国連邦は高仕様の掘削に投資しており、南アフリカおよびその他の中東・アフリカ地域では、特定のオフショア開発やインフラ関連の機会が提供されている。
国営石油会社は、貯留層の複雑さ、掘削範囲の広さ、地表掘削地点の少なさといった点で生産経済性を向上させることができる方向掘削を好む。深層ガス田、炭酸塩岩貯留層、および沖合評価井は、高付加価値サービスの需要を支えている。地域的な成長は、プロジェクトのタイミング、調達の現地化、および経験豊富な現場技術者の確保状況に左右される。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.3~7.0%で成長すると予測されています。方向掘削サービス市場は、コスト効率の高い従来型システムと、より高精度なロータリーステアリングシステムに分かれています。従来型ツールは、標準化された陸上油井にとって依然として重要ですが、RSSの採用は、複雑な油層、海上油井、および滑らかな坑井と連続的なステアリングによって完成度が向上する長大な水平掘削プログラムにおいて増加しています。
- 従来型のシステムは、コスト重視の陸上掘削プログラムにおいて、オペレーターが信頼性の高い偏差制御、実績のあるモーター、そして繰り返し実施される掘削作業全体を通してメンテナンスの複雑さを軽減することを必要とする場合に、依然として広く使用されている。
- ロータリーステアリングシステムの需要は、複雑な油井において増加している。これは、連続的な操舵によって坑井品質が向上し、滑動時間が短縮され、より厳密な地質操舵制御によってより長い水平坑井を掘削できるためである。
サービス
サービス部門は、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.4%で拡大すると予測されています。需要は、単体ツールから、リアルタイム計測、坑内操舵、測量品質に基づいて坑井配置を決定する統合型掘削インテリジェンスへと移行しています。オペレーターは、地層の不確実性を管理し、資本生産性を向上させるために、MWD、LWD、RSS、モーター、測量サービスをますます組み合わせるようになっています。
- ロータリーステアリングシステムは、精密な操舵と曲がりくねりの低減が坑井完成効率に影響を与える深海、長距離掘削、高価値シェールガス井において、戦略的に重要な役割を果たします。
- 掘削中の検層は、掘削中の貯留層評価を支援し、高額な修正が必要になる前に、着地点、地層境界、炭化水素含有区間についてより迅速な意思決定を可能にします。
- 掘削中の計測は、傾斜、方位角、衝撃、振動、および坑内状況を把握するために依然として不可欠であり、より安全な掘削とより優れた方向制御を支える。
- 測量サービスは、特に衝突回避、複数井戸掘削地点の計画、坑井の健全性が運用上の優先事項となる場合において、位置精度と規制上の信頼性を提供します。
- モーターは、従来型の方向掘削において依然として中心的な役割を担っており、成熟した油田地帯における費用対効果の高い掘削区間、側坑、および繰り返し掘削可能な陸上油井の掘削を支えている。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.2%で成長すると予測されています。陸上事業は、非在来型掘削、成熟油田の再開発、パッドベース開発を通じて規模の経済を実現する一方、洋上需要はより高いサービス強度をもたらします。洋上プロジェクトでは、掘削装置のダウンタイムが経済的な損失につながるため、より高いツール信頼性、耐圧性、統合されたデータワークフローが求められます。
- シェールガス、タイトガス、成熟油田では、再現性の高い方向掘削プログラム、短いサイクルタイム、効率的な掘削作業が求められるため、陸上での掘削が量的に圧倒的に多い。
- オフショア用途では、オペレーターが深海油井や複雑な海底ターゲットに対して、高性能なRSS、MWD、LWD、および測量の信頼性を必要とするため、収益性が高くなる。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
陸上 |
高い |
ロングラテラル |
成熟した |
|
オフショア |
中くらい |
深海操舵 |
スケーリング |
方向掘削サービス市場の成長要因と影響分析
より長い水平坑井と貯留層接触の最適化
オペレーターは、地表地点あたりの生産量を向上させるため、坑井の横方向のリーチを拡大しており、方向制御の技術的重要性が高まっている。延長された坑井では、坑井を生産ゾーン内に維持するために、精密な坑井構築セクション、制御された坑井傾斜、曲がりの低減、およびジオステアリングが必要となる。この効果は、シェール層、タイトガス田、および成熟した資産において最も顕著に現れる。これらの地域では、追加の接触が大きな違いを生む可能性がある。スライディング時間を短縮し、ドッグレッグ問題を回避し、良好な坑井完成を確実にできるサービス会社は、掘削リグ稼働率が低下する時期であっても、優良なビジネスチャンスを生み出すことができる。
海洋構造の複雑性と深海再開発
海洋プロジェクトが特に高い需要を生む理由は、掘削時間、側坑掘削、機器の故障といったコストが、陸上油田の掘削に比べて著しく高いことにある。深海・超深海油田開発企業にとって、限られた坑井スペースから狭い地層をターゲットにするためには、信頼性の高いロータリーステアリングシステム、高温対応電子機器、リアルタイムの地層評価といった技術がますます必要不可欠となっている。既存の海洋油田における再掘削作業は側坑掘削の需要を高め、海底タイバックには精密な坑井位置決めが求められる。
エネルギー安全保障と国内資源開発
エネルギー安全保障戦略において、各国は国内の炭化水素生産量の増加、ガス開発、環境への影響を最小限に抑えた非在来型貯留層の評価を優先する傾向にある。方向掘削は、同一地点から複数の井戸を掘削できるため、土地利用を最小限に抑え、分散した貯留層へのアクセスを容易にし、こうした目標達成に貢献できる。これは、北米のシェールガス開発、中東の長距離掘削、アジアのガス開発などで見られる。現地向け機器の提供、現場技術者の育成、調達ニーズへの対応を行う企業は、国家開発プロジェクトから利益を得られるだろう。
方向掘削サービス市場の将来動向
自動操舵と閉ループ掘削
自動操舵は、坑内計測と軌道修正間の意思決定サイクルを短縮できるため、方向掘削サービス市場において最も重要なトレンドの一つになりつつあります。クローズドループシステムは、測量データ、地層評価、振動モニタリング、掘削パラメータを統合し、手動ワークフローよりも迅速に調整を推奨または実行します。次の段階では、信頼性、監査可能性、およびオペレーターの掘削センターとの統合に重点が置かれるでしょう。ターゲットウィンドウが狭く、掘削時間が高額で、複数坑井プログラム全体での一貫性が重要な坑井において、自動操舵の導入が加速すると予想されます。
地熱井および貯水井のための方向掘削
地熱、炭素隔離、水素貯蔵、ガス貯蔵プロジェクトの開発が進むにつれ、石油以外の用途も需要源としてより注目されるようになるだろう。こうした井戸には、上流の石油・ガスプロジェクトと同様に、正確な位置決め、耐熱性、地下情報が必要となる。短期的には石油・ガスと同等の収益は得られないかもしれないが、初期段階のプロジェクトに参画することで、サービスプロバイダーは事業サイクルを多様化し、ツールを設計することができる。地熱、炭素貯蔵、枯渇油田対策政策を持つ国々は、プロジェクトのパイプラインを構築できる可能性がある。
方向掘削サービス市場の機会
プレミアムオフショアサービスパッケージ
オフショア開発は、ツールの信頼性、サービスの統合、および現場エンジニアリングの品質が掘削リグの経済性に直接影響するため、魅力的な投資経路となります。プロバイダーは、RSS、LWD、MWD、測量、および遠隔操作サポートをパッケージ化し、深海および成熟油田の再開発向けの成果連動型契約に組み込むことができます。方向掘削サービス市場の予測では、オペレーターが側線掘削の削減、非生産時間の短縮、および正確な貯留層着底を優先する場合に、より高い価値獲得が見込まれます。認定されたオフショアクルーと高圧ツールの在庫を維持している企業は、稼働率と価格の安定性を向上させることができます。
国営石油会社向け地域密着型サービス
国営石油会社は、技術力に加え、現地調達、地域に根ざしたメンテナンスの専門知識、そして人材育成をますます重視するようになっている。これにより、協力体制の構築、現地での機器修理、そして各油田地域に特化したエンジニアリングセンターの設置といった可能性が生まれる。サービス会社は、特に中東、アジア、アフリカにおいて、グローバルな技術と現地での導入を融合させる能力によって差別化を図ることができるだろう。この機会は、経済的な利益だけでなく、契約の安定性にも及ぶ。
最近の動向
- 2026年7月:ハリバートンは、トータルエナジーズが操業するスリナム沖合のグランモルグ深海油田開発プロジェクトにおいて、大規模な統合型油井建設契約を獲得しました。この契約には、長期プログラムにおける掘削および完成サービスが含まれています。ハリバートンは、計画、エンジニアリング、および操業を統合した、完全に統合されたデジタル自動化実行モデルを導入し、油井建設全体を通してパフォーマンスの向上、学習の加速、および総所有コストの削減を目指します。
- 2025年1月:SLBは、英国北海、トリニダード・トバゴ、メキシコ湾における深海エネルギー開発に関して、シェル社から主要な掘削契約を獲得した。これらの契約には、深海および超深海資産向けの掘削サービスが含まれており、SLBのオフショア事業のパイプラインを強化した。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -