
Mercado de servicios de perforación direccional: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de servicios de perforación direccional (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (convencional, sistema de perforación direccional rotativa); servicio (sistema de perforación direccional rotativa (RSS), registro durante la perforación (LWD), medición durante la perforación (MWD) y levantamiento topográfico, motores (motores MUD), otros); aplicación (en tierra, en alta mar) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00014556
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 22, 2026


Tamaño del mercado en 2025
21.120 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
38.320 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,84 %
Índice de crecimiento
Mercado potencial
268.490 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de servicios de perforación direccional crezca de 21.120 millones de dólares en 2025 a 38.320 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 6,84 % durante el período 2026-2034. Este mercado refleja la demanda sostenida de una ubicación controlada del pozo, perforaciones laterales más largas, acceso a yacimientos complejos y programas de perforación de alta eficiencia en campos terrestres y marinos, impulsada por operadores que buscan una mayor recuperación, menos ubicaciones en superficie y una mejor rentabilidad de la perforación.
América del Norte sigue siendo la región clave, ya que las empresas operadoras de esquisto continúan priorizando los pozos horizontales más largos, la perforación en plataformas y la dirección en tiempo real. El tamaño del mercado de servicios de perforación direccional en la región está respaldado por una tasa de crecimiento anual compuesta (CAGR) estimada entre el 5,9 % y el 6,5 % hasta 2034, lo que refleja una inversión disciplinada en exploración y producción, aumentos de productividad y la necesidad de reemplazar los pozos de perforación, dado que los pozos no convencionales maduros se agotan más rápidamente que los yacimientos convencionales.
Análisis y perspectivas del mercado de servicios de perforación direccional
- América del Norte representó entre el 34 % y el 37 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,5 % entre 2026 y 2034, impulsada por la optimización del gas de esquisto y la reurbanización de yacimientos maduros.
- En 2025, Estados Unidos representaba entre el 80 % y el 84 % de Norteamérica, y se prevé que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % entre 2026 y 2034, impulsada por la actividad en Permian y Haynesville.
- Europa representó entre el 12 % y el 15 % de la cuota de mercado en 2025 y podría crecer a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,6 % entre 2026 y 2034, con Noruega, el Reino Unido y Alemania a la cabeza de la demanda.
- La región de Asia-Pacífico acaparó entre el 18 % y el 21 % de la cuota de mercado en 2025 y se prevé que avance a una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 7,8 % entre 2026 y 2034, con el apoyo de China, India y Australia.
- El segmento más grande, el de aplicaciones terrestres, representó entre el 67 % y el 71 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,8 % entre 2026 y 2034.
- El segmento de alto crecimiento de las aplicaciones offshore representó entre el 29 % y el 33 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,3 % al 8,0 % entre 2026 y 2034.
- Empresas clave analizadas en detalle: Baker Hughes Company, Crescent Directional Drilling, LP, Halliburton Company, Nabors Industries Ltd., National Energy Services Reunited Corp., NOV Inc., SLB, Weatherford International plc, Scientific Drilling International y Leam Drilling Systems LLC.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En la última década, el mercado de servicios de perforación direccional ha evolucionado desde el control de desviación asistido por herramientas hacia la construcción integrada de pozos. Los sistemas de perforación direccional rotativa, los servicios de medición y registro durante la perforación han pasado de ser servicios premium a convertirse en herramientas esenciales para la productividad. Los proveedores de servicios de perforación direccional ahora se evalúan en función de la tasa de perforación, la calidad del pozo, la capacidad de telemetría y la conectividad con el yacimiento, en lugar de simplemente comparar sus tarifas diarias. Esto ha sido posible gracias al aumento de la longitud de los pozos horizontales en esquisto, la perforación de reservas marinas más profundas, los proyectos piloto de perforación geotérmica y la perforación de evaluación para el almacenamiento de carbono.
Es probable que el crecimiento futuro del mercado provenga del surgimiento de nuevas cuencas, donde la perforación requerirá una ejecución precisa para reducir los riesgos subterráneos y minimizar el impacto en la superficie. En Oriente Medio, Asia y Latinoamérica, las compañías petroleras nacionales están ampliando sus operaciones de perforación de largo alcance. Los organismos reguladores hacen cada vez más hincapié en la reducción del impacto ambiental y la mejora de la integridad de los pozos.
Alcance del informe de mercado de servicios de perforación direccional
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 21.120 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 38.320 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,84% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de servicios de perforación direccional
El ciclo de crecimiento de la demanda en el mercado de servicios de perforación direccional está ligado a la búsqueda de los operadores de un mayor contacto con el yacimiento mediante un menor número de pozos. La IEA ha destacado que la inversión en exploración y producción sigue siendo necesaria para compensar el declive natural de los yacimientos, mientras que los datos de la EIA muestran una mejora en la eficiencia de la producción en EE. UU. a pesar de la menor cantidad de plataformas de perforación. Estas condiciones refuerzan la demanda de motores, herramientas de prospección, MWD, LWD y paquetes RSS que ayudan a los operadores a perforar durante más tiempo, con mayor rapidez y precisión.
La cadena de valor combina herramientas de fondo de pozo, software, telemetría de superficie, compatibilidad de fluidos de perforación e ingeniería de campo. La dinámica de la oferta sigue siendo sensible a la electrónica de alta especificación, los sensores con capacidad de presión y la disponibilidad de personal cualificado. Los operadores combinan cada vez más los servicios direccionales con la optimización de la perforación, la geonavegación y los contratos basados en el rendimiento, lo que convierte la fiabilidad del servicio en un factor directo de la rentabilidad del pozo.
El análisis de mercado del sector de servicios de perforación direccional indica una fuerte competencia entre las grandes empresas integradas y las empresas especializadas en perforación direccional, que utilizan la experiencia técnica, el conocimiento de las cuencas y el uso de herramientas como factores clave de diferenciación. Empresas como Schlumberger Limited (SLB), Halliburton Company, Baker Hughes Company, Weatherford International plc y National Oilwell Varco Inc. se centran en tecnologías de perforación avanzadas y su presencia global.
Las inversiones estratégicas se orientarán hacia la automatización de la dirección, la fiabilidad de la medición durante la perforación (MWD) a altas temperaturas y los centros de operaciones remotas. Nabors Industries Ltd. y National Energy Services Reunited Corp. cuentan con estrategias centradas en plataformas de perforación y servicios regionales, respectivamente. El éxito competitivo dependerá de la reducción de desplazamientos, la ubicación precisa de los pozos y los proyectos en alta mar, debido a los elevados costes por tiempo de inactividad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
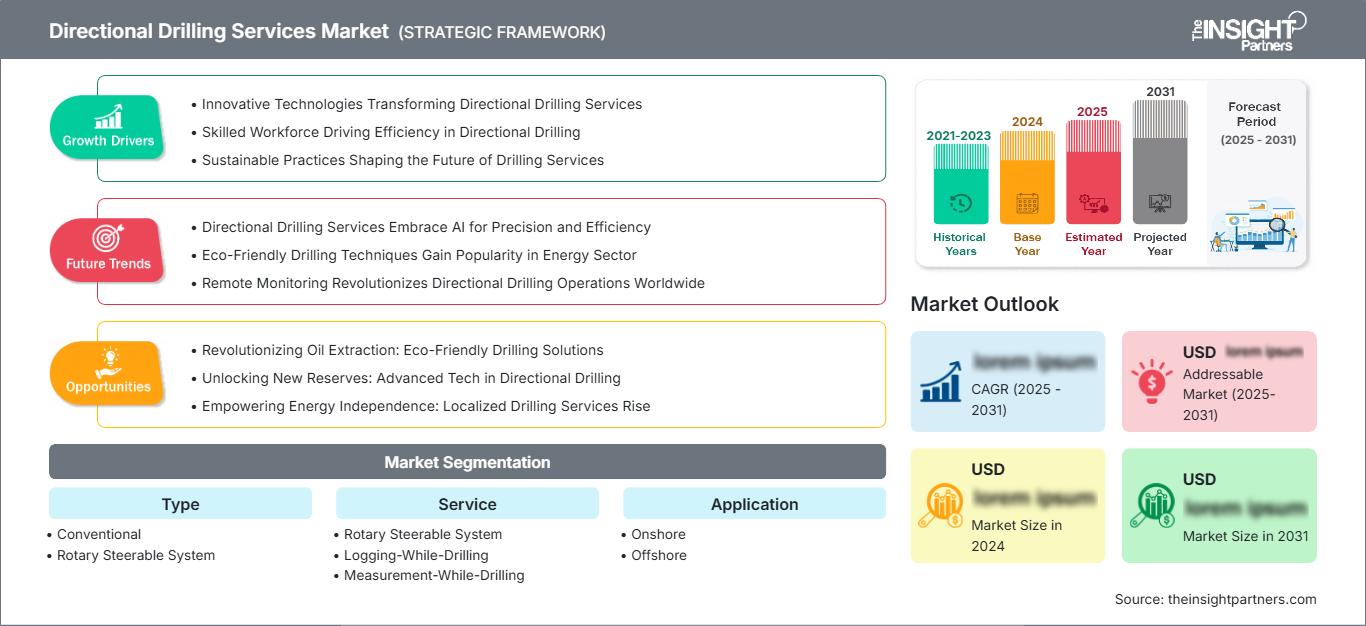
Mercado de servicios de perforación direccional: Perspectivas estratégicas
Perspectivas regionales
Mercado de servicios de perforación direccional en Norteamérica
América del Norte representó entre el 34 % y el 37 % de la cuota de mercado mundial de servicios de perforación direccional en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,5 % hasta 2034. Esta región se beneficia del desarrollo de plataformas de esquisto, longitudes laterales extendidas y una mayor eficiencia de perforación en las formaciones Permian, Eagle Ford, Bakken y Montney. Las empresas de servicios utilizan RSS y MWD para optimizar la trayectoria de perforación y minimizar el tiempo del ciclo del pozo.
La demanda de servicios se mantiene estable debido a la rápida disminución de los pozos no convencionales, lo que genera perforaciones y refracturaciones continuas. El número de plataformas depende de los precios; sin embargo, la intensidad de perforación direccional aumenta para cada pozo. La demanda también crece gracias a la producción de petróleo pesado en Canadá, gas de esquisto y la producción en la costa de Terranova. Además, los operadores estadounidenses vinculan cada vez más su rendimiento de perforación direccional con la eficiencia del capital y la reducción de emisiones.
Mercado de servicios de perforación direccional en EE. UU.
En 2025, Estados Unidos representó aproximadamente entre el 80 % y el 84 % del mercado norteamericano de perforación direccional, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % entre 2026 y 2034. La demanda del mercado de perforación direccional sigue estando condicionada por el énfasis que la industria pone en la optimización de la producción mediante pozos horizontales complejos y de alcance extendido. A pesar de las fluctuaciones en el nivel de actividad de perforación, prevalece la tendencia a centrarse en pozos más eficientes, que requieren técnicas avanzadas de perforación direccional.
La Cuenca Pérmica es la principal región proveedora de servicios de perforación direccional, impulsada por el continuo desarrollo de formaciones de esquisto en la zona. Sin embargo, regiones tan productivas como Haynesville, Eagle Ford, Bakken y las cuencas de los Apalaches también contribuyen significativamente al mercado. Los principales actores del sector —Halliburton, SLB, Baker Hughes, Weatherford, Nabors y NOV— cuentan con una sólida presencia regional y ofrecen servicios de perforación que incluyen equipos de perforación direccional, soluciones MWD/LWD y servicios de automatización de la perforación. Se observa una clara tendencia hacia el uso de sistemas de perforación direccional rotativa (RSS) en perforaciones horizontales largas, que proporcionan una alta precisión y un mejor rendimiento, mientras que los conjuntos de motores tradicionales aún se utilizan ampliamente en proyectos menos costosos.
Mercado europeo de servicios de perforación direccional
Europa representó entre el 12 % y el 15 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,6 %. Noruega sigue siendo el país líder, ya que los yacimientos marinos maduros requieren desviaciones, optimización del contacto con el reservorio y perforación técnicamente controlada para mantener la producción. El Mar del Norte británico satisface la demanda mediante trabajos de reacondicionamiento y desmantelamiento de pozos adyacentes, donde la precisión, la integridad del pozo y la eficiencia operativa siguen siendo esenciales.
La demanda en Alemania es más diversificada, con la perforación geotérmica y el almacenamiento de energía subterránea que generan oportunidades más allá de las aplicaciones tradicionales de petróleo y gas. Francia, Italia y España muestran una demanda selectiva vinculada a la seguridad energética, el almacenamiento subterráneo y proyectos de perforación especializados, en lugar de una expansión generalizada de los hidrocarburos. El escrutinio regulatorio en toda la región sigue aumentando los requisitos de servicio en cuanto a documentación, ubicación precisa de pozos, desempeño ambiental y prácticas de perforación que cumplan con la normativa.
Mercado de servicios de perforación direccional en la región Asia-Pacífico
La región APAC representó entre el 18 % y el 21 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 7,8 %, lo que la convierte en uno de los mercados regionales de mayor crecimiento. China sigue siendo el país líder, gracias a la continua inversión en gas de esquisto, petróleo de lutitas, metano de lecho de carbón y proyectos en alta mar destinados a fortalecer la producción energética nacional. India está expandiendo sus actividades de exploración y producción para reducir la dependencia de las importaciones, mientras que Australia mantiene la demanda mediante el desarrollo de cuencas de gas vinculadas al GNL y proyectos de perforación de largo alcance.
Japón y Corea del Sur generan una demanda más selectiva mediante la energía geotérmica, el almacenamiento subterráneo y las aplicaciones de ingeniería marina. El crecimiento regional se ve impulsado, además, por iniciativas de seguridad energética, estrategias de sustitución de importaciones y el uso cada vez mayor de plataformas de perforación con múltiples pozos para mejorar la eficiencia operativa y reducir la alteración de la superficie. Los proveedores de servicios que combinan la experiencia en perforación direccional con la interpretación digital del subsuelo y el análisis de perforación en tiempo real están bien posicionados para brindar apoyo tanto a las compañías petroleras nacionales como a los operadores independientes regionales.
Mercado de servicios de perforación direccional en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,3 % hasta 2034. Arabia Saudita lidera el sector, ya que los pozos de largo alcance y la reactivación de yacimientos siguen siendo fundamentales para la fiabilidad de la producción. Los Emiratos Árabes Unidos están invirtiendo en perforación de alta especificación, mientras que Sudáfrica y el resto de Oriente Medio y África ofrecen oportunidades selectas en alta mar y vinculadas a infraestructuras.
Las compañías petroleras nacionales prefieren la perforación direccional cuando la complejidad del yacimiento, el mayor alcance y la menor cantidad de pozos en superficie permiten optimizar la rentabilidad de la producción. Los yacimientos profundos de gas y carbonato, así como los pozos de evaluación en alta mar, generan una mayor demanda de servicios de alto valor. El crecimiento regional depende de la planificación de los proyectos, la localización de las adquisiciones y la disponibilidad de ingenieros de campo experimentados.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 7,0 % durante el período 2026-2034. El mercado de servicios de perforación direccional se divide entre sistemas convencionales rentables y sistemas rotativos direccionales de mayor precisión. Las herramientas convencionales siguen siendo importantes para pozos terrestres estandarizados, mientras que la adopción de sistemas rotativos direccionales aumenta en yacimientos complejos, pozos marinos y programas de perforación lateral larga, donde la superficie lisa del pozo y la dirección continua mejoran los resultados de la terminación.
- Los sistemas convencionales siguen utilizándose ampliamente en programas terrestres donde los costes son un factor crítico y los operadores necesitan un control de desviaciones fiable, motores probados y una menor complejidad de mantenimiento en campañas de perforación repetibles.
- La demanda de sistemas de dirección rotativa está aumentando en pozos complejos porque la dirección continua mejora la calidad del pozo, reduce el tiempo de deslizamiento y permite perforaciones laterales más largas con un control de geodirección más preciso.
Servicio
Se prevé que el segmento de servicios crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,4 % entre 2026 y 2034. La demanda se está desplazando de las herramientas independientes hacia la inteligencia de perforación integrada, donde las mediciones en tiempo real, la dirección de fondo de pozo y la calidad de los estudios determinan la ubicación del pozo. Los operadores combinan cada vez más MWD, LWD, RSS, motores y servicios de estudios para gestionar la incertidumbre de la formación y mejorar la productividad del capital.
- Los servicios de sistemas de perforación direccional rotativa son de importancia estratégica en pozos de aguas profundas, de alcance extendido y de esquisto de alto valor, donde la dirección precisa y la reducción de la tortuosidad influyen en la eficiencia de la terminación.
- El registro geofísico durante la perforación facilita la evaluación de yacimientos mientras se perfora, lo que permite tomar decisiones más rápidas sobre las zonas de perforación, los límites de las formaciones y los intervalos que contienen hidrocarburos antes de que sean necesarias correcciones costosas.
- La medición durante la perforación sigue siendo esencial para determinar la inclinación, el acimut, los impactos, las vibraciones y las condiciones del fondo del pozo, lo que contribuye a una perforación más segura y a un mejor control direccional.
- Los servicios de topografía proporcionan precisión posicional y confianza en la normativa, especialmente cuando la prevención de colisiones, la planificación de plataformas para pozos múltiples y la integridad del pozo son prioridades operativas.
- Los motores siguen siendo un elemento fundamental para la perforación direccional convencional, ya que permiten la construcción rentable de secciones, desviaciones laterales y pozos terrestres repetibles en cuencas maduras.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,2 % durante el período 2026-2034. La actividad en tierra firme proporciona escala mediante la perforación no convencional, la reurbanización de yacimientos maduros y el desarrollo en plataformas, mientras que la demanda en alta mar ofrece una mayor intensidad de servicio. Los proyectos en alta mar requieren una mayor fiabilidad de las herramientas, tolerancia a la presión y flujos de trabajo de datos integrados, ya que el tiempo de inactividad de la plataforma conlleva un mayor riesgo económico.
- Las aplicaciones terrestres dominan el volumen porque los yacimientos de esquisto, gas de baja permeabilidad y yacimientos maduros requieren programas direccionales repetibles, tiempos de ciclo más cortos y una ejecución eficiente de la perforación en plataformas.
- Las aplicaciones en alta mar conllevan una mayor intensidad de ingresos, ya que los operadores necesitan sistemas RSS, MWD, LWD y sistemas de prospección de alta calidad para pozos en aguas profundas y objetivos submarinos complejos.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
En tierra firme |
Alto |
Laterales largos |
Maduro |
|
Costa afuera |
Medio |
Dirección en aguas profundas |
Escalada |
Factores que impulsan el crecimiento del mercado de servicios de perforación direccional y análisis de su impacto
Laterales más largos y optimización del contacto con el yacimiento
Los operadores están ampliando el alcance lateral para mejorar la producción por ubicación en superficie, lo que aumenta la importancia técnica del control direccional. Los pozos extendidos requieren secciones de construcción precisas, inclinación controlada, menor tortuosidad y geonavegación para mantener el pozo dentro de las zonas productivas. El efecto será más pronunciado en formaciones de esquisto, campos de gas de baja permeabilidad y yacimientos maduros, donde un mayor contacto puede marcar una diferencia significativa. Las empresas de servicios que logren reducir el tiempo de deslizamiento, evitar problemas de desviación y garantizar buenas terminaciones pueden generar una oportunidad de negocio rentable incluso durante los periodos de declive de la plataforma.
Complejidad en alta mar y reurbanización de aguas profundas.
La razón por la que los proyectos marinos representan una demanda tan elevada es que el costo del tiempo de perforación, las desviaciones y las averías de los equipos es significativamente mayor en comparación con la mayoría de los pozos terrestres. Las empresas de aguas profundas y ultraprofundas exigen sistemas de perforación direccional rotatorios fiables, electrónica de alta temperatura y evaluación de formaciones en tiempo real para acceder a zonas estrechas desde pozos con espacio limitado. Las operaciones de reperforación en campos marinos existentes generan una mayor demanda de desviaciones, mientras que las conexiones submarinas requieren un posicionamiento preciso del pozo.
Seguridad energética y desarrollo de los recursos nacionales
Dado que las estrategias de seguridad energética favorecen que los países aumenten la producción nacional de hidrocarburos, desarrollen yacimientos de gas y evalúen reservas no convencionales con un impacto ambiental mínimo, la perforación direccional puede contribuir a lograrlo gracias a la posibilidad de perforar varios pozos desde una misma ubicación, minimizando el uso del suelo y facilitando el acceso a reservas aisladas. Esto se observa en las lutitas de Norteamérica, la perforación de largo alcance en Oriente Medio y los proyectos de gas en Asia. Las empresas que proporcionan equipos locales, capacitación de ingenieros de campo y satisfacen las necesidades de aprovisionamiento se benefician de los proyectos de desarrollo nacional.
Tendencias futuras del mercado de servicios de perforación direccional
Dirección automatizada y perforación en circuito cerrado
La dirección automatizada se está convirtiendo en una de las tendencias más importantes del mercado de servicios de perforación direccional, ya que puede acortar los ciclos de decisión entre la medición en el fondo del pozo y la corrección de la trayectoria. Los sistemas de circuito cerrado combinarán cada vez más datos de prospección, evaluación de la formación, monitoreo de vibraciones y parámetros de perforación para recomendar o ejecutar ajustes con mayor rapidez que los flujos de trabajo manuales. La siguiente fase se centrará en la confiabilidad, la auditabilidad y la integración con los centros de perforación de los operadores. Se espera que su adopción se acelere en pozos donde las ventanas objetivo son estrechas, el tiempo de perforación es costoso y la consistencia en programas de múltiples pozos es fundamental.
Perforación direccional para pozos geotérmicos y de almacenamiento.
Las aplicaciones no petroleras deberían ganar mayor visibilidad como fuentes de demanda, a medida que se desarrollen proyectos geotérmicos, de captura de carbono, almacenamiento de hidrógeno y almacenamiento de gas. Estos pozos requieren un posicionamiento preciso, resistencia al calor e información del subsuelo similar a la que se exige en los proyectos de exploración y producción de petróleo y gas. Si bien los ingresos a corto plazo podrían no ser comparables a los del petróleo y el gas, la participación en proyectos iniciales podría permitir a los proveedores de servicios diversificar sus ciclos y diseñar sus herramientas. Los países con políticas de energía geotérmica, almacenamiento de carbono y yacimientos agotados podrían conformar una cartera de proyectos.
Oportunidades de mercado en servicios de perforación direccional
Paquetes de servicios offshore premium
Los proyectos en alta mar representan una atractiva vía de inversión, ya que la fiabilidad de las herramientas, la integración de servicios y la calidad de la ingeniería de campo influyen directamente en la rentabilidad de las plataformas. Los proveedores pueden ofrecer servicios de RSS, LWD, MWD, prospección y soporte para operaciones remotas en contratos vinculados al rendimiento para la reactivación de yacimientos maduros y en aguas profundas. Las previsiones del mercado de servicios de perforación direccional indican una mayor generación de valor cuando los operadores priorizan la reducción de desviaciones, la disminución del tiempo improductivo y la precisión en el aterrizaje en el yacimiento. Las empresas que cuentan con equipos certificados para operaciones en alta mar e inventarios de herramientas de alta presión pueden mejorar la utilización y la estabilidad de precios.
Servicios localizados para compañías petroleras nacionales
Las compañías petroleras nacionales insisten cada vez más en contar con personal local, experiencia regional en mantenimiento y capacitación, además de un alto rendimiento tecnológico. Esto genera oportunidades de cooperación, reparación local de equipos y centros de ingeniería especializados en cada cuenca. La empresa de servicios puede diferenciarse por su capacidad de combinar tecnología global con implementación local, especialmente en Oriente Medio, Asia y África. La oportunidad reside no solo en el beneficio financiero, sino también en la estabilidad contractual.
Novedades recientes
- Julio de 2026: Halliburton se adjudicó importantes contratos integrados para la construcción de pozos en el proyecto de aguas profundas GranMorgu, frente a las costas de Surinam, operado por TotalEnergies. El acuerdo incluye servicios de perforación y terminación para un programa a largo plazo. Halliburton implementará un modelo de ejecución totalmente integrado, digital y automatizado que unifica la planificación, la ingeniería y las operaciones para mejorar el rendimiento, acelerar el aprendizaje y reducir el costo total de propiedad durante la construcción de los pozos.
- Enero de 2025: SLB obtuvo importantes contratos de perforación de Shell para el desarrollo de energía en aguas profundas en el Mar del Norte británico, Trinidad y Tobago y el Golfo de México. Los contratos incluían servicios de perforación para yacimientos en aguas profundas y ultraprofundas, lo que fortaleció la cartera de proyectos offshore de SLB.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -