
Markt für E-scrap Recycling: Größe & Prognose 2031
Marktgröße und Prognose für das Recycling von Elektroschrott (2021 – 2031), Bericht über globale und regionale Anteile, Trends und Wachstumschancenanalyse: Nach Produkttyp (IT- und Telekommunikationsgeräte, kleine Haushaltsgeräte, große weiße Ware, Unterhaltungselektronik und andere), verarbeiteter Materialtyp (Metall, Glas, Kunststoff und andere) und Geografie
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007570
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
5,35 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
17,80 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
14,3 %
Wachstumsrate
Adressierbarer Markt
99,63 Mrd. US-Dollar
(2026–2034)
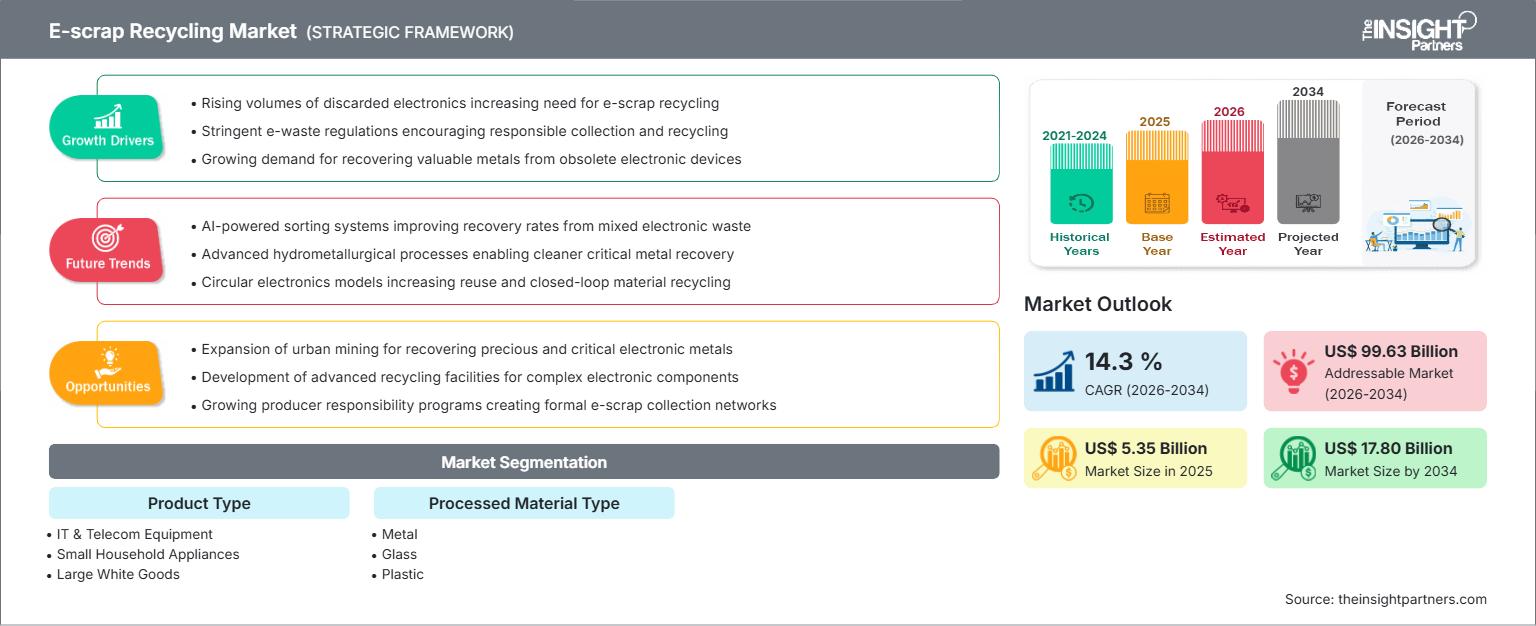
Der Markt für das Recycling von Elektronikschrott wurde 2025 auf 5,35 Milliarden US-Dollar geschätzt und soll bis 2034 auf 17,80 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,3 % von 2026 bis 2034 entspricht. Das Marktwachstum ist auf die kürzeren Lebenszyklen von Elektronikgeräten, die zunehmende Erneuerung der IT-Systeme in Unternehmen und die wachsende Bedeutung der regulierten Rückgewinnung von Metallen, Kunststoffen und Glas für die Planung einer Kreislaufwirtschaft zurückzuführen.
In Nordamerika wird der Markt für Elektronikschrott-Recycling bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,8–13,6 % wachsen. Unterstützt wird dieses Wachstum durch zertifizierte Elektronikrecyclingnetzwerke, den Austausch von Rechenzentrumsausrüstung und staatliche Gesetze zur verantwortungsvollen Entsorgung. Die strukturelle Nachfrage wird durch die ESG-Berichterstattung von Unternehmen, Anforderungen an die sichere Entsorgung von Anlagen und höhere Rückgewinnungswerte von Servern, Telekommunikationsgeräten, Smartphones und Haushaltsgeräten verstärkt.
Marktanalyse und Einblicke zum Recycling von Elektroschrott
- Nordamerika hielt 2025 einen Marktanteil von 26–29 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,8–13,6 %, unterstützt durch zertifizierte Recyclingunternehmen, die Entsorgung von IT-Anlagen und staatliche Sammelprogramme.
- Die USA repräsentierten 2025 78–82 % Nordamerikas und wachsen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0–13,8 %, angeführt von Enterprise-IT, Rechenzentren und Rücknahmekanälen für Elektronik.
- Europa wird im Jahr 2025 einen Anteil von 30–34 % haben und verzeichnet ein jährliches Wachstum von 11,8–12,6 %, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien führend bei der regulierten WEEE-Rückgewinnung sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 31–35 % und expandiert mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,6–16,4 %, angeführt von China, Japan, Südkorea, Indien und Australien.
- Das größte Segment , IT- und Telekommunikationsausrüstung, hielt im Jahr 2025 einen Marktanteil von 34–38 % und wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,8–15,6 %, unterstützt durch den Austausch von Unternehmenshardware und das Serverrecycling.
- Das Segment High Growth Segment Metal hielt im Jahr 2025 einen Marktanteil von 58–62 % und wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,4–16,2 %, angetrieben von Kupfer, Aluminium, Edelmetallen und der Rückgewinnung kritischer Rohstoffe.
- Detaillierte Analyse der wichtigsten Unternehmen : DOWA Holdings Co., Ltd., Ecoreco Ltd., ERI, Enviro-Hub Holdings Ltd., JX Advanced Metals Corporation, Sims Limited, Stena Metall AB, Tetronics Technologies Limited, Umicore SA und Quantum Lifecycle Partners LP.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Marktentwicklung wird durch den Fokuswechsel von der einfachen Demontage hin zur Automatisierung von Sortierung, sicherer Datenvernichtung, hydrometallurgischer Extraktion und Kunststofftrennung bestimmt. Treiber des Marktes sind der schnelle Umschlag von IT-Geräten, die zunehmende Verbreitung von Haushaltsgeräten und der Infrastrukturausbau im Telekommunikationssektor. Im Jahr 2022 belief sich die weltweite Produktion von Elektroschrott auf 62 Millionen Tonnen, während die dokumentierte Recyclingquote lediglich 22,3 % betrug.
Zukünftiger Erfolg wird sich dort am deutlichsten zeigen, wo der Konsum von Elektronikprodukten, die konsequente Durchsetzung politischer Maßnahmen und fortgeschrittene industrielle Recyclingkapazitäten für Elektronikgeräte zusammentreffen. Europa wird die WEEE-Richtlinie nutzen, Nordamerika wird auf die Einhaltung der Vorschriften durch Unternehmen setzen, und die Region Asien-Pazifik wird neben ihren Produktionssystemen auch von der großen Anzahl an Geräten profitieren.
Berichtsumfang zum Markt für E-Schrott-Recycling
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,35 Milliarden US-Dollar |
| Marktgröße bis 2034 | 17,80 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 14,3 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für das Recycling von Elektroschrott
Zu den Treibern des E-Schrott-Recyclingmarktes zählen die steigenden Mengen an Elektronikschrott, die Gesetzgebung zu gefährlichen Abfällen und der Bedarf an der Rückgewinnung von Edelmetallen wie Kupfer, Gold, Palladium, Aluminium, Stahl, Glas und Kunststoff. Die Wertschöpfungskette umfasst Sammler, Einzelhändler, staatliche Organisationen, ITADs (Informations- und Entsorgungszentren), Demontagebetriebe, Schredder, Schmelzhütten, Raffinerien, Recyclinginitiativen von Originalausrüstern (OEMs) und Unternehmen im Bereich Nachhaltigkeit. Eine hohe Nachfrage entsteht, wenn alle drei Faktoren zusammenwirken.
Die Lieferantenstruktur bei der Materialsammlung ist nach wie vor fragmentiert, die Verarbeitung hingegen spezialisieren sich zunehmend. Akkreditierte Verarbeiter beschaffen Anlagen zur Schadstoffentfernung, Batterieextraktion, optischen Sortierung und weiterführenden Metallrückgewinnung, um die Kundenanforderungen zu erfüllen. Der Bericht zum Markt für E-Schrott-Recycling zeigt ein höheres Gewinnpotenzial auf, wenn Recyclingunternehmen ihre Logistikdichte, Datenbereinigungsdienste und langfristige Verträge mit Herstellern, Energieversorgern, Behörden, Telekommunikationsanbietern und Betreibern von Hyperscale-Rechenzentren nutzen.
Die Positionierung hängt von der Glaubwürdigkeit in Bezug auf Compliance, Rückgewinnungsquote, geografische Abdeckung und nachgelagerte Raffinerieanlagen ab. Die führenden Unternehmen wie DOWA Holdings Co., Ltd., JX Advanced Metals Corporation, Umicore SA und Tetronics Technologies Limited konzentrieren sich auf die effiziente Metallrückgewinnung, während ERI, Sims Limited, Stena Metall AB, Enviro-Hub Holdings Ltd., Ecoreco Ltd. und Quantum Lifecycle Partners LP an der Entwicklung besserer Recyclinganlagen arbeiten.
Die Branche bevorzugt vollständiges Recycling gegenüber einer billigen Entsorgung. Kunden fordern zunehmend Nachweise über die Vernichtung, kontrollierte Ausfuhr und die gesamte Lieferkette. Da Elektronikprodukte aus wichtigen Rohstoffen und Schadstoffen bestehen, haben Recyclingunternehmen, die transparent arbeiten, Robotik einsetzen und über gute Verbindungen zu nachgelagerten Raffinerien verfügen, beste Chancen auf lukrative Aufträge von Unternehmen oder Behörden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für E-Schrott-Recycling: Strategische Einblicke
Regionale Einblicke
Markt für Elektroschrott-Recycling in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 26–29 % und wird bis 2034 ein durchschnittliches jährliches Wachstum von 12,8–13,6 % verzeichnen. Das Wachstum des Marktes für das Recycling von Elektronikschrott wird durch den IT-Austauschzyklus, Recyclingvorgaben auf Ebene der Bundesstaaten, die Modernisierung von Hyperscale-Rechenzentren und etablierte Zertifizierungen angetrieben. Die Richtlinien der US-Umweltschutzbehörde (EPA) definieren Elektronikschrott weiterhin als wertvolle, gebrauchte Elektronik, deren Wiederverwendung, Aufarbeitung und Recycling die Deponierung und unsachgemäße Exporte minimieren.
Starke regionale Wachstumsdynamiken entstehen durch Server, Netzwerkgeräte, Mobilgeräte und Haushaltsgeräte, die wiederverwertbare Metalle wie Kupfer, Aluminium, Stahl und Kunststoffe sowie Leiterplatten enthalten. Weitere Wachstumstreiber sind die Sicherheitsbedenken der Unternehmen hinsichtlich ihrer Daten, Zertifizierungen wie R2 und e-Stewards sowie die Präferenz für dokumentiertes Recycling. Kanada trägt durch sein Programm zur erweiterten Herstellerverantwortung und die Nachfrage nach IT-Altgeräteentsorgung zur regionalen Dynamik bei.
US-Markt für E-Schrott-Recycling
Die USA machten 2025 78–82 % des nordamerikanischen Marktes aus und werden voraussichtlich ein jährliches Wachstum von 13,0–13,8 % verzeichnen. Ersatztechnologien für Unternehmenshardware, Investitionen in Cloud-Infrastruktur, Modernisierungen von Telekommunikationsgeräten und Rücknahmeservices des Einzelhandels sorgen für einen stetigen Zufluss an Elektronikgeräten. ERI, Sims Limited, Quantum Lifecycle Partners LP und Stena Metall AB tragen durch Verarbeitung, Logistik, Aufbereitung und Weiterverwertung zu dieser Branche bei.
Anwendungsbereiche umfassen die sichere Entsorgung von Speichermedien, den Verkauf funktionsfähiger Geräte, die Rückgewinnung von Leiterplatten und das Recycling von Lithium-Ionen-Batterien. Die Sammelgebühren variieren je nach Bundesland; größere Unternehmen haben jedoch bundesweit einheitliche Recyclingverträge etabliert.
Europäischer Markt für Elektroschrott-Recycling
Europa erreichte 2025 einen Marktanteil von 30–34 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,8–12,6 % wachsen. Deutschland dominiert den regionalen Markt aufgrund seiner hohen industriellen Recyclingkapazitäten und der konsequenten Umsetzung des erweiterten Herstellerverantwortungssystems (EPR). Großbritannien verfügt über starke Kanäle für die Entsorgung von IT-Geräten und die Rücknahme von Haushaltsgeräten. Frankreich fördert die Rücknahme durch Umweltorganisationen und die Verpflichtung des Einzelhandels, was zu einer höheren Transparenz seiner offiziellen Sammelprozesse führt.
In Italien und Spanien ist die Anzahl der gesetzeskonformen Elektroaltgerätesammlungen trotz regionaler Unterschiede gestiegen. Laut der Europäischen Umweltagentur lag die EU-weite Sammelquote für Elektroaltgeräte im Jahr 2022 bei 40,6 % und damit unter der in der Richtlinie festgelegten Quote von 65 %. Der Markt wird von politischen Maßnahmen, dem hohen Pro-Kopf-Verbrauch von Elektronikgeräten und strategischen Rohstoffüberlegungen beeinflusst.
APAC-Markt für E-Schrott-Recycling
Der Marktanteil des asiatisch-pazifischen Raums wird für 2025 auf 31–35 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,6–16,4 % wachsen. China ist das Land mit der größten Marktpräsenz hinsichtlich des Absatzvolumens von Elektronikprodukten und des anfallenden Produktionsabfalls; Japan und Südkorea steigern ihren Marktanteil durch verbesserte Recyclingtechniken.
Zu den treibenden Faktoren der Marktentwicklung im asiatisch-pazifischen Raum zählen die Elektronikproduktion, der Ersatz von Smartphones, die zunehmende Verbreitung von Haushaltsgeräten und das Verbot informeller Verarbeitungstätigkeiten. Der Markt für das Recycling von Elektroschrott im asiatisch-pazifischen Raum wird zudem durch den Bedarf an Metallen und Initiativen zur Kreislaufwirtschaft in dieser Region befeuert.
Markt für Elektroschrott-Recycling im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 10,8–11,6 % prognostiziert, da Saudi-Arabien, die VAE, Südafrika und die übrigen Länder der Region ihre digitale Infrastruktur und den Elektronikkonsum ausbauen. Die VAE treiben die formale Nachfrage durch Investitionen in Smart Cities, Rechenzentren und IT-Modernisierungsprogramme in Unternehmen voran.
Branchen wie Energie, Telekommunikation und Infrastruktur erzeugen Elektroschrott in Form von Routern, Servern, Leistungselektronik und Unterhaltungselektronik. Das formale Recyclingsystem ist nicht so fortschrittlich wie in Europa oder Nordamerika; die Recyclingquote in Afrika lag 2022 bei unter 1 %.

Segmentierungsanalyse
Produkttyp
Für den Produktbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 14,1–14,9 % prognostiziert, da Recyclingunternehmen zunehmend größere Mengen aus Unternehmens-IT, Telekommunikationsnetzen, Haushaltsgeräten und Unterhaltungselektronik verarbeiten. Der Markt wird durch Produktkomplexität, Wiederverkaufspotenzial, gefährliche Komponenten und Materialausbeute bestimmt. IT- und Telekommunikationsgeräte bleiben der wertvollste Rohstoff, da Leiterplatten und Server wiederverwertbare Metalle enthalten.
- IT- und Telekommunikationsgeräte treiben die Nachfrage über Server, Laptops, Router, Switches und Speichergeräte an, wo Datensicherheit, Wiederaufbereitungswert und metallreiche Leiterplatten Premium-Recyclingverträge unterstützen.
- Kleine Haushaltsgeräte erzeugen in städtischen Haushalten verteilte Mengen, die eine effiziente Sammlung, Entschlackung und Kunststofftrennung erfordern, um die Wirtschaftlichkeit bei Wasserkochern, Werkzeugen, Körperpflegegeräten und kleinen Elektronikgeräten zu verbessern.
- Großgeräte wie Kühlschränke, Waschmaschinen und Klimaanlagen ermöglichen die Rückgewinnung hoher Mengen an Eisen- und Nichteisenmetallen, erfordern jedoch einen sorgfältigen Umgang mit Kältemittel, Schaum, Kompressor und gefährlichen Komponenten.
- Die Unterhaltungselektronik behält eine strategische Bedeutung, da Smartphones, Fernseher, Audioprodukte und Spielgeräte verschiedene Kunststoffe, Displays, Batterien und Leiterplatten mit rückgewinnbaren Edelmetallen enthalten.
Art des verarbeiteten Materials
Der Anteil verarbeiteter Materialien wird im Zeitraum 2026–2034 voraussichtlich um 14,6–15,4 % jährlich steigen, da sich die Wirtschaftlichkeit der Verwertung von Massenabfällen hin zu raffinierten Metallen, der Wiederverwendung von Glas und der Kreislaufwirtschaft von Kunststoffen verlagert. Metall dominiert die Wertschöpfung, während Glas- und Kunststoffströme an Bedeutung gewinnen, da Politik und OEM-Beschaffung die Erwartungen an den Recyclinganteil erhöhen und die Deponierung einschränken.
- Metalle erzielen den größten Umsatzbeitrag durch Kupfer, Aluminium, Stahl, Gold, Silber, Palladium und Spezialmetalle, die aus Platinen, Kabeln, Rahmen, Motoren und Gerätekomponenten zurückgewonnen werden.
- Die Nachfrage nach Glas hängt mit Bildschirmen, Monitoren, Beleuchtung und Gerätetüren zusammen, wobei der Wert von sicherer Trennung, Kontaminationskontrolle und der Verfügbarkeit von nachgelagerten Wiederverwendungs- oder Zuschlagstoffanwendungen abhängt.
- Die Kunststoffrückgewinnung verbessert sich, da Recyclingunternehmen Technologien zur Polymeridentifizierung, Flammschutzmittelprüfung und Trennung einsetzen, um Gehäuse und Bauteile in konforme Sekundärkunststoffströme umzuwandeln.
Momentaufnahme der Chancen
Marktchancen im Überblick
|
Produkttyp |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
IT- und Telekommunikationsausrüstung |
Hoch |
Datensicherheit |
Reifen |
|
Kleine Haushaltsgeräte |
Medium |
Urban Collection |
Skalierung |
|
Große Haushaltsgeräte |
Hoch |
Metallrückgewinnung |
Reifen |
|
Unterhaltungselektronik |
Hoch |
Geräterücknahme |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Elektroschrott-Recycling
Steigende globale Mengen an Elektroschrott erweitern den Bedarf an formalem Recycling
Die weltweite Menge an Elektroschrott steigt deutlich schneller als die Recyclingquote, wodurch ein struktureller Bedarf an Recyclinginfrastruktur entsteht. Laut dem Bericht „Global E-waste Monitor“ von 2022 wurden 2022 schätzungsweise 62 Millionen Tonnen Elektroschrott erzeugt, für 2030 werden 82 Millionen Tonnen erwartet. Die Recyclinginfrastruktur deckte jedoch nur 22,3 % davon ab. Diese Lücke erhöht den Druck auf Recyclinganlagen sowohl aus politischer als auch aus wirtschaftlicher Sicht. Die Auswirkungen auf den Markt zeigen sich in größeren kommunalen Aufträgen, strengeren Rücknahmeprogrammen von Originalgeräteherstellern und einer steigenden Nachfrage der Unternehmen nach Recycling.
Modernisierung der Unternehmens-IT und Datensicherheit steigern den Verarbeitungswert
Die zunehmende Häufigkeit von Technologieerneuerungszyklen in Unternehmen erhöht die Bedeutung eines professionellen Entsorgungsmanagements für Elektronikschrott. Grund dafür sind der Restwert der Anlagen sowie die mit Servern, Laptops, Speichersystemen, Routern und Telekommunikationsgeräten verbundenen Datensicherheitsrisiken. Kunden betrachten Recycling heute nicht mehr als reine Entsorgungslösung, sondern erwarten neben der Datenlöschung auch die Vernichtung, die Seriennummernverfolgung, das Management des Wiederverkaufs und die lückenlose Materialverfolgung der Geräte. Dies führt zu höheren Umsätzen für Recyclingunternehmen, die IT-Geräte fachgerecht entsorgen und über eine geeignete Logistik und Vertriebskanäle verfügen. Aus Marktsicht bedeutet dies einen höheren Wert pro Tonne IT- und Telekommunikationsausrüstung im Vergleich zu minderwertigem Mischschrott.
Die Rückgewinnung kritischer Rohstoffe unterstützt Kreislaufwirtschaften.
Diese Elektronikschrottmaterialien umfassen Kupfer, Aluminium, Edelmetalle, Spezialmetalle und bestimmte kritische Mineralien, deren großflächige Gewinnung die Abhängigkeit vom Primärabbau verringern kann. Laut dem Global E-Waste Monitor wurden 2022 natürliche Ressourcen im Wert von 62 Milliarden US-Dollar nicht berücksichtigt, was die wirtschaftlichen Verluste aufgrund unzureichenden Recyclings verdeutlicht. Daher besteht nun die Forderung seitens formeller Verarbeiter und nachgelagerter Raffinerien, in die Kreislaufwirtschaft der Elektronik-, Automobil-, Telekommunikations- und Erneuerbare-Energien-Branche eingebunden zu werden.
Zukunftstrends auf dem Markt für E-Schrott-Recycling
KI-gestützte Sortierung und Robotik verbessern die Ausbeute
Die Trends im Markt für das Recycling von Elektronikschrott werden sich zunehmend auf Robotik, KI-gestützte Bildverarbeitung und sensorbasierte Sortierung konzentrieren, um die Trennung von Leiterplatten, Batterien, Kunststoffen, Eisenmetallen und Nichteisenmetallen zu verbessern. Automatisierte Systeme reduzieren die Exposition von Mitarbeitern gegenüber gefährlichen Komponenten und verbessern die Konsistenz bei stark variierenden Produktdesigns. Im Laufe des nächsten Jahrzehnts werden Verarbeiter maschinelles Lernen einsetzen, um Gerätetypen zu klassifizieren, Batterien zu erkennen und Demontagewege zu optimieren. Dieser Trend fördert eine höhere Materialreinheit, bessere Preise im nachgelagerten Bereich und geringere Ausschussquoten. Betreiber mit ausreichend Kapital und einem hohen Auftragsvolumen werden am besten positioniert sein, um Investitionen in die Automatisierung zu rechtfertigen und ihre Margen zu sichern.
Rückverfolgbares Recycling wird zur Beschaffungsvoraussetzung
Die zukünftige Nachfrage wird von Kunden geprägt sein, die den Nachweis fordern, dass Elektroschrott verantwortungsvoll, gegebenenfalls im Inland und ohne unautorisierte Exporte verarbeitet wird. Dokumentation der Herkunftskette, CO₂-Berichterstattung, Zertifikatsprüfung und Audits von Zulieferern werden zu Standardbestandteilen der Beschaffung. Dieser Trend begünstigt Recyclingunternehmen mit digitalen Rückverfolgungssystemen, zertifizierten Anlagen und transparenten Beziehungen zu Hüttenwerken und Raffinerien. Kleinere Betreiber können weiterhin lokal sammeln, größere Aufträge konzentrieren sich jedoch auf Unternehmen, die die Einhaltung der Vorschriften regionsübergreifend nachweisen können. Die Rückverfolgbarkeit hilft Kunden zudem, die Ergebnisse des Elektroschrottrecyclings mit ESG- und Kreislaufwirtschaftszielen zu verknüpfen.
Marktchancen für das Recycling von Elektroschrott
Partnerschaften zur geschlossenen Metallrückgewinnung
Recyclingunternehmen können margenstärkere Geschäftsmodelle entwickeln, indem sie mit Elektronikherstellern, Batterieproduzenten, Raffinerien und Metallverarbeitern zusammenarbeiten, um recycelte Materialien in die Neuproduktion zurückzuführen. Prognosen für den Markt für E-Schrott-Recycling deuten auf eine steigende Nachfrage nach Kupfer, Edelmetallen und Sekundäraluminium im Zuge der zunehmenden Elektrifizierung und des Ausbaus der digitalen Infrastruktur hin. Geschlossene Kreislaufverträge können das Rohstoffrisiko reduzieren, da die Preise an die Servicequalität, die Recyclingausbeute und den nachweislichen Anteil an recycelten Materialien gekoppelt sind. Investitionsmöglichkeiten bieten unter anderem die Vorverarbeitung von Leiterplatten, Probenahmetechnologien, Kooperationen mit Raffinerien und Kunden-Dashboards zur Quantifizierung der Metallrückgewinnung. Dieser Ansatz kann Recycling von einer reinen Abfallentsorgungsdienstleistung zu einer Lösung für eine resiliente Lieferkette machen.
Formalisierung von Datenerfassungsnetzwerken in Schwellenländern
Schwellenländer bieten erhebliche Chancen, da der Besitz von Endgeräten zunimmt, die formale Recyclinginfrastruktur jedoch noch unterentwickelt ist. Unternehmen können in Sammelstellen, Partnerschaften mit Einzelhändlern, Technikerschulungen und sichere Demontagesysteme investieren, um Material aus informellen Kanälen zu gewinnen. Die größten Chancen bieten sich dort, wo Regierungen erweiterte Herstellerverantwortungsregeln (EPR) einführen, aber private Kapazitäten für die Umsetzung von Sammlung und Verarbeitung benötigen. Konkrete Maßnahmen umfassen den Aufbau von Franchise-basierten Sammelmodellen, die Zusammenarbeit mit Telekommunikationsanbietern bei der Rücknahme von Mobiltelefonen und die Schaffung exportkonformer Wege für Fraktionen, die eine weitergehende Raffination erfordern. Der Erfolg hängt vom Vertrauen der Bevölkerung, transparenter Preisgestaltung und der konsequenten Durchsetzung der Vorschriften gegen unsachgemäße Handhabung ab.
Aktuelle Entwicklungen
- April 2026: DOWA Holdings Co., Ltd. gab eine strategische Partnerschaftsvereinbarung im Bereich Metallrecycling bekannt, um den Ressourcenkreislauf und die Recyclingkapazitäten zu stärken. Die Initiative unterstützt die breitere Rückgewinnung wertvoller Metalle aus komplexen Abfallströmen und entspricht der steigenden Nachfrage nach dekarbonisierten, rückverfolgbaren Sekundärrohstoffen.
- Februar 2026: Umicore SA veröffentlichte die Ergebnisse für das Gesamtjahr 2025 und restrukturierte die Geschäftstätigkeit im Bereich der Kerngeschäfte und Batteriemateriallösungen, einschließlich des Batterierecyclings. Der Bericht betonte operative Disziplin, das Risiko von Metallpreisschwankungen und die Kapitalallokation und stärkte damit die Rolle des Unternehmens in der fortschrittlichen Materialrückgewinnung und der Förderung von Metallkreislaufwirtschaften.
- April 2025: DOWA Holdings Co., Ltd. erwarb ein Industriegelände in Tochigi, Japan, für eine komplexe Basisanlage zur Unterstützung des Umweltmanagements und des Ausbaus des Recyclinggeschäfts. Der geplante Standort wird die Logistik, die Abfallverwertung und zukünftige Recyclingaktivitäten, einschließlich Solarmodule und Biomassebrennstoffe, stärken.
Häufig gestellte Fragen

Naveen ist ein erfahrener Experte für Marktforschung und Unternehmensberatung mit über zwölf Jahren Berufserfahrung in der Durchführung strategischer Marktstudien, der Bereitstellung fundierter Marktinformationen (Market Intelligence) und der Entwicklung maßgeschneiderter Unternehmensberatungslösungen für verschiedene Branchen. Seine Kernkompetenzen umfassen die Bereiche Elektronik, Technologie, industrielle Automatisierung, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Automobilindustrie sowie Luft- und Raumfahrt. Zu seinen Spezialgebieten gehören die Marktanalyse und -bewertung, Wettbewerbsanalyse (Competitive Intelligence), Branchenbenchmarking, Entwicklung von Wachstumsstrategien, Markteintrittsanalysen sowie die Bewertung neuer Geschäftsmöglichkeiten. Mit seinem umfassenden Branchenwissen und seiner strategischen Beratungskompetenz unterstützt er Unternehmen dabei, Marktpotenziale zu identifizieren und fundierte Geschäftsentscheidungen zu treffen.
In seiner Position als Associate Vice President leitet Naveen komplexe Marktforschungs- und Unternehmensberatungsprojekte, betreut die Beziehungen zu wichtigen Stakeholdern und verantwortet das gesamte Projektmanagement – von der strategischen Planung über die Durchführung bis hin zur erfolgreichen Bereitstellung der Projektergebnisse. Im Laufe seiner Karriere hat er zahlreiche Marktforschungs- und Beratungsprojekte für Kunden aus unterschiedlichen Branchen und geografischen Regionen erfolgreich umgesetzt. Dabei unterstützt er Unternehmen bei der Identifizierung neuer Marktchancen, der Analyse von Wettbewerbsdynamiken, der Bewertung von Investitionspotenzialen sowie der Entwicklung fundierter strategischer Entscheidungen. Sein analytischer und ergebnisorientierter Beratungsansatz ermöglicht es ihm, komplexe Marktanforderungen zu verstehen und praxisorientierte Lösungen zur Stärkung der Wettbewerbsfähigkeit seiner Kunden zu entwickeln.
Naveen verfügt über einen Bachelorabschluss in Elektronik und Kommunikationstechnik von der Visvesvaraya Technological University (VTU) im indischen Bundesstaat Karnataka sowie einen Master of Business Administration (MBA) mit den Schwerpunkten Marketing und Operations Management von der Manipal University. Durch die Kombination aus fundiertem technischem Fachwissen, umfassender branchenübergreifender Expertise und langjähriger Erfahrung in der strategischen Unternehmensberatung ist er in der Lage, komplexe Marktdaten in aussagekräftige, praxisorientierte und umsetzbare Handlungsempfehlungen zu übersetzen. Damit unterstützt er Unternehmen bei der Identifizierung nachhaltiger Wachstumschancen, der Optimierung ihrer Marktpositionierung und der Entwicklung langfristiger Unternehmensstrategien, die auf ihre individuellen Geschäftsziele und Marktanforderungen abgestimmt sind.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -