
Markt für Elektrisch Bushings: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für elektrische Durchführungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Harzimprägniertes Papier (RIP), Ölimprägniertes Papier (OIP), Sonstige); Isolierung (Polymer, Glas, Porzellan); Anwendung (Schaltanlagen, Transformatoren, Sonstige); Endverbraucher (Industrie, Energieversorger, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008922
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 11, 2026


Marktgröße 2025
2,88 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,04 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,83 %
Wachstumsrate
Adressierbarer Markt
31,43 Mrd. US-Dollar
(2026–2034)
Der Markt für elektrische Durchführungen erreichte 2025 ein Volumen von 2,88 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 4,04 Milliarden US-Dollar ansteigen, was einem durchschnittlichen jährlichen Wachstum von 3,83 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum ist auf die unverzichtbare Bedeutung von Durchführungen für die Übertragung spannungsführender Leitungen in geerdeten Gehäusen von Transformatoren und Schaltanlagen zurückzuführen. Der Austausch von Durchführungen, der Bau zusätzlicher Umspannwerke und die zunehmende Nutzung von Spannungsanschlüssen bilden eine solide Grundlage für ein stetiges Wachstum weltweit.
Der Markt für elektrische Durchführungen in Nordamerika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,7 % wachsen. Die alternde Transformatorenflotte, Investitionen in die Ausfallsicherheit und die Vernetzung von Rechenzentren treiben die Nachfrage an. Der Fokus der Energieversorger auf zustandsorientierte Instandhaltung fördert die Beschaffung von harzimprägniertem Papier sowie von Polymerlösungen.
Marktanalyse und Einblicke zu elektrischen Durchführungen
- Nordamerika: Im Jahr 2025 entfielen 22–25 % des Marktanteils auf elektrische Durchführungen. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 3,2–3,7 % prognostiziert, unterstützt durch den Austausch von Transformatoren, die Verstärkung des Stromnetzes und neue Hochleistungsverbindungen.
- USA: Entsprach 2025 78–82 % der nordamerikanischen Nachfrage und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,3–3,8 % wachsen.
- Europa: Hielt 2025 einen Anteil von 23–26 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 3,1–3,6 % verzeichnen, angeführt von Deutschland, Großbritannien und Frankreich durch Programme zur Erneuerung von Offshore-Netzen und Umspannwerken.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 39–43 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,2–4,7 % wachsen, wobei China, Indien, Japan und Südkorea den Ausbau des Übertragungsnetzes unterstützen.
- Größtes Segment: Transformatorenanwendungen hielten 2025 einen Marktanteil von 64–68 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen.
- Wachstumsstarkes Segment: Polymerisolierung machte im Jahr 2025 einen Marktanteil von 24–28 % aus und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,5–5,0 % verzeichnen.
- Die wichtigsten analysierten Unternehmen: ABB Ltd., Bharat Heavy Electricals Limited, Eaton Corporation plc, GE Vernova Inc., GIPRO GmbH, Hubbell Incorporated, Nexans SA, Polycast International, RHM International, LLC und Siemens Energy AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Fertigungstechnologie entwickelt sich weg von nassen und sperrigen Systemen hin zu trockenen, harzimprägnierten Kernen und Verbundgehäusen. Technologiequalifizierung, Feuchtigkeitsmanagement und strengere Schnittstellenspezifikationen werden neben der Automatisierung von Wickel- und Gießprozessen immer wichtiger. Das Marktwachstum für elektrische Durchführungen hängt in diesem Kontext zunehmend nicht nur von den Liefermengen, sondern auch von Qualifikationen, Spannungsanforderungen und der Dokumentation der Zuverlässigkeit ab. Verlängerte Prüf- und Bewertungszyklen der Energieversorger kommen traditionellen Herstellern zugute, doch Nischenanbieter haben weiterhin Geschäftschancen, wenn spezifische Geometrien oder schnelle technische Unterstützung für Beschaffungsentscheidungen entscheidend sind.
Bis 2034 wird die steigende Nachfrage sich auf Indien, Südostasien, die Golfstaaten und einige afrikanische Übertragungskorridore konzentrieren, da die Stromerzeugung zunehmend von den Verbrauchszentren weg verlagert wird. Investitionen in den Netzausbau, die Integration erneuerbarer Energien und Elektrifizierungsinitiativen werden die Auftragslage sichern, während höhere Brandschutz- und Umweltstandards die Akzeptanz von Trockendurchführungen fördern werden. Hersteller, die lokale Prüfungen anbieten, strategische Harz- und Leiterbestände vorhalten und die Kompatibilität ihrer Produkte mit bestehenden Transformatoren nachweisen können, werden sich die sich bietenden Chancen sichern.
Umfang des Marktberichts zu elektrischen Durchführungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,88 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,04 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,83 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für elektrische Durchführungen
Die Investitionsbudgets der Energieversorger treiben die Nachfrage weiterhin an, da jeder neue oder modernisierte Transformator eine Isolierung des Stromflusses durch einen geerdeten Kessel erfordert. Erneuerbare Energiequellen benötigen Fernübertragungstechnik, und die Elektrifizierung der Industrie erhöht den Bedarf an Schaltanlagen. Die Lieferkette verbindet Lieferanten von Papier, Epoxidharzen, Porzellan, Silikonkautschuk sowie Kupfer- und Aluminiummaterialien mit Wicklungsherstellern, Gießereien, Transformatorenherstellern, Prüfeinrichtungen, Energieversorgern und Serviceorganisationen.
Die Qualifizierung der Lieferungen ist von höchster Bedeutung. Trockenheit der Zellulose, Harzimprägnierung, gleichmäßige Aushärtung, Flanschdichtung und Teilentladungsbeständigkeit gewährleisten die Zuverlässigkeit vor Ort. Lange Lieferzeiten für Hochspannungsanlagen führen zu Rahmenverträgen und Vereinbarungen mit zwei Lieferanten. Energieversorger zögern jedoch, ein zugelassenes Design ohne vorherige Prüfung einzusetzen. Daher müssen Hersteller ein Gleichgewicht zwischen Plattformstandardisierung und dimensionaler Flexibilität finden.
Die Nachfrage wird durch die Investitionsbudgets der Energieversorger angetrieben, da jeder neue oder überholte Transformator eine Isolierung des geerdeten Kessels benötigt. Erneuerbare Energiequellen erfordern Schnittstelleneinrichtungen für lange Übertragungsstrecken, während die Elektrifizierung der Industrie den Bedarf an Schaltanlagen erhöht. Das Angebot umfasst Lieferanten von Papier, Epoxidharzen, Porzellan, Silikonkautschuk sowie Kupfer- und Aluminiummaterialien sowie Wicklungshersteller, Gießereien, Transformatorenhersteller, Prüfzentren, Energieversorger und Serviceunternehmen.
Die Qualifizierung der Lieferungen ist entscheidend. Trockenheit der Zellulose, Harzimprägnierung, gleichmäßige Aushärtung, Flanschdichtung und Teilentladungsbeständigkeit gewährleisten die Zuverlässigkeit im Einsatz. Die Lieferzeiten für Hochspannungsanlagen führen zu Rahmenverträgen und der Nutzung von zwei Lieferanten, obwohl die Energieversorger die genehmigte Konstruktion nicht ohne vorherige Prüfung implementieren wollen. Daher müssen die Hersteller ein Gleichgewicht zwischen Plattformstandardisierung und Maßtoleranzen finden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für elektrische Durchführungen: Strategische Einblicke
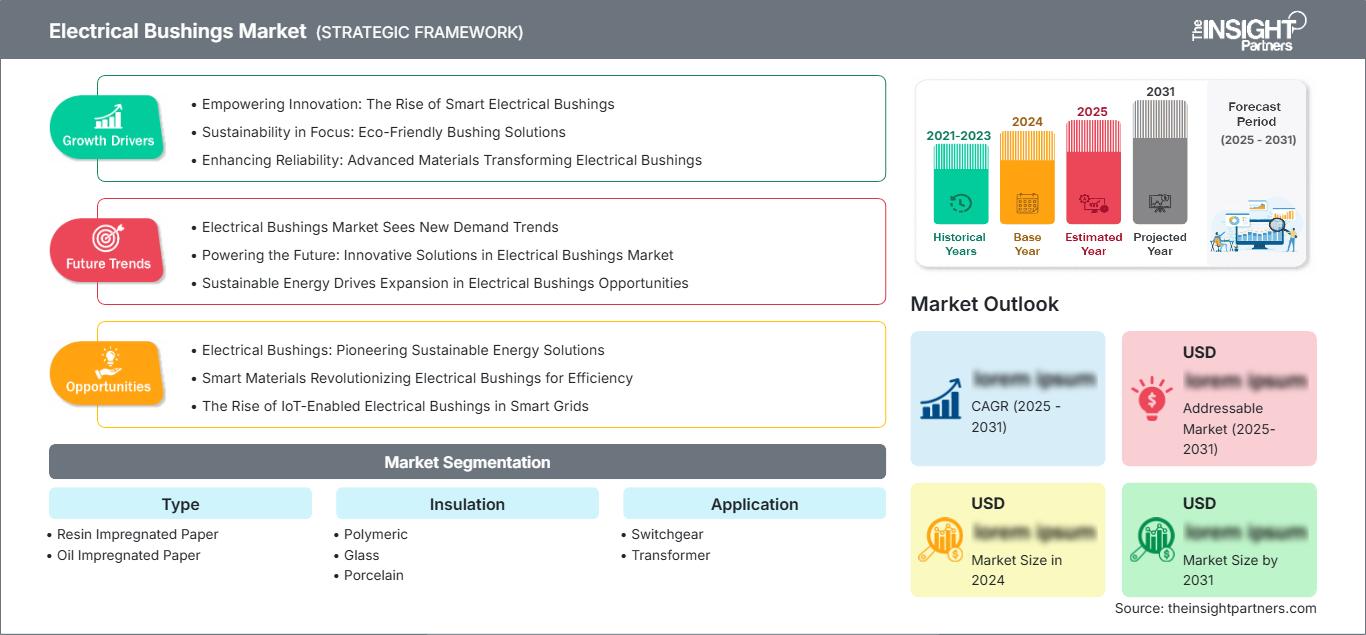
Regionale Einblicke
Markt für elektrische Durchführungen in Nordamerika
Der Anteil Nordamerikas am Markt für elektrische Durchführungen lag 2025 bei 22–25 % und wird bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,7 % weiter steigen. Die Marktanteile werden durch den bestehenden Transformatorenbestand, Programme zur Sturmfestigkeitssteigerung und den steigenden Verbindungsbedarf aufgrund der Lasten von Rechenzentren, der Kapazitäten erneuerbarer Energien und der Produktionslasten bestimmt.
Kanada wird das Wachstum durch Wasserkraftübertragung, dezentrale Umspannwerke und den Bedarf in kalten Klimazonen vorantreiben, während Mexiko von der Verlagerung von Industrieanlagen in die nähere Umgebung und damit verbundenen Investitionen in die Verteilung profitieren wird. Aufgrund der potenziell langen Ausfallzeiten durch Buchsenausfälle ist das Beschaffungsverhalten konservativ. Daher sind Lieferantenzulassung, lokale Tests, Notfallvorräte und Kundendienst neben dem Preis wichtige Kriterien für die Kaufentscheidung. Trockenharz- und Polymerlösungen gewinnen aufgrund der geringeren Kosten für Ölwartung und -handhabung an Bedeutung.
US-Markt für elektrische Durchführungen
Die USA deckten 2025 78–82 % des nordamerikanischen Strombedarfs ab und dürften bis 2034 ein jährliches Wachstum von 3,3–3,8 % verzeichnen. Der Ersatzbedarf ist erheblich, da das US-Energieministerium berichtet hat, dass ein Großteil der Transformatorenflotte bereits über 25 Jahre in Betrieb ist. Der Ausbau des Übertragungsnetzes, Maßnahmen zur Waldbrandbekämpfung und die steigenden Anforderungen an Hyperscale-Computing-Leistung erhöhen die Anforderungen an hochzuverlässige Transformatoren und Schaltanlagen.
ABB Ltd., GE Vernova Inc., Eaton Corporation plc, Hubbell Incorporated und RHM International, LLC verfügen über relevante Produkt-, Entwicklungs- und Kundendienstpräsenzen. Transformatoren dominieren den Projektwert, während die Nachfrage nach Schaltanlagen von Investitionen in die Stationsautomatisierung und die industrielle Stromqualität profitiert. Käufer legen Wert auf Kurzschlussfestigkeit, Teilentladungsreserven, Kompatibilität mit bestehenden Tanks und schnelle Unterstützung bei Stromausfällen. Initiativen zum Ausbau der inländischen Kapazitäten können die Lieferketten verkürzen, jedoch schränkt die strenge Qualifizierung der Energieversorger weiterhin einen schnellen Lieferantenwechsel ein.
Europäischer Markt für elektrische Durchführungen
Europa machte 2025 23–26 % des weltweiten Strombedarfs aus und wird voraussichtlich bis 2034 ein jährliches Wachstum von 3,1–3,6 % verzeichnen. Deutschland profitiert von regionalen Wertschöpfungspotenzialen durch den Ausbau des Übertragungsnetzes, die Integration erneuerbarer Energien und industrielle Anwendungen. Großbritannien profitiert von der Anbindung von Offshore-Windparks und der Modernisierung von Umspannwerken. Beide Regionen setzen auf Trockenisolierung und Verbundwerkstoffgehäuse für minimalen Wartungsaufwand und hohe Sicherheit. Frankreich profitiert vom Betrieb seiner Kernkraftwerke und dem Ausbau des Übertragungsnetzes. Italien profitiert von Verbindungsleitungen und den überwiegend auf erneuerbaren Energien basierenden südlichen Netzen. Spanien profitiert von der Fähigkeit zur Einspeisung von Solar- und Windenergie.
EU-Vorschriften zu Gefahrstoffen und die Dekarbonisierungsstrategien der Energieversorger begünstigen ölfreie Transformatoren. Siemens Energy AG, ABB Ltd., Nexans SA und GIPRO GmbH spielen eine bedeutende regionale Rolle. Die Qualifikationskriterien sind weiterhin streng, was aufgrund der nachgewiesenen Zuverlässigkeit, der geringen Teilentladung und der Wartungsfreundlichkeit an verschiedenen Transformatorenflotten höhere Kosten rechtfertigt.
Markt für elektrische Durchführungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum deckte 39–43 % des Bedarfs im Jahr 2025 und wird bis 2034 ein durchschnittliches jährliches Wachstum von 4,2–4,7 % erzielen. Zu den führenden Ländern zählen China durch den Ausbau des Höchstspannungsnetzes und den Kauf von Ersatzanlagen; Indien durch Übertragungskorridore, die Einspeisung erneuerbarer Energien und die Netzverteilung; sowie Japan und Südkorea hinsichtlich Zuverlässigkeit, Größe und Erdbebensicherheit.
Australien setzt auf den Anschluss erneuerbarer Energien und den Ausbau des Stromnetzes. Industrieentwicklung, Elektromobilität und Kapazitätserweiterungen werden die Nachfrage nach Transformatoren und Schaltanlagen ankurbeln. Die Fertigung ist stark lokalisiert, doch die Qualifizierung für Hochspannung, die Exportgenehmigung und die Harzverarbeitung bleiben die entscheidenden Unterscheidungsmerkmale zwischen Premium- und Standardherstellern.
Markt für elektrische Durchführungen im Nahen Osten und Afrika
Dieser Markt wird bis 2034 ein jährliches Wachstum von 3,6–4,1 % verzeichnen. Saudi-Arabien dominiert den Markt aufgrund seiner diversifizierten Erzeugungskapazitäten, leistungsstarken Übertragungssysteme und umfangreichen Industrieprojekte, während die VAE ihre Initiativen für intelligente Stromnetze, Solarenergie und den Ausbau der städtischen Infrastruktur vorantreiben. Hohe Temperaturen, Sandstürme, Salzgehalt und starke UV-Strahlung erfordern ausreichende Kriechstrecken und robuste Gehäuse.
Der Austausch alter Anlagen wird den südafrikanischen Ersatzteilmarkt weiterhin antreiben, während sich der übrige Nahe Osten und Afrika selektiv durch Interkonnektorprojekte, Bergbaubetriebe und den Ausbau der städtischen Stromnetze entwickelt. Der Zeitpunkt der Projektumsetzung hängt von den Fristen der Ausschreibungen ab. Unternehmen mit qualifizierten Polymergehäusen für Wüstenbedingungen und entsprechenden Lagerbeständen vor Ort sind am besten gerüstet, um diese Herausforderungen zu meistern.
Segmentierungsanalyse
Typ
Es wird erwartet, dass der Markt für elektrische Durchführungen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,2 % wachsen wird. Der Markt für elektrische Durchführungen zeigt nach Typ eine allmähliche Verlagerung hin zu Trockenharzsystemen, obwohl ölimprägniertes Papier in Hochspannungsanlagen weiterhin weit verbreitet ist. Die Auswahl hängt von der Spannungsklasse, den Brandschutzbestimmungen, der Wartungsphilosophie, dem Ausfallrisiko und der OEM-Qualifikation ab, wobei die Kompatibilität mit Nachrüstungen einen vollständigen Technologiewechsel verlangsamt.
- Harzimprägniertes Papier: Die Verwendung nimmt bei neuen Transformatoren und Umspannwerken in Innenräumen zu, da die Trockenbauweise das Leckagerisiko verringert, die Wartung vereinfacht und die Verwendung von Verbundgehäusen mit geringerem Handhabungsgewicht ermöglicht.
- Ölimprägniertes Papier: Die Technologie hat sich bei Hochspannungstransformatoren eine starke Marktposition erarbeitet, die durch vertraute Verfahren der Energieversorger, bewährte dielektrische Eigenschaften und umfangreiche Austauschvorgaben unterstützt wird.
Isolierung
Für Isolierungen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,0–4,5 % prognostiziert. Die verwendeten Materialien bestimmen die mechanische Festigkeit, die Beständigkeit gegenüber Verschmutzungen, das Gewicht und das Versagensverhalten. Gehäuse aus Polymer gewinnen am schnellsten an Bedeutung, da Energieversorger leichtere und bruchsichere Lösungen suchen. Porzellan bleibt aufgrund seiner bewährten Langlebigkeit und der standardisierten Beschaffung weiterhin wichtig. Glas eignet sich für ausgewählte Anwendungen, bei denen visuelle Inspektion und stabile dielektrische Eigenschaften von Vorteil sind.
- Polymer: Die Nachfrage steigt an seismisch gefährdeten, verschmutzten und beengten Standorten, da Gehäuse auf Silikonbasis Hydrophobie, ein geringeres Gewicht und eine sicherere Handhabung ermöglichen, wobei die langfristige Qualität der Rezeptur jedoch weiterhin von entscheidender Bedeutung ist.
- Glas: Glas wird in gezielten Versorgungs- und Industrieanlagen eingesetzt, wo Dimensionsstabilität, dielektrische Integrität und eine visuelle Zustandsbewertung die Wartungsplanung unterstützen, die Verfügbarkeit von Lieferanten ist jedoch vergleichsweise geringer.
- Porzellan: Porzellan behauptet sich dank etablierter Standards, mechanischer Steifigkeit und langer Betriebserfahrung, insbesondere dort, wo Versorgungsunternehmen bewährte Leistungsfähigkeit gegenüber Gewichtsreduzierung priorisieren.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 3,8–4,3 % erwartet. Die Nachfrage nach Transformatoren dominiert den Markt, da Durchführungen wesentliche Schnittstellen zwischen Erzeugungs-, Übertragungs- und Verteilungsanlagen darstellen. Schaltanlagen bilden einen diversifizierten Nebenmarkt, der mit dem Ausbau von Umspannwerken, industriellen Stromversorgungssystemen und kompakten Bauformen verbunden ist. Zu den Qualifizierungsanforderungen gehören Nennspannung, Strombelastbarkeit, Kurzschlussfestigkeit und Gehäusegeometrie.
- Schaltanlagen: Die Beschaffung orientiert sich an Erweiterungen von Mittel- und Hochspannungs-Umspannwerken, erneuerbaren Energiesammelsystemen, Bahnelektrifizierungen und industriellen Modernisierungen, wobei kompakte Epoxid- und Polymerschnittstellen mit gleichbleibender Gussqualität bevorzugt werden.
- Transformator: Dies ist die größte Anwendung, unterstützt durch neue Netzkapazitäten und den Ersatz alternder Anlagen; die Erwartung einer langen Lebensdauer macht dielektrische Reserven, Dichtungsintegrität und Nachrüstungspassung von strategischer Bedeutung.
Endbenutzer
Der Endkundenmarkt wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,1 % wachsen. Energieversorger tätigen wiederkehrende, hochwertige Beschaffungen über Übertragungs-, Verteilungs- und Erzeugungsanlagen, während die Industrie Durchführungen für eigene Umspannwerke, Prozessanlagen, Bergbau, Schienenverkehr und Rechenzentren benötigt. Die Beschaffungskriterien unterscheiden sich: Energieversorger legen Wert auf Standards und einen einheitlichen Anlagenpark, während Industriekunden häufig die Verfügbarkeit und Liefergeschwindigkeit priorisieren.
- Branchen: Die Nachfrage verteilt sich auf die Bereiche Metallverarbeitung, Chemie, Bergbau, Fertigung, Schienenverkehr und digitale Infrastruktur, wo ungeplante Stromausfälle den Einsatz von Premiumprodukten und vorbeugenden Austauschprogrammen rechtfertigen können.
- Energieversorger: Energieversorger bleiben die wichtigste Kundengruppe, da der Netzausbau und die Flottenerneuerung wiederholte Ausschreibungen, strenge Qualifizierungsverfahren und langfristige Anforderungen an Ersatzteile, Tests und Unterstützung vor Ort mit sich bringen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Branchen |
Medium |
Uptime-Nachrüstungen |
Skalierung |
|
Versorgungsunternehmen |
Hoch |
Netzerneuerung |
Reifen |
Markt für elektrische Durchführungen: Wachstumstreiber und Wirkungsanalyse
Veraltete Transformatorenflotten beschleunigen die Beschaffung von Ersatztransformatoren
Transformatoren sind aufgrund von Alterungsprozessen, die über die ursprünglich geplante Lebensdauer hinausgehen, einem steigenden Ausfallrisiko ausgesetzt. Durchführungen müssen regelmäßig überprüft werden, da Wasserverunreinigungen, Öllecks, Überhitzung und Teilentladungen letztendlich zum Totalausfall des Transformators führen können. Der Austausch einer defekten Durchführung ist deutlich weniger aufwendig als der Austausch eines Transformators und spricht daher auch bei sinkenden Investitionen in die Infrastruktur für Wartungsmaßnahmen. Zustandsüberwachungssysteme erkennen Verschleißerscheinungen frühzeitig und wandeln so ungeplante Reparaturen in geplante Anschaffungen um. Hersteller profitieren von ihrer Fähigkeit, alte Abmessungen zu reproduzieren, die Austauschbarkeit zu gewährleisten und während begrenzter Austauschzeiträume einen Vor-Ort-Service anzubieten. Dieser Effekt ist in Nordamerika und Europa besonders ausgeprägt.
Die Vernetzung erneuerbarer Energien erweitert den Bedarf an Hochspannungsanlagen.
Erneuerbare Energiequellen wie Windkraft, Solarenergie, Batteriespeicher und dezentrale Stromerzeugung benötigen Umspannwerke, Aufwärtstransformatoren, Schaltanlagen und Fernnetzverbindungen. Jeder neue Anschlusspunkt erfordert neue Durchführungen, abhängig von Spannungen, Strömen, Isolationskoordination, Verschmutzungsgrad und Umwelteinflüssen. Anlagen zur Erzeugung erneuerbarer Energien befinden sich in der Regel weiter entfernt von konventionellen Verbrauchszentren, was einen höheren Aufwand an Netzinfrastruktur und eine komplexere Netzstruktur für die zuverlässige Stromlieferung an den Markt notwendig macht. Erneuerbare Energiequellen aus Offshore-Anlagen und Wüsten erhöhen die Anforderungen an Salzgehalt, UV-Strahlung, Temperaturwechselbeständigkeit und Wartungszugänglichkeit. Dieser Trend erweitert die potenzielle Nachfrage von der Erneuerung bestehender Anlagen hin zu spezifikationsorientierten Projekten. Hersteller von Verbunddurchführungen mit fundierter Anwendungstechnik können von dieser Entwicklung profitieren.
Die industrielle Elektrifizierung erhöht die Anforderungen an die Zuverlässigkeit.
Lastzentren wie Rechenzentren, Halbleiterfabriken, Metallwerke, Bahnnetze, Bergwerke und Chemieanlagen erhöhen ihren Strombedarf und steigern gleichzeitig den wirtschaftlichen Wert einer unterbrechungsfreien Stromversorgung. Die Anwender installieren Umspannwerke, Parallelleitungen, Transformatoren und Schaltanlagen, was den Bedarf an Durchführungen in Mittel- und Hochspannungssystemen erhöht. Das Lebenszyklusrisiko gewinnt bei Kaufentscheidungen zunehmend an Bedeutung gegenüber dem Anschaffungspreis, da ein Ausfall kritische Abläufe unterbrechen und die Wiederinbetriebnahme verzögern würde. Industrielle Käufer suchen nach Nachweisen für Teilentladungsbeständigkeit, Temperaturtoleranzen, kurzen Lieferzeiten und der Verfügbarkeit von Ersatzteilen. Dies hat zwei Auswirkungen auf den Markt: ein erhöhtes Gerätevolumen in wachsenden Lastbereichen und mehr Möglichkeiten im Aftermarket für den Austausch durch Inspektionen.
Markt für elektrische Durchführungen – Zukunftstrends
Sensorausgestattete Buchsen ermöglichen eine vorausschauende Wartung.
Die Marktentwicklung für elektrische Durchführungen wird zunehmend von der internen oder externen Messung von Temperatur, Ableitstrom, Kapazität, dielektrischen Verlusten und Teilentladungen abhängen. Energieversorger stellen von routinemäßigen Offline-Tests auf die kontinuierliche Zustandsüberwachung ihrer Anlagen um, insbesondere solcher mit kritischen Hochspannungstransformatoren, deren Austausch lange Vorlaufzeiten erfordert. Die Genauigkeit der erfassten Daten und deren Interpretation sind ebenso wichtig wie die Sensoren selbst, da Fehlmessungen den Betrieb der Anlagen gefährden können. Anbieter können sich im Markt etablieren, indem sie kalibrierte Standards, sichere Kommunikation, umfassende Analysen und Kompatibilität mit Transformatorenmanagementsystemen anbieten.
Trockene Dämmstoffe und recycelbare Materialien erhalten das spezifizierte Gewicht
Die Beschaffungsanforderungen werden zunehmend Wert auf geringen Ölgehalt, geringe Brandlast, leichte Gehäuse und transparente Entsorgungswege legen. Harzbehandelte Papiere und Polymere scheinen die Technologien zu sein, die diesen Trend optimal nutzen können. Die Materialwahl muss jedoch Fragen zu Aushärtungsprozessen, Witterungsbeständigkeit, Recyclingfähigkeit und dielektrischer Stabilität im Laufe der Zeit berücksichtigen. Hersteller müssen ihre Produktlebenszyklen dokumentieren, anstatt vage Nachhaltigkeitsversprechen abzugeben. Dabei müssen sie sich mit Leckageverhinderung, reduziertem Wartungsaufwand, geringem Gewicht beim Transport und möglichen Entsorgungsmethoden auseinandersetzen. Das Produktdesign könnte somit eine Kombination aus optimiertem Harzeinsatz, modularen Metallteilen und sicherer Demontage des Gehäuses sein.
Marktchancen für elektrische Durchführungen
Aufbau regionaler Nachrüstbestände für kritische Transformatorenflotten
Prognosen für den Markt für elektrische Durchführungen zeigen ein Potenzial für regional verfügbare, speziell entwickelte Nachrüstsätze. Transformatoren werden häufig in Anlagen unterschiedlichen Alters, aus verschiedenen Jahrzehnten und von verschiedenen Herstellern betrieben, was die Anpassung der Abmessungen und die korrekte Planung von Stillständen zu großen Herausforderungen macht. Anbieter könnten die installierten Anlagen identifizieren, gängige Flansch- und Leiterformen berücksichtigen und gemeinsam mit den Energieversorgern flexible Durchführungslösungen vorqualifizieren. Prüfdienstleistungen und logistische Unterstützung würden das Angebot erweitern und die Abhängigkeit von Sonderimporten minimieren. Dies ist ein Beispiel für ein Geschäftsmodell, das Folgeaufträge ohne Neuanschaffungen von Transformatoren generiert. Es bietet sich an, mit nordamerikanischen, europäischen und einigen industriellen Anlagen zu beginnen, da die Kombination aus Alter, Stillstandskosten und Beschaffungsanforderungen für ein regionales Lager spricht.
Lokalisierung der Trockenpflanzenproduktion in der Nähe schnell wachsender Netzprogramme
Indien, die Golfregion, Südostasien und Teile Afrikas bieten Investitionspotenzial für die Harzverarbeitung, die Montage von Verbundwerkstoffen und die elektrische Prüfung in der Nähe wachsender Übertragungsnetze. Lokale Fertigung kann die Frachtkosten senken, die Bearbeitungszeiten von Ausschreibungen verkürzen und die Anforderungen an den Inlandsanteil erfüllen, während importierte kritische Materialien die Qualität während der Produktionshochlaufphase sichern. Eine stufenweise Strategie sollte mit der Montage und routinemäßigen Prüfungen beginnen und anschließend, sobald sich die Nachfrage stabilisiert hat, Wicklung, Imprägnierung, Gießen und moderne Hochspannungslabore hinzufügen. Joint Ventures mit Transformatorenherstellern oder etablierten Isolatorenspezialisten können die Qualifizierung und den Kundenzugang beschleunigen. Der Erfolg hängt von Prozessdisziplin, Technikerschulung, kontrollierter Harzlagerung und globaler Designsteuerung ab, um zu verhindern, dass lokale Kostenvorteile die Teilentladungsfestigkeit oder die Produktkonsistenz beeinträchtigen.
Aktuelle Entwicklungen
- Mai 2025: Hitachi Energy präsentierte zwei innovative Durchführungen, die auf die wachsenden betrieblichen Herausforderungen von Transformatorenherstellern sowie Netzbetreibern und -eigentümern eingehen und deren Nachhaltigkeitsziele unterstützen. Die AirRIP Flex Kabelenddurchführung (CTB) ist eine vollständig trockene, steckbare Außendurchführung für Kabelendverschlüsse, die sicherere, sauberere und zuverlässigere Hochspannungsverbindungen ermöglicht. Die Lösung vereint Hitachi Energys bewährte Plattform für trockene, harzimprägnierte Papierdurchführungen (RIP) mit Prysmians führender Expertise im Bereich Hochspannungskabelsysteme und führt zur Entwicklung der neuen trockenen Hochspannungs-Kabelendverbindung von Prysmian.
- Mai 2026: Die Trench Group GmbH, ein weltweit führender Anbieter von geschäftskritischer Hochspannungsnetzinfrastruktur, stellt heute auf der IEEE PES Transmission & Distribution Conference in Chicago ihre umfassende 765-kV-Strategie für die USA vor. Das Unternehmen präsentiert sein komplettes 765-kV-Portfolio und hebt wichtige Meilensteine hervor: die Vergabe eines 765-kV-CVT-Projekts in Texas, das die ersten 765-kV-Übertragungsleitungen des Bundesstaates unterstützt, sowie die feierliche Eröffnung des eigens dafür errichteten Werks für Durchführungen in Charlotte, North Carolina, im Juli 2026.
- März 2025: Transformers & Rectifiers (India) Ltd. (TARIL) hat die Markteinführung seiner 245-kV-Hochspannungsdurchführungen für die Herstellung von Hochspannungstransformatoren bekannt gegeben. Das Unternehmen veröffentlichte diese Entwicklung in einer Börsenmitteilung. Die neuen Durchführungen werden von TARILs Tochtergesellschaft TARIL Switchgear Pvt. Ltd. in deren Werk in Changodar bei Ahmedabad gefertigt. TARIL wird zwei Varianten der 245-kV-Durchführungen produzieren – Luft-Öl und Öl-Öl –, um den unterschiedlichen Anforderungen verschiedener Transformatoren gerecht zu werden. TARIL erklärte, dass die Produkte strengen Qualitätskontrollen unterzogen werden, um hohe Zuverlässigkeit, Leistung und die Einhaltung der Industriestandards zu gewährleisten. Dies unterstreicht den Fokus des Unternehmens auf die Bereitstellung fortschrittlicher Hochspannungslösungen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -