
電気ブッシング市場:規模・成長・予測 2034
電気ブッシング市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(樹脂含浸紙(RIP)、油含浸紙(OIP)、その他)、絶縁体別(ポリマー、ガラス、磁器)、用途別(開閉装置、変圧器、その他)、エンドユーザー別(産業、公益事業、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008922
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 11, 2026


2025年の市場規模
28 億8000万米ドル
基準年値
2034年の予測
40億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.83 %
成長率
対象市場
314億3000 万米ドル
(2026年~2034年)
電気ブッシング市場の規模は、2025年には28億8,000万米ドルでしたが、2034年には40億4,000万米ドルに増加すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.83%で成長すると見込まれています。この成長は、変圧器や開閉装置の接地された筐体内で通電中の電線を伝送するためにブッシングが不可欠であることに起因しています。交換需要の増加、変電所の増設、電圧接続の増大などが、世界中で安定した成長を支える確固たる基盤となっています。
北米地域の電気ブッシング市場規模は、2034年まで年平均成長率(CAGR)3.2~3.7%で拡大すると予測されています。老朽化した変圧器群、耐障害性向上への投資、データセンターの相互接続などが需要を牽引しています。電力会社が状態基準保全に注力していることも、樹脂含浸紙やポリマー製ブッシングの調達を後押ししています。
電気ブッシング市場の評価と洞察
- 北米: 2025年には電気ブッシング市場の22~25%のシェアを占め、変圧器の交換、送電網の強化、および新たな高負荷相互接続に支えられ、2026年から2034年の間に年平均成長率(CAGR)3.2~3.7%で成長すると予測されています。
- 米国: 2025年には北米の需要の78~82%を占め、2026年から2034年にかけて年平均成長率(CAGR)3.3~3.8%で拡大すると予測されている。
- 欧州: 2025年には23~26%のシェアを維持し、2026~2034年の間に3.1~3.6%の年平均成長率(CAGR)を記録すると予想されている。これは、ドイツ、英国、フランスが洋上送電網および変電所更新プログラムを通じて主導する。
- アジア太平洋地域: 2025年には39~43%のシェアを獲得し、2026年から2034年にかけて年平均成長率(CAGR)4.2~4.7%で成長すると予測されており、中国、インド、日本、韓国が送電網の拡張を支えている。
- 最大のセグメント:変圧器用途は2025年に市場シェアの64~68%を占め、2026~2034年には年平均成長率(CAGR)3.8~4.3%で拡大すると予測されている。
- 高成長分野:ポリマー断熱材は2025年には市場シェアの24~28%を占め、2026~2034年には年平均成長率(CAGR)4.5~5.0%を記録すると予測されている。
- 詳細に分析された主要企業: ABB Ltd.、Bharat Heavy Electricals Limited、Eaton Corporation plc、GE Vernova Inc.、GIPRO GmbH、Hubbell Incorporated、Nexans SA、Polycast International、RHM International, LLC、およびSiemens Energy AG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
生産技術の進化は、湿式でかさばるシステムから、乾燥した樹脂含浸コアと複合ケーシングへと移行しています。巻線および鋳造プロセスの自動化に加え、技術認定、水分管理、より厳格なインターフェース仕様が課せられています。電気ブッシング市場の規模拡大は、出荷量だけでなく、認定、電圧レベル要件、信頼性の文書化にもますます依存するようになっています。ユーティリティのテストおよび評価サイクルの延長は従来の生産者に有利ですが、特定の形状や迅速なエンジニアリングサポートが調達決定に不可欠なニッチなプロバイダーにもビジネスチャンスがあります。
2034年まで、発電が徐々に負荷中心地から離れていくにつれ、需要はインド、東南アジア、湾岸諸国、そして一部のアフリカ送電回廊へと集中していくでしょう。送電網開発、再生可能エネルギーの統合、電化イニシアチブへの投資は入札案件の確保に役立ち、一方、より高い防火・環境安全基準はドライブッシングの普及に貢献するでしょう。現地での試験を実施し、戦略的な樹脂と導体の在庫を確保し、既存の変圧器との互換性を証明できる生産者は、こうした機会を最大限に活用できるでしょう。
電気ブッシング市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 28億8000万米ドル |
| 2034年までの市場規模 | 40億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.83% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
電気ブッシング市場分析
電力会社の設備投資予算は引き続き需要を牽引しており、新規またはアップグレードされた変圧器には、接地タンクを通る電流の流れを絶縁することが求められます。再生可能エネルギー源には長距離インターフェース機器が必要であり、産業の電化に伴い開閉装置の用途も拡大しています。サプライチェーンは、紙、エポキシ樹脂、磁器、シリコーンゴム、銅およびアルミニウム材料の供給業者と、巻線メーカー、鋳造業者、変圧器OEM、試験施設、電力会社、サービス組織を結びつけています。
供給品の品質評価は極めて重要です。セルロースの乾燥度、樹脂含浸、均一な硬化、フランジシール、部分放電性能は、現場での信頼性を確保します。高電圧機器の納期が長引くため、包括契約や二元供給体制が採用されますが、電力会社は試験なしで承認済みの設計を使用することに躊躇します。そのため、製造業者はプラットフォームの標準化と寸法上の柔軟性のバランスを取る必要があります。
需要は電力会社の設備投資予算によって促進されます。新規または改修された変圧器はいずれも、接地タンクを通る電流の流れを絶縁する必要があるためです。再生可能エネルギー源は長距離送電のためのインターフェース機器を必要とし、産業の電化は開閉装置の需要を高めます。供給は、紙、エポキシ樹脂、磁器、シリコーンゴム、銅およびアルミニウム材料の供給業者と、巻線メーカー、鋳造業者、変圧器のOEM(相手先ブランドによる製造)メーカー、試験センター、電力会社、およびサービス提供業者との組み合わせによって成り立っています。
供給品の品質評価は極めて重要です。セルロースの乾燥状態、樹脂含浸、均一な硬化、フランジシール、部分放電特性は、使用時の信頼性を保証します。高電圧機器のリードタイムが長いため、包括契約や二重調達が必要となりますが、電力会社は承認された設計をテストせずに導入することに消極的です。したがって、メーカーはプラットフォームの標準化と寸法変動のバランスを取る必要があります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
電気ブッシング市場:戦略的洞察
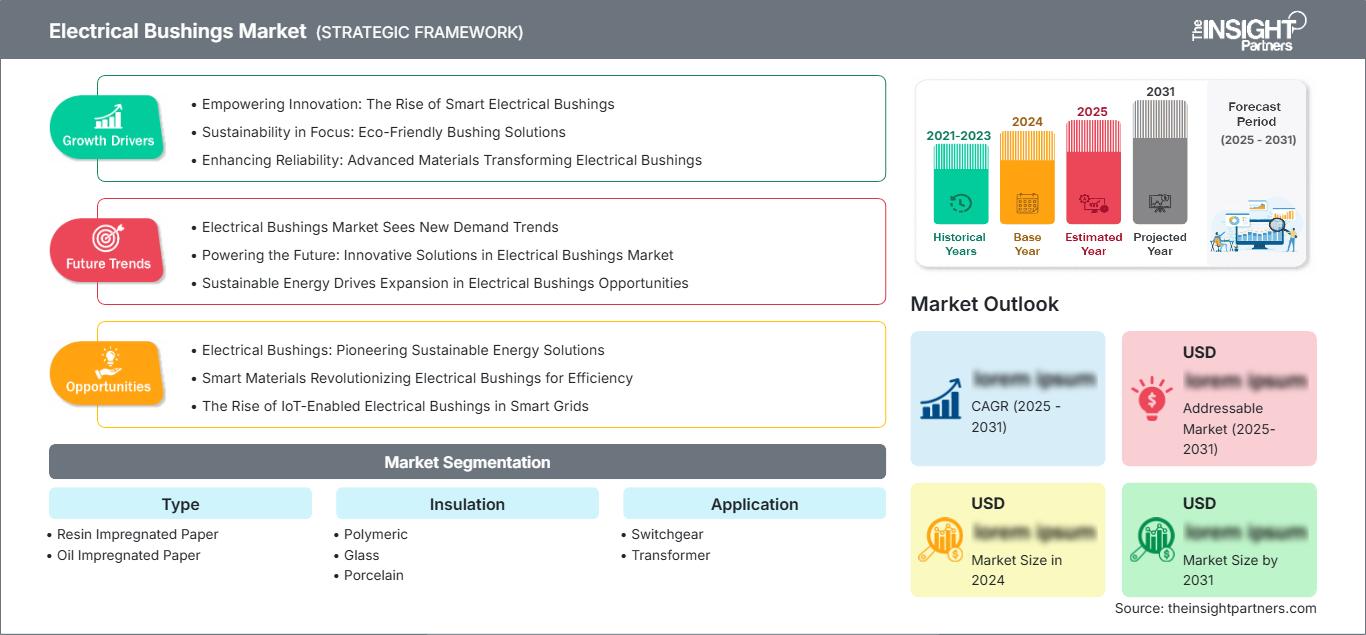
地域別分析
北米電気ブッシング市場
電気ブッシング市場における北米のシェアは、2025年には22~25%に達し、2034年まで年平均成長率(CAGR)3.2~3.7%で成長を続けると予測されています。この市場シェアは、既存の変圧器設備、耐嵐対策プログラム、データセンターの負荷、再生可能エネルギー発電容量、製造負荷の増加に伴う相互接続ニーズの高まりによって左右されます。
カナダは水力送電、遠隔変電所、寒冷地のニーズを通じて成長を牽引する一方、メキシコは産業のニアショアリングと関連する流通投資を背景に成長する。ブッシングの故障により長時間の停止が必要になる可能性があるため、調達行動は保守的であり、価格に加えて、サプライヤーの承認、現地でのテスト、緊急時の在庫、および現場サービスが購入決定の重要な基準となる。オイルのメンテナンスと取り扱いコストが低いため、ドライ樹脂とポリマーソリューションの人気が高まっている。
米国電気ブッシング市場
2025年には北米全体の電力需要の78~82%を米国が占め、2034年まで年平均成長率(CAGR)3.3~3.8%を記録すると予測されている。エネルギー省の報告によると、変圧器の多くは25年以上稼働しているため、交換の必要性は相当なものとなる。送電網の拡張、山火事対策、ハイパースケールコンピューティングの負荷増大に伴い、高信頼性の変圧器および開閉装置インターフェースに対する要求仕様が高まっている。
ABB Ltd.、GE Vernova Inc.、Eaton Corporation plc、Hubbell Incorporated、およびRHM International, LLCは、関連製品、エンジニアリング、または顧客サービスにおいて事業基盤を維持しています。変圧器アプリケーションがプロジェクト価値の大部分を占める一方、開閉装置の需要は変電所の自動化と産業用電力品質への投資によって恩恵を受けています。購入者は、短絡耐量、部分放電マージン、既存のタンクとの互換性、および迅速な停電対応を優先します。国内の生産能力向上イニシアチブによりサプライチェーンが短縮される可能性がありますが、厳格な電力会社の資格認定により、サプライヤーの迅速な代替は依然として制限されています。
欧州電気ブッシング市場
2025年には世界の電力需要の23~26%が欧州に集中し、2034年まで年平均成長率(CAGR)3.1~3.6%で推移すると予測されている。ドイツは送電網の近代化、再生可能エネルギーの統合、産業用途を通じて地域的な価値を維持している。英国は洋上風力発電との連携と変電所の近代化により価値を維持している。両地域とも、メンテナンスの手間を最小限に抑え、安全性を確保するために乾式絶縁と複合材ケーシングを採用している。フランスは原子力発電所の運用と送電網の近代化により価値を高めている。イタリアは相互接続と再生可能エネルギーが主流の南部送電網により価値を高めている。スペインは太陽光発電と風力発電による送電能力により価値を高めている。
EUの有害物質規制および電力会社の脱炭素化政策は、無油変圧器の建設を後押ししている。シーメンス・エナジーAG、ABB Ltd.、ネクサンスSA、およびGIPRO GmbHは、地域において重要な地位を占めている。認定基準は引き続き厳格であり、実証済みの信頼性、低部分放電、および多様な変圧器群における保守性といった理由から、高コストが有利となる。
アジア太平洋地域の電気ブッシング市場
アジア太平洋地域は2025年の需要の39~43%を担い、2034年まで年平均成長率(CAGR)4.2~4.7%を達成する見込みです。主要国としては、超高圧送電網と代替購入による中国、送電回廊、再生可能エネルギー送電、配電網によるインド、そして信頼性、規模、耐震性による日本と韓国が挙げられます。
オーストラリアでは、電力会社による再生可能エネルギーの系統連系や送電網の強化が進められています。産業開発、電気輸送、設備増強により、変圧器や開閉装置の需要が増加すると見込まれます。製造は高度に地域化されていますが、高電圧認証、輸出承認、樹脂加工は、優れた生産者と一般的な生産者を区別する重要な要素となっています。
中東・アフリカの電気ブッシング市場
この市場は2034年まで年平均成長率3.6~4.1%で成長すると予測されています。サウジアラビアは多様な発電能力、より強固な送電システム、大規模な産業プロジェクトにより市場を牽引していますが、UAEはスマートグリッド構想、太陽光発電、都市インフラ開発を推進しています。高温、砂嵐、塩分濃度、高紫外線といった環境下では、適切な沿面距離と耐久性のある筐体が不可欠です。
南アフリカの交換市場は、今後も旧式機器の交換によって牽引され続けるだろう。一方、中東・アフリカのその他の地域では、インターコネクタープロジェクト、鉱山事業、都市部の配電網整備などを通じて、選択的に市場が発展していく。プロジェクトの実施時期は、入札のスケジュールによって左右される。砂漠地帯に適したポリマー製筐体を保有し、現地に在庫を持つ企業が、こうした課題に対応するのに最も適しているだろう。
セグメンテーション分析
タイプ
電気ブッシング市場は、2026年から2034年にかけて年平均成長率(CAGR)3.7~4.2%で拡大すると予測されています。タイプ別の電気ブッシング市場規模は、乾式樹脂システムへの緩やかな移行を反映していますが、油含浸紙は高電圧設備において依然として広く使用されています。選定は、電圧クラス、防火方針、保守方針、停電リスク、OEM認定によって決まり、後付け互換性により、完全な技術置換は遅れています。
- 樹脂含浸紙:乾式構造により漏洩リスクが低減され、メンテナンスが簡素化され、取り扱い重量の軽い複合材筐体を支えることができるため、新しい変圧器や屋内変電所での採用が拡大している。
- 油含浸紙:この技術は、使い慣れた電力会社の手順、実証済みの誘電性能、および広範な交換仕様に支えられ、高電圧変圧器において確固たる導入実績を維持しています。
絶縁
断熱材市場は、2026年から2034年にかけて年平均成長率(CAGR)4.0~4.5%で成長すると予測されています。材料によって、機械的強度、汚染性能、重量、および破損挙動が決まります。電力会社がより軽量で耐衝撃性に優れたソリューションを求めているため、ポリマー製ハウジングが最も急速に普及しています。磁器は、実績のある耐久性と標準化された調達方法により、依然として重要です。ガラスは、目視検査と安定した誘電特性が重視される特定の用途に適しています。
- ポリマー系:シリコーン系ハウジングは疎水性、軽量化、安全な取り扱いといった利点があるため、地震多発地域、汚染地域、スペース制約のある場所で需要が高まっているが、長期的な配合品質は依然として重要である。
- ガラス:ガラスは、寸法安定性、誘電特性、および目視による状態評価が保守計画を支援する特定の公益事業および産業施設に使用されますが、供給業者の選択肢は比較的限られています。
- 磁器:磁器は、確立された基準、機械的剛性、および長い運用実績により、成熟した地位を維持しています。特に、電力会社が軽量化よりも実績のあるサービス実績を優先する場合に有効です。
応用
2026年から2034年にかけて、アプリケーションは年平均成長率(CAGR)3.8~4.3%で成長すると予測されています。変圧器の需要が価値の大部分を占めるのは、ブッシングが発電、送電、配電機器間の重要なインターフェースとなるためです。開閉装置は、変電所の拡張、産業用電力システム、コンパクト設計に関連した多様な二次需要を生み出しています。電圧定格、電流容量、短絡時定格、筐体形状が、認定要件を決定づけます。
- 開閉装置:調達は、中電圧および高電圧変電所の増設、再生可能エネルギー集電システム、鉄道の電化、および産業施設の改修に合わせて行われ、一貫した鋳造品質を備えたコンパクトなエポキシ樹脂およびポリマー製のインターフェースが優先されます。
- 変圧器:これは最大の用途であり、新たな送電網容量の増強と老朽化した設備の更新によって支えられています。長期にわたる使用が期待されるため、誘電マージン、シールの完全性、および改修への適合性が戦略的に重要となります。
エンドユーザー
エンドユーザー市場は、2026年から2034年にかけて年平均成長率(CAGR)3.6~4.1%で成長すると予測されています。電力会社は送電、配電、発電設備を通じて高額な調達を継続的に行っていますが、産業界は自社変電所、プロセスプラント、鉱業、鉄道、データセンター向けにブッシングを必要としています。購入基準は異なり、電力会社は規格と設備の一貫性を重視する一方、産業界の購入者は稼働時間と納期を優先することが多いです。
- 産業分野:需要は金属、化学、鉱業、製造業、鉄道、デジタルインフラなど多岐にわたり、計画外の電力供給停止が発生すると、高価格帯の製品や予防的な交換プログラムの必要性が正当化される。
- 公益事業:送電網の拡張や設備の更新に伴い、入札が繰り返し行われ、厳格な資格認定制度が適用され、スペアパーツ、試験、現場サポートに対する長期的なニーズが生じるため、公益事業は依然として主要な顧客グループです。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
産業 |
中くらい |
アップタイム・レトロフィット |
スケーリング |
|
公共事業 |
高い |
送電網の刷新 |
成熟した |
電気ブッシング市場の成長要因と影響分析
老朽化した変圧器群の交換調達が加速
変圧器は、設計段階で想定されていた寿命を超えて経年劣化が進むため、故障のリスクが高まります。ブッシングは、水による汚染、油漏れ、発熱、部分放電などの問題が最終的に変圧器の完全な故障につながる可能性があるため、定期的な点検が必要です。信頼性の低いブッシングの交換は、変圧器の交換よりもはるかに簡単なので、インフラへの投資が減少している場合でも、メンテナンス活動を行うべき理由となります。状態監視システムは劣化を初期段階で検知し、予期せぬ修理を計画的な購入へと変えます。メーカーは、旧寸法を再現し、実績のある互換性を保証し、交換期間が限られている中で現場サービスを提供できるという点で有利です。この効果は、北米とヨーロッパでより顕著です。
再生可能エネルギーの系統連系により、高電圧機器の需要が拡大する
風力発電、太陽光発電、蓄電池、遠隔発電などの再生可能エネルギー源には、集電変電所、昇圧変圧器、開閉装置、長距離送電網接続が必要です。接続ポイントが増えるごとに、電圧、電流、絶縁協調、汚染度、環境暴露度に基づいたブッシングの新たな需要が生じます。再生可能エネルギー発電は通常、従来の負荷中心から遠く離れた場所に設置されるため、電力を市場に安定的に供給するには、より多くの送電網設備と送電網の複雑化が必要となります。洋上設備や砂漠地帯からの再生可能エネルギー源は、塩分濃度、紫外線暴露、熱サイクル、メンテナンスアクセスに対する要求を高めます。こうした要因により、既存設備の交換から仕様主導型プロジェクトへと潜在的な需要が拡大しています。堅牢なアプリケーションエンジニアリングを備えた複合材ブッシングメーカーは、このトレンドを活用できます。
産業用電化は信頼性に対する要求を高める
データセンター、半導体製造工場、金属加工工場、鉄道網、鉱山施設、化学プラントなどの負荷センターは、電力負荷を増加させると同時に、継続的な電力供給の経済的価値を高めています。ユーザーは、専用変電所、並列フィーダー、変圧器、開閉装置を設置しており、これにより中電圧および高電圧システムにおけるブッシングの需要が増加しています。ライフサイクルリスクは、購入決定において初期価格よりもますます重要になってきています。なぜなら、1つの故障が重要な業務を中断させ、再起動までの時間を長くすることになるからです。産業用機器の購入者は、部分放電耐性、温度マージン、短いリードタイム、および交換部品の入手可能性の証明を求めています。これは市場に2つの影響を与えます。負荷が増加する地域で機器の数量が増加し、検査による交換のためのアフターマーケットの機会が増えることです。
電気ブッシング市場の将来動向
センサー搭載ブッシングにより、メンテナンスは予測へと移行する
電気ブッシング市場の動向は、温度、漏洩電流、静電容量、誘電損失、部分放電の内部または外部センシングにますます依存するようになるでしょう。電力会社は、日常的なオフラインテストから、特に交換に長いリードタイムを要する高電圧の重要変圧器を保有する設備の継続的な健全性監視へと移行しています。収集されたデータの精度と解釈方法は、センサー自体と同じくらい重要になります。誤った読み取りは機器の動作を危険にさらす可能性があるからです。サプライヤーは、校正済みの標準規格、安全な通信、設備全体の分析、変圧器管理システムとの互換性を提供することで、市場での地位を確立できます。
乾燥断熱材とリサイクル可能な材料が仕様上の重要度を高める
調達要件は、低油分含有量、低燃焼負荷、軽量筐体、そして製品のライフサイクル終了までの明確な経路をますます重視するようになるだろう。樹脂処理された紙やポリマーは、この傾向を活かせる技術であるように思われるが、材料の選択においては、硬化プロセス、耐候性、リサイクル性、そして長期的な誘電安定性といった問題に対処する必要がある。メーカーは、漠然とした持続可能性の約束をするのではなく、製品のライフサイクルを文書化し、漏洩防止、メンテナンスの必要性の低減、輸送時の軽量化、そして製品の廃棄方法の可能性について検討する必要がある。言い換えれば、製品設計は、樹脂の最適な使用、モジュール式の金属部品、そして筐体の安全な分解を組み合わせたものになるだろう。
電気ブッシングの市場機会
重要な変圧器群の地域別改修在庫を構築する
電気ブッシング市場の予測によると、地域に根ざした設計済みの改修キットにビジネスチャンスが存在します。変圧器は、異なる年代やメーカーのものが混在して運用されることが多いため、寸法の一致や適切な停電スケジュールの策定が大きな課題となります。サプライヤーは、設置済みの変圧器を特定し、一般的なフランジや導体のスタイルに合わせて設計し、電力会社と連携してフレキシブルブッシングソリューションの事前認定を行うことができます。試験サービスや物流サポートを提供することで、製品ラインナップを強化し、特別な輸入注文への依存を最小限に抑えることができます。これは、新たな変圧器の購入なしにリピート販売を生み出すビジネスモデルの一例です。北米、ヨーロッパ、および一部の産業用変圧器群から始めるのが賢明でしょう。これらの地域では、変圧器の老朽化、停電コスト、調達といった要素が、地域在庫の導入を後押しする要因となります。
急速に成長している送電網プログラムの近くに乾燥型生産施設を集中させる
インド、湾岸地域、東南アジア、アフリカの一部地域は、送電網拡張計画の近隣地域において、樹脂加工、複合材組立、電気試験への投資機会を提供しています。現地化により、輸送コストの削減、入札期間の短縮、国内調達要件の充足が可能となり、輸入された重要材料は生産拡大期間中の品質維持に役立ちます。段階的な戦略としては、組立とルーチン試験から始め、需要が安定するにつれて巻線、含浸、鋳造、高度な高電圧試験施設を追加していくのが望ましいでしょう。変圧器メーカーや実績のある絶縁体専門企業との合弁事業は、認証取得と顧客獲得を加速させる可能性があります。成功の鍵は、プロセス管理、技術者育成、樹脂保管管理、グローバルな設計ガバナンスにあり、地域的なコスト優位性が部分放電性能や製品の一貫性を損なうことを防ぐことが重要です。
最近の動向
- 2025年5月:日立エネルギーは、変圧器メーカーや送電網の所有者および運用者の増大する運用上の課題に対応し、持続可能性目標を推進するために設計された2つのブッシング革新を発表しました。AirRIP Flexケーブル終端ブッシング(CTB)は、ケーブル終端用の完全ドライ型プラグイン式屋外ブッシングで、より安全でクリーン、かつ信頼性の高い高電圧接続を実現します。このソリューションは、日立エネルギーの実績ある樹脂含浸紙(RIP)ドライブッシングプラットフォームと、高電圧ケーブルシステムにおけるプリズミアンのリーダーシップを融合させ、プリズミアンの新しい高電圧ドライ型ケーブル終端を共同開発したものです。
- 2026年5月:ミッションクリティカルな高電圧送電網インフラのグローバルリーダーであるTrench Group GmbHは本日、シカゴで開催されるIEEE PES送配電会議において、米国における包括的な765kV戦略を発表しました。同社は、テキサス州における765kV CVTプロジェクトの受注(同州初の765kV送電線を支えるもの)や、2026年7月にノースカロライナ州シャーロットに建設された専用ブッシング工場のグランドオープンといった主要なマイルストーンとともに、765kVポートフォリオ全体を発表しました。
- 2025年3月:Transformers & Rectifiers (India) Ltd. (TARIL) は、高電圧変圧器の製造に使用するために設計された245 kV高電圧ブッシングの発売を発表しました。同社は証券取引所への提出書類を通じてこの開発を明らかにしました。新しいブッシングは、TARILの子会社であるTARIL Switchgear Pvt. Ltd.がアーメダバード近郊のチャンゴダール工場で製造します。同社は、さまざまな変圧器の用途要件に対応するため、245 kVブッシングの2つのバリエーション(空気対油式と油対油式)を生産します。TARILは、製品は高い信頼性、性能、および業界標準への準拠を確保するために厳格な品質管理プロセスを経ると述べ、高度な高電圧機器ソリューションの提供に注力する同社の姿勢を改めて強調しました。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -