
Mercato del bujes elettrici: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle boccole elettriche (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (carta impregnata di resina (RIP), carta impregnata d'olio (OIP), altri); isolamento (polimerico, vetro, porcellana); applicazione (apparecchiature di commutazione, trasformatori, altri); utente finale (industrie, servizi di pubblica utilità, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008922
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 11, 2026


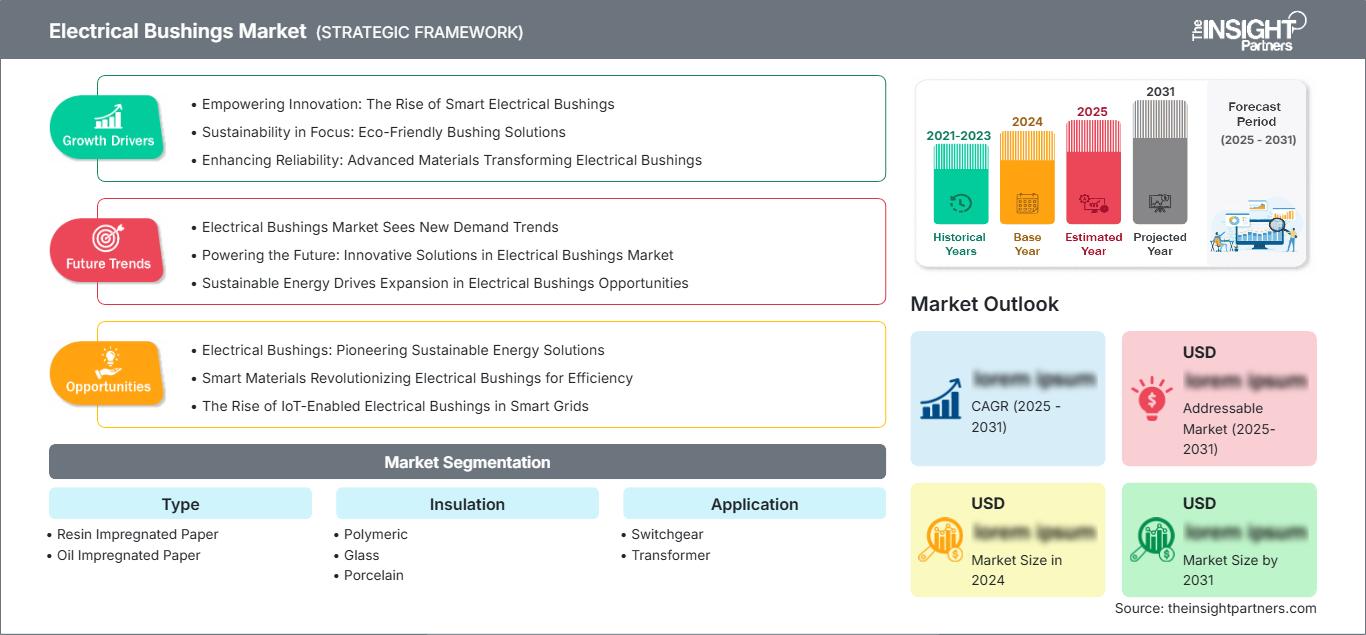
Dimensioni del mercato nel 2025
2,88 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,04 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,83 %
Tasso di crescita
Mercato di riferimento
31,43 miliardi di dollari USA
(2026-2034)
Il mercato delle boccole elettriche ha raggiunto un valore di 2,88 miliardi di dollari nel 2025 e si prevede che crescerà fino a 4,04 miliardi di dollari nel 2034, con un tasso di crescita annuo composto (CAGR) del 3,83% nel periodo 2026-2034. Questa crescita è dovuta all'importanza fondamentale delle boccole per il trasferimento di corrente elettrica all'interno degli involucri di terra di trasformatori e quadri elettrici. La sostituzione, la costruzione di nuove sottostazioni e l'aumento delle connessioni di tensione garantiscono una solida base per una crescita costante a livello globale.
Si prevede che il mercato degli isolatori elettrici passanti nella regione nordamericana crescerà a un tasso di crescita annuo composto (CAGR) stimato tra il 3,2% e il 3,7% fino al 2034. L'invecchiamento del parco trasformatori, gli investimenti in resilienza e l'interconnessione dei data center stanno trainando la domanda. L'attenzione delle aziende di servizi pubblici alla manutenzione predittiva sta supportando l'approvvigionamento di carta impregnata di resina e di soluzioni polimeriche.
Analisi e approfondimenti sul mercato delle boccole elettriche
- Nord America: Nel 2025 rappresentava il 22-25% della quota di mercato delle boccole elettriche e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,2-3,7% tra il 2026 e il 2034, grazie alla sostituzione dei trasformatori, al rafforzamento della rete elettrica e alle nuove interconnessioni ad alto carico.
- USA: Nel 2025 rappresentavano il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,3-3,8% tra il 2026 e il 2034.
- Europa: Nel 2025 deteneva una quota tra il 23% e il 26% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,1-3,6% tra il 2026 e il 2034, trainata da Germania, Regno Unito e Francia grazie ai programmi di rinnovamento delle reti offshore e delle sottostazioni.
- Asia Pacifico: ha conquistato una quota di mercato del 39-43% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-4,7% tra il 2026 e il 2034, con Cina, India, Giappone e Corea del Sud a supporto dell'ampliamento delle infrastrutture di trasmissione.
- Segmento più ampio: le applicazioni per trasformatori detenevano una quota di mercato del 64-68% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,8-4,3% nel periodo 2026-2034.
- Segmento ad alta crescita: l'isolamento polimerico rappresentava una quota di mercato del 24-28% nel 2025 e si prevede che registrerà un CAGR del 4,5-5,0% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., Bharat Heavy Electricals Limited, Eaton Corporation plc, GE Vernova Inc., GIPRO GmbH, Hubbell Incorporated, Nexans SA, Polycast International, RHM International, LLC e Siemens Energy AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione della tecnologia di produzione si sta allontanando dai sistemi umidi e ingombranti per passare a nuclei impregnati di resina secca e involucri compositi. La qualificazione tecnologica, la gestione dell'umidità e specifiche di interfaccia più stringenti vengono imposte in aggiunta all'automazione dei processi di avvolgimento e fusione. In questo contesto, l'espansione del mercato delle boccole elettriche dipende sempre più non solo dai volumi di spedizione, ma anche dalle qualifiche, dai requisiti di livello di tensione e dalla documentazione dell'affidabilità. I cicli di test e valutazione estesi delle utility avvantaggiano i produttori tradizionali, ma i fornitori di nicchia hanno ancora una possibilità di business laddove una geometria specifica o un supporto ingegneristico rapido sono fondamentali per le decisioni di acquisto.
Entro il 2034, la crescente domanda si concentrerà in India, nel Sud-est asiatico, nei Paesi del Golfo e in alcuni corridoi di trasmissione africani, man mano che la produzione si sposterà dai centri di consumo. Gli investimenti nello sviluppo della rete, nell'integrazione delle energie rinnovabili e nelle iniziative di elettrificazione contribuiranno a garantire appalti, mentre standard più elevati in materia di sicurezza antincendio e ambientale favoriranno l'adozione dei passanti a secco. I produttori in grado di offrire test localizzati, di mantenere scorte strategiche di resina e conduttori e di dimostrare la compatibilità dei propri prodotti con i trasformatori esistenti potranno capitalizzare sulle opportunità.
Ambito del rapporto sul mercato delle boccole elettriche
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,88 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,04 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,83% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle boccole elettriche
I budget di investimento delle aziende di servizi pubblici continuano a trainare la domanda, poiché ogni trasformatore elettrico nuovo o potenziato richiede l'isolamento del flusso di corrente attraverso un serbatoio messo a terra. Le fonti di energia rinnovabile necessitano di apparecchiature di interfaccia a lunga distanza e l'elettrificazione dell'industria aumenta le applicazioni degli interruttori. La catena di fornitura mette in contatto fornitori di carta, resine epossidiche, porcellana, gomma siliconica e materiali in rame e alluminio con produttori di avvolgimenti, fonditori, produttori di trasformatori, centri di collaudo, aziende di servizi pubblici e organizzazioni di assistenza.
La qualificazione della fornitura è fondamentale. L'asciuttezza della cellulosa, l'impregnazione della resina, la polimerizzazione uniforme, la tenuta delle flange e le prestazioni di scarica parziale garantiscono l'affidabilità in loco. I lunghi tempi di consegna delle apparecchiature ad alta tensione comportano contratti quadro e accordi con due fornitori, ma le aziende elettriche esitano a utilizzare un progetto approvato senza averlo prima testato. Pertanto, i produttori devono trovare un equilibrio tra la standardizzazione della piattaforma e la flessibilità dimensionale.
La domanda è alimentata dai budget di investimento delle aziende di servizi pubblici, poiché ogni trasformatore elettrico nuovo o ricondizionato richiede l'isolamento del flusso di corrente attraverso il serbatoio messo a terra. Le fonti di energia rinnovabile necessitano di apparecchiature di interfaccia per lunghe distanze, mentre l'elettrificazione industriale aumenta la necessità di quadri elettrici. L'offerta coinvolge la combinazione di fornitori di carta, resine epossidiche, porcellana, gomma siliconica e materiali in rame e alluminio con produttori di avvolgimenti, fonditori, produttori di apparecchiature originali per trasformatori, centri di collaudo, aziende di servizi pubblici e società di assistenza.
La qualificazione della fornitura è fondamentale. L'asciuttezza della cellulosa, l'impregnazione della resina, la polimerizzazione uniforme, la tenuta delle flange e le proprietà di scarica parziale garantiscono l'affidabilità in fase di utilizzo. I tempi di consegna delle apparecchiature ad alta tensione comportano accordi quadro e approvvigionamento da più fornitori, sebbene le aziende elettriche non siano disposte a implementare il progetto approvato senza averlo prima testato. Di conseguenza, i produttori devono trovare un equilibrio tra la standardizzazione della piattaforma e la variabilità dimensionale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle boccole elettriche: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle boccole elettriche
Nel 2025, la quota del Nord America nel mercato delle boccole elettriche era compresa tra il 22% e il 25% e continuerà a crescere a un tasso annuo composto (CAGR) del 3,2-3,7% fino al 2034. Le quote di mercato sono determinate dal parco trasformatori esistente, dai programmi di rafforzamento della resistenza alle tempeste e dalle crescenti esigenze di interconnessione dovute al carico dei data center, alla capacità di generazione da fonti rinnovabili e ai carichi del settore manifatturiero.
Il Canada guiderà la crescita grazie alla trasmissione idroelettrica, alle sottostazioni remote e alle esigenze dei climi freddi, mentre il Messico crescerà grazie al nearshoring industriale e ai relativi investimenti nella distribuzione. Il comportamento in materia di approvvigionamento è prudente a causa dei lunghi tempi di inattività che un guasto alle boccole può richiedere, rendendo l'approvazione del fornitore, i test locali, le scorte di emergenza e l'assistenza sul campo criteri rilevanti per la decisione di acquisto, insieme al prezzo. Le soluzioni a base di resina secca e polimerica stanno diventando più popolari grazie ai minori costi di manutenzione e gestione dell'olio.
Mercato statunitense delle boccole elettriche
Nel 2025 gli Stati Uniti rappresentavano il 78-82% della domanda nordamericana e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 3,3-3,8% fino al 2034. La necessità di sostituzione è considerevole, poiché il Dipartimento dell'Energia ha segnalato che gran parte del parco trasformatori ha superato i 25 anni di servizio. L'espansione delle reti di trasmissione, la prevenzione degli incendi boschivi e i carichi di calcolo su larga scala stanno aumentando le specifiche per interfacce tra trasformatori e quadri elettrici ad alta affidabilità.
ABB Ltd., GE Vernova Inc., Eaton Corporation plc, Hubbell Incorporated e RHM International, LLC mantengono una presenza rilevante in termini di prodotti, ingegneria e assistenza clienti. Le applicazioni dei trasformatori dominano il valore dei progetti, mentre la domanda di apparecchiature di commutazione beneficia dell'automazione delle sottostazioni e degli investimenti nella qualità dell'energia industriale. Gli acquirenti danno priorità alla tenuta al cortocircuito, ai margini di scarica parziale, alla compatibilità con i serbatoi preesistenti e al supporto rapido in caso di interruzione di corrente. Le iniziative nazionali in materia di capacità potrebbero accorciare le catene di fornitura, sebbene la rigorosa qualificazione da parte delle utility continui a limitare la rapida sostituzione dei fornitori.
Mercato europeo delle boccole elettriche
Nel 2025 l'Europa rappresentava il 23-26% della domanda globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,1-3,6% fino al 2034. La Germania acquisisce valore a livello regionale grazie all'ammodernamento delle reti di trasmissione, all'integrazione delle energie rinnovabili e alle applicazioni industriali. Il Regno Unito acquisisce valore grazie ai collegamenti con l'eolico offshore e alla modernizzazione delle sottostazioni. Entrambe le regioni adottano isolamento a secco e involucri compositi per ridurre al minimo la manutenzione e garantire la sicurezza. La Francia acquisisce valore grazie alle operazioni delle centrali nucleari e all'ammodernamento delle reti di trasmissione. L'Italia acquisisce valore grazie alle interconnessioni e alle reti meridionali a prevalenza di energie rinnovabili. La Spagna acquisisce valore grazie alla capacità di evacuazione dell'energia solare ed eolica.
Le normative UE in materia di sostanze pericolose e le politiche di decarbonizzazione delle aziende di servizi pubblici favoriscono la costruzione di impianti senza petrolio. Siemens Energy AG, ABB Ltd., Nexans SA e GIPRO GmbH rivestono una forte importanza a livello regionale. I criteri di qualificazione continuano a essere rigorosi, privilegiando costi elevati dovuti a comprovata affidabilità, basse emissioni parziali e facilità di manutenzione su diverse flotte di trasformatori.
Mercato delle boccole elettriche nella regione Asia-Pacifico
La regione Asia-Pacifico ha coperto il 39-43% del fabbisogno energetico previsto per il 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 4,2-4,7% fino al 2034. Tra i paesi leader figurano la Cina, grazie alla rete ad altissima tensione e agli acquisti di sostituzione; l'India, attraverso i corridoi di trasmissione, l'evacuazione di energia rinnovabile e la distribuzione in rete; il Giappone e la Corea del Sud, per affidabilità, dimensioni e resistenza ai terremoti.
In Australia sono previsti collegamenti con le reti elettriche a energia rinnovabile e il potenziamento della rete stessa. Lo sviluppo industriale, il trasporto elettrico e l'aumento della capacità produttiva stimoleranno la domanda di trasformatori e apparecchiature di commutazione. La produzione è fortemente localizzata, ma la qualificazione per l'alta tensione, l'approvazione per l'esportazione e la lavorazione delle resine rimangono gli elementi distintivi tra i produttori di qualità superiore e quelli che si limitano a prodotti standard.
Mercato delle boccole elettriche in Medio Oriente e Africa
Questo mercato registrerà una crescita a un tasso annuo composto (CAGR) del 3,6-4,1% fino al 2034. L'Arabia Saudita domina grazie alla diversificazione della capacità di generazione, a sistemi di trasmissione più robusti e a ingenti progetti industriali, mentre gli Emirati Arabi Uniti promuovono le proprie iniziative in materia di reti intelligenti, energia solare e sviluppo delle infrastrutture urbane. Le alte temperature, le tempeste di sabbia, la salinità e l'elevata radiazione UV rendono essenziale disporre di distanze di dispersione adeguate e di involucri resistenti.
La sostituzione delle vecchie apparecchiature continuerà a trainare il mercato sudafricano delle sostituzioni, mentre il resto del Medio Oriente e dell'Africa si svilupperà in modo selettivo attraverso progetti di interconnessione, attività minerarie e distribuzione di energia nelle reti urbane. I tempi di realizzazione dei progetti dipenderanno dalle scadenze delle gare d'appalto. Le aziende in possesso di involucri polimerici qualificati per le condizioni desertiche e di scorte locali saranno le più adatte ad affrontare queste sfide.
Analisi di segmentazione
Tipo
Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 3,7-4,2% nel periodo 2026-2034. L'ambito del mercato delle boccole elettriche per tipologia riflette un graduale spostamento verso i sistemi in resina secca, sebbene la carta impregnata d'olio rimanga saldamente radicata negli impianti ad alta tensione. La scelta dipende dalla classe di tensione, dalle politiche antincendio, dalla filosofia di manutenzione, dal rischio di interruzione e dalla qualificazione OEM, con la compatibilità retrofit che rallenta la completa sostituzione tecnologica.
- Carta impregnata di resina: la sua adozione si sta diffondendo nei nuovi trasformatori e nelle sottostazioni interne perché la costruzione a secco riduce il rischio di perdite, semplifica la manutenzione e consente l'utilizzo di involucri in materiale composito con un peso di movimentazione inferiore.
- Carta impregnata d'olio: questa tecnologia mantiene una solida base installata nei trasformatori ad alta tensione, supportata da procedure consolidate nel settore, prestazioni dielettriche comprovate e ampie specifiche di sostituzione.
Isolamento
Si prevede che il settore dell'isolamento registrerà un tasso di crescita annuo composto (CAGR) del 4,0-4,5% nel periodo 2026-2034. I materiali determinano la resistenza meccanica, le prestazioni in termini di inquinamento, il peso e il comportamento in caso di guasto. Gli involucri polimerici si stanno affermando più rapidamente, poiché le aziende di servizi pubblici cercano soluzioni più leggere e resistenti agli urti; la porcellana rimane importante per la sua comprovata durabilità e per gli acquisti standardizzati; il vetro è impiegato in applicazioni specifiche in cui sono apprezzate l'ispezione visiva e le caratteristiche dielettriche stabili.
- Polimerici: la domanda aumenta nei siti sismici, inquinati e con spazio limitato perché gli involucri a base di silicone offrono idrofobicità, peso ridotto e maggiore sicurezza di manipolazione, sebbene la qualità della formulazione a lungo termine rimanga cruciale.
- Vetro: Il vetro trova impiego in installazioni industriali e di pubblica utilità specifiche, dove la stabilità dimensionale, l'integrità dielettrica e la valutazione visibile delle condizioni sono fondamentali per la pianificazione della manutenzione, ma la disponibilità di fornitori è relativamente più limitata.
- Porcellana: La porcellana mantiene una posizione consolidata grazie a standard consolidati, rigidità meccanica e una lunga storia operativa, in particolare laddove le aziende di servizi pubblici privilegiano la comprovata affidabilità rispetto alla riduzione del peso.
Applicazione
Si prevede che il settore delle applicazioni crescerà a un tasso annuo composto (CAGR) del 3,8-4,3% nel periodo 2026-2034. La domanda di trasformatori rappresenta la quota maggiore del mercato, poiché le boccole sono interfacce essenziali tra le apparecchiature di generazione, trasmissione e distribuzione. Il settore degli interruttori elettrici offre un flusso secondario diversificato, legato all'espansione delle sottostazioni, ai sistemi di alimentazione industriali e alle soluzioni compatte. La tensione nominale, la capacità di corrente, la capacità di intervento in caso di guasto e la geometria dell'involucro definiscono i requisiti di qualificazione.
- Apparecchiature di commutazione: gli acquisti seguono l'ampliamento delle sottostazioni di media e alta tensione, i sistemi di raccolta di energia rinnovabile, l'elettrificazione ferroviaria e gli ammodernamenti industriali, privilegiando interfacce compatte in resina epossidica e polimerica con qualità di fusione costante.
- Trasformatore: questa è l'applicazione più importante, supportata dalla nuova capacità della rete e dalla sostituzione degli impianti obsoleti; le lunghe aspettative di servizio rendono i margini dielettrici, l'integrità della tenuta e l'idoneità all'ammodernamento strategicamente importanti.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 3,6-4,1% nel periodo 2026-2034. Le aziende di servizi pubblici effettuano acquisti ricorrenti di alto valore attraverso le infrastrutture di trasmissione, distribuzione e generazione, mentre le industrie necessitano di boccole per sottostazioni private, impianti di processo, miniere, ferrovie e data center. I criteri di acquisto differiscono: le aziende di servizi pubblici privilegiano gli standard e la coerenza della flotta, mentre gli acquirenti industriali spesso danno priorità ai tempi di attività e alla velocità di consegna.
- Settori industriali: la domanda è distribuita tra i settori metallurgico, chimico, minerario, manifatturiero, ferroviario e delle infrastrutture digitali, dove i tempi di inattività elettrica imprevisti possono giustificare prodotti di alta qualità e programmi di sostituzione preventiva.
- Aziende di servizi pubblici: Le aziende di servizi pubblici rimangono il gruppo di clienti principale perché l'espansione della rete e il rinnovo del parco macchine generano gare d'appalto ripetute, rigorosi regimi di qualificazione e requisiti a lungo termine per pezzi di ricambio, collaudi e assistenza sul campo.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Industrie |
Mezzo |
Ammodernamenti per la continuità operativa |
Scalatura |
|
Servizi pubblici |
Alto |
Rinnovo della rete elettrica |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato delle boccole elettriche.
L'invecchiamento dei trasformatori in parco macchine accelera gli acquisti per la loro sostituzione.
I trasformatori sono soggetti a un rischio crescente di guasto a causa dell'invecchiamento, che supera la durata di vita prevista in fase di progettazione. Le boccole sono soggette a ispezioni periodiche, poiché la contaminazione da acqua, le perdite d'olio, il surriscaldamento e i problemi di scarica parziale possono portare al guasto completo del trasformatore. La sostituzione di una boccola difettosa è considerevolmente meno complessa rispetto alla sostituzione di un trasformatore, il che giustifica le attività di manutenzione anche in caso di riduzione degli investimenti nelle infrastrutture. I sistemi di monitoraggio delle condizioni rilevano il degrado nelle fasi iniziali, trasformando riparazioni impreviste in acquisti programmati. I produttori sono avvantaggiati dalla loro capacità di replicare le dimensioni originali, garantire la comprovata intercambiabilità e fornire assistenza sul campo in tempi limitati per la sostituzione. Questo effetto è più pronunciato in Nord America e in Europa.
L'interconnessione con le energie rinnovabili amplia il fabbisogno di apparecchiature ad alta tensione
Le fonti rinnovabili come l'energia eolica, solare, l'accumulo a batteria e la generazione remota richiedono sottostazioni di raccolta, trasformatori elevatori, apparecchiature di commutazione e connessioni di rete a lunga distanza. Per ogni nuovo punto di connessione, si crea una nuova domanda di boccole in base a tensioni, correnti, coordinamento dell'isolamento, grado di inquinamento ed esposizione ambientale. La generazione di energia rinnovabile è solitamente situata più lontano dai centri di carico convenzionali, richiedendo maggiori risorse di rete e una maggiore complessità della rete stessa per trasportare l'elettricità al mercato in modo affidabile. Le fonti di energia rinnovabile provenienti da installazioni offshore e zone desertiche aumentano i requisiti in termini di salinità, esposizione ai raggi ultravioletti, cicli termici e accesso per la manutenzione. Questo fattore trainante amplia la potenziale domanda, passando dalla sostituzione delle infrastrutture esistenti a progetti basati su specifiche precise. I produttori di boccole composite con una solida ingegneria applicativa possono trarre vantaggio da questa tendenza.
L'elettrificazione industriale aumenta i requisiti di affidabilità
I centri di consumo energetico come data center, impianti di semiconduttori, acciaierie, reti ferroviarie, miniere e stabilimenti chimici stanno incrementando i propri carichi di energia, aumentando al contempo il valore economico della disponibilità continua di energia. Gli utenti stanno installando sottostazioni dedicate, linee di alimentazione parallele, trasformatori e quadri elettrici, il che si traduce in una maggiore richiesta di isolatori passanti nei sistemi di media e alta tensione. Il rischio legato al ciclo di vita sta diventando sempre più importante del prezzo iniziale nelle decisioni di acquisto, poiché un singolo guasto interromperebbe operazioni critiche e comporterebbe tempi di riavvio più lunghi. Gli acquirenti di apparecchiature industriali cercano prove di resistenza alle scariche parziali, margine di temperatura, tempi di consegna brevi e disponibilità di ricambi. Ciò crea due effetti sul mercato: un aumento dei volumi di apparecchiature in aree di consumo in crescita e maggiori opportunità nel mercato post-vendita per la sostituzione tramite ispezioni.
Tendenze future del mercato delle boccole elettriche
Le boccole dotate di sensori spostano la manutenzione verso la predittività
Le tendenze del mercato degli isolatori passanti elettrici dipenderanno sempre più dal rilevamento interno o esterno di temperatura, corrente di dispersione, capacità, perdite dielettriche e scariche parziali. Le aziende di servizi pubblici si stanno spostando dai test offline di routine al monitoraggio continuo dello stato di salute delle proprie risorse, in particolare quelle con trasformatori critici ad alta tensione con lunghi tempi di sostituzione. L'accuratezza dei dati raccolti e il modo in cui vengono interpretati saranno importanti quanto i sensori stessi, poiché qualsiasi lettura errata potrebbe compromettere il funzionamento delle apparecchiature. I fornitori possono affermarsi sul mercato offrendo standard calibrati, comunicazioni sicure, analisi dell'intera flotta e compatibilità con i sistemi di gestione dei trasformatori.
L'isolamento a secco e i materiali riciclabili acquisiscono maggiore importanza nelle specifiche tecniche.
I requisiti di approvvigionamento sono destinati a dare sempre più priorità a basso contenuto di olio, basso carico di incendio, involucri leggeri e percorsi più chiari per la fine del ciclo di vita dei prodotti. Le carte e i polimeri trattati con resina sembrano essere le tecnologie in grado di capitalizzare su questa tendenza, ma la scelta dei materiali dovrà affrontare questioni relative ai processi di polimerizzazione, alla resistenza agli agenti atmosferici, alla riciclabilità e alla stabilità dielettrica nel tempo. I produttori dovranno documentare i cicli di vita dei loro prodotti, anziché fare vaghe promesse di sostenibilità, affrontando la prevenzione delle perdite, la riduzione della necessità di manutenzione, la leggerezza durante il trasporto e le possibili modalità di smaltimento dei prodotti. La progettazione del prodotto, in altre parole, potrebbe essere una combinazione di utilizzo ottimizzato della resina, componenti metallici modulari e smontaggio sicuro dell'involucro.
Opportunità di mercato per le boccole elettriche
Creare inventari regionali di ammodernamento per le flotte di trasformatori critici
Le previsioni di mercato per le boccole elettriche rivelano un'opportunità nei kit di retrofit ingegnerizzati e disponibili a livello regionale. I trasformatori sono spesso utilizzati in flotte miste, di età diverse e di produttori differenti, pertanto l'abbinamento dimensionale e la corretta pianificazione delle fermate diventano problematiche significative. I fornitori potrebbero identificare le basi di installazione, progettare per i tipi di flangia e conduttore più diffusi e prequalificare soluzioni di boccole flessibili in collaborazione con le aziende elettriche. Servizi di collaudo e supporto logistico migliorerebbero l'offerta e ridurrebbero al minimo la dipendenza da ordini di importazione speciali. Questo è un esempio di modello di business che genera vendite ripetute senza la necessità di nuovi acquisti di trasformatori. Ha senso iniziare con le flotte nordamericane, europee e alcune industriali, dove la combinazione di età, costi di fermata e approvvigionamento giustifica la gestione di un inventario regionale.
Localizzare la produzione a secco in prossimità dei programmi di rete in rapida espansione.
India, Golfo Persico, Sud-est asiatico e alcune zone dell'Africa offrono un potenziale di investimento per la lavorazione delle resine, l'assemblaggio di materiali compositi e i test elettrici in prossimità di programmi di trasmissione in espansione. La localizzazione può ridurre i costi di trasporto, abbreviare i tempi di risposta alle gare d'appalto e soddisfare i requisiti di contenuto nazionale, mentre i materiali critici importati preservano la qualità durante la fase di avvio della produzione. Una strategia a fasi dovrebbe iniziare con l'assemblaggio e i test di routine, per poi aggiungere avvolgimento, impregnazione, fusione e laboratori avanzati per l'alta tensione man mano che la domanda si stabilizza. Le joint venture con produttori di trasformatori o specialisti affermati nel settore degli isolatori possono accelerare la qualificazione e l'accesso ai clienti. Il successo dipende dalla disciplina di processo, dalla formazione dei tecnici, dallo stoccaggio controllato delle resine e dalla governance globale della progettazione, al fine di evitare che i vantaggi di costo locali compromettano le prestazioni in caso di scariche parziali o la coerenza del prodotto.
Sviluppi recenti
- Maggio 2025: Hitachi Energy ha lanciato due innovazioni nel campo delle boccole, progettate per affrontare le crescenti sfide operative e promuovere gli obiettivi di sostenibilità dei produttori di trasformatori, dei proprietari e dei gestori di reti elettriche. La boccola di terminazione cavi AirRIP Flex (CTB) è una boccola per esterni completamente a secco, a innesto, per le terminazioni dei cavi, che offre connessioni ad alta tensione più sicure, pulite e affidabili. La soluzione unisce la collaudata piattaforma di boccole a secco in carta impregnata di resina (RIP) di Hitachi Energy con la leadership di Prysmian nei sistemi di cavi ad alta tensione, dando vita alla nuova terminazione per cavi ad alta tensione a secco di Prysmian.
- Maggio 2026: Trench Group GmbH, leader globale nelle infrastrutture di rete ad alta tensione per applicazioni critiche, lancia oggi la sua strategia completa per la tecnologia a 765 kV negli Stati Uniti in occasione della conferenza IEEE PES Transmission & Distribution di Chicago. L'azienda presenta il suo portafoglio completo per la tecnologia a 765 kV, insieme ad importanti traguardi: l'aggiudicazione di un progetto CVT a 765 kV in Texas, a supporto delle prime linee di trasmissione a 765 kV dello stato, e l'inaugurazione del suo stabilimento di produzione di boccole a Charlotte, nella Carolina del Nord, prevista per luglio 2026.
- Marzo 2025: Transformers & Rectifiers (India) Ltd. (TARIL) ha annunciato il lancio dei suoi isolatori passanti ad alta tensione da 245 kV, progettati per l'utilizzo nella produzione di trasformatori ad alta tensione. L'azienda ha reso nota la novità tramite una comunicazione alla borsa valori. I nuovi isolatori saranno prodotti dalla controllata di TARIL, TARIL Switchgear Pvt. Ltd., presso il suo stabilimento di Changodar, vicino ad Ahmedabad. L'azienda produrrà due varianti degli isolatori passanti da 245 kV: aria-olio e olio-olio, per soddisfare le diverse esigenze applicative dei trasformatori. TARIL ha dichiarato che i prodotti saranno sottoposti a rigorosi processi di controllo qualità per garantire elevata affidabilità, prestazioni e conformità agli standard di settore, a conferma dell'impegno dell'azienda nel fornire soluzioni avanzate per apparecchiature ad alta tensione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -