
Markt für Elektronisch Resistors: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für elektronische Widerstände (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (fest, variabel); Anschlussart (bedrahtet, SMD); Anwendung (Industrie, Automobil, Unterhaltungselektronik, Gewerbe, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00017136
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 25, 2026


Marktgröße 2025
6,65 US$ Mrd.
Basisjahrwert
Prognose für 2034
10,35 US$ Mrd.
Prognose bis 2034
CAGR 2026-2034
5.03 %
Wachstumsrate
Adressierbarer Markt
77,11 US$ Mrd.
(2026–2034)
Der Markt für elektronische Widerstände gilt als grundlegende Kategorie passiver Bauelemente und unterstützt Stromregelung, Spannungsteilung, Signalaufbereitung, Sensorik und Energiemanagement in elektronischen Systemen. Der Markt hatte 2025 einen Wert von 6,65 Milliarden US-Dollar und wird voraussichtlich bis 2034 auf 10,35 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,03 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird zunehmend durch Miniaturisierung, Elektrifizierung, höhere Leistungsdichte und Zuverlässigkeitsanforderungen beeinflusst.
In Nordamerika wird das Marktwachstum für elektronische Widerstände durch Automobilelektronik, industrielle Automatisierung, Dateninfrastruktur und die Fertigung verteidigungsorientierter Elektronik gestützt. Der regionale Markt wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Die Nachfrage wird durch die Elektrifizierung von Fahrzeugen, fortschrittliche Energiemanagement-Architekturen und kontinuierliche Investitionen in robuste inländische Lieferketten für Elektronikprodukte weiter angekurbelt.
Marktanalyse und Einblicke zu elektronischen Widerständen
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 24–28 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,8–5,4 % wachsen wird, unterstützt durch Automobilelektronik, industrielle Steuerungen, Luft- und Raumfahrtsysteme und die lokale Beschaffung von Komponenten.
- UNS: Die USA repräsentieren schätzungsweise 82–86 % der nordamerikanischen Nachfrage im Jahr 2025, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,3 % im Zeitraum 2026–2034, wobei die Bereiche Industrieautomation und Automobilelektronik die Haupttreiber sind.
- Europa: Der Anteil Europas wird für 2025 auf 22–26 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,1 % bis 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage in den Bereichen Automobil, Industrie und Energieelektronik.
- Asien-Pazifik: Für Asien-Pazifik wird im Jahr 2025 ein Marktanteil von 38–42 % erwartet, der mit einer durchschnittlichen jährlichen Wachstumsrate von 5,4–6,0 % wachsen wird. Angeführt wird diese Entwicklung von China, Japan, Südkorea, Indien und der mit Taiwan verbundenen Elektronikfertigung.
- Größtes Segment: Es wird erwartet, dass Festwiderstände im Jahr 2025 einen Marktanteil von 68–72 % halten werden und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,0 % wachsen werden, da sie auf Schaltungsebene breit eingesetzt werden.
- Segment mit hohem Wachstumspotenzial: Der Marktanteil von Anwendungen im Automobilbereich wird im Jahr 2025 auf 24–28 % geschätzt und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: ASJ Pte Ltd., Bourns, Inc., Murata Manufacturing Co., Ltd., Ohmite Manufacturing Co. LLC, Queen Mao Electronic Co., Ltd., ROHM CO., LTD., TE Connectivity, TT Electronics plc, Vishay Intertechnology, Inc. und YAGEO Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Markttrends bei elektronischen Widerständen deuten auf eine Abkehr von herkömmlichen bedrahteten Widerständen hin zu oberflächenmontierten, präzisen, impulsfesten, strommessenden und Hochleistungswiderständen. Die Fertigung elektronischer Widerstände konzentriert sich heute auf automatisierungsfreundliche Montage, enge Toleranzen, optimiertes Wärmemanagement und Fahrzeugzertifizierung. Der steigende Elektronikanteil in Automobilen, Industriesteuerungen und Konsumgütern treibt die Notwendigkeit voran, Widerstände anwendungsbezogen und nicht nur nach ihrem Widerstandswert zu spezifizieren.
In den kommenden Jahren werden Investitionen in flexible Fertigungskapazitäten, regionale Produktion, fortschrittliche Werkstoffe und automatisierte Prüfverfahren getätigt. Die Entstehung von Elektronikfertigungszentren in Indien und Südostasien dürfte mehr Optionen bei der Beschaffung von Widerständen bieten, während der Bedarf der europäischen Automobilindustrie und die Lieferkettenstrategien Nordamerikas die lokale Fertigung qualifizierter Widerstände vorantreiben können.
Umfang des Marktberichts zu elektronischen Widerständen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,65 Milliarden US-Dollar |
| Marktgröße bis 2034 | 10,35 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,03 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für elektronische Widerstände
Das Wachstum des Marktes für elektronische Widerstände hängt direkt von der Anzahl und Komplexität elektronischer Schaltungen in der Automobilindustrie, im Maschinenbau, in Energiesystemen, Haushaltsgeräten, Kommunikationsgeräten und Steuerungssystemen ab. Die Wertschöpfungskette umfasst Keramik und Metalle, Widerstandsschichten oder Legierungsmaterialien, die Komponentenfertigung, Konfektionierung, Prüfung, Verpackung, Vertrieb und Integration in Originalgeräte. Die Fahrzeugelektronik treibt die Nachfrage nach Strommess- und Leistungswiderständen an, während die industrielle Automatisierung den Bedarf an Präzision und Robustheit erhöht.
Das Angebot wird weiterhin von Materialkosten, Substratverfügbarkeit, geografischer Konzentration und Qualifizierungszyklen beeinflusst. Oberflächenmontierbare Widerstände profitieren von der Automatisierung und kleineren Leiterplatten, während bedrahtete Widerstände weiterhin für Hochleistungs-, wartungsintensive und Spezialgeräte relevant sind. Das Wachstum des Marktes für elektronische Widerstände hängt somit vom Stückzahlenwachstum und der Entwicklung hin zu komplexeren Bauteilen ab, die Umwelteinflüssen standhalten können.
Produktportfolio, Qualifizierungsmöglichkeiten, Anpassungsoptionen und Produktionskapazität werden zu Schlüsselfaktoren für die Wettbewerbspositionierung. YAGEO Corporation, Vishay Intertechnology, Inc., Murata Manufacturing Co., Ltd. und ROHM CO., LTD. verfügen über umfangreiche Portfolios an passiven Bauelementen, während Bourns, Inc., TE Connectivity, TT Electronics plc und Ohmite Manufacturing Co. LLC sich auf Produkte für Leistungselektronik, Präzisionselektronik, Sensoren und industrielle Anwendungen konzentrieren. ASJ Pte Ltd. und Queen Mao Electronic Co., Ltd. bieten zusätzliche regionale Lieferoptionen.
Laut dem Marktbericht für elektronische Widerstände werden sich die Investitionen in der Branche von reiner Kapazitätserweiterung hin zu Miniaturisierung, erhöhter Leistungsdichte, Qualifizierung für Automobilanwendungen und verbesserter Verfügbarkeit verlagern. Partnerschaften zwischen Herstellern, Distributoren und Erstausrüstern (OEMs) werden ebenso üblich wie Produktionsstätten mit mehreren Standorten. Wettbewerbsvorteile werden durch reduzierten Platzbedarf auf Leiterplatten, verbesserte Wärmeleistung, kürzere Qualifizierungszeiten und die Möglichkeit des Komponentenaustauschs mit anschließender Requalifizierung erzielt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
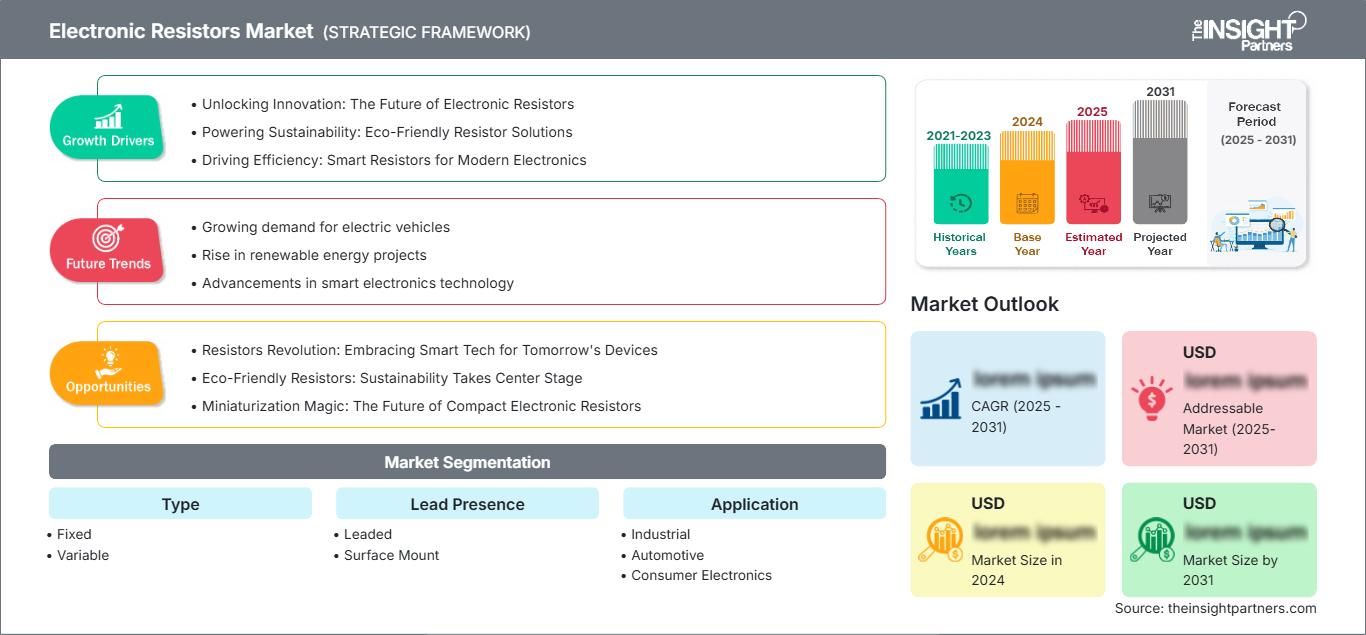
Markt für elektronische Widerstände: Strategische Einblicke
Regionale Einblicke
Markt für elektronische Widerstände in Nordamerika
Es wird prognostiziert, dass Nordamerika bis 2025 einen Anteil von 24–28 % am Weltmarkt ausmachen und bis 2034 ein jährliches Wachstum von 4,8–5,4 % verzeichnen wird. Die USA werden aufgrund der hohen Nachfrage nach elektronischen Systemen in den Bereichen Automobilelektronik, Industrieautomation, Luft- und Raumfahrtausrüstung, Telekommunikation und Stromversorgungssysteme für Rechenzentren das führende Land in der Region sein.
Bei Kaufentscheidungen sind Rückverfolgbarkeit, Qualifizierung und Lieferkontinuität zu Schlüsselfaktoren geworden, nicht unbedingt der niedrigste Stückpreis. Die Nachfrage nach SMD-Widerständen und Leistungswiderstandstechnologien wird durch Trends wie die Elektrifizierung von Fahrzeugen, die Modernisierung von Fabriken und Leistungswandlungstechnologien angetrieben. Die lokale Elektronikfertigung bietet Lieferanten zudem einen zusätzlichen Anreiz, Produktion und Lagerhaltung an anderen Standorten anzusiedeln.
US-Markt für elektronische Widerstände
Die USA decken 2025 etwa 82–86 % des nordamerikanischen Bedarfs ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,3 % wachsen. Der Marktanteil elektronischer Widerstände in der Region wird durch umfangreiche Aktivitäten in den Bereichen Automobil, Luft- und Raumfahrt, Verteidigung, Industrie, Telekommunikation und Medizintechnik gestärkt. Führende Anbieter verfügen über ein flächendeckendes Vertriebsnetz und bieten umfassenden technischen Support.
Es besteht ein zunehmender Trend hin zu präzisen Strommessungen, hoher Verlustleistung, kleineren SMD-Gehäusen und Komponenten, die für raue Umgebungsbedingungen geeignet sind. Elektrifizierte Fahrzeuge und Ladesysteme erfordern eine höhere Zuverlässigkeit der Power-Management-ICs, während die Automatisierung in Produktionsanlagen einen verstärkten Einsatz von Widerständen in Motorsteuerungen, Sensoren und programmierbaren Systemen bedingt. Lokale Beschaffung ist ein weiterer Faktor, der die Lieferantenqualifizierung noch wichtiger macht.
Europäischer Markt für elektronische Widerstände
Für Europa wird im Jahr 2025 ein Marktanteil von 22–26 % erwartet, mit einem durchschnittlichen jährlichen Wachstum von 4,5–5,1 % zwischen 2026 und 2034. Der deutsche Markt wird weiterhin dominieren. Automobilelektronik, Industrieautomation, Anlagen für erneuerbare Energien und Energieeffizienzprogramme stellen vielfältige Nachfragequellen dar.
In Großbritannien stammen die Nachfragequellen aus der Luft- und Raumfahrt, der industriellen Steuerungstechnik, der Telekommunikation und der fortgeschrittenen Fertigung. In Deutschland besteht Bedarf im Automobilbau und der Fabrikautomation, während in Frankreich die Bereiche Luft- und Raumfahrt, Transport, Energie und Industrieelektronik stark vertreten sind. Die Nachfrage aus Italien und Spanien kommt aus der Automobilindustrie, dem Maschinenbau, erneuerbaren Energiesystemen und Haushaltsgeräten.
Markt für elektronische Widerstände im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 38–42 % erreichen und von 2025 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,0 % wachsen, angeführt von China. Japan und Südkorea leisten wichtige Beiträge zur Automobil- und Elektronikfertigung, während Indien und Australien im Industrie- und Infrastrukturbereich tätig sein werden.
China profitiert von der Elektronikfertigung, der Elektromobilität und der industriellen Automatisierung. Japan konzentriert sich auf Präzision und Zuverlässigkeit, während Südkorea die Halbleiterindustrie und das Ökosystem der Unterhaltungselektronik stärkt. Indien verbessert die Elektronikfertigung, Australien leistet Beiträge in den Bereichen Energie, Bergbau und industrielle Anwendungen. Maßnahmen zur Förderung der heimischen Elektronikfertigung und zur Diversifizierung der regionalen Lieferkette sichern Investitionen in die Widerstandsproduktion.
Markt für elektronische Widerstände im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–6,0 % steigen. Saudi-Arabien wird das Wachstum in dieser Region anführen, gefolgt von den Vereinigten Arabischen Emiraten, Südafrika und dem Nahen Osten und Afrika insgesamt; Infrastrukturentwicklung, Energiesysteme, Transportwesen und industrielle Entwicklung tragen zur Verwendung von Komponenten bei.
Sowohl Saudi-Arabien als auch die VAE konzentrieren sich auf Diversifizierung und Industrialisierung. Südafrika bildet das Fundament für Bergbau, industrielle Automatisierung und Energieanwendungen. Der Rest des Nahen Ostens und Afrikas ist zwar vergleichsweise klein, gewinnt aber aufgrund von Telekommunikation, dezentraler Energieerzeugung, Elektromobilität und Industriemaschinen zunehmend an Bedeutung. Die Nachfrage nach Widerständen wird durch den wachsenden Einsatz elektronischer Steuerungen in diesen Bereichen positiv beeinflusst.
Segmentierungsanalyse
Typ
Es wird erwartet, dass die Anzahl der Bauelemente zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,0 % steigen wird. Produkte mit festen Widerstandswerten behalten eine breite Marktdurchdringung, da diese direkt für etablierte Schaltungsdesigns ausgewählt werden können. Variable Bauelemente hingegen werden für Justierungs-, Kalibrierungs-, Sensor- und Steuerungsanwendungen eingesetzt. Die Produktauswahl hängt zunehmend von Toleranz, Temperaturkoeffizient, Impulsfähigkeit und Gehäusebeschränkungen ab.
- Festwiderstände: Festwiderstände sind nach wie vor die erste Wahl für standardisierte Schaltungsfunktionen und bieten vorhersehbare elektrische Eigenschaften, skalierbare Fertigung und breite Verfügbarkeit in elektronischen Baugruppen für Verbraucher, Industrie, Automobil und Handel.
- Variable Widerstände behalten ihre strategische Relevanz dort, wo Entwickler eine Justierung, Kalibrierung, Abstimmung oder Benutzersteuerung benötigen, insbesondere in der Messtechnik, bei Industrieanlagen, Audiosystemen und ausgewählten Energiemanagementanwendungen.
Führungspräsenz
Die Anzahl der bedrahteten Bauteile wird voraussichtlich im Zeitraum 2026–2034 um 4,8–5,2 % jährlich steigen. Oberflächenmontierte Bauteile profitieren von der automatisierten Montage und der Miniaturisierung von Leiterplatten, während bedrahtete Produkte weiterhin eine wichtige Rolle in der Stromversorgung, in älteren, wartungsintensiven und mechanisch anspruchsvollen Geräten spielen. Beschaffungsstrategien kombinieren zunehmend beide Formate, um den Anforderungen an Wärmeableitung, Montage und Zuverlässigkeit gerecht zu werden.
- Bedrahtete Widerstände: Bedrahtete Widerstände werden weiterhin in leistungsstärkeren und wartungsfreundlichen Schaltungen eingesetzt, bei denen mechanische Abstände, Wärmeableitung, manuelle Handhabung oder etablierte Montageverfahren die Bauteilauswahl beeinflussen.
- Oberflächenmontage: Oberflächenmontagewiderstände bieten Vorteile wie kompakte Abmessungen, automatisierte Platzierung, kürzere elektrische Leiterbahnen und hochdichte Leiterplattenlayouts, was sie strategisch wichtig für moderne Automobil-, Konsumgüter-, Kommunikations- und Industrieelektronik macht.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 5,0–5,4 % prognostiziert. Anwendungen im Automobilbereich dürften das stärkste Wachstum verzeichnen, da elektronische Steuergeräte, Batteriesysteme, Ladegeräte, Sensoren und Leistungswandler immer häufiger zum Einsatz kommen. Industrielle und Konsumgüteranwendungen bieten eine breitere Basis über verschiedene Gerätekategorien hinweg.
- Industrie: Die industrielle Nachfrage wird durch Automatisierung, Motorantriebe, Instrumentierung, Stromversorgungen, Schaltschränke, Robotik und Fabrikausrüstung unterstützt, die zuverlässige Widerstands-, Sensor- und Wärmemanagementfunktionen erfordern.
- Automobilindustrie: Die Nachfrage im Automobilsektor wird durch die Elektrifizierung, fortschrittliche Fahrerassistenzsysteme, Batteriemanagement, Leistungsumwandlung, Beleuchtung, Infotainment und den zunehmenden Anteil elektronischer Steuerungssysteme in konventionellen und elektrischen Fahrzeugen gestärkt.
- Unterhaltungselektronik: Für die Stromversorgung, Signalaufbereitung, Anzeigesysteme, Haushaltsgeräte, Computer und vernetzte Produkte werden kompakte, kostengünstige Widerstandsanordnungen und Chipkomponenten benötigt.
- Kommerzielle Anwendungen umfassen Bürogeräte, Kommunikationshardware, Gebäudesysteme, Sicherheitsausrüstung, Zahlungsgeräte und andere elektronische Infrastrukturen, die zuverlässige und leicht austauschbare passive Komponenten erfordern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Industrie |
Hoch |
Fabrikautomatisierung |
Reifen |
|
Automobil |
Hoch |
Fahrzeugelektrifizierung |
Skalierung |
|
Unterhaltungselektronik |
Hoch |
Geräteminiaturisierung |
Reifen |
|
Kommerziell |
Medium |
Intelligente Infrastruktur |
Skalierung |
Markt für elektronische Widerstände: Wachstumstreiber und Wirkungsanalyse
Zunehmender Elektronikanteil in Elektrofahrzeugen
Die Elektrifizierung von Fahrzeugen führt zu einer steigenden Anzahl und Komplexität der Schaltungen für Batteriemanagement, Leistungswandlung, Sensorik, Temperaturregelung, Laden und elektronische Steuerung. Widerstände werden für Strommessung, Spannungsteilung, Schutz, Rückkopplung, Spannungsausgleich und Signalaufbereitung in diesen Architekturen benötigt. Die wirtschaftlichen Auswirkungen reichen über die Stückzahlen hinaus, da elektrifizierte Plattformen häufig leistungsfähigere Komponenten mit strengeren Anforderungen, verbessertem thermischen Verhalten und erhöhter Umweltbeständigkeit erfordern. Zulieferer, die AEC-Q200-qualifizierte Produkte und kompakte Leistungsbauteile anbieten können, können sich frühzeitig im Fahrzeugentwicklungszyklus Designchancen sichern. Diese Entwicklung begünstigt Hersteller mit Ressourcen im Automobil-Engineering, Anwendungsunterstützung und stabiler Produktion. Sie erhöht zudem die strategische Bedeutung von Strommess- und Leistungswiderstandsportfolios, da Automobilhersteller und Zulieferer elektrische Architekturen für höhere Spannungs- und Leistungsdichten neu gestalten.
Erweiterung der industriellen Automatisierung und Leistungselektronik
Die industrielle Automatisierung führt zu einem verstärkten Einsatz von speicherprogrammierbaren Steuerungen (SPS), Sensoren, Motorantrieben, Robotern, Netzteilen und Überwachungstechnik, die jeweils mehrere Widerstandsfunktionen beinhalten. Komplexere Maschinen erfordern präzise Sensorik, stabile Rückkopplung, Strombegrenzung und Wärmemanagement, wodurch die Nachfrage nach Komponenten mit engeren elektrischen Toleranzen und höherer Impulsfestigkeit steigt. Dies ist besonders relevant für Fabriken, die Anlagen modernisieren, anstatt ganze Produktionslinien zu ersetzen, da der Bedarf an Widerständen mit der Erweiterung bestehender Maschinen um Steuerungsfunktionen steigen kann. Die Expansion der Leistungselektronik erhöht zudem die Bedeutung von Designs mit hoher Wattzahl und niedrigem Widerstand. Hersteller, die Standard-Chipwiderstände mit spezialisierten Leistungs- und Sensorprodukten kombinieren, können ein breiteres Spektrum an Komponenten abdecken, die Kundenbindung verbessern und das Risiko von Ersatzkomponenten reduzieren, wenn Industriekunden Komponenten für lange Betriebszyklen qualifizieren.
Miniaturisierung und höhere Bauteildichte auf Leiterplatten
Elektronische Geräte werden immer kleiner und integrieren gleichzeitig immer mehr Funktionen für Verarbeitung, Konnektivität, Sensorik und Energiemanagement. Dies führt zu einer direkten Nachfrage nach kleineren Widerstandsgehäusen, die stabile elektrische Eigenschaften aufweisen, ohne die Fertigungsausbeute zu beeinträchtigen. Oberflächenmontierbare Bauelemente (SMT) eignen sich besonders für die automatisierte Bestückung, da sie kompakte Layouts, hohe Bestückungsgeschwindigkeiten und kürzere elektrische Verbindungen ermöglichen. Die Auswirkungen auf den Markt erstrecken sich auch auf die Materialentwicklung, wo Hersteller thermische Spannungen, Anschlusszuverlässigkeit, Widerstandsdrift und mechanische Robustheit in immer kleineren Gehäusen berücksichtigen müssen. Die Miniaturisierung ermutigt Kunden außerdem, Bauteilvarianten zu konsolidieren und standardisierte Produktfamilien auszuwählen, die mehrere Designs abdecken. Anbieter, die breite Widerstandsbereiche, kompakte Gehäusegrößen, präzise Toleranzen und Qualifizierungen für die Automobil- oder Industriebranche anbieten, können daher die Integrationsmöglichkeiten verbessern und gleichzeitig Kunden unterstützen, die eine höhere Leiterplattenausnutzung anstreben.
Markt für elektronische Widerstände – Zukunftstrends
Optimierung von Widerständen in KI-Hardware und Dateninfrastruktur
Die KI-Computing-Infrastruktur wird die Widerstandsentwicklung beeinflussen, indem sie die Leistungsdichte in Servern, Beschleunigerplatinen, Netzteilen, Kühlsystemen und Netzwerkgeräten erhöht. Zukünftige Architekturen werden voraussichtlich eine präzisere Stromüberwachung und ein optimiertes Energiemanagement unter strengeren thermischen Anforderungen erfordern. Dies dürfte die Verwendung von niederohmigen Strommessprodukten, präzisen Dünnschichtbauteilen und speziellen Leistungswiderständen mit verbesserter Impulsfestigkeit fördern. Hersteller werden elektrische und thermische Spezifikationen zunehmend gemeinsam optimieren, anstatt die Widerstandstoleranz als primäres Leistungskriterium zu betrachten. Ein weiterer aufkommender Trend ist die anwendungsspezifische Qualifizierung für Infrastrukturen mit hoher Auslastung, bei denen die Zuverlässigkeit der Komponenten die Systemverfügbarkeit direkt beeinflusst. Da Rechenzentrumsbetreiber höhere Rack-Leistungsdichten anstreben, dürften Widerstandshersteller mit kompakten Gehäusen, vorhersagbarem thermischen Verhalten und langer Lebensdauer in den Bereichen Leistungswandlung und -überwachung an Bedeutung gewinnen.
Intelligente Bauteilqualifizierung und digitale Lieferketten
Die Beschaffung wird voraussichtlich datengetriebener, da Elektronikhersteller mehr Transparenz hinsichtlich Komponentenverfügbarkeit, Lebenszyklusstatus, Konformität und Fertigungsstandort anstreben. Digitale Produktinformationen, automatisierte Qualifizierungsdokumentation, Rückverfolgbarkeit und parametrische Vergleichstools können die Entwicklungszyklen verkürzen und die Unsicherheit in der Beschaffung reduzieren. Für Widerstandshersteller bietet dieser Trend die Chance, Produktdaten besser mit den Design- und Beschaffungssystemen der Kunden kompatibel zu machen. Standardisierte digitale Spezifikationen können zudem die Entscheidung über Alternativen bei Lieferengpässen vereinfachen, sofern die elektrischen und Umweltanforderungen gleich bleiben. Zukünftig werden Kunden Lieferanten anhand kombinierter Kriterien bewerten, die technische Leistungsfähigkeit, Lieferzuverlässigkeit, Umweltkonformität und Lebenszyklusunterstützung umfassen. Dieser Ansatz dürfte Hersteller begünstigen, die eine konsistente Dokumentation, mehrere qualifizierte Produktionsquellen und eine transparente Produkt-Roadmap für Standard- und Spezialwiderstandsfamilien gewährleisten.
Marktchancen für elektronische Widerstände
Lokale Produktion für Automobil- und Industrieprogramme
Hersteller können Investitionsmöglichkeiten nutzen, indem sie ihre qualifizierte Produktion und Lagerhaltung in der Nähe wichtiger Automobil- und Industriestandorte ausbauen. Eine regionalisierte Lieferkette reduziert das logistische Risiko, verkürzt die Nachschubzyklen und verbessert die Reaktionsfähigkeit bei Produktionsänderungen. Dies ist besonders attraktiv für Produkte mit aufwendiger Qualifizierung, da Kunden nach der Integration einer Komponente in eine Plattform Wert auf Kontinuität und Dokumentation legen. Lieferanten können kompakte Chipwiderstände in Automobilqualität, Strommessprodukte und industrielle Leistungshalbleiter priorisieren, bei denen technische Spezifikationen eine stärkere Differenzierung ermöglichen als der Preis. Partnerschaften mit Distributoren, Auftragsfertigern und Zulieferern verbessern den Marktzugang zusätzlich. Marktprognosen für elektronische Widerstände sollten daher bei der Bewertung von Kapazitätsinvestitionen und regionalen Expansionsstrategien im Zusammenhang mit Standortentscheidungen, Qualifizierungszeiten und Kundenkonzentration betrachtet werden.
Erweiterung des Portfolios an Hochleistungs- und Präzisionswiderständen
Eine zweite Chance bietet die Entwicklung hochwertiger Widerstandsprodukte für Leistungswandlung, Batteriesysteme, Industrieantriebe, Anlagen zur Erzeugung erneuerbarer Energien, Testsysteme und Präzisionsinstrumente. Diese Anwendungen erfordern höhere Anforderungen an Widerstandsstabilität, Impulsfestigkeit, Temperaturverhalten, Wärmeableitung und mechanische Zuverlässigkeit. Dadurch können Anbieter im Wettbewerb eher auf technische Leistungsfähigkeit als auf reine Produktionsmengen setzen. Investitionen können in fortschrittliche Widerstandsmaterialien, breitere Anschlüsse, verbesserte Substrate, automatisierte Inspektion und anwendungsspezifische Gehäuse fließen. Die Portfolioerweiterung sollte auf die Entwicklungszyklen der Kunden abgestimmt sein, da Spezialkomponenten oft umfangreiche Validierungen vor der Serienproduktion erfordern. Unternehmen, die Entwicklungsunterstützung mit skalierbarer Fertigung kombinieren, können mit diesen Produkten ihr Umsatzportfolio über Standard-Chipwiderstände hinaus diversifizieren. Prognosen für den Markt für elektronische Widerstände sprechen daher für Anbieter, die Anwendungsanforderungen in qualifizierte und reproduzierbare Komponentenplattformen umsetzen können.
Aktuelle Entwicklungen
- März 2026: Die Ohmite Manufacturing Company schloss eine Vertriebsvereinbarung mit RFMW ab, um den Zugang zu ihrem Portfolio an SMD-Strommesswiderständen, Hochleistungswiderständen, Hochstrom-Bremswiderständen, Multi-Kilowatt-Lastbänken und Leiterplatten-Kühlkörpern zu erweitern. Die Vereinbarung umfasst auch die Dickschicht-, Draht- und Keramikwiderstandstechnologien von Ohmite, die durch das globale Vertriebsnetz und die technischen Vertriebskapazitäten von RFMW unterstützt werden.
- Februar 2025: ROHM Co., Ltd. erweiterte sein Portfolio an Allzweck-Chipwiderständen um die MCRx-Serie, darunter die Hochleistungsserie MCRS und die niederohmige Hochleistungsserie MCRL. Die überarbeitete interne Struktur ermöglicht eine höhere Belastbarkeit bei gleichzeitig kompakten Abmessungen. Die Entwicklung zielt auf Anwendungen in der Automobilindustrie, der Industrie und anderen Bereichen der Elektronik ab, die eine höhere Zuverlässigkeit und Miniaturisierung erfordern.
- Dezember 2025: Indian Link Chain Manufacturers Limited gab die Übernahme einer Mehrheitsbeteiligung an RRP Electronics Limited bekannt und stärkte damit seinen geplanten Einstieg in die Märkte für Halbleiter und Hightech-Elektronik. RRP Electronics bietet neben elektrooptischen Komponenten und Komponenten für Medizingeräte auch ausgelagerte Dienstleistungen in den Bereichen Halbleitermontage und -prüfung an. Die Transaktion beinhaltete zudem die Umbenennung des übernehmenden Unternehmens in RRP Electronics India Limited.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -