
電子抵抗器市場:動向・予測 2034
電子抵抗器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(固定抵抗器、可変抵抗器)、リードの有無(リード付き、表面実装)、用途別(産業用、自動車用、家電製品用、商業用、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00017136
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 25, 2026


2025年の市場規模
66億5000 万米ドル
基準年値
2034年の予測
103億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.03 %
成長率
対象市場
771億1000 万米ドル
(2026年~2034年)
電子抵抗器市場は、電子システム全体における電流制御、電圧分割、信号調整、センシング、電力管理を支える基盤となる受動部品として位置づけられています。同市場は2025年に66億5,000万米ドルと評価され、2026年から2034年にかけて年平均成長率(CAGR)5.03%で拡大し、2034年には103億5,000万米ドルに達すると予測されています。需要は、小型化、電化、高電力密度、信頼性要件によってますます影響を受けています。
北米における電子抵抗器市場規模は、自動車用電子機器、産業オートメーション、データインフラ、および防衛関連電子機器製造によって支えられています。同地域市場は、車両の電動化、高度な電力管理アーキテクチャ、および強靭な国内電子機器サプライチェーンへの継続的な投資によって需要が強化され、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.4%で拡大すると予測されています。
電子抵抗器市場の評価と洞察
- 北米:北米は2025年には24~28%のシェアを占めると予想され、自動車用電子機器、産業用制御機器、航空宇宙システム、および現地での部品調達に支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.4%で成長すると見込まれています。
- 米国:米国は、2025年の北米の需要の推定82~86%を占め、2026~2034年の年平均成長率は4.7~5.3%と予測されており、産業オートメーションと自動車エレクトロニクスがその成長を牽引する。
- ヨーロッパ:ヨーロッパは2025年には22~26%のシェアを占め、2034年まで年平均成長率(CAGR)4.5~5.1%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが自動車、産業機器、エネルギーエレクトロニクス分野の需要を牽引する。
- アジア太平洋地域:アジア太平洋地域は、2025年には38~42%のシェアを占め、中国、日本、韓国、インド、台湾関連の電子機器製造業に牽引され、年平均成長率(CAGR)5.4~6.0%で拡大すると予測されている。
- 最大のセグメント:固定抵抗器は、回路レベルでの幅広い利用により、2025年には市場シェアの68~72%を占め、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.0%で拡大すると予想されています。
- 高成長分野:自動車用途は、2025年には市場シェアの24~28%を占めると推定され、2034年まで年平均成長率(CAGR)5.8~6.4%で成長すると予測されている。
- 詳細に分析された主要企業: ASJ Pte Ltd.、Bourns, Inc.、村田製作所、Ohmite Manufacturing Co. LLC、Queen Mao Electronic Co., Ltd.、ローム株式会社、TE Connectivity、TT Electronics plc、Vishay Intertechnology, Inc.、およびYAGEO Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
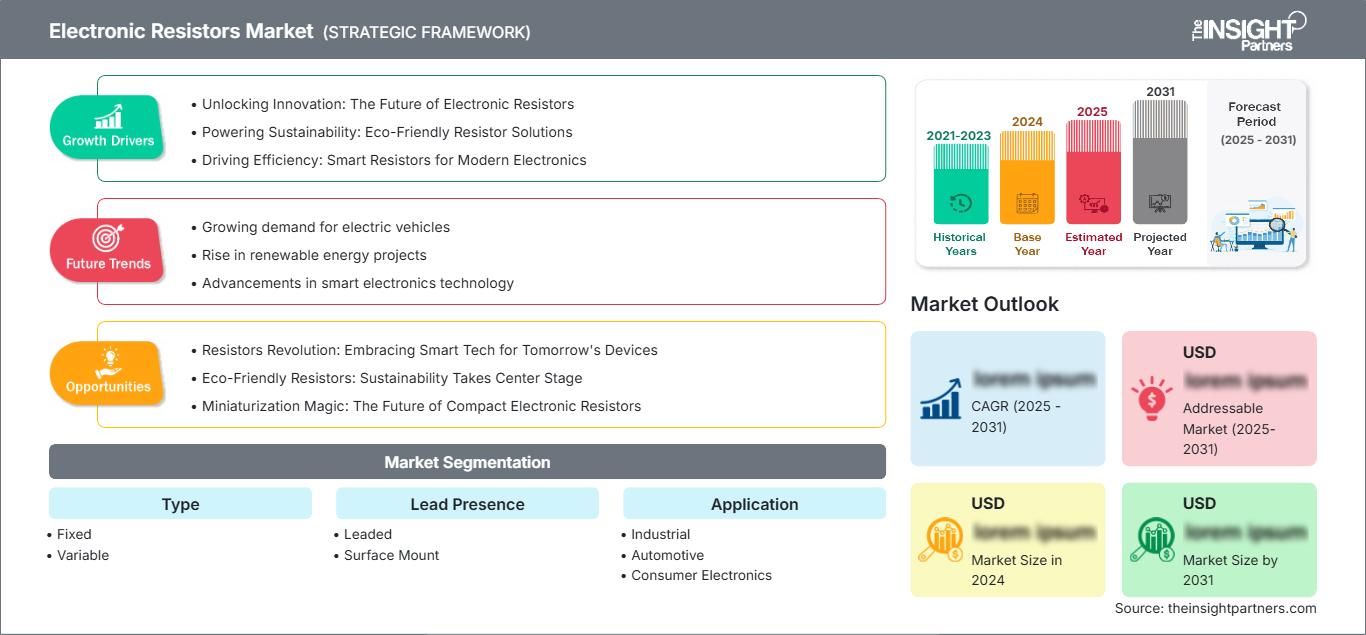
電子抵抗器市場の動向を見ると、従来のスルーホール型抵抗器から、表面実装型、高精度、耐パルス性、電流検出型、高出力型へと移行が進んでいることがわかります。電子抵抗器の製造においては、自動化に適した組み立て、狭い公差、優れた熱管理、そして車両認証への対応が重視されています。自動車、産業用コントローラ、民生品における電子部品の搭載量増加に伴い、抵抗値だけでなく用途に応じた抵抗器の仕様策定が求められるようになっています。
今後数年間は、柔軟な製造能力、地域生産、先端材料、自動検査への投資が行われるだろう。インドや東南アジアにおける電子機器製造拠点の出現は、抵抗器の調達に関してより多くの選択肢をもたらすはずであり、また、ヨーロッパの自動車需要と北米のサプライチェーン戦略は、現地での高品質抵抗器の製造を促進する可能性がある。
電子抵抗器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 66億5000万米ドル |
| 2034年までの市場規模 | 103億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.03% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
電子抵抗器市場分析
電子抵抗器市場の成長は、自動車、産業機械、電力システム、家電製品、通信機器、制御システムにおける電子回路の数と高度化に直接的に依存しています。バリューチェーンは、セラミックスと金属、抵抗膜または合金材料、部品製造、終端処理、テスト、パッケージング、流通、および機器への組み込みを網羅しています。車載エレクトロニクスは電流検出抵抗器と電力抵抗器の需要を押し上げ、産業オートメーションは精度と堅牢性へのニーズを高めています。
供給は、材料費、基板の入手可能性、地理的な集中、および認証サイクルによって引き続き影響を受けます。表面実装型は自動化と小型プリント基板設計の恩恵を受けていますが、スルーホール型は高出力、保守性、および特殊用途機器において依然として重要です。したがって、電子抵抗器市場の成長は、ユニット数の増加と、環境ストレスに対応できるより高度なコンポーネントへの進化によって決まります。
製品ポートフォリオの広さ、認証能力、カスタマイズ性、生産能力は、競争力を決定づける重要な要素になりつつあります。ヤジオ株式会社、ヴィシェイ・インターテクノロジー株式会社、村田製作所株式会社、ローム株式会社は受動部品の幅広いポートフォリオを有しており、一方、ボーンズ株式会社、TEコネクティビティ、TTエレクトロニクス株式会社、オーマイト・マニュファクチャリング株式会社は、電力、精密、センサー、産業用製品に注力しています。ASJ Pte Ltd.とクイーンマオ・エレクトロニック株式会社は、地域における供給オプションをさらに提供します。
電子抵抗器市場レポートによると、業界への投資は、単なる生産能力の向上から、小型化、電力密度の向上、自動車への適合性、および供給体制の強化へとシフトしていく。メーカー、販売代理店、および相手先ブランド製造業者間のパートナーシップは、複数拠点での生産業務とともに、より一般的になるだろう。競争上の差別化は、基板面積の削減、熱性能の向上、認定期間の短縮、および部品交換による再認定の実現を通じて達成される。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
電子抵抗器市場:戦略的洞察
地域別分析
北米電子抵抗器市場
北米地域は、2025年までに世界市場の24~28%を占め、2034年まで年平均成長率(CAGR)4.8~5.4%で成長すると予測されている。自動車エレクトロニクス、産業オートメーション、航空宇宙機器、通信、データセンター電源システムなどの分野における電子システムへの高い需要により、同地域を牽引する国は米国となるだろう。
購買決定においては、単価の安さよりも、トレーサビリティ、品質、供給の継続性が重要な要素となっている。表面実装抵抗器や電力抵抗器技術の需要は、車両の電動化、工場の近代化、電力変換技術といったトレンドによって牽引されている。電子機器の現地生産も、サプライヤーが生産拠点や在庫拠点を他の地域に置く動機付けとなっている。
米国電子抵抗器市場
米国は、2025年の北米全体の需要の約82~86%を占め、2034年まで年平均成長率(CAGR)4.7~5.3%で成長すると予測されています。この地域における電子抵抗器市場のシェアは、自動車、航空宇宙、防衛、産業、通信、医療用電子機器分野における活発な活動によって支えられています。主要サプライヤーは、幅広い流通網とエンジニアリングサポート体制を維持しています。
電流測定精度の向上、高電力放散能力、小型表面実装パッケージ、過酷な環境下での使用に耐える部品へのニーズが高まっています。電動自動車や充電システムでは、電力管理ICの信頼性向上が求められる一方、製造工場の自動化では、モーター制御、センサー、プログラマブルシステムにおける抵抗器の使用が増加しています。また、現地調達も、サプライヤーの資格認定の重要性をさらに高める要因となっています。
欧州電子抵抗器市場
欧州は2025年には市場シェアの22~26%を占め、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.1%で成長すると予測されている。ドイツ国内市場は引き続き優位性を維持するだろう。自動車用電子機器、産業オートメーション、再生可能エネルギー機器、エネルギー効率化プログラムなど、多様な需要源が存在する。
英国では、航空宇宙、産業制御、電気通信、先端製造業から需要があります。ドイツでは、自動車工学と工場自動化から需要があり、フランスでは、航空宇宙、輸送、エネルギー、産業用電子機器の分野で強い存在感を示しています。イタリアとスペインからの需要は、自動車産業、産業機械、再生可能エネルギーシステム、家電製品から来ています。
アジア太平洋地域の電子抵抗器市場
アジア太平洋地域は2025年には38~42%のシェアを占めると見込まれており、中国を筆頭に2025年から2034年にかけて年平均成長率(CAGR)5.4~6.0%で成長すると予測されている。日本と韓国は自動車および電子機器製造において重要な貢献国であり、インドとオーストラリアは産業およびインフラ用途において貢献するだろう。
中国は電子機器製造、自動車用電気自動車、産業オートメーションの活用によって恩恵を受けている。日本は精度と信頼性に重点を置いており、韓国は半導体と家電製品のエコシステムを支援している。インドは電子機器製造の向上に取り組んでおり、オーストラリアはエネルギー、鉱業、産業応用分野を通じて貢献している。国内電子機器製造を促進し、地域サプライチェーンの多様化を図る政策は、抵抗器製造能力への投資を確実にするだろう。
中東・アフリカの電子抵抗器市場
中東・アフリカ地域の需要は、2026年から2034年にかけて年平均成長率(CAGR)5.2~6.0%で成長すると予測されています。この地域の成長を牽引するのはサウジアラビアで、次いでアラブ首長国連邦、南アフリカ、そして中東・アフリカ地域全体が続きます。インフラ開発、エネルギーシステム、輸送、産業開発などが部品の使用増加に貢献しています。
サウジアラビアとアラブ首長国連邦はともに多角化と工業化に注力しており、南アフリカは鉱業、産業オートメーション、電力アプリケーションの基盤となっています。一方、中東・アフリカのその他の地域は比較的小規模ながら、通信、分散型発電、電気自動車、産業機械アプリケーションなどの分野で重要性を増しています。これらのアプリケーションにおける電子制御の利用拡大は、抵抗器の需要にプラスの影響を与えるでしょう。
セグメンテーション分析
タイプ
2026年から2034年にかけて、このタイプの市場は年平均成長率(CAGR)4.7~5.0%で拡大すると予測されています。固定抵抗製品は、既存の回路設計に合わせて抵抗値を直接選択できるため、引き続き広く普及しています。一方、可変抵抗器は、調整、校正、センシング、制御などの用途に使用されます。製品選定は、許容誤差、温度係数、パルス耐性、パッケージの制約にますます依存するようになっています。
- 固定抵抗器:固定抵抗器は、標準化された回路機能において依然として主要な選択肢であり、予測可能な電気特性、拡張可能な製造、および民生用、産業用、自動車用、商業用電子機器アセンブリにおける幅広い入手可能性を提供します。
- 可変抵抗器:可変抵抗器は、特に計測機器、産業機器、オーディオシステム、および一部の電力管理アプリケーションにおいて、設計者が調整、校正、チューニング、またはユーザー制御を必要とする場合に、戦略的に重要な役割を担っています。
リードプレゼンス
鉛含有部品の市場規模は、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.2%で拡大すると予測されています。表面実装部品は自動組立と基板の小型化の恩恵を受ける一方、鉛含有部品は電力機器、旧型機器、保守性の高い機器、機械的要求の厳しい機器において依然として重要な役割を果たしています。調達戦略においては、熱特性、組立性、信頼性といった要件に応じて、両方の形式を組み合わせるケースが増えています。
- 鉛入り抵抗器:鉛入り抵抗器は、機械的なクリアランス、放熱性、手作業による取り扱い、または確立された組み立てプロセスが部品選定に影響を与えるような、高出力で保守性の高い設計において引き続き使用されています。
- 表面実装:表面実装抵抗器は、小型化、自動配置、短い電気経路、高密度なPCBレイアウトといった利点があり、現代の自動車、民生機器、通信機器、産業用電子機器にとって戦略的に重要なものとなっています。
応用
2026年から2034年にかけて、アプリケーション市場は年平均成長率(CAGR)5.0~5.4%で成長すると予測されています。電子制御ユニット、バッテリーシステム、充電機器、センシング、電力変換などの普及が進むにつれ、自動車分野が最も力強い成長を遂げると見込まれます。産業用および民生用アプリケーションは、機器カテゴリー全体にわたってより幅広い基盤を提供します。
- 産業分野:産業需要は、自動化、モーター駆動装置、計測機器、電源装置、制御盤、ロボット、および信頼性の高い抵抗、センシング、熱管理機能を必要とする工場設備によって支えられています。
- 自動車:自動車需要は、電動化、先進運転支援システム、バッテリー管理、電力変換、照明、インフォテインメント、そして従来型車両と電気自動車の両方における電子制御機能の増加によって強化されている。
- 民生用電子機器:民生用電子機器では、電源管理、信号調整、ディスプレイシステム、家電製品、コンピューティングデバイス、およびコネクテッド製品向けに、小型でコスト効率の高い抵抗アレイとチップ部品が求められています。
- 商業用途:商業用途には、オフィス機器、通信機器、ビルシステム、セキュリティ機器、決済端末、その他信頼性が高く交換が容易な受動部品を必要とする電子インフラが含まれます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
工業 |
高い |
工場自動化 |
成熟した |
|
自動車 |
高い |
車両の電動化 |
スケーリング |
|
家電 |
高い |
デバイスの小型化 |
成熟した |
|
コマーシャル |
中くらい |
スマートインフラストラクチャ |
スケーリング |
電子抵抗器市場の成長要因と影響分析
電動車両における電子機器搭載量の増加
車両の電動化に伴い、バッテリー管理、電力変換、センシング、熱制御、充電、電子制御に使用される回路の数と高度化が進んでいます。これらのアーキテクチャ全体で、電流測定、電圧分割、保護、フィードバック、バランス調整、信号調整に抵抗器が必要です。電動プラットフォームでは、より厳格な認証、優れた熱特性、強化された環境耐久性を備えた高性能コンポーネントが求められることが多いため、商業的な影響は販売台数にとどまりません。AEC-Q200認証製品とコンパクトな電力処理フォーマットを提供できるサプライヤーは、車両開発サイクルの早い段階で設計機会を獲得できます。この変化は、自動車エンジニアリングリソース、アプリケーションサポート、安定した生産体制を備えたメーカーに有利に働きます。また、自動車メーカーとティアサプライヤーが高電圧・高電力密度に対応した電気アーキテクチャを再設計するにつれて、電流検出抵抗器と電力抵抗器のポートフォリオの戦略的重要性も高まります。
産業オートメーションとパワーエレクトロニクスの拡大
産業オートメーション分野では、プログラマブルコントローラ、センサ、モータドライブ、ロボット、電源、監視機器などの導入が進んでおり、それぞれに複数の抵抗機能が搭載されています。より高度な機械では、高精度なセンシング、安定したフィードバック、電流制限、熱管理が求められるため、より厳しい電気的許容誤差と強力なパルス性能を備えた部品への需要が高まっています。特に、生産ライン全体を交換するのではなく、設備をアップグレードする工場では、既存の機械に制御機能を追加すると抵抗器の要件が増加する可能性があるため、この影響は顕著です。パワーエレクトロニクスの拡大に伴い、高出力かつ低抵抗設計の重要性も高まっています。標準的なチップ抵抗器と特殊な電力・センシング製品を組み合わせることで、メーカーはより幅広い部品表に対応し、顧客維持率を向上させ、産業顧客が長期間の動作サイクルに対応する部品を選定する際の代替リスクを低減できます。
小型化とPCB部品密度の向上
電子機器は小型化が進む一方で、処理、接続、センシング、電力管理といった機能がより多く統合されています。これにより、製造歩留まりを損なうことなく安定した電気特性を維持できる、より小型の抵抗器パッケージに対する需要が高まっています。表面実装型は、コンパクトなレイアウト、高速な実装速度、短い電気配線を実現できるため、自動実装に特に適しています。市場への影響は材料工学にも及び、メーカーはますます小型化するパッケージ内で、熱応力、終端の信頼性、抵抗値の変動、機械的堅牢性を管理する必要があります。また、小型化は、顧客が部品バリエーションを統合し、複数の設計に対応できる標準化された製品ファミリーを選択することを促しています。そのため、幅広い抵抗値範囲、コンパクトなケースサイズ、高精度な公差、車載用または産業用認証を提供するサプライヤーは、設計への組み込み機会を拡大するとともに、PCB利用効率の向上を求める顧客をサポートできます。
電子抵抗器市場の将来動向
AIハードウェアおよびデータインフラストラクチャの抵抗最適化
AIコンピューティングインフラストラクチャは、サーバー、アクセラレータボード、電源、冷却システム、ネットワーク機器など、あらゆる機器の電力密度を高めることで、抵抗器の設計に影響を与えるでしょう。将来のアーキテクチャでは、より厳しい熱制約下で動作しながら、より高精度な電流監視と電力管理フィードバックが求められるようになると思われます。そのため、低抵抗の電流検出製品、高精度薄膜部品、パルス処理特性に優れた特殊電力抵抗器の採用が促進されるでしょう。メーカーは、抵抗許容値を主要な性能指標とするのではなく、電気的仕様と熱的仕様を同時に最適化する傾向が強まる可能性があります。また、コンポーネントの信頼性がシステムの可用性に直接影響する高デューティサイクルインフラストラクチャ向けのアプリケーション固有の認定も、新たな方向性として浮上しています。データセンター事業者がラックの電力密度向上を目指すにつれ、コンパクトなパッケージ、予測可能な熱特性、長寿命特性を備えた抵抗器サプライヤーが、電力変換および監視サブシステムにおいて重要性を増していくと考えられます。
インテリジェントな部品認定とデジタルサプライチェーン
電子機器メーカーが部品の入手可能性、ライフサイクル状況、コンプライアンス、製造拠点に関する可視性を高めようとするにつれ、調達はよりデータ主導型になると予想されます。デジタル製品情報、自動化された認定記録、トレーサビリティ、パラメータ比較ツールは、エンジニアリング選定サイクルを短縮し、調達の不確実性を低減できます。抵抗器メーカーにとって、この傾向は製品データを顧客の設計システムや調達システムとより相互運用可能にする機会となります。標準化されたデジタル仕様は、電気的要件と環境要件が同等である限り、供給途絶が発生した場合の代替品の決定を簡素化することもできます。将来的には、顧客は技術的性能、納期の安定性、環境コンプライアンス、ライフサイクルサポートを網羅する複合的な指標を用いてサプライヤーを評価するようになるでしょう。このアプローチは、標準および特殊抵抗器ファミリー全体にわたって一貫したドキュメント、複数の認定生産元、明確な製品ロードマップの可視性を維持しているメーカーに有利に働くはずです。
電子抵抗器市場の機会
自動車および産業プログラム向け現地生産
メーカーは、主要な自動車および産業機器組立拠点に近い場所に、認定生産と在庫を拡大することで投資機会を獲得できます。地域に分散した供給体制は、物流リスクを軽減し、補充サイクルを短縮し、顧客が生産変更に直面した際の対応力を向上させます。特に、長期間の認定が必要な製品にとって、この機会は非常に魅力的です。なぜなら、コンポーネントがプラットフォームに組み込まれると、顧客は継続性とドキュメントをより重視するようになるからです。サプライヤーは、技術仕様がコモディティ価格よりも強い差別化要因となる、小型車載グレードチップ抵抗器、電流検出製品、産業用電力デバイスを優先的に扱うことができます。販売代理店、受託製造業者、ティアサプライヤーとのパートナーシップは、市場アクセスをさらに向上させます。したがって、電子抵抗器市場予測は、生産能力投資と地域拡大戦略を評価する際に、製造拠点の決定、認定リードタイム、顧客集中度と併せて解釈する必要があります。
高出力・高精度抵抗器製品ラインナップの拡充
2つ目の機会は、電力変換、バッテリーシステム、産業用ドライブ、再生可能エネルギー機器、試験システム、精密計測機器向けの高付加価値抵抗器製品の開発にあります。これらの用途では、抵抗安定性、パルス耐性、温度特性、放熱性、機械的信頼性がより重視されるため、サプライヤーは量産だけでなくエンジニアリング性能で競争することができます。投資対象としては、高度な抵抗材料、より広い端子、改良された基板、自動検査、用途別パッケージなどが挙げられます。特殊部品は量産前に広範な検証が必要となることが多いため、ポートフォリオの拡大は顧客の設計サイクルに合わせる必要があります。エンジニアリングサポートと拡張可能な製造を組み合わせた企業は、これらの製品を利用して、標準的なチップ抵抗器以外の収益源を多様化することができます。したがって、電子抵抗器市場の予測では、用途要件を認定された再現可能な部品プラットフォームに変換できるサプライヤーが有利となります。
最近の動向
- 2026年3月:Ohmite Manufacturing Companyは、RFMW社と販売代理店契約を締結し、表面実装型電流検出抵抗器、高出力抵抗器、高電流制動抵抗器、数キロワット級負荷バンク、基板レベルヒートシンクといった製品群へのアクセスを拡大しました。この契約には、RFMW社のグローバル販売ネットワークと技術流通能力を通じてサポートされる、Ohmite社の厚膜抵抗器、巻線抵抗器、セラミック抵抗器技術も含まれています。
- 2025年2月:ローム株式会社は、汎用チップ抵抗器の製品ラインナップを拡充し、MCRS高出力シリーズとMCRL低抵抗高出力シリーズを含むMCRxシリーズを発表しました。内部構造を再設計することで、小型化を維持しながら高出力に対応し、信頼性と小型化が求められる車載、産業機器、その他の電子機器用途向けに開発されました。
- 2025年12月:Indian Link Chain Manufacturers Limitedは、RRP Electronics Limitedの株式の過半数を取得し、半導体およびハイテク電子機器市場への参入計画を強化すると発表した。RRP Electronicsは、半導体組立および試験のアウトソーシングサービスに加え、電気光学および医療機器部品の製造能力も有している。今回の取引には、買収会社の社名をRRP Electronics India Limitedに変更する計画も含まれている。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -