
Marché des résistances électroniques : taille et tendances 2034
Rapport d'analyse du marché des résistances électroniques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (fixe, variable) ; présence de broches (à broches, montage en surface) ; application (industrielle, automobile, électronique grand public, commerciale, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00017136
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 25, 2026


Taille du marché en 2025
6,65 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
10,35 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,03 %
taux de croissance
Marché adressable
77,11 milliards de dollars américains
(2026-2034)
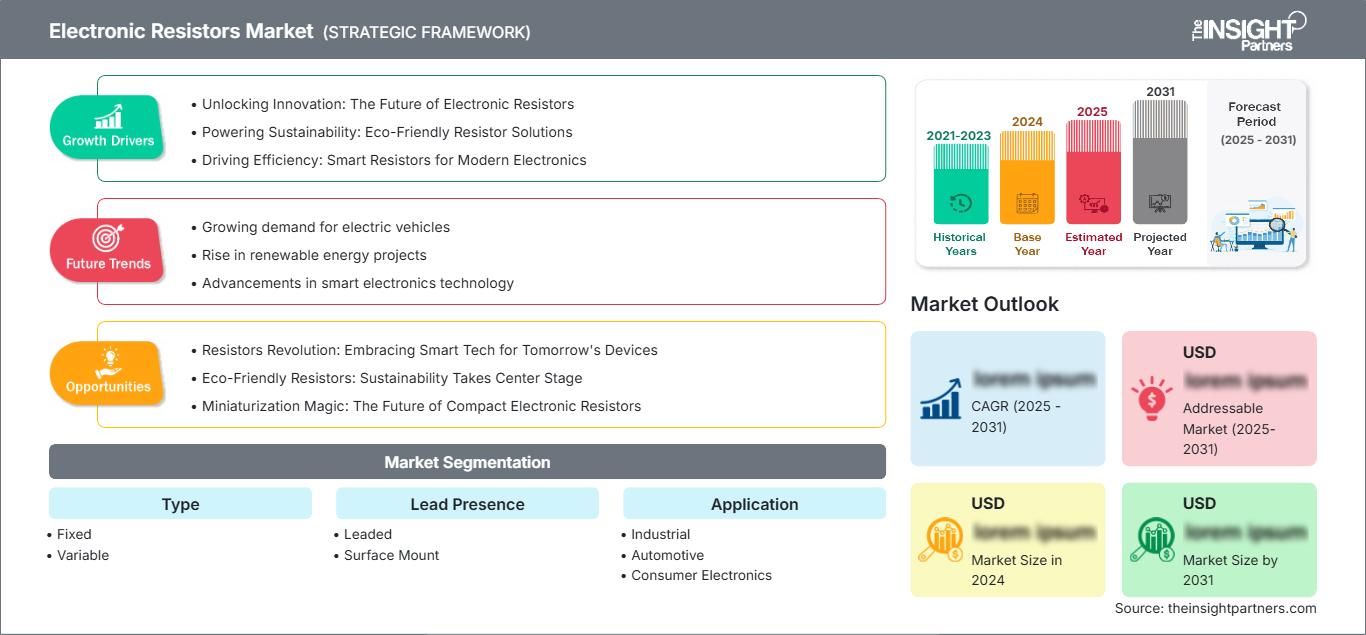
Le marché des résistances électroniques se positionne comme une catégorie fondamentale de composants passifs, assurant la régulation du courant, la division de tension, le conditionnement du signal, la détection et la gestion de l'énergie dans les systèmes électroniques. Évalué à 6,65 milliards de dollars américains en 2025, ce marché devrait atteindre 10,35 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,03 % sur la période 2026-2034. La demande est de plus en plus influencée par la miniaturisation, l'électrification, l'augmentation de la densité de puissance et les exigences accrues en matière de fiabilité.
En Amérique du Nord, le marché des résistances électroniques est porté par l'électronique automobile, l'automatisation industrielle, les infrastructures de données et la fabrication de produits électroniques destinés à la défense. Ce marché régional devrait connaître une croissance annuelle composée (TCAC) de 4,8 % à 5,4 % entre 2026 et 2034, la demande étant stimulée par l'électrification des véhicules, les architectures avancées de gestion de l'énergie et les investissements continus dans des chaînes d'approvisionnement nationales robustes en électronique.
Analyse et perspectives du marché des résistances électroniques
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 24 à 28 % en 2025 et croître à un TCAC de 4,8 à 5,4 % entre 2026 et 2034, soutenue par l'électronique automobile, les commandes industrielles, les systèmes aérospatiaux et l'approvisionnement local en composants.
- États-Unis : Les États-Unis représentent environ 82 à 86 % de la demande nord-américaine en 2025, avec un TCAC de 4,7 à 5,3 % entre 2026 et 2034, tiré par l'automatisation industrielle et l'électronique automobile.
- Europe : La part de l'Europe est estimée entre 22 et 26 % en 2025 et devrait atteindre un TCAC de 4,5 à 5,1 % jusqu'en 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande dans les secteurs automobile, industriel et de l'électronique énergétique.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 38 à 42 % en 2025 et connaître une croissance annuelle composée de 5,4 à 6,0 %, tirée par la fabrication de produits électroniques liés à la Chine, au Japon, à la Corée du Sud, à l'Inde et à Taïwan.
- Segment le plus important : les résistances fixes devraient détenir une part de marché de 68 à 72 % en 2025, avec un TCAC de 4,6 à 5,0 % entre 2026 et 2034 en raison de leur large utilisation au niveau des circuits.
- Segment à forte croissance : Les applications automobiles devraient représenter une part de marché de 24 à 28 % en 2025 et devraient croître à un TCAC de 5,8 à 6,4 % jusqu'en 2034.
- Principales entreprises analysées en détail : ASJ Pte Ltd., Bourns, Inc., Murata Manufacturing Co., Ltd., Ohmite Manufacturing Co. LLC, Queen Mao Electronic Co., Ltd., ROHM CO., LTD., TE Connectivity, TT Electronics plc, Vishay Intertechnology, Inc. et YAGEO Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les tendances du marché des résistances électroniques indiquent un abandon progressif des résistances traversantes classiques au profit des résistances à montage en surface, de précision, résistantes aux impulsions, de détection de courant et de puissance. La fabrication des résistances électroniques privilégie désormais l'assemblage automatisé, les tolérances serrées, une meilleure gestion thermique et la certification pour les véhicules. L'intégration croissante de l'électronique dans les automobiles, les contrôleurs industriels et les biens de consommation engendre un besoin de spécification des résistances en fonction des applications et non plus seulement de leur valeur de résistance.
Dans les années à venir, des investissements seront réalisés dans la flexibilité de la production, la production régionale, les matériaux avancés et le contrôle automatisé. L'émergence de pôles de fabrication électronique en Inde et en Asie du Sud-Est devrait diversifier l'approvisionnement en résistances, tandis que les besoins du secteur automobile européen et les stratégies de chaîne d'approvisionnement nord-américaines pourraient stimuler la production locale de résistances de qualité.
Rapport sur le marché des résistances électroniques : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,65 milliards de dollars américains |
| Taille du marché d'ici 2034 | 10,35 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,03% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des résistances électroniques
La croissance du marché des résistances électroniques est directement liée au nombre et à la complexité des circuits électroniques présents dans l'automobile, les machines industrielles, les systèmes d'alimentation électrique, l'électroménager, les dispositifs de communication et les systèmes de contrôle. La chaîne de valeur englobe la céramique et les métaux, les films résistifs ou les alliages, la fabrication des composants, leur terminaison, leurs tests, leur conditionnement, leur distribution et leur intégration dans les équipements d'origine. L'électronique automobile stimule la demande en résistances de puissance et de détection de courant, tandis que l'automatisation industrielle accroît le besoin de précision et de robustesse.
L'offre reste tributaire du coût des matériaux, de la disponibilité des substrats, de la concentration géographique et des cycles de qualification. Les résistances à montage en surface bénéficient de l'automatisation et de la miniaturisation des circuits imprimés, tandis que les résistances traversantes demeurent indispensables pour les équipements haute puissance, nécessitant une maintenance aisée et destinés à des applications spécifiques. Ainsi, la croissance du marché des résistances électroniques dépend de l'augmentation du nombre de composants et de leur évolution vers des composants plus sophistiqués, capables de résister aux contraintes environnementales.
La gamme de produits, les capacités de qualification, la personnalisation et la capacité de production deviennent des facteurs clés déterminant le positionnement concurrentiel. YAGEO Corporation, Vishay Intertechnology, Inc., Murata Manufacturing Co., Ltd. et ROHM CO., LTD. proposent une vaste gamme de composants passifs, tandis que Bourns, Inc., TE Connectivity, TT Electronics plc et Ohmite Manufacturing Co. LLC se concentrent sur les produits de puissance, de précision, les capteurs et les applications industrielles. ASJ Pte Ltd. et Queen Mao Electronic Co., Ltd. offriront des options d'approvisionnement régionales supplémentaires.
D'après le rapport sur le marché des résistances électroniques, les investissements dans ce secteur se concentreront désormais sur la miniaturisation, l'augmentation de la densité de puissance, la qualification pour l'automobile et la disponibilité, plutôt que sur la simple augmentation des capacités de production. Les partenariats entre fabricants, distributeurs et équipementiers se multiplieront, de même que la production multisite. La différenciation concurrentielle reposera sur la réduction de l'encombrement des cartes, l'amélioration des performances thermiques, la diminution du temps de qualification et la disponibilité des composants pour leur remplacement, permettant ainsi leur requalification.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des résistances électroniques : Perspectives stratégiques
Perspectives régionales
Marché des résistances électroniques en Amérique du Nord
La région nord-américaine devrait représenter 24 à 28 % du marché mondial d'ici 2025 et connaître un taux de croissance annuel composé (TCAC) de 4,8 à 5,4 % jusqu'en 2034. Le pays leader de la région sera les États-Unis en raison de la forte demande de systèmes électroniques dans les domaines de l'électronique automobile, de l'automatisation industrielle, des équipements aérospatiaux, des télécommunications et des systèmes d'alimentation des centres de données.
En matière de décisions d'achat, la traçabilité, la qualification et la continuité d'approvisionnement sont devenues des facteurs clés, reléguant au second plan le prix unitaire le plus bas. La demande en résistances CMS et en résistances de puissance est portée par des tendances telles que l'électrification des véhicules, la modernisation des usines et les technologies de conversion d'énergie. La production locale de composants électroniques incite également les fournisseurs à délocaliser leurs sites de production et de stockage.
Marché américain des résistances électroniques
Les États-Unis représentent environ 82 à 86 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 4,7 à 5,3 % jusqu'en 2034. La part de marché des résistances électroniques dans la région est soutenue par une forte activité dans les secteurs de l'automobile, de l'aérospatiale, de la défense, de l'industrie, des télécommunications et de l'électronique médicale. Les principaux fournisseurs disposent d'un vaste réseau de distribution et d'un important service d'ingénierie.
On observe une tendance croissante vers des mesures de courant précises, une capacité de dissipation de puissance élevée, des boîtiers CMS plus compacts et des composants adaptés aux environnements difficiles. L'électrification des véhicules et des systèmes de recharge exige une fiabilité accrue des circuits intégrés de gestion de l'énergie, tandis que l'automatisation des usines de fabrication requiert une utilisation accrue de résistances dans la commande des moteurs, les capteurs et les systèmes programmables. L'approvisionnement local est un autre facteur qui renforce l'importance de la qualification des fournisseurs.
Marché européen des résistances électroniques
L'Europe devrait détenir une part de marché de 22 à 26 % en 2025 et connaître une croissance annuelle composée de 4,5 à 5,1 % entre 2026 et 2034. Le marché allemand restera dominant. L'électronique automobile, l'automatisation industrielle, les équipements pour les énergies renouvelables et les programmes d'efficacité énergétique constituent diverses sources de demande.
Au Royaume-Uni, la demande provient des secteurs de l'aérospatiale, des systèmes de contrôle industriels, des télécommunications et de la fabrication de pointe. En Allemagne, elle est tirée par l'ingénierie automobile et l'automatisation des usines ; tandis qu'en France, elle est fortement présente dans les secteurs de l'aérospatiale, des transports, de l'énergie et de l'électronique industrielle. En Italie et en Espagne, la demande émane de l'industrie automobile, des machines industrielles, des systèmes d'énergies renouvelables et des appareils électroménagers.
Marché des résistances électroniques de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 38 et 42 % du marché en 2025 et connaître une croissance annuelle composée de 5,4 à 6 % entre 2025 et 2034, sous l'impulsion de la Chine. Le Japon et la Corée du Sud sont des acteurs clés de la production automobile et électronique, tandis que l'Inde et l'Australie contribueront aux secteurs industriel et des infrastructures.
La Chine bénéficie du recours à la fabrication de produits électroniques, aux véhicules électriques et à l'automatisation industrielle. Le Japon privilégie la précision et la fiabilité, tandis que la Corée du Sud soutient l'écosystème des semi-conducteurs et de l'électronique grand public. L'Inde améliore sa production électronique, tandis que l'Australie contribue à ce développement par le biais de l'énergie, des mines et des applications industrielles. Des politiques favorisant la production électronique nationale et la diversification de la chaîne d'approvisionnement régionale garantiront les investissements dans les capacités de production de résistances.
Marché des résistances électroniques au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC de 5,2 à 6,0 % entre 2026 et 2034. L'Arabie saoudite sera le principal moteur de cette croissance régionale, suivie des Émirats arabes unis, de l'Afrique du Sud et de la région MENA dans son ensemble ; le développement des infrastructures, des systèmes énergétiques, des transports et le développement industriel contribuent à l'utilisation de ces composants.
L’Arabie saoudite et les Émirats arabes unis misent sur la diversification et l’industrialisation, tandis que l’Afrique du Sud est un pôle majeur des secteurs minier, de l’automatisation industrielle et des applications énergétiques. Le reste de la région MENA, bien que relativement petit, gagne en importance grâce aux télécommunications, à la production décentralisée d’électricité, à la mobilité électrique et aux machines industrielles. La demande de résistances sera stimulée par le développement des commandes électroniques dans ces applications.
Analyse de segmentation
Taper
Le marché des composants devrait croître à un TCAC de 4,7 à 5,0 % entre 2026 et 2034. Les produits à résistance fixe conservent une large part de marché, car leurs valeurs de résistance peuvent être directement sélectionnées pour les circuits existants, tandis que les composants à résistance variable servent aux applications de réglage, d'étalonnage, de détection et de contrôle. Le choix du produit dépend de plus en plus de la tolérance, du coefficient de température, de la capacité de résistance aux impulsions et des contraintes liées au boîtier.
- Résistances fixes : les résistances fixes restent le principal choix pour les fonctions de circuits standardisées, offrant des caractéristiques électriques prévisibles, une fabrication à grande échelle et une large disponibilité dans les assemblages électroniques grand public, industriels, automobiles et commerciaux.
- Variables : Les résistances variables conservent une importance stratégique lorsque les concepteurs ont besoin d’ajustements, d’étalonnages, de réglages ou d’un contrôle par l’utilisateur, notamment dans l’instrumentation, les équipements industriels, les systèmes audio et certaines applications de gestion de l’alimentation.
Présence de leader
La présence des composants plombés devrait croître à un TCAC de 4,8 % à 5,2 % entre 2026 et 2034. Les composants montés en surface bénéficient de l'assemblage automatisé et de la miniaturisation des cartes, tandis que les produits plombés restent essentiels pour les équipements de puissance, les systèmes existants, les équipements nécessitant une maintenance et les équipements soumis à des contraintes mécaniques importantes. Les stratégies d'approvisionnement combinent de plus en plus les deux formats en fonction des exigences thermiques, d'assemblage et de fiabilité.
- Résistances à fils : Les résistances à fils continuent de servir dans des conceptions à puissance élevée et faciles à entretenir, où l'espace mécanique, la dissipation de chaleur, la manipulation manuelle ou les processus d'assemblage établis influencent le choix des composants.
- Montage en surface : Les résistances à montage en surface bénéficient d’un encombrement réduit, d’un placement automatisé, de chemins électriques plus courts et d’une conception de circuits imprimés haute densité, ce qui les rend stratégiquement importantes pour l’électronique moderne automobile, grand public, de communication et industrielle.
Application
On prévoit une croissance annuelle composée (TCAC) de 5,0 à 5,4 % pour les applications automobiles entre 2026 et 2034. Le secteur automobile devrait connaître la plus forte progression, avec une utilisation accrue des unités de contrôle électroniques, des systèmes de batteries, des équipements de charge, des capteurs et des convertisseurs de puissance. Les applications industrielles et grand public offrent une base plus large, couvrant un large éventail de catégories d'équipements.
- Secteur industriel : La demande industrielle est soutenue par l’automatisation, les variateurs de vitesse, l’instrumentation, les alimentations électriques, les panneaux de commande, la robotique et les équipements d’usine nécessitant des fonctions fiables de résistance, de détection et de gestion thermique.
- Automobile : La demande automobile est renforcée par l'électrification, les systèmes avancés d'aide à la conduite, la gestion des batteries, la conversion de puissance, l'éclairage, l'infodivertissement et la part croissante de commandes électroniques dans les véhicules conventionnels et électriques.
- Électronique grand public : L’électronique grand public nécessite des réseaux de résistances et des composants sur puce compacts et économiques pour la gestion de l’alimentation, le conditionnement du signal, les systèmes d’affichage, les appareils électroménagers, les dispositifs informatiques et les produits connectés.
- Applications commerciales : Les applications commerciales englobent les équipements de bureau, le matériel de communication, les systèmes de bâtiment, les équipements de sécurité, les dispositifs de paiement et autres infrastructures électroniques nécessitant des composants passifs fiables et facilement remplaçables.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Industriel |
Haut |
Automatisation des usines |
Mature |
|
Automobile |
Haut |
Électrification des véhicules |
Mise à l'échelle |
|
Électronique grand public |
Haut |
Miniaturisation des dispositifs |
Mature |
|
Commercial |
Moyen |
Infrastructures intelligentes |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des résistances électroniques
Augmentation du contenu électronique dans les véhicules électrifiés
L'électrification des véhicules accroît le nombre et la complexité des circuits dédiés à la gestion des batteries, la conversion de puissance, la détection, la régulation thermique, la charge et la commande électronique. Les résistances sont indispensables à la mesure du courant, à la division de tension, à la protection, à la rétroaction, à l'équilibrage et au conditionnement du signal au sein de ces architectures. L'impact commercial dépasse le simple volume de production, car les plateformes électrifiées requièrent souvent des composants plus performants, répondant à des exigences de qualification plus strictes, offrant un comportement thermique amélioré et une durabilité environnementale accrue. Les fournisseurs capables de proposer des produits conformes à la norme AEC-Q200 et des formats compacts de gestion de la puissance peuvent saisir les opportunités de conception plus tôt dans les cycles de développement des véhicules. Cette évolution favorise les constructeurs disposant de ressources en ingénierie automobile, d'un support applicatif et d'une production stable. Elle renforce également l'importance stratégique des gammes de résistances de détection de courant et de puissance, à mesure que les constructeurs automobiles et leurs équipementiers repensent les architectures électriques pour répondre à des densités de tension et de puissance plus élevées.
Développement de l'automatisation industrielle et de l'électronique de puissance
L'automatisation industrielle accroît le déploiement de contrôleurs programmables, de capteurs, de variateurs de vitesse, de robots, d'alimentations et d'équipements de surveillance, chacun intégrant de multiples fonctions de résistance. Les machines plus sophistiquées exigent une détection précise, une rétroaction stable, une limitation de courant et une gestion thermique, ce qui engendre une demande accrue de composants aux tolérances électriques plus strictes et aux performances impulsionnelles renforcées. Cet impact est particulièrement marqué dans les usines qui modernisent leurs équipements plutôt que de remplacer des lignes de production entières, car les besoins en résistances peuvent augmenter avec l'ajout de fonctionnalités de contrôle aux machines existantes. Le développement de l'électronique de puissance renforce également l'importance des conceptions à haute puissance et faible résistance. Les fabricants qui associent des résistances CMS standard à des produits de puissance et de détection spécialisés peuvent ainsi proposer des nomenclatures plus complètes, fidéliser leur clientèle et réduire les risques de substitution lorsque les clients industriels testent des composants sur de longs cycles de fonctionnement.
Miniaturisation et densité accrue des composants sur les circuits imprimés
Les équipements électroniques se miniaturisent tout en intégrant davantage de fonctionnalités de traitement, de connectivité, de détection et de gestion de l'énergie. Cette évolution engendre une demande directe pour des boîtiers de résistances plus petits, conservant des caractéristiques électriques stables sans compromettre le rendement de production. Les formats CMS (composants montés en surface) sont particulièrement adaptés à l'assemblage automatisé car ils permettent des agencements compacts, des vitesses de placement élevées et des interconnexions électriques plus courtes. L'impact sur le marché s'étend à l'ingénierie des matériaux, où les fabricants doivent gérer les contraintes thermiques, la fiabilité des terminaisons, la dérive de résistance et la robustesse mécanique dans des boîtiers toujours plus petits. La miniaturisation incite également les clients à consolider les variantes de composants et à sélectionner des familles de produits standardisées capables de couvrir de multiples conceptions. Les fournisseurs proposant de larges gammes de résistances, des boîtiers compacts, des tolérances précises et une qualification automobile ou industrielle peuvent ainsi améliorer les opportunités d'intégration tout en aidant les clients à optimiser l'utilisation de leurs circuits imprimés.
Tendances futures du marché des résistances électroniques
Optimisation de la résistance de l'infrastructure matérielle et de données de l'IA
L'infrastructure de calcul IA influencera la conception des résistances en augmentant la densité de puissance des serveurs, des cartes d'accélération, des alimentations, des systèmes de refroidissement et des équipements réseau. Les architectures futures exigeront probablement une surveillance du courant et une gestion de l'énergie plus précises, tout en fonctionnant sous des contraintes thermiques plus strictes. Ceci devrait encourager l'adoption de capteurs de courant à faible résistance, de composants à couches minces de précision et de résistances de puissance spécialisées offrant une meilleure tenue aux impulsions. Les fabricants pourraient optimiser de plus en plus conjointement les spécifications électriques et thermiques, plutôt que de considérer la tolérance de résistance comme le principal critère de performance. Une autre tendance émergente est la qualification spécifique à l'application pour les infrastructures à cycle de service élevé, où la fiabilité des composants influe directement sur la disponibilité du système. Face à la recherche de densités de puissance plus élevées dans les racks par les opérateurs de centres de données, les fournisseurs de résistances compactes, au comportement thermique prévisible et à longue durée de vie devraient gagner en importance dans les sous-systèmes de conversion et de surveillance de l'énergie.
Qualification des composants intelligents et chaînes d'approvisionnement numériques
L'approvisionnement devrait s'appuyer davantage sur les données, les fabricants d'électronique recherchant une meilleure visibilité sur la disponibilité des composants, leur cycle de vie, leur conformité et leur lieu de fabrication. Les informations numériques sur les produits, les dossiers de qualification automatisés, la traçabilité et les outils de comparaison paramétrique peuvent raccourcir les cycles de sélection des ingénieurs et réduire l'incertitude liée à l'approvisionnement. Pour les fabricants de résistances, cette tendance offre l'opportunité de rendre les données produits plus interopérables avec les systèmes de conception et d'approvisionnement des clients. Des spécifications numériques standardisées peuvent également simplifier les décisions de substitution en cas de rupture d'approvisionnement, à condition que les exigences électriques et environnementales restent équivalentes. À terme, les clients pourront évaluer les fournisseurs à l'aide de critères combinés couvrant la performance technique, la fiabilité des livraisons, la conformité environnementale et le support tout au long du cycle de vie. Cette approche devrait privilégier les fabricants qui maintiennent une documentation cohérente, disposent de plusieurs sources de production qualifiées et offrent une visibilité claire sur leur feuille de route produit pour les familles de résistances standard et spécialisées.
Opportunités du marché des résistances électroniques
Production localisée pour les programmes automobiles et industriels
Les fabricants peuvent saisir des opportunités d'investissement en développant leur production qualifiée et en augmentant leurs stocks à proximité des principaux pôles d'assemblage automobile et industriel. Une chaîne d'approvisionnement régionalisée permet de réduire les risques logistiques, de raccourcir les cycles de réapprovisionnement et d'améliorer la réactivité face aux changements de production chez les clients. Cette opportunité est particulièrement intéressante pour les produits nécessitant une qualification longue, car les clients accordent plus d'importance à la continuité et à la documentation une fois qu'un composant est intégré à une plateforme. Les fournisseurs peuvent privilégier les résistances à puce compactes de qualité automobile, les produits de détection de courant et les dispositifs de puissance industriels, pour lesquels les spécifications techniques constituent un avantage concurrentiel plus important que le prix des produits de base. Des partenariats avec des distributeurs, des sous-traitants et des fournisseurs de rang 1 peuvent encore améliorer l'accès au marché. Les prévisions du marché des résistances électroniques doivent donc être interprétées en tenant compte des décisions relatives à l'implantation de la production, des délais de qualification et de la concentration des clients lors de l'évaluation des investissements en capacité et des stratégies d'expansion régionale.
Extension de la gamme de résistances haute puissance et de précision
Une seconde opportunité réside dans le développement de résistances à plus forte valeur ajoutée pour la conversion de puissance, les systèmes de batteries, les entraînements industriels, les équipements d'énergies renouvelables, les systèmes de test et l'instrumentation de précision. Ces applications mettent davantage l'accent sur la stabilité de la résistance, la capacité de gestion des impulsions, le comportement en température, la dissipation thermique et la fiabilité mécanique, permettant aux fournisseurs de se positionner sur la performance technique plutôt que sur le seul volume de production. Les investissements peuvent cibler les matériaux résistifs avancés, les bornes plus larges, les substrats améliorés, l'inspection automatisée et les conditionnements spécifiques à l'application. L'expansion du portefeuille doit être alignée sur les cycles de conception des clients, car les composants spécialisés nécessitent souvent une validation approfondie avant la production en série. Les entreprises qui associent un support technique à une production à grande échelle peuvent utiliser ces produits pour diversifier leurs revenus au-delà des résistances à puce standard. Les prévisions du marché des résistances électroniques favorisent donc les fournisseurs capables de traduire les exigences des applications en plateformes de composants qualifiées et reproductibles.
Développements récents
- Mars 2026 : Ohmite Manufacturing Company a conclu un accord de distribution avec RFMW afin d’élargir l’accès à sa gamme de résistances de mesure de courant CMS, de résistances de puissance, de résistances de freinage à courant élevé, de bancs de charge multikilowatts et de dissipateurs thermiques pour cartes électroniques. Cet accord couvre également les technologies de résistances à couche épaisse, bobinées et céramiques d’Ohmite, qui bénéficient du soutien du réseau de vente mondial et des capacités de distribution technique de RFMW.
- Février 2025 : ROHM Co., Ltd. a enrichi sa gamme de résistances à puce à usage général avec la série MCRx, comprenant la série haute puissance MCRS et la série haute puissance à faible résistance MCRL. La structure interne repensée permet une gestion de la puissance plus élevée tout en conservant des dimensions compactes. Ce développement cible les applications automobiles, industrielles et autres applications électroniques exigeant une fiabilité accrue et une miniaturisation optimale.
- Décembre 2025 : Indian Link Chain Manufacturers Limited a annoncé l’acquisition d’une participation majoritaire dans RRP Electronics Limited, renforçant ainsi sa stratégie d’entrée sur les marchés des semi-conducteurs et de l’électronique de pointe. RRP Electronics propose des services externalisés d’assemblage et de test de semi-conducteurs, ainsi que des compétences dans les domaines de l’électro-optique et des composants pour dispositifs médicaux. L’opération prévoit également le changement de nom de la société acquéreuse, qui deviendra RRP Electronics India Limited.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -