
Markt für Notfall Beleuchtung: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Notbeleuchtung (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Batterietyp (Ni-CD, Ni-MH, LiFePO4 und Blei-Säure); Lichtquelle (LED, Leuchtstoffröhren, Glühlampen und andere); und Anwendung (Wohnbereich, Gewerbe, Industrie) sowie Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100000906
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 14, 2026


Marktgröße 2025
8,32 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
16,05 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,57 %
Wachstumsrate
Adressierbarer Markt
109,77 Mrd. US-Dollar
(2026–2034)
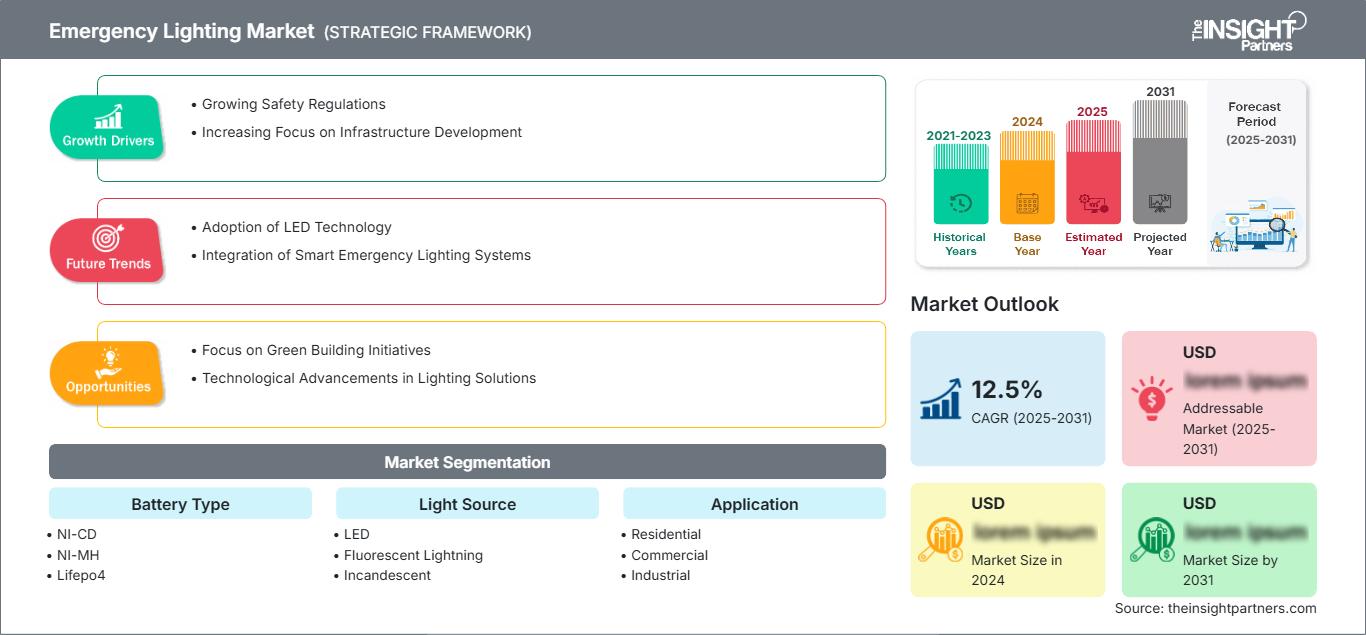
Der Markt für Notbeleuchtung wurde im Jahr 2025 auf 8,32 Milliarden US-Dollar geschätzt und soll bis 2034 auf 16,05 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 7,57 % von 2026 bis 2034 entspricht. Dieser Wachstumskurs spiegelt zunehmende regulatorische Vorgaben für die Gebäudesicherheit, die weitverbreitete Einführung der LED-Technologie und steigende Infrastrukturinvestitionen im gesamten kommerziellen und industriellen Sektor weltweit wider.
Nordamerika bleibt der größte regionale Markt für Notbeleuchtungslösungen. Für die Region wird bis 2034 ein jährliches Wachstum von 6,5–7,5 % erwartet. Zu den strukturellen Wachstumstreibern zählen die strenge Durchsetzung des NFPA 101 Life Safety Code, Aktualisierungen der UL 924 Gerätenormen sowie der Infrastructure Investment and Jobs Act, der die Nachrüstungsaktivitäten im Gesundheitswesen, im öffentlichen Nahverkehr und in Gewerbeimmobilien beschleunigt.
Marktanalyse und Einblicke für Notbeleuchtung
- Nordamerika : Die Region hielt im Jahr 2025 einen Marktanteil von 31–33 % am globalen Markt für Notbeleuchtung und wird zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,5 % wachsen, angetrieben durch Bauvorschriften für Gewerbegebäude und Initiativen zur Modernisierung der Infrastruktur.
- USA : Die Vereinigten Staaten machten im Jahr 2025 28–30 % Nordamerikas aus und expandierten zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 %, unterstützt durch die Einhaltung der Vorschriften von NFPA und UL.
- Europa : Europa erreichte 2025 einen globalen Marktanteil von 24–26 % und wuchs zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 %. Deutschland, Großbritannien und Frankreich waren führend bei der Einführung durch Ökodesign-Vorschriften und BS 5266-Standards.
- Asien-Pazifik : Die Region hielt im Jahr 2025 einen globalen Marktanteil von 19–21 % und expandierte zwischen 2026 und 2034 mit der schnellsten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,5 %, angetrieben von China, Indien, Japan und Smart-City-Entwicklungsprogrammen.
- Größtes Segment : Das Segment der LED-Lichtquellen dominierte mit einem Marktanteil von 50–52 % im Jahr 2025 und wird zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen, angetrieben durch Energieeffizienzvorschriften und eine überlegene Betriebsdauer.
- Wachstumsstarkes Segment : Das Segment der LiFePO4-Batterien wies das höchste Wachstumspotenzial mit einem Marktanteil von 18–20 % im Jahr 2025 auf und expandierte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–11,5 %, was auf die Vorteile einer längeren Lebensdauer und thermischen Stabilität zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen : Philips Lighting Holding BV (Signify), Daisalux, Cooper Industries Inc. (Eaton Corporation Inc.), Schneider Electric SE, Legrand SA, Beghelli SpA, Fulham Co. Inc., Emerson Electric Co., Acuity Brands Lighting Inc., Zumtobel Group AG, Hubbell Incorporated und ABB Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von traditionellen Inselsystemen hin zu intelligenten Sicherheitslösungen stark verändert. Moderne LED-Beleuchtung zeichnet sich durch eine Effizienz von über 180 Lumen pro Watt aus, und Lithium-Eisenphosphat-Akkus ermöglichen einen Betrieb von über zehn Jahren, wodurch die Gesamtbetriebskosten deutlich sinken. Technologien wie DALI-2, Zigbee 3.0 und Bluetooth Mesh haben dazu beigetragen, die Verkabelungskosten bei der Installation von Notbeleuchtungssystemen um bis zu 40–60 % zu reduzieren. Gebäudemanager können nun Tausende von cloudbasierten Geräten über zentrale Dashboards steuern, automatische Prüfprotokolle gemäß EN 50172 und NFPA 101 abrufen und zukünftige Ausfälle vorhersagen.
Asien-Pazifik sowie der Nahe Osten und Afrika stellen aufgrund nationaler Visionen wie Saudi-Arabiens Vision 2030 oder Indiens Smart-Cities-Initiative und erheblicher Infrastrukturinvestitionen der letzten Jahre Wachstumsregionen dar. Positive regulatorische Faktoren wie die Ökodesign-Verordnung der Europäischen Kommission, die die Verwendung von Leuchtstoffröhren bis 2027 verbieten wird, fördern ebenfalls die Verbreitung von LED-Beleuchtung.
Berichtsumfang zum Markt für Notbeleuchtung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 8,32 Milliarden US-Dollar |
| Marktgröße bis 2034 | 16,05 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,57 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Notbeleuchtung
Die hohe Nachfrage nach Produkten wird durch die weltweit geltenden Bauvorschriften für Gewerbe-, Industrie- und Mehrfamiliengebäude angetrieben. Die Wertschöpfungskette umfasst Batteriehersteller, LED-Komponentenlieferanten, Leuchtenkonfektionierer und Systemintegratoren. Der Anteil von LiFePO4-Batterien nimmt aufgrund ihrer höheren Effizienz im Vergleich zu Ni-Cd- und Bleiakkumulatoren stetig zu. Die Versorgungslage ist stabil; die Preise für Lithium und Seltenerdphosphore als Rohstoffe hängen jedoch von der Dynamik der globalen Rohstoffmärkte ab, was die Lieferanten dazu veranlasst, ihre geografischen Bezugsquellen zu erweitern.
Das Marktsegment für gewerbliche Anwendungen trug 2025 40–42 % zum Umsatz bei, wobei der Anteil der Nutzer im Bereich der öffentlichen Infrastruktur und des Verkehrswesens bis 2034 jährlich um 13–15 % wachsen soll. Zu den wichtigsten Akteuren in diesem Markt zählen die globalen Energiekonzerne Eaton, Schneider Electric und Legrand sowie Spezialanbieter für Beleuchtung wie Signify, Acuity Brands und Zumtobel. Wettbewerbsprodukte konzentrieren sich zunehmend auf IoT-basierte Leuchten mit Selbsttestfunktion. So brachte Eaton ein drahtlos vernetztes Cloud-Überwachungssystem auf den Markt, während Signify sein Portfolio an DALI-2-zertifizierten Leuchten erweiterte.
Investitionstrends begünstigen vernetzte Notbeleuchtungssysteme, die Anwesenheits- und Tageslichtdaten über offene Protokolle wie BACnet/IP mit HLK-Anlagen, Zutrittskontrollsystemen und Brandmeldezentralen austauschen. Diese Interoperabilität wandelt die Notbeleuchtung von einem kostenintensiven Bereich, der lediglich der Einhaltung von Vorschriften dient, in einen aktiven Sicherheits- und Betriebsfaktor innerhalb von Gebäudemanagementsystemen um.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Notbeleuchtung: Strategische Einblicke
Regionale Einblicke
Markt für Notbeleuchtung in Nordamerika
Nordamerika behauptete seine Position im Jahr 2025 und trug 31–33 % zum weltweiten Umsatz bei. Für die Region wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 6,5–7,5 % prognostiziert, unterstützt durch anhaltende Bautätigkeit im Gewerbebau, Modernisierung von Gesundheitseinrichtungen und den Ausbau der Verkehrsinfrastruktur. Die Durchsetzung von Vorschriften bleibt ein wichtiger Wachstumstreiber. So schreibt beispielsweise der NFPA 101 Life Safety Code, Ausgabe 2024, die zentrale Überwachung von Gebäuden mit Gesundheitsnutzung sowie monatliche automatisierte Funktionsprüfungen von Versammlungsräumen mit einer Fläche von mehr als 5.000 Quadratfuß vor.
Das Gesetz zur Infrastrukturinvestition und Schaffung von Arbeitsplätzen (Infrastructure Investment and Jobs Act) hat maßgeblich zur Förderung von Sanierungsprojekten an öffentlichen Gebäuden beigetragen, während die für Februar 2027 geplanten Änderungen der UL-924-Normen die Leistungsanforderungen an Notbeleuchtungseinrichtungen erhöhen. Autarke Systeme erreichten 2025 einen Marktanteil von 64–66 % in Nordamerika und werden mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13–14 % bis 2031 das am schnellsten wachsende Segment darstellen, da Gebäudeeigentümer Wert auf Zuverlässigkeit bei Stromausfällen und einfache Installationen bei anspruchsvollen Sanierungen legen.
US-Markt für Notbeleuchtung
Die USA repräsentierten 2025 28–30 % des nordamerikanischen Marktanteils mit einem Inlandsvolumen von rund 2,61 Milliarden US-Dollar. Für den US-Markt wird bis 2031 ein jährliches Wachstum von 7,0–8,0 % prognostiziert. Treiber dieses Wachstums sind die überarbeiteten UL-924-Standards, der anhaltende Preisrückgang bei LEDs und die strengere Durchsetzung der NFPA-70/101-Vorschriften, die zu schnelleren Austauschzyklen führen. Gewerbliche Einrichtungen trugen 2025 40–42 % zum Umsatz mit Notbeleuchtung in den USA bei, während die öffentliche Infrastruktur und Verkehrsanlagen mit einer jährlichen Wachstumsrate von 14–15 % das am schnellsten wachsende Anwendungssegment darstellten.
Der Marktbericht für Notbeleuchtung zeigt, dass führende Unternehmen wie Acuity Brands, Eaton Corporation, Signify, Hubbell und ABB über effiziente Vertriebskanäle verfügen, die in allen fünfzig Bundesstaaten der USA präsent sind, insbesondere im Gesundheitswesen, im Bildungssektor und im Transportwesen. Der Wohnbereich hat sich aufgrund des Sicherheitsbedarfs in Mehrfamilienhäusern und staatlich geförderten Wohnbauprojekten zum größten Anwendungsgebiet entwickelt. Dadurch ist der Bedarf an Notbeleuchtung über den traditionellen gewerblichen Bereich hinausgewachsen.
Europäischer Markt für Notbeleuchtung
Europa erreichte 2025 einen globalen Marktanteil von 24–26 % mit einem Wert von rund 2,08 Milliarden US-Dollar und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % wachsen. Großbritannien erzielt 18–20 % des europäischen Umsatzes. Die Aktualisierung des Normenwerks BS 5266-1:2025 schreibt monatliche automatisierte Prüfungen und eine zentrale Überwachung von Gebäuden vor, die bestimmte Belegungsgrenzen überschreiten. Deutschland folgt dicht dahinter mit einem Anteil von 22–24 %. Treiber dieser Entwicklung ist die Ökodesign-Verordnung, die die Verwendung von T5- und T8-Leuchtstoffröhren bis September 2027 schrittweise untersagt und so die Umstellung auf LED-Beleuchtung in Industrie- und Gewerbegebäuden beschleunigt.
Die Prognose für den Markt für Notbeleuchtung zeigt, dass Frankreich, Italien und Spanien 28–30 % des europäischen Umsatzes generieren. Frankreich ist Vorreiter der Smart-City-Bewegung in Paris und Lyon, Italien setzt auf die Nachrüstung historischer Gebäude mittels drahtloser DALI-2-Technologie, und Spanien profitiert vom Tourismusboom durch verstärkte Hotel- und Flughafenentwicklung. Der europäische Markt ist bereits gesättigt und stabil. Wachstum wird durch regulatorische Anforderungen, Energieeffizienzauflagen und die Entwicklung von IoT-fähigen Notleuchten getrieben, die die Prüfung nach EN 50172 automatisieren und die Personalkosten um 40–50 % senken.
Markt für Notbeleuchtung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen globalen Marktanteil von 19–21 % mit einem Wert von rund 1,65 Milliarden US-Dollar und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,5 % am schnellsten wachsen. China führt die regionale Nutzung mit einem Anteil von 35–37 % am Umsatz im asiatisch-pazifischen Raum an, getrieben durch massive Infrastrukturprojekte, Smart-City-Programme und die strengen britischen Bauvorschriften, die eine Notbeleuchtung in allen öffentlichen Gebäuden vorschreiben. Japan folgt mit einem Anteil von 18–20 % und konzentriert sich auf erdbebensichere Systeme und die Sicherheit älterer Menschen in Gesundheits- und Wohneinrichtungen.
Die drei Länder vereinen 25 bis 27 % des Umsatzes im asiatisch-pazifischen Raum (APAC) im Bereich Notbeleuchtung auf sich. Indiens Initiative „Smart Cities“ und die Kampagne „Make in India“ fördern die lokale Produktion und Installation. Südkorea konzentriert sich auf IoT-fähige Gebäude, während Australien in den Bereichen Bergbau, Bildung und Gesundheitswesen die strengen Richtlinien der Norm AS/NZS 2293 anwendet. Zu den wichtigsten industriellen und politischen Faktoren, die den APAC-Raum beeinflussen, zählen staatliche Subventionen für LED-Beleuchtung, die rasante Urbanisierung und die aufgrund von Gebäudebränden verschärften Brandschutzbestimmungen.
Markt für Notbeleuchtung im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein durchschnittliches jährliches Wachstum von 11,5–12,5 % prognostiziert. Dies entspricht der weltweit höchsten regionalen Wachstumsrate. Saudi-Arabien ist mit seinen Megaprojekten der Vision 2030, darunter NEOM, die Entwicklungen am Roten Meer und die Unterhaltungsstadt Qiddiya, führend. All diese Projekte erfordern umfassende Brandschutz- und Lebensrettungslösungen, die internationalen Standards entsprechen. Die Vereinigten Arabischen Emirate folgen mit Dubais Smart-City-Programm und dem aktualisierten Zivilschutzgesetz 2024, das IoT-fähige Notbeleuchtung in Gebäuden mit einer Höhe von über 25 Metern vorschreibt.
Südafrika sticht als größter etablierter Markt in Subsahara-Afrika hervor, dank hoher Sicherheitsstandards im Bergbau und in Bürokomplexen in Johannesburg und Kapstadt. RoMEA umfasst Ägyptens neue Verwaltungshauptstadt, die Konza Technopolis in Kenia und die Smart Cities in Lagos, Nigeria, als Beispiele dafür, wie nationale Visionen in gemischt genutzte urbane Ökosysteme umgesetzt werden, die leistungsstarke Notbeleuchtungssysteme erfordern. Der Energie- und Infrastrukturaspekt beinhaltet reichlich vorhandene Solarenergieressourcen, die hybride Solarbatterie-Notbeleuchtungssysteme ermöglichen und die Abhängigkeit vom Stromnetz in einem instabilen Umfeld verringern.
Segmentierungsanalyse
Akku-Typ
Für das Segment der Batterietypen wird zwischen 2026 und 2034 ein jährliches Wachstum von 7,0–8,0 % prognostiziert. Lithium-Eisenphosphat-Batterien (LiFePO4) gewinnen aufgrund ihrer überlegenen Zyklenfestigkeit (2.000–5.000 Ladezyklen), ihrer thermischen Stabilität bis zu 60 °C und ihrer kompakten Bauform, die ein elegantes Design ermöglicht, zunehmend an Bedeutung. Nickel-Cadmium- und Blei-Säure-Batterien sind in kostensensiblen Anwendungen und bestehenden Installationen weiterhin weit verbreitet, ihr Marktanteil sinkt jedoch, da Umweltauflagen den Cadmiumgehalt begrenzen und die Gesamtbetriebskostenberechnung Lithium-Alternativen begünstigt.
- Ni-Cd : Nickel-Cadmium-Batterien werden im Jahr 2025 einen Marktanteil von 25–27 % behalten. Sie werden wegen ihrer breiten Temperaturtoleranz und der etablierten Recyclinginfrastruktur geschätzt, jedoch treiben Bedenken hinsichtlich der Cadmiumtoxizität einen schrittweisen Ersatz in den entwickelten Märkten voran.
- Ni-MH : Nickel-Metallhydrid-Batterien werden im Jahr 2025 einen Marktanteil von 12–14 % erreichen und bieten eine höhere Energiedichte als Ni-Cd-Batterien ohne giftige Schwermetalle. Sie gewinnen zunehmend an Bedeutung in privaten Haushalten und kleineren Gewerbebetrieben, wo ein ausgewogenes Verhältnis zwischen Erschwinglichkeit und Leistungsanforderungen besteht.
- LiFePO4 : Lithium-Eisenphosphat-Batterien werden im Jahr 2025 einen Marktanteil von 18–20 % erreichen und weisen die schnellste Wachstumsrate auf. Sie werden aufgrund ihrer Lebensdauer von mehr als 10 Jahren, ihres minimalen Wartungsaufwands und ihrer Kompatibilität mit intelligenten Überwachungssystemen in hochwertigen gewerblichen und industriellen Installationen bevorzugt.
- Blei-Säure : Blei-Säure-Batterien machen 2025 28–30 % des Volumens aus und dominieren in zentralen Batteriesystemen und kostensensiblen Schwellenländern. Ihr Gewicht, der Wartungsaufwand und die kürzere Lebensdauer schränken jedoch ihre Attraktivität in modernen, autarken Leuchten ein.
Lichtquelle
Für das Segment der Lichtquellen wird von 2026 bis 2034 ein jährliches Wachstum von 7,5–8,5 % erwartet. Die LED-Technologie dominiert mit ihrer überlegenen Effizienz von über 180 lm/W, einer Lebensdauer von 50.000–100.000 Stunden und der für Notbeleuchtung unerlässlichen Sofortstartfähigkeit. Leuchtstofflampen werden gemäß den Ökodesign-Richtlinien schrittweise abgeschafft, während Glühlampen – abgesehen von Nischenanwendungen im Bereich denkmalgeschützter Gebäude, bei denen ästhetische Kontinuität wichtiger ist als Effizienz – praktisch keine Rolle mehr spielen.
- LED : LED-Lichtquellen hielten im Jahr 2025 einen Marktanteil von 50–52 %, was auf Energieeffizienzvorschriften, eine überlegene Lebensdauer, die die Austauschhäufigkeit verringert, und die nahtlose Integration mit intelligenten Steuerungen und Anwesenheitssensoren in vernetzten Gebäudeökosystemen zurückzuführen ist.
- Fluoreszierende Beleuchtung : Der Anteil fluoreszierender Notbeleuchtung wird im Jahr 2025 bei 28–30 % liegen, vor allem in älteren gewerblichen Installationen und Regionen mit langsamerer Durchsetzung der Vorschriften. Allerdings wird das Verbot von T5/T8-Röhren bis 2027 die Umstellung auf LED-Nachrüstsätze und Ersatzleuchten beschleunigen.
- Glühlampen : Glühlampen machen weniger als 5 % des Volumens im Jahr 2025 aus und werden nur für spezielle Notausgangsschilder verwendet, die eine bestimmte Farbtemperatur erfordern, oder für die Restaurierung historischer Gebäude, bei denen moderne Alternativen die ursprüngliche ästhetische Absicht nicht ohne Beeinträchtigung der Konformität nachbilden können.
Anwendung
Für das Anwendungssegment wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 7,0–8,0 % prognostiziert. Gewerbliche Gebäude tragen maßgeblich zum Umsatz bei, während Wohngebäude aufgrund der Ausweitung der Bauvorschriften auf Mehrfamilienhäuser und staatlich geförderten Wohnraum das schnellste Wachstum verzeichnen. Industrieanlagen setzen vorrangig auf robuste, lichtstarke Leuchten für Lagerhallen und Produktionsstätten, wo ein zuverlässiger Notbeleuchtungsbetrieb bei Stromausfällen unerlässlich ist.
- Wohnbereich : Anwendungen im Wohnbereich hielten 2025 einen Marktanteil von 26–28 % und wiesen die schnellsten Wachstumsaussichten auf, angetrieben durch ein höheres Sicherheitsbewusstsein, die Integration in Smart Homes und regulatorische Vorgaben, die die Anforderungen an die Notbeleuchtung über Einfamilienhäuser hinaus auf Wohnungen und Eigentumswohnungen ausdehnen.
- Gewerblich : Gewerbliche Gebäude machen 40–42 % des Umsatzes des Notbeleuchtungsmarktes im Jahr 2025 aus. Dazu gehören Büros, Einzelhandelszentren, Hotels und Einkaufszentren, wo Markenreputation und Haftungsbedenken Investitionen in Premiumsysteme mit Fernüberwachungs- und automatisierten Testfunktionen erforderlich machen.
- Industrie : Industrieanlagen werden im Jahr 2025 einen Anteil von 28–30 % ausmachen. Sie zeichnen sich durch anspruchsvolle Umgebungen aus, die den Einsatz von Geräten mit Schutzart IP65+, verlängerte Batterielaufzeiten für die Kontinuität des Schichtbetriebs und die Integration in Prozessleitsysteme in der Fertigung, Lagerhaltung und Logistik erfordern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Wohnen |
Medium |
Smart-Home-Integration |
Skalierung |
|
Kommerziell |
Hoch |
IoT-Selbsttest |
Reifen |
|
Industrie |
Hoch |
Robustes LED-Display |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Notbeleuchtung
Strenge Bauvorschriften weltweit
Die Marktentwicklung im Bereich Notbeleuchtung zeigt, dass Bauvorschriften und Brandschutzbestimmungen weltweit die Installation von Notbeleuchtung in Gewerbe-, Industrie- und Mehrfamilienhäusern vorschreiben und somit einen kontinuierlichen Bedarf gewährleisten. Die NFPA 101 Life Safety Code (Ausgabe 2024) schreibt eine Mindestbeleuchtungsstärke von 1 Footcandle (100 Lux) auf Bodenhöhe entlang des Fluchtwegs vor, die eine 10-sekündige Notstromversorgung und eine 90-minütige Batterie-Notstromversorgung bietet. Diese Anforderungen sind monatlich und jährlich zu überprüfen. Die internationale Norm IEC 60598-2-22 stellt ähnliche Anforderungen, während UL 924 die nordamerikanische Norm ist. Die Nichteinhaltung dieser Vorgaben zieht hohe Strafen und Haftungsansprüche nach sich.
Fortschritte im Kosten-Nutzen-Verhältnis der LED-Technologie
LED-Notleuchten erreichen eine Lichtausbeute von über 180 Lumen pro Watt und eine Lebensdauer von 50.000 bis 100.000 Stunden. Dadurch sind sie sehr energieeffizient und reduzieren die Austauschkosten im Vergleich zu herkömmlichen Leuchtstoff- und Glühlampen. Die Gesamtbetriebskosten sinken aufgrund der geringeren Energiekosten sowie des reduzierten Aufwands für Austausch und Installation über eine Nutzungsdauer von 10 bis 15 Jahren zugunsten von LED-Notleuchten.
Smart-Building-Integration und IoT-Konnektivität
Die Zukunft der Notbeleuchtung beschränkt sich nicht mehr allein auf die Installation vorschriftsmäßiger Leuchten. Die Technologie entwickelt sich hin zu aktiveren Systemen, die mithilfe von IoT-Modulen in Gebäudemanagementsysteme integriert werden. Protokolle wie DALI-2, Zigbee 3.0 und Bluetooth Mesh senken die Kabelkosten um 40–60 % und ermöglichen Fernüberwachung, automatische Störungsmeldungen und vorausschauende Wartung. Cloudbasierte Dashboards erlauben es Facility Managern, Tausende von Geräten an verschiedenen Standorten zu überwachen, Prüfungen automatisch zu dokumentieren und bis zu 50–60 % der manuellen Inspektionen einzusparen.
Zukunftstrends im Markt für Notbeleuchtung
Dominanz drahtloser, selbsttestender Leuchten
Drahtlose, selbsttestende Notbeleuchtungseinheiten werden bis 2030 60–65 % aller Installationen ausmachen. Grund dafür sind weltweit geltende Vorschriften, die monatliche automatische Tests vorschreiben. Die Kosten für die manuelle Einhaltung der Vorschriften werden auf etwa 3,50 US-Dollar pro Einheit und Monat geschätzt. Dies übersteigt die jährlichen Kosten für intelligente Beleuchtung über drei Jahre und bietet somit einen starken finanziellen Anreiz für den Umstieg auf drahtlose Notbeleuchtungslösungen. Unternehmen wie Eaton und Signify implementieren Funknetze, die über mobile Apps gesteuert werden können und Ferntests ermöglichen, ohne dass komplizierte Verkabelungen verändert werden müssen.
KI-gestützte vorausschauende Wartungsintegration
Die Analyse des Batteriezustands, des LED-Zustands und von Umwelteinflüssen erfolgt mittels künstlicher Intelligenz und maschinellem Lernen, um zukünftige Ausfälle proaktiv statt reaktiv zu erkennen. Dies geschieht durch die Analyse ihrer Auswirkungen auf die Gerätefunktionalität. Notfallmanagement-Softwaresysteme auf Basis von KI-Technologie vergleichen historische Leistungsdaten mit aktuellen Sensordaten, um den optimalen Testplan zu erstellen und Muster zu identifizieren, die auf bevorstehende Komponentenausfälle hinweisen. So werden automatisch Konformitätsberichte generiert.
Marktchancen für Notbeleuchtung
Infrastrukturausbau in Schwellenländern
Auch im Nahen Osten, in Afrika und im asiatisch-pazifischen Raum wird Wachstum erwartet, bedingt durch die Umsetzung der nationalen Visionen und den Ausbau der regionalen Infrastruktur. Saudi-Arabiens Vision 2030 umfasst Projekte im Wert von über einer Billion US-Dollar, darunter NEOM, Red Sea und Qiddiya, die Brandschutz- und Lebensrettungssysteme nach internationalen Standards erfordern. Indiens Vision beinhaltet das Projekt „100 Smart Cities“, in dem die Infrastruktur modernisiert wird. Die Urbanisierung in Afrika schreitet in Städten wie Lagos, Nairobi und Kairo mit einer Rate von 3,5 Prozent pro Jahr voran.
Hybride Solar-Batterie-Notstromsysteme
Solarbetriebene, mit Lithium-Ionen-Akkus betriebene Hybrid-Notbeleuchtungssysteme wurden entwickelt, um die Probleme der instabilen Stromnetze in Entwicklungsländern zu lösen und gleichzeitig die Nachhaltigkeitsziele in Industrieländern zu erfüllen. Diese Beleuchtungssysteme senken die Betriebskosten durch den geringeren Stromverbrauch im Vergleich zu netzgekoppelten Systemen um etwa 70–80 %, verbessern die Ausfallsicherheit bei regionalen Stromausfällen und erfüllen gleichzeitig die Klimaneutralitätsziele von Unternehmen, die für Investoren und Aufsichtsbehörden zunehmend verpflichtend werden. Unternehmen, die solche modularen und fernüberwachten Hybrid-Beleuchtungssysteme herstellen, haben einen Wettbewerbsvorteil in netzfernen ländlichen und städtischen Gebieten.
Aktuelle Entwicklungen
- April 2026 : HiViz Lighting Inc., das von Feuerwehrleuten gegründete Unternehmen hinter FireTech und Whirl-E-Bird, das für seine leistungsstarken Einsatzfahrzeugbeleuchtungen bekannt ist, kündigte heute die Markteinführung von Redline an, einer neuen Produktlinie von Notbeleuchtungen, die speziell für Feuerwehren und Flotten der öffentlichen Sicherheit mit leichten Einsatzfahrzeugen entwickelt wurde.
- Juni 2025 : Signify NV (Philips Lighting) hat sein Interact Emergency-Portfolio um neue, DALI-2-zertifizierte, selbsttestende Leuchten erweitert. Diese Leuchten sind mit LiFePO4-Akkus ausgestattet, die eine Lebensdauer von 10 Jahren und reduzierte Wartungsintervalle bieten. Die Markteinführung richtet sich an europäische Geschäftskunden, die aufgrund der Ökodesign-Richtlinien bis 2027 die Leuchtstoffröhren abschaffen müssen und gleichzeitig IoT-fähige, zentrale Überwachungslösungen benötigen.
- Dezember 2024 : MIC Electronics Limited (MICEL) brachte eine Notbeleuchtungseinheit (ELU) auf den Markt, die die Sicherheit der Fahrgäste bei Stromausfällen und in Notfallsituationen bei der Indian Railways verbessern soll.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -