
Mercato dell’illuminazione di emergenza: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dell'illuminazione di emergenza (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di batteria (NI-CD, NI-MH, Lifepo4 e piombo-acido); sorgente luminosa (LED, illuminazione fluorescente, incandescenza e altre); applicazione (residenziale, commerciale, industriale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100000906
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 14, 2026


Dimensioni del mercato nel 2025
8,32 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
16,05 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,57 %
Tasso di crescita
Mercato di riferimento
109,77 miliardi di dollari USA
(2026-2034)
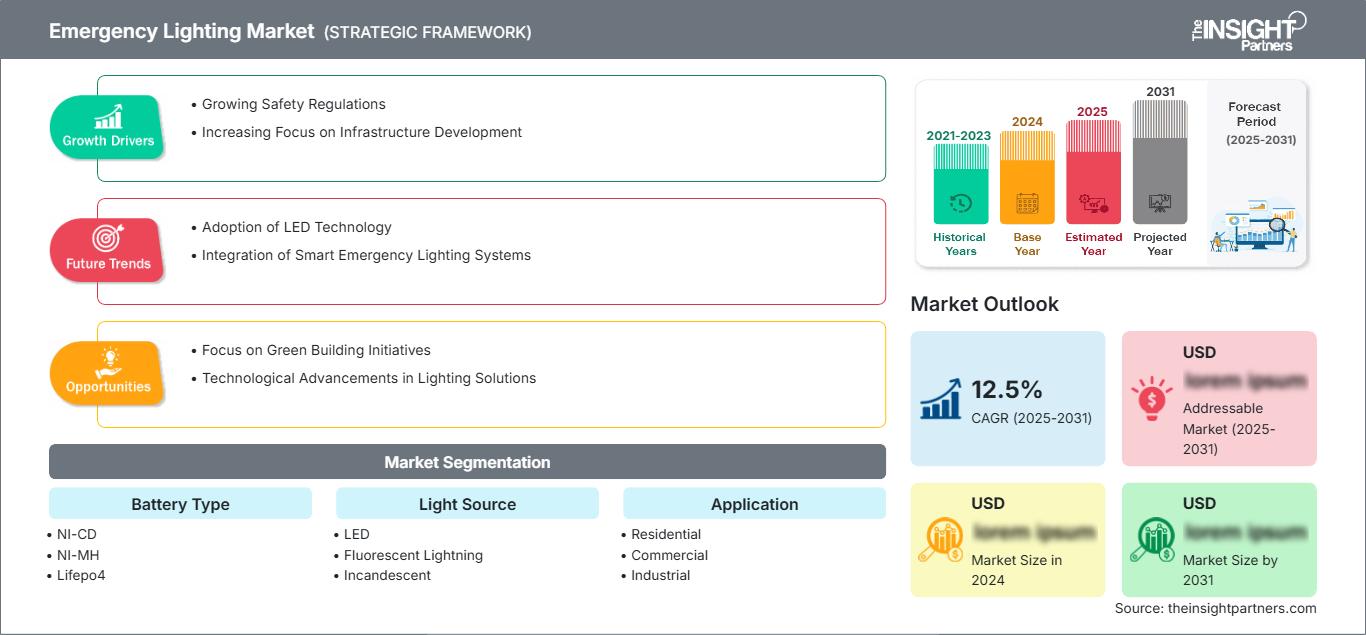
Il mercato dell'illuminazione di emergenza valeva 8,32 miliardi di dollari nel 2025 e si prevede che raggiungerà i 16,05 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,57% dal 2026 al 2034. Questa traiettoria di crescita riflette i crescenti obblighi normativi in materia di sicurezza degli edifici, l'ampia diffusione della tecnologia LED e i crescenti investimenti infrastrutturali nei settori commerciale e industriale a livello globale.
Il Nord America mantiene la sua posizione di mercato regionale più grande per le soluzioni di illuminazione di emergenza, con una crescita prevista a un tasso annuo composto (CAGR) compreso tra il 6,5% e il 7,5% fino al 2034. I fattori strutturali che trainano la crescita includono la rigorosa applicazione del codice di sicurezza antincendio NFPA 101, gli aggiornamenti degli standard per le apparecchiature UL 924 e l'accelerazione delle attività di ammodernamento previste dall'Infrastructure Investment and Jobs Act in strutture sanitarie, di trasporto pubblico e commerciali.
Analisi e approfondimenti sul mercato dell'illuminazione di emergenza
- Nord America : nel 2025, la regione deteneva una quota di mercato globale dell'illuminazione di emergenza pari al 31-33%, con una crescita annua composta (CAGR) compresa tra il 6,5% e il 7,5% tra il 2026 e il 2034, trainata dai regolamenti edilizi commerciali e dalle iniziative di modernizzazione delle infrastrutture.
- USA : Nel 2025 gli Stati Uniti rappresentavano il 28-30% del Nord America, con un'espansione a un tasso annuo composto (CAGR) compreso tra il 7,0% e l'8,0% tra il 2026 e il 2034, grazie alla conformità alle normative NFPA e UL.
- Europa : Nel 2025 l'Europa ha conquistato una quota di mercato globale pari al 24-26%, con una crescita annua composta (CAGR) compresa tra il 5,5% e il 6,5% tra il 2026 e il 2034, grazie soprattutto a Germania, Regno Unito e Francia, che hanno guidato l'adozione di queste tecnologie attraverso le normative sull'ecodesign e gli standard BS 5266.
- Asia-Pacifico : Nel 2025 la regione deteneva una quota di mercato globale compresa tra il 19% e il 21%, con un tasso di crescita annuo composto (CAGR) più rapido, tra l'8,5% e il 9,5%, nel periodo 2026-2034, trainato da Cina, India, Giappone e dai programmi di sviluppo delle città intelligenti.
- Segmento più ampio : Il segmento delle sorgenti luminose a LED ha dominato con una quota di mercato del 50-52% nel 2025, crescendo a un tasso annuo composto (CAGR) compreso tra il 7,5% e l'8,5% tra il 2026 e il 2034, grazie alle normative sull'efficienza energetica e alla maggiore durata operativa.
- Segmento ad alta crescita : il segmento delle batterie al litio ferro fosfato (LiFePO4) ha dimostrato il più alto potenziale di crescita, con una quota di mercato del 18-20% nel 2025 e un'espansione a un tasso annuo composto (CAGR) del 10,5-11,5% tra il 2026 e il 2034, grazie alla maggiore durata del ciclo di vita e ai vantaggi in termini di stabilità termica.
- Aziende chiave analizzate nel dettaglio : Philips Lighting Holding BV (Signify), Daisalux, Cooper Industries Inc. (Eaton Corporation Inc.), Schneider Electric SE, Legrand SA, Beghelli SpA, Fulham Co. Inc., Emerson Electric Co., Acuity Brands Lighting Inc., Zumtobel Group AG, Hubbell Incorporated e ABB Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato ha subito notevoli cambiamenti, passando dai tradizionali sistemi autonomi alle soluzioni di sicurezza intelligenti. Oggi, l'illuminazione a LED si caratterizza per un'efficienza superiore a 180 lumen per watt e le batterie al litio ferro fosfato consentono un funzionamento di oltre dieci anni, riducendo significativamente il costo totale di proprietà. Tecnologie come DALI-2, Zigbee 3.0 e Bluetooth Mesh hanno contribuito a ridurre i costi di cablaggio per l'installazione di sistemi di illuminazione di emergenza fino al 40-60%. Ora i facility manager possono controllare migliaia di dispositivi connessi al cloud da dashboard centralizzate, ottenere automaticamente i log dei test EN 50172 e NFPA 101 e prevedere guasti futuri.
L'area Asia-Pacifico e il Medio Oriente e Africa rappresentano regioni ad alta crescita grazie a visioni nazionali, come la Saudi Vision 2030 o la Smart Cities Mission in India, e a ingenti investimenti infrastrutturali realizzati negli ultimi anni. Anche fattori normativi positivi, come il Regolamento sulla progettazione ecocompatibile della Commissione europea, che mira a eliminare l'uso dei tubi fluorescenti entro il 2027, stanno promuovendo l'adozione dell'illuminazione a LED.
Ambito del rapporto sul mercato dell'illuminazione di emergenza
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 8,32 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 16,05 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,57% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dell'illuminazione di emergenza
L'elevata domanda di prodotti è trainata dalle normative di sicurezza edilizia per edifici commerciali, industriali e residenziali plurifamiliari in tutto il mondo. La catena del valore comprende fornitori di batterie, fornitori di componenti LED, assemblatori di apparecchi di illuminazione e integratori, con una quota crescente di batterie al LiFePO4 grazie alla loro maggiore efficienza rispetto alle batterie al Ni-Cd e al piombo-acido. La situazione dell'offerta è stabile; tuttavia, i prezzi del litio e dei fosfori di terre rare come materie prime dipendono dalle dinamiche dei mercati globali delle materie prime, il che spinge i fornitori ad ampliare le proprie fonti geografiche.
Nel 2025, il segmento di mercato commerciale ha rappresentato il 40-42% dei ricavi, con una quota di utenti nel settore delle infrastrutture pubbliche e dei trasporti in crescita del 13-15% all'anno fino al 2034. Tra i principali attori di questo mercato figurano le aziende elettriche globali Eaton, Schneider Electric e Legrand, insieme ad aziende specializzate nell'illuminazione come Signify, Acuity Brands e Zumtobel. I prodotti concorrenti sono sempre più orientati verso apparecchi di illuminazione con funzionalità di autodiagnosi basate sull'IoT. Ad esempio, Eaton ha lanciato un sistema di monitoraggio cloud con connessione wireless, mentre Signify ha ampliato il proprio portafoglio di apparecchi di illuminazione certificati DALI-2.
Le tendenze di investimento privilegiano le reti di illuminazione di emergenza connesse, che condividono dati di occupazione e di luce naturale con i sistemi HVAC, di controllo accessi e di allarme antincendio tramite protocolli aperti come BACnet/IP. Questa interoperabilità trasforma l'illuminazione di emergenza da un centro di costo dettato dalla conformità normativa in una risorsa attiva per la sicurezza e l'operatività all'interno degli ecosistemi di gestione degli edifici.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'illuminazione di emergenza: spunti strategici
Approfondimenti regionali
Mercato dell'illuminazione di emergenza in Nord America
Nel 2025 il Nord America ha mantenuto la sua posizione, rappresentando il 31-33% del fatturato globale. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) compreso tra il 6,5% e il 7,5% tra il 2026 e il 2034, grazie alla costante attività di costruzione commerciale, alla modernizzazione delle strutture sanitarie e al miglioramento delle infrastrutture di trasporto. L'applicazione delle normative continua a essere uno dei principali fattori trainanti, in quanto la norma NFPA 101 Life Safety Code, edizione 2024, richiede il monitoraggio centralizzato degli edifici adibiti a strutture sanitarie e test funzionali automatizzati mensili per le aree di ritrovo con una superficie superiore a 5.000 piedi quadrati.
L'Infrastructure Investment and Jobs Act è stato determinante nel facilitare i progetti di ammodernamento degli edifici pubblici, mentre le modifiche agli standard UL 924 previste per febbraio 2027 aumentano i requisiti prestazionali per i dispositivi di illuminazione di emergenza. I sistemi autonomi hanno conquistato una quota del 64%-66% nel mercato nordamericano nel 2025 e sarebbero stati il segmento in più rapida crescita con un CAGR del 13%-14% fino al 2031, poiché i proprietari degli edifici pongono l'accento sull'affidabilità in caso di interruzione di corrente e sulla facilità di installazione in interventi di ammodernamento complessi.
Mercato statunitense dell'illuminazione di emergenza
Nel 2025, gli Stati Uniti rappresentavano il 28-30% della quota nordamericana del mercato, con un valore di mercato interno pari a circa 2,61 miliardi di dollari. Si prevede che il mercato statunitense crescerà a un tasso annuo composto (CAGR) compreso tra il 7,0% e l'8,0% fino al 2031, trainato dalla revisione degli standard UL 924, dal continuo calo dei prezzi dei LED e da una più rigorosa applicazione delle norme NFPA 70/101, che accelera i cicli di sostituzione. Nel 2025, gli edifici commerciali hanno contribuito per il 40-42% al fatturato statunitense dell'illuminazione di emergenza, mentre le infrastrutture pubbliche e i mezzi di trasporto pubblico si sono affermati come il segmento applicativo in più rapida crescita, con un CAGR del 14-15%.
Il rapporto sul mercato dell'illuminazione di emergenza indica che aziende leader come Acuity Brands, Eaton Corporation, Signify, Hubbell e ABB dispongono di canali di distribuzione efficienti presenti in tutti i cinquanta stati, in particolare nei settori sanitario, educativo e dei trasporti. Il segmento di mercato residenziale è diventato il più grande in termini di applicazioni, grazie alla necessità di sicurezza negli edifici residenziali plurifamiliari e nei progetti di edilizia popolare sovvenzionati dal governo, che hanno ampliato la richiesta di illuminazione di emergenza oltre il tradizionale ambito commerciale.
Mercato europeo dell'illuminazione di emergenza
Nel 2025, l'Europa ha conquistato una quota di mercato globale pari al 24-26%, per un valore di circa 2,08 miliardi di dollari, e si prevede una crescita annua composta (CAGR) compresa tra il 5,5% e il 6,5% fino al 2034. Il Regno Unito detiene il 18-20% del fatturato regionale europeo, grazie agli aggiornamenti del codice BS 5266-1:2025 che impongono test automatici mensili e monitoraggio centralizzato per gli edifici che superano determinate soglie di occupazione. La Germania segue a ruota con una quota del 22-24%, trainata dal Regolamento sulla progettazione ecocompatibile che prevede l'eliminazione graduale dei tubi fluorescenti di emergenza T5 e T8 entro settembre 2027, accelerando la transizione ai LED negli impianti industriali e commerciali.
Le previsioni del mercato dell'illuminazione di emergenza indicano che Francia, Italia e Spagna rappresentano il 28-30% dei ricavi europei, con la Francia all'avanguardia del movimento delle smart city a Parigi e Lione, l'Italia che punta sulla riqualificazione degli edifici storici tramite la tecnologia wireless DALI-2 e la Spagna che beneficia della spinta del turismo grazie all'aumento degli sviluppi alberghieri e aeroportuali. Il mercato europeo è già maturo, seppur stabile, con una crescita trainata da questioni di conformità, requisiti di efficienza energetica e dallo sviluppo di apparecchi di illuminazione di emergenza abilitati all'Internet delle cose (IoT) che automatizzano i test EN 50172 con una riduzione del 40-50% dei costi di manodopera.
Mercato dell'illuminazione di emergenza nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato globale compresa tra il 19% e il 21%, per un valore di circa 1,65 miliardi di dollari, e si prevede che crescerà al tasso di crescita annuo composto (CAGR) più rapido, tra l'8,5% e il 9,5%, fino al 2034. La Cina è leader nell'adozione di queste tecnologie a livello regionale, con una quota del 35-37% del fatturato dell'area Asia-Pacifico, grazie all'imponente sviluppo delle infrastrutture, ai programmi per le città intelligenti e ai rigorosi codici edilizi britannici che impongono l'illuminazione di emergenza in tutti i luoghi pubblici. Il Giappone segue con una quota del 18-20%, concentrandosi su sistemi antisismici e sulla sicurezza della popolazione anziana in strutture sanitarie e residenziali.
I tre paesi insieme rappresentano dal 25% al 27% del mercato dell'illuminazione di emergenza nella regione Asia-Pacifico in termini di fatturato, dove la missione Smart Cities e le campagne Make in India incentivano la produzione e le installazioni locali. La Corea del Sud si concentra sugli edifici abilitati all'IoT, mentre l'Australia mantiene rigorose linee guida AS/NZS 2293 nei settori minerario, scolastico e sanitario. I principali fattori industriali e politici che influenzano la regione Asia-Pacifico sono i sussidi governativi per l'utilizzo dei LED, la rapida urbanizzazione e il maggiore rispetto delle norme di sicurezza antincendio a causa degli incendi negli edifici.
Mercato dell'illuminazione di emergenza in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra l'11,5% e il 12,5% fino al 2034, rappresentando il tasso di crescita regionale più elevato a livello globale. L'Arabia Saudita è in testa con i megaprogetti della Vision 2030, tra cui NEOM, gli sviluppi sul Mar Rosso e la città dell'intrattenimento di Qiddiya, che richiedono soluzioni complete per la sicurezza antincendio e la salvaguardia della vita umana conformi agli standard internazionali. Seguono gli Emirati Arabi Uniti con il programma Smart City di Dubai e l'aggiornamento del Codice di Protezione Civile 2024, che impone l'installazione di apparecchi di illuminazione di emergenza abilitati all'IoT negli edifici con un'altezza superiore a 25 metri.
Il Sudafrica si distingue come il più grande mercato maturo nella regione sub-sahariana grazie agli standard di sicurezza nel settore minerario e nei complessi di uffici di Johannesburg e Città del Capo. La regione del Medio Oriente e dell'Africa (RoMEA) comprende la Nuova Capitale Amministrativa dell'Egitto, la Konza Technopolis in Kenya e le città intelligenti di Lagos in Nigeria come esempi di come le visioni nazionali si traducano in ecosistemi urbani a uso misto che necessitano di solidi sistemi di illuminazione di emergenza. L'aspetto energetico e infrastrutturale comprende le abbondanti risorse di energia solare che consentono sistemi di illuminazione di emergenza ibridi solari-batteria e riducono la dipendenza dalla rete elettrica in un ambiente instabile.
Analisi di segmentazione
Tipo di batteria
Si prevede che il segmento delle tipologie di batterie crescerà a un tasso annuo composto (CAGR) compreso tra il 7,0% e l'8,0% tra il 2026 e il 2034. Le batterie al litio ferro fosfato (LiFePO4) stanno rapidamente guadagnando terreno grazie alla loro elevata durata del ciclo di vita (da 2.000 a 5.000 cicli di carica), alla stabilità termica fino a 60°C e alle dimensioni compatte che consentono un design elegante degli impianti. Le batterie al nichel-cadmio (Ni-Cd) e al piombo-acido rimangono prevalenti nelle applicazioni sensibili ai costi e negli impianti preesistenti, sebbene la loro quota di mercato sia in calo a causa delle normative ambientali che limitano il contenuto di cadmio e dei calcoli del costo totale di proprietà che favoriscono le alternative al litio.
- Le batterie Ni-Cd : le batterie al nichel-cadmio manterranno una quota di mercato del 25-27% nel 2025, apprezzate per l'ampia tolleranza alle temperature e per la consolidata infrastruttura di riciclaggio, sebbene le preoccupazioni relative alla tossicità del cadmio stiano spingendo verso una graduale sostituzione nei mercati sviluppati.
- Le batterie Ni-MH (nichel-metallo idruro) deterranno una quota di mercato del 12-14% nel 2025, offrendo una densità energetica superiore rispetto alle Ni-Cd senza metalli pesanti tossici e guadagnando terreno nelle applicazioni residenziali e commerciali leggere, dove l'economicità si bilancia con i requisiti di prestazioni.
- Le batterie al litio ferro fosfato (LiFePO4 ) deterranno una quota di mercato del 18-20% nel 2025, con la traiettoria di crescita più rapida, e sono apprezzate per la loro durata di oltre 10 anni, la manutenzione minima e la compatibilità con i sistemi di monitoraggio intelligenti negli impianti commerciali e industriali di fascia alta.
- Batterie al piombo : Le batterie al piombo rappresenteranno il 28-30% del volume previsto per il 2025, dominando i sistemi di batterie centralizzati e i mercati emergenti sensibili ai costi, sebbene il peso, le esigenze di manutenzione e la durata del ciclo di vita più breve ne limitino l'attrattiva nei moderni apparecchi di illuminazione autonomi.
Sorgente luminosa
Si prevede che il segmento delle sorgenti luminose crescerà a un tasso annuo composto (CAGR) compreso tra il 7,5% e l'8,5% dal 2026 al 2034. La tecnologia LED domina il mercato grazie alla sua elevata efficienza, superiore a 180 lm/W, alla durata nominale di 50.000-100.000 ore e alla capacità di accensione istantanea, fondamentale per l'illuminazione delle vie di fuga in caso di emergenza. I sistemi fluorescenti dovranno essere gradualmente eliminati in base alle normative di ecodesign, mentre le sorgenti a incandescenza sono praticamente obsolete, ad eccezione di nicchie di applicazioni storiche in cui la continuità estetica prevale sulle considerazioni di efficienza.
- LED : Nel 2025, le sorgenti luminose a LED detenevano una quota di mercato del 50-52%, grazie alle normative sull'efficienza energetica, alla maggiore durata che riduce la frequenza di sostituzione e alla perfetta integrazione con i sistemi di controllo intelligenti e i sensori di presenza negli ecosistemi degli edifici connessi.
- Illuminazione fluorescente : l'illuminazione di emergenza fluorescente mantiene una quota di mercato del 28-30% nel 2025, principalmente negli impianti commerciali preesistenti e nelle regioni con un'applicazione più lenta delle normative, sebbene il divieto dei tubi T5/T8 entro il 2027 accelererà la transizione verso kit di retrofit e apparecchi di illuminazione di ricambio a LED.
- Incandescenti : Le sorgenti a incandescenza rappresentano meno del 5% del volume del 2025, limitate a segnali di uscita specializzati che richiedono una specifica temperatura di colore o a restauri di edifici storici in cui le alternative moderne non possono replicare l'intento estetico originale senza compromettere la conformità.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un tasso annuo composto (CAGR) compreso tra il 7,0% e l'8,0% tra il 2026 e il 2034. Gli edifici commerciali sono in testa per contributo assoluto al fatturato, mentre le applicazioni residenziali si affermano come la categoria in più rapida crescita, in quanto i regolamenti edilizi estendono i requisiti di illuminazione di emergenza agli edifici plurifamiliari e agli alloggi sovvenzionati dal governo. Gli impianti industriali privilegiano apparecchi robusti e ad alta luminosità per magazzini e stabilimenti di produzione, dove il funzionamento continuo richiede un'illuminazione di backup affidabile durante le interruzioni di corrente.
- Residenziale : nel 2025, le applicazioni residenziali detenevano una quota di mercato del 26-28%, con le prospettive di crescita più rapide, trainate dalla crescente attenzione alla sicurezza, dall'integrazione con le case intelligenti e dalle normative che estendono i requisiti di illuminazione di emergenza dalle case unifamiliari ad appartamenti e condomini.
- Settore commerciale : gli edifici commerciali rappresentano il 40-42% del fatturato del mercato dell'illuminazione di emergenza nel 2025, includendo uffici, centri commerciali, hotel e negozi al dettaglio, dove la reputazione del marchio e le preoccupazioni relative alla responsabilità spingono a investire in sistemi di alta gamma con monitoraggio remoto e funzionalità di test automatizzati.
- Settore industriale : gli impianti industriali rappresenteranno una quota del 28-30% nel 2025, caratterizzati da ambienti esigenti che richiedono apparecchi con grado di protezione IP65+, durate di backup della batteria prolungate per garantire la continuità del lavoro a turni e integrazione con i sistemi di controllo di processo nelle operazioni di produzione, magazzinaggio e logistica.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Residenziale |
Mezzo |
Integrazione della domotica |
Scalatura |
|
Commerciale |
Alto |
Autodiagnosi dell'IoT |
Maturo |
|
Industriale |
Alto |
LED rinforzato |
Maturo |
Fattori di crescita del mercato dell'illuminazione di emergenza e analisi del loro impatto
Normative rigorose in materia di sicurezza degli edifici in tutto il mondo.
Le tendenze del mercato dell'illuminazione di emergenza indicano che i codici edilizi e le normative sulla sicurezza antincendio impongono l'installazione di illuminazione di emergenza in edifici commerciali, industriali e residenziali plurifamiliari in tutto il mondo, garantendo così un acquisto continuo di tali dispositivi. L'edizione 2024 della norma NFPA 101 Life Safety Code stabilisce che debba essere presente un'illuminazione di almeno 1 footcandle a livello del pavimento lungo il percorso di evacuazione, con un tempo di interruzione dell'alimentazione di 10 secondi e una batteria di backup per 90 minuti, e che tutto ciò debba essere verificato mensilmente e annualmente. Analogamente, la norma IEC 60598-2-22 è lo standard internazionale con requisiti simili, mentre UL 924 è lo standard di certificazione nordamericano. Il mancato rispetto di tali requisiti comporta pesanti sanzioni e responsabilità.
Progresso in termini di rapporto costo-prestazioni della tecnologia LED
Gli apparecchi di illuminazione di emergenza a LED possono raggiungere un'efficienza superiore a 180 lumen per watt, con una durata di vita da 50.000 a 100.000 ore. Questo rende gli apparecchi di illuminazione a LED molto efficienti dal punto di vista energetico e riduce i costi di sostituzione grazie alla loro lunga durata, rispetto alle precedenti lampade fluorescenti e a incandescenza. Il costo totale di proprietà (TCO) si sta orientando verso gli apparecchi di illuminazione di emergenza a LED grazie alla riduzione dei costi energetici, di sostituzione e di manodopera per l'installazione nell'arco di 10-15 anni di vita utile.
Integrazione degli edifici intelligenti e connettività IoT
Il futuro dei sistemi di illuminazione di emergenza non si limita alla semplice installazione di luci conformi alle normative; la tecnologia si sta evolvendo verso sistemi più attivi, integrati nei sistemi di gestione degli edifici (BMS) grazie ai moduli IoT. Protocolli come DALI-2, Zigbee 3.0 e Bluetooth Mesh ridurrebbero i costi dei cavi del 40-60% e consentirebbero il monitoraggio remoto, la segnalazione automatica dei guasti e la pianificazione predittiva della manutenzione. Le dashboard connesse al cloud permetterebbero ai facility manager di monitorare migliaia di dispositivi in diverse posizioni, documentare automaticamente i test di conformità e risparmiare fino al 50-60% sulle ispezioni manuali.
Tendenze future del mercato dell'illuminazione di emergenza
Dominanza degli apparecchi di illuminazione con autodiagnosi wireless
Entro il 2030, le unità di illuminazione di emergenza wireless con funzione di autodiagnosi rappresenteranno il 60-65% di tutte le installazioni, a causa delle normative che impongono test automatici mensili a livello globale. Il costo della conformità manuale è stimato in circa 3,50 dollari USA per unità al mese, una cifra superiore al canone annuo per le luci intelligenti per tre anni, il che rappresenta un forte incentivo economico per passare a soluzioni di illuminazione di emergenza wireless. Aziende come Eaton e Signify hanno implementato reti mesh radio controllabili tramite applicazioni mobili, che consentono di effettuare test da remoto senza la necessità di modificare cablaggi complessi.
Integrazione della manutenzione predittiva basata sull'intelligenza artificiale
L'analisi dello stato di salute della batteria, dei LED e dei fattori ambientali verrà effettuata tramite sistemi di intelligenza artificiale e apprendimento automatico per individuare proattivamente, anziché reattivamente, i guasti futuri, analizzando il loro impatto sulla funzionalità delle apparecchiature. I sistemi software di gestione delle emergenze basati sulla tecnologia AI confronteranno i dati storici sulle prestazioni con i dati di input attuali dei sensori per determinare il programma di test ottimale e individuare eventuali schemi che indichino guasti imminenti dei componenti, generando automaticamente report di conformità.
Opportunità di mercato per l'illuminazione di emergenza
Espansione delle infrastrutture nei mercati emergenti
Si prevede una crescita anche in Medio Oriente e Africa e nella regione Asia-Pacifico grazie all'attuazione della visione del Paese e allo sviluppo delle infrastrutture regionali. La Vision 2030 dell'Arabia Saudita comprende progetti per oltre 1.000 miliardi di dollari, come NEOM, Mar Rosso e Qiddiya, che richiedono sistemi antincendio e di sicurezza per la salvaguardia della vita conformi agli standard internazionali. La Vision dell'India include 100 progetti di città intelligenti, con un ammodernamento delle infrastrutture, mentre in Africa l'urbanizzazione procede a un tasso del 3,5% annuo nelle città di Lagos, Nairobi e Il Cairo.
Sistemi di emergenza ibridi solari-batteria
I sistemi di illuminazione di emergenza ibridi con ricarica solare e batterie al litio sono progettati per risolvere i problemi legati all'instabilità della rete elettrica nei paesi in via di sviluppo, soddisfacendo al contempo gli obiettivi di sostenibilità dei paesi sviluppati. Tali sistemi di illuminazione riducono i costi operativi derivanti dal consumo di elettricità di circa il 70-80% rispetto ai sistemi alimentati dalla rete; migliorano la resilienza ai blackout regionali e, allo stesso tempo, consentono alle aziende di raggiungere gli obiettivi di emissioni zero, un requisito sempre più stringente per investitori e autorità di regolamentazione. Le aziende che producono questi sistemi di illuminazione ibridi modulari e monitorabili da remoto avrebbero un vantaggio competitivo nelle aree rurali e urbane non collegate alla rete elettrica.
Sviluppi recenti
- Aprile 2026 : HiViz Lighting Inc., l'azienda fondata da vigili del fuoco e creatrice di FireTech e Whirl-E-Bird, nota per le sue soluzioni di illuminazione ad alte prestazioni per veicoli di emergenza, ha annunciato oggi il lancio di Redline, una nuova linea di illuminazione di emergenza progettata specificamente per i vigili del fuoco e le flotte di pubblica sicurezza che utilizzano veicoli leggeri.
- Giugno 2025 : Signify NV (Philips Lighting) ha ampliato il suo portfolio Interact Emergency con nuovi apparecchi di illuminazione autodiagnostici certificati DALI-2, dotati di batterie LiFePO4 che offrono una durata di 10 anni e intervalli di manutenzione ridotti. Il lancio è rivolto ai clienti commerciali europei che devono rispettare le scadenze del 2027 per l'eliminazione graduale dei tubi fluorescenti in base alle normative Ecodesign, e che al contempo necessitano di funzionalità di monitoraggio centralizzato abilitate dall'IoT.
- Dicembre 2024 : MIC Electronics Limited (MICEL) ha lanciato un'unità di illuminazione di emergenza (ELU) progettata per migliorare la sicurezza dei passeggeri delle ferrovie indiane durante le interruzioni di corrente e le situazioni di emergenza.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -