
Mercado de iluminación de emergencia: tamaño, tendencias y previsiones 2034
Tamaño del mercado de iluminación de emergencia y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de batería (Ni-CD, Ni-MH, Lifepo4 y plomo-ácido); fuente de luz (LED, iluminación fluorescente, incandescente y otras); y aplicación (residencial, comercial, industrial), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPTE100000906
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 14, 2026


Tamaño del mercado en 2025
8.320 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
16.050 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,57 %
Índice de crecimiento
Mercado potencial
109.770 millones de dólares estadounidenses
(2026-2034)
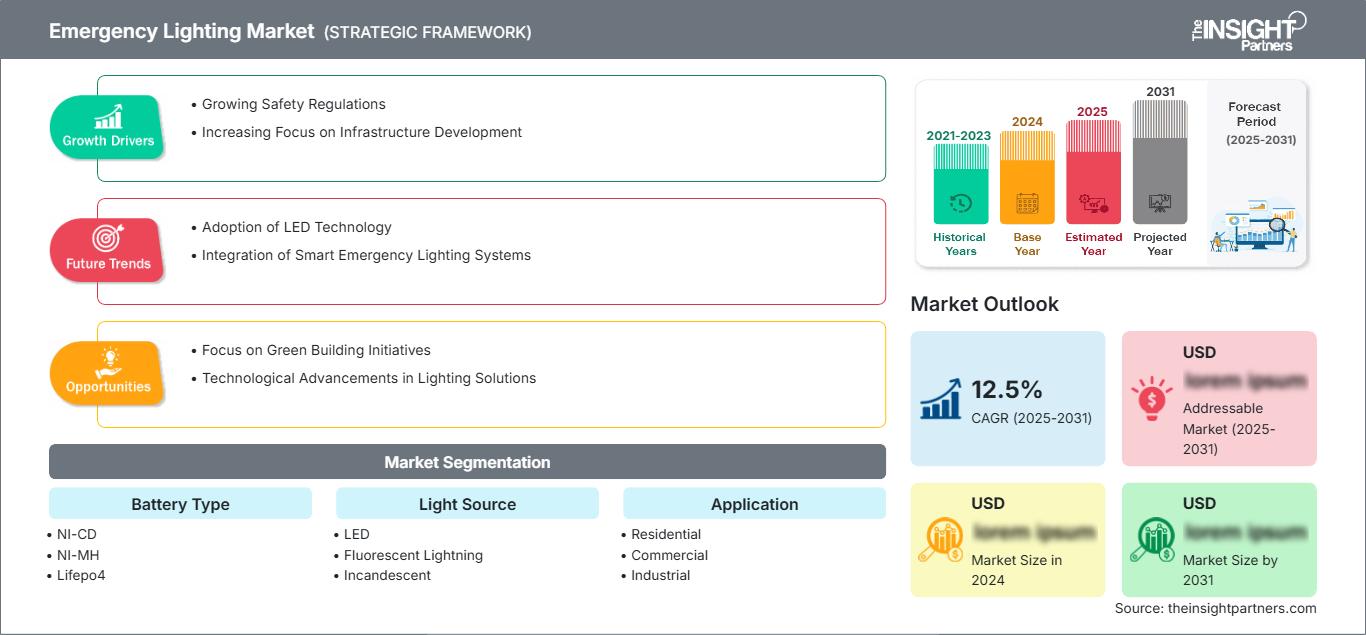
El mercado de iluminación de emergencia alcanzó un valor de 8320 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 16 050 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,57 % entre 2026 y 2034. Esta trayectoria de crecimiento refleja el aumento de las normativas en materia de seguridad en edificios, la adopción generalizada de la tecnología LED y el incremento de las inversiones en infraestructuras en los sectores comercial e industrial a nivel mundial.
América del Norte mantiene su posición como el mayor mercado regional de soluciones de iluminación de emergencia, y se espera que la región crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,5 % y el 7,5 % hasta 2034. Entre los factores que impulsan este crecimiento se incluyen la estricta aplicación del Código de Seguridad contra Incendios NFPA 101, las actualizaciones de las normas de equipos UL 924 y la Ley de Inversión en Infraestructura y Empleo, que acelera la actividad de modernización en instalaciones sanitarias, de transporte y comerciales.
Análisis y perspectivas del mercado de iluminación de emergencia
- América del Norte : La región representó entre el 31 % y el 33 % de la cuota de mercado mundial de iluminación de emergencia en 2025, con un crecimiento anual compuesto de entre el 6,5 % y el 7,5 % entre 2026 y 2034, impulsado por los códigos de construcción comerciales y las iniciativas de modernización de la infraestructura.
- EE. UU .: Estados Unidos representó entre el 28 % y el 30 % de América del Norte en 2025, con una expansión a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,0 % y el 8,0 % entre 2026 y 2034, respaldada por el cumplimiento de las normativas de la NFPA y la UL.
- Europa : Europa acaparó entre el 24 % y el 26 % de la cuota mundial en 2025, con un crecimiento anual compuesto de entre el 5,5 % y el 6,5 % entre 2026 y 2034, con Alemania, el Reino Unido y Francia a la cabeza en la adopción a través de las normativas de ecodiseño y las normas BS 5266.
- Asia Pacífico : La región representó entre el 19 % y el 21 % de la cuota mundial en 2025, expandiéndose al ritmo de crecimiento anual compuesto más rápido, entre el 8,5 % y el 9,5 % entre 2026 y 2034, impulsado por China, India, Japón y los programas de desarrollo de ciudades inteligentes.
- Segmento más grande : El segmento de fuentes de luz LED dominó con una cuota de mercado del 50-52% en 2025, creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,5% y el 8,5% entre 2026 y 2034, impulsado por las normativas de eficiencia energética y una vida útil operativa superior.
- Segmento de alto crecimiento : El segmento de baterías de LiFePO4 demostró el mayor potencial de crecimiento, con una cuota de mercado del 18-20% en 2025, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 10,5-11,5% entre 2026 y 2034, debido a las ventajas de una mayor vida útil y estabilidad térmica.
- Empresas clave analizadas en detalle : Philips Lighting Holding BV (Signify), Daisalux, Cooper Industries Inc. (Eaton Corporation Inc.), Schneider Electric SE, Legrand SA, Beghelli SpA, Fulham Co. Inc., Emerson Electric Co., Acuity Brands Lighting Inc., Zumtobel Group AG, Hubbell Incorporated y ABB Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Se han producido cambios considerables en el desarrollo del mercado, desde los sistemas tradicionales independientes hasta las soluciones de seguridad inteligentes. Actualmente, la iluminación LED se caracteriza por una eficiencia superior a 180 lúmenes por vatio, y las baterías de fosfato de hierro y litio permiten un funcionamiento de más de diez años, lo que reduce significativamente el coste total de propiedad. Tecnologías como DALI-2, Zigbee 3.0 y Bluetooth Mesh han contribuido a reducir los costes de cableado en la instalación de sistemas de iluminación de emergencia hasta en un 40-60 %. Ahora, los gestores de instalaciones pueden controlar miles de dispositivos conectados a la nube desde paneles de control centrales, obtener registros de pruebas automáticas según las normas EN 50172 y NFPA 101 y predecir fallos futuros.
Asia Pacífico y Oriente Medio y África representan regiones de alto crecimiento debido a visiones nacionales, como la Visión Saudí 2030 o la Misión Ciudades Inteligentes en India, y a las importantes inversiones en infraestructura realizadas en los últimos años. Factores regulatorios positivos, como el Reglamento de Ecodiseño de la Comisión Europea, que eliminará el uso de tubos fluorescentes para 2027, también impulsan la adopción de luces LED.
Alcance del informe de mercado de iluminación de emergencia
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 8.320 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 16.050 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,57% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de iluminación de emergencia
La elevada demanda de productos se debe a las normativas de seguridad para edificios comerciales, industriales y residenciales en todo el mundo. La cadena de valor incluye proveedores de baterías, componentes LED, ensambladores de luminarias e integradores, con una creciente participación de baterías de LiFePO4 debido a su mayor eficiencia en comparación con las baterías de níquel-cadmio y plomo-ácido. La situación de la oferta es estable; sin embargo, los precios del litio y los fósforos de tierras raras, como materias primas, dependen de la dinámica de los mercados mundiales de materias primas, lo que obliga a los proveedores a diversificar sus fuentes geográficas.
El segmento de mercado comercial representó entre el 40 % y el 42 % de los ingresos en 2025, con una cuota de usuarios en el sector de infraestructura pública y transporte que creció a un ritmo del 13 % al 15 % anual hasta 2034. Entre los principales actores de este mercado se encuentran las compañías eléctricas globales Eaton, Schneider Electric y Legrand, junto con empresas de iluminación especializada como Signify, Acuity Brands y Zumtobel. Los productos de la competencia se orientan cada vez más hacia luminarias con autodiagnóstico basadas en IoT. Así, Eaton lanzó un sistema de monitorización en la nube con conexión inalámbrica, mientras que Signify amplió su catálogo de luminarias con certificación DALI-2.
Las tendencias de inversión favorecen las redes de iluminación de emergencia conectadas que comparten datos de ocupación y luz natural con los sistemas de climatización, control de acceso y alarmas contra incendios mediante protocolos abiertos como BACnet/IP. Esta interoperabilidad transforma la iluminación de emergencia, pasando de ser un centro de costes orientado al cumplimiento normativo a un activo operativo y de seguridad fundamental dentro de los ecosistemas de gestión de edificios.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de iluminación de emergencia: Perspectivas estratégicas
Perspectivas regionales
Mercado de iluminación de emergencia en Norteamérica
América del Norte mantuvo su posición en 2025, representando entre el 31 % y el 33 % de los ingresos globales. Se proyecta que la región se expanda a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,5 % y el 7,5 % entre 2026 y 2034, impulsada por la actividad sostenida de la construcción comercial, la modernización de las instalaciones sanitarias y las mejoras en la infraestructura de transporte. El cumplimiento normativo sigue siendo uno de los principales factores desencadenantes, ya que la norma NFPA 101, Código de Seguridad Humana, edición 2024, exige la monitorización centralizada de los edificios destinados a la atención médica y pruebas funcionales automatizadas mensuales para espacios de reunión de más de 5000 pies cuadrados.
La Ley de Inversión en Infraestructura y Empleo ha sido fundamental para facilitar los proyectos de modernización de edificios públicos, mientras que los cambios en las normas UL 924, previstos para febrero de 2027, aumentan las exigencias de rendimiento de los dispositivos de iluminación de emergencia. Los sistemas autónomos alcanzaron una cuota de mercado del 64 % al 66 % en Norteamérica en 2025 y se perfilan como el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 13 % al 14 % hasta 2031, dado que los propietarios de edificios priorizan la fiabilidad durante los cortes de energía y la facilidad de instalación en modernizaciones complejas.
Mercado de iluminación de emergencia de EE. UU.
En 2025, Estados Unidos representó entre el 28 % y el 30 % de la cuota de mercado norteamericana, con un valor nacional que alcanzó aproximadamente los 2610 millones de dólares. Se prevé que el mercado estadounidense crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7 % y el 8 % hasta 2031, impulsado por la revisión de las normas UL 924, la continua bajada de precios de los LED y la aplicación más estricta de las normas NFPA 70/101, que acelera los ciclos de sustitución. Las instalaciones comerciales aportaron entre el 40 % y el 42 % de los ingresos por iluminación de emergencia en Estados Unidos en 2025, mientras que la infraestructura pública y el transporte público se consolidaron como el segmento de aplicación de mayor crecimiento, con una TCAC del 14 % al 15 %.
El informe del mercado de iluminación de emergencia indica que empresas líderes como Acuity Brands, Eaton Corporation, Signify, Hubbell y ABB cuentan con canales de distribución eficientes presentes en los cincuenta estados, especialmente en los sectores de salud, educación y transporte. El segmento residencial se ha convertido en el más importante en términos de aplicación debido a la necesidad de seguridad en edificios multifamiliares y proyectos de vivienda subvencionada por el gobierno, lo que ha ampliado la demanda de iluminación de emergencia más allá del ámbito comercial tradicional.
Mercado europeo de iluminación de emergencia
Europa acaparó entre el 24 % y el 26 % de la cuota de mercado mundial en 2025, con un valor aproximado de 2080 millones de dólares estadounidenses, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,5 % y el 6,5 % hasta 2034. El Reino Unido concentra entre el 18 % y el 20 % de los ingresos regionales europeos, gracias a las actualizaciones del código BS 5266-1:2025, que exigen pruebas automatizadas mensuales y un control centralizado de los locales que superen determinados umbrales de ocupación. Alemania le sigue de cerca con una cuota de entre el 22 % y el 24 %, impulsada por la normativa de diseño ecológico que prevé la eliminación gradual de los tubos fluorescentes de emergencia T5 y T8 para septiembre de 2027, acelerando así la migración a la tecnología LED en instalaciones industriales y comerciales.
Las previsiones del mercado de iluminación de emergencia indican que Francia, Italia y España representan entre el 28 % y el 30 % de los ingresos europeos. Francia lidera el movimiento de ciudades inteligentes en París y Lyon, Italia se centra en la modernización de edificios históricos mediante la tecnología inalámbrica DALI-2, y España se beneficia del auge del turismo gracias al aumento de la construcción de hoteles y aeropuertos. El mercado europeo, si bien es estable, ya está consolidado y su crecimiento se ve impulsado por cuestiones de cumplimiento normativo, requisitos de eficiencia energética y el desarrollo de luminarias de emergencia con conexión a Internet de las Cosas (IoT), que automatizan las pruebas EN 50172 con una reducción del 40 % al 50 % en los costes laborales.
Mercado de iluminación de emergencia en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 19 % y el 21 % de la cuota de mercado global en 2025, con un valor aproximado de 1650 millones de dólares estadounidenses, y se prevé que experimente el crecimiento anual compuesto más rápido, entre el 8,5 % y el 9,5 %, hasta 2034. China lidera la adopción regional con entre el 35 % y el 37 % de los ingresos de la región Asia-Pacífico, impulsada por el desarrollo masivo de infraestructuras, los programas de ciudades inteligentes y los estrictos códigos de construcción GB que exigen iluminación de emergencia en todos los espacios públicos. Le sigue Japón con una cuota de mercado de entre el 18 % y el 20 %, centrándose en sistemas sismorresistentes y en la seguridad de la población de edad avanzada en centros sanitarios y residenciales.
En conjunto, estos tres países representan entre el 25 % y el 27 % del mercado de iluminación de emergencia de la región Asia-Pacífico en términos de ingresos. La iniciativa Ciudades Inteligentes de la India y la campaña «Hecho en India» impulsan la producción e instalaciones locales. Corea del Sur se centra en edificios con tecnología IoT, mientras que Australia mantiene estrictas directrices AS/NZS 2293 en los sectores de minería, educación y salud. Los principales factores industriales y políticos que influyen en la región Asia-Pacífico son los subsidios gubernamentales para el uso de LED, la rápida urbanización y el aumento de las normas de seguridad contra incendios debido a los accidentes en edificios.
Mercado de iluminación de emergencia de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) de entre el 11,5 % y el 12,5 % hasta 2034, lo que representa la mayor tasa de crecimiento regional a nivel mundial. Arabia Saudita lidera con los megaproyectos de la Visión 2030, entre los que se incluyen NEOM, los desarrollos del Mar Rojo y la ciudad de entretenimiento de Qiddiya, todos los cuales requieren soluciones integrales de seguridad contra incendios y protección de la vida que cumplan con los estándares internacionales. Los Emiratos Árabes Unidos le siguen con el programa Ciudad Inteligente de Dubái y la actualización del Código de Defensa Civil de 2024, que exige luminarias de emergencia con tecnología IoT en edificios de más de 25 metros de altura.
Sudáfrica destaca como el mercado maduro más grande de la región subsahariana gracias a los estándares de seguridad en la industria minera y los complejos de oficinas en Johannesburgo y Ciudad del Cabo. El proyecto RoMEA incluye la Nueva Capital Administrativa de Egipto, Konza Technopolis en Kenia y las ciudades inteligentes de Lagos en Nigeria como ejemplos de cómo las visiones de los países se traducen en ecosistemas urbanos de uso mixto que requieren sistemas de iluminación de emergencia robustos. El aspecto energético y de infraestructura abarca abundantes recursos de energía solar que permiten sistemas híbridos de iluminación de emergencia con baterías solares y reducen la dependencia de la red eléctrica en un entorno inestable.
Análisis de segmentación
Tipo de batería
Se prevé que el segmento de baterías crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,0 % y el 8,0 % entre 2026 y 2034. Las baterías de LiFePO4 están ganando popularidad rápidamente debido a su excelente vida útil (entre 2000 y 5000 ciclos de carga), su estabilidad térmica de hasta 60 °C y su formato compacto que permite diseños de instalaciones elegantes. Las baterías de níquel-cadmio y de plomo-ácido siguen predominando en aplicaciones donde el costo es un factor importante y en instalaciones existentes, aunque su cuota de mercado está disminuyendo a medida que las regulaciones ambientales restringen el contenido de cadmio y los cálculos del costo total de propiedad favorecen las alternativas de litio.
- Ni-Cd : Las baterías de níquel-cadmio mantendrán una presencia en el mercado del 25-27% en 2025, valoradas por su amplia tolerancia a la temperatura y su infraestructura de reciclaje establecida, aunque las preocupaciones sobre la toxicidad del cadmio impulsan su sustitución gradual en los mercados desarrollados.
- Las baterías de níquel-metal hidruro ( Ni-MH) representarán entre el 12 % y el 14 % de la cuota de mercado en 2025, ofreciendo una mayor densidad energética que las de níquel-cadmio (Ni-Cd) sin metales pesados tóxicos, y están ganando terreno en aplicaciones residenciales y comerciales ligeras donde la asequibilidad se equilibra con los requisitos de rendimiento.
- LiFePO4 : Las baterías de fosfato de hierro y litio controlarán entre el 18 % y el 20 % del mercado en 2025, con la trayectoria de crecimiento más rápida, y son las preferidas por su vida útil de más de 10 años, su mínimo mantenimiento y su compatibilidad con sistemas de monitorización inteligentes en instalaciones comerciales e industriales de alta gama.
- Plomo-ácido : Las baterías de plomo-ácido representan entre el 28 % y el 30 % del volumen de 2025, predominando en los sistemas centrales de baterías y en los mercados emergentes sensibles al coste, aunque el peso, los requisitos de mantenimiento y la menor vida útil limitan su atractivo en las luminarias autónomas modernas.
Fuente de luz
Se prevé que el segmento de fuentes de luz crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,5 % y el 8,5 % entre 2026 y 2034. La tecnología LED domina el mercado gracias a su eficacia superior, que supera los 180 lm/W, una vida útil nominal de entre 50 000 y 100 000 horas, y la capacidad de encendido instantáneo, fundamental para la iluminación de emergencia en vías de evacuación. Los sistemas fluorescentes se enfrentan a plazos de eliminación gradual según las normativas de ecodiseño, mientras que las fuentes incandescentes están prácticamente obsoletas, salvo en aplicaciones específicas de conservación del patrimonio donde la continuidad estética prima sobre las consideraciones de eficiencia.
- LED : Las fuentes de luz LED representaron entre el 50 % y el 52 % de la cuota de mercado en 2025, impulsadas por las normativas de eficiencia energética, una vida útil superior que reduce la frecuencia de reemplazo y una integración perfecta con controles inteligentes y sensores de presencia en ecosistemas de edificios conectados.
- Iluminación fluorescente : La iluminación de emergencia fluorescente mantendrá una cuota de mercado del 28-30% en 2025, principalmente en instalaciones comerciales antiguas y regiones con una aplicación más lenta de la normativa, aunque la prohibición de los tubos T5/T8 para 2027 acelerará la migración hacia kits de modernización LED y luminarias de reemplazo.
- Incandescentes : Las fuentes incandescentes representan menos del 5 % del volumen de 2025, y se limitan a señales de salida especializadas que requieren una temperatura de color específica o a restauraciones de edificios históricos donde las alternativas modernas no pueden replicar la intención estética original sin comprometer el cumplimiento de la normativa.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,0 % y el 8,0 % entre 2026 y 2034. Los edificios comerciales lideran la contribución absoluta a los ingresos, mientras que las aplicaciones residenciales se perfilan como la categoría de mayor crecimiento, dado que los códigos de construcción extienden los requisitos de iluminación de emergencia a viviendas multifamiliares y viviendas subvencionadas por el gobierno. Las instalaciones industriales priorizan las luminarias robustas de alto flujo luminoso para almacenes y plantas de fabricación, donde el funcionamiento continuo exige una iluminación de respaldo fiable durante los cortes de energía.
- Residencial : Las aplicaciones residenciales representaron entre el 26 % y el 28 % de la cuota de mercado en 2025, con las perspectivas de crecimiento más rápidas, impulsadas por la mayor concienciación sobre la seguridad, la integración de hogares inteligentes y las normativas que extienden los requisitos de iluminación de emergencia más allá de las viviendas unifamiliares a los apartamentos y condominios.
- Sector comercial : Los edificios comerciales representan entre el 40 % y el 42 % de los ingresos del mercado de iluminación de emergencia en 2025, e incluyen oficinas, centros comerciales, hoteles y centros comerciales donde la reputación de la marca y las preocupaciones por la responsabilidad impulsan las inversiones en sistemas de alta gama con capacidades de monitoreo remoto y pruebas automatizadas.
- Sector industrial : Las instalaciones industriales representarán entre el 28 % y el 30 % de la cuota de mercado en 2025, y se caracterizan por entornos exigentes que requieren accesorios con clasificación IP65+, una mayor duración de las baterías de respaldo para garantizar la continuidad del trabajo por turnos y la integración con sistemas de control de procesos en operaciones de fabricación, almacenamiento y logística.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|---|---|---|---|
|
Residencial |
Medio |
Integración con el hogar inteligente |
Escalada |
|
Comercial |
Alto |
Autodiagnóstico de IoT |
Maduro |
|
Industrial |
Alto |
LED reforzado |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de iluminación de emergencia
Normativas estrictas de seguridad en la construcción a nivel mundial.
Las tendencias del mercado de iluminación de emergencia indican que existen códigos de construcción y normativas de seguridad que exigen la instalación de iluminación de emergencia en edificios comerciales, industriales y residenciales multifamiliares en todo el mundo, garantizando así su adquisición continua. La edición 2024 del Código de Seguridad contra Incendios NFPA 101 establece que debe haber una iluminación mínima de 1 pie-candela a nivel del suelo en las vías de evacuación, con una transferencia de energía de 10 segundos y una batería de respaldo durante 90 minutos. Todo esto debe verificarse mensual y anualmente, respectivamente. De manera similar, la norma internacional IEC 60598-2-22 presenta requisitos similares, mientras que la norma norteamericana UL 924 es la norma de certificación. El incumplimiento de estos requisitos conlleva severas sanciones y responsabilidades.
Mejora de la relación coste-rendimiento de la tecnología LED
Las luminarias LED de emergencia ofrecen una eficiencia superior a 180 lúmenes por vatio y una vida útil de entre 50 000 y 100 000 horas. Esto las convierte en una opción muy eficiente energéticamente y reduce su coste de reemplazo gracias a su larga vida útil, en comparación con las luminarias fluorescentes e incandescentes. El coste total de propiedad se inclina cada vez más a favor de las luminarias LED de emergencia debido a la reducción de los costes energéticos y de mano de obra (instalación y reemplazo) durante sus 10 a 15 años de vida útil.
Integración de edificios inteligentes y conectividad IoT
El futuro de los sistemas de iluminación de emergencia no se limita a instalar luces que cumplan con la normativa; la tecnología avanza hacia sistemas más activos que se integrarían en los sistemas de gestión de edificios mediante módulos IoT. Protocolos como DALI-2, Zigbee 3.0 y Bluetooth Mesh reducirían el coste del cableado entre un 40 % y un 60 %, y permitirían la monitorización remota, alertas automáticas de fallos y programas de mantenimiento predictivo. Los paneles de control conectados a la nube permitirían a los gestores de instalaciones monitorizar miles de dispositivos en diferentes ubicaciones, documentar automáticamente las pruebas reglamentarias y ahorrar entre un 50 % y un 60 % en inspecciones manuales.
Tendencias futuras del mercado de iluminación de emergencia
Dominio de las luminarias inalámbricas con autodiagnóstico
Las unidades de iluminación de emergencia inalámbricas con autodiagnóstico representarán entre el 60 % y el 65 % de todas las instalaciones para 2030, debido a las normativas obligatorias que exigen pruebas automáticas mensuales y que se están implementando en todo el mundo. El costo del cumplimiento manual se estima en aproximadamente 3,50 dólares estadounidenses por unidad al mes, lo que supera la cuota anual de las luces inteligentes durante tres años, lo que supone un fuerte incentivo económico para migrar a soluciones de iluminación de emergencia inalámbricas. Empresas como Eaton y Signify han estado implementando redes de malla de radio que se pueden controlar desde aplicaciones móviles, lo que permite realizar pruebas de forma remota sin necesidad de modificar el cableado.
Integración del mantenimiento predictivo impulsado por IA
El análisis del estado de la batería, el estado de los LED y los factores ambientales se realizará mediante sistemas de inteligencia artificial y aprendizaje automático para detectar fallos futuros de forma proactiva, en lugar de reactiva, analizando su impacto en la funcionalidad del equipo. Los sistemas de software de gestión de emergencias basados en IA compararán los datos históricos de rendimiento con los datos de entrada de los sensores actuales para determinar el mejor programa de pruebas y detectar patrones que indiquen fallos inminentes de los componentes, generando así informes de cumplimiento automáticamente.
Oportunidades de mercado en iluminación de emergencia
Expansión de la infraestructura en los mercados emergentes
También se prevé crecimiento en Oriente Medio y África, así como en Asia Pacífico, gracias a la implementación de la visión del país y al desarrollo de la infraestructura de la región. La Visión 2030 de Arabia Saudita contempla proyectos por valor de más de un billón de dólares, como NEOM, el Mar Rojo y Qiddiya, que requieren sistemas de seguridad contra incendios y para la protección de la vida que cumplan con los estándares internacionales. La visión de la India incluye un proyecto de 100 ciudades inteligentes, donde se modernizará la infraestructura, mientras que la urbanización en África se produce a un ritmo del 3,5 % anual en ciudades como Lagos, Nairobi y El Cairo.
Sistemas de emergencia híbridos solares y de baterías
Los sistemas híbridos de iluminación de emergencia con baterías de litio y carga solar están diseñados para resolver los problemas asociados con la inestabilidad de la red eléctrica en los países en desarrollo, al tiempo que cumplen con los objetivos de sostenibilidad en los países desarrollados. Estos sistemas de iluminación reducen el costo operativo del consumo de electricidad en aproximadamente un 70-80% en comparación con sus contrapartes que se cargan desde la red; mejoran la resiliencia ante apagones regionales y, a la vez, cumplen con los objetivos de cero emisiones netas de las empresas, que se están volviendo cada vez más obligatorios para los inversores y los organismos reguladores. Las empresas que fabrican estos sistemas de iluminación híbridos modulares y con monitoreo remoto tendrían una ventaja competitiva en áreas rurales y urbanas sin acceso a la red eléctrica.
Novedades recientes
- Abril de 2026 : HiViz Lighting Inc., la empresa fundada por bomberos, creadora de FireTech y Whirl-E-Bird, y reconocida por su iluminación de alto rendimiento para vehículos de emergencia, anunció hoy el lanzamiento de Redline, una nueva línea de iluminación de emergencia diseñada específicamente para bomberos y flotas de seguridad pública que operan vehículos ligeros.
- Junio de 2025 : Signify NV (Philips Lighting) amplió su gama Interact Emergency con nuevas luminarias con certificación DALI-2 y función de autodiagnóstico, que incorporan baterías LiFePO4 con una vida útil de 10 años y menores intervalos de mantenimiento. Este lanzamiento está dirigido a clientes comerciales europeos que deben cumplir con los plazos de eliminación gradual de tubos fluorescentes en 2027, según las normativas de diseño ecológico, y que buscan capacidades de monitorización centralizada habilitadas para IoT.
- Diciembre de 2024 : MIC Electronics Limited (MICEL) lanzó una Unidad de Iluminación de Emergencia (ELU, por sus siglas en inglés) diseñada para mejorar la seguridad de los pasajeros en los Ferrocarriles Indios durante cortes de energía y situaciones de emergencia.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -